
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2021 - 2024 |
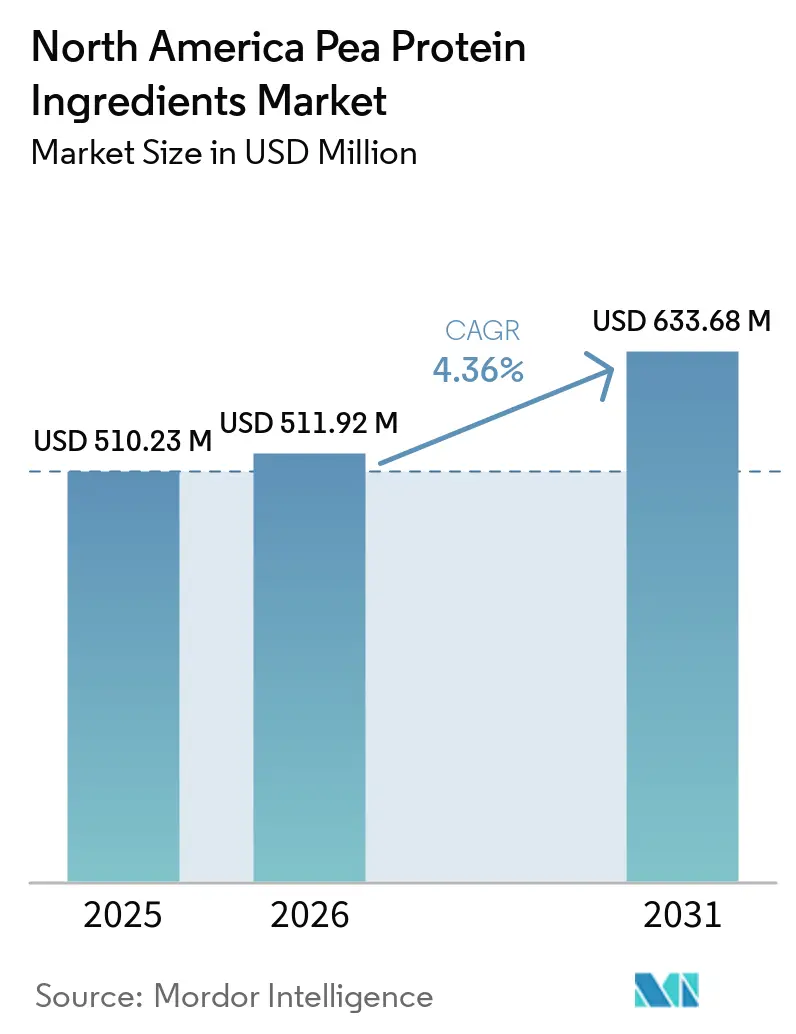
| Taille du Marché (2026) | 511.92 Millions de dollars américains |
| Taille du Marché (2031) | 633.68 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 4.36 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des ingrédients à base de protéines de pois en Amérique du Nord par Mordor Intelligence
La taille du marché des ingrédients de protéines de pois en Amérique du Nord était évaluée à 510,23 millions USD en 2025 et devrait croître de 511,92 millions USD en 2026 pour atteindre 633,68 millions USD d'ici 2031, à un CAGR de 4,36% pendant la période de prévision (2026-2031). La croissance s'oriente vers des produits répondant à des exigences plus élevées en matière de pureté des protéines, de goût, de traçabilité et de fonctionnalité documentée. La nutrition sportive, la nutrition clinique, les alternatives laitières et les aliments à étiquette propre constituent des domaines importants pour cette demande à plus haute valeur ajoutée. Les mesures commerciales affectant les importations chinoises ont accru l'importance des chaînes d'approvisionnement régionales et de la vérification de l'origine. Les producteurs disposant d'un approvisionnement intégré et d'une chaîne d'approvisionnement biologique certifiée peuvent répondre de manière plus fiable aux acheteurs qui recherchent un approvisionnement stable et des spécifications d'ingrédients cohérentes. Le marché des ingrédients de protéines de pois en Amérique du Nord offre donc des opportunités aux fournisseurs qui combinent performance fonctionnelle et approvisionnement transparent.
Points clés du rapport
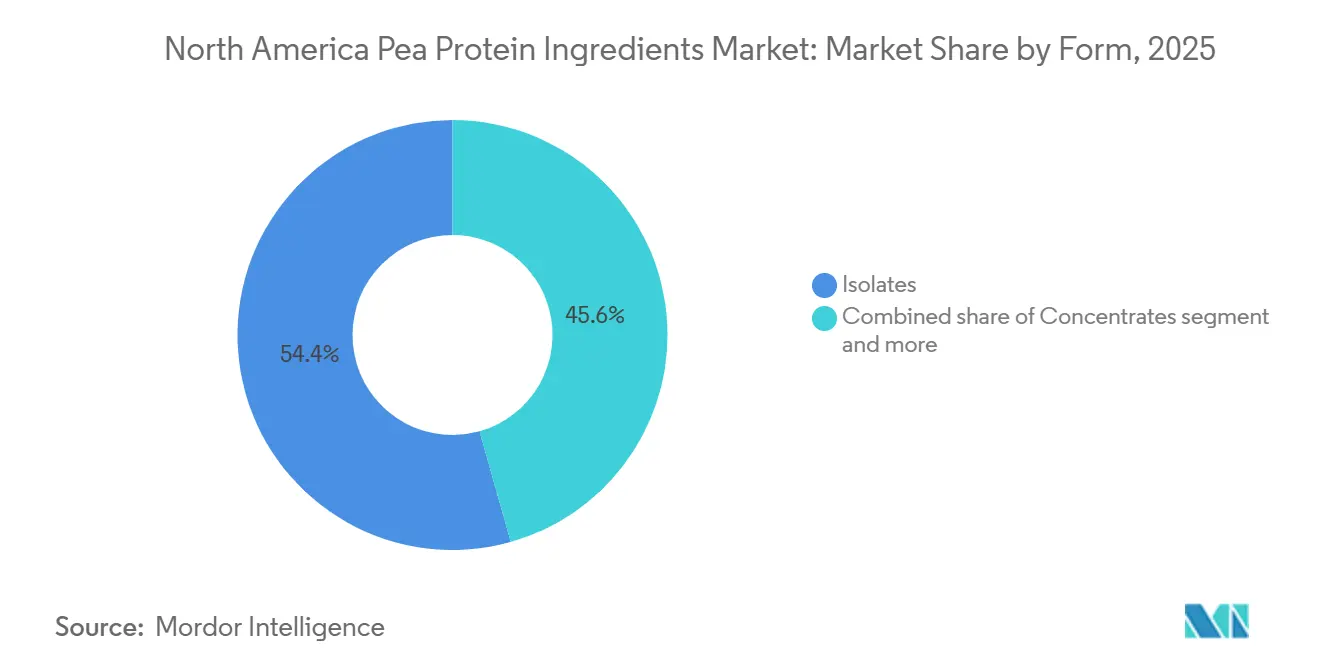
- Par forme, les isolats détenaient 54,36% de la part de marché des ingrédients de protéines de pois en Amérique du Nord en 2025, tandis que les concentrés devraient croître à un CAGR de 4,67% jusqu'en 2031.
- Par nature, les protéines de pois conventionnelles détenaient 78,33% de la part de marché des ingrédients de protéines de pois en Amérique du Nord en 2025, tandis que les protéines de pois biologiques devraient croître à un CAGR de 5,78% jusqu'en 2031.
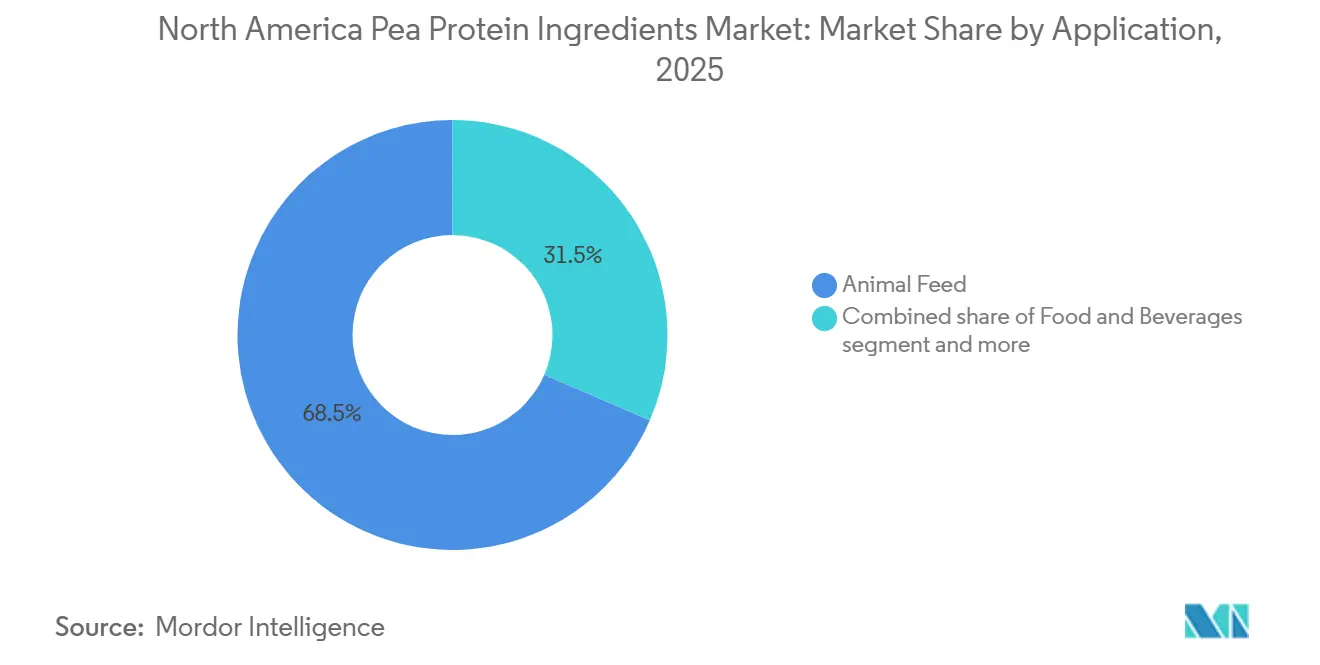
- Par application, les aliments pour animaux représentaient 68,51% de la taille du marché des ingrédients de protéines de pois en Amérique du Nord en 2025, tandis que les compléments alimentaires devraient croître à un CAGR de 5,91% jusqu'en 2031.
- Par géographie, les États-Unis détenaient 69,23% de la valeur régionale en 2025, tandis que le Mexique devrait croître à un CAGR de 6,06% jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Avancées dans les technologies d'extraction et de traitement des protéines | +0.7% | Concentré dans les pôles de recherche et de production des États-Unis et du Canada | Moyen terme (2 à 4 ans) |
| Préférence croissante des consommateurs pour les ingrédients à étiquette propre et transparents | +0.8% | Amérique du Nord, avec une adoption précoce sur la côte ouest des États-Unis et dans les centres urbains canadiens | Court terme (≤ 2 ans) |
| Adoption croissante des régimes végétaliens et flexitariens | +0.9% | Particulièrement les marchés urbains des États-Unis et du Canada | Court terme (≤ 2 ans) |
| Accent croissant sur la durabilité et la réduction de l'impact environnemental | +0.6% | Porté par les engagements environnementaux des entreprises aux États-Unis et au Canada | Long terme (≥ 4 ans) |
| Propriétés supérieures d'émulsification, de moussage, de gélification et d'épaississement | +0.8% | États-Unis, avec des gains spécifiques aux applications dans la fabrication d'aliments et de compléments alimentaires | Moyen terme (2-4 ans) |
| Expansion des substituts de viande et des produits alternatifs aux produits laitiers | +0.9% | Amérique du Nord, plus forte dans les marchés du Pacifique et du Nord-Est des États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Avancées dans les technologies d'extraction et de traitement des protéines
Les améliorations en matière d'extraction élèvent les performances fonctionnelles attendues des protéines de pois. L'ultrafiltration à base d'eau peut atteindre un taux de récupération des protéines supérieur à 85,0 % et une solubilité supérieure à 90,0 %, tout en réduisant la consommation d'eau jusqu'à 60 %, selon une revue scientifique de 2025[1]. Cette approche constitue une alternative à la précipitation alcaline-isoélectrique à forte intensité chimique. Une étude de 2026 a montré que les fabricants peuvent modéliser et adapter le comportement d'émulsification, de moussage et de rétention d'eau en gérant le degré d'hydrolyse. Ces travaux peuvent raccourcir les périodes de qualification, car les formulateurs peuvent évaluer les performances avant les essais à grande échelle. L'isolation assistée par fermentation peut également réduire l'activité des inhibiteurs de trypsine, l'acide phytique et les notes indésirables de légumineuse. Le marché des ingrédients à base de protéines de pois en Amérique du Nord bénéficie de la capacité des producteurs à fournir une documentation fonctionnelle en complément des données de pureté protéique.
Préférence croissante des consommateurs pour des ingrédients à étiquette propre et transparents
Les attentes en matière d'étiquette propre soutiennent la demande d'ingrédients dont la traçabilité est claire et les étiquettes de produits familières. Glanbia Nutrition a rapporté que 54,0 % des consommateurs américains se préoccupaient des aliments ultra-transformés en 2025. La même étude a révélé que 44 % des consommateurs réduisaient leur consommation de viande transformée pour limiter leur apport en aliments ultra-transformés. Cette tendance soutient la reformulation de produits hybrides et à dominante végétale. La protéine de pois non-OGM occupe une position utile lorsque les marques cherchent des alternatives au soja et souhaitent une traçabilité plus transparente. Les fournisseurs capables de documenter l'origine, le traitement et la certification peuvent être mieux placés pour obtenir des contrats premium. Sur le marché des ingrédients à base de protéines de pois en Amérique du Nord, cela peut favoriser les producteurs certifiés par rapport aux fournisseurs qui ne se concurrencent que sur les prix en vrac.
Adoption croissante des régimes végétaliens et flexitariens
Les choix alimentaires élargissent la base adressable pour les applications de protéines d'origine végétale. Un sondage Harris Poll de janvier 2026, commandé par le Vegetarian Resource Group, a révélé que 67,0% des adultes américains consommaient toujours, parfois ou habituellement des repas végétariens. L'enquête a également rapporté que 8,00 millions d'adultes américains se définissaient comme végétaliens. Au Canada, l'adoption du régime flexitarien est passée de 4,6% à l'automne 2024 à 9,4% au printemps 2026, tandis que l'identification comme omnivore est tombée de 67,6% à 55,0%. Les concentrés et les formats texturés peuvent servir les produits à base de mélanges de viande pour les consommateurs qui ne souhaitent pas adopter un régime entièrement végétal. Ce schéma de consommation étend la demande au-delà des consommateurs qui se définissent comme végétaliens. Le marché des ingrédients de protéines de pois en Amérique du Nord est donc soutenu par un groupe plus large d'utilisateurs occasionnels et réguliers de protéines végétales.
Expansion des substituts de viande et des produits alternatifs aux produits laitiers
Les substituts de viande et les alternatives aux produits laitiers nécessitent des ingrédients qui offrent texture, nutrition et un profil sensoriel neutre. Les ventes au détail d'aliments d'origine végétale aux États-Unis ont atteint 7,9 milliards USD en 2025, contre 3,30 milliards USD en 2018. Le Midwest a enregistré les gains les plus rapides en termes de pénétration des ménages en 2025, selon les données de vente au détail citées dans le projet de recherche fourni. Beyond Meat et Roquette ont signé un accord de vente en mars 2026 pour la fourniture de protéines de pois NUTRALYS d'un montant total de 23,5 millions USD jusqu'en 2027. Cet accord montre que les grands fabricants alimentaires sécurisent un approvisionnement à long terme pour leurs formulations clés. Les produits laitiers à base de protéines de pois peuvent offrir une densité protéique par portion plus élevée que les alternatives à base de lait d'amande. Une revue scientifique de 2025 a également décrit une utilisation d'eau bleue plus faible pour la production de protéines de pois que les intrants à base de soja utilisés dans les alternatives laitières.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence intense des protéines végétales alternatives | -0.7% | Mondial, particulièrement dans les bastions de la protéine de soja aux États-Unis | Moyen terme (2-4 ans) |
| Perturbations de la chaîne d'approvisionnement et défis liés à la disponibilité des matières premières | -0.8% | Amérique du Nord, avec un impact particulier sur les importateurs américains et les exportateurs canadiens | Court terme (≤ 2 ans) |
| Limitations sensorielles et gustatives | -0.4% | États-Unis, impact le plus aigu dans les applications destinées aux consommateurs | Moyen terme (2 à 4 ans) |
| Complexités réglementaires et exigences en matière d'étiquetage | -0.3% | Amérique du Nord, notamment pour les allégations biologiques et à étiquette propre | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Concurrence intense des protéines végétales alternatives
Le soja conserve des positions établies dans les substituts de viande, les boissons protéinées et les aliments pour animaux. Les profils de saveur existants, la compatibilité avec les lignes de production et le coût inférieur par gramme de protéine peuvent rendre le changement plus difficile pour les acheteurs. Un article de 2024 publié dans PNAS a identifié le soja et le pois comme les 2 ingrédients protéiques de légumineuses céréalières commercialement dominants à l'échelle mondiale. Les protéines de pois chiche, de fève et de lentille sont également en concurrence lorsque les marques recherchent des ingrédients non-OGM, sans allergènes et au goût doux[2]. Ingredion et Lantmännen ont annoncé un partenariat à long terme en novembre 2024 pour développer des isolats de protéines de pois différenciés, soutenu par un investissement de plus de 100 millions EUR, soit l'équivalent de 105 millions USD, dans une installation en Suède. Les produits établis à base de protéines de pois bénéficient également d'une documentation existante en matière de sécurité et de qualité, ce qui peut ralentir la substitution par de nouvelles protéines de légumineuses. La concurrence signifie que le marché des ingrédients de protéines de pois en Amérique du Nord doit continuer à améliorer le goût, la fonctionnalité et les preuves produits.
Perturbations de la chaîne d'approvisionnement et défis liés à la disponibilité des matières premières
Les mesures commerciales et l'évolution des droits de douane ont modifié les conditions d'approvisionnement en protéines de pois. Le projet de recherche fourni cite des droits antidumping et compensateurs américains de 127 % à 286 % sur les protéines de pois à haute teneur en protéines d'origine chinoise, ainsi que des mesures canadiennes parallèles. La Commission européenne a imposé des droits antidumping définitifs de 40,5 % à 67,1 % sur les importations chinoises de protéines de pois en septembre 2026[3]. Ces mesures peuvent soutenir les producteurs régionaux, mais peuvent également accroître le risque d'approvisionnement pour les acheteurs dépendants de l'offre au comptant. La Chine a imposé un droit de douane de 100 % sur les pois jaunes canadiens en mars 2025 et l'a suspendu en mars 2026, révélant ainsi la vulnérabilité de la chaîne d'approvisionnement en matières premières canadiennes. La règle de renforcement de l'application de la réglementation biologique du Programme national biologique de l'USDA limite également la disponibilité de l'offre biologique non conforme. Le marché des ingrédients à base de protéines de pois en Amérique du Nord récompense les producteurs capables d'offrir un approvisionnement vérifié, mais les conditions de récolte saisonnières contraignent toujours la flexibilité des volumes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Forme :
Les Isolats Soutiennent les Usages Premium Tandis que les Concentrés Gagnent en Demande FonctionnelleLes isolats ont représenté 54,36 % de la valeur régionale des ingrédients à base de protéines de pois par forme en 2025. La nutrition sportive, la supplémentation clinique et les alternatives laitières utilisent des isolats lorsque les formulations nécessitent plus de 80 % de protéines sur base sèche. Leur position reflète également les exigences des clients en matière de solubilité élevée, de goût neutre et de performances fonctionnelles documentées. Ces caractéristiques sont importantes pour les boissons prêtes à consommer et les applications de nutrition médicale. La protéine de pois texturée est utilisée dans les analogues de viande qui nécessitent une texture fibreuse. Les peptides de pois hydrolysés sont utilisés dans les applications de soins personnels et de cosmétiques, où le poids moléculaire influe sur le conditionnement et les performances dermiques.
Les concentrés devraient croître à un CAGR de 4,67 % jusqu'en 2031. Ils offrent une option moins coûteuse pour les produits nécessitant un enrichissement modéré en protéines tout en conservant les fibres et les glucides fonctionnels. Ce profil d'aliment complet s'inscrit dans le positionnement à étiquette propre de certaines applications alimentaires. Des travaux récents de fractionnement à sec ont réduit la consommation d'eau jusqu'à 40 % par kilogramme de protéines par rapport au fractionnement humide conventionnel, comme indiqué dans le projet de recherche fourni. Roquette a lancé NUTRALYS Pea 850F en février 2026 pour les applications prêtes à boire et prêtes à mélanger avec un goût neutre. Le choix de la forme est de plus en plus basé sur l'adéquation sensorielle et fonctionnelle plutôt que sur le seul pourcentage de protéines.



Par Nature :
Le Conventionnel Assure l'Échelle Tandis que le Biologique Sert un Segment PremiumLes produits conventionnels représentaient 78,33% de la valeur régionale des ingrédients de protéines de pois par nature en 2025. Les aliments pour animaux, la fortification alimentaire de base, les boissons et les compléments alimentaires sensibles aux coûts soutiennent cette large base. Les grands transformateurs conventionnels bénéficient d'économies d'échelle et d'un large accès aux capacités de traitement. Les mesures commerciales affectant les importations chinoises à bas prix ont amélioré la position des transformateurs conventionnels régionaux. ADM, Louis Dreyfus Company et Ingredion ont continué à investir dans les capacités et le développement de produits. La catégorie reste importante pour les acheteurs qui privilégient le coût et un approvisionnement fiable.
La protéine de pois biologique devrait croître à un CAGR de 5,78% jusqu'en 2031. Elle est utilisée dans la nutrition sportive, les préparations pour nourrissons, les boissons fonctionnelles et d'autres applications où des intrants certifiés peuvent soutenir des prix de vente plus élevés. La règle de renforcement de l'application de la réglementation biologique de l'USDA a réduit la disponibilité de l'offre biologique importée conforme. L'Organic Trade Association a rapporté en 2026 que les coûts de conformité et les nouveaux droits de douane affectaient les chaînes d'approvisionnement en ingrédients biologiques. Les producteurs disposant d'une culture et d'un traitement domestiques contrôlés, notamment PURIS Proteins et l'opération manitobaine de Roquette, peuvent bénéficier de cette structure d'approvisionnement plus tendue. Les délais de certification et la superficie limitée en période de transition devraient préserver la séparation entre l'offre conventionnelle et biologique.
Par Application :
Les Aliments pour Animaux Fournissent le Volume Tandis que les Compléments Alimentaires Créent de la ValeurL'alimentation animale représentait 68,51 % de la taille du marché des ingrédients à base de protéines de pois en Amérique du Nord en 2025. Ce segment constitue la principale base volumique pour les protéines dérivées des pois dans la région. La demande reflète l'utilisation dans la nutrition du bétail et la capacité des transformateurs à fournir des produits à l'échelle commerciale. Un brevet américain de 2025 couvrait les solubles de pois utilisés comme additif alimentaire pour réduire le méthane des ruminants et améliorer la digestibilité des protéines brutes. Ce développement indique des utilisations à plus haute valeur ajoutée dans l'alimentation animale qui pourraient influencer les décisions d'achat. L'alimentation et les boissons restent également un vaste domaine d'application qui comprend la boulangerie, les céréales de petit-déjeuner, les condiments, les alternatives laitières, les alternatives à la viande, les produits prêts à consommer et les snacks.
Les compléments alimentaires devraient croître à un CAGR de 5,91 % jusqu'en 2031. Les produits de nutrition sportive, gériatrique et médicale recherchent de plus en plus des sources de protéines sans allergènes et non-OGM. Une revue scientifique de 2026 a rapporté que la protéine de pois peut soutenir la synthèse des protéines musculaires de manière comparable à la protéine de lactosérum lorsque le dosage est adéquat. Roquette a rapporté une digestibilité de 97 % et un score d'acides aminés corrigé de la digestibilité des protéines de 93 % pour la protéine de pois NUTRALYS sur la base d'essais cliniques publiés. Les soins personnels et les cosmétiques restent une application plus restreinte, où les protéines hydrolysées sont utilisées dans des produits qui recherchent un positionnement en ingrédients naturels. La certification naturelle COSMOS et la classification conforme à la norme ISO 16128 influencent la manière dont les fournisseurs positionnent les peptides de pois hydrolysés dans ce domaine.

Analyse géographique
Les États-Unis détenaient 69,23 % de la valeur régionale en 2025. Leur base de fabrication alimentaire, leur production d'alimentation animale et leur infrastructure de transformation nationale soutiennent cette position de leader. La taille du marché des ingrédients à base de protéines de pois en Amérique du Nord aux États-Unis bénéficie également des changements d'approvisionnement liés aux droits de douane sur les protéines de pois à haute teneur en protéines d'origine chinoise. ADM a lancé 8 solutions à base de soja et de pois pour les applications nord-américaines et européennes en mai 2026. ADM a cité ses recherches consommateurs de 2025 montrant que 66 % des consommateurs mondiaux visaient à augmenter leur apport en protéines et que 86 % considéraient les sources de protéines diversifiées comme plus saines. Les États-Unis disposent également d'une large base de produits de compléments alimentaires sans allergènes, car la consommation de repas à base de plantes s'étend au-delà des végétaliens engagés.
Le Mexique devrait croître à un CAGR de 6,06 % jusqu'en 2031. L'urbanisation, la hausse des revenus et le développement de la fabrication d'aliments à base de plantes soutiennent la demande. Le projet de recherche fourni indique que la carte du potentiel d'exportation du Centre du commerce international projetait un marché mexicain des pois de 27 millions USD d'ici 2029. De nouvelles installations de substituts de viande annoncées dans le Nuevo León et le Jalisco devraient nécessiter davantage de concentrés et de produits texturés. Le Mexique reste dépendant des importations, ce qui peut accroître son exposition aux fluctuations de prix liées aux droits de douane. Les exigences d'étiquetage de la COFEPRIS peuvent engendrer des coûts de conformité supplémentaires pour les fabricants d'aliments qui s'approvisionnent en dehors des États-Unis.
Le Canada joue un rôle distinct en tant que producteur et consommateur. La Saskatchewan et le Manitoba fournissent une grande partie des matières premières régionales en pois jaunes et constituent la base de matières premières pour les transformateurs nord-américains. Louis Dreyfus Company a mis en service une installation de production d'isolat de protéines de pois à Yorkton, en Saskatchewan, en mars 2026, avec un approvisionnement traçable provenant de fermes nord-américaines. L'adoption du flexitarisme au Canada a doublé, passant de 4,6 % à l'automne 2024 à 9,4 % au printemps 2026. Le reste de l'Amérique du Nord en est à un stade plus précoce, où la demande est principalement liée aux réexportations d'ingrédients et à la fabrication spécialisée dans la zone commerciale de l'ACEUM.
Paysage concurrentiel
Concentration du Marché
Le marché des ingrédients à base de protéines de pois en Amérique du Nord est modérément concentré. ADM, Cargill et Ingredion sont en concurrence avec des spécialistes de l'extraction tels que Roquette Frères, Cosucra et Emsland Group. PURIS Proteins représente un producteur national intégré verticalement doté de capacités d'approvisionnement biologique. Les décisions concurrentielles portent sur la traçabilité, la qualité d'extraction, la neutralité du goût et la certification biologique. Les produits biologiques de haute pureté, les soins personnels et cosmétiques, ainsi que la nutrition clinique ou gériatrique offrent des possibilités de différenciation là où les preuves de digestibilité sont importantes.
Les intégrateurs agricoles utilisent l'accès aux matières premières et leur échelle pour servir les applications d'alimentation animale et les applications de commodités. Les spécialistes des technologies d'extraction utilisent leurs capacités de fractionnement et d'hydrolyse pour approvisionner les clients en nutrition laitière, sportive et clinique. Les fournisseurs axés sur la technologie cherchent à se différencier par une haute pureté et de meilleures performances sensorielles. Burcon a rapporté une production journalière record dans son installation de Galesburg, dans l'Illinois, en avril 2026, soit 40,00 % au-dessus de sa moyenne journalière du premier trimestre 2026. L'entreprise avait élargi sa clientèle à plus de 20 acheteurs et évaluait des capacités supplémentaires. Cela montre comment les fournisseurs de plus petite taille peuvent gagner des clients en répondant aux préoccupations liées au goût et à la solubilité. Le marché des ingrédients à base de protéines de pois en Amérique du Nord offre également à ces entreprises un moyen de concurrencer dans des applications sensibles aux spécifications sans égaler l'échelle des intégrateurs agricoles.
Roquette a introduit NUTRALYS Pea 850F en février 2026 pour les boissons nécessitant un goût propre et neutre. Beyond Meat a également conclu un accord d'approvisionnement avec Roquette jusqu'en 2027, soutenant des arrangements d'approvisionnement à long terme pour un fabricant majeur. Le partenariat d'Ingredion avec Lantmännen renforce sa position dans les isolats différenciés. La certification de sécurité alimentaire Food Safety System Certification 22000 et la vérification biologique NOP du Département de l'agriculture des États-Unis sont des exigences importantes de qualification des fournisseurs dans les domaines de l'alimentation, des compléments alimentaires et des soins personnels. Farbest Brands reste un distributeur et un commercialisateur nord-américain actif de protéines de pois conventionnelles et biologiques, tandis que DuPont n'est pas un fournisseur autonome actif d'ingrédients à base de protéines de pois après la cession de sa division Nutrition & Biosciences. Merit Functional Foods ou SunOpta peuvent mieux représenter l'ensemble concurrentiel actuel lorsqu'un remplacement est nécessaire. Ces exigences des fournisseurs rendent le marché des ingrédients à base de protéines de pois en Amérique du Nord moins dépendant du prix comme seul critère de sélection.
Leaders du secteur des ingrédients à base de protéines de pois en Amérique du Nord
-
Archer Daniels Midland Company
-
Bunge Global SA
-
Cargill, Incorporated
-
Glanbia PLC
-
Ingredion Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Ingrédients à Base de Protéines de Pois en Amérique du Nord Entreprises couvertes dans ce rapport
- Archer Daniels Midland Company
- Bunge Global SA
- Cargill, Incorporated
- Glanbia PLC
- Ingredion Incorporated
- Farbest Brands
- International Flavors & Fragrances Inc.
- Kerry Group PLC
- Roquette Frères
- The Scoular Company
- Puris Proteins LLC
- AGT Food and Ingredients Inc.
- Axiom Foods Inc.
- Burcon NutraScience Corp.
- Cosucra Groupe Warcoing
- Emsland Group
- DuPont de Nemours Inc.
- Anchor Ingredients Co.
- Louis Dreyfus Company
- NOW Foods
Développements industriels récents dans Marché des Ingrédients à Base de Protéines de Pois en Amérique du Nord
- Janvier 2025 : Axiom Foods a lancé Vegotein N Neutral, un ingrédient à base de protéines de pois, pour répondre à la demande croissante de protéines de pois sur le marché. Il contient 80 % de concentration en protéines et est entièrement digestible. L'ingrédient est produit à partir de pois jaunes non-OGM cultivés en Amérique du Nord.
- Décembre 2024 : Burcon NutraScience Corporation a introduit PeazazzC, une protéine de pois au goût propre développée pour le marché en expansion des protéines végétales. Dérivée de pois de champ non-OGM d'Amérique du Nord, elle convient à diverses applications, notamment les boissons, les alternatives laitières, les produits de boulangerie et les barres nutritionnelles.
- Juillet 2024 : Ingredion Incorporated a introduit son produit de fortification en protéines cultivé et produit en Amérique du Nord, VITESSENCE Pea 100 HD, une protéine de pois spécialement conçue pour les barres pressées à froid. Ce produit aide à maintenir la souplesse des barres pressées à froid tout au long de leur durée de conservation, améliore la texture et les attributs sensoriels, et ajoute de la valeur nutritionnelle pour répondre aux préférences des consommateurs.
Périmètre du rapport sur le marché des ingrédients à base de protéines de pois en Amérique du Nord
La protéine de pois est une poudre de protéines végétales de haute qualité fabriquée à partir de pois jaunes cassés, populaire dans les régimes végétaliens, sans produits laitiers et compatibles avec les allergènes, appréciée pour sa digestibilité, sa teneur en fer et ses acides aminés essentiels. Les ingrédients à base de protéines de pois en Amérique du Nord sont segmentés par forme, nature, application et géographie. Par forme, le marché est segmenté en concentrés, isolats et texturés/hydrolysés. Par nature, le marché est segmenté en conventionnel et biologique. Par application, le marché est segmenté en alimentation animale, soins personnels et cosmétiques, alimentation et boissons, et compléments alimentaires. Par géographie, le marché est segmenté en États-Unis, Canada, Mexique et reste de l'Amérique du Nord. Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (tonnes).
Aperçu de la segmentation
Par forme
| Concentrés |
| Isolats |
| Texturés/Hydrolysés |
Par nature
| Conventionnel |
| Biologique |
Par application
| Alimentation animale | |
| Soins personnels et cosmétiques | |
| Alimentation et boissons | Boulangerie |
| Boissons | |
| Céréales de petit-déjeuner | |
| Condiments/Sauces | |
| Produits laitiers et alternatives laitières | |
| Produits à base de viande/volaille/fruits de mer et produits alternatifs à la viande | |
| Produits alimentaires prêts à consommer/prêts à cuisiner | |
| En-cas | |
| Compléments alimentaires | Alimentation infantile et préparations pour nourrissons |
| Nutrition des personnes âgées et nutrition médicale | |
| Nutrition sportive et de performance |
Par géographie
| États-Unis |
| Canada |
| Mexique |
| Reste de l'Amérique du Nord |
| Par forme | Concentrés | |
| Isolats | ||
| Texturés/Hydrolysés | ||
| Par nature | Conventionnel | |
| Biologique | ||
| Par application | Alimentation animale | |
| Soins personnels et cosmétiques | ||
| Alimentation et boissons | Boulangerie | |
| Boissons | ||
| Céréales de petit-déjeuner | ||
| Condiments/Sauces | ||
| Produits laitiers et alternatives laitières | ||
| Produits à base de viande/volaille/fruits de mer et produits alternatifs à la viande | ||
| Produits alimentaires prêts à consommer/prêts à cuisiner | ||
| En-cas | ||
| Compléments alimentaires | Alimentation infantile et préparations pour nourrissons | |
| Nutrition des personnes âgées et nutrition médicale | ||
| Nutrition sportive et de performance | ||
| Par géographie | États-Unis | |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
Définition du marché
- Utilisateur final - Le marché des ingrédients à base de protéines opère sur une base B2B. Les fabricants d'aliments, de boissons, de compléments alimentaires, d'alimentation animale et de soins personnels et cosmétiques sont considérés comme les consommateurs finaux dans le marché étudié. Le périmètre exclut les fabricants achetant du lactosérum liquide/sec destiné à être utilisé comme agent liant, épaississant ou pour d'autres applications non protéiques.
- Taux de pénétration - Le taux de pénétration est défini comme le pourcentage du volume du marché des utilisateurs finaux enrichis en protéines dans le volume global du marché des utilisateurs finaux.
- Teneur moyenne en protéines - La teneur moyenne en protéines est la teneur moyenne en protéines présente pour 100 g de produit fabriqué par toutes les entreprises d'utilisateurs finaux considérées dans le périmètre de ce rapport.
- Volume du marché des utilisateurs finaux - Le volume du marché des utilisateurs finaux est le volume consolidé de tous les types et formes de produits destinés aux utilisateurs finaux dans le pays ou la région.
| Mot-clé | Définition |
|---|---|
| Alpha-lactalbumine (α-Lactalbumine) | C'est une protéine qui régule la production de lactose dans le lait de presque toutes les espèces de mammifères. |
| Acide aminé | C'est un composé organique qui contient à la fois des groupes fonctionnels aminés et acides carboxyliques, nécessaires à la synthèse des protéines corporelles et d'autres composés azotés importants, tels que la créatine, les hormones peptidiques et certains neurotransmetteurs. |
| Blanchiment | C'est le processus de chauffage bref des légumes à la vapeur ou à l'eau bouillante. |
| BRC | Consortium britannique du commerce de détail |
| Améliorant de pain | C'est un mélange à base de farine de plusieurs composants aux propriétés fonctionnelles spécifiques conçu pour modifier les caractéristiques de la pâte et conférer des attributs de qualité au pain. |
| BSF | Mouche soldat noire |
| Caséinate | C'est une substance produite en ajoutant un alcali à la caséine acide, un dérivé de la caséine. |
| Maladie cœliaque | La maladie cœliaque est une réaction immunitaire à l'ingestion de gluten, une protéine présente dans le blé, l'orge et le seigle. |
| Colostrum | C'est un liquide laiteux libéré par les mammifères qui ont récemment accouché avant que la production de lait maternel ne commence. |
| Concentré | C'est la forme de protéine la moins transformée et dont la teneur en protéines varie de 40 à 90 % en poids. |
| Base de protéines sèches | Cela fait référence au pourcentage de « protéines pures » présentes dans un complément alimentaire après que l'eau qu'il contient est complètement éliminée par la chaleur. |
| Lactosérum sec | C'est le produit résultant du séchage du lactosérum frais qui a été pasteurisé et auquel rien n'a été ajouté comme conservateur. |
| Protéine d'œuf | C'est un mélange de protéines individuelles, notamment l'ovalbumine, l'ovomucoïde, l'ovoglobuline, la conalbumine, la vitelline et la vitellenine. |
| Émulsifiant | C'est un additif alimentaire qui facilite le mélange d'aliments qui ne sont pas miscibles entre eux, comme l'huile et l'eau. |
| Enrichissement | C'est le processus d'ajout de micronutriments perdus lors de la transformation du produit. |
| ERS | Service de recherche économique de l'USDA |
| Extrusion | C'est le processus consistant à forcer des ingrédients mélangés mous à travers une ouverture dans une plaque perforée ou une filière conçue pour produire la forme requise. L'aliment extrudé est ensuite coupé à une taille spécifique par des lames. |
| Fève | Également connue sous le nom de Faba, c'est un autre mot pour les haricots jaunes cassés. |
| FDA | Administration des aliments et des médicaments |
| Floconnage | C'est un processus dans lequel une céréale (comme le maïs, le blé ou le riz) est généralement réduite en gruaux, cuite avec des arômes et des sirops, puis pressée en flocons entre des rouleaux refroidis. |
| Agent moussant | C'est un ingrédient alimentaire qui permet de former ou de maintenir une dispersion uniforme d'une phase gazeuse dans un aliment liquide ou solide. |
| Restauration collective | Cela fait référence à la partie de l'industrie alimentaire qui comprend les entreprises, les institutions et les sociétés qui préparent des repas en dehors du domicile. Elle comprend les restaurants, les cantines scolaires et hospitalières, les opérations de restauration et de nombreux autres formats. |
| Fortification | C'est l'ajout délibéré de micronutriments qui ne s'y trouvent pas naturellement ou qui sont perdus lors de la transformation, pour améliorer la valeur nutritionnelle d'un produit alimentaire. |
| FSANZ | Normes alimentaires Australie Nouvelle-Zélande |
| FSIS | Service d'inspection et de sécurité alimentaire |
| FSSAI | Autorité de sécurité et de normes alimentaires de l'Inde |
| Agent gélifiant | C'est un ingrédient qui fonctionne comme stabilisant et épaississant pour assurer un épaississement sans rigidité par la formation d'un gel. |
| GES | Gaz à effet de serre |
| Gluten | C'est une famille de protéines présentes dans les céréales, notamment le blé, le seigle, l'épeautre et l'orge. |
| Chanvre | C'est une classe botanique de cultivars de Cannabis sativa cultivés spécifiquement à des fins industrielles ou médicinales. |
| Hydrolysat | C'est une forme de protéine fabriquée en exposant la protéine à des enzymes qui peuvent partiellement rompre les liaisons entre les acides aminés de la protéine et décomposer les grandes protéines complexes en morceaux plus petits. Son traitement la rend plus facile et plus rapide à digérer. |
| Hypoallergénique | Cela fait référence à une substance qui provoque moins de réactions allergiques. |
| Isolat | C'est la forme de protéine la plus pure et la plus transformée qui a subi une séparation pour obtenir une fraction protéique pure. Il contient généralement ≥ 90 % de protéines en poids. |
| Kératine | C'est une protéine qui aide à former les cheveux, les ongles et la couche externe de la peau. |
| Lactalbumine | C'est l'albumine contenue dans le lait et obtenue à partir du lactosérum. |
| Lactoferrine | C'est une glycoprotéine liant le fer présente dans le lait de la plupart des mammifères. |
| Lupin | Ce sont les graines de légumineuses jaunes du genre Lupinus. |
| Millénial | Également connu sous le nom de Génération Y ou Gen Y, il désigne les personnes nées entre 1981 et 1996. |
| Monogastrique | Cela fait référence à un animal avec un estomac à un seul compartiment. Les exemples de monogastriques comprennent les humains, la volaille, les porcs, les chevaux, les lapins, les chiens et les chats. La plupart des monogastriques sont généralement incapables de digérer beaucoup de matières alimentaires cellulosiques telles que les herbes. |
| MPC | Concentré de protéines de lait |
| MPI | Isolat de protéines de lait |
| MSPI | Isolat de protéines de soja méthylé |
| Mycoprotéine | La mycoprotéine est une forme de protéine unicellulaire, également connue sous le nom de protéine fongique, dérivée de champignons pour la consommation humaine. |
| Nutricosmétiques | C'est une catégorie de produits et d'ingrédients qui agissent comme des compléments nutritionnels pour prendre soin de la beauté naturelle de la peau, des ongles et des cheveux. |
| Ostéoporose | C'est une condition médicale dans laquelle les os deviennent fragiles et cassants en raison d'une perte de tissu, généralement à la suite de changements hormonaux ou d'une carence en calcium ou en vitamine D. |
| PDCAAS | Le score d'acides aminés corrigé de la digestibilité des protéines (PDCAAS) est une méthode d'évaluation de la qualité d'une protéine basée à la fois sur les besoins en acides aminés des humains et leur capacité à la digérer. |
| Consommation par habitant de protéines animales | C'est la quantité moyenne de protéines animales (telles que le lait, le lactosérum, la gélatine, le collagène et les protéines d'œuf) facilement disponible à la consommation par chaque personne dans une population réelle. |
| Consommation par habitant de protéines végétales | C'est la quantité moyenne de protéines végétales (telles que les protéines de soja, de blé, de pois, d'avoine et de chanvre) facilement disponible à la consommation par chaque personne dans une population réelle. |
| Quorn | C'est une protéine microbienne fabriquée à partir de mycoprotéine comme ingrédient, dans laquelle la culture fongique est séchée et mélangée avec de l'albumine d'œuf ou de la protéine de pomme de terre, qui agit comme liant, puis est ajustée en texture et pressée sous diverses formes. |
| Prêt à cuisiner (RTC) | Cela fait référence aux produits alimentaires qui comprennent tous les ingrédients, où une certaine préparation ou cuisson est requise selon un processus indiqué sur l'emballage. |
| Prêt à consommer (RTE) | Cela fait référence à un produit alimentaire préparé ou cuit à l'avance, sans cuisson ni préparation supplémentaire requise avant d'être consommé. |
| RTD | Prêt à boire |
| RTS | Prêt à servir |
| Graisse saturée | C'est un type de graisse dans lequel les chaînes d'acides gras n'ont que des liaisons simples. Elle est généralement considérée comme malsaine. |
| Saucisse | C'est un produit à base de viande fait de viande finement hachée et assaisonnée, qui peut être fraîche, fumée ou marinée et qui est ensuite généralement fourrée dans un boyau. |
| Seitan | C'est un substitut de viande végétal fabriqué à partir de gluten de blé. |
| Capsule molle | C'est une capsule à base de gélatine avec un remplissage liquide. |
| SPC | Concentré de protéines de soja |
| SPI | Isolat de protéines de soja |
| Spiruline | C'est une biomasse de cyanobactéries pouvant être consommée par les humains et les animaux. |
| Stabilisant | C'est un ingrédient ajouté aux produits alimentaires pour aider à maintenir ou améliorer leur texture d'origine, ainsi que leurs caractéristiques physiques et chimiques. |
| Supplémentation | C'est la consommation ou la fourniture de sources concentrées de nutriments ou d'autres substances destinées à compléter les nutriments dans l'alimentation et à corriger les carences nutritionnelles. |
| Texturant | C'est un type spécifique d'ingrédient alimentaire utilisé pour contrôler et modifier la sensation en bouche et la texture des produits alimentaires et des boissons. |
| Épaississant | C'est un ingrédient utilisé pour augmenter la viscosité d'un liquide ou d'une pâte et le rendre plus épais, sans modifier substantiellement ses autres propriétés. |
| Graisse trans | Également appelées acides gras trans-insaturés ou acides gras trans, c'est un type de graisse insaturée qui se produit naturellement en petites quantités dans la viande. |
| TSP | Protéine de soja texturée |
| TVP | Protéine végétale texturée |
| WPC | Concentré de protéines de lactosérum |
| WPI | Isolat de protéines de lactosérum |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Les variables clés quantifiables (sectorielles et exogènes) relatives au segment de produit spécifique et au pays sont sélectionnées à partir d'un groupe de variables et de facteurs pertinents sur la base d'une recherche documentaire et d'une revue de la littérature, ainsi que des contributions d'experts primaires. Ces variables sont ensuite confirmées par modélisation de régression (le cas échéant).
- Étape 2 : Construire un modèle de marché : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux données historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à tous les niveaux et fonctions pour générer une image holistique du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




