VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2021 - 2024 |
| Taille du Marché (2026) | 5.86 Milliards de dollars |
| Taille du Marché (2031) | 7.19 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.17 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché nord-américain des ingrédients protéiques végétaux par Mordor Intelligence
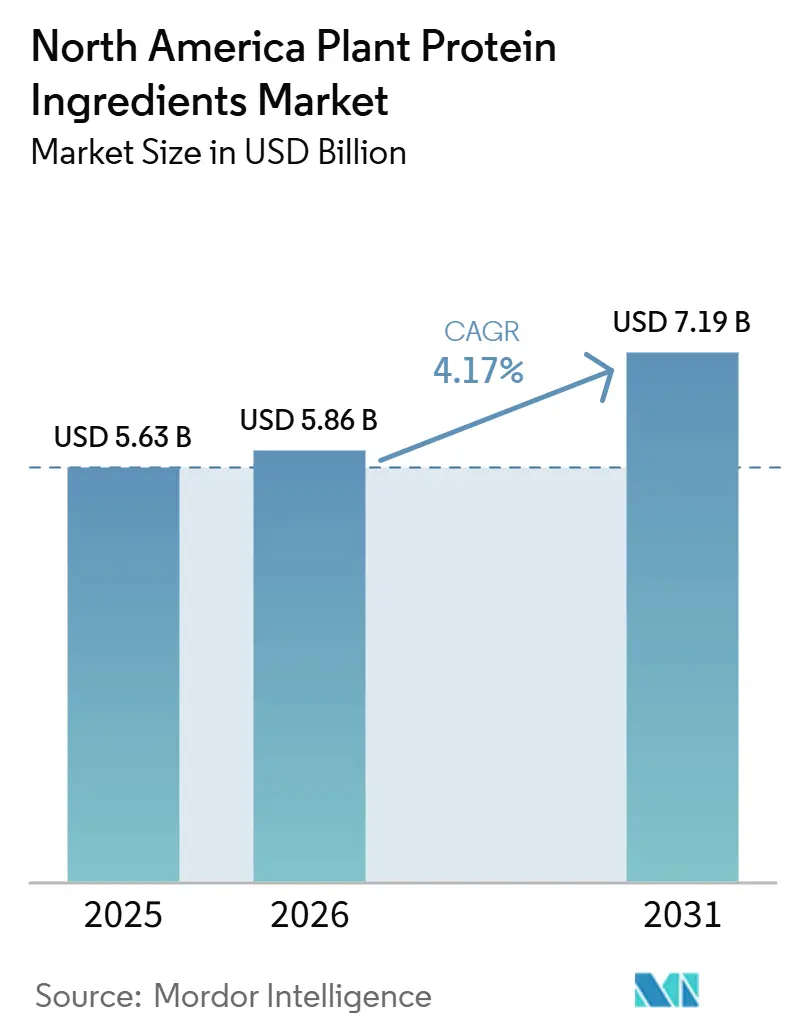
Le marché des ingrédients de protéines végétales en Amérique du Nord est évalué à 5,63 milliards USD en 2025, avec une projection à 5,86 milliards USD en 2026 et à 7,19 milliards USD d'ici 2031, progressant à un TCAC de 4,17 % de 2026 à 2031. Cette croissance témoigne de l'évolution du marché, passant d'une adoption de niche à une intégration plus large au sein du secteur régional de l'alimentation et de la nutrition. La reconnaissance croissante des protéines végétales en tant qu'alternatives fonctionnelles, durables et viables aux protéines d'origine animale constitue un facteur clé de cette tendance. La croissance du marché est influencée par une sensibilisation accrue à la santé et au bien-être, les consommateurs accordant une plus grande importance à l'apport en protéines pour le maintien musculaire, la satiété et les bénéfices à long terme pour la santé. Par ailleurs, la demande croissante d'ingrédients à étiquette propre, sans allergènes et sans produits laitiers incite les fabricants à innover et à reformuler leurs produits en utilisant des sources de protéines végétales. Ces facteurs soutiennent la demande tout au long de la chaîne de valeur et contribuent à une expansion régulière du marché.
Points Clés du Rapport
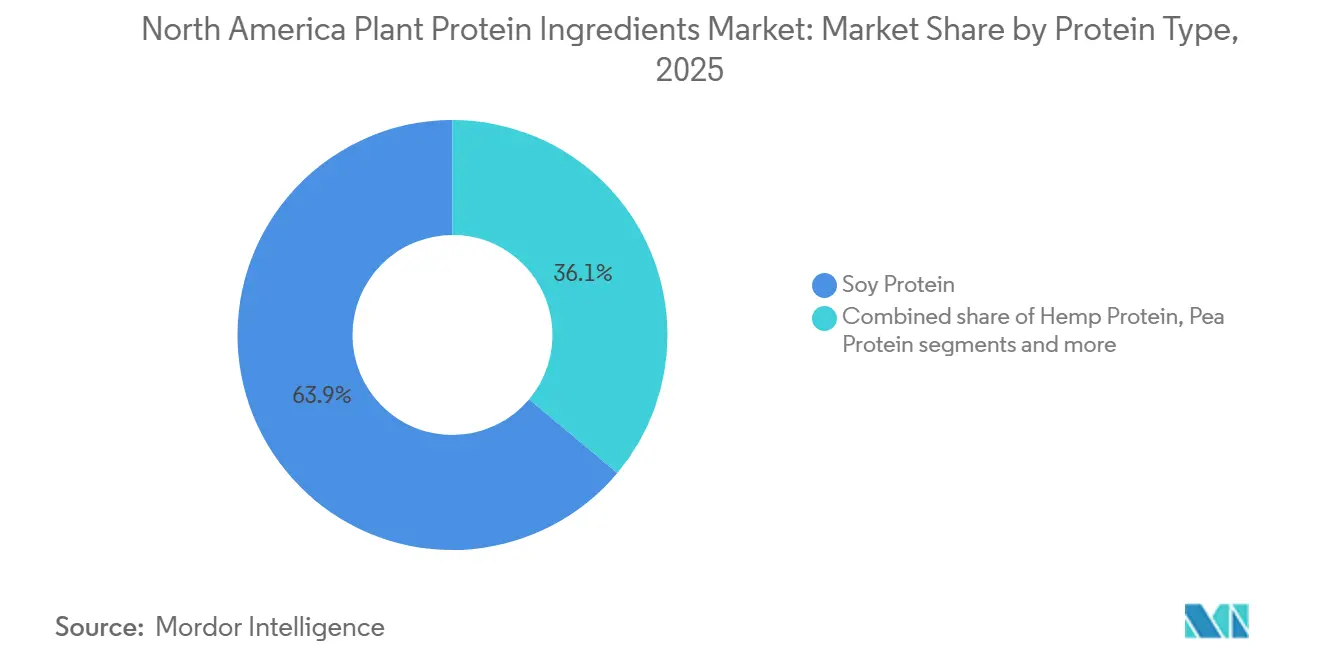
- Par type de protéine, la protéine de soja a détenu une part de revenus de 63,91 % en 2025 ; la protéine de chanvre devrait progresser à un TCAC de 5,43 % jusqu'en 2031.
- Par catégorie, les ingrédients de protéines végétales conventionnels ont représenté une part de revenus de 76,65 % en 2025 ; le segment biologique devrait croître à un TCAC de 6,54 % jusqu'en 2031.
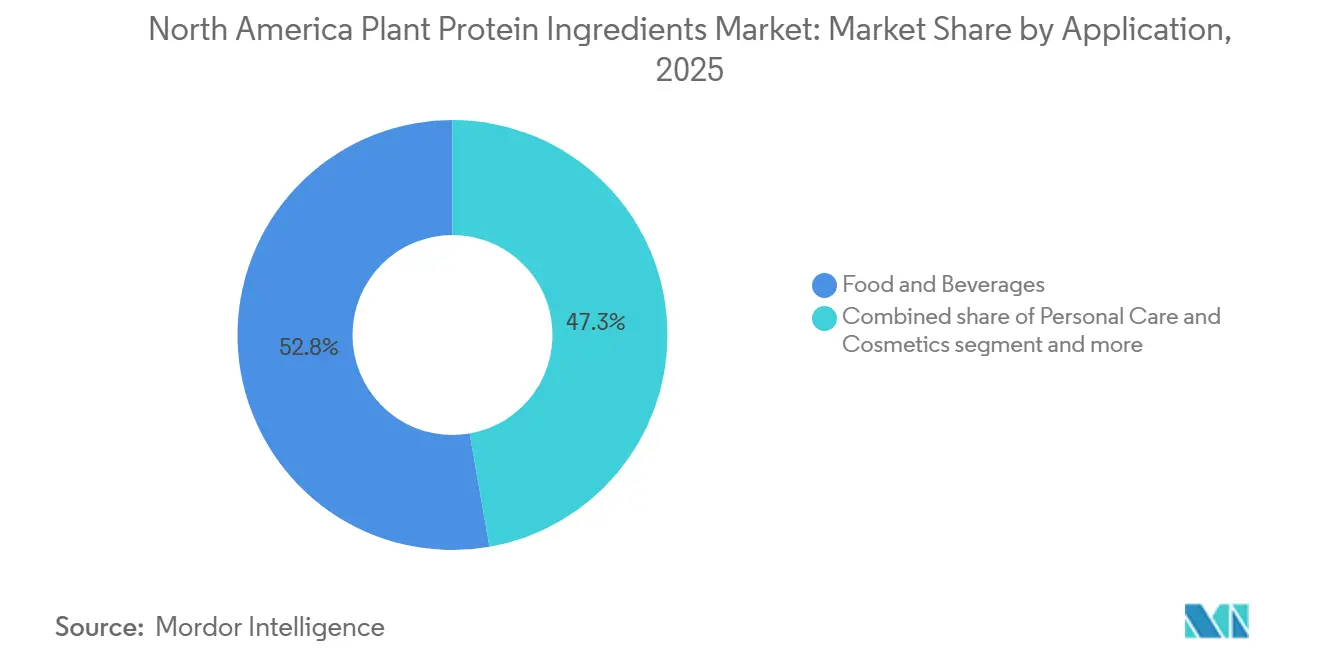
- Par application, les aliments et boissons ont représenté une part de 52,75 % en 2025 ; les compléments alimentaires devraient enregistrer la croissance la plus rapide avec un TCAC de 6,71 % jusqu'en 2031.
- Par zone géographique, les États-Unis ont représenté 82,73 % du marché des ingrédients de protéines végétales en Amérique du Nord en 2025 ; le Mexique devrait être le pays à la croissance la plus rapide, progressant à un TCAC de 5,86 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché des ingrédients de protéines végétales en Amérique du Nord*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Demande d'alternatives sans allergènes et sans produits laitiers | +1.2% | États-Unis, Canada | Moyen terme (2 à 4 ans) |
| Tendances en matière de nutrition sportive et de mode de vie actif | +0.9% | États-Unis, Mexique | Court terme (≤ 2 ans) |
| Préoccupations en matière de durabilité et d'environnement | +0.8% | Amérique du Nord (large) | Long terme (≥ 4 ans) |
| Avancées dans les technologies de transformation et de texturation | +0.7% | États-Unis, Canada | Moyen terme (2 à 4 ans) |
| Préférence pour les ingrédients à étiquette propre et naturels | +0.6% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Expansion dans les aliments et boissons fonctionnels | +0.5% | États-Unis, Mexique, Canada | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande d'alternatives sans allergènes et sans produits laitiers
La demande d'alternatives sans allergènes et sans produits laitiers constitue un moteur important du marché des ingrédients de protéines végétales en Amérique du Nord. Les consommateurs recherchent de plus en plus des sources de protéines qui évitent les allergènes courants tels que le lait, les œufs et le lactose. Les protéines végétales, notamment la protéine de pois, de riz, de chanvre et d'autres, sont largement reconnues comme des options hypoallergéniques et sans produits laitiers, ce qui les rend attrayantes pour les personnes souffrant de sensibilités alimentaires et pour les marques promouvant une nutrition inclusive. Cette tendance est renforcée par la prévalence croissante des allergies alimentaires dans la région. Selon les Centres pour le contrôle et la prévention des maladies (CDC), en 2024, environ 7 % des adultes et 5 % des enfants aux États-Unis étaient affectés par au moins une allergie alimentaire[1]. Cette incidence croissante a renforcé l'intérêt des fabricants pour les ingrédients de protéines végétales favorisant l'étiquetage sans allergènes, la substitution des produits laitiers et l'accessibilité élargie aux consommateurs, stimulant ainsi la croissance du marché.
Tendances en matière de nutrition sportive et de mode de vie actif
La nutrition sportive et les modes de vie actifs stimulent la croissance du marché nord-américain des ingrédients protéiques végétaux, les consommateurs soucieux de leur forme physique accordant de plus en plus d'importance aux options nutritionnelles riches en protéines, à étiquette propre et à base végétale. Les protéines végétales gagnent en popularité auprès des athlètes et des personnes physiquement actives en raison de leur compatibilité avec les régimes végétaliens, flexitariens et sans produits laitiers, ainsi que de leurs avantages perçus en termes de meilleure digestibilité et de réduction des inconforts gastro-intestinaux par rapport à certaines protéines animales. L'intérêt croissant pour la musculation, les sports d'endurance et les modes de vie axés sur le bien-être a encore stimulé la demande de produits protéiques végétaux conçus pour la récupération musculaire, l'énergie durable et la performance globale. De plus, les avancées dans l'équilibrage des acides aminés, la solubilité et les technologies de masquage des arômes ont renforcé la position des protéines végétales en tant qu'alternatives viables au lactosérum, soutenant leur adoption croissante sur le marché de la nutrition sportive et favorisant une croissance soutenue.
Préoccupations en matière de durabilité et d'environnement
Les préoccupations en matière de durabilité et d'environnement influencent de plus en plus les fabricants alimentaires et les consommateurs à privilégier des ingrédients à faible impact environnemental. Les protéines végétales sont largement reconnues comme plus durables que les protéines d'origine animale en raison de leur utilisation significativement moindre des terres, de leur consommation d'eau réduite et de leurs émissions de gaz à effet de serre plus faibles tout au long de la chaîne de valeur. Cette préférence croissante est renforcée par les engagements de durabilité des grandes entreprises agroalimentaires. Par exemple, Cargill, Incorporated s'est fixé l'objectif ambitieux de promouvoir des pratiques d'agriculture régénératrice sur 10 millions d'acres de terres agricoles nord-américaines d'ici 2030. Cette initiative souligne les efforts à l'échelle du secteur pour améliorer la santé des sols, renforcer la biodiversité et assurer la résilience à long terme des cultures. Ces mesures proactives renforcent les références en matière de durabilité des chaînes d'approvisionnement en protéines végétales, favorisant une adoption accrue par les fabricants d'ingrédients et les producteurs alimentaires en aval qui cherchent à répondre aux attentes environnementales et des consommateurs.
Avancées dans les technologies de transformation et de texturation
Les avancées dans les technologies de transformation et de texturation stimulent la croissance du marché nord-américain des ingrédients protéiques végétaux en améliorant la fonctionnalité, les attributs sensoriels et la gamme d'applications des protéines végétales. Des techniques telles que l'extrusion à haute humidité, le traitement par cellule de cisaillement, le fractionnement de précision et la modification enzymatique ont amélioré la solubilité des protéines, la capacité de rétention d'eau et la texture fibreuse, permettant une imitation plus fidèle des propriétés des protéines animales. Ces innovations atténuent également les arômes indésirables et la variabilité des matières premières végétales, conduisant à une plus grande cohérence de formulation et à une meilleure acceptation par les consommateurs. À mesure que l'efficacité de transformation et les performances des produits progressent, les fabricants sont de plus en plus en mesure d'incorporer des ingrédients protéiques végétaux dans une gamme plus large de formulations à l'échelle commerciale, consolidant leur position en tant qu'alternatives protéiques compétitives sur le marché nord-américain.
Analyse de l'impact des freins du marché des ingrédients de protéines végétales en Amérique du Nord*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Défis liés au goût et aux arômes | -0.6% | États-Unis, Canada, Mexique | Court terme (≤ 2 ans) |
| Coûts de production et de transformation plus élevés | -0.5% | États-Unis, Canada | Moyen terme (2 à 4 ans) |
| Perturbations de la chaîne d'approvisionnement et dépendance aux matières premières | -0.4% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Exigences réglementaires strictes | -0.3% | États-Unis, Canada, Mexique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Défis liés au goût et aux arômes
Les défis liés au goût et aux arômes demeurent un frein important sur le marché nord-américain des ingrédients protéiques végétaux. Les notes légumineuses, herbacées et amères, inhérentes aux protéines de pois, de soja et de chanvre, continuent de limiter une acceptation plus large par les consommateurs. Ces arômes indésirables sont particulièrement problématiques dans les produits à pH neutre et légèrement aromatisés, où les possibilités de masquer efficacement les caractéristiques sensorielles indésirables sont moindres. Malgré les avancées dans les techniques de transformation et les technologies de masquage des arômes, l'amertume résiduelle et les notes végétales persistent, affectant négativement la texture en bouche et l'arrière-goût. Cela entraîne souvent une satisfaction réduite des consommateurs et des taux de rachat plus faibles. Par conséquent, les limitations liées au goût et aux arômes continuent de constituer un obstacle critique à l'adoption plus large des ingrédients protéiques végétaux, en particulier dans les formulations de produits à étiquette propre, peu sucrés et axés sur la santé.
Coûts de production et de transformation plus élevés
Les coûts de production et de transformation plus élevés constituent un frein important sur le marché nord-américain des ingrédients protéiques végétaux. Ces coûts sont liés à la complexité des procédés tels que l'extraction, l'isolement et le raffinage des protéines. Les méthodes avancées, notamment le fractionnement par voie humide, le traitement enzymatique et l'extrusion à haute humidité, nécessitent des investissements en capital considérables, une consommation d'énergie importante et une expertise technique, entraînant des coûts de fabrication plus élevés par rapport aux sources de protéines traditionnelles. De plus, l'amélioration du goût, de la fonctionnalité et de la cohérence implique souvent plusieurs étapes de transformation, augmentant encore les dépenses. Ces coûts élevés peuvent réduire la compétitivité des prix et freiner l'adoption, en particulier pour les ingrédients protéiques végétaux émergents et de spécialité, limitant ainsi une pénétration plus large du marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de protéine :
le chanvre mène la croissance dans un contexte de domination du sojaLa protéine de soja a dominé le marché des ingrédients de protéines végétales en Amérique du Nord et a détenu une part de 63,91 % en 2025. Cette domination est attribuée à sa forte disponibilité en approvisionnement, à une infrastructure de transformation bien établie et à une fonctionnalité polyvalente dans les applications alimentaires et de boissons. La protéine de soja demeure la protéine végétale commercialement la plus mature de la région, largement utilisée dans les analogues de viande, les produits de boulangerie, les snacks, les boissons et la nutrition sportive en raison de sa haute teneur en protéines, de son profil complet en acides aminés et de son évolutivité rentable. Sa position de leader est également soutenue par une production nationale robuste de graines de soja, garantissant une disponibilité constante des matières premières et la stabilité de la chaîne d'approvisionnement. Par exemple, selon le Département de l'Agriculture des États-Unis (USDA), la production de graines de soja aux États-Unis a atteint 119,04 millions de tonnes métriques en 2024/2025, contre 113,27 millions de tonnes métriques en 2023/2024, soulignant une forte production agricole qui soutient la fabrication d'ingrédients à base de protéines de soja[2].
La protéine de chanvre devrait croître à un TCAC de 5,43 % jusqu'en 2031, marquant la croissance la plus rapide parmi tous les types de protéines végétales en Amérique du Nord. Cette croissance est portée par la demande croissante des consommateurs pour des protéines à étiquette propre, peu transformées et à haute densité nutritionnelle. La protéine de chanvre offre une combinaison favorable de protéines végétales, de fibres alimentaires, d'acides gras oméga-3 et oméga-6, ainsi que de micronutriments essentiels. De plus, la protéine de chanvre est naturellement exempte des principaux allergènes, ce qui en fait un choix attrayant pour les formulations sans allergènes. Les avancées dans les technologies de broyage et de traitement à froid ont encore amélioré le goût, la solubilité et la fonctionnalité de la protéine de chanvre, permettant son application plus large dans les catégories courantes d'aliments et de boissons.



Par catégorie :
le biologique progresse à mesure que la premiumisation s'accélèreLes protéines végétales conventionnelles représentaient 76,65 % du marché nord-américain des ingrédients protéiques végétaux en 2025, soulignant leur adoption généralisée dans la région. Cette domination est attribuée à la forte disponibilité des cultures conventionnelles, à une infrastructure agricole et de transformation bien établie, ainsi qu'à des caractéristiques de qualité et de performance constantes qui soutiennent la production d'ingrédients à grande échelle. Ces protéines bénéficient de rendements plus élevés, de procédés d'extraction standardisés et d'un approvisionnement fiable tout au long de l'année, permettant aux fabricants de répondre efficacement à une demande en grande quantité. De plus, les avancées dans les technologies de transformation ont amélioré la fonctionnalité, le goût et la polyvalence des protéines végétales conventionnelles, consolidant leur préférence auprès des fournisseurs d'ingrédients et des fabricants alimentaires.
Les variantes de protéines végétales biologiques devraient croître à un TCAC de 6,54 % jusqu'en 2031 sur le marché nord-américain des ingrédients protéiques végétaux, ce qui en fait la catégorie à la croissance la plus rapide. Cette croissance est portée par la demande croissante des consommateurs pour des ingrédients à étiquette propre, non-OGM et certifiés biologiques, associée à une sensibilisation accrue aux pratiques agricoles durables et à la réduction des intrants chimiques. Les protéines biologiques sont perçues comme plus pures, plus traçables et plus respectueuses de l'environnement, s'alignant sur l'évolution des valeurs des consommateurs et des stratégies de marque. De plus, les améliorations des rendements des cultures biologiques, des processus de certification et de la transparence de la chaîne d'approvisionnement renforcent la fiabilité et la cohérence de l'approvisionnement en protéines biologiques.
Par application :
les compléments alimentaires progressent rapidement tandis que l'alimentation et les boissons arrivent à maturitéLes applications alimentaires et de boissons représentaient 52,75 % de la demande nord-américaine en ingrédients protéiques végétaux en 2025, soulignant leur rôle important dans la stimulation de la consommation globale du marché. Cette part substantielle est attribuée à l'intégration généralisée des protéines végétales dans les systèmes alimentaires quotidiens. Les fabricants se concentrent de plus en plus sur la fortification en protéines, la reformulation et l'amélioration nutritionnelle des produits grand public. La préférence croissante des consommateurs pour les régimes à base végétale, les produits à étiquette propre et les formulations riches en protéines a encouragé les marques alimentaires et de boissons à utiliser les protéines végétales comme composants fonctionnels et nutritionnels essentiels plutôt que comme ajouts de niche. De plus, les avancées dans les technologies de masquage des arômes, de solubilité et de texturation ont amélioré les attributs sensoriels des protéines végétales, facilitant leur acceptation plus large dans les formulations alimentaires et de boissons conventionnelles.
Les compléments alimentaires devraient croître à un TCAC de 6,71 % jusqu'en 2031, ce qui en fait le segment d'application à la croissance la plus rapide sur le marché nord-américain des ingrédients protéiques végétaux. Cette croissance est portée par l'intérêt croissant des consommateurs pour la santé préventive, la forme physique et la nutrition personnalisée, ainsi que par l'acceptation croissante des protéines végétales comme alternatives viables aux sources d'origine animale. Les protéines végétales gagnent en popularité dans les compléments alimentaires en raison de leur digestibilité perçue, de leurs propriétés sans allergènes et de leur compatibilité avec les préférences végétalienne et à étiquette propre. De plus, les avancées dans les isolats de protéines, les hydrolysats et les technologies de masquage des arômes ont amélioré le goût, la miscibilité et la biodisponibilité, renforçant la satisfaction des consommateurs et la fidélisation. L'influence croissante de la nutrition sportive, l'accent mis par la population vieillissante sur le maintien musculaire et les tendances de supplémentation liées au mode de vie continuent de soutenir une forte croissance de la demande pour les produits à base de protéines végétales.

Analyse géographique
En 2025, les États-Unis représentaient 82,73 % du marché des ingrédients protéiques végétaux en Amérique du Nord, soulignant leur rôle significatif dans la chaîne d'approvisionnement en protéines de la région. Cette domination est attribuée à la forte concentration d'installations de trituration de graines oléagineuses dans le Midwest, soutenue par une vaste culture du soja et des systèmes de transformation intégrés. Le pays bénéficie également d'une infrastructure d'extrusion et de texturation bien établie, permettant une production efficace d'isolats de protéines, de concentrés et de protéines texturées à l'échelle commerciale. De plus, un cadre réglementaire autorisant des allégations de santé qualifiées favorise l'innovation et facilite l'adoption sur le marché des ingrédients protéiques végétaux, consolidant davantage la position de leadership des États-Unis.
Le Mexique devrait croître à un CAGR de 5,86 % jusqu'en 2031, ce qui en fait le marché à la croissance la plus rapide dans le secteur des ingrédients protéiques végétaux en Amérique du Nord. Cette croissance est portée par la délocalisation à proximité des opérations de transformation alimentaire et de fabrication d'ingrédients, à mesure que les entreprises mondiales et régionales étendent leur présence sur le marché. La hausse des revenus de la classe moyenne et l'intérêt croissant des consommateurs pour les produits alimentaires riches en nutriments et enrichis stimulent davantage la demande d'ingrédients protéiques végétaux. Les améliorations des capacités de transformation nationales et l'intégration de la chaîne d'approvisionnement transfrontalière continuent de positionner le Mexique comme un pôle de croissance attractif.
Le Canada progresse régulièrement sur le marché des ingrédients protéiques végétaux, soutenu par l'évolution des préférences alimentaires et de solides capacités agricoles. Une tendance croissante vers la nutrition à base de plantes est observable dans diverses tranches d'âge, renforçant la demande à long terme. Par exemple, selon l'Enquête sur la santé dans les collectivités canadiennes (ESCC), en 2025, environ 36 % de l'apport quotidien en protéines des enfants canadiens âgés de 9 à 18 ans provenait de sources végétales, indiquant une acceptation croissante des protéines végétales dès le jeune âge[3]. Cette tendance, combinée à la force du Canada dans la production de légumineuses et de graines oléagineuses, continue de renforcer sa position au sein du marché régional des ingrédients protéiques végétaux.
Paysage concurrentiel
Concentration du Marché
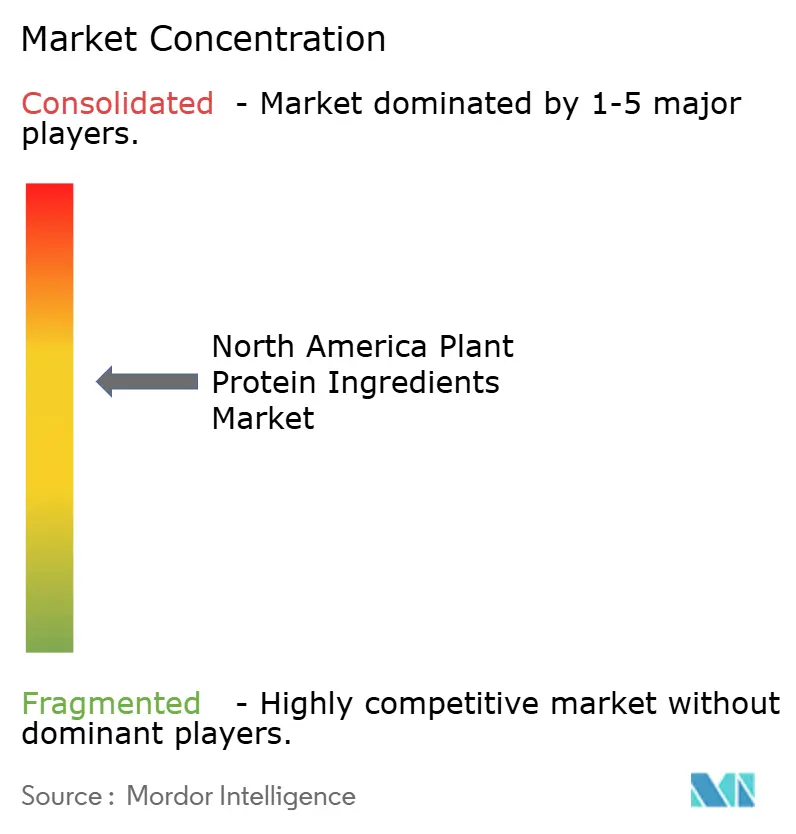
Le marché nord-américain des ingrédients protéiques végétaux est modérément concentré, avec une combinaison de grandes entreprises agroalimentaires et de sociétés d'ingrédients spécialisées qui façonnent l'environnement concurrentiel. Les acteurs clés du marché comprennent Archer Daniels Midland Company, Bunge Global SA, Cargill, Incorporated, Glanbia PLC et Ingredion Incorporated. Ces entreprises s'appuient sur des positions financières solides, de vastes réseaux d'approvisionnement mondiaux et des relations clients établies pour servir à la fois les grands fabricants alimentaires et les marques de nutrition spécialisées dans la région.
L'intégration verticale reste la principale stratégie concurrentielle sur le marché. La propriété d'actifs tout au long du processus de trituration, de raffinage et de transformation des ingrédients en aval permet aux entreprises de capturer de la valeur tout au long de la chaîne d'approvisionnement. Les opérations intégrées, qui comprennent l'approvisionnement en oléagineux, l'extraction des protéines, le fractionnement et la vente d'ingrédients, offrent des efficacités de coûts, garantissent la fiabilité de l'approvisionnement et améliorent le contrôle de la qualité. Cette structure facilite également la mise à l'échelle rapide de nouveaux formats de protéines et de variantes fonctionnelles, donnant aux acteurs établis un avantage concurrentiel sur les concurrents plus petits et moins intégrés.
Des opportunités dans des espaces non exploités émergent au-delà des protéines de soja et de pois traditionnelles, favorisant une concurrence axée sur l'innovation. Les principaux domaines de croissance comprennent les protéines dérivées de la fermentation, l'hydrolyse enzymatique pour améliorer le goût et la digestibilité, et de nouvelles sources de protéines telles que la lentille d'eau et les algues. Ces alternatives réduisent la dépendance aux terres agricoles conventionnelles et aux cycles de cultures saisonnières. Les startups et les partenariats stratégiques investissent de plus en plus dans ces technologies, signalant un glissement progressif vers la diversification et les plateformes protéiques de nouvelle génération au sein du paysage de marché par ailleurs consolidé.
Leaders du secteur nord-américain des ingrédients protéiques végétaux
-
Archer Daniels Midland Company
-
Bunge Global SA
-
Cargill, Incorporated
-
Glanbia PLC
-
Ingredion Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Ingrédients Protéiques Végétaux en Amérique du Nord Entreprises couvertes dans ce rapport
- Archer Daniels Midland Company
- Bunge Global SA
- Cargill, Incorporated
- Glanbia PLC
- Farbest-Tallman Foods Corporation
- Ingredion Incorporated
- CHS Inc.
- International Flavors & Fragrances Inc.
- Kerry Group PLC
- MGP Ingredients Inc.
- Roquette Freres
- Sudzucker Group (BENEO)
- The Scoular Company
- Axiom Foods
- PURIS Proteins
- Cosucra Groupe Warcoing
- Burcon NutraScience
- Tate & Lyle PLC
- AGT Food & Ingredients
- Givaudan (Plant Attitude)
Développements industriels récents dans Marché des Ingrédients Protéiques Végétaux en Amérique du Nord
- Mai 2025 : Bunge a investi 484 millions EUR dans une installation de protéines de soja située à Morristown, Indiana. La nouvelle installation traitera 4,5 millions de boisseaux supplémentaires de graines de soja par an.
- Février 2025 : Nepra Foods a lancé une protéine de chanvre haute performance adaptée à la pâtisserie sans œufs. Ce produit innovant offre une protéine complète, des avantages sans allergènes, une durabilité améliorée et constitue un substitut fiable aux œufs.
- Janvier 2025 : Axiom Foods a lancé Vegotein N Neutral, un ingrédient protéique à base de pois, pour répondre à la demande croissante de protéines de pois sur le marché. Le produit présente une concentration en protéines de 80 % et est entièrement digestible. Il est dérivé de pois jaunes non-OGM cultivés en Amérique du Nord.
Périmètre du rapport sur le marché nord-américain des ingrédients protéiques végétaux
La protéine végétale est une protéine dérivée des plantes, présente dans des sources telles que les légumineuses, les noix, les graines, les céréales et les produits à base de soja, servant de nutriment essentiel pour les fonctions corporelles. Le marché nord-américain des protéines végétales est segmenté par type de protéine, catégorie, application et géographie. Par type de protéine, le marché est segmenté en protéine de chanvre, protéine de pois, protéine de pomme de terre, protéine de riz, protéine de soja, protéine de blé et autres. Par catégorie, le marché est segmenté en conventionnel et biologique. Par application, le marché est segmenté en alimentation animale, alimentation et boissons, soins personnels et cosmétiques, et compléments alimentaires. Par géographie, le marché est segmenté en États-Unis, Canada, Mexique et reste de l'Amérique du Nord. Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (tonnes).
Aperçu de la segmentation
Par type de protéine
| Protéine de chanvre |
| Protéine de pois |
| Protéine de pomme de terre |
| Protéine de riz |
| Protéine de soja |
| Protéine de blé |
| Autres protéines végétales |
Par catégorie
| Conventionnel |
| Biologique |
Par application
| Alimentation animale | |
| Alimentation et boissons | Boulangerie |
| Boissons | |
| Céréales de petit-déjeuner | |
| Condiments/Sauces | |
| Confiserie | |
| Produits laitiers et alternatives aux produits laitiers | |
| Produits alimentaires prêts à consommer/prêts à cuisiner | |
| Autres | |
| Soins personnels et cosmétiques | |
| Compléments alimentaires |
Par géographie
| États-Unis |
| Canada |
| Mexique |
| Reste de l'Amérique du Nord |
| Par type de protéine | Protéine de chanvre | |
| Protéine de pois | ||
| Protéine de pomme de terre | ||
| Protéine de riz | ||
| Protéine de soja | ||
| Protéine de blé | ||
| Autres protéines végétales | ||
| Par catégorie | Conventionnel | |
| Biologique | ||
| Par application | Alimentation animale | |
| Alimentation et boissons | Boulangerie | |
| Boissons | ||
| Céréales de petit-déjeuner | ||
| Condiments/Sauces | ||
| Confiserie | ||
| Produits laitiers et alternatives aux produits laitiers | ||
| Produits alimentaires prêts à consommer/prêts à cuisiner | ||
| Autres | ||
| Soins personnels et cosmétiques | ||
| Compléments alimentaires | ||
| Par géographie | États-Unis | |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
Définition du marché
- Utilisateur final - Le marché des ingrédients protéiques fonctionne sur une base B2B. Les fabricants d'aliments, de boissons, de compléments alimentaires, d'alimentation animale et de soins personnels et cosmétiques sont considérés comme les utilisateurs finaux dans le marché étudié. Le périmètre exclut les fabricants qui achètent du lactosérum liquide/sec pour l'utiliser comme agent liant, épaississant ou pour d'autres applications non protéiques.
- Taux de pénétration - Le taux de pénétration est défini comme le pourcentage du volume du marché des utilisateurs finaux enrichis en protéines par rapport au volume global du marché des utilisateurs finaux.
- Teneur moyenne en protéines - La teneur moyenne en protéines est la teneur moyenne en protéines présente pour 100 g de produit fabriqué par toutes les entreprises utilisatrices finales considérées dans le périmètre de ce rapport.
- Volume du marché des utilisateurs finaux - Le volume du marché des utilisateurs finaux est le volume consolidé de tous les types et formes de produits des utilisateurs finaux dans le pays ou la région.
| Mot-clé | Définition |
|---|---|
| Alpha-lactalbumine (α-Lactalbumine) | C'est une protéine qui régule la production de lactose dans le lait de presque toutes les espèces de mammifères. |
| Acide aminé | C'est un composé organique qui contient à la fois des groupes fonctionnels aminés et acides carboxyliques, nécessaires à la synthèse des protéines corporelles et d'autres composés azotés importants, tels que la créatine, les hormones peptidiques et certains neurotransmetteurs. |
| Blanchiment | C'est le processus consistant à chauffer brièvement des légumes à la vapeur ou à l'eau bouillante. |
| BRC | Consortium britannique du commerce de détail |
| Améliorant de pain | C'est un mélange à base de farine composé de plusieurs ingrédients aux propriétés fonctionnelles spécifiques, conçu pour modifier les caractéristiques de la pâte et conférer des attributs de qualité au pain. |
| BSF | Mouche soldat noire |
| Caséinate | C'est une substance produite en ajoutant un alcali à la caséine acide, un dérivé de la caséine. |
| Maladie cœliaque | La maladie cœliaque est une réaction immunitaire à l'ingestion de gluten, une protéine présente dans le blé, l'orge et le seigle. |
| Colostrum | C'est un liquide laiteux sécrété par les mammifères qui viennent de donner naissance, avant le début de la production de lait maternel. |
| Concentré | C'est la forme de protéine la moins transformée, avec une teneur en protéines allant de 40 à 90 % en poids. |
| Base de protéines sèches | Cela désigne le pourcentage de « protéines pures » présentes dans un complément alimentaire après élimination complète de l'eau par la chaleur. |
| Lactosérum sec | C'est le produit résultant du séchage du lactosérum frais qui a été pasteurisé et auquel aucun conservateur n'a été ajouté. |
| Protéine d'œuf | C'est un mélange de protéines individuelles, notamment l'ovalbumine, l'ovomucoïde, l'ovoglobuline, la conalbumine, la vitelline et la vitellenine. |
| Émulsifiant | C'est un additif alimentaire qui facilite le mélange d'aliments non miscibles entre eux, tels que l'huile et l'eau. |
| Enrichissement | C'est le processus d'ajout de micronutriments perdus lors de la transformation du produit. |
| ERS | Service de recherche économique de l'USDA |
| Extrusion | C'est le processus consistant à forcer des ingrédients mélangés et ramollis à travers une ouverture dans une plaque perforée ou une filière conçue pour produire la forme requise. L'aliment extrudé est ensuite découpé à une taille spécifique par des lames. |
| Fève | Également connue sous le nom de Faba, c'est un autre terme pour les pois cassés jaunes. |
| FDA | Administration des aliments et des médicaments |
| Floconnage | C'est un processus dans lequel une céréale (comme le maïs, le blé ou le riz) est généralement réduite en gruaux, cuite avec des arômes et des sirops, puis pressée en flocons entre des rouleaux refroidis. |
| Agent moussant | C'est un ingrédient alimentaire qui permet de former ou de maintenir une dispersion uniforme d'une phase gazeuse dans un aliment liquide ou solide. |
| Restauration collective | Cela désigne la partie de l'industrie alimentaire qui comprend les entreprises, les institutions et les sociétés qui préparent des repas en dehors du domicile. Elle comprend les restaurants, les cantines scolaires et hospitalières, les opérations de restauration et de nombreux autres formats. |
| Fortification | C'est l'ajout délibéré de micronutriments qui ne sont pas naturellement présents dans les aliments ou qui sont perdus lors de la transformation, afin d'améliorer la valeur nutritionnelle d'un produit alimentaire. |
| FSANZ | Normes alimentaires Australie Nouvelle-Zélande |
| FSIS | Service d'inspection de la sécurité alimentaire |
| FSSAI | Autorité de sécurité et de normes alimentaires de l'Inde |
| Agent gélifiant | C'est un ingrédient qui fonctionne comme stabilisant et épaississant pour fournir une épaisseur sans rigidité par la formation d'un gel. |
| GES | Gaz à effet de serre |
| Gluten | C'est une famille de protéines présentes dans les céréales, notamment le blé, le seigle, l'épeautre et l'orge. |
| Chanvre | C'est une classe botanique de cultivars de Cannabis sativa cultivés spécifiquement à des fins industrielles ou médicinales. |
| Hydrolysate | C'est une forme de protéine fabriquée en exposant la protéine à des enzymes qui peuvent partiellement rompre les liaisons entre les acides aminés de la protéine et décomposer les grandes protéines complexes en fragments plus petits. Sa transformation la rend plus facile et plus rapide à digérer. |
| Hypoallergénique | Cela désigne une substance qui provoque moins de réactions allergiques. |
| Isolat | C'est la forme de protéine la plus pure et la plus transformée, qui a subi une séparation pour obtenir une fraction protéique pure. Elle contient généralement ≥ 90 % de protéines en poids. |
| Kératine | C'est une protéine qui contribue à la formation des cheveux, des ongles et de la couche externe de la peau. |
| Lactalbumine | C'est l'albumine contenue dans le lait et obtenue à partir du lactosérum. |
| Lactoferrine | C'est une glycoprotéine liant le fer présente dans le lait de la plupart des mammifères. |
| Lupin | Ce sont les graines légumineuses jaunes du genre Lupinus. |
| Millénial | Également connu sous le nom de Génération Y ou Gen Y, il désigne les personnes nées entre 1981 et 1996. |
| Monogastrique | Cela désigne un animal avec un estomac à un seul compartiment. Les exemples de monogastriques comprennent les humains, la volaille, les porcs, les chevaux, les lapins, les chiens et les chats. La plupart des monogastriques sont généralement incapables de digérer une grande quantité de matières cellulosiques telles que les herbes. |
| MPC | Concentré de protéines de lait |
| MPI | Isolat de protéines de lait |
| MSPI | Isolat de protéines de soja méthylé |
| Mycoprotéine | La mycoprotéine est une forme de protéine unicellulaire, également connue sous le nom de protéine fongique, dérivée de champignons pour la consommation humaine. |
| Nutricosmétiques | C'est une catégorie de produits et d'ingrédients qui agissent comme des compléments nutritionnels pour prendre soin de la beauté naturelle de la peau, des ongles et des cheveux. |
| Ostéoporose | C'est une condition médicale dans laquelle les os deviennent fragiles et cassants en raison d'une perte de tissu osseux, généralement due à des changements hormonaux ou à une carence en calcium ou en vitamine D. |
| PDCAAS | Le score d'acides aminés corrigé de la digestibilité des protéines (PDCAAS) est une méthode d'évaluation de la qualité d'une protéine basée à la fois sur les besoins en acides aminés des humains et sur leur capacité à la digérer. |
| Consommation par habitant de protéines animales | C'est la quantité moyenne de protéines animales (telles que le lait, le lactosérum, la gélatine, le collagène et les protéines d'œuf) disponible pour la consommation par chaque personne dans une population réelle. |
| Consommation par habitant de protéines végétales | C'est la quantité moyenne de protéines végétales (telles que les protéines de soja, de blé, de pois, d'avoine et de chanvre) disponible pour la consommation par chaque personne dans une population réelle. |
| Quorn | C'est une protéine microbienne fabriquée à partir de mycoprotéine comme ingrédient, dans laquelle la culture fongique est séchée et mélangée avec de l'albumine d'œuf ou de la protéine de pomme de terre, qui sert de liant, puis la texture est ajustée et pressée sous diverses formes. |
| Prêt à cuisiner | Cela désigne les produits alimentaires qui comprennent tous les ingrédients, où une certaine préparation ou cuisson est requise selon un processus indiqué sur l'emballage. |
| Prêt à consommer | Cela désigne un produit alimentaire préparé ou cuisiné à l'avance, ne nécessitant aucune cuisson ou préparation supplémentaire avant d'être consommé. |
| RTD | Prêt à boire |
| RTS | Prêt à servir |
| Graisses saturées | C'est un type de graisse dans lequel les chaînes d'acides gras ne comportent que des liaisons simples. Elle est généralement considérée comme mauvaise pour la santé. |
| Saucisse | C'est un produit carné composé de viande finement hachée et assaisonnée, qui peut être fraîche, fumée ou marinée, et qui est généralement ensuite fourrée dans un boyau. |
| Seitan | C'est un substitut de viande à base végétale fabriqué à partir de gluten de blé. |
| Capsule molle | C'est une capsule à base de gélatine avec un remplissage liquide. |
| SPC | Concentré de protéines de soja |
| SPI | Isolat de protéines de soja |
| Spiruline | C'est une biomasse de cyanobactéries pouvant être consommée par les humains et les animaux. |
| Stabilisant | C'est un ingrédient ajouté aux produits alimentaires pour aider à maintenir ou à améliorer leur texture d'origine ainsi que leurs caractéristiques physiques et chimiques. |
| Supplémentation | C'est la consommation ou la fourniture de sources concentrées de nutriments ou d'autres substances destinées à compléter les nutriments dans l'alimentation et à corriger les carences nutritionnelles. |
| Texturant | C'est un type spécifique d'ingrédient alimentaire utilisé pour contrôler et modifier la sensation en bouche et la texture des produits alimentaires et des boissons. |
| Épaississant | C'est un ingrédient utilisé pour augmenter la viscosité d'un liquide ou d'une pâte et le rendre plus épais, sans modifier substantiellement ses autres propriétés. |
| Graisses trans | Également appelées acides gras trans-insaturés ou acides gras trans, c'est un type de graisse insaturée qui se produit naturellement en petites quantités dans la viande. |
| TSP | Protéine de soja texturée |
| TVP | Protéine végétale texturée |
| WPC | Concentré de protéines de lactosérum |
| WPI | Isolat de protéines de lactosérum |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Les variables clés quantifiables (sectorielles et exogènes) relatives au segment de produit et au pays spécifiques sont sélectionnées parmi un ensemble de variables et de facteurs pertinents sur la base d'une recherche documentaire et d'une revue de la littérature, ainsi que des contributions d'experts primaires. Ces variables sont ensuite confirmées par modélisation de régression (le cas échéant).
- Étape 2 : Construire un modèle de marché : Afin de développer une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux données historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions afin de générer une image globale du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement