
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 22.14 Milliards de dollars |
| Taille du Marché (2027) | 26.89 Milliards de dollars |
| Taille du Marché (2032) | 58.12 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 16.67 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données verts en Amérique du Nord par Mordor Intelligence
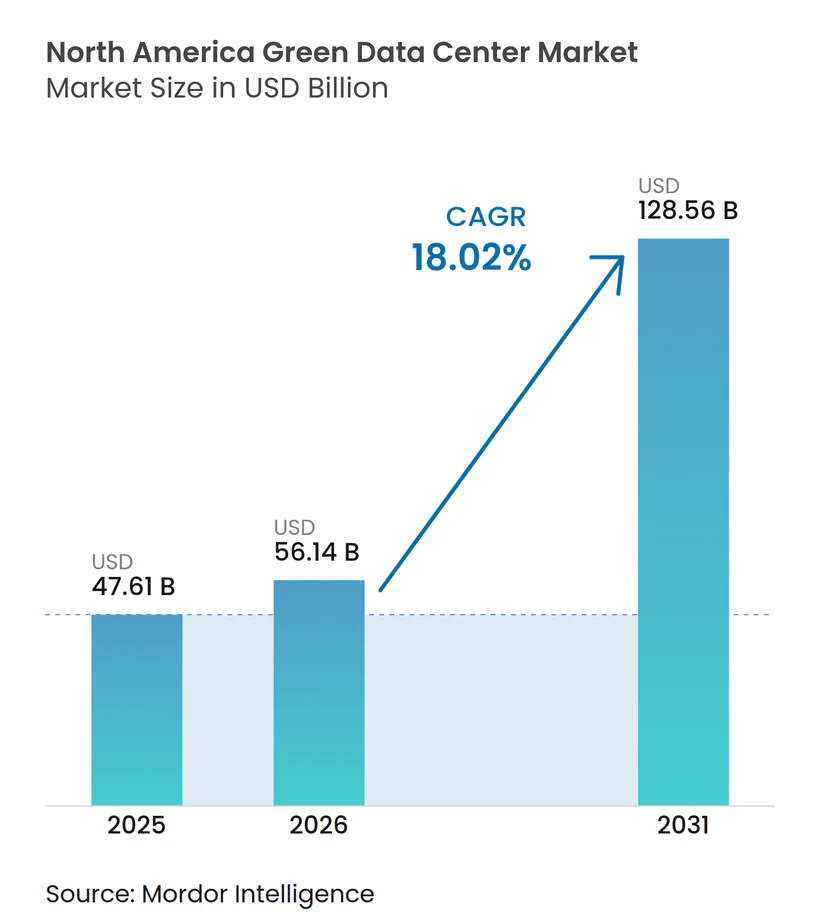
La taille du marché des centres de données verts en Amérique du Nord était évaluée à 22,14 milliards USD en 2026 et devrait s'étendre de 26,89 milliards USD en 2027 pour atteindre 58,12 milliards USD d'ici 2032, à un CAGR de 16,67 % durant la période de prévision (2027-2032). La demande est façonnée par les charges de travail liées à l'IA et au cloud, qui nécessitent une capacité de calcul dense et continue ainsi qu'une alimentation électrique plus fiable. Les exigences en matière de durabilité influencent désormais le choix des sites, les contrats d'alimentation, le financement et les décisions d'approvisionnement des clients. Les opérateurs doivent de plus en plus démontrer une utilisation efficace de l'énergie, une couverture en énergie renouvelable, une gestion de l'eau et des rapports crédibles sur les émissions. La disponibilité de l'énergie est devenue une limite matérielle à la nouvelle capacité dans les pôles établis, ce qui encourage le développement dans des zones aux conditions de réseau plus favorables. Ces conditions favorisent les opérateurs disposant de contrats d'achat d'énergie propre à long terme, de systèmes de refroidissement éprouvés et de relations établies avec les services publics et les autorités publiques.
Principaux enseignements du rapport
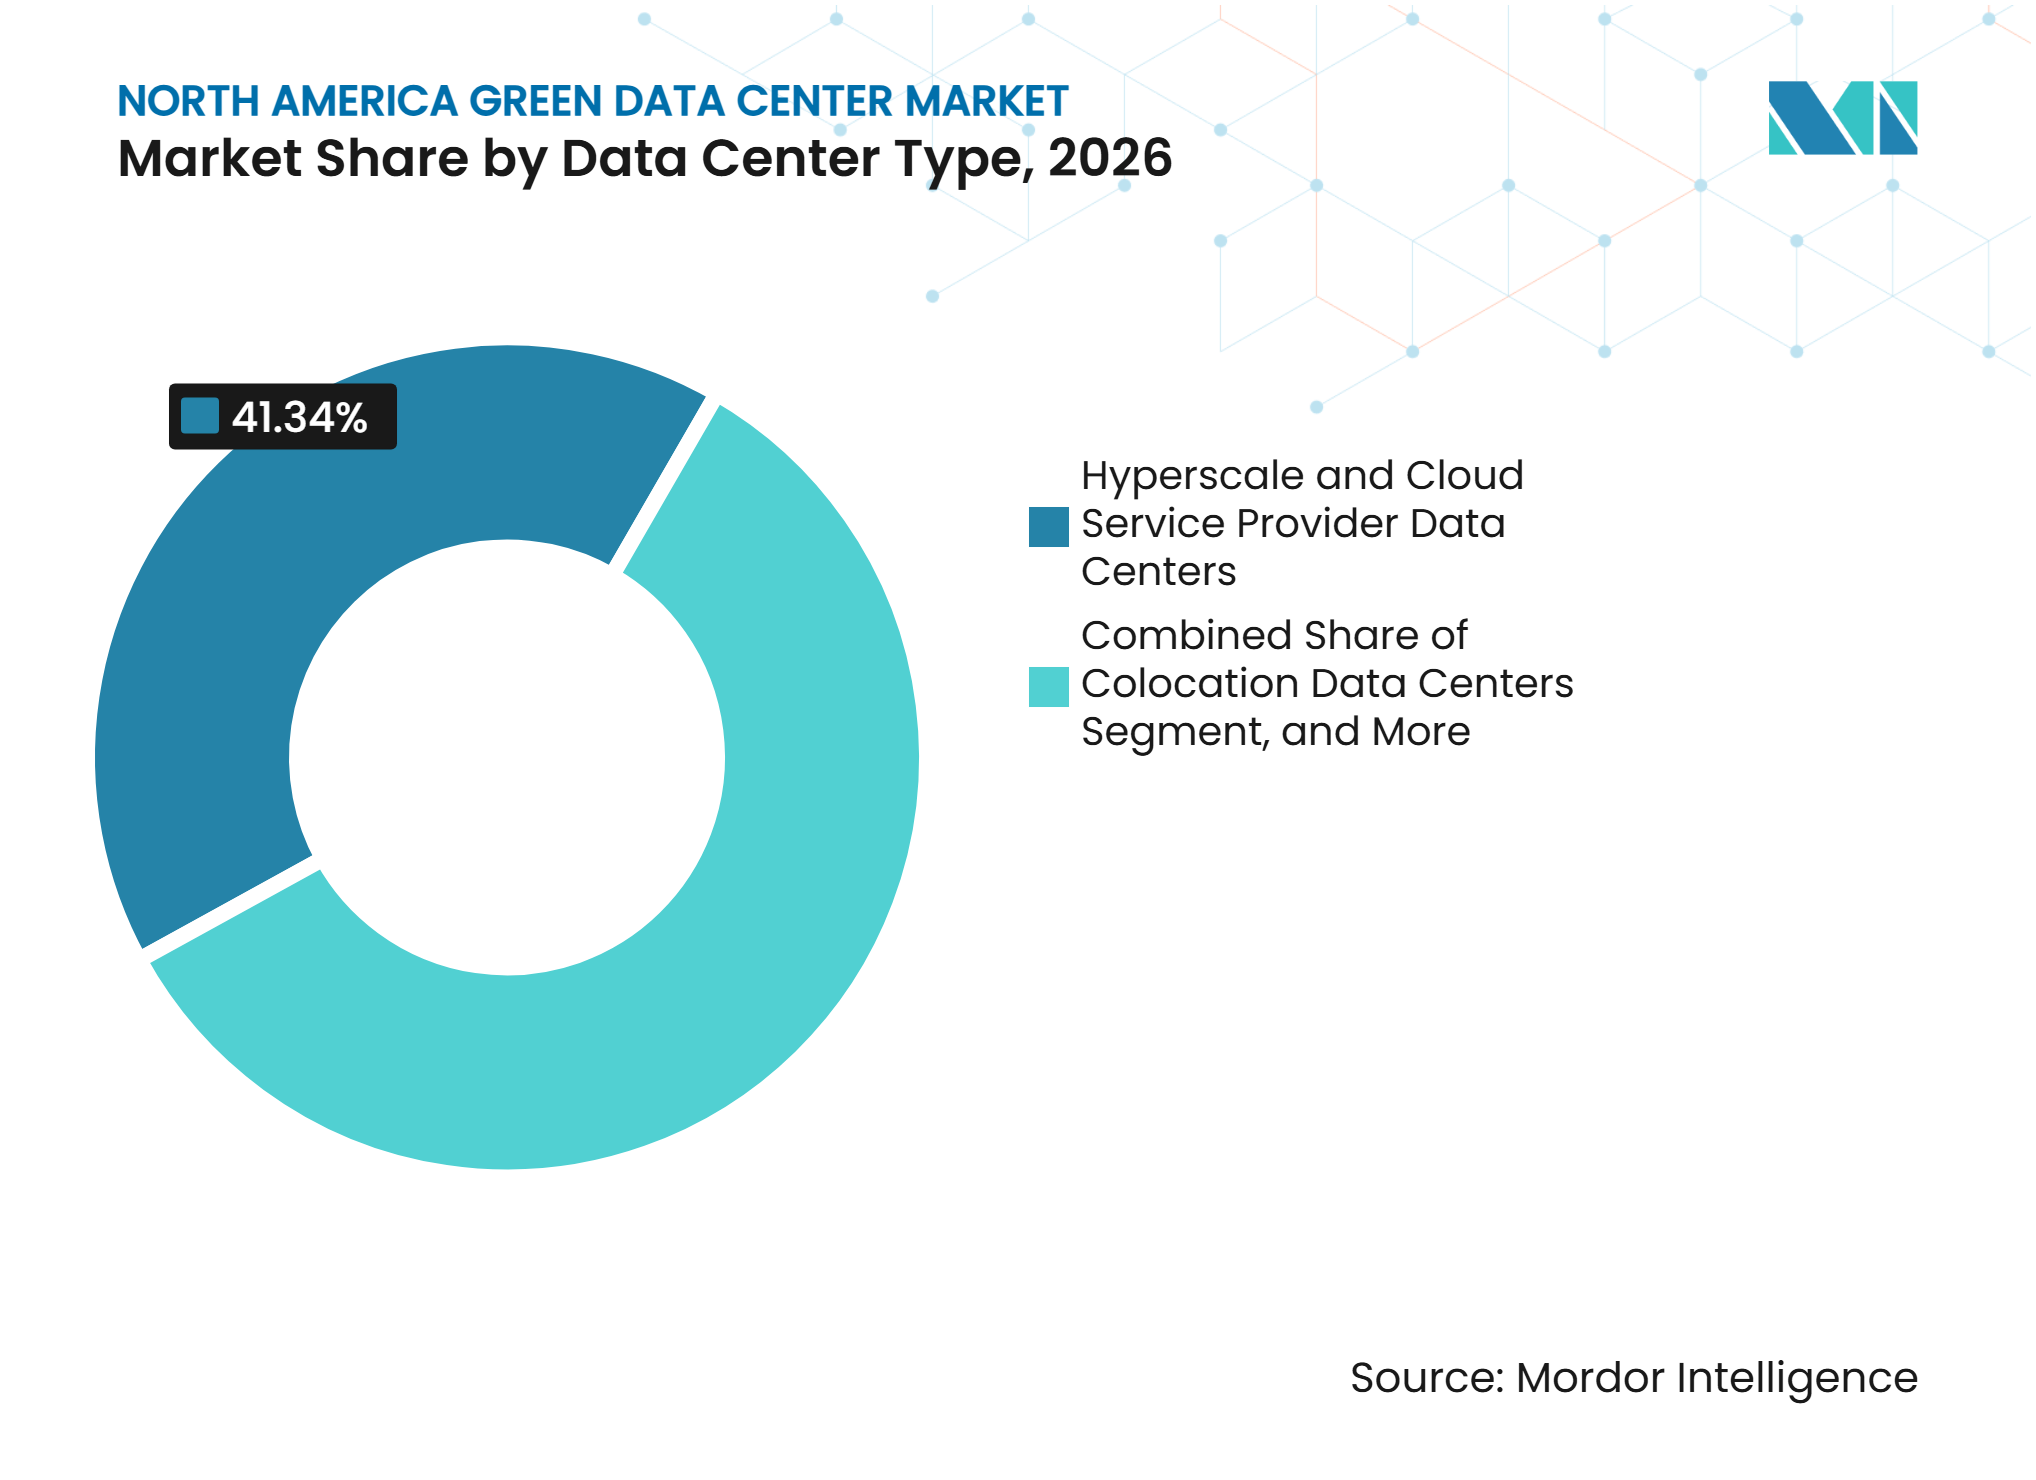
- Par type de centre de données, les centres de données hyperscale et fournisseurs de services cloud détenaient 41,34 % de la part du marché des centres de données verts en Amérique du Nord en 2026 et devraient enregistrer le taux d'expansion le plus élevé parmi les types de centres de données jusqu'en 2032.
- Par maturité en matière de durabilité, les centres de données verts et efficaces représentaient 47,76 % de la part du marché des centres de données verts en Amérique du Nord en 2026, tandis que les centres de données alignés sur le zéro net et à émissions négatives de carbone devraient s'étendre à un CAGR de 17,41 % jusqu'en 2032.
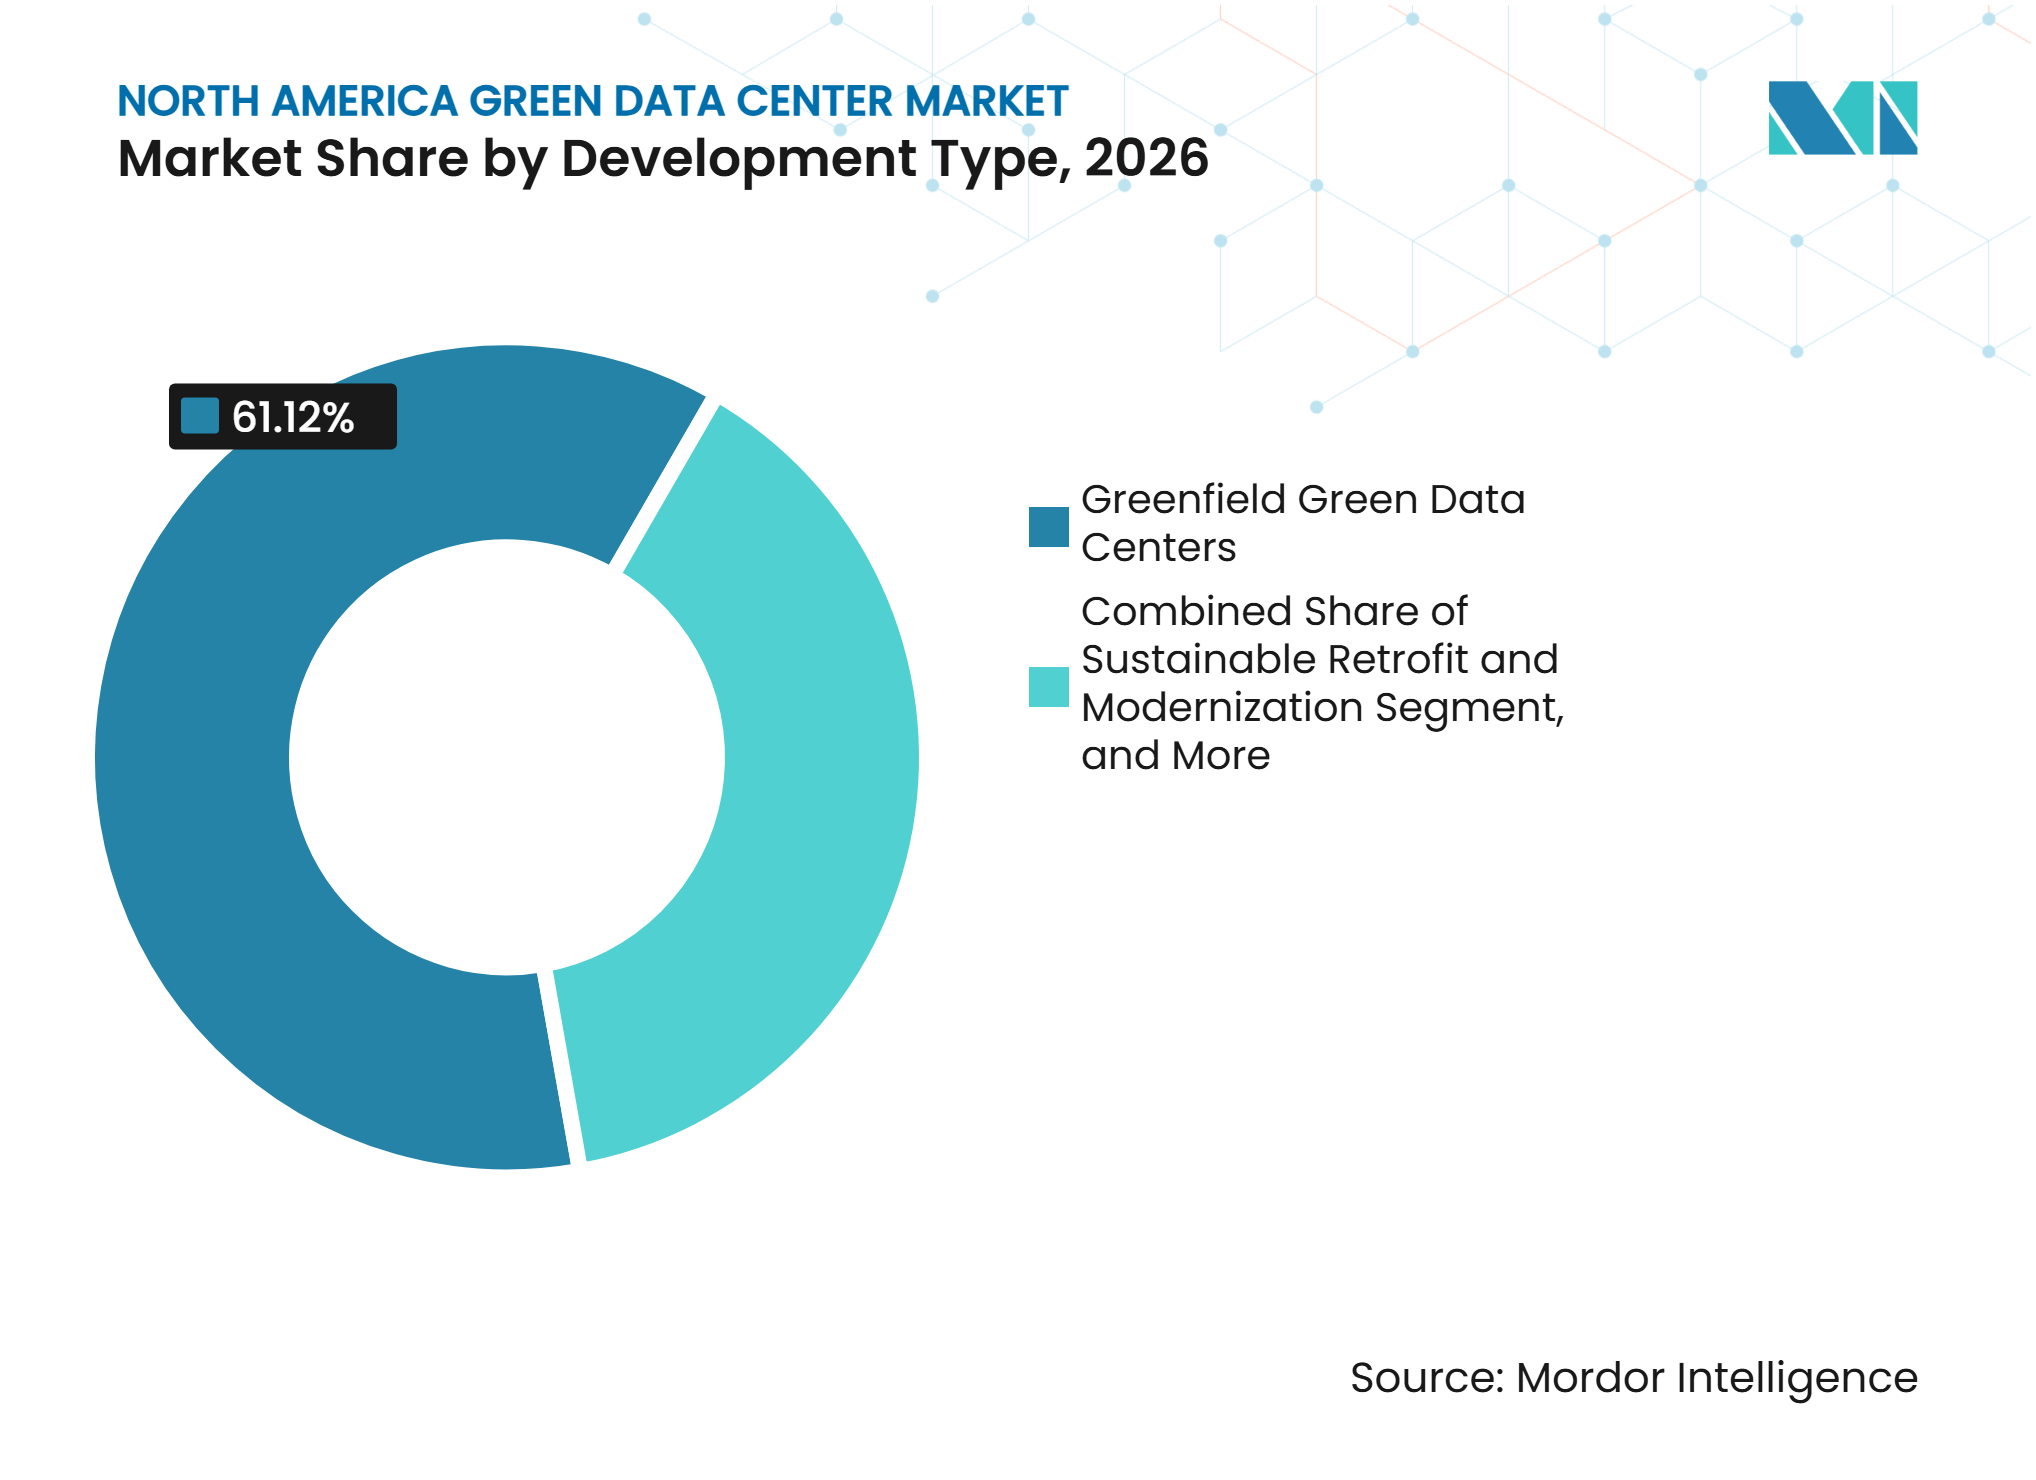
- Par type de développement, les centres de données verts greenfield représentaient 61,12 % de la taille du marché des centres de données verts en Amérique du Nord en 2026, tandis que la modernisation et la rénovation durables devraient s'étendre à un CAGR de 16,89 % jusqu'en 2032.
- Par classe de densité de puissance informatique, les racks à densité standard représentaient 51,93 % de la part du marché des centres de données verts en Amérique du Nord en 2026, tandis que les racks à densité IA et HPC devraient s'étendre à un CAGR de 16,83 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient 84,09 % des revenus régionaux en 2026, tandis que le Mexique devrait s'étendre à un CAGR de 17,21 % jusqu'en 2032.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
600+
rapports sur les centres de données par Mordor Intelligence
couvrant la construction, les installations IA, les serveurs et plus encore - à l'échelle mondiale, régionale ou nationale, jusqu'aux composants individuels des centres de données
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des charges de travail liées à l'IA et au cloud | +5.1% | Mondial, concentré aux États-Unis, en Virginie du Nord, au Texas et en Ohio | Court terme (≤ 2 ans) |
| Engagements d'entreprise en matière de zéro émission nette et divulgation ESG | +3.6% | Mondial, plus fort aux États-Unis et au Canada | Moyen terme (2-4 ans) |
| Approvisionnement en énergie renouvelable et incitations | +2.8% | À l'échelle de l'Amérique du Nord, notamment les incitations fédérales et étatiques des États-Unis | Moyen terme (2-4 ans) |
| Adoption du refroidissement avancé et de l'efficacité énergétique | +2.0% | Mondial, avec les États-Unis en tête des déploiements hyperscale | Moyen terme (2-4 ans) |
| Correspondance horaire de l'énergie sans carbone et orchestration de charge flexible | +1.4% | États-Unis et Canada, avec des répercussions au Mexique | Long terme (≥ 4 ans) |
| Disponibilité de l'eau récupérée et refroidissement en circuit fermé | +0.8% | Sud-ouest et Sud-est des États-Unis, et Querétaro, Mexique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des charges de travail liées à l'IA et au cloud
Les charges de travail liées à l'IA modifient les exigences opérationnelles du marché des centres de données verts en Amérique du Nord. Ces charges de travail sont à forte densité de puissance, fonctionnent pendant de longues périodes et sont difficiles à interrompre sans affecter la prestation de services. Les centres de données américains représentent 4 % de la demande nationale en électricité en 2026, et cette part devrait atteindre 9 % d'ici 2030. Les grands fournisseurs de cloud ont sécurisé des contrats d'achat d'énergie à long terme couvrant des ressources solaires, éoliennes, nucléaires, hydrauliques et géothermiques. Cette échelle d'approvisionnement élargit l'offre d'énergie propre, mais peut limiter l'accès des petits opérateurs de colocation aux conditions contractuelles préférentielles. Les recherches sur les serveurs d'IA américains estiment également leur empreinte hydrique annuelle jusqu'en 2030 entre 731 millions et 1 125 millions de mètres cubes, soulignant l'importance de la planification de l'eau dans la conception des installations.
Engagements d'entreprise en matière de zéro émission nette et divulgation ESG
Les clients entreprises évaluent de plus en plus les performances en matière d'émissions et d'eau lors du choix d'un fournisseur de centre de données. Les déclarations annuelles d'énergie renouvelable seules sont moins convaincantes lorsque les clients exigent des données opérationnelles vérifiées. En juillet 2025, la Science Based Targets initiative a validé les objectifs d'émissions de Rackspace Technology, qui comprennent une réduction de 50 % d'ici 2032 et une réduction de 90 % d'ici 2045. Rackspace a indiqué que 80 % de ses centres de données mondiaux étaient alimentés par des énergies renouvelables à ce moment-là. Equinix a déclaré une couverture mondiale en énergie renouvelable de 96 % en 2024, dont une couverture de 100 % dans les Amériques. Ces exigences accordent plus de poids aux registres auditables d'énergie, de carbone et d'eau lors des examens d'approvisionnement et de financement des clients.
Approvisionnement en énergie renouvelable et incitations
L'approvisionnement en énergie propre devient un élément central de la stratégie de capacité sur le marché des centres de données verts en Amérique du Nord. Les contrats d'énergie renouvelable d'entreprise sont importants car les centres de données ont besoin de grands volumes d'électricité sur de longues durées d'exploitation. Google a signé des contrats avec Clearway Energy Group pour près de 1,2 GW de capacité dans le Missouri, le Texas et la Virginie-Occidentale, dans le cadre d'accords d'une durée allant jusqu'à 20 ans. Ces accords soutiennent des projets dont le démarrage est prévu en 2027 et 2028. La diversification des contrats d'approvisionnement vers des ressources éoliennes, solaires, de stockage, géothermiques et nucléaires améliore la capacité à faire correspondre les charges de calcul continues avec une électricité plus propre. L'appel à investissement dans les énergies renouvelables du Mexique souligne également le lien entre la nouvelle capacité de production et l'expansion des installations vertes certifiées.
Adoption du refroidissement avancé et de l'efficacité énergétique
Le refroidissement liquide devient de plus en plus important à mesure que les charges des racks dépassent les limites des systèmes de refroidissement par air standard. Une étude de 2025 a révélé que le refroidissement par immersion diphasique peut réduire l'efficacité d'utilisation de l'énergie de 2,0 dans les systèmes refroidis par air à 1,01, tout en réduisant la consommation totale d'énergie de refroidissement de 50 %. Chemours et 2CRSi ont indiqué que leur système de refroidissement diphasique peut réduire l'énergie de refroidissement des centres de données jusqu'à 90 % par rapport au refroidissement par air traditionnel. Le refroidissement a historiquement représenté 30 à 40 % de la consommation d'énergie des centres de données, de sorte qu'une demande de refroidissement plus faible peut améliorer l'économie d'exploitation. Le marché des centres de données verts en Amérique du Nord met donc davantage l'accent sur le refroidissement par immersion, les conceptions directes sur puce et une conversion d'énergie plus efficace. Ces technologies aident également les opérateurs à prendre en charge des charges de travail d'IA à haute densité dans des enveloppes d'alimentation contraintes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépenses d'investissement élevées en infrastructures durables et complexité de la rénovation | -2.9% | Mondial, plus aigu sur les marchés greenfield des États-Unis et du Canada | Court terme (≤ 2 ans) |
| Congestion du réseau électrique et lacunes en matière de fiabilité des énergies renouvelables | -1.9% | États-Unis, PJM, ERCOT et SPP, avec des répercussions en Alberta, en Ontario et au Mexique | Moyen terme (2 à 4 ans) |
| Chimie de l'eau de refroidissement et autorisation de réutilisation industrielle | -0.6% | Sud-ouest des États-Unis et Querétaro, Mexique | Long terme (≥ 4 ans) |
| Acceptation communautaire et litiges sur la répartition des coûts des services publics | -0.4% | États-Unis, Virginie du Nord et Texas, et Canada, Ontario et Québec | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement élevées en infrastructures durables et complexité de la rénovation
Les installations greenfield nécessitent des investissements dans des équipements électriques spécialisés, un refroidissement avancé, des connexions à l'énergie propre et des matériaux de construction à faible teneur en carbone. Les sites existants font face à des contraintes supplémentaires car les mises à niveau doivent préserver le temps de fonctionnement pendant le remplacement des systèmes d'alimentation et de refroidissement. La gestion de l'énergie et les certifications environnementales peuvent également nécessiter des systèmes de surveillance supplémentaires et des examens par des tiers. ENERGY STAR et ISO 50001 sont des facteurs de conformité pertinents pour les opérateurs cherchant à démontrer leurs performances énergétiques. Les grands opérateurs peuvent répartir ces coûts sur leurs portefeuilles, tandis que les petits fournisseurs peuvent faire face à des options de financement et d'exécution plus limitées. Le marché des centres de données verts en Amérique du Nord donne par conséquent un avantage aux organisations capables de planifier les caractéristiques de durabilité avant la construction plutôt que de les ajouter après la mise en service d'une installation.
Congestion du réseau électrique et lacunes en matière de fiabilité des énergies renouvelables
La congestion du réseau électrique crée un défi direct pour les centres de données qui ont besoin d'une électricité propre et ininterrompue. Le Département américain de l'énergie a identifié l'expansion de la charge des centres de données comme un facteur majeur dans les besoins futurs en matière de transport d'électricité dans son étude nationale sur les besoins en transport d'électricité de 2026.[1] L'étude note que 83 % du développement du transport d'électricité en cours est intra-régional, ce qui peut limiter le transfert de la production renouvelable vers les zones à forte demande concentrée. Les opérateurs de centres de données doivent combiner des ressources éoliennes et solaires avec du stockage et d'autres options d'approvisionnement ferme pour soutenir des opérations continues. Cette exigence peut retarder le développement sur les marchés congestionnés et accroître la complexité des décisions de contractualisation de l'énergie. Les limitations du réseau sont particulièrement pertinentes dans les zones PJM, ERCOT et SPP, mais leurs effets s'étendent aux sites canadiens et mexicains qui dépendent des chaînes d'approvisionnement transfrontalières ou des flux d'investissement régionaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de centre de données :
les installations hyperscale mènent les ajouts de capacitéLes centres de données hyperscale et fournisseurs de services cloud détenaient 41,34 % de la part du marché des centres de données verts en Amérique du Nord en 2026 et ont enregistré la croissance la plus rapide parmi les types de centres de données. Ces installations soutiennent les grands clusters de calcul centralisés nécessaires à la formation de l'IA et aux plateformes cloud. Leur échelle aide les opérateurs à négocier un approvisionnement en énergie à long terme et à déployer des systèmes de refroidissement spécialisés sur de grands campus. Amazon, Google, Meta et Microsoft représentaient collectivement 43 % de la capacité informatique active en Amérique du Nord fin 2025. Les grands opérateurs cloud peuvent également investir dans des systèmes de gestion de l'énergie qui déplacent les charges de travail entre les sites en fonction de la disponibilité des énergies renouvelables. Cette flexibilité opérationnelle améliore leur capacité à gérer l'intensité carbone et le stress du réseau.
Les centres de données de colocation restent pertinents pour les entreprises qui ont besoin d'une capacité certifiée sans avoir à construire et exploiter leurs propres installations. Equinix a déclaré un PUE moyen mondial de 1,39 en 2024 et vise 1,33 d'ici 2030. Les installations d'entreprise font face à des exigences internes croissantes en matière de rapports sur l'énergie, l'eau et les émissions, ce qui favorise l'externalisation vers des fournisseurs spécialisés. Les centres de données de périphérie et micro servent des charges de travail nécessitant un traitement local et une faible latence, notamment dans les marchés secondaires américains et les zones industrielles mexicaines. Leur plus petite échelle peut limiter l'accès aux grands contrats d'énergie renouvelable, de sorte que les systèmes de refroidissement et d'alimentation modulaires sont importants. Au sein du secteur des centres de données verts en Amérique du Nord, l'équilibre entre le contrôle hyperscale et la capacité distribuée façonnera le rôle de chaque type d'installation.


Par niveau de maturité en matière de durabilité verte :
l'efficacité est la base établieLes centres de données verts et efficaces représentaient 47,76 % des revenus en 2026, ce qui en fait le plus grand niveau de maturité en matière de durabilité. Ces installations combinent généralement des mesures d'efficacité énergétique avec une couverture en énergie renouvelable, mais peuvent ne pas utiliser la correspondance d'énergie sans carbone horodatée. Les centres de données alignés sur le zéro net et à émissions négatives de carbone devraient s'étendre à un CAGR de 17,41 % jusqu'en 2032. Le taux plus rapide reflète les exigences des clients en matière de comptabilité carbone vérifiée de manière indépendante et de plans d'émissions plus complets. Les installations alignées sur les énergies renouvelables s'appuient généralement sur des contrats d'achat d'énergie à long terme pour faire correspondre la consommation annuelle d'électricité avec l'énergie propre. Les installations neutres en carbone font l'objet d'un examen plus approfondi de la qualité des compensations et de la question de savoir si les crédits représentent des réductions d'émissions supplémentaires.
La distinction entre la correspondance annuelle et la correspondance horaire a des conséquences pratiques pour les opérations des centres de données. Les installations vertes et efficaces peuvent utiliser des certificats d'énergie renouvelable pour soutenir les déclarations d'approvisionnement annuelles. Les installations alignées sur le zéro net ont besoin d'une surveillance plus détaillée, d'un approvisionnement en énergie propre, d'un travail sur la chaîne d'approvisionnement et d'approches de compensation vérifiées. Equinix s'est engagé à atteindre zéro émission nette sur l'ensemble de sa chaîne de valeur d'ici 2040 et une couverture en énergie propre et renouvelable de 100 % d'ici 2030. Le marché des centres de données verts en Amérique du Nord évolue donc des déclarations générales sur les énergies renouvelables vers des preuves opérationnelles que les clients peuvent examiner. Ce changement rend les capacités de reporting et la qualité des données énergétiques plus pertinentes pour le positionnement concurrentiel.
Par type de développement :
les projets greenfield définissent le schéma de construction actuelLes centres de données verts greenfield représentaient 61,12 % du marché des centres de données verts en Amérique du Nord en 2026. Les nouvelles installations peuvent intégrer le refroidissement liquide en circuit fermé, la production sur site, des équipements d'alimentation avancés et des caractéristiques de construction écologique dans leurs conceptions d'origine. Cela réduit les contraintes physiques qui affectent souvent les sites plus anciens. La modernisation et la rénovation durables devraient s'étendre à un CAGR de 16,89 % jusqu'en 2032. Le taux plus rapide reflète la nécessité d'améliorer les installations conventionnelles au service de clients aux exigences de durabilité de plus en plus exigeantes. L'opportunité de rénovation est particulièrement pertinente pour les sites d'entreprise américains et les installations mexicaines développées selon des normes énergétiques antérieures.
L'expansion des centres de données verts existants offre une voie intermédiaire pour les opérateurs disposant de campus certifiés et de chaînes d'approvisionnement en énergie propre établies. QTS a indiqué que tous ses centres de données greenfield de 2025 utilisaient une conception de refroidissement en circuit fermé sans eau et qu'il avait étendu cette conception aux extensions de campus. La société a également signalé une amélioration de 46 % d'une année sur l'autre de l'efficacité d'utilisation de l'eau en 2025. Les projets de rénovation doivent remplacer les équipements électriques et de refroidissement tout en maintenant le temps de fonctionnement des clients, ce qui rend la planification plus complexe que dans la construction greenfield. Ils peuvent également introduire des émissions incorporées provenant de nouveaux équipements et de travaux de construction. La norme ISO 14064 et les pratiques émergentes de reporting sur le cycle de vie rendent ces impacts de construction plus pertinents pour les propriétaires et les investisseurs.


Par classe de densité de puissance informatique :
les racks IA modifient les exigences de refroidissement et d'alimentationLes racks à densité standard, inférieurs à 10 kW par rack, représentaient 51,93 % des revenus de 2026 sur le marché des centres de données verts en Amérique du Nord. Cette base installée continue de soutenir les systèmes d'entreprise et les charges de travail cloud générales. Les racks à densité IA et HPC d'une capacité supérieure à 20 kW par rack devraient s'étendre à un CAGR de 16,83 % jusqu'en 2032. Ces racks nécessitent des systèmes de refroidissement et d'alimentation capables de gérer des charges thermiques beaucoup plus importantes. Les racks à haute densité dans la plage de 10 à 20 kW offrent un point de transition pour les opérateurs introduisant des charges de travail GPU. Les plaques froides et les échangeurs de chaleur à porte arrière peuvent prendre en charge ces installations sans une conception d'immersion complète.
L'architecture d'alimentation des installations d'IA évolue également. NVIDIA travaille avec Eaton, Schneider Electric et Vertiv sur des systèmes d'alimentation en courant continu haute tension à 800 volts pour les centres de données d'IA. Une approche en courant continu à tension plus élevée peut réduire les pertes de conversion en rapprochant la conversion d'énergie de la charge GPU. Les alimentations sans interruption et les appareillages de commutation existants peuvent ne pas être compatibles avec la nouvelle architecture. Les opérateurs disposant de campus à usage mixte peuvent avoir besoin de remplacer des équipements ou de créer des micro-réseaux CC zonaux. Cette exigence renforce la nécessité de décisions de conception précoces sur le marché des centres de données verts en Amérique du Nord pour la capacité de calcul à haute densité.
Analyse géographique
États-Unis
Les États-Unis détenaient 84,09 % de la part du marché des centres de données verts en Amérique du Nord en 2026. Le pays dispose de 30 GW de capacité informatique active et d'une concentration d'activités hyperscale et de colocation en Virginie du Nord, Dallas-Fort Worth, Phoenix, Chicago et Silicon Valley. La Virginie, le Texas et l'Ohio représentent 40 % de la capacité informatique active et en construction aux États-Unis. La congestion du transport d'électricité est une contrainte clé car la capacité renouvelable et la nouvelle demande des centres de données ne se co-localisent pas toujours. L'étude sur le transport d'électricité de 2026 du Département de l'énergie reconnaît que la nouvelle charge des centres de données affecte les besoins nationaux en matière de transport d'électricité. Les États du Midwest, notamment le Texas, le Montana, le Nebraska et le Dakota du Sud, disposent de ressources éoliennes et solaires favorables et d'un stress hydrique plus faible, ce qui les rend bien adaptés au déploiement de serveurs d'IA. QTS a signalé une amélioration de 46 % de l'efficacité d'utilisation de l'eau en 2025, montrant le type de performance hydrique que les clients peuvent rechercher dans les contrats de colocation. ENERGY STAR et ISO 50001 restent des outils de conformité pertinents pour les opérateurs qui doivent documenter leurs performances.
Mexique
Le Mexique devrait s'étendre à un CAGR de 17,21 % jusqu'en 2032, le taux le plus rapide parmi les géographies étudiées. La capacité de puissance informatique installée devrait passer de 279 MW en 2026 à 1 730 MW d'ici 2031. L'Association mexicaine des centres de données prévoit des investissements directs supérieurs à 18 milliards USD entre 2025 et 2030, soutenus par la délocalisation de proximité et la demande de calcul liée à l'IA. Querétaro est le principal pôle et a attiré 3,3 milliards USD d'investissements en infrastructure énergétique pour augmenter la capacité d'alimentation. Les contraintes du réseau encouragent les opérateurs à utiliser des systèmes de stockage d'énergie par batterie et des micro-réseaux hybrides plutôt que de dépendre uniquement de l'électricité sans carbone fournie par le réseau. Nuevo León a annoncé un centre de calcul haute performance alimenté par la technologie NVIDIA en novembre 2025, avec un investissement initial de 1 milliard USD sur 10 ans. Le Ministère de l'énergie du Mexique, SENER, a lancé un appel en octobre 2025 pour 7,14 milliards USD d'investissements dans les énergies renouvelables, ciblant 5 970 MW dans 6 régions prioritaires. Une production propre supplémentaire pourrait améliorer les conditions de certification verte dans les principaux sites de centres de données du Mexique.
Canada et marchés régionaux
Le Canada bénéficie d'un système électrique dans lequel 85 % de l'approvisionnement provient de sources renouvelables et non émettrices, principalement l'hydroélectricité, le nucléaire et l'éolien.[2] TELUS a annoncé des usines d'IA souveraines à Kamloops et Rimouski en avril 2025, conçues pour utiliser 99 % d'énergie renouvelable et un refroidissement liquide en circuit fermé. TELUS a indiqué que la conception de refroidissement peut réduire la consommation d'eau de plus de 75 % par rapport aux centres de données conventionnels et éliminer plus de 300 tonnes d'émissions de carbone annuellement. Le gouvernement canadien a publié des Principes de développement responsable des centres de données en septembre 2026, qui exigent que les projets minimisent l'utilisation de l'eau, évitent de transférer les coûts d'électricité aux contribuables et démontrent des avantages locaux. Ces facteurs de conformité rendent la performance en matière de durabilité pertinente pour les connexions à grande charge. Les marchés secondaires américains, notamment Phoenix, Denver et Atlanta, reçoivent également des activités déplacées des pôles primaires congestionnés. Cette distribution élargit les choix de localisation pour le marché des centres de données verts en Amérique du Nord tout en maintenant l'importance de la disponibilité de l'énergie et des conditions hydriques.
Paysage concurrentiel
Concentration du Marché
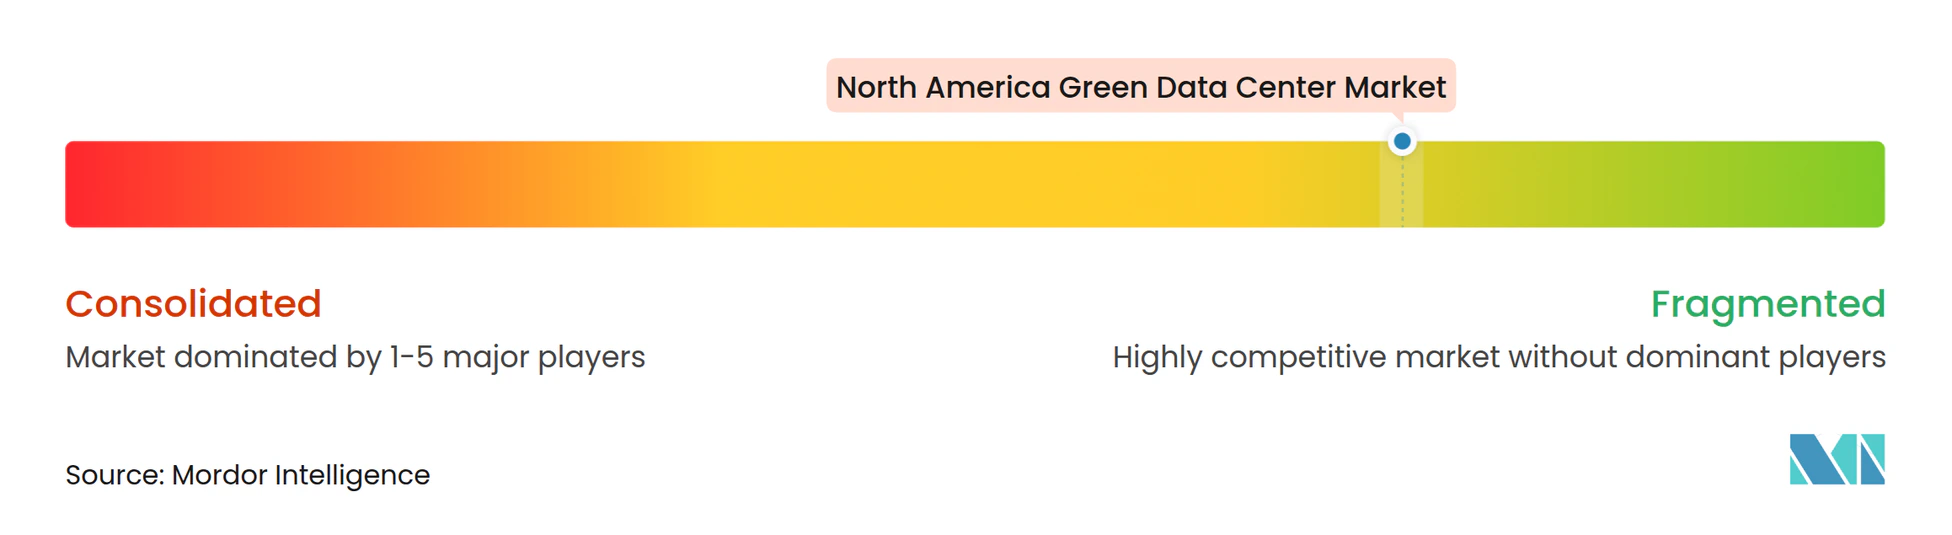
Le marché des centres de données verts en Amérique du Nord présente une concentration modérée. Amazon Web Services, Microsoft, Google et Meta Platforms contrôlaient 43 % de la capacité informatique active en Amérique du Nord fin 2025. Ces opérateurs ont l'échelle nécessaire pour construire des campus propriétaires, sécuriser des contrats d'énergie pluriannuels et déployer des technologies de refroidissement sur mesure. Equinix, Digital Realty Trust, QTS Realty Trust, CyrusOne, Switch et Iron Mountain Data Centers se font concurrence sur la capacité de colocation, la couverture en énergie renouvelable, les performances énergétiques et l'accès au financement vert. Equinix a déclaré une couverture mondiale en énergie renouvelable de 96 % en 2024 et une couverture de 100 % dans les Amériques. Ce mélange de modèles d'auto-construction et de colocation offre aux clients plusieurs voies vers une capacité de calcul à faible émission de carbone.
Les fournisseurs d'équipements jouent également un rôle croissant sur le marché. Vertiv a accepté d'acquérir UIG en septembre 2026 pour 1,45 milliard USD afin d'ajouter des contrôles de micro-réseau, la coordination de la production sur site et des capacités d'alimentation derrière le compteur. Eaton a finalisé son acquisition de l'activité de gestion thermique de Boyd pour 9,5 milliards USD en mars 2026, ajoutant des capacités de refroidissement liquide et de composants thermiques. Ces mouvements montrent l'importance des systèmes d'alimentation et de refroidissement intégrés pour les installations à haute densité. Chemours et 2CRSi font progresser le refroidissement liquide diphasique après confirmation de la compatibilité avec les composants informatiques conformes aux normes industrielles. Le paysage des fournisseurs restera probablement important pour les petits opérateurs qui ne peuvent pas développer en interne des systèmes thermiques ou d'alimentation spécialisés.
Une électricité propre, ferme et continue devient une considération concurrentielle plus importante. Meta a annoncé 6,6 GW de contrats d'achat d'énergie nucléaire avec TerraPower, Vistra et Oklo en janvier 2026 pour les opérations des centres de données américains. Switch a signé un contrat d'achat d'énergie de 20 ans avec Ormat Technologies en janvier 2026 pour 13 MW de capacité géothermique au Nevada. Vertiv et Oklo se sont associés en juin 2025 sur des solutions d'énergie nucléaire avancée et de gestion thermique pour les installations hyperscale et de colocation. Les centres de données de périphérie et micro dans les marchés secondaires américains et les pôles mexicains créent des opportunités pour des entreprises telles que Green Revolution Cooling, Submer Technologies et ZutaCore qui fournissent des solutions de refroidissement et d'alimentation modulaires. La vérification de la durabilité, y compris les preuves d'utilisation de l'énergie, de l'eau et du carbone, devient une exigence de base pour les clients plutôt qu'une caractéristique distincte.[3]
Leaders du secteur des centres de données verts en Amérique du Nord
-
Equinix Inc.
-
Microsoft Corporation
-
Digital Realty Trust, Inc.
-
Amazon Web Services, Inc.
-
Google LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des centres de données verts en Amérique du Nord Entreprises couvertes dans ce rapport
- Schneider Electric SE
- Vertiv Holdings Co
- Eaton Corporation plc
- Equinix, Inc.
- Digital Realty Trust, Inc.
- QTS Realty Trust, LLC
- CyrusOne LLC
- Switch, Ltd.
- Iron Mountain Data Centers
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Meta Platforms, Inc.
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Cisco Systems, Inc.
- IBM Corporation
- Rittal GmbH and Co. KG
- Carrier Global Corporation
- Green Revolution Cooling, Inc.
- Submer Technologies, S.L.
- ZutaCore, Inc.
- Daikin Industries, Ltd.
- GE Vernova Inc.
Lire l’analyse des entreprises de marché des centres de données verts en Amérique du Nord
Développements industriels récents dans Marché des centres de données verts en Amérique du Nord
- Août 2026 : Equinix a finalisé sa plus grande émission d'obligations vertes à ce jour, levant 2,5 milliards EUR (2,7 milliards USD) par le biais d'une émission en quatre tranches, portant son portefeuille total d'obligations vertes au-delà de 12 milliards USD. Les produits ciblent les bâtiments verts, les énergies renouvelables et propres, l'efficacité énergétique et la gestion durable de l'eau dans le cadre de son Cadre de finance verte mis à jour, renforçant sa trajectoire vers zéro émission nette sur l'ensemble de sa chaîne de valeur d'ici 2040.
- Septembre 2026 : Vertiv a accepté d'acquérir UIG, un fournisseur de contrôles de micro-réseau, d'orchestration de la production sur site et d'architecture d'alimentation derrière le compteur, pour 1,45 milliard USD, avec une clôture prévue au quatrième trimestre 2026. L'acquisition raccourcit le délai de mise sous tension pour les centres de données dans des emplacements à alimentation contrainte et étend le portefeuille de Vertiv de la gestion thermique aux systèmes énergétiques intégrés.
- Septembre 2026 : Le gouvernement du Canada a lancé ses Principes de développement responsable des centres de données, établissant un cadre national exigeant que les projets de centres de données minimisent l'utilisation de l'eau, évitent de transférer les coûts d'électricité aux Canadiens et démontrent une valeur stratégique locale. Le cadre élève les indicateurs de conformité verte d'aspirationnels à un prérequis pour les approbations de connexion au réseau dans plusieurs provinces canadiennes.
- Mars 2026 : Eaton Corporation a finalisé son acquisition de l'activité de gestion thermique de Boyd pour 9,5 milliards USD, ajoutant des capacités de refroidissement liquide et de composants thermiques, avec 80 % de la base de revenus de Boyd au service du marché des centres de données. La transaction positionne Eaton comme l'un des fournisseurs de gestion thermique de la puce au refroidisseur les plus complets au monde.
Marché des centres de données verts en Amérique du Nord Portée du rapport et méthodologie de recherche
Définitions du marché et couverture principale
Notre étude définit le marché des centres de données verts en Amérique du Nord comme le chiffre d'affaires annuel généré par des installations nouvellement construites ou entièrement rénovées qui atteignent des gains démontrables en matière d'efficacité énergétique ou hydrique grâce à des solutions telles que l'alimentation par source renouvelable, le refroidissement liquide ou par air libre, l'optimisation pilotée par DCIM et les choix de matériaux d'économie circulaire. Le périmètre couvre les sites de colocation, hyperscale et d'entreprise aux États-Unis, au Canada et au Mexique, en capturant les revenus associés à la conception, à la construction et aux infrastructures intégrées.
Exclusion du périmètre : les rénovations mineures qui n'ajoutent que de la charge informatique sans réduire matériellement le PUE ou le WUE sont en dehors de cette estimation.
Aperçu de la segmentation
- Par composant
- Par service
- Intégration de systèmes
- Services de surveillance
- Services professionnels
- Autres services
- Par solution
- Alimentation
- Refroidissement
- Serveurs
- Équipements de réseau
- Logiciels de gestion
- Autres solutions
- Par service
- Par type de niveau
- Niveau 1 et 2
- Niveau 3
- Niveau 4
- Par taille de centre de données
- Petit centre de données
- Centre de données de taille moyenne
- Grand centre de données
- Centre de données hyperéchelle
- Par type de centre de données
- Centre de données en colocation
- Centre de données hyperscaler/fournisseurs de services cloud
- Centre de données d'entreprise et périphérique
- Par pays
- États-Unis
- Canada
- Mexique
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Les analystes de Mordor ont interrogé des développeurs de centres de données, des fournisseurs d'équipements et des régulateurs de l'énergie au niveau des États dans les trois pays. Les entretiens ont clarifié les dépenses d'investissement typiques liées à la prime verte, les calendriers pilotes des SMR émergents et les prix d'exercice moyens des contrats d'achat d'énergie renouvelable, qui ont à leur tour ancré les courbes de coûts et les taux d'adoption prévisionnels.
Recherche documentaire
Nous avons commencé par analyser des ensembles de données ouverts provenant de sources telles que l'Administration américaine de l'information sur l'énergie, Ressources naturelles Canada, la Secretaría de Energía du Mexique, la base de données publique PUE de l'Uptime Institute et des organismes professionnels régionaux tels que l'Association canadienne de l'énergie renouvelable. Les rapports annuels des entreprises (10-K), les dépôts tarifaires des services publics et les registres de permis de construire ont aidé à valider les hypothèses de prix et de capacité, tandis que des revues à comité de lecture sur le refroidissement par immersion ont fourni des références d'efficacité. Des référentiels payants, notamment D&B Hoovers pour les données financières des opérateurs et Dow Jones Factiva pour les nouvelles de transactions, ont été consultés pour recouper les répartitions de revenus et les pipelines de projets. Cette liste est illustrative ; de nombreuses autres sources publiques et par abonnement ont alimenté la base de preuves.
Dimensionnement du marché et prévisions
Une reconstruction descendante des bassins de demande régionaux (ajouts de puissance au réseau, annonces de réserves foncières hyperscale et pipelines de capacité renouvelable) a établi le plafond, qui a ensuite été corroboré par des agrégations ascendantes sélectives des plans de construction divulgués par les principaux opérateurs et des comptages de racks × prix de vente moyen échantillonnés. Les variables clés comprennent la progression moyenne du PUE, la pénétration des énergies renouvelables, la part du refroidissement liquide, la part hyperscale des nouveaux MW et l'utilisation des incitations fiscales étatiques. Une régression multivariée sur ces facteurs a produit la trajectoire 2026-2031, avec une analyse de scénarios ajustant les goulots d'étranglement du réseau électrique. Les lacunes dans les divulgations des opérateurs ont été comblées à l'aide de ratios de référence provenant d'installations similaires et validées lors de deux séries d'appels d'experts.
Validation des données et cycle de mise à jour
Les résultats passent des contrôles de variance par rapport aux tendances historiques du PUE, aux ajouts d'énergies renouvelables à l'échelle des services publics et aux orientations trimestrielles en matière de dépenses d'investissement. Un analyste senior examine les anomalies avant la validation finale. Nous actualisons le modèle tous les douze mois et déclenchons des mises à jour en cours de cycle lorsque des événements importants, tels que des modifications des crédits d'impôt fédéraux ou des annonces de campus de plusieurs gigawatts, se produisent.
Renforcer la confiance dans notre référence des centres de données verts en Amérique du Nord pour les installations durables
Les chiffres publiés divergent souvent parce que les études diffèrent sur la question de savoir si les rénovations sont éligibles, comment les contrats d'achat d'énergie sont valorisés et quelles bases de devises et d'inflation alimentent le modèle.
Les principaux facteurs d'écart comprennent (a) les études concurrentes traitant les rénovations et les nouvelles constructions de la même manière, (b) l'utilisation de moyennes mondiales de prix de vente moyen qui ignorent les primes de main-d'œuvre nord-américaines, et (c) des cadences de mise à jour plus lentes qui manquent la vague de 2024 des contrats d'achat d'énergie renouvelable américains.
Comparaison des références
| Taille du marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 47,61 milliards USD (2025) | Mordor Intelligence | - |
| 30,96 milliards USD (2024) | Consultance mondiale A | exclut le Mexique, applique une remise uniforme de 20 % pour les rénovations |
| 26,04 milliards USD (2024) | Association sectorielle B | ne comptabilise que les revenus des solutions, omet les services et l'acquisition foncière |
En résumé, nos choix de périmètre rigoureux, notre modèle basé sur les facteurs et notre actualisation annuelle offrent aux décideurs une référence équilibrée et transparente qu'ils peuvent relier à des variables claires et à des étapes reproductibles.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des centres de données verts en Amérique du Nord ?
La taille du marché des centres de données verts en Amérique du Nord est de 22,14 milliards USD en 2026 et devrait atteindre 58,12 milliards USD d'ici 2032.
Qu'est-ce qui stimule la demande de centres de données verts en Amérique du Nord ?
Les charges de travail liées à l'IA et au cloud, les exigences des entreprises en matière d'émissions, l'approvisionnement en énergie renouvelable et des systèmes de refroidissement plus efficaces sont des facteurs clés de la demande.
Quel type de centre de données est en tête des revenus régionaux ?
Les centres de données hyperscale et fournisseurs de services cloud détenaient 41,34 % des revenus régionaux en 2026.
Quel niveau de durabilité affiche la projection d'expansion la plus rapide ?
Les centres de données alignés sur le zéro net et à émissions négatives de carbone devraient s'étendre à un CAGR de 17,41 % jusqu'en 2032.
Pourquoi le refroidissement liquide est-il important pour les centres de données d'IA ?
Il prend en charge les racks à haute densité et peut réduire la consommation d'énergie de refroidissement par rapport aux systèmes de refroidissement par air traditionnels.
Quelle géographie nord-américaine affiche la projection d'expansion la plus rapide ?
Le Mexique devrait s'étendre à un CAGR de 17,21 % jusqu'en 2032, soutenu par la délocalisation de proximité, la demande d'IA et les investissements énergétiques.
Plus de rapports sur les centres de données
- Marché de la construction de centres de données La construction dans toutes les régions, répartie par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Les installations d'IA dans le monde, réparties par type d'installation, composant et niveau.
- Marché des serveurs pour centres de données Les serveurs dans le monde, répartis par niveau, taille d'installation et type d'installation.
- Marché des racks de centres de données en Amérique du Nord Racks en Amérique du Nord, répartis par taille de rack et utilisateur final.
- Marché des processeurs pour data centers aux États-Unis Les processeurs aux États-Unis, répartis par taille d'installation et niveau.
- Marché des racks de centres de données aux États-Unis Les racks aux États-Unis, répartis par taille de rack et utilisateur final.
- Marché des serveurs pour centres de données aux Émirats arabes unis Les serveurs aux Émirats arabes unis, répartis par niveau, taille d'installation et type d'installation.
- Marché saoudien de l'alimentation électrique pour centres de données La demande en systèmes d'alimentation électrique en Arabie saoudite, couvrant le composant, le type d'installation et la taille de l'installation.
- Marché des unités de distribution d'alimentation (PDU) en rack pour centres de données PDU de baie sur le marché mondial, couvrant le type de construction, la phase et le niveau (tier).
- Marché du refroidissement par immersion des centres de données Le refroidissement par immersion sur le marché mondial, couvrant le type, le fluide de refroidissement et l'application.
- Marché américain de la mise en réseau des centres de données Les réseaux aux États-Unis, répartis par composant, utilisateur final et type de centre de données.