
Taille et part du marché du carburant d'aviation pour aéronefs commerciaux en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Growth Rate | 14.86 % |
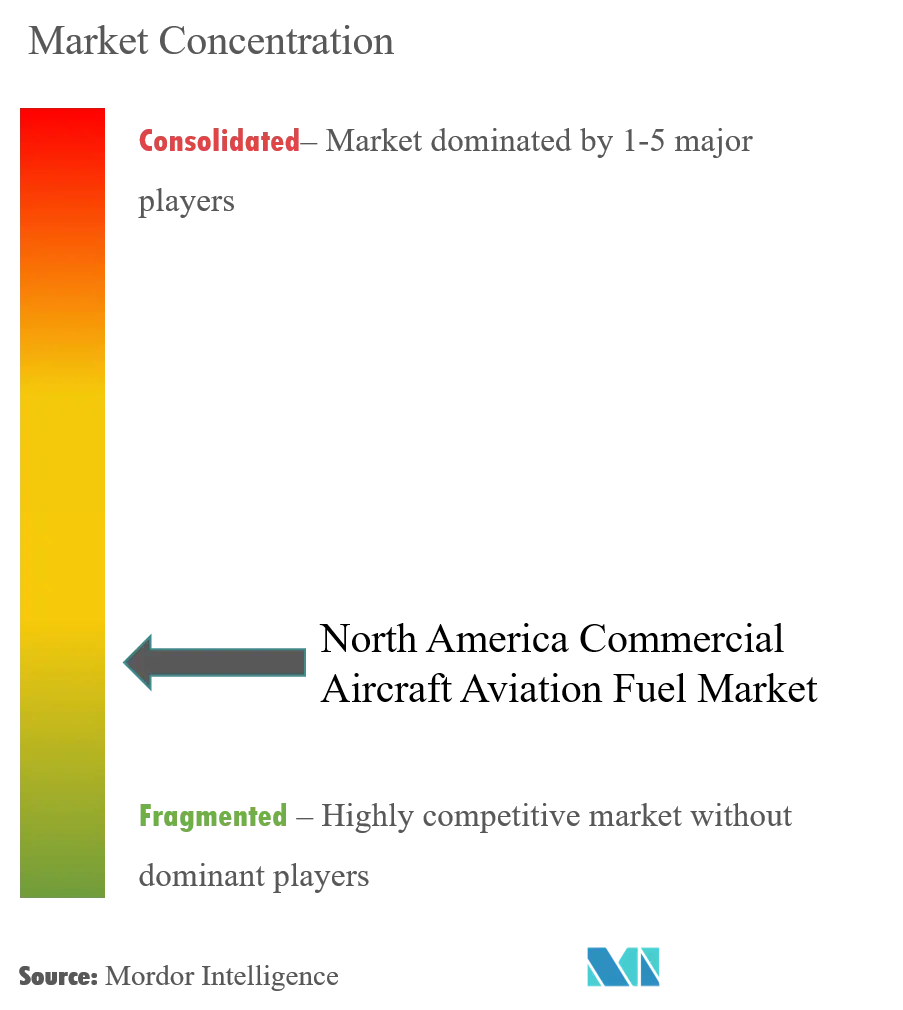
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du carburant d'aviation pour aéronefs commerciaux en Amérique du Nord par Mordor Intelligence
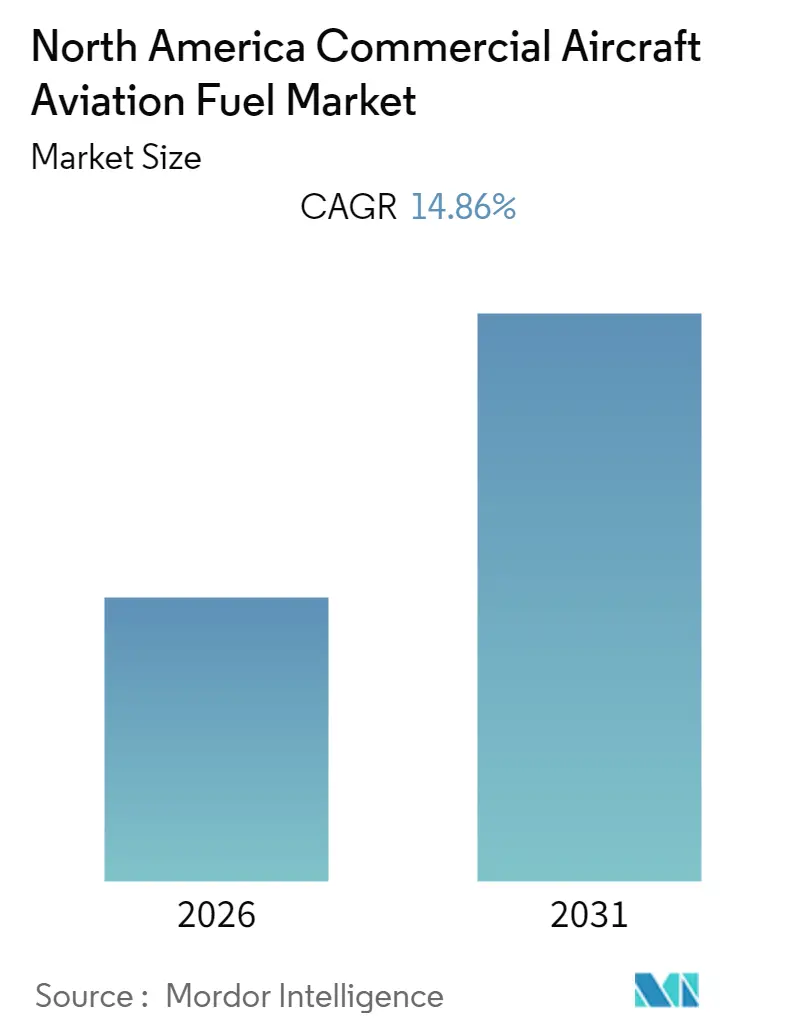
La taille du marché du carburant d'aviation pour aéronefs commerciaux en Amérique du Nord devrait enregistrer un CAGR de 14,86 % au cours de la période de prévision (2026-2031).
Le marché a été négativement impacté par l'épidémie de COVID-19 en raison des confinements régionaux et des restrictions de vols. Actuellement, le marché a retrouvé ses niveaux d'avant la pandémie.
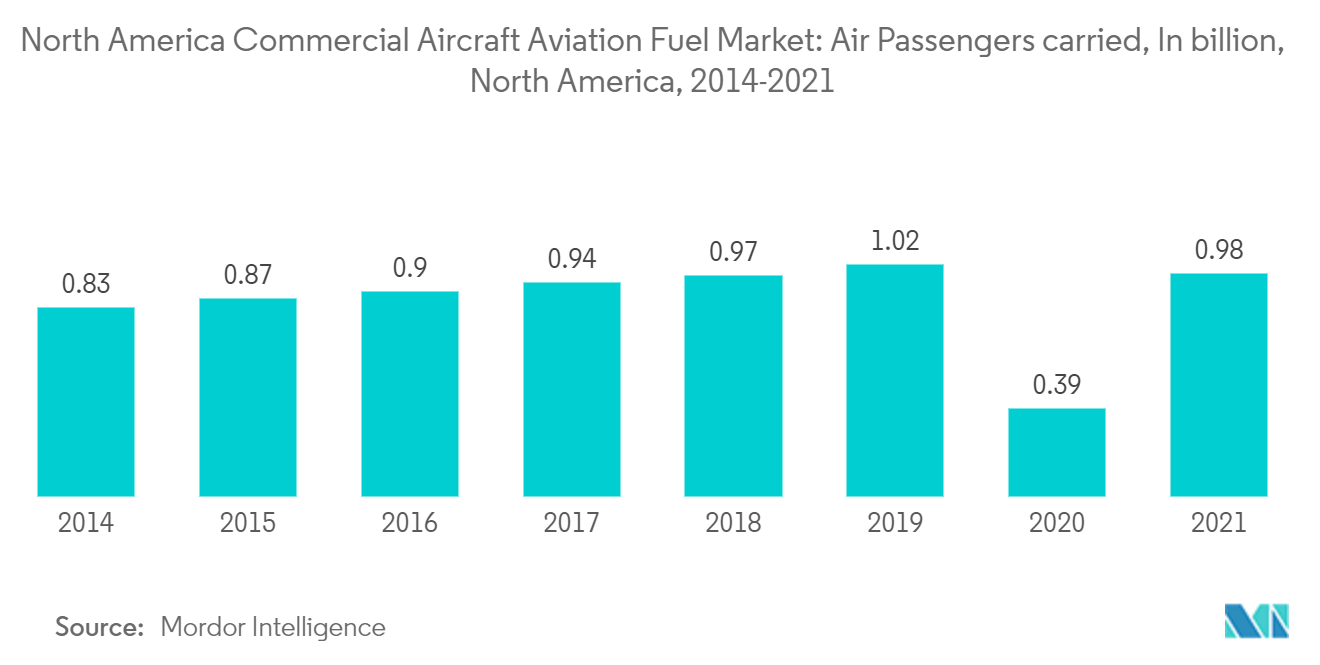
- Des facteurs tels que l'augmentation du trafic de passagers aériens, l'accroissement du nombre de compagnies aériennes à bas coût (LCC) dans la région et la demande croissante de transport de fret aérien devraient stimuler le marché au cours de la période de prévision.
- Cependant, la volatilité des prix du pétrole brut et du carburant pour réacteurs devrait freiner le marché cible.
- L'industrie de l'aviation commerciale vise à accroître l'approvisionnement intérieur en carburant pour réacteurs renouvelable afin de réduire les émissions de carbone. Ainsi, la demande d'alternatives, telles que le carburant d'aviation renouvelable, est en augmentation et devrait offrir une opportunité dans un avenir proche.
- Les États-Unis devraient dominer le marché du carburant d'aviation pour aéronefs commerciaux en Amérique du Nord au cours de la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du carburant d'aviation pour aéronefs commerciaux en Amérique du Nord
Le segment du carburant pour turbines à air (ATF) devrait dominer le marché
- Le carburant pour turbines d'aviation (ATF) ou carburant pour réacteurs est un type de carburant d'aviation conçu pour être utilisé dans les aéronefs propulsés par des moteurs à turbine à gaz. Le Jet A1 et le Jet A sont deux grades principaux de carburant d'aviation utilisés dans les aéronefs commerciaux.
- Des facteurs tels que la croissance du trafic de passagers aériens, la conjoncture économique mondiale et l'amélioration de l'efficacité de consommation de carburant des aéronefs influencent la demande de carburant pour réacteurs sur le marché du carburant d'aviation pour aéronefs commerciaux.
- Le Jet A1 devrait rester le carburant d'aviation dominant en termes de consommation, suivi du type Jet A, pour les destinations en dehors des États-Unis. Le Jet A-1 doit avoir un point de congélation de moins 47 °C ou inférieur. Ce carburant contient normalement un additif dissipateur d'électricité statique.
- Le carburant de spécification Jet A est principalement utilisé aux États-Unis et n'est généralement pas disponible en dehors des États-Unis et de quelques aéroports canadiens, tels que Toronto et Vancouver. Le carburant Jet A doit avoir un point de congélation de moins 40 °C ou inférieur et ne contient généralement pas d'additif dissipateur d'électricité statique.
- L'ATJ-SPK (kérosène paraffinique synthétique alcool-carburant) à base d'éthanol de LanzaTech a été rendu éligible à l'utilisation en tant que composant de mélange avec le Jet A standard pour une utilisation par les compagnies aériennes commerciales aux États-Unis. En vertu de la norme ASTM D7566 révisée, l'ATJ-SPK de LanzaTech est éligible à une utilisation jusqu'à 50 % de mélange dans le carburant pour réacteurs conventionnel pour les vols commerciaux.
- Ainsi, ces développements en cours devraient accroître la demande de carburant Jet A (carburant pour turbines à air) au cours de la période de prévision.
- De plus, selon l'IATA, le nombre de passagers voyageant par avion depuis le Canada devrait atteindre 118 millions d'ici 2037. Par conséquent, la demande de carburant pour turbines d'aviation pour les aéronefs commerciaux devrait augmenter dans les années à venir.
Les États-Unis devraient dominer le marché
- L'aviation générale comprenait un total de 440 000 aéronefs généraux volant dans le monde entier (GAMA) en 2021, allant des aéronefs d'entraînement à deux places et des hélicoptères utilitaires aux jets d'affaires intercontinentaux. Plus de 211 000 avions généraux sont basés aux États-Unis, ce qui fait de ce pays le leader du secteur.
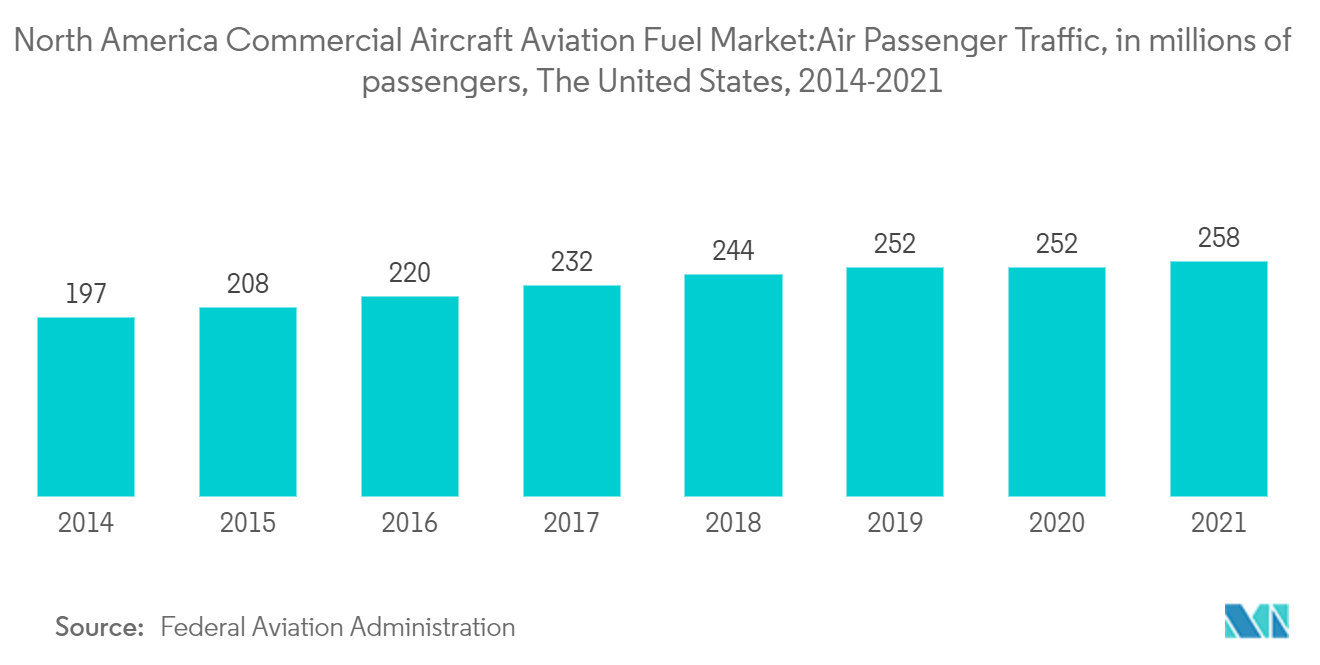
- Selon les Airlines for America (A4A), en 2021, les compagnies aériennes du pays ont transporté 2,5 millions de passagers dans le monde entier chaque jour, ce qui constitue un nombre record de passagers dans l'histoire des compagnies aériennes du pays. De plus, 68 000 tonnes métriques de fret par jour ont été acheminées par les compagnies aériennes du pays en 2020 (A4A).
- Par conséquent, la croissance robuste du volume de voyages aériens et de fret dans le pays a entraîné une demande accrue de carburant d'aviation au cours des dernières années.
- Le transport aérien dans le pays a augmenté à mesure que les tarifs aériens réels ont chuté dans le passé. Par conséquent, la propension accrue des personnes à préférer les voyages aériens intérieurs et internationaux a conduit à une consommation accrue de carburant d'aviation.
- Ainsi, en raison de facteurs tels que le trafic élevé de passagers aériens et de fret, les États-Unis devraient dominer le marché du carburant pour aéronefs commerciaux en Amérique du Nord au cours de la période de prévision.
Paysage réglementaire
Aux États-Unis, la dynamique politique autour des carburants aéronautiques est de plus en plus liée à la décarbonation et à la conformité en matière de qualité des carburants. Le Sustainable Aviation Fuel (SAF) Grand Challenge, piloté par le Département de l'Énergie des États-Unis en coordination avec d'autres agences fédérales, fixe une ambition nationale de production de 3 milliards de gallons par an d'ici 2030 et de 35 milliards de gallons d'ici 2050. Ce cadre influence la manière dont les raffineurs, les mélangeurs et les compagnies aériennes abordent le développement de la chaîne d'approvisionnement du SAF et l'éligibilité aux crédits.
Au Canada, Transport Canada encadre la décarbonation du secteur à travers son plan d'action pour le climat en aviation (carboneutralité d'ici 2050, avec un objectif aspirationnel de 10 % d'utilisation de SAF d'ici 2030). Les achats du secteur public sont également utilisés comme signal de demande via le programme d'approvisionnement en carburants à faible teneur en carbone du Secrétariat du Conseil du Trésor, soutenu par un financement de 134,9 millions CAD pour les exercices 2023-2024 à 2030-2031. En février 2025, le ministère canadien de la Défense nationale a publié un avis autorisant l'utilisation de carburants aviation synthétiques ASTM D7566 sur les aéronefs du MDN/FAC sans certification supplémentaire, renforçant les voies ASTM comme itinéraire de conformité pratique pour les carburants de substitution directe.
Analyse de la chaîne de valeur
La chaîne de valeur du carburant aviation commerciale en Amérique du Nord couvre l'approvisionnement en pétrole brut et matières premières, le raffinage et la production de SAF, le mélange et la certification, la commercialisation en gros, le stockage aéroportuaire et l'avitaillement des aéronefs. L'approvisionnement conventionnel en carburéacteur reste ancré dans la production des raffineries et les distributeurs établis, ainsi que les prestataires d'avitaillement dans les grands aéroports, tandis que le SAF ajoute des étapes en amont telles que l'agrégation des matières premières (huiles usagées, biomasse et intermédiaires éthanol/ATJ), des voies de conversion qualifiées, et un mélange contrôlé avec le Jet A/Jet A-1 pour répondre aux exigences de spécification telles que l'ASTM D7566.
La montée en échelle du SAF déplace certains goulots d'étranglement vers la logistique et les infrastructures adjacentes aux aéroports. Les discussions du secteur et des autorités publiques signalent régulièrement la capacité limitée des pipelines et du stockage comme un facteur limitant pour l'acheminement des volumes mélangés vers les aéroports plaques tournantes, ce qui a orienté les projets vers des modèles centrés sur les hubs, associant production, mélange et distribution sur un même site. Du côté de l'offre, l'avancement des voies technologiques et des projets continue d'influencer l'investissabilité et le débit : en janvier 2026, l'EPA américaine a publié une détermination de voie au titre du Renewable Fuel Standard permettant au procédé de canne à sucre de Summit Next Gen à Houston de générer des RIN de code D 4 pour le carburant aviation renouvelable. Par ailleurs, de nouveaux projets de construction et licences technologiques, notamment un projet prévu de 3 200 barils par jour de transformation de déchets de bois en SAF au Canada, soutenu par les technologies de Topsoe et de Sasol, illustrent une participation croissante des fournisseurs de technologies, développeurs et acheteurs.
Paysage concurrentiel
Le marché du carburant d'aviation pour aéronefs commerciaux en Amérique du Nord est modérément fragmenté. Parmi les principaux acteurs du marché (sans ordre particulier) figurent Chevron Corporation, World Fuel Services Corp, Total S.A., Vitol Holding BV et Royal Dutch Shell Plc.
Leaders du secteur du carburant d'aviation pour aéronefs commerciaux en Amérique du Nord
Chevron Corporation
World Fuel Services Corp
Vitol Holding BV
Shell PLC
TotalEnergies SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
L'opportunité la plus évidente en Amérique du Nord consiste à combler l'écart entre l'ambition politique en matière de SAF et la disponibilité opérationnelle dans les hubs commerciaux, où la logistique aéroportuaire, la capacité de mélange et les structures contractuelles sont encore en formation. Cela se manifeste par des programmes multi-aéroports et des accords de plus longue durée qui regroupent l'approvisionnement en SAF avec les travaux d'infrastructure et de livraison, au-delà des vols de démonstration isolés. L'objectif du SAF Grand Challenge américain de 3 milliards de gallons par an d'ici 2030 constitue également un jalon concret qui maintient l'attention des compagnies aériennes, des fournisseurs de carburant et des développeurs de projets sur les ajouts de capacité à court terme et les voies qualifiées.
Les opportunités sont également liées aux nouvelles approbations de matières premières et de voies technologiques, ainsi qu'à leur interaction avec les incitations, ce qui peut rendre les projets plus finançables et standardiser les achats. En 2026, la Chambre des représentants des États-Unis a adopté le H.R. 7567 (Farm, Food, and National Security Act of 2026), inscrivant le SAF dans la politique fédérale des biocarburants et orientant le soutien de l'USDA vers le développement des matières premières du SAF. Du côté de l'offre, les projets annoncés et les choix technologiques indiquent des plans actifs de développement de capacité, notamment le complexe biomasse-méthanol et SAF de 1,4 milliard USD annoncé par Southern Energy Renewables en Louisiane (mars 2026) et la licence technologique de SUSTAERO GP Inc. pour une installation canadienne de SAF prévue (3 200 barils par jour, juillet 2026). Le retrait de Gevo en avril 2026 du processus de financement du DOE pour son projet ATJ-30 met également en évidence un espace disponible en matière de financement et d'exécution, où des structures de capital alternatives et un financement lié aux contrats d'achat peuvent aider à différencier les développeurs encore capables d'atteindre la clôture financière.
Développements récents du secteur
- Juillet 2026 : Delta Air Lines et Shell Aviation ont conclu un accord de cinq ans visant à développer l'approvisionnement en SAF et les infrastructures associées dans plusieurs hubs américains, notamment LAX, PDX, JFK, BOS et MSP. Le périmètre va au-delà des volumes pour inclure la livraison, le mélange et la logistique, liant les achats à l'intégration opérationnelle dans les aéroports. L'accord soutient un ravitaillement en SAF reproductible à l'échelle d'un réseau plutôt que des arrangements d'approvisionnement à site unique.
- Avril 2026 : Une loi oriente le soutien de l'USDA vers le développement des matières premières du SAF, reliant plus directement les programmes agricoles à la décarbonation du carburant aviation. Elle étend le champ de la politique fédérale pour inclure le développement des matières premières du SAF au sein des programmes traditionnels de biocarburants.
- Novembre 2024 : Le DOE publie le cadre de mise en œuvre du SAF Grand Challenge afin d'accélérer la production et l'adoption nationales du SAF. Le cadre coordonne les priorités interinstitutionnelles autour de la croissance de l'offre, des technologies de conversion et des infrastructures habilitantes.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché suit la valeur du carburant aviation vendu pour être utilisé dans les opérations d'aéronefs commerciaux en Amérique du Nord, comptabilisée au niveau du produit carburant et liée à l'activité de vol observée et aux schémas d'approvisionnement en carburant.
Exclusions du périmètre : nous excluons la demande de carburant aviation militaire, l'avitaillement d'aviation générale et les produits de raffinerie non aéronautiques qui ne sont pas utilisés pour propulser des aéronefs.
Aperçu de la segmentation
- Type de carburant
- Carburant pour turbines à air (ATF)
- Biocarburant d'aviation
- Autres
- Géographie
- États-Unis
- Canada
- Reste de l'Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a aidés à établir la base d'activité et le contexte des prix avant de passer aux entretiens. Nous avons utilisé des statistiques publiques sur l'aviation et l'énergie, telles que celles de l'Energy Information Administration des États-Unis pour l'approvisionnement et les prix du carburéacteur, du Bureau of Transportation Statistics pour le trafic et l'activité de vol, de Transport Canada pour les indicateurs d'aviation, et des publications des aéroports et des autorités de l'aviation pour les tendances de débit et d'exploitation.
Nous avons également consulté les rapports annuels d'entreprises, les présentations aux investisseurs et une couverture médiatique fiable afin de comprendre les structures contractuelles et le comportement d'achat habituel de carburant. Pour les flux commerciaux et l'équilibrage de l'offre, des statistiques douanières gouvernementales et, le cas échéant, une base de données au niveau des expéditions import-export ont été utilisées pour vérifier la cohérence des volumes circulant en Amérique du Nord. Les sources mentionnées ici sont fournies à titre illustratif uniquement, et des ensembles de données et documents publics supplémentaires ont été examinés pour recueillir des données, valider des hypothèses et clarifier les lacunes de données.
Entretiens et enquêtes primaires
Les travaux primaires visaient à confirmer ce que les sources documentaires ne pouvaient pas pleinement quantifier, principalement la répartition pratique entre carburéacteur conventionnel et biocarburant aviation, le comportement typique de mélange et de transfert de crédits, ainsi que la manière dont les prix sont indexés dans les contrats. Nous avons interrogé un ensemble de fournisseurs de carburant, d'acteurs du stockage et de la manutention de carburant aéroportuaire, d'équipes d'achat de compagnies aériennes et d'acteurs logistiques aux États-Unis et au Canada, et plus largement en Amérique du Nord, afin que le modèle reflète les schémas réels d'achat et d'approvisionnement.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 29 % | Direction générale (CXO) : 19 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 36 % |
| Acteurs plus modestes : 21 % | Managers : 45 % |
Dimensionnement du marché et prévisions
L'approche de dimensionnement principale est une méthode de bassin de demande, où l'activité de vol et l'intensité de consommation de carburant sont utilisées pour reconstituer la consommation, puis les dépenses sont dérivées à l'aide d'une série de prix de vente moyens alignée sur la même période calendaire. Nous avons construit la vue de la demande à partir d'indicateurs tels que le trafic passagers et les sièges-kilomètres disponibles, les départs de vols et le mix de longueur d'étape, les signaux observés d'approvisionnement en carburéacteur et de consommation implicite, ainsi que la part des opérations d'aéronefs commerciaux par rapport aux autres usages aéronautiques.
Pour garantir des totaux réalistes, nous avons corroboré les résultats avec des approximations ascendantes sélectives, principalement en vérifiant le débit d'avitaillement échantillonné dans les aéroports, en effectuant des contrôles de canaux auprès des fournisseurs, et en réalisant des calculs de volume multiplié par prix pour les principaux corridors où l'information est plus claire. Lorsque des lacunes locales apparaissaient, les éléments manquants ont été comblés à l'aide de relations proxy telles que la croissance du trafic par rapport à la consommation de carburant et une mise à l'échelle au niveau des pays, puis les résultats ont été à nouveau discutés avec les acteurs du secteur.
Pour les prévisions, nous avons utilisé une analyse de scénarios car le marché est sensible aux cycles de la demande des passagers, à l'utilisation des flottes et aux fluctuations des prix des carburants. La vision prospective a été construite à l'aide de fourchettes convenues par des experts pour la croissance du trafic commercial, les améliorations d'efficacité (consommation de carburant par siège-kilomètre), le rythme d'adoption des carburants durables et les conditions d'approvisionnement des raffineries, puis le modèle a été exécuté selon un scénario de base avec des vérifications par rapport aux trajectoires haussières et baissières.
Validation des données et cycle de mise à jour
La validation a été effectuée par des vérifications croisées afin que la valeur finale reste liée à des signaux de marché observables. Nous avons comparé la consommation implicite aux séries publiques d'approvisionnement et de prix du carburéacteur, examiné les répartitions par pays par rapport aux statistiques de trafic, puis examiné tout écart important avant la finalisation des chiffres.
Un second examen par un analyste a été utilisé pour remettre en question des choix d'intrants tels que le calendrier des prix, les facteurs de conversion et les hypothèses d'adoption, suivi de nouveaux contacts ciblés lorsqu'un paramètre faisait sortir le modèle de limites raisonnables. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et une vérification finale avant livraison est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Taille du marché nord-américain du carburant aviation pour aéronefs commerciaux selon Mordor Intelligence, comparée à d'autres estimations publiées
Les valeurs de marché publiées pour le carburant aviation destiné aux aéronefs commerciaux en Amérique du Nord varient souvent car le bassin de demande comptabilisé n'est pas le même, et parce que la tarification du carburant est calée et convertie différemment. En pratique, l'écart le plus important provient généralement du fait que l'estimation reste strictement commerciale ou non, de la manière dont le mélange de biocarburant aviation est traité en termes de valeur, et de la fenêtre calendaire utilisée pour la série de prix.
En revérifiant la courbe des prix du carburéacteur par rapport aux mêmes mois historiques utilisés dans les intrants d'activité, puis en réconciliant la consommation implicite avec les signaux publics d'approvisionnement en carburéacteur, un modèle piloté par des actualisations comme celui de Mordor Intelligence se rapproche davantage de la base de demande des aéronefs commerciaux que les estimations qui mélangent plusieurs usages finaux de l'aviation.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 64,34 milliards USD (2024) | |
| Revue Sectorielle A | 70,07 milliards USD (2024) | Ce chiffre semble couvrir un bassin plus large de carburant aviation en Amérique du Nord, pouvant inclure une activité de vol non commerciale, et cette base de volume plus large augmente la valeur totale même si les hypothèses de prix sont similaires. |
| Éditeur Sectoriel B | 79,09 milliards USD (2035) | Ce chiffre est une projection à long terme pour un marché du carburant aviation plus large, et les différences en matière d'évolution des prix, de mix de carburants et d'inclusion des carburants alternatifs le rendent non directement comparable à une valeur d'une année en cours strictement commerciale. |
Le tableau montre que le périmètre et le calendrier expliquent la majeure partie de l'écart, davantage que n'importe quelle hypothèse de croissance isolée. Lorsque l'activité de vol commerciale est reliée à un contrôle de consommation cohérent et que la série de prix est appliquée à la même période calendaire, la valeur résultante reste traçable jusqu'aux intrants, qui peuvent être révisés et mis à jour chaque année.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du carburant d'aviation pour aéronefs commerciaux en Amérique du Nord ?
Le marché du carburant d'aviation pour aéronefs commerciaux en Amérique du Nord devrait enregistrer un CAGR de 14,86 % au cours de la période de prévision (2026-2031)
Quels sont les principaux acteurs du marché du carburant d'aviation pour aéronefs commerciaux en Amérique du Nord ?
Chevron Corporation, World Fuel Services Corp, Vitol Holding BV, Shell PLC et TotalEnergies SE sont les principales entreprises opérant sur le marché du carburant d'aviation pour aéronefs commerciaux en Amérique du Nord.
Quelles années ce rapport sur le marché du carburant d'aviation pour aéronefs commerciaux en Amérique du Nord couvre-t-il ?
Le rapport couvre la taille historique du marché du carburant d'aviation pour aéronefs commerciaux en Amérique du Nord pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché du carburant d'aviation pour aéronefs commerciaux en Amérique du Nord pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:



