
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2030 |
|---|---|
| Période de Données Prévisionnelles | 2025 - 2030 |
| Période de Données Historiques | 2020 - 2023 |
| Taux de croissance | 11.00 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
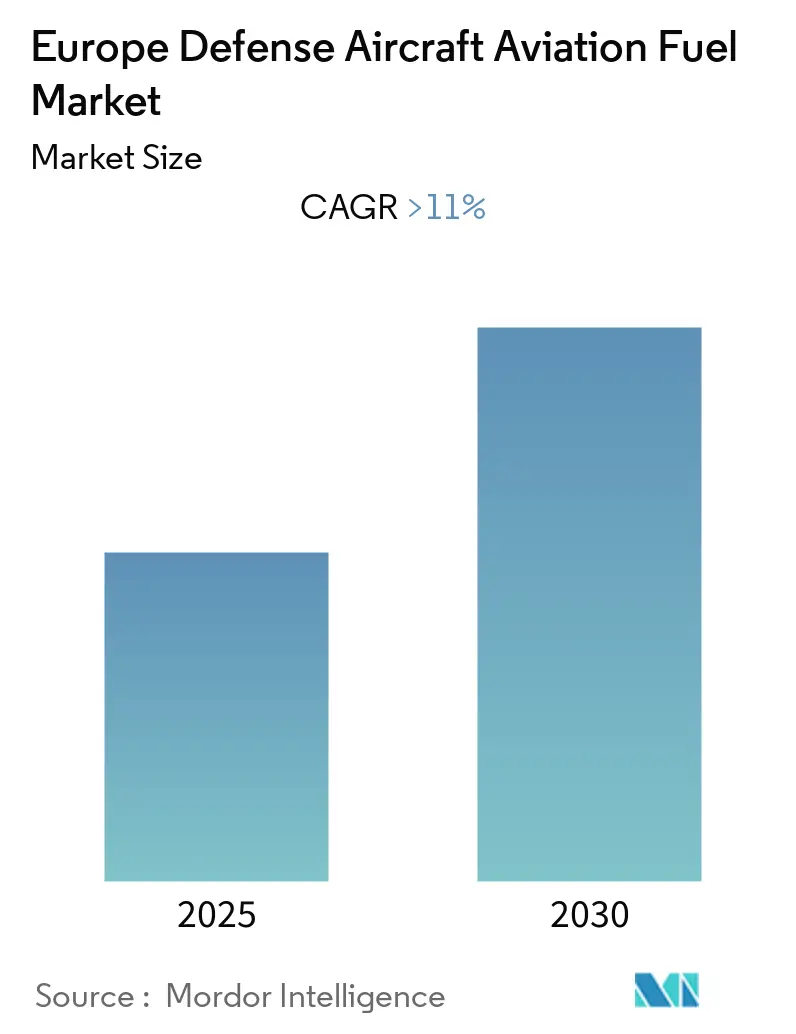
Analyse du marché européen des carburants d'aviation pour aéronefs de défense par Mordor Intelligence
Le marché européen des carburants d'aviation pour aéronefs de défense devrait enregistrer un TCAC supérieur à 11 % au cours de la période de prévision.
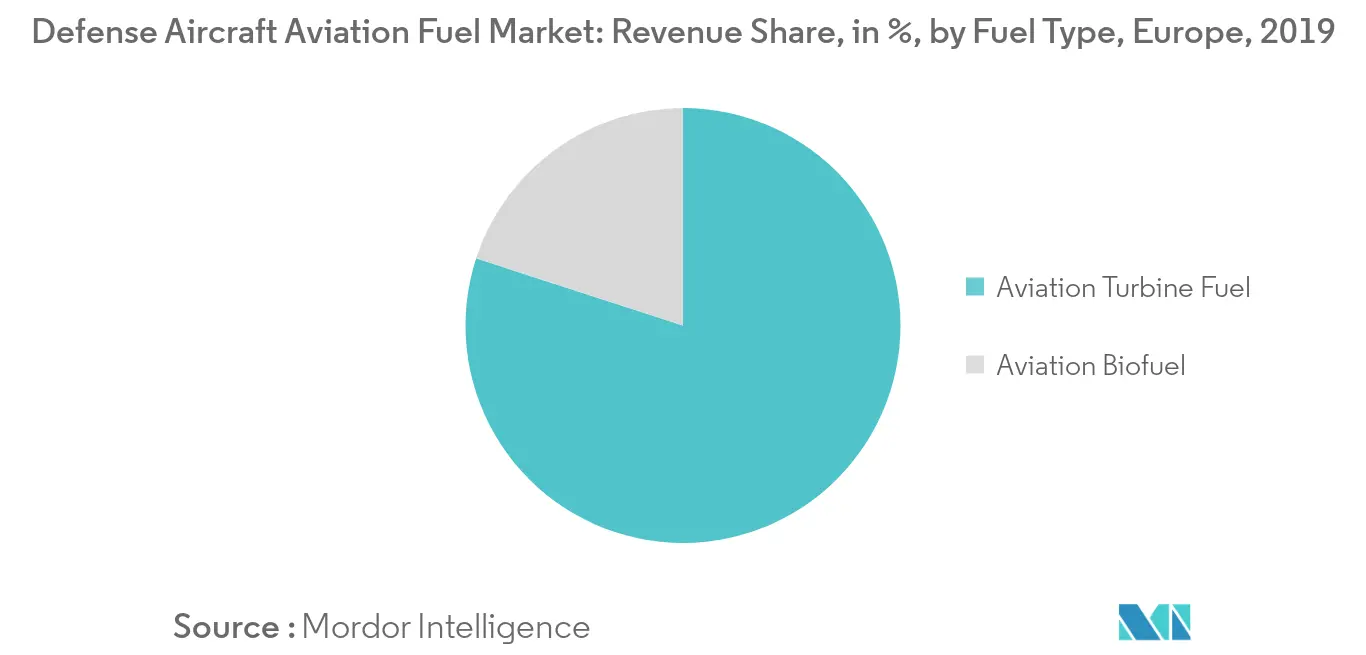
- Le segment des carburants pour turbine à air (ATF) devrait dominer le marché européen des carburants d'aviation pour aéronefs de défense au cours de la période de prévision.
- L'objectif de l'industrie de l'aviation militaire de réduire le niveau croissant des émissions de carbone stimule le besoin de biocarburants pour résoudre ce problème, ce qui devrait à son tour offrir une opportunité sur le marché.
- Le Royaume-Uni devrait dominer le marché européen des carburants d'aviation pour aéronefs de défense au cours de la période de prévision.
Tendances et Analyses du Marché
Le carburant pour turbine à air (ATF) devrait dominer le marché
- Les gouvernements européens maintiennent des spécifications distinctes pour le carburant pour avions militaires à usage militaire. Les raisons de ces spécifications distinctes incluent les différences opérationnelles et logistiques entre les systèmes militaires et civils.
- Les carburants JP sont des désignations militaires de carburants pour réacteurs ou de carburants pour turbines à air, basés en grande partie sur des carburants commerciaux à base de kérosène. Le JP-8 est également connu sous le nom de JET F-34.
- Le JP-8 est l'équivalent militaire du Jet A-1, avec l'ajout d'inhibiteurs de corrosion et d'additifs anti-givrage. Il s'agit du grade de carburant pour avions militaires dominant pour les forces aériennes de l'OTAN. Le Royaume-Uni dispose également d'une spécification pour ce grade, à savoir la DEF STAN 91-87 AVTUR/FSII (anciennement DERD 2453).
- En Europe, les membres de l'OTAN augmentent également leurs budgets de défense afin d'atteindre l'objectif de dépenses de défense de 2 % du PIB. Par conséquent, la demande de carburants pour réacteurs de qualité militaire devrait augmenter sur le marché.
- L'Allemagne disposait d'un total de 712 aéronefs militaires en 2019 et affichait les dépenses militaires les plus élevées d'Europe, en hausse de 10 % en 2019, pour atteindre 49,3 milliards USD. Par conséquent, de nouveaux aéronefs devraient être mis en service, ce qui stimulerait davantage la demande de carburant pour turbines d'aviation.

Le Royaume-Uni devrait dominer le marché
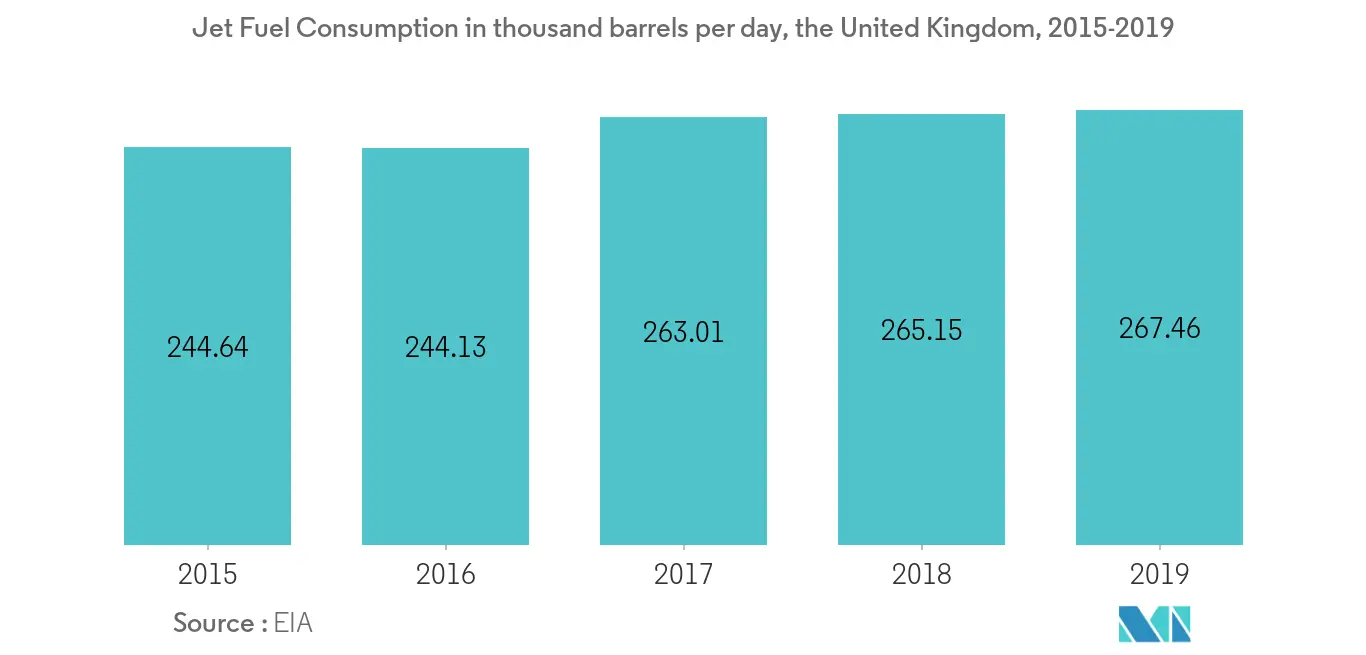
- La consommation de carburéacteur dans le pays a augmenté de manière exponentielle, atteignant 267,46 milliers de barils par jour en 2019. Une partie de cette consommation est soutenue par le secteur de la défense du Royaume-Uni.
- Le nombre total d'aéronefs de la force aérienne du Royaume-Uni était de 601 en avril 2019. De plus, 17 nouveaux aéronefs F-35B doivent être livrés entre 2020 et 2022, le pays s'étant engagé à acquérir plus de 138 aéronefs dans les années à venir.
- Par ailleurs, le gouvernement du Royaume-Uni prévoit d'investir 2 milliards GBP dans le programme Tempest, un nouveau projet d'avion de chasse (en cours de développement) d'ici 2025.
- Ainsi, la prédominance du secteur de la défense dans le pays devrait stimuler le marché européen des carburants d'aviation pour aéronefs de défense au cours de la période de prévision.
Paysage concurrentiel
Concentration du Marché
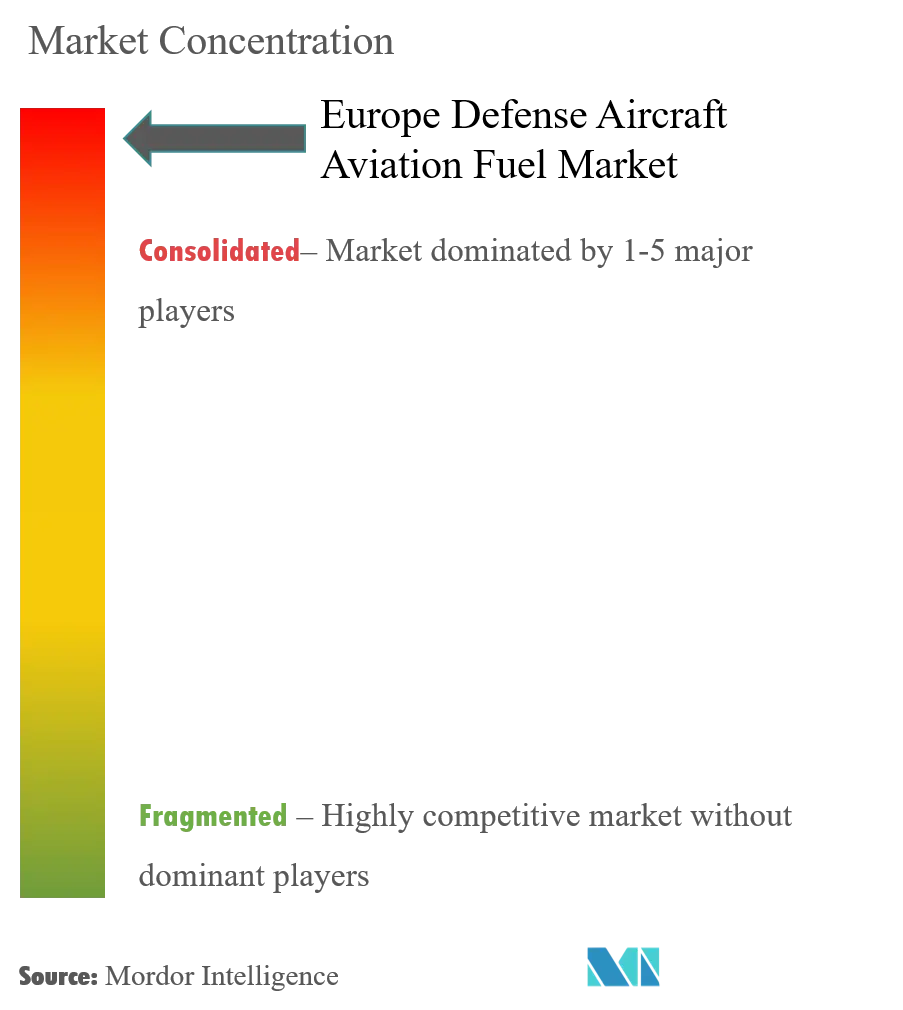
Le marché européen des carburants d'aviation pour aéronefs de défense est consolidé. Parmi les principaux acteurs du marché figurent Royal Dutch Shell Plc, World Fuel Services Corp, Total S.A., BP plc et Eni SpA.
Principaux acteurs du secteur européen des carburants d'aviation pour aéronefs de défense
-
World Fuel Services Corp
-
Total S.A.
-
Royal Dutch Shell Plc
-
BP plc
-
Eni SpA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen du carburant d'aviation pour aéronefs de défense Entreprises couvertes dans ce rapport
- World Fuel Services Corp
- Total S.A.
- Royal Dutch Shell Plc
- BP plc
- Eni SpA
- Coryton Advanced Fuels Ltd
Lire l’analyse des entreprises de carburant d'aviation pour aéronefs de défense en Europe
Périmètre du rapport sur le marché européen des carburants d'aviation pour aéronefs de défense
Le rapport sur le marché européen des carburants d'aviation pour aéronefs de défense comprend :
Aperçu de la segmentation
Type de carburant
| Carburant pour turbine à air (ATF) |
| Biocarburant d'aviation |
Géographie
| Royaume-Uni |
| Allemagne |
| France |
| Italie |
| Reste de l'Europe |
| Type de carburant | Carburant pour turbine à air (ATF) |
| Biocarburant d'aviation | |
| Géographie | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché européen des carburants d'aviation pour aéronefs de défense ?
Le marché européen des carburants d'aviation pour aéronefs de défense devrait enregistrer un TCAC supérieur à 11 % au cours de la période de prévision (2025-2030).
Quels sont les acteurs clés du marché européen des carburants d'aviation pour aéronefs de défense ?
World Fuel Services Corp, Total S.A., Royal Dutch Shell Plc, BP plc et Eni SpA sont les principales entreprises opérant sur le marché européen des carburants d'aviation pour aéronefs de défense.
Quelles années couvre ce rapport sur le marché européen des carburants d'aviation pour aéronefs de défense ?
Le rapport couvre la taille historique du marché européen des carburants d'aviation pour aéronefs de défense pour les années : 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché européen des carburants d'aviation pour aéronefs de défense pour les années : 2025, 2026, 2027, 2028, 2029 et 2030.