
Taille et part du marché des chatbots en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
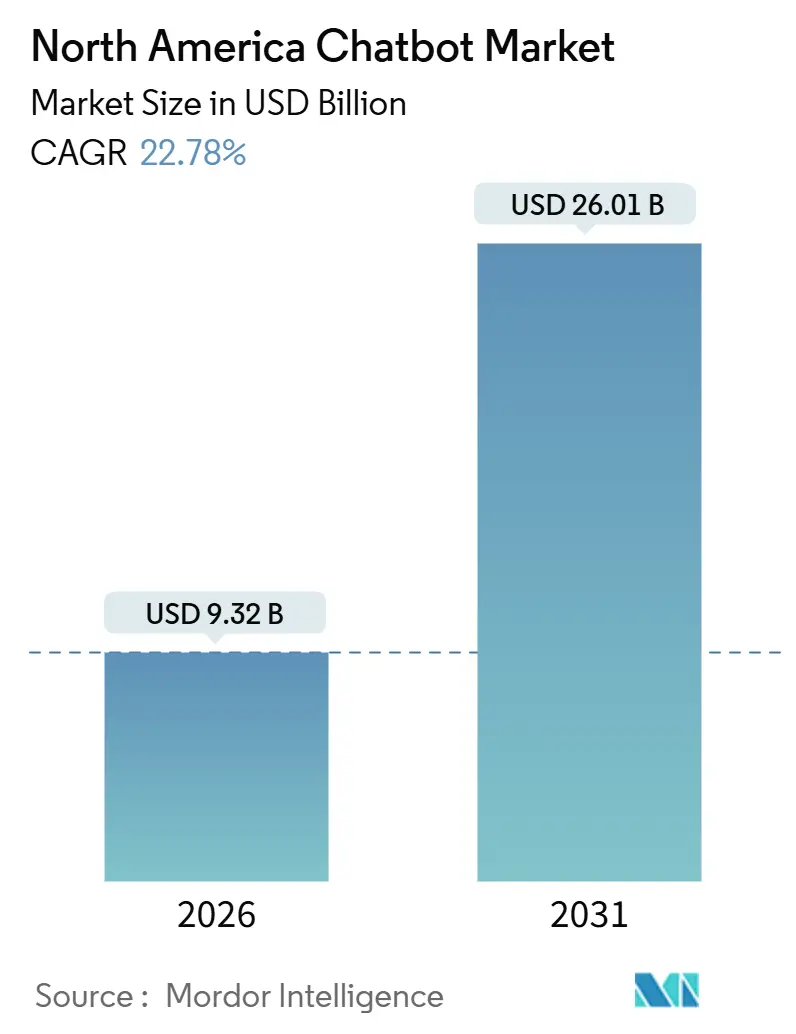
| Taille du Marché (2026) | 9.32 Milliards de dollars |
| Taille du Marché (2031) | 26.01 Milliards de dollars |
| Growth Rate (2026 - 2031) | 22.78 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des chatbots en Amérique du Nord par Mordor Intelligence
La taille du marché des chatbots en Amérique du Nord s'établit à 9,32 milliards USD en 2026 et devrait atteindre 26,01 milliards USD d'ici 2031, reflétant un TCAC robuste de 22,78 %. L'adoption accélérée de l'IA générative, le regroupement par les hyperscalers et les mandats de services numériques gouvernementaux orientent les investissements vers des agents conversationnels auto-apprenants qui évoluent sur les canaux web, mobiles et sociaux. Les entreprises accordent la priorité à l'élasticité du cloud, à l'orchestration omnicanale et à la génération augmentée par récupération hybride pour maîtriser le risque d'hallucination tout en préservant une fluidité quasi humaine. Les premiers adoptants dans le commerce de détail, la banque et la santé signalent une réduction du coût par contact, une qualification plus rapide des prospects et une collecte de données zéro-parti plus riche, renforçant un cycle vertueux dans lequel chaque conversation améliore la personnalisation et la précision des ventes additionnelles. La pression concurrentielle des suites d'IA intégrées comprime les tarifs des acteurs purement spécialisés, poussant les fournisseurs à se différencier sur la conformité, la profondeur multilingue et les bibliothèques d'intentions entraînées par secteur. À mesure que les architectures génératives mûrissent, des opportunités d'espace blanc émergent dans des niches très réglementées telles que les produits pharmaceutiques et les services juridiques, où les exigences de traçabilité ralentissent l'automatisation mais ouvrent la voie à une tarification premium pour les réponses vérifiées.
Principaux enseignements du rapport
- Par taille d'entreprise, les grandes entreprises détenaient 62,39 % de la part du marché des chatbots en Amérique du Nord en 2025, tandis que les petites et moyennes entreprises progressent à un TCAC de 23,16 % jusqu'en 2031.
- Par modèle de déploiement, les plateformes basées sur le cloud représentaient 69,11 % de la taille du marché des chatbots en Amérique du Nord en 2025 et se développent à un TCAC de 23,19 %.
- Par plateforme, les canaux de messagerie sociale étaient en tête avec 48,33 % de part en 2025, tandis que les chatbots sur application mobile ont enregistré le TCAC le plus rapide de 23,39 % jusqu'en 2031.
- Par application, le support client représentait 43,78 % de la taille du marché des chatbots en Amérique du Nord en 2025, et les bots de marketing et de vente progressent à un TCAC de 23,71 %.
- Par secteur d'activité des utilisateurs finaux, le commerce de détail et le commerce électronique ont capturé une part de 29,74 % en 2025, tandis que la santé et les sciences de la vie ont affiché le TCAC le plus élevé de 24,14 %.
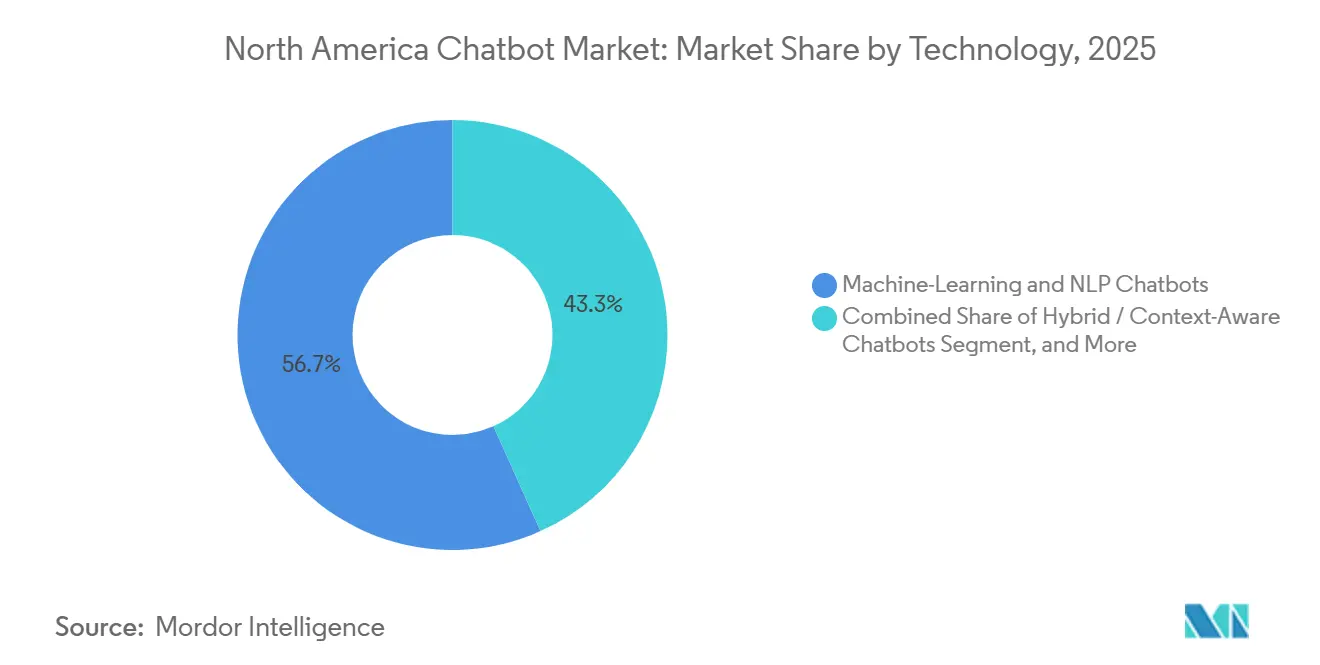
- Par technologie, les chatbots d'apprentissage automatique et de traitement automatique du langage naturel représentaient 56,72 % du marché en 2025, mais les architectures hybrides contextuellement conscientes progressent à un TCAC de 23,34 %.
- Par géographie, les États-Unis dominaient avec une part de 74,28 % en 2025, et le Mexique est le marché national à la croissance la plus rapide avec un TCAC de 23,44 %.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Domination croissante des applications de messagerie | +4.2% | Concentration mondiale en Amérique du Nord | Court terme (≤ 2 ans) |
| Analytique consommateur et expériences personnalisées | +3.8% | Amérique du Nord avec extension vers l'Amérique latine | Moyen terme (2 à 4 ans) |
| Avancées rapides dans le traitement automatique du langage naturel et la reconnaissance vocale | +4.5% | Mondial | Moyen terme (2 à 4 ans) |
| Chatbots auto-apprenants alimentés par l'IA générative | +5.1% | Amérique du Nord, adoption précoce aux États-Unis | Court terme (≤ 2 ans) |
| Expansion des chatbots de technologie pour les personnes âgées | +2.3% | États-Unis et Canada | Moyen terme (2 à 4 ans) |
| Mandats de services numériques du secteur public américain | +1.9% | Agences fédérales et étatiques des États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Domination croissante des applications de messagerie pour l'engagement client
Les applications de messagerie ont dépassé l'e-mail et la voix en tant que canal d'assistance privilégié, permettant des fils de discussion asynchrones qui réduisent le coût par contact de 30 à 40 % tout en permettant aux agents de gérer simultanément plusieurs conversations. Meta a signalé une multiplication par huit de l'utilisation de WhatsApp Business en 2025, et sa fonctionnalité Flows intègre des catalogues de produits et des paiements dans le fil de discussion, comprimant le parcours d'achat.[1]Meta, "Présentation de la plateforme WhatsApp Business," META.COM Le Mexique affiche une dynamique exceptionnelle car plus de 90 % des utilisateurs de smartphones s'appuient sur WhatsApp, en faisant l'interface de facto pour les opérations bancaires, les soins de santé et même les transactions gouvernementales. Les fournisseurs s'efforcent donc de perfectionner l'orchestration omnicanale afin que le contexte suive les utilisateurs sur WhatsApp, Messenger, SMS et les widgets intégrés aux applications. Le bénéfice immédiat est un engagement plus élevé, mais l'enjeu stratégique est le contrôle des données de première partie générées à chaque étape conversationnelle.
Demande croissante d'analytique consommateur et d'expériences personnalisées
Les chatbots canalisent désormais les données zéro-parti directement dans les piles marketing, transformant les interactions de service routinières en cartographie continue des préférences. Salesforce a constaté en 2025 que 73 % des consommateurs s'attendent à ce que les marques les comprennent, alors que seulement 38 % se sentent compris, révélant un écart que les chatbots sont prêts à combler.[2]Salesforce Research, "État du client connecté, cinquième édition," SALESFORCE.COM Le bot Messenger de Sephora enregistre le type de peau, les notes olfactives et le budget, puis présente des offres personnalisées qui convertissent 11 % mieux que les pages web génériques. En capturant le sentiment et l'intention à chaque étape, les marques peuvent faire évoluer leurs offres sans contraintes techniques. Les plateformes qui intègrent des tableaux de bord en temps réel pour l'analyse des conversations gagnent en fidélisation parce que les spécialistes du marketing peuvent ajuster les flux quotidiennement, et non trimestriellement, affinant ainsi la pertinence des campagnes et le retour sur les dépenses publicitaires.
Avancées rapides dans les technologies de traitement automatique du langage naturel et de reconnaissance vocale
Les grands modèles de langage à contexte étendu comme Google Gemini 1.5 portent la fenêtre à 1 million de tokens, permettant aux chatbots de référencer l'intégralité des historiques clients lors d'un seul appel d'inférence. L'API en temps réel d'OpenAI réduit la latence des bots vocaux à 232 millisecondes, franchissant le seuil de frustration de 300 millisecondes qui condamnait auparavant les bots téléphoniques. Le système SEAMLESSM4T de Meta assure la traduction vocale dans 100 langues, permettant à un seul agent de servir des publics multilingues sans modèles séparés. Ces avancées élèvent les chatbots au rang de tâches à enjeux élevés telles que les réclamations d'assurance et le dépannage technique, où la latence et la nuance linguistique nécessitaient autrefois une intervention humaine.
Intégration de chatbots auto-apprenants alimentés par l'IA générative
L'IA générative fait évoluer les bots de répondeurs déterministes à agents adaptatifs qui apprennent en cours d'utilisation. ChatGPT Enterprise a dépassé sept millions de licences en janvier 2025, avec 92 % des entreprises du classement Fortune 500 qui testent la plateforme. Einstein Copilot de Salesforce rédige des résumés de dossiers, suggère les prochaines étapes et redirige les requêtes à faible confiance vers des humains, réduisant le tri manuel tout en limitant le risque d'hallucinations. La génération augmentée par récupération, qui ancre les réponses génératives dans des documents vérifiés, réduit les erreurs factuelles à moins de 3 %, rendant les bots auto-apprenants viables pour les secteurs auparavant bloqués par des problèmes de responsabilité. L'avantage est une maintenance plus rapide de la base de connaissances et une réduction de la charge de scripts, en particulier dans les logiciels en tant que service et les gammes de produits en évolution rapide où les FAQ statiques deviennent obsolètes en quelques semaines.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Manque de sensibilisation organisationnelle et complexité de l'intégration | -1.2% | Mondial, critique dans les entreprises du marché intermédiaire | Court terme (≤ 2 ans) |
| Préoccupations croissantes en matière de confidentialité des données et de sécurité | -1.8% | Amérique du Nord, influencée par le CCPA et les lois étatiques | Moyen terme (2 à 4 ans) |
| Risque d'hallucination des chatbots | -1.4% | Mondial, impact le plus élevé dans les secteurs réglementés | Court terme (≤ 2 ans) |
| Coûts de conformité en matière d'accessibilité | -0.9% | États-Unis et Canada | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations croissantes en matière de confidentialité des données et de sécurité
Un ensemble hétéroclite de lois sur la vie privée oblige les entreprises à jongler avec de multiples profils de conformité, augmentant les coûts de révision juridique et ralentissant les mises en production. La loi californienne sur les droits à la vie privée (California Privacy Rights Act) impose la divulgation et la possibilité de se désinscrire en un clic avant que les bots collectent des données personnelles.[3]Informations législatives de Californie, "Loi californienne sur les droits à la vie privée de 2020," LEGINFO.LEGISLATURE.CA.GOV Treize autres États ont adopté des lois parallèles d'ici 2025, chacune avec des déclencheurs de consentement uniques, tandis que la loi HIPAA interdit la transmission d'informations de santé protégées via des canaux non sécurisés. Une violation de données dans les télécommunications en 2024, exposant des numéros de carte de crédit dans des journaux de chat, a conduit à un règlement de 12 millions USD, soulignant les enjeux en matière de responsabilité. Les entreprises répondent en maintenant les flux de travail sensibles sur site, renonçant aux avantages de coût du cloud pour garantir la résidence des données et le contrôle des audits.
Risque d'hallucination des chatbots entraînant des atteintes à la réputation de la marque
Les bots génératifs inventent parfois des faits, un défaut que les tribunaux traitent désormais comme une parole d'entreprise. Air Canada a été tenue responsable après que son bot a mal énoncé sa politique de remboursement en février 2024, établissant un précédent selon lequel les clauses de non-responsabilité ne peuvent pas excuser les erreurs des bots. Les systèmes purement génératifs affichent 15 à 20 % d'erreurs factuelles sur les requêtes de référence, tandis que leurs homologues à génération augmentée par récupération ramènent ce taux à moins de 3 %. Les entreprises instituent donc des seuils de confiance qui escaladent les cas ambigus vers des humains, mais cette soupape de sécurité dilue l'argument de réduction des coûts. Les entreprises financières et pharmaceutiques, confrontées à des pénalités réglementaires plus élevées, adoptent des bots hybrides ou basés sur des règles malgré leur portée conversationnelle plus étroite.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille d'entreprise :
les PME adoptent les constructeurs sans code pour combler l'écart de capacitéLes petites et moyennes entreprises ont contribué pour une part modeste au chiffre d'affaires de 2025, mais elles progressent à un TCAC de 23,16 % qui dépasse la croissance des grandes entreprises, signalant une démocratisation du marché des chatbots en Amérique du Nord. L'obstacle financier est passé de constructions personnalisées coûtant entre 50 000 et 150 000 USD à des abonnements mensuels de 500 à 2 000 USD, grâce à des constructeurs par glisser-déposer tels que ManyChat et Tidio. Shopify Inbox a intégré des outils bot dans les tableaux de bord des marchands, entraînant le déploiement par plus de 200 000 boutiques dans les six mois suivant son lancement en 2024.
Les grandes entreprises dominent toujours les dépenses absolues car elles intègrent les bots dans Salesforce, SAP et les CRM propriétaires tout en appliquant l'authentification unique et l'accès basé sur les rôles, mais les PME comblent l'écart fonctionnel avec des bibliothèques sectorielles pré-entraînées. Cette évolution pousse les fournisseurs à segmenter leurs offres, en vendant des packages clés en main aux PME aux ressources limitées et des services personnalisés aux conglomérats soumis à des exigences de conformité strictes. Le marché des chatbots en Amérique du Nord en bénéficie car une base d'acheteurs plus large répartit les coûts de R&D et alimente les données d'utilisation qui améliorent les performances des modèles.


Par modèle de déploiement :
l'infrastructure cloud étend l'économie élastiqueLes déploiements cloud représentent 69,11 % du chiffre d'affaires de 2025 et devraient progresser à un TCAC de 23,19 % alors que les entreprises apprécient l'évolutivité à la demande et les mises à jour continues des fonctionnalités. Les services gérés tels qu'AWS Lex et Azure Bot Service protègent les développeurs de l'approvisionnement des serveurs et de la reprise après sinistre, permettant une mise à l'échelle instantanée lors des pics du Vendredi Noir sans dépenses d'investissement.
Le déploiement sur site persiste dans la finance et la santé, où la loi Gramm-Leach-Bliley et la loi HIPAA exigent que les données restent derrière les pare-feu de l'entreprise. Les modèles hybrides sont donc en hausse, hébergeant l'inférence sensible dans des clouds privés tout en acheminant le trafic bénin via des points de terminaison publics. ServiceNow Virtual Agent permet aux clients de déployer l'orchestration localement et la compréhension du langage dans Google Cloud, équilibrant le contrôle avec l'économie des GPU. Les fournisseurs bénéficiant de certifications FedRAMP ou éligibles HIPAA remportent désormais des appels d'offres concurrentiels alors que les régulateurs renforcent leur surveillance.
Par application :
les bots marketing accélèrent l'efficacité de la qualification des prospectsLe support client représentait toujours 43,78 % de la taille du marché des chatbots en Amérique du Nord en 2025, mais les cas d'utilisation marketing et commercial ont progressé de 23,71 % annuellement alors que les directeurs marketing cherchent à trier les prospects non qualifiés avant l'engagement humain. Drift et Intercom saisissent ce tournant en intégrant des bots sur les pages de tarification qui interrogent sur la taille de l'entreprise et le budget, envoyant directement les visiteurs à forte intention dans les agendas des commerciaux. Les utilisateurs de HubSpot ont enregistré une augmentation de 35 % des taux de conversion de la démonstration à la conclusion après avoir activé la qualification par chatbot.
Les bots de ressources humaines et d'assistant personnel sont à la traîne car les employés préfèrent parler à des personnes de leurs avantages sociaux ou de leurs conflits. Pourtant, les bots de service d'assistance IT internes gagnent du terrain, réduisant considérablement le délai moyen de résolution pour les réinitialisations de mot de passe et les demandes d'accès. Le retour sur investissement est corrélé à la fréquence et à la complexité des tâches : les requêtes à volume élevé et à faible complexité offrent un retour sur investissement en 6 mois, tandis que les dialogues complexes et peu fréquents nécessitent des horizons plus longs.


Par secteur d'activité des utilisateurs finaux :
le remboursement dans le domaine de la santé favorise une adoption rapideLe commerce de détail et le commerce électronique ont contribué à hauteur de 29,74 % du chiffre d'affaires en 2025 grâce au suivi des commandes et au commerce conversationnel, mais la santé et les sciences de la vie s'accélèrent à un TCAC de 24,14 %. Les Centers for Medicare and Medicaid Services remboursent désormais jusqu'à 65 USD par patient par mois pour la surveillance à distance, rendant les chatbots qui collectent les données vitales et rappellent aux patients leurs médicaments financièrement attractifs. Les bots de santé mentale approuvés par la FDA de Woebot Health ouvrent d'autres canaux de remboursement, attirant des fonds de capital-risque dans les thérapeutiques numériques.
La banque et l'assurance accélèrent l'adoption pour automatiser la détection des fraudes et le dépôt des réclamations, illustrée par Erica de Bank of America dépassant 1 milliard d'interactions et déviant 70 % des requêtes routinières. Les agences gouvernementales suivent le décret exécutif 14058, qui impose des améliorations à l'expérience citoyenne, élargissant encore le marché des chatbots en Amérique du Nord.
Par technologie :
les architectures hybrides contextuellement conscientes équilibrent flexibilité et contrôleLes bots d'apprentissage automatique et de traitement automatique du langage naturel représentaient 56,72 % du chiffre d'affaires de 2025, mais les architectures hybrides ont progressé de 23,34 % annuellement en ancrant le raisonnement génératif dans des bases de données vérifiées, réduisant les taux d'hallucination à moins de 3 %. IBM watsonx Orchestrate superpose la synthèse générative sur des déclencheurs basés sur des règles, garantissant que les affirmations factuelles reflètent les enregistrements des ERP.
Les bots purement basés sur des règles persistent dans la déclaration des effets indésirables pharmaceutiques, où chaque énoncé doit suivre un chemin d'escalade reconnu. Pendant ce temps, les marques grand public favorisent les moteurs génératifs pour l'engagement, engendrant un spectre de choix de déploiement plutôt qu'une décision binaire. Les fournisseurs dont les plateformes basculent entre les trois modes gagnent du terrain car les acheteurs cherchent à se prémunir contre les risques.
Par plateforme :
les bots sur application mobile captent l'engagement en contexteLes canaux de messagerie sociale représentent 48,33 % du trafic de 2025, mais le chat intégré aux applications progresse à un TCAC de 23,39 % car il conserve le contexte du panier d'achat, les points de fidélité et le statut d'authentification. Le bot intégré à l'application d'Uber résout les problèmes de facturation 40 à 50 % plus rapidement que le chat web en extrayant instantanément l'historique des courses. Les bots web restent utiles pour les visiteurs anonymes, mais ils souffrent d'un taux d'abandon plus élevé lorsque les utilisateurs changent de page et perdent leur session.
Les secteurs axés sur le mobile tels que le covoiturage, la livraison de repas et la technologie financière en tirent le plus grand bénéfice, tandis que les interactions ponctuelles telles que les devis hypothécaires s'appuient toujours sur le web et WhatsApp. Les fournisseurs disposant d'un historique de conversation unifié sur toutes les plateformes réduisent l'effort des clients et augmentent la valeur à vie, renforçant l'effet d'entraînement qui avantage les acteurs établis riches en données.
Analyse géographique
Marché des Chatbots aux États-Unis
Les États-Unis constituent le pilier du marché des chatbots en Amérique du Nord, les agences fédérales déployant des bots en vertu du décret exécutif 14058 afin de simplifier les demandes de prestations et les renseignements fiscaux. Le lancement en 2024 par la Central Intelligence Agency d'un bot génératif capable d'interroger des documents classifiés témoigne d'une confiance de haut niveau dans le traitement avancé du langage naturel, même pour des données sensibles. La fragmentation des lois sur la vie privée d'un État à l'autre complique les déploiements, mais les boîtes à outils de conformité des hyperscalers atténuent les frictions d'intégration.
Marché des Chatbots au Canada
Le Canada représente une part plus modeste, mais influence la conception grâce au bilinguisme obligatoire et à des exigences de consentement plus strictes au Québec. Des banques telles que Royal Bank of Canada et Toronto-Dominion ont adopté des chatbots pour la consultation de soldes et les alertes de fraude, bien que des appétits pour le risque prudents freinent la vélocité par rapport à leurs homologues américains. Les établissements de soins de longue durée expérimentent des chatbots qui rappellent aux patients de prendre leurs médicaments et surveillent leur humeur, répondant ainsi au vieillissement de la population du pays.
Marché des Chatbots au Mexique
Le Mexique affiche la croissance la plus rapide de la région, portée par les subventions à la numérisation des PME et la banque conversationnelle fintech. Le soutien gouvernemental réduit le coût d'acquisition des bots, tandis que la saturation de WhatsApp garantit une portée sans téléchargement d'application. La faiblesse du haut débit dans les zones rurales freine l'utilisation des bots vocaux, mais le taux de pénétration des smartphones en milieu urbain devrait dépasser 85 % d'ici 2027, assurant une base adressable conséquente.
Paysage réglementaire
Les déploiements de chatbots en Amérique du Nord fonctionnent sous un régime en couches d'actions relatives à la confidentialité, à la protection des consommateurs et à la gouvernance de l'IA, qui façonnent la divulgation, le traitement des données et les contrôles de sécurité pour les agents conversationnels. Aux États-Unis, la Federal Trade Commission (FTC) continue d'utiliser son autorité en vertu de la Section 5 pour sanctionner les allégations trompeuses ou déloyales concernant l'IA et les chatbots, tandis que les actions fédérales sur l'IA font référence à des outils du NIST tels que l'AI Risk Management Framework (AI RMF) comme base pour les tests, la documentation et les contrôles internes. En mars 2026, la Maison Blanche a publié un National Policy Framework for Artificial Intelligence qui renforce une orientation fédérale vers des approches harmonisées et une dépendance envers les régulateurs existants plutôt que la création d'une nouvelle agence dédiée à l'IA.
Le Canada évolue vers une supervision plus prescriptive des services numériques destinés aux consommateurs, y compris les obligations de sécurité et de confidentialité des chatbots. En juin 2026, le gouvernement du Canada a déposé une nouvelle législation visant à protéger les données des enfants et à renforcer la confidentialité, accompagnée de propositions liées aux obligations de sécurité pour les services de médias sociaux et les chatbots IA. Ces évolutions accroissent les exigences en matière de transparence, de conception adaptée à l'âge et de processus de gouvernance auditables pour les fournisseurs desservant les utilisateurs canadiens, en particulier pour les cas d'usage à forte exposition tels que les services d'information du secteur public et les expériences destinées aux jeunes.
Analyse de la chaîne de valeur
La chaîne de valeur des chatbots en Amérique du Nord commence par les fournisseurs de modèles et d'infrastructure, y compris le cloud hyperscale, le calcul GPU et les fournisseurs de modèles fondamentaux, puis passe par les plateformes de chatbots et d'agents telles que les créateurs low-code, les couches d'orchestration et les assistants verticalisés. Les facilitateurs de données et d'intégration, y compris les connecteurs vers les CRM, les centres de contact et les bases de connaissances, se situent entre les fournisseurs et les intégrateurs de systèmes et acheteurs d'entreprise qui opérationnalisent les bots sur les canaux web, mobile et de messagerie sociale. Les hyperscalers et les suites logicielles d'entreprise regroupent de plus en plus l'IA conversationnelle avec des capacités adjacentes telles que l'analytique, l'identité et l'automatisation des flux de travail, orientant les achats vers des écosystèmes de plateformes et augmentant les exigences d'interopérabilité pour les fournisseurs indépendants.
La mise en œuvre et l'exploitation peuvent ralentir le passage des pilotes à la production, les entreprises citant la gestion de la gouvernance et du risque réglementaire, la préparation des données et les lacunes en compétences (y compris la conception de prompts et de dialogues) comme contraintes courantes. Les résultats de déploiement rapportés montrent cette friction : seule une minorité de responsables de l'expérience client décrivent les déploiements comme clairement réussis, tandis que les programmes d'IA agentique restent souvent au stade pilote sans atteindre une pleine production. La dynamique des coûts et des marges dépend également de la volatilité des prix du calcul GPU pour l'entraînement et l'inférence, ce qui explique en partie l'utilisation croissante de la génération augmentée par récupération et des déploiements hybrides pour maîtriser l'usage tout en répondant aux besoins de sécurité et d'audit, en particulier dans les secteurs réglementés.
Paysage concurrentiel
Le marché des chatbots en Amérique du Nord est modérément fragmenté, les hyperscalers intégrant l'IA conversationnelle dans les suites cloud, comprimant les tarifs des acteurs purement spécialisés. Copilot Studio de Microsoft permet le développement de bots en code minimal directement dans Power Platform, cimentant la fidélisation à Azure. Vertex AI Agent Builder de Google permet aux développeurs d'affiner Gemini sur des données propriétaires, créant des bots spécifiques à un secteur sans craintes de partage de données. IBM et Salesforce répondent en intégrant respectivement des modules de conformité et une orchestration de flux de travail autonome.
Les acteurs purement spécialisés se repositionnent sur la profondeur de niche, offrant des bibliothèques d'intentions entraînées par secteur et une précision multilingue. Amplify.ai fournit des intentions de santé qui réduisent le temps de déploiement de mois à semaines, tandis que Pypestream se concentre sur les flux de réclamations d'assurance. Les nouveaux challengers intègrent des modèles open source tels que Llama 3 pour les déploiements sur site qui contournent la dépendance aux fournisseurs et réduisent le coût total.
Les acquisitions stratégiques soulignent la consolidation : Zendesk a racheté Ultimate pour 450 millions USD en mai 2025 pour renforcer la couverture multilingue, et Salesforce a payé 1,3 milliard USD pour une start-up d'IA conversationnelle en septembre 2025 pour maîtriser la pile de bout en bout. Les dépôts de brevets autour de la génération augmentée par récupération sont en hausse, Google et Microsoft ayant soumis ensemble 25 brevets en 2024 liés à l'ancrage et à la notation de confiance. Des espaces blancs subsistent dans le pharmaceutique, le juridique et l'aérospatiale, où les sources vérifiées et les pistes d'audit permettent une tarification premium.
Leaders du secteur des chatbots en Amérique du Nord
International Business Machines Corporation
Microsoft Corporation
Google LLC
Amazon Web Services, Inc.
Oracle Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des Chatbots en Amérique du Nord
- International Business Machines Corporation
- Microsoft Corporation
- Google LLC
- Nuance Communications, Inc.
- LivePerson, Inc.
- Salesforce, Inc.
- Zendesk, Inc.
- Amazon Web Services, Inc.
- ServiceNow, Inc.
- Oracle Corporation
- ManyChat, Inc.
- Chatfuel Inc.
- Gupshup Inc.
- Amplify.ai, Inc.
- Pypestream, Inc.
- Meya.ai Inc.
- Octane AI, Inc.
- Pandorabots, Inc.
- Semantic Machines, Inc.
- Beep Boop, Inc.
- Reply.ai, Inc.
- Recime Limited
- Botpress, Inc.
Lire l’analyse des entreprises de marché des chatbots en amérique du nord

Opportunités de marché et perspectives d'avenir
Les opportunités se développent là où les acheteurs ont besoin de conversations vérifiables et conformes aux politiques plutôt que de simples questions-réponses génériques, en particulier dans les flux de travail réglementés qui nécessitent des pistes d'audit, un ancrage contrôlé des connaissances et des divulgations claires de non-humanité. Aux États-Unis, les exigences de divulgation et de sécurité des chatbots au niveau des États créent un espace pour les plateformes axées sur la conformité, capables de standardiser la divulgation d'identité, les voies d'escalade et les interventions de sécurité sur tous les canaux tout en s'intégrant aux systèmes d'enregistrement des entreprises. Le Canada est également un axe clé : les mesures fédérales de juin 2026 visant à renforcer la confidentialité et la protection des données des enfants augmentent la demande de chatbots intégrant une gestion du consentement, des contrôles de conception adaptés à l'âge et des rapports de gouvernance, ce qui tend à favoriser les fournisseurs et intégrateurs qui présentent ces éléments sous forme de modèles déployables plutôt que de projets sur mesure.
Une seconde opportunité réside dans le passage des chatbots en tant que points de conversation finaux à des systèmes agentiques qui exécutent des tâches à travers les applications d'entreprise, ce qui accroît la demande en connecteurs sécurisés, orchestration des flux de travail et observabilité. Les actions produits des grandes plateformes renforcent cette orientation : Google a étendu Gemini Enterprise avec des agents créés par des partenaires dans son Agent Gallery, et Microsoft a mis à jour sa structure de partenariat avec OpenAI en avril 2026 pour permettre des options de licence de modèle plus larges, réduisant les frictions pour les entreprises achetant des agents via des écosystèmes logiciels existants. À mesure que la latence vocale diminue et que les entrées multimodales deviennent courantes, la différenciation est de plus en plus liée aux bibliothèques d'intentions entraînées par domaine, à la couverture bilingue (notamment pour le Canada) et aux contrôles opérationnels qui maintiennent le risque d'hallucination dans des limites acceptables pour le support client, les interactions de santé et la prestation de services du secteur public.
Recent Industry Developments in Marché des Chatbots en Amérique du Nord
- Mai 2026 : Google a annoncé Gemini Spark, un assistant toujours actif positionné pour fonctionner à travers les applications Google telles que Gmail, Docs et Slides. Cette annonce renforce le passage des chatbots autonomes vers des expériences agentiques intégrées dans les suites de productivité, augmentant la pression concurrentielle sur les fournisseurs purs qui manquent d'écosystèmes d'applications natifs.
- Avril 2026 : Microsoft a signé un accord modifié avec OpenAI qui a simplifié les termes du partenariat et rendu la licence de Microsoft pour les modèles OpenAI non exclusive jusqu'en 2032. Cette restructuration élargit les options d'approvisionnement des entreprises en modèles fondamentaux tout en préservant l'effet de levier de distribution de l'ère Copilot, influençant la manière dont les créateurs de chatbots négocient l'accès aux modèles et les structures de coûts à long terme.
- Mars 2026 : IBM a finalisé l'acquisition de Confluent pour environ 11 milliards USD afin d'intégrer le streaming de données en temps réel dans les agents et flux de travail d'IA d'entreprise. Un couplage plus étroit entre les données de streaming et les plateformes d'orchestration favorise des chatbots plus réactifs et contextuels, et accélère la demande de pipelines de données gouvernés en tant que composant central des déploiements conversationnels.


Marché des Chatbots en Amérique du Nord Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Nous définissons le marché comme les revenus générés par les logiciels de chatbot et les services associés utilisés par les organisations en Amérique du Nord pour automatiser les conversations sur les canaux web, applications mobiles et réseaux sociaux ou de messagerie.
Exclusions de périmètre : ce dimensionnement exclut le matériel des assistants vocaux connexes et les revenus généraux d'externalisation des centres de contact non spécifiquement liés aux déploiements de chatbots.
Aperçu de la segmentation
- Par taille d'entreprise
- Petites et moyennes entreprises
- Grandes entreprises
- Par modèle de déploiement
- Sur site
- Basé sur le cloud
- Par application
- Support client
- Marketing et ventes
- Assistant personnel
- RH et recrutement
- Autres applications
- Par secteur d'activité des utilisateurs finaux
- Commerce de détail et commerce électronique
- Services bancaires, financiers et d'assurance
- Santé et sciences de la vie
- IT et télécommunications
- Voyage et hôtellerie
- Gouvernement et secteur public
- Autres secteurs d'activité des utilisateurs finaux
- Par technologie
- Chatbots d'apprentissage automatique et de traitement automatique du langage naturel
- Chatbots basés sur des règles
- Chatbots hybrides / contextuellement conscients
- Par plateforme
- Basé sur le web
- Application mobile
- Canaux de messagerie sociale
- Par pays
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la cartographie de l'écosystème et du parcours d'achat, puis par l'identification des flux de revenus qualifiés comme valeur de chatbot en Amérique du Nord. Pour ancrer les hypothèses, nous avons fait référence à des indicateurs publics tels que les publications sur l'économie numérique de l'US Census Bureau et l'activité sectorielle, les séries de salaires et d'emploi du US Bureau of Labor Statistics (pour comprendre les incitations à l'automatisation), et les indicateurs macroéconomiques et TIC de Statistique Canada et de l'INEGI.
Nous avons également utilisé le contexte réglementaire et normatif qui façonne les déploiements d'entreprise, y compris les publications du NIST sur la gestion des risques liés à l'IA et les orientations en matière de sécurité, ainsi que des recherches ouvertes issues des bibliothèques numériques de l'IEEE et de l'ACM sur les tendances de performance du NLP et de l'IA conversationnelle. Les dépôts d'entreprises, les présentations aux investisseurs et la presse spécialisée ont été examinés pour capter les évolutions du mix produit, les mouvements de partenariat et les structures contractuelles typiques. Certains abonnements payants ont été utilisés uniquement pour les données financières et de renseignement des entreprises, les vérifications de brevets et les schémas d'importation et d'exportation au niveau des expéditions, le cas échéant. Ces sources documentaires ne sont données qu'à titre illustratif, et de nombreuses autres références publiques et payantes ont été utilisées pour recouper les chiffres et clarifier les hypothèses.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester ce que nous avions construit à partir des résultats documentaires, en mettant l'accent sur les fourchettes de prix, le mix de déploiement (cloud contre sur site), et les cas d'usage qui stimulent les dépenses récurrentes. Nous avons échangé avec un ensemble de fournisseurs de solutions, de partenaires d'implémentation et d'acheteurs d'entreprise dans les principaux secteurs verticaux, afin que les différences de demande régionale entre les États-Unis, le Canada et le Mexique puissent être reflétées dans le modèle final.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 36 % | Directions générales : 18 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 25 % |
| Petits acteurs : 19 % | Managers : 57 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où les signaux de dépenses en logiciels d'entreprise et en IA sont reconstruits par pays, puis filtrés selon l'adoption des chatbots et la part liée aux interfaces conversationnelles (et non à l'outillage IA général). Les résultats sont corroborés par des approximations ascendantes sélectives, telles que des valeurs moyennes de contrats échantillonnées par type de déploiement, des vérifications par canal sur l'intensité des services, et une vue volume-fois-prix moyen pour les schémas courants de licence et de tarification à l'usage des chatbots.
Les principales données ayant façonné le modèle comprenaient la pénétration des chatbots par secteur vertical, le mix cloud contre sur site, l'effort moyen d'implémentation et d'intégration par déploiement, le comportement de renouvellement et d'expansion pour les bots de support client, et le passage vers des systèmes NLP plus avancés et sensibles au contexte hybride. Lorsqu'une donnée manquait pour de plus petits fournisseurs, nous avons utilisé un proxy prudent basé sur les moyennes des pairs, puis l'avons ajusté après que les entretiens ont mis en évidence des différences de taille et de portée des transactions.
Pour les prévisions, nous nous sommes appuyés sur une analyse de scénarios soutenue par les attentes d'experts concernant les cycles budgétaires de l'IA, la préparation à la conformité, et l'expansion des canaux web, mobile et de messagerie sociale. Les taux de croissance ont été testés par rapport aux indicateurs macroéconomiques, aux tendances des coûts de main-d'œuvre, et au calendrier observé de déploiement en entreprise, afin que la courbe ne dépende pas d'une seule hypothèse optimiste.
Validation des données et cycle de mise à jour
Nous effectuons plusieurs vérifications pour que les résultats ne s'écartent pas des signaux d'adoption réels, et les valeurs aberrantes sont signalées tôt. Les totaux du modèle sont comparés à des indicateurs indépendants, tels que l'orientation des dépenses en logiciels d'entreprise, l'activité de déploiement documentée par secteur, et les ratios attendus entre services et logiciels, puis tout écart important est examiné et corrigé.
Avant validation finale, les hypothèses sont revues par plus d'un passage d'analyste, avec des déclencheurs de recontact lorsque les retours d'entretien entrent en conflit avec les tendances documentaires ou lorsqu'une répartition au niveau national semble incohérente. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants affectent la tarification, les contraintes de déploiement, ou le calendrier de la demande. Juste avant la livraison, les dernières publications publiques sont à nouveau vérifiées afin que les clients reçoivent une vue actualisée.
Comparaison du dimensionnement du marché des chatbots en Amérique du Nord par Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les chatbots en Amérique du Nord peuvent différer même lorsque les titres semblent similaires, car chaque éditeur fait ses propres choix sur ce qui compte comme revenu de chatbot et sur la manière dont les services sont traités. Les différences proviennent également de l'année utilisée pour l'estimation, du calendrier de conversion des devises, et de la rapidité avec laquelle les hypothèses sont actualisées lorsque de nouvelles fonctionnalités d'IA générative modifient la tarification.
Les principaux facteurs d'écart sur ce marché sont généralement liés au fait que les plateformes d'IA conversationnelle soient comptées ou non comme revenu de chatbot pur, que l'implémentation et les services gérés soient pleinement inclus ou non, et que la découpe géographique soit constamment limitée aux États-Unis, au Canada et au Mexique. Certaines estimations s'appuient également sur un récit de forte croissance unique et appliquent une expansion agressive du prix moyen, au lieu de séparer les bots basiques à règles des déploiements NLP et hybrides à prix plus élevé qui se déploient à des rythmes différents, ce qui est là où l'écart tend à s'élargir.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 9,32 milliards USD (2026) | |
| Éditeur sectoriel A | 2,40 milliards USD (2023) | Utilise une année de référence antérieure et un regroupement plus large des catégories de chatbot, et le parcours de tarification n'est pas clairement lié aux évolutions du mix de déploiement en Amérique du Nord. |
| Cabinet de conseil régional B | 0,36 milliard USD (2019) | S'appuie sur un environnement de demande plus ancien et ne reflète pas clairement la hausse ultérieure de l'adoption du cloud ni l'élargissement des cas d'usage qui ont modifié la taille moyenne des transactions. |
Le tableau montre que le calendrier et le périmètre créent la majeure partie de la variance, et la manière la plus claire de réduire la confusion consiste à maintenir les inclusions et la logique de tarification traçables aux mêmes signaux de demande à travers la région. En séparant les logiciels des services de manière cohérente et en revérifiant les hypothèses de mix de déploiement au moyen d'entretiens, l'estimation reste alignée sur ce qui est réellement acheté aux États-Unis, au Canada et au Mexique, ce qui constitue le choix de modélisation appliqué par Mordor Intelligence.


Questions clés traitées dans le rapport
Quelle est la valeur projetée du marché des chatbots en Amérique du Nord en 2031 ?
Le marché devrait atteindre 26,01 milliards USD d'ici 2031, se développant à un TCAC de 22,78 %.
Quel modèle de déploiement connaît la croissance la plus rapide en Amérique du Nord ?
Les chatbots basés sur le cloud progressent à un TCAC de 23,19 % car les organisations privilégient l'évolutivité élastique et les mises à jour rapides des fonctionnalités.
Pourquoi les prestataires de soins de santé accélèrent-ils l'adoption des chatbots ?
Les Centers for Medicare and Medicaid Services remboursent jusqu'à 65 USD par patient par mois pour la surveillance à distance, créant une incitation financière claire.
Comment les chatbots atténuent-ils le risque d'hallucination ?
Les entreprises déploient une génération augmentée par récupération hybride qui ancre les réponses dans des documents vérifiés, réduisant les erreurs factuelles à moins de 3 %.
Quel pays offre le taux de croissance le plus élevé dans la région ?
Le Mexique affiche un TCAC de 23,44 %, soutenu par les subventions gouvernementales aux PME et la pénétration généralisée de WhatsApp.
Dernière mise à jour de la page le:



