
Taille et Part du Marché du Formage à Froid des Fixations Automobiles en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
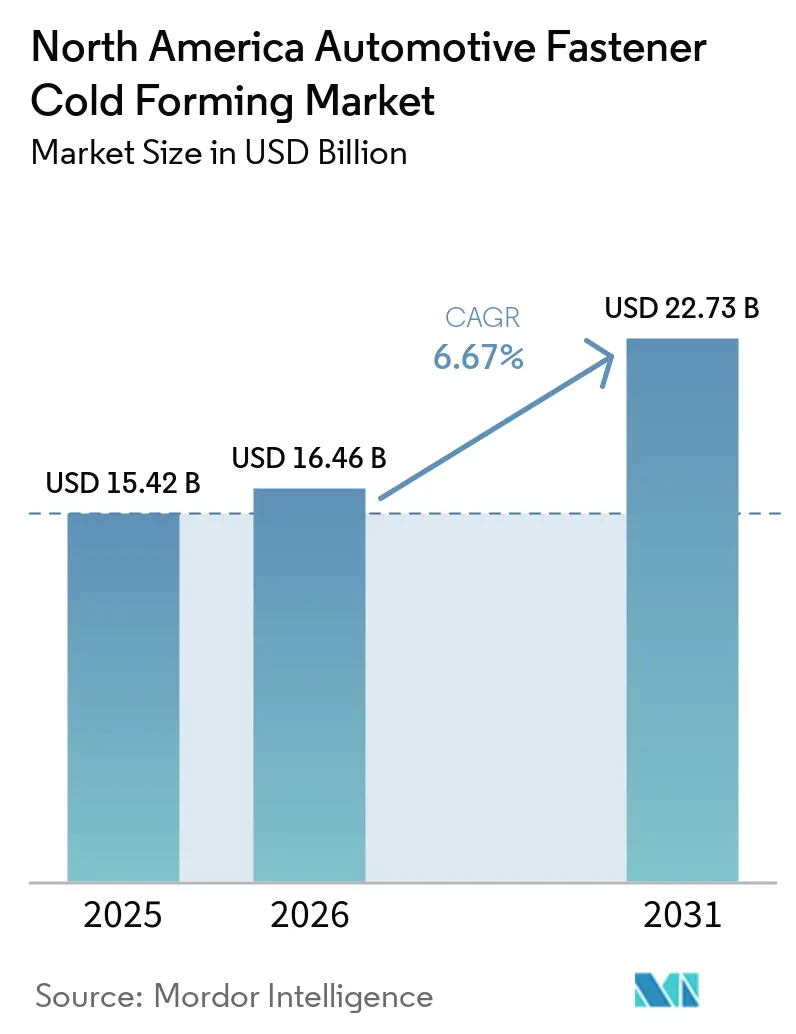
| Taille du Marché (2026) | 16.46 Milliards de dollars |
| Taille du Marché (2031) | 22.73 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.67 % |
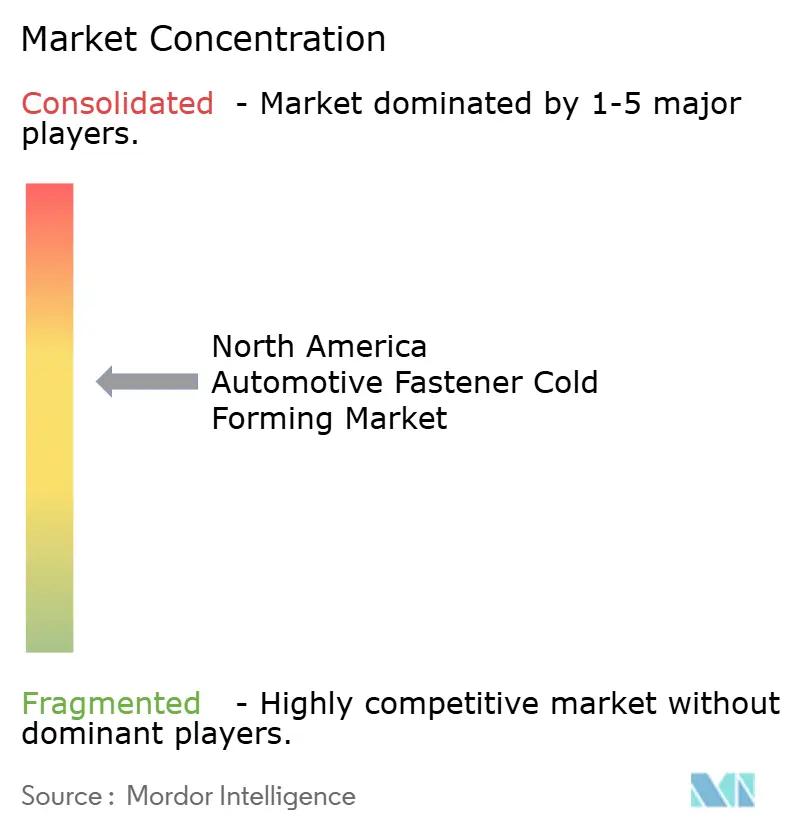
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Formage à Froid des Fixations Automobiles en Amérique du Nord par Mordor Intelligence
Le marché du formage à froid des fixations automobiles en Amérique du Nord devrait croître de 15,42 milliards USD en 2025 à 16,46 milliards USD en 2026 et atteindre 22,73 milliards USD d'ici 2031, à un CAGR de 6,67 % durant la période de prévision (2026–2031). Les fixations pour propulsion électrique connaissent une croissance significative, même si les applications à combustion interne continuent de dominer en volumes unitaires. À mesure que le poids des véhicules augmente, notamment avec les SUV et camions électriques à batterie sensiblement plus lourds que leurs équivalents à essence, les fixations en aluminium et en magnésium gagnent du terrain. Des technologies telles que les rivets, qui assemblent de manière transparente l'aluminium à l'acier à haute résistance avancé sans pré-perçage, favorisent la transition vers des châssis multi-matériaux. Avec les seuils de contenu local USMCA en vigueur, on observe un pivot notable vers les fournisseurs nord-américains. Par ailleurs, les incitations étatiques favorisent une nouvelle capacité de frappe à froid, spécifiquement adaptée aux usines de batteries. Sur le plan technologique, les systèmes de vision artificielle, dotés de vastes bases de données d'images de défauts, surveillent désormais les presses à grande vitesse, bien que de nombreux programmes pilotes se heurtent à des difficultés lors de l'intégration en site existant.
Points Clés du Rapport
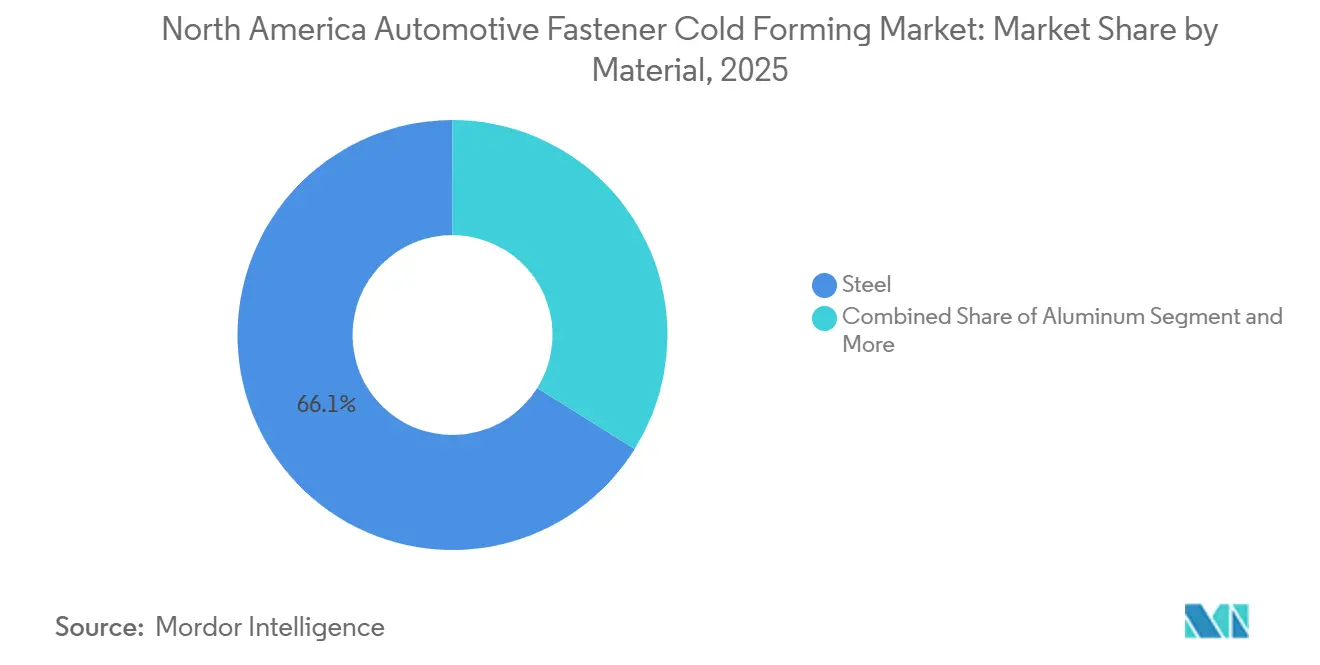
- Par matériau, l'acier a représenté 66,14 % de la part des revenus en 2025, tandis que les fixations en aluminium progressent à un CAGR de 8,12 % jusqu'en 2031.
- Par type de fixation, les boulons ont dominé avec une part de 41,25 % en 2025, tandis que les rivets ont affiché le CAGR prévisionnel le plus élevé à 7,04 % jusqu'en 2031.
- Par application, le châssis a représenté 32,51 % de la base de revenus 2025, et les composants électriques progressent à un CAGR de 8,84 % jusqu'en 2031.
- Par canal de distribution, le segment OEM détenait une part de 87,04 % en 2025, tandis que le marché secondaire suit une trajectoire de CAGR de 7,66 % jusqu'en 2031.
- Par utilisateur final, les OEM automobiles représentaient 54,11 % des ventes en 2025 ; les distributeurs et assembleurs de fixations se développent à un CAGR de 7,75 % jusqu'en 2031.
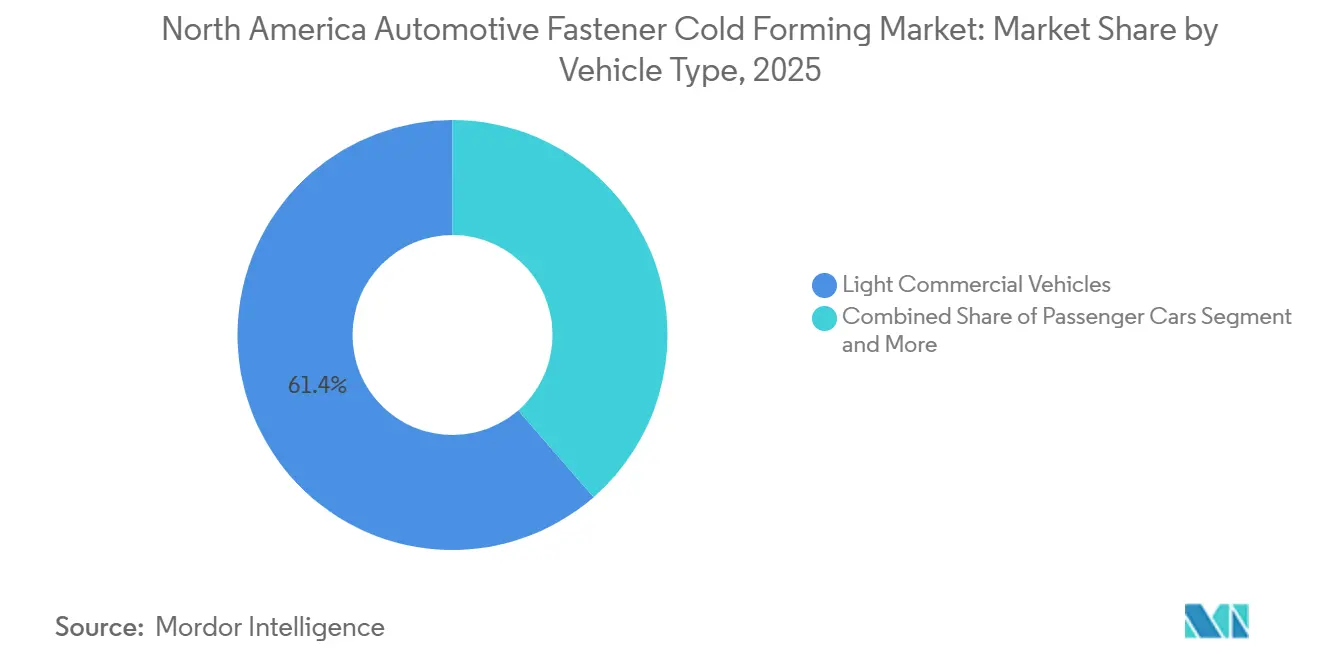
- Par type de véhicule, les véhicules utilitaires légers ont capté 61,36 % de la part en 2025, tandis que les véhicules utilitaires moyens et lourds ont enregistré la croissance la plus rapide à un CAGR de 9,13 %.
- Par propulsion, les véhicules à combustion interne détenaient 90,17 % de la part du marché du formage à froid des fixations automobiles en Amérique du Nord en 2025, tandis que les plateformes électriques devraient croître à un CAGR de 29,46 % jusqu'en 2031.
- Par pays, les États-Unis ont conservé une part de 85,42 % en 2025, tandis que le Mexique devrait croître à un CAGR de 7,48 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché du Formage à Froid des Fixations Automobiles en Amérique du Nord
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Adoption du Châssis Skateboard pour Véhicules Électriques | +1.8% | États-Unis, Canada (concentration au Michigan, Tennessee, Californie) | Moyen terme (2-4 ans) |
| Règles de Contenu Local USMCA | +1.5% | États-Unis, Mexique, Canada ; capacité de rang 2 au Mexique (Monterrey, Querétaro) et relocalisation aux États-Unis (Midwest, Sud-Est) | Court terme (≤ 2 ans) |
| Poussée vers les Fixations en Al et Mg | +1.2% | Ensemble de l'Amérique du Nord ; plus forte dans les pôles de véhicules électriques américains (MI, TX, TN) et les clusters mexicains (Nuevo León, San Luis Potosí) | Moyen terme (2-4 ans) |
| Les Gigafactories Stimulent la Capacité de Rang 2 | +1.0% | États-Unis (MI, TN, TX, KS) ; Mexique (Nuevo León) ; Canada (Ontario) | Moyen terme (2-4 ans) |
| Crédits d'Impôt Fédéraux/Étatiques | +0.7% | États-Unis (MI, TN, OH, KS) ; portée limitée au Mexique/Canada | Court terme (≤ 2 ans) |
| Détection de Défauts Guidée par l'IA | +0.5% | Applicabilité mondiale ; utilisation précoce aux États-Unis et dans les usines à capitaux allemands au Mexique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption Rapide du Châssis Skateboard pour Véhicules Électriques
Les châssis skateboard électriques, comme le mégacoulage de la partie arrière de la carrosserie de Ford, utilisent désormais de grandes pièces moulées pour consolider les charges structurelles. Cette innovation a conduit à une réduction significative du nombre total de fixations. Avec les SUV et pickups électriques équipés de grands blocs-batteries, ces fixations sécurisent des composants essentiels tels que les modules, les plaques de refroidissement et les boîtiers, entraînant une intensité unitaire de fixations accrue. Pour maintenir l'intégrité structurelle, le soudage de goujons sans perçage est utilisé pour fixer des inserts sur des pièces moulées en aluminium. Avec General Motors qui localise l'assemblage électrique à Fairfax et Spring Hill, la demande de fixations spéciales en Amérique du Nord connaît une forte hausse. De plus, l'augmentation du poids à vide nécessite l'utilisation de boulons et de rivets à haute résistance, conçus pour supporter des charges de suspension accrues.
Les Règles de Contenu Local USMCA Stimulent l'Approvisionnement Régional
En vertu de l'accord commercial, les voitures particulières doivent satisfaire à des exigences spécifiques en matière de valeur régionale et de valeur travail. Les usines de fixations situées au Michigan, en Ohio et en Illinois sont désormais complétées par de nouveaux clusters de frappe à froid à Querétaro, Nuevo León et León, tous œuvrant à satisfaire ces seuils [1]. Birmingham Fastener a créé une nouvelle unité à Querétaro, tandis qu'Optimas Solutions a étendu ses opérations à Monterrey, illustrant tous deux la tendance à la délocalisation de proximité. KAMAX exploite une installation à León qui soutient non seulement les programmes OEM des deux côtés de la frontière, mais utilise également son centre de R&D au Michigan pour la validation des produits. Par ailleurs, la route ferroviaire du Corridor Interoceánico a raccourci le temps de transit du Pacifique à l'Atlantique, améliorant l'agilité de la chaîne d'approvisionnement pour les tiges de fil importées et les fixations finies.
Poussée des OEM vers des Fixations Légères en Al et Mg Formées à Froid
Les boulons en alliage aluminium-magnésium réduisent la masse des composants de 60 à 70 % par rapport aux équivalents en acier au carbone, répondant ainsi aux objectifs d'extension d'autonomie. Les fournisseurs forment désormais à froid ces alliages selon des grades de résistance conformes aux normes ISO tout en maintenant la résistance à la corrosion. Des études de roulage de filets sur le titane TC4DT(ELI) réduisent la force de formage, ouvrant des utilisations de niche dans les véhicules électriques haut de gamme. La série MacLite3 de MacLean-Fogg illustre comment le formage à chaud intégré et l'usinage de précision peuvent réduire la masse du véhicule sans sacrifier la fiabilité des assemblages. L'USMCA exige 70 % de contenu régional en acier et en aluminium, ce qui pousse les OEM vers des sources locales de fixations légères.
Le Développement des Gigafactories Stimule la Capacité Adjacente des Fournisseurs de Rang 2
Au Tennessee, au Michigan et en Ontario, les projets de cellules de batteries stimulent une forte demande de boulons de gestion thermique, de goujons conducteurs de courant et d'écrous à river en aluminium. Stanley Engineered Fastening a décroché des contrats avec deux usines de batteries nord-américaines spécialisées dans les SUV et pickups électriques. Component Solutions Group fournit des fixations qui non seulement assurent la fixation mécanique, mais créent également des chemins conducteurs au sein des modules de batteries. Yazaki étend ses opérations à Nuevo León avec un investissement, renforçant sa capacité de câblage haute tension, qui dépend de bornes à vis certifiées IP67. Par ailleurs, les packages d'incitations étatiques et les exonérations fiscales totales dans les zones industrielles émergentes du Mexique stimulent davantage les investissements locaux.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Pénurie de Main-d'Œuvre Qualifiée | –1.3% | États-Unis, Canada (clusters du Midwest) ; lacunes en matière de métiers qualifiés au Mexique | Moyen terme (2-4 ans) |
| Volatilité du Prix de la Tige de Fil d'Acier | –0.8% | Ensemble de l'Amérique du Nord ; les aciéries américaines dominent l'offre, importations du Mexique/Canada | Court terme (≤ 2 ans) |
| Charge d'Investissement liée à la Conformité CO₂ | –0.6% | États-Unis, Canada (reporting Scope 3) ; mécanisme d'ajustement carbone aux frontières de l'UE sur les exportations ; effet limité à court terme au Mexique | Long terme (≥ 4 ans) |
| Substitution pour Certains Assemblages | –0.4% | Ensemble de l'Amérique du Nord ; plus répandu dans les structures de carrosserie multi-matériaux pour véhicules électriques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de Main-d'Œuvre Qualifiée en Formage à Froid de Précision
De 2024 à 2034, les États-Unis devraient connaître une baisse significative de l'emploi pour les opérateurs de forgeage et de machines. De même, les emplois dans la fabrication de vis, d'écrous et de boulons devraient diminuer encore davantage. D'ici 2026, la hausse des salaires de production devrait créer des difficultés pour les entreprises de fixations de taille moyenne. Les programmes de formation, qui nécessitent un temps considérable, sont essentiels pour former des opérateurs qualifiés de presses multi-postes, retardant ainsi les expansions de capacité. Bien que les coûts de main-d'œuvre au Mexique restent comparativement plus bas, les réformes proposées visant à réduire la semaine de travail et à améliorer les avantages sociaux pourraient entraîner des augmentations de coûts notables. L'automatisation continue de jouer un rôle essentiel dans le secteur ; cependant, la plupart des pilotes de vision par IA ne parviennent pas à dépasser le stade de la preuve de concept en raison du manque d'infrastructure standardisée d'éclairage et de données dans les installations existantes.
Volatilité du Prix du Fil Machine en Acier CHQ
En janvier 2026, les prix des tiges de fil de qualité frappe à froid se sont stabilisés après une baisse de la demande automobile fin 2025. Les fournisseurs, liés par des contrats OEM à long terme, ont ressenti la pression des fluctuations des prix au comptant. Les aciéries nord-américaines ont gagné en influence à mesure que les règles de valeur régionale limitaient les importations moins chères en provenance d'Asie. Pour protéger leurs intérêts, les grandes entreprises de fixations sécurisent soit des accords d'approvisionnement en acier pluriannuels, soit établissent des installations de tréfilage en interne. Parallèlement, le mécanisme d'ajustement carbone aux frontières de l'UE, imposant une taxe sur l'acier importé, a fait augmenter les coûts des matériaux en Europe et pourrait orienter les préférences d'approvisionnement vers les aciéries locales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Matériau : L'Aluminium Gagne du Terrain
L'acier a conservé 66,14 % des ventes de 2025, soutenant les assemblages de moteurs, de châssis et de suspensions sur l'ensemble du marché du formage à froid des fixations automobiles en Amérique du Nord. Les grades inoxydables traitent les zones sensibles à la corrosion, et l'acier allié supporte des charges de service de 1 000 MPa. Les fixations en aluminium croissent à un CAGR de 8,12 % à mesure que les OEM réduisent le poids à vide, tandis que les alliages de magnésium apparaissent dans les couvercles de batteries à faible contrainte.
Les boulons propriétaires Al-Mg atteignent désormais la durée de vie en fatigue de l'acier à faible teneur en carbone et réduisent la masse jusqu'à 70 %. Le titane reste une niche mais bénéficie d'une force de formage de filets plus faible, ce qui réduit l'usure des outils. Les plastiques s'intègrent dans la fixation des panneaux intérieurs, bien que les volumes restent faibles. L'approvisionnement local s'accélère car l'USMCA exige 70 % de contenu métallique régional, soutenant la résilience de la chaîne d'approvisionnement.


Par Type de Fixation : Les Rivets s'Accélèrent
Les boulons ont dominé avec 41,25 % de la part du marché du formage à froid des fixations automobiles en Amérique du Nord en 2025. Ils dominent l'assemblage des groupes motopropulseurs et des suspensions, où la rétention du couple est critique. Les rivets constituent le moteur de croissance à un CAGR de 7,04 % car les procédés d'auto-poinçonnage et de rivetage auto-poinçonneur par friction assemblent l'aluminium à l'acier à haute résistance sans trous pilotes, une nécessité pour les châssis skateboard de véhicules électriques [2].
Le rivetage-collage hybride associe un adhésif structural aux rivets auto-poinçonneurs, offrant une résistance immédiate à la manutention et une résistance à la fatigue à long terme, notamment dans les bacs de batteries. Les inserts soudés par goujons pour les mégacoulages préservent l'intégrité des pièces moulées et réduisent le temps de cycle. Les grades SAE J1701M et ASTM F3125 révisés formalisent les procédures de serrage à haute résistance et la cohérence de la conception d'ancrage.
Par Application : Les Composants Électriques Dépassent les Systèmes Traditionnels
L'assemblage de châssis représentait 32,51 % du volume de 2025, les assemblages de carrosserie en blanc, de suspension et de faux-châssis continuant à stimuler la demande de boulons en acier. Les composants électriques enregistrent la hausse la plus rapide à un CAGR de 8,84 % à mesure que les blocs-batteries et l'électronique de puissance multiplient les assemblages filetés et rivetés. Les grands boîtiers de batteries emploient plus de 350 fixations, augmentant les comptages unitaires malgré la consolidation par mégacoulage.
Les boulons conducteurs de courant et les vis de gestion thermique intègrent la fixation mécanique avec des fonctions conductrices ou de dissipation thermique. L'acier inoxydable à faible perméabilité magnétique et l'aluminium bénéficient du blindage CEM et de l'immunité à la corrosion. La direction par câble et le freinage régénératif ajoutent de nouveaux assemblages tolérants aux vibrations conformes aux spécifications LV215.
Par Canal de Distribution : Les Équipementiers Maintiennent l'Échelle, le Marché Secondaire Gagne en Vitesse
Le canal OEM représentait 87,04 % des revenus de 2025 sur le marché du formage à froid des fixations automobiles en Amérique du Nord, soutenu par des programmes de livraison directe, la certification IATF 16949 et la gestion des stocks par le fournisseur. L'activité du marché secondaire progresse à un CAGR de 7,66 % à mesure que les véhicules électriques de première génération entament leurs cycles de maintenance de batteries.
Des distributeurs tels que Fastenal et Würth exploitent des distributeurs automatiques connectés au cloud et des hubs de grande distribution pour réduire les temps d'arrêt des opérateurs de flottes. Les kits spéciaux pour véhicules électriques comprennent des fixations IP67, des rondelles diélectriques et des coussinets thermiques, des domaines où les pièces de service de marque commandent des marges plus élevées.
Par Utilisateur Final : Les Distributeurs Captent la Croissance Liée à la Complexité
Les OEM automobiles détenaient 54,11 % de la part en 2025, mais les distributeurs et assembleurs de fixations se développent à un CAGR de 7,75 % en proposant un soutien à la conception, du kitting et un réapprovisionnement prédictif. Les fabricants de modules de rang 1 dépendent de kits séquencés pour alimenter des lignes de production à modèles mixtes, réduisant ainsi les stocks en ligne.
MacLean-Fogg intègre le forgeage à chaud, l'extrusion à froid et le moulage par injection sur plusieurs sites américains, permettant aux OEM d'externaliser les tâches de fixation non essentielles. Les planchers salariaux USMCA orientent les sous-assemblages à plus haute valeur ajoutée vers les usines américaines et canadiennes, tandis que les pièces de commodité restent au Mexique, créant un réseau régional à trois niveaux.
Par Type de Véhicule : Les Camions Lourds Prennent de l'Avance
Les véhicules utilitaires légers ont fourni 61,36 % de la demande de 2025, reflétant le mix pickups et SUV de l'Amérique du Nord. Les véhicules moyens et lourds progressent à un CAGR de 9,13 % car les grands blocs-batteries nécessitent des boulons de classe 1 000 N·m et des rivets anti-vibrations.
Le nouveau grade 144 KSI de l'ASTM F3125 s'aligne sur ces besoins en résistance à la traction plus élevée. Les programmes de bons d'État et les mandats zéro émission en Californie et à New York accélèrent l'adoption des camions électriques, stimulant la demande de fixations à haute résistance et protégées contre la corrosion pour les châssis de classe 8.
Par Propulsion : L'Électrique Gagne du Terrain
Les véhicules à combustion interne représentaient encore 90,17 % des unités en 2025, mais les plateformes électriques à batterie affichent la croissance la plus rapide avec un CAGR de 29,46 %. Chaque véhicule électrique comporte 15 à 25 % de fixations supplémentaires en raison des batteries, du refroidissement et du câblage haute tension, bien que le mégacoulage supprime certains boulons de carrosserie en blanc.
Les fixations de blocs-batteries doivent résister à des cycles de -40 °C à +85 °C et maintenir des joints IP67. Les conceptions en aluminium formé à froid et en acier revêtu respectent les limites de corrosion galvanique lors de l'assemblage de boîtiers en aluminium sur des faux-châssis en acier. Les véhicules hybrides assurent la transition en combinant des ensembles de fixations pour moteurs à combustion interne et véhicules électriques.
Analyse Géographique
Les États-Unis ont conservé 85,42 % des revenus de 2025, portés par les corridors d'assemblage du Michigan, du Tennessee, du Texas et du Kansas. Le regroupement des gigafactories dans un rayon de 200 miles des usines de véhicules crée une demande en flux tendu pour les fixations spéciales. Cependant, le Bureau of Labor Statistics prévoit une baisse de 18,9 % des opérateurs de machines de forgeage d'ici 2034, ce qui pourrait limiter l'expansion de la capacité américaine [3].
Le Mexique affiche le rythme le plus rapide avec un CAGR de 7,48 % à mesure que de nouvelles lignes de frappe à froid à Querétaro, Nuevo León et León entrent en service pour desservir les usines de batteries et de véhicules. Birmingham Fastener, Optimas Solutions et Yazaki ont tous annoncé des investissements supplémentaires pour localiser l'approvisionnement et exploiter les exonérations fiscales dans les zones industrielles fédérales. Les améliorations ferroviaires reliant Salina Cruz et Coatzacoalcos raccourcissent le transit Pacifique-Atlantique, facilitant les importations de tiges de fil et les exportations de fixations finies. La hausse des salaires mexicains et les éventuelles réformes du droit du travail pourraient réduire l'écart de coût, mais laisseraient encore un avantage par rapport aux sites américains.
Le Canada représente une part plus modeste mais bénéficie de la proximité de l'Ontario avec les pôles OEM de Detroit. De nouvelles coentreprises, telles qu'ATM Automotive Parts en Ontario, ajoutent une capacité de cadres de carrosserie en aluminium nécessitant des fixations légères. Les coûts énergétiques et une pénurie similaire de main-d'œuvre qualifiée freinent les expansions de frappe à froid à plus grande échelle.
Paysage Concurrentiel
En Amérique du Nord, quelques acteurs dominent le marché du formage à froid des fixations automobiles. Stanley Engineered Fastening, Illinois Tool Works, LISI Automotive et Bulten AB détiennent une part significative des expéditions du marché. Notamment, Stanley Engineered Fastening fournit des fixations pour la majorité des véhicules de la région et maintient un portefeuille impressionnant de brevets déposés annuellement.
Les technologies de pointe comprennent le rivetage auto-poinçonneur, les inspections visuelles guidées par l'IA et le soudage de goujons multi-matériaux. Les fournisseurs disposant de techniques de tréfilage et de traitement thermique en interne peuvent mieux naviguer face aux fluctuations des prix de l'acier et réduire les délais. Le modèle innovant de Fournisseur de Service Complet de Bulten intègre la conception, la logistique et la gestion des stocks, réduisant efficacement les besoins en fonds de roulement des OEM [4].
Les nouveaux entrants sur le marché se concentrent sur les fixations conductrices pour les interconnexions de batteries, les boulons en titane adaptés aux véhicules électriques haut de gamme et les solutions hybrides adhésif-rivet pour les bacs de batteries en aluminium. Tandis que 36ZERO Vision, un expert en vision artificielle, a développé une bibliothèque d'images complète pour la détection en temps réel des fissures de tête et des chevauchements de tige, de nombreuses usines automobiles sont encore en phase pilote de mise en œuvre. Les récentes mises à jour des normes ISO traitant de la fragilisation par l'hydrogène et les directives de couple-tension de la SAE présentent de nouveaux défis de conformité, bénéficiant aux entreprises dotées d'une solide expertise métallurgique.
Leaders du Secteur du Formage à Froid des Fixations Automobiles en Amérique du Nord
-
Stanley Engineered Fastening
-
Illinois Tool Works (ITW)
-
Fontana Gruppo
-
LISI Automotive
-
Würth Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Avril 2026 : Aisin a débuté la production sous contrat de transmissions automatiques à six vitesses Mazda chez Aisin Drivetrain Inc., en Indiana, pour répondre à la demande croissante d'approvisionnement localisé en chaînes cinématiques en Amérique du Nord.
- Février 2026 : Aisin, Toyota Tsusho et Minth ont fondé ATM Automotive Parts Inc. en Ontario pour fabriquer des pièces de cadres de carrosserie en aluminium qui logent les batteries dans les véhicules électriques à batterie et les véhicules hybrides rechargeables.


Périmètre du Rapport sur le Marché du Formage à Froid des Fixations Automobiles en Amérique du Nord
Le périmètre comprend la segmentation par matériau (acier [acier au carbone, acier allié et acier inoxydable], aluminium, laiton, titane et composites plastiques/polymères), type de fixation (boulons, vis, écrous, rivets, goujons, rondelles et autres), application (assemblage moteur, systèmes de transmission, châssis, groupe motopropulseur, système de suspension, carrosserie intérieure/extérieure, système de freinage, système de direction et composants électriques), canal de distribution (OEM et marché secondaire), utilisateur final (OEM automobiles, fournisseurs de rang 1 et distributeurs et assembleurs de fixations), type de véhicule (voitures particulières, véhicules utilitaires légers et véhicules utilitaires moyens et lourds), propulsion (moteur à combustion interne et électrique). L'analyse couvre également la segmentation au niveau des pays, incluant les États-Unis, le Canada, le Mexique et le reste de l'Amérique du Nord. La taille du marché et les prévisions de croissance sont présentées par valeur en USD.
| Acier | Acier au Carbone |
| Acier Allié | |
| Acier Inoxydable | |
| Aluminium | |
| Laiton | |
| Titane | |
| Composites Plastiques/Polymères |
| Boulons |
| Vis |
| Écrous |
| Rivets |
| Goujons |
| Rondelles et Autres |
| Assemblage Moteur |
| Systèmes de Transmission |
| Châssis |
| Groupe Motopropulseur |
| Système de Suspension |
| Carrosserie Intérieure/Extérieure |
| Système de Freinage |
| Système de Direction |
| Composants Électriques |
| Équipementiers |
| Marché Secondaire |
| Équipementiers Automobiles |
| Fournisseurs de Rang 1 |
| Distributeurs et Assembleurs de Fixations |
| Voitures Particulières |
| Véhicules Utilitaires Légers |
| Véhicules Utilitaires Moyens et Lourds |
| Moteur à Combustion Interne |
| Électrique |
| États-Unis |
| Canada |
| Mexique |
| Reste de l'Amérique du Nord |
| Par Matériau | Acier | Acier au Carbone |
| Acier Allié | ||
| Acier Inoxydable | ||
| Aluminium | ||
| Laiton | ||
| Titane | ||
| Composites Plastiques/Polymères | ||
| Par Type de Fixation | Boulons | |
| Vis | ||
| Écrous | ||
| Rivets | ||
| Goujons | ||
| Rondelles et Autres | ||
| Par Application (Sous-système du Véhicule) | Assemblage Moteur | |
| Systèmes de Transmission | ||
| Châssis | ||
| Groupe Motopropulseur | ||
| Système de Suspension | ||
| Carrosserie Intérieure/Extérieure | ||
| Système de Freinage | ||
| Système de Direction | ||
| Composants Électriques | ||
| Par Canal de Distribution | Équipementiers | |
| Marché Secondaire | ||
| Par Utilisateur Final | Équipementiers Automobiles | |
| Fournisseurs de Rang 1 | ||
| Distributeurs et Assembleurs de Fixations | ||
| Par Type de Véhicule | Voitures Particulières | |
| Véhicules Utilitaires Légers | ||
| Véhicules Utilitaires Moyens et Lourds | ||
| Par Propulsion | Moteur à Combustion Interne | |
| Électrique | ||
| Par Pays | États-Unis | |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord |


Questions Clés Répondues dans le Rapport
Quelle est la prévision de taille du marché du formage à froid des fixations automobiles en Amérique du Nord pour 2031 ?
Le marché devrait atteindre 22,73 milliards USD d'ici 2031, reflétant un CAGR de 6,67 % de 2026 à 2031.
Quelle catégorie de propulsion ajoutera le plus de demande de fixations d'ici 2031 ?
Les véhicules électriques à batterie connaissent la croissance la plus rapide à un CAGR de 29,46 %, augmentant les comptages unitaires de fixations pour les batteries, les plaques de refroidissement et le câblage haute tension.
Quel type de fixation dépasse l'ensemble du marché ?
Les rivets auto-poinçonneurs et auto-poinçonneurs par friction enregistrent un CAGR de 7,04 % car ils assemblent l'aluminium à l'acier à haute résistance avancé dans les châssis de véhicules électriques.
Pourquoi l'aluminium gagne-t-il des parts dans les fixations automobiles formées à froid ?
Les boulons Al-Mg réduisent la masse des composants jusqu'à 70 %, contribuant à compenser les blocs-batteries plus lourds, et ils croissent à un CAGR de 8,12 % jusqu'en 2031.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

