
Tamaño y Participación del Mercado de Conformado en Frío de Sujetadores Automotrices de América del Norte
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
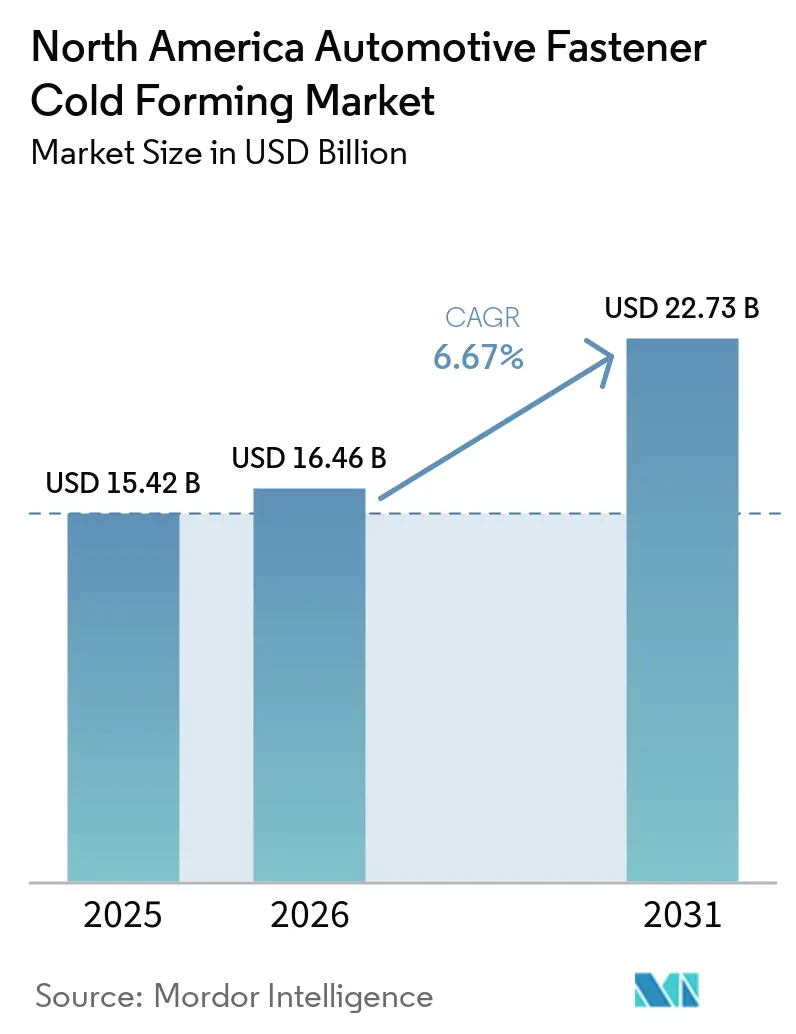
| Tamaño del Mercado (2026) | 16.46 Mil millones de dólares |
| Tamaño del Mercado (2031) | 22.73 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.67 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Conformado en Frío de Sujetadores Automotrices de América del Norte por Mordor Intelligence
Se proyecta que el mercado de conformado en frío de sujetadores automotrices de América del Norte crecerá de 15,42 mil millones de USD en 2025 a 16,46 mil millones de USD en 2026 y alcanzará 22,73 mil millones de USD en 2031, a una CAGR del 6,67% durante el período de pronóstico (2026–2031). Los sujetadores para propulsión eléctrica están experimentando un crecimiento significativo, incluso cuando las aplicaciones de combustión interna continúan liderando en volúmenes unitarios. A medida que el peso de los vehículos aumenta, particularmente con los SUV y camionetas eléctricos de batería que son sustancialmente más pesados que sus equivalentes a gasolina, los sujetadores de aluminio y magnesio están ganando terreno. Tecnologías como los remaches, que unen sin problemas el aluminio con el acero de alta resistencia avanzado sin perforación previa, están impulsando la transición hacia chasis de múltiples materiales. Con los umbrales de contenido local del USMCA en juego, existe un giro notable hacia los proveedores norteamericanos. Además, los incentivos estatales están fomentando una nueva capacidad de conformado en frío, específicamente diseñada para plantas de baterías. En el frente tecnológico, los sistemas de visión artificial, equipados con extensas bases de datos de imágenes de defectos, ahora monitorean las prensas de alta velocidad, aunque muchos programas piloto enfrentan desafíos durante la integración en instalaciones existentes.
Conclusiones Clave del Informe
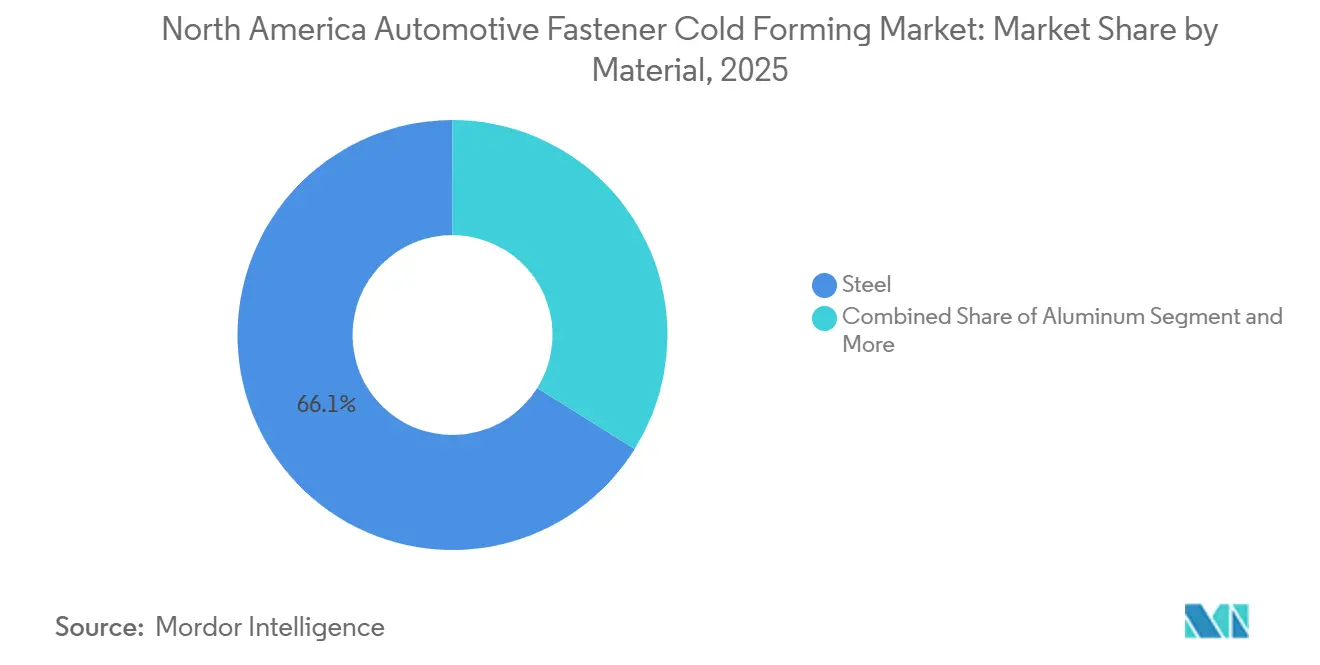
- Por material, el acero representó el 66,14% de la participación en ingresos en 2025, mientras que los sujetadores de aluminio avanzan a una CAGR del 8,12% hasta 2031.
- Por tipo de sujetador, los pernos lideraron con una participación del 41,25% en 2025, aunque los remaches registraron la CAGR proyectada más alta del 7,04% hasta 2031.
- Por aplicación, el chasis representó el 32,51% de la base de ingresos de 2025, y los componentes eléctricos avanzan a una CAGR del 8,84% hacia 2031.
- Por canal de distribución, el segmento OEM mantuvo una participación del 87,04% en 2025, mientras que el mercado de posventa sigue una trayectoria de CAGR del 7,66% hasta 2031.
- Por usuario final, los OEMs automotrices representaron el 54,11% de las ventas en 2025; los distribuidores y ensambladores de sujetadores se expanden a una CAGR del 7,75% hasta 2031.
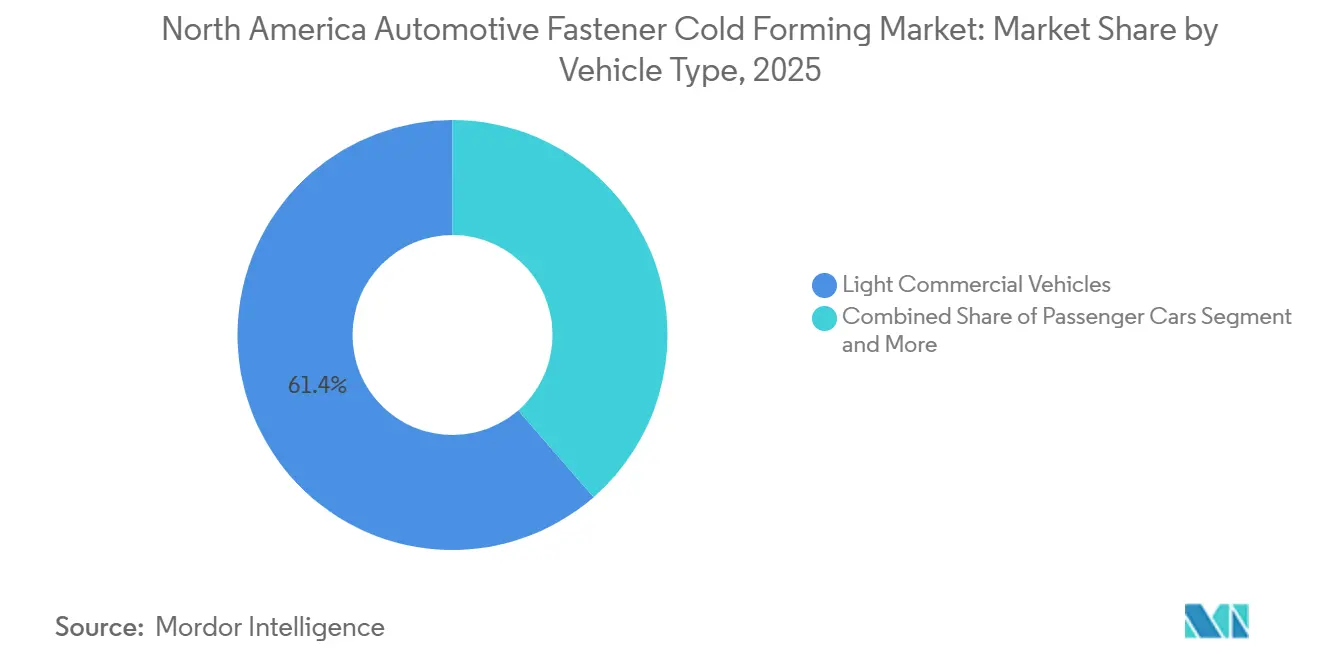
- Por tipo de vehículo, los vehículos comerciales ligeros capturaron el 61,36% de participación en 2025, mientras que los vehículos comerciales medianos y pesados registraron el crecimiento más rápido con una CAGR del 9,13%.
- Por propulsión, los vehículos de combustión interna mantuvieron el 90,17% de la participación del mercado de conformado en frío de sujetadores automotrices de América del Norte en 2025, mientras que se pronostica que las plataformas eléctricas crecerán a una CAGR del 29,46% hasta 2031.
- Por país, Estados Unidos retuvo una participación del 85,42% en 2025, mientras que se proyecta que México crecerá a una CAGR del 7,48% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Conformado en Frío de Sujetadores Automotrices de América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción del Chasis de Patín para Vehículos Eléctricos | +1.8% | Estados Unidos, Canadá (concentración en Míchigan, Tennessee, California) | Mediano plazo (2-4 años) |
| Reglas de Contenido Local del USMCA | +1.5% | Estados Unidos, México, Canadá; capacidad de nivel 2 en México (Monterrey, Querétaro) y relocalización en EE. UU. (Medio Oeste, Sureste) | Corto plazo (≤ 2 años) |
| Impulso hacia Sujetadores de Al y Mg | +1.2% | Toda América del Norte; más fuerte en los centros de vehículos eléctricos de EE. UU. (MI, TX, TN) y los clústeres mexicanos (Nuevo León, San Luis Potosí) | Mediano plazo (2-4 años) |
| Gigafábricas que Impulsan la Capacidad de Nivel 2 | +1.0% | Estados Unidos (MI, TN, TX, KS); México (Nuevo León); Canadá (Ontario) | Mediano plazo (2-4 años) |
| Créditos Fiscales Federales y Estatales | +0.7% | Estados Unidos (MI, TN, OH, KS); alcance limitado en México/Canadá | Corto plazo (≤ 2 años) |
| Detección de Defectos Guiada por Inteligencia Artificial | +0.5% | Aplicabilidad global; uso temprano en plantas de propiedad estadounidense y alemana en México | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Rápida de Chasis de Patineta para Vehículos Eléctricos
Los marcos de patín eléctrico, como la megafundición de la carrocería trasera inferior de Ford, ahora utilizan grandes piezas fundidas para consolidar las cargas estructurales. Esta innovación ha llevado a una reducción significativa en el número total de sujetadores. A medida que los SUV y camionetas eléctricas vienen equipados con grandes paquetes de baterías, estos sujetadores aseguran componentes esenciales como módulos, placas de enfriamiento y carcasas, lo que resulta en una mayor intensidad unitaria de sujetadores. Para mantener la integridad estructural, se emplea la soldadura de espárragos sin perforación para unir insertos a piezas fundidas de aluminio. Con General Motors localizando el ensamblaje eléctrico en Fairfax y Spring Hill, hay un aumento en la demanda de sujetadores especiales en América del Norte. Además, el mayor peso en vacío requiere el uso de pernos y remaches de alta resistencia, diseñados para soportar cargas de suspensión elevadas.
Las Reglas de Contenido Local del USMCA Impulsan el Abastecimiento Regional
Bajo el acuerdo comercial, los automóviles de pasajeros deben cumplir con requisitos específicos de valor regional y valor laboral. Las plantas de sujetadores ubicadas en Míchigan, Ohio e Illinois ahora se complementan con nuevos clústeres de conformado en frío en Querétaro, Nuevo León y León, todos trabajando para cumplir con estos umbrales [1]. Birmingham Fastener ha establecido una nueva unidad en Querétaro, mientras que Optimas Solutions ha ampliado sus operaciones en Monterrey, ambas destacando la tendencia de la relocalización cercana. KAMAX opera una instalación en León que no solo respalda los programas OEM a ambos lados de la frontera, sino que también utiliza su centro de I+D en Míchigan para la validación de productos. Además, la ruta ferroviaria del Corredor Interoceánico ha acortado el tiempo de tránsito del Pacífico al Atlántico, mejorando la agilidad de la cadena de suministro tanto para las varillas de alambre importadas como para los sujetadores terminados.
Impulso de los OEM hacia Sujetadores Ligeros de Al y Mg Conformados en Frío
Los pernos de aleación de aluminio-magnesio reducen la masa de los componentes entre un 60 y un 70% en comparación con los equivalentes de acero al carbono, cumpliendo con los objetivos de extensión de autonomía. Los proveedores ahora conforman en frío estas aleaciones a grados de resistencia conformes con ISO mientras mantienen la resistencia a la corrosión. Los estudios de laminado de roscas en titanio TC4DT(ELI) reducen la fuerza de conformado, abriendo usos de nicho en vehículos eléctricos premium. La serie MacLite3 de MacLean-Fogg muestra cómo el conformado en caliente integrado y el mecanizado de precisión pueden reducir la masa del vehículo sin sacrificar la fiabilidad de la unión. El USMCA exige un contenido regional del 70% de acero y aluminio, lo que empuja a los OEMs hacia fuentes locales de sujetadores ligeros.
La Construcción de Gigafábricas Impulsa la Capacidad Adyacente de Nivel 2
En Tennessee, Míchigan y Ontario, los proyectos de celdas de batería están impulsando un aumento en la demanda de pernos de gestión térmica, espárragos conductores de corriente y tuercas remachables de aluminio. Stanley Engineered Fastening ha obtenido contratos con dos plantas de baterías norteamericanas enfocadas en SUV y camionetas eléctricas. Component Solutions Group proporciona sujetadores que no solo fijan mecánicamente sino que también crean rutas conductoras dentro de los módulos de batería. Yazaki está ampliando sus operaciones en Nuevo León con una inversión, aumentando su capacidad de cableado de alta tensión, que depende de terminales de tornillo con clasificación IP67. Además, los paquetes de incentivos estatales y las exenciones fiscales completas en las zonas industriales emergentes de México están impulsando aún más las inversiones locales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Mano de Obra Calificada | –1.3% | Estados Unidos, Canadá (clústeres del Medio Oeste); brechas en oficios calificados en México | Mediano plazo (2-4 años) |
| Volatilidad del Precio de la Varilla de Alambre de Acero | –0.8% | Toda América del Norte; las acerías de EE. UU. dominan el suministro, importaciones de México/Canadá | Corto plazo (≤ 2 años) |
| Carga de CAPEX por Cumplimiento de CO₂ | –0.6% | Estados Unidos, Canadá (informes de Alcance 3); Mecanismo de Ajuste en Frontera por Carbono de la UE sobre exportaciones; efecto limitado a corto plazo en México | Largo plazo (≥ 4 años) |
| Sustitución en Uniones Seleccionadas | –0.4% | Toda América del Norte; más prevalente en estructuras de carrocería de vehículos eléctricos de múltiples materiales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Mano de Obra Calificada en el Conformado en Frío de Precisión
De 2024 a 2034, se espera que Estados Unidos experimente una disminución significativa en el empleo de operadores de forja y máquinas. De manera similar, se proyecta que los empleos en la fabricación de tornillos, tuercas y pernos disminuyan aún más. Para 2026, se anticipa que el aumento de los salarios de producción creará desafíos para las empresas medianas de sujetadores. Los programas de capacitación, que requieren un tiempo considerable, son cruciales para desarrollar operadores calificados de prensas de múltiples estaciones, lo que retrasa las expansiones de capacidad. Si bien los costos laborales en México siguen siendo comparativamente más bajos, las reformas propuestas destinadas a reducir la jornada laboral y mejorar los beneficios podrían generar aumentos de costos notables. La automatización continúa desempeñando un papel fundamental en la industria; sin embargo, la mayoría de los pilotos de visión artificial no logran avanzar más allá de la etapa de prueba de concepto debido a la falta de infraestructura estandarizada de iluminación y datos en las instalaciones existentes.
Volatilidad del Precio del Alambrón de Acero CHQ
En enero de 2026, los precios de la varilla de alambre de calidad para conformado en frío se estabilizaron tras una caída en la demanda automotriz a finales de 2025. Los proveedores, sujetos a contratos OEM a largo plazo, sintieron la presión de los precios spot fluctuantes. Las acerías norteamericanas ganaron influencia a medida que las reglas de valor regional limitaron las importaciones más baratas provenientes de Asia. Para salvaguardar sus intereses, las principales empresas de sujetadores están asegurando acuerdos de suministro de acero plurianuales o estableciendo instalaciones de trefilado propias. Mientras tanto, el Mecanismo de Ajuste en Frontera por Carbono de la UE, que impone un cargo sobre el acero importado, ha elevado los costos de materiales en Europa y puede desplazar las preferencias de abastecimiento hacia las acerías locales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material: El Aluminio Gana Terreno
El acero retuvo el 66,14% de las ventas de 2025, sustentando las uniones de motor, chasis y suspensión en todo el mercado de conformado en frío de sujetadores automotrices de América del Norte. Los grados inoxidables manejan las áreas sensibles a la corrosión, y el acero aleado soporta cargas de servicio de 1.000 MPa. Los sujetadores de aluminio crecen a una CAGR del 8,12% a medida que los OEMs reducen el peso en vacío, mientras que las aleaciones de magnesio aparecen en cubiertas de baterías de baja tensión.
Los pernos propietarios de Al-Mg ahora igualan la vida a fatiga del acero de bajo carbono y reducen la masa hasta un 70%. El titanio sigue siendo un nicho, pero se beneficia de una menor fuerza de formación de roscas, lo que reduce el desgaste de las herramientas. Los plásticos se incorporan en la fijación de paneles interiores, aunque el volumen sigue siendo pequeño. El abastecimiento local se acelera porque el USMCA exige un contenido metálico regional del 70%, lo que apoya la resiliencia de la cadena de suministro.


Por Tipo de Sujetador: Los Remaches se Aceleran
Los pernos lideraron con el 41,25% de la participación del mercado de conformado en frío de sujetadores automotrices de América del Norte en 2025. Dominan el ensamblaje de tren motriz y suspensión, donde la retención del par es crítica. Los remaches son el motor de crecimiento con una CAGR del 7,04% porque los procesos de remachado autopunzonante y remachado autopunzonante por fricción unen el aluminio con el acero de alta resistencia sin agujeros piloto, un requisito indispensable para los marcos de patín de vehículos eléctricos [2].
El remachado-adhesivo híbrido combina adhesivo estructural con remaches autopunzonantes, proporcionando resistencia de manipulación inmediata y resistencia a la fatiga a largo plazo, particularmente en bandejas de baterías. Los insertos de soldadura de espárragos para megafundiciones protegen la integridad de la fundición y acortan el tiempo de ciclo. Los grados SAE J1701M y ASTM F3125 revisados formalizan los procedimientos de apriete de alta resistencia y la consistencia del diseño de anclaje.
Por Aplicación: Los Componentes Eléctricos Superan a los Sistemas Tradicionales
El ensamblaje de chasis representó el 32,51% del volumen de 2025, ya que las uniones de carrocería en blanco, suspensión y subchasis continúan impulsando la demanda de pernos de acero. Los componentes eléctricos registran el aumento más rápido con una CAGR del 8,84% a medida que los paquetes de baterías y la electrónica de potencia multiplican las uniones roscadas y remachadas. Las grandes carcasas de baterías emplean más de 350 sujetadores, elevando los recuentos unitarios a pesar de la consolidación por megafundición.
Los pernos conductores de corriente y los tornillos de gestión térmica integran la fijación mecánica con funciones conductoras o de disipación de calor. El acero inoxidable de baja permeabilidad magnética y el aluminio se benefician del blindaje electromagnético y la inmunidad a la corrosión. La dirección por cable y el frenado regenerativo añaden nuevas uniones tolerantes a la vibración que se ajustan a las especificaciones LV215.
Por Canal de Distribución: Los OEMs Mantienen la Escala, la Posventa Gana Velocidad
La ruta OEM representó el 87,04% de los ingresos de 2025 dentro del mercado de conformado en frío de sujetadores automotrices de América del Norte, respaldada por programas de envío directo, certificación IATF 16949 y gestión de inventario por parte del proveedor. La actividad del mercado de posventa avanza a una CAGR del 7,66% a medida que los vehículos eléctricos de primera generación comienzan los ciclos de servicio de baterías.
Distribuidores como Fastenal y Würth aprovechan las máquinas expendedoras conectadas a la nube y los centros de gran formato para reducir el tiempo de inactividad de los operadores de flotas. Los kits especiales para vehículos eléctricos incluyen sujetadores IP67, arandelas dieléctricas y almohadillas térmicas, áreas donde las piezas de servicio de marca obtienen márgenes más altos.
Por Usuario Final: Los Distribuidores Capturan el Crecimiento Impulsado por la Complejidad
Los OEMs automotrices mantuvieron el 54,11% de participación en 2025, aunque los distribuidores y ensambladores de sujetadores se expanden a una CAGR del 7,75% al agrupar soporte de diseño, preparación de kits y reabastecimiento predictivo. Los fabricantes de módulos de Nivel 1 dependen de kits secuenciados para alimentar líneas de producción de modelos mixtos, reduciendo el inventario en línea.
MacLean-Fogg integra forja en caliente, extrusión en frío y moldeo por inyección en varios sitios de EE. UU., permitiendo a los OEMs externalizar tareas de sujeción no esenciales. Los pisos salariales del USMCA dirigen los subensamblajes de mayor valor hacia plantas de EE. UU. y Canadá, mientras que las piezas de uso general permanecen en México, produciendo una red regional de tres niveles.
Por Tipo de Vehículo: Los Camiones Pesados Toman la Delantera
Los vehículos comerciales ligeros suministraron el 61,36% de la demanda de 2025, reflejando la combinación de camionetas y SUV de América del Norte. Los vehículos medianos y pesados aumentan a una CAGR del 9,13% porque los grandes paquetes de baterías requieren pernos de clase 1.000 N·m y remaches a prueba de vibración.
El nuevo grado 144 KSI de ASTM F3125 se alinea con estas mayores necesidades de resistencia a la tracción. Los programas de vales estatales y los mandatos de cero emisiones en California y Nueva York aceleran la adopción de camiones eléctricos, elevando la demanda de sujetadores de alta resistencia y protegidos contra la corrosión en chasis de Clase 8.
Por Propulsión: Los Vehículos Eléctricos Ganan Terreno
Los vehículos de combustión interna aún consumieron el 90,17% de las unidades en 2025, aunque las plataformas de batería eléctrica impulsan el crecimiento más rápido con una CAGR del 29,46%. Cada vehículo eléctrico lleva entre un 15 y un 25% más de sujetadores debido a la batería, el enfriamiento y el cableado de alta tensión, aunque la megafundición elimina algunos pernos de carrocería en blanco.
Los sujetadores de paquetes de baterías deben sobrevivir ciclos de -40 °C a +85 °C y mantener sellos IP67. Los diseños de aluminio conformado en frío y acero recubierto cumplen con los límites de corrosión galvánica al unir carcasas de aluminio a subchasis de acero. Los vehículos híbridos sirven de puente en la transición al combinar conjuntos de sujetadores de motor de combustión interna y vehículos eléctricos.
Análisis Geográfico
Estados Unidos retuvo el 85,42% de los ingresos de 2025, impulsado por los corredores de ensamblaje de Míchigan, Tennessee, Texas y Kansas. La concentración de gigafábricas dentro de un radio de 200 millas de las plantas de vehículos crea una demanda justo a tiempo de sujetadores especiales. Sin embargo, la Oficina de Estadísticas Laborales proyecta una disminución del 18,9% en los operadores de máquinas de forja para 2034, lo que puede limitar la expansión de la capacidad en EE. UU. [3].
México registra el ritmo más rápido con una CAGR del 7,48% a medida que las nuevas líneas de conformado en frío en Querétaro, Nuevo León y León entran en operación para atender las plantas de baterías y vehículos. Birmingham Fastener, Optimas Solutions y Yazaki han anunciado inversiones incrementales para localizar el suministro y aprovechar las exenciones fiscales en las zonas industriales federales. Las mejoras ferroviarias que conectan Salina Cruz y Coatzacoalcos acortan el tránsito Pacífico-Atlántico, facilitando las importaciones de varilla de alambre y las exportaciones de sujetadores terminados. El aumento de los salarios mexicanos y las posibles reformas laborales podrían reducir la brecha de costos, pero aún dejarían una ventaja sobre las ubicaciones en EE. UU.
Canadá mantiene una participación menor, pero se beneficia de la proximidad de Ontario a los centros OEM de Detroit. Las nuevas empresas conjuntas, como ATM Automotive Parts en Ontario, añaden capacidad de marcos de carrocería de aluminio que requiere sujetadores ligeros. Los costos energéticos y una escasez similar de mano de obra calificada restringen las expansiones de conformado en frío a mayor escala.
Panorama Competitivo
En América del Norte, un puñado de actores domina el mercado de conformado en frío de sujetadores automotrices. Stanley Engineered Fastening, Illinois Tool Works, LISI Automotive y Bulten AB mantienen una participación significativa de los envíos del mercado. Cabe destacar que Stanley Engineered Fastening proporciona sujetadores para la mayoría de los vehículos de la región y mantiene un impresionante portafolio de patentes presentadas anualmente.
Las tecnologías de vanguardia incluyen el remachado autopunzonante, las inspecciones de visión guiadas por inteligencia artificial y la soldadura de espárragos de materiales mixtos. Los proveedores que emplean técnicas propias de trefilado de alambre y tratamiento térmico pueden navegar mejor las fluctuaciones de precios del acero y reducir los tiempos de entrega. El innovador modelo de Proveedor de Servicio Completo de Bulten integra diseño, logística y gestión de inventario, reduciendo eficazmente las demandas de capital de trabajo de los OEMs [4].
Los nuevos participantes del mercado se están enfocando en sujetadores conductores para interconexiones de baterías, pernos de titanio diseñados para vehículos eléctricos de alta gama y soluciones híbridas de adhesivo-remache para bandejas de baterías de aluminio. Si bien 36ZERO Vision, un experto en visión artificial, ha desarrollado una biblioteca de imágenes integral para la detección en tiempo real de grietas en cabezas y solapamientos en vástagos, muchas plantas automotrices aún se encuentran en la fase piloto de implementación. Las recientes actualizaciones de ISO que abordan la fragilización por hidrógeno y las directrices de par-tensión de SAE presentan nuevos desafíos de cumplimiento, beneficiando a las empresas con una sólida experiencia metalúrgica.
Líderes de la Industria de Conformado en Frío de Sujetadores Automotrices de América del Norte
-
Stanley Engineered Fastening
-
Illinois Tool Works (ITW)
-
Fontana Gruppo
-
LISI Automotive
-
Würth Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: Aisin inició la producción por contrato de transmisiones automáticas de seis velocidades Mazda en Aisin Drivetrain Inc., Indiana, para satisfacer la creciente demanda de suministro localizado de trenes de transmisión en América del Norte.
- Febrero de 2026: Aisin, Toyota Tsusho y Minth formaron ATM Automotive Parts Inc. en Ontario para fabricar piezas de marcos de carrocería de aluminio que alojan baterías en vehículos eléctricos de batería y vehículos eléctricos enchufables híbridos.


Alcance del Informe del Mercado de Conformado en Frío de Sujetadores Automotrices de América del Norte
El alcance incluye la segmentación por material (acero [acero al carbono, acero aleado y acero inoxidable], aluminio, latón, titanio y compuestos de plástico/polímero), tipo de sujetador (pernos, tornillos, tuercas, remaches, espárragos, arandelas y otros), aplicación (ensamblaje de motor, sistemas de transmisión, chasis, tren motriz, sistema de suspensión, carrocería interior/exterior, sistema de frenos, sistema de dirección y componentes eléctricos), canal de distribución (OEM y posventa), usuario final (OEMs automotrices, proveedores de nivel 1 y distribuidores y ensambladores de sujetadores), tipo de vehículo (automóviles de pasajeros, vehículos comerciales ligeros y vehículos comerciales medianos y pesados), propulsión (motor de combustión interna y eléctrico). El análisis también cubre la segmentación a nivel de país, incluyendo Estados Unidos, Canadá, México y el resto de América del Norte. El tamaño del mercado y los pronósticos de crecimiento se presentan por valor en USD.
| Acero | Acero al Carbono |
| Acero Aleado | |
| Acero Inoxidable | |
| Aluminio | |
| Latón | |
| Titanio | |
| Compuestos de Plástico/Polímero |
| Pernos |
| Tornillos |
| Tuercas |
| Remaches |
| Espárragos |
| Arandelas y Otros |
| Ensamblaje de Motor |
| Sistemas de Transmisión |
| Chasis |
| Tren de Potencia |
| Sistema de Suspensión |
| Carrocería Interior/Exterior |
| Sistema de Frenos |
| Sistema de Dirección |
| Componentes Eléctricos |
| OEM |
| Posventa |
| OEMs Automotrices |
| Proveedores de Nivel 1 |
| Distribuidores y Ensambladores de Sujetadores |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Medianos y Pesados |
| Motor de Combustión Interna |
| Eléctrico |
| Estados Unidos |
| Canadá |
| México |
| Resto de América del Norte |
| Por Material | Acero | Acero al Carbono |
| Acero Aleado | ||
| Acero Inoxidable | ||
| Aluminio | ||
| Latón | ||
| Titanio | ||
| Compuestos de Plástico/Polímero | ||
| Por Tipo de Sujetador | Pernos | |
| Tornillos | ||
| Tuercas | ||
| Remaches | ||
| Espárragos | ||
| Arandelas y Otros | ||
| Por Aplicación (Subsistema del Vehículo) | Ensamblaje de Motor | |
| Sistemas de Transmisión | ||
| Chasis | ||
| Tren de Potencia | ||
| Sistema de Suspensión | ||
| Carrocería Interior/Exterior | ||
| Sistema de Frenos | ||
| Sistema de Dirección | ||
| Componentes Eléctricos | ||
| Por Canal de Distribución | OEM | |
| Posventa | ||
| Por Usuario Final | OEMs Automotrices | |
| Proveedores de Nivel 1 | ||
| Distribuidores y Ensambladores de Sujetadores | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros | ||
| Vehículos Comerciales Medianos y Pesados | ||
| Por Propulsión | Motor de Combustión Interna | |
| Eléctrico | ||
| Por País | Estados Unidos | |
| Canadá | ||
| México | ||
| Resto de América del Norte |


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico del tamaño del mercado de conformado en frío de sujetadores automotrices de América del Norte para 2031?
Se espera que el mercado alcance 22,73 mil millones de USD en 2031, reflejando una CAGR del 6,67% de 2026 a 2031.
¿Qué categoría de propulsión añadirá la mayor demanda de sujetadores para 2031?
Los vehículos eléctricos de batería crecen más rápido con una CAGR del 29,46%, elevando los recuentos unitarios de sujetadores para baterías, placas de enfriamiento y cableado de alta tensión.
¿Qué tipo de sujetador supera al mercado en general?
Los remaches autopunzonantes y autopunzonantes por fricción registran una CAGR del 7,04% porque unen el aluminio con el acero de alta resistencia avanzado en chasis de vehículos eléctricos.
¿Por qué el aluminio está ganando participación en los sujetadores automotrices conformados en frío?
Los pernos de Al-Mg reducen la masa de los componentes hasta un 70%, ayudando a compensar los paquetes de baterías más pesados, y crecen a una CAGR del 8,12% hasta 2031.


 Sus datos están seguros y nunca se venden ni se comparten.

