
Tamanho e Participação do Mercado de Conformação a Frio de Fixadores Automotivos na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2019 - 2024 |
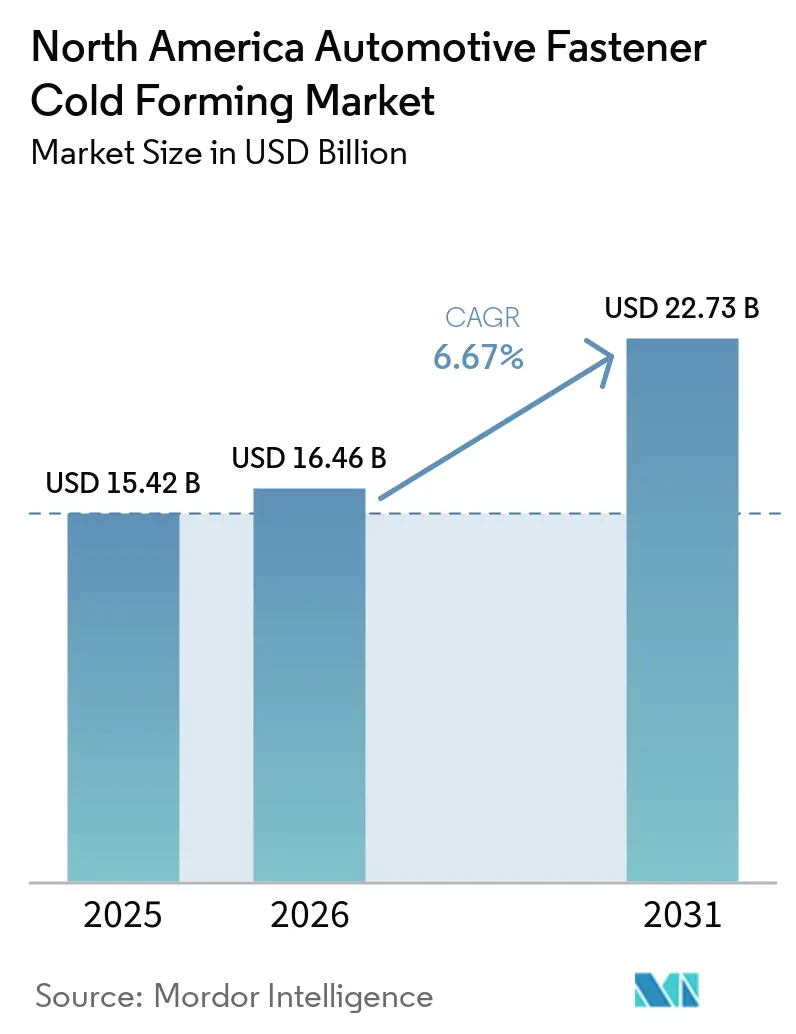
| Tamanho do Mercado (2026) | 16.46 Bilhões de dólares |
| Tamanho do Mercado (2031) | 22.73 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.67 % |
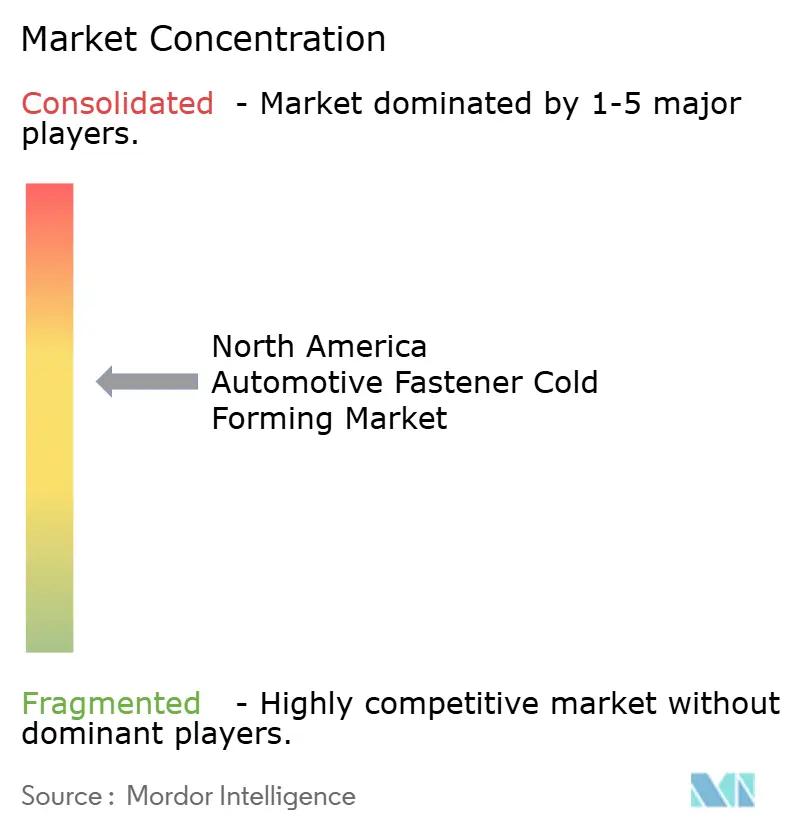
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Conformação a Frio de Fixadores Automotivos na América do Norte por Mordor Intelligence
O mercado de conformação a frio de fixadores automotivos da América do Norte está projetado para crescer de 15,42 bilhões de USD em 2025 para 16,46 bilhões de USD em 2026 e atingir 22,73 bilhões de USD até 2031, a um CAGR de 6,67% durante o período de previsão (2026–2031). Os fixadores para propulsão elétrica estão experimentando crescimento significativo, mesmo que as aplicações de combustão interna continuem liderando em volumes unitários. À medida que o peso dos veículos aumenta, particularmente com SUVs e caminhões elétricos a bateria sendo substancialmente mais pesados do que seus equivalentes a gasolina, os fixadores de alumínio e magnésio estão ganhando espaço. Tecnologias como rebites, que unem alumínio ao aço de alta resistência avançado sem perfuração prévia, estão impulsionando a transição para chassis multimateriais. Com os limites de conteúdo local do USMCA em vigor, há uma mudança notável em direção a fornecedores norte-americanos. Além disso, incentivos estaduais estão fomentando uma nova capacidade de conformação a frio especificamente voltada para plantas de baterias. No front tecnológico, sistemas de visão por máquina, equipados com extensos bancos de dados de imagens de defeitos, estão monitorando cabeçotes de alta velocidade, embora muitos programas piloto enfrentem desafios durante a integração em instalações existentes.
Principais Conclusões do Relatório
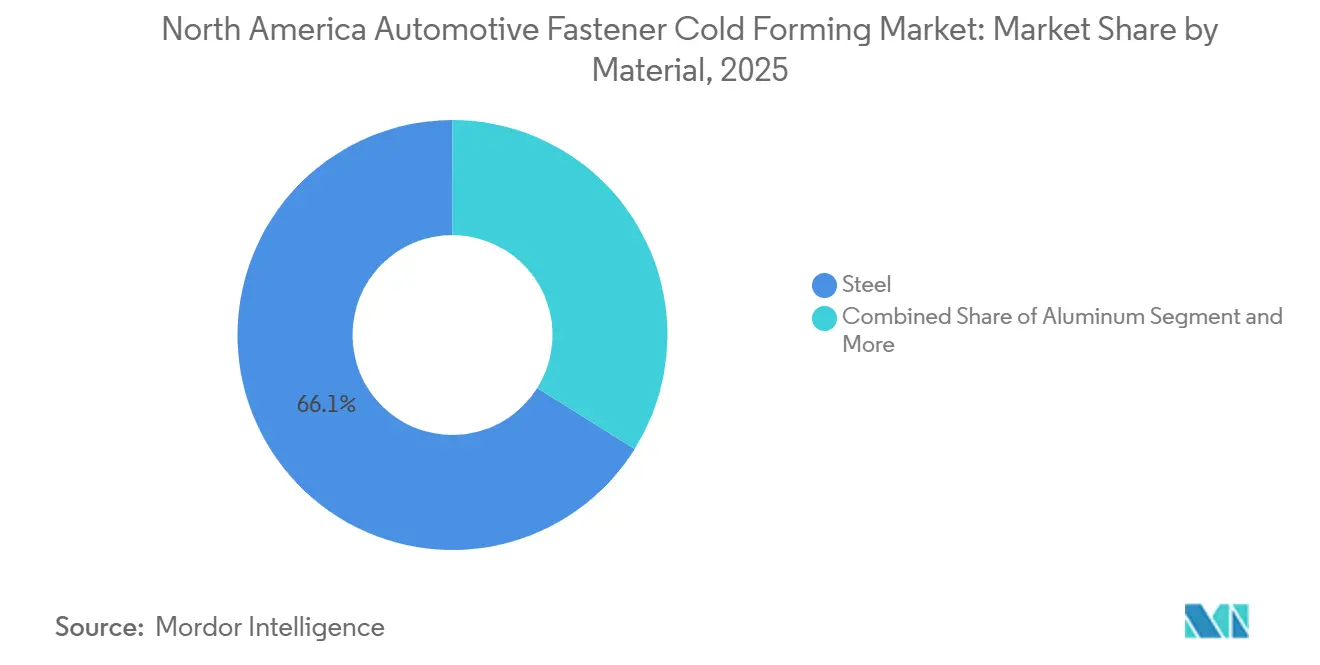
- Por material, o aço comandou 66,14% da participação de receita em 2025, enquanto os fixadores de alumínio avançam a um CAGR de 8,12% até 2031.
- Por tipo de fixador, os parafusos lideraram com uma participação de 41,25% em 2025, mas os rebites registraram o maior CAGR projetado de 7,04% até 2031.
- Por aplicação, o chassis representou 32,51% da base de receita de 2025, e os componentes elétricos estão avançando a um CAGR de 8,84% até 2031.
- Por canal de distribuição, o segmento OEM deteve uma participação de 87,04% em 2025, enquanto o pós-venda está em uma trajetória de CAGR de 7,66% até 2031.
- Por usuário final, os OEMs automotivos representaram 54,11% das vendas em 2025; distribuidores e montadores de fixadores expandem a um CAGR de 7,75% até 2031.
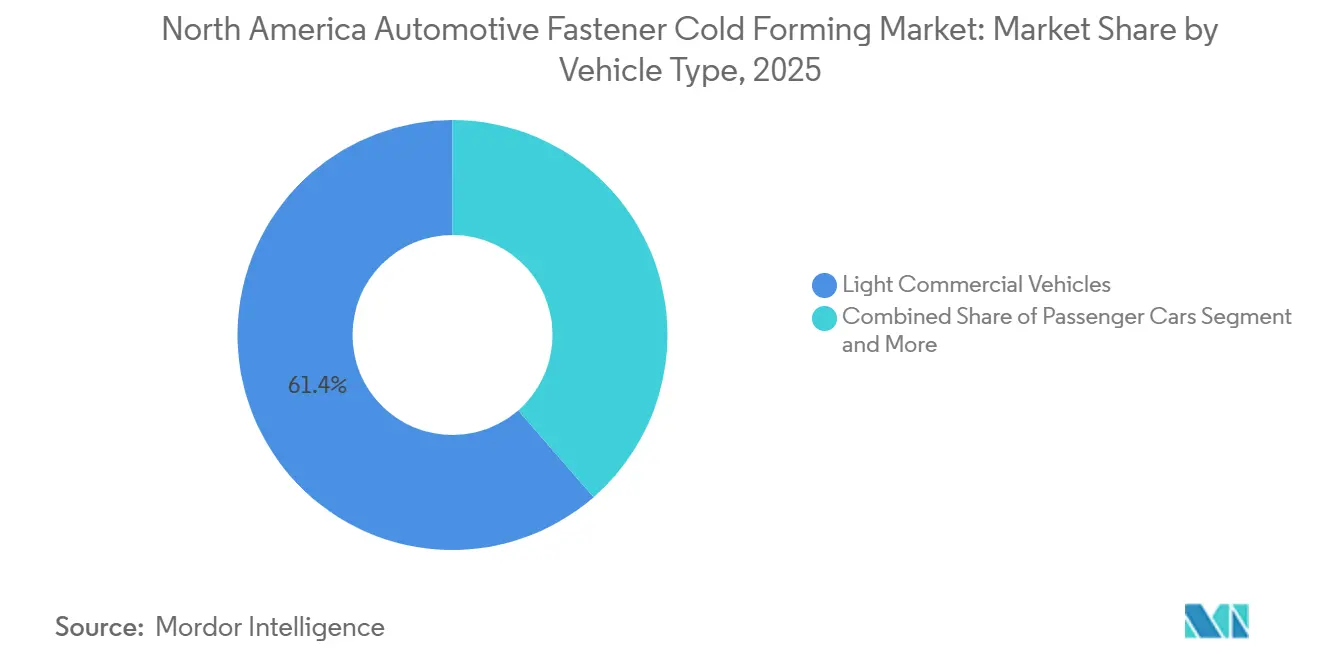
- Por tipo de veículo, os veículos comerciais leves capturaram 61,36% de participação em 2025, enquanto os veículos comerciais médios e pesados registraram o crescimento mais rápido com CAGR de 9,13%.
- Por propulsão, os veículos de combustão interna detiveram 90,17% da participação do mercado de conformação a frio de fixadores automotivos da América do Norte em 2025, enquanto as plataformas elétricas estão previstas para crescer a um CAGR de 29,46% até 2031.
- Por país, os Estados Unidos retiveram uma participação de 85,42% em 2025, enquanto o México está projetado para crescer a um CAGR de 7,48% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Conformação a Frio de Fixadores Automotivos na América do Norte
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção do Chassis Skateboard para VEs | +1.8% | Estados Unidos, Canadá (concentração em Michigan, Tennessee, Califórnia) | Médio prazo (2 a 4 anos) |
| Regras de Conteúdo Local do USMCA | +1.5% | Estados Unidos, México, Canadá; capacidade tier-2 do México (Monterrey, Querétaro) e relocalização nos EUA (Meio-Oeste, Sudeste) | Curto prazo (≤ 2 anos) |
| Demanda por Fixadores de Al e Mg | +1.2% | América do Norte em geral; mais forte nos polos de VEs dos EUA (MI, TX, TN) e clusters mexicanos (Nuevo León, San Luis Potosí) | Médio prazo (2 a 4 anos) |
| Gigafábricas Impulsionando a Capacidade Tier-2 | +1.0% | Estados Unidos (MI, TN, TX, KS); México (Nuevo León); Canadá (Ontário) | Médio prazo (2 a 4 anos) |
| Créditos Fiscais Federais/Estaduais | +0.7% | Estados Unidos (MI, TN, OH, KS); alcance limitado no México/Canadá | Curto prazo (≤ 2 anos) |
| Detecção de Defeitos Guiada por IA | +0.5% | Aplicabilidade global; uso inicial nos Estados Unidos e em plantas de propriedade alemã no México | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Acelerada do Chassis Skateboard para VEs
Estruturas de skateboard elétrico, como a megafundição da parte traseira da carroceria da Ford, estão agora utilizando grandes peças fundidas para consolidar cargas estruturais. Essa inovação levou a uma redução significativa no número total de fixadores. À medida que SUVs e picapes elétricas são equipados com grandes pacotes de baterias, esses fixadores asseguram componentes essenciais como módulos, placas de resfriamento e invólucros, resultando em maior intensidade unitária de fixadores. Para manter a integridade estrutural, a soldagem de pinos sem furo é empregada para fixar insertos em peças fundidas de alumínio. Com a General Motors localizando a montagem elétrica em Fairfax e Spring Hill, há um aumento na demanda por fixadores especiais na América do Norte. Além disso, o aumento do peso em freio exige o uso de parafusos e rebites de alta resistência, projetados para suportar cargas de suspensão elevadas.
Regras de Conteúdo Local do USMCA Impulsionando o Fornecimento Regional
Sob o acordo comercial, os automóveis de passeio devem atender a requisitos específicos de valor regional e valor de mão de obra. As plantas de fixadores localizadas em Michigan, Ohio e Illinois são agora complementadas por novos clusters de conformação a frio em Querétaro, Nuevo León e León, todos trabalhando para atender a esses limites [1]. A Birmingham Fastener instalou uma nova unidade em Querétaro, enquanto a Optimas Solutions expandiu suas operações em Monterrey, ambas destacando a tendência de nearshoring. A KAMAX opera uma instalação em León que não apenas apoia programas OEM em ambos os lados da fronteira, mas também utiliza seu centro de P&D em Michigan para validação de produtos. Além disso, a rota ferroviária do Corredor Interoceânico encurtou o tempo de trânsito do Pacífico ao Atlântico, aumentando a agilidade da cadeia de suprimentos tanto para vergalhões de arame importados quanto para fixadores acabados.
Demanda dos OEMs por Fixadores Leves de Al e Mg Conformados a Frio
Parafusos de liga de alumínio-magnésio reduzem a massa dos componentes em 60–70% em comparação com equivalentes de aço carbono, atendendo às metas de extensão de autonomia. Os fornecedores agora conformam a frio essas ligas para graus de resistência conformes à ISO, mantendo a resistência à corrosão. Estudos de laminação de roscas em titânio TC4DT(ELI) reduzem a força de conformação, abrindo uso de nicho em VEs premium. A série MacLite3 da MacLean-Fogg demonstra como a conformação a quente integrada e a usinagem de precisão podem reduzir a massa do veículo sem sacrificar a confiabilidade da junta. O USMCA exige 70% de conteúdo regional de aço e alumínio, o que impulsiona os OEMs em direção a fontes locais de fixadores leves.
Expansão de Gigafábricas Impulsionando a Capacidade Adjacente de Nível 2
No Tennessee, Michigan e Ontário, projetos de células de bateria estão impulsionando um aumento na demanda por parafusos de gerenciamento térmico, pinos condutores de corrente e porcas de rebite de alumínio. A Stanley Engineered Fastening conquistou contratos com duas plantas de baterias norte-americanas focadas em SUVs e picapes elétricas. A Component Solutions Group fornece fixadores que não apenas fixam mecanicamente, mas também criam caminhos condutores dentro dos módulos de bateria. A Yazaki está expandindo suas operações em Nuevo León com um investimento, aumentando sua capacidade de fiação de alta tensão, que depende de terminais de parafuso com classificação IP67. Além disso, pacotes de incentivos estaduais e isenções fiscais completas nas zonas industriais emergentes do México estão estimulando ainda mais os investimentos locais.
Análise de Impacto das Restrições*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Mão de Obra Qualificada | –1.3% | Estados Unidos, Canadá (clusters do Meio-Oeste); lacunas de mão de obra qualificada no México | Médio prazo (2 a 4 anos) |
| Volatilidade do Preço do Vergalhão de Arame | –0.8% | América do Norte em geral; usinas dos EUA dominam o fornecimento, importações do México/Canadá | Curto prazo (≤ 2 anos) |
| Ônus de CAPEX para Conformidade com CO₂ | –0.6% | Estados Unidos, Canad (relatório de Escopo 3); CBAM da UE sobre exportações; efeito limitado no curto prazo no México | Longo prazo (≥ 4 anos) |
| Substituição em Juntas Selecionadas | –0.4% | América do Norte em geral; mais prevalente em estruturas de carroceria de VEs multimateriais | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra Qualificada em Conformação a Frio de Precisão
De 2024 a 2034, os Estados Unidos devem experimentar um declínio significativo no emprego de operadores de forjamento e máquinas. Da mesma forma, os empregos na fabricação de parafusos, porcas e rebites estão projetados para diminuir ainda mais. Até 2026, o aumento dos salários de produção deve criar desafios para empresas de fixadores de médio porte. Programas de treinamento, que exigem tempo extenso, são cruciais para desenvolver operadores qualificados de cabeçotes multiestação, atrasando as expansões de capacidade. Embora os custos de mão de obra no México permaneçam comparativamente mais baixos, as reformas propostas com o objetivo de reduzir a semana de trabalho e melhorar os benefícios poderiam levar a aumentos de custos notáveis. A automação continua a desempenhar um papel crítico no setor; no entanto, a maioria dos pilotos de visão por IA não consegue avançar além da fase de prova de conceito devido à falta de infraestrutura padronizada de iluminação e dados nas instalações existentes.
Volatilidade do Preço do Fio-Máquina de Aço CHQ
Em janeiro de 2026, os preços do vergalhão de arame de qualidade para conformação a frio se estabilizaram após uma queda na demanda automotiva no final de 2025. Os fornecedores, vinculados por contratos de longo prazo com OEMs, sentiram o impacto das flutuações nos preços à vista. As usinas norte-americanas ganharam vantagem à medida que as regras de valor regional limitaram importações mais baratas da Ásia. Para proteger seus interesses, as principais empresas de fixadores estão firmando acordos de fornecimento de aço plurianuais ou estabelecendo instalações próprias de trefilação. Enquanto isso, o Mecanismo de Ajuste de Carbono na Fronteira da UE, que impõe uma taxa sobre o aço importado, elevou os custos de materiais na Europa e pode deslocar as preferências de fornecimento em direção a usinas locais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material: Alumínio Ganha Espaço
O aço reteve 66,14% das vendas de 2025, sustentando juntas de motor, chassis e suspensão em todo o mercado de conformação a frio de fixadores automotivos da América do Norte. Os graus inoxidáveis lidam com áreas sensíveis à corrosão, e o aço-liga suporta cargas de serviço de 1.000 MPa. Os fixadores de alumínio crescem a um CAGR de 8,12% à medida que os OEMs reduzem o peso em freio, enquanto as ligas de magnésio aparecem em tampas de bateria de baixa tensão.
Os parafusos proprietários de Al-Mg agora correspondem à vida útil à fadiga do aço de baixo carbono e reduzem a massa em até 70%. O titânio permanece de nicho, mas se beneficia de uma força de conformação de rosca menor, o que reduz o desgaste das ferramentas. Os plásticos entram na fixação de painéis interiores, embora o volume permaneça pequeno. O fornecimento local se acelera porque o USMCA exige 70% de conteúdo regional de metal, apoiando a resiliência da cadeia de suprimentos.


Por Tipo de Fixador: Rebites Aceleram
Os parafusos lideraram com 41,25% de participação do mercado de conformação a frio de fixadores automotivos da América do Norte em 2025. Eles dominam a montagem de trem de força e suspensão, onde a retenção de torque é crítica. Os rebites são o motor de crescimento com um CAGR de 7,04% porque os processos de autoperfuração e autoperfuração por fricção unem alumínio ao aço de alta resistência sem furos piloto, um requisito essencial para estruturas de skateboard de VEs [2].
A rebitagem híbrida combina adesivo estrutural com rebites autoperfurantes, proporcionando resistência imediata ao manuseio e resistência à fadiga a longo prazo, particularmente em bandejas de bateria. Os insertos de soldagem de pinos para megafundições protegem a integridade da fundição e reduzem o tempo de ciclo. As normas SAE J1701M e ASTM F3125 revisadas formalizam procedimentos de aperto de alta resistência e consistência de projeto de ancoragem.
Por Aplicação: Componentes Elétricos Superam Sistemas Legados
A montagem de chassis compreendeu 32,51% do volume de 2025, pois as juntas de carroceria em branco, suspensão e subquadro continuam a impulsionar a demanda por parafusos de aço. Os componentes elétricos registram o crescimento mais rápido com CAGR de 8,84%, à medida que os pacotes de baterias e a eletrônica de potência multiplicam as juntas roscadas e rebitadas. Os grandes invólucros de bateria empregam mais de 350 fixadores, elevando as contagens unitárias apesar da consolidação por megafundição.
Parafusos condutores de corrente e parafusos de gerenciamento térmico integram fixação mecânica com funções condutoras ou de dissipação de calor. O aço inoxidável de baixa permeabilidade magnética e o alumínio se beneficiam do blindagem eletromagnética e da imunidade à corrosão. A direção por fio e a frenagem regenerativa adicionam novas juntas tolerantes a vibrações que estão em conformidade com as especificações LV215.
Por Canal de Distribuição: OEM Mantém Escala, Pós-venda Ganha Velocidade
A rota OEM representou 87,04% da receita de 2025 no mercado de conformação a frio de fixadores automotivos da América do Norte, apoiada por programas de envio direto, certificação IATF 16949 e estoque gerenciado pelo fornecedor. A atividade de pós-venda avança a um CAGR de 7,66% à medida que os VEs de primeira geração iniciam ciclos de manutenção de baterias.
Distribuidores como Fastenal e Würth aproveitam máquinas de venda vinculadas à nuvem e hubs de grande porte para reduzir o tempo de inatividade dos operadores de frotas. Os kits especiais para VEs incluem fixadores IP67, arruelas dielétricas e almofadas térmicas, áreas onde as peças de serviço de marca comandam margens mais altas.
Por Usuário Final: Distribuidores Capturam Crescimento Impulsionado pela Complexidade
Os OEMs automotivos detiveram 54,11% de participação em 2025, mas distribuidores e montadores de fixadores expandem a um CAGR de 7,75% ao agrupar suporte de design, kitting e reabastecimento preditivo. Os fabricantes de módulos Tier-1 dependem de kits sequenciados para alimentar linhas de produção de modelos mistos, reduzindo o estoque em linha.
A MacLean-Fogg integra forjamento a quente, extrusão a frio e moldagem por injeção em vários locais nos EUA, permitindo que os OEMs terceirizem tarefas de fixação não essenciais. Os pisos salariais do USMCA direcionam subconjuntos de maior valor para plantas dos EUA e do Canadá, enquanto as peças de commodities permanecem no México, produzindo uma rede regional de três camadas.
Por Tipo de Veículo: Caminhões Pesados Avançam
Os veículos comerciais leves forneceram 61,36% da demanda de 2025, refletindo o mix de picapes e SUVs da América do Norte. Os veículos médios e pesados avançam a um CAGR de 9,13% porque os grandes pacotes de baterias exigem parafusos de classe 1.000 N·m e rebites à prova de vibração.
O novo grau 144 KSI da ASTM F3125 está alinhado com essas maiores necessidades de tração. Os programas de vouchers estaduais e os mandatos de emissão zero na Califórnia e em Nova York aceleram a adoção de caminhões elétricos, aumentando a demanda por fixadores de alta resistência e protegidos contra corrosão em chassis Classe 8.
Por Propulsão: Elétrico Ganha Terreno
Os veículos de combustão interna ainda consumiram 90,17% das unidades em 2025, mas as plataformas elétricas a bateria impulsionam o crescimento mais rápido com CAGR de 29,46%. Cada VE carrega 15–25% mais fixadores por causa da bateria, do resfriamento e da cabeação de alta tensão, embora a megafundição remova alguns parafusos da carroceria em branco.
Os fixadores do pacote de baterias devem sobreviver a ciclos de -40 °C a +85 °C e manter vedações IP67. Designs de alumínio conformado a frio e aço revestido atendem aos limites de corrosão galvânica ao unir invólucros de alumínio a subquadros de aço. Os veículos híbridos fazem a ponte na transição ao combinar conjuntos de fixadores de motor de combustão interna e VE.
Análise Geográfica
Os Estados Unidos retiveram 85,42% da receita de 2025, impulsionados pelos corredores de montagem de Michigan, Tennessee, Texas e Kansas. O agrupamento de gigafábricas a menos de 200 milhas das plantas de veículos cria uma demanda just-in-time por fixadores especiais. No entanto, o Bureau of Labor Statistics projeta um declínio de 18,9% nos operadores de máquinas de forjamento até 2034, o que pode limitar a expansão da capacidade nos EUA [3].
O México registra o ritmo mais rápido com CAGR de 7,48%, à medida que novas linhas de conformação a frio em Querétaro, Nuevo León e León entram em operação para atender às plantas de baterias e veículos. Birmingham Fastener, Optimas Solutions e Yazaki anunciaram investimentos incrementais para localizar o fornecimento e aproveitar as isenções fiscais nas zonas industriais federais. As melhorias ferroviárias conectando Salina Cruz e Coatzacoalcos encurtam o trânsito Pacífico-Atlântico, auxiliando as importações de vergalhões de arame e as exportações de fixadores acabados. O aumento dos salários mexicanos e as potenciais reformas trabalhistas poderiam reduzir a diferença de custos, mas ainda deixariam uma vantagem sobre os locais nos EUA.
O Canadá mantém uma participação menor, mas se beneficia da proximidade de Ontário com os polos de OEMs de Detroit. Novas joint ventures, como a ATM Automotive Parts em Ontário, adicionam capacidade de estrutura de carroceria em alumínio que requer fixadores leves. Os custos de energia e uma escassez semelhante de mão de obra qualificada restringem expansões de conformação a frio em maior escala.
Cenário Competitivo
Na América do Norte, um pequeno grupo de participantes domina o mercado de conformação a frio de fixadores automotivos. Stanley Engineered Fastening, Illinois Tool Works, LISI Automotive e Bulten AB detêm uma participação significativa das remessas do mercado. Notavelmente, a Stanley Engineered Fastening fornece fixadores para a maioria dos veículos da região e mantém um impressionante portfólio de patentes registradas anualmente.
As tecnologias de ponta incluem rebitagem autoperfurante, inspeções visuais guiadas por IA e soldagem de pinos em materiais mistos. Os fornecedores que empregam técnicas próprias de trefilação de arame e tratamento térmico podem navegar melhor pelas flutuações de preços do aço e reduzir os prazos de entrega. O inovador modelo de Provedor de Serviço Completo da Bulten integra design, logística e gestão de estoque, reduzindo efetivamente as demandas de capital de giro dos OEMs [4].
Os novos entrantes no mercado estão se concentrando em fixadores condutores para interconexões de baterias, parafusos de titânio adaptados para veículos elétricos de alto padrão e soluções híbridas de adesivo-rebite para bandejas de bateria de alumínio. Embora a 36ZERO Vision, especialista em visão por máquina, tenha desenvolvido uma biblioteca abrangente de imagens para detecção em tempo real de rachaduras na cabeça e sobreposições no corpo, muitas plantas automotivas ainda estão na fase piloto de implementação. As atualizações recentes da ISO sobre fragilização por hidrogênio e as diretrizes de torque-tensão da SAE apresentam novos desafios de conformidade, beneficiando empresas com forte expertise em metalurgia.
Líderes do Setor de Conformação a Frio de Fixadores Automotivos na América do Norte
-
Stanley Engineered Fastening
-
Illinois Tool Works (ITW)
-
Fontana Gruppo
-
LISI Automotive
-
Würth Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: A Aisin iniciou a produção contratada de transmissões automáticas de seis velocidades da Mazda na Aisin Drivetrain Inc., Indiana, para atender à crescente demanda por fornecimento localizado de transmissões na América do Norte.
- Fevereiro de 2026: Aisin, Toyota Tsusho e Minth formaram a ATM Automotive Parts Inc. em Ontário para fabricar peças de estrutura de carroceria em alumínio que abrigam baterias em VEBs e VEPHs.


Escopo do Relatório do Mercado de Conformação a Frio de Fixadores Automotivos na América do Norte
O escopo inclui segmentação por material (aço [aço carbono, aço-liga e aço inoxidável], alumínio, latão, titânio e compósitos plásticos/poliméricos), tipo de fixador (parafusos, porcas, rebites, pinos, arruelas e outros), aplicação (montagem de motor, sistemas de transmissão, chassis, trem de força, sistema de suspensão, interior/exterior da carroceria, sistema de freios, sistema de direção e componentes elétricos), canal de distribuição (OEM e pós-venda), usuário final (OEMs automotivos, fornecedores Tier-1 e distribuidores e montadores de fixadores), tipo de veículo (automóveis de passeio, veículos comerciais leves e veículos comerciais médios e pesados), propulsão (motor de combustão interna e elétrico). A análise também abrange segmentação em nível de país, incluindo Estados Unidos, Canadá, México e o restante da América do Norte. O tamanho do mercado e as previsões de crescimento são apresentados por valor em USD.
| Aço | Aço Carbono |
| Aço-Liga | |
| Aço Inoxidável | |
| Alumínio | |
| Latão | |
| Titânio | |
| Compósitos de Plástico/Polímero |
| Parafusos |
| Parafusos de Rosca |
| Porcas |
| Rebites |
| Pinos |
| Arruelas e Outros |
| Montagem de Motor |
| Sistemas de Transmissão |
| Chassis |
| Trem de Força |
| Sistema de Suspensão |
| Interior/Exterior da Carroceria |
| Sistema de Freio |
| Sistema de Direção |
| Componentes Elétricos |
| OEM |
| Pós-venda |
| OEMs Automotivos |
| Fornecedores de Nível 1 |
| Distribuidores e Montadores de Fixadores |
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Veículos Comerciais Médios e Pesados |
| Motor de Combustão Interna (ICE) |
| Elétrico |
| Estados Unidos |
| Canadá |
| México |
| Restante da América do Norte |
| Por Material | Aço | Aço Carbono |
| Aço-Liga | ||
| Aço Inoxidável | ||
| Alumínio | ||
| Latão | ||
| Titânio | ||
| Compósitos de Plástico/Polímero | ||
| Por Tipo de Fixador | Parafusos | |
| Parafusos de Rosca | ||
| Porcas | ||
| Rebites | ||
| Pinos | ||
| Arruelas e Outros | ||
| Por Aplicação (Subsistema do Veículo) | Montagem de Motor | |
| Sistemas de Transmissão | ||
| Chassis | ||
| Trem de Força | ||
| Sistema de Suspensão | ||
| Interior/Exterior da Carroceria | ||
| Sistema de Freio | ||
| Sistema de Direção | ||
| Componentes Elétricos | ||
| Por Canal de Distribuição | OEM | |
| Pós-venda | ||
| Por Usuário Final | OEMs Automotivos | |
| Fornecedores de Nível 1 | ||
| Distribuidores e Montadores de Fixadores | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais Leves | ||
| Veículos Comerciais Médios e Pesados | ||
| Por Propulsão | Motor de Combustão Interna (ICE) | |
| Elétrico | ||
| Por País | Estados Unidos | |
| Canadá | ||
| México | ||
| Restante da América do Norte |


Principais Perguntas Respondidas no Relatório
Qual é a previsão de tamanho do mercado de conformação a frio de fixadores automotivos da América do Norte para 2031?
Espera-se que o mercado atinja 22,73 bilhões de USD até 2031, refletindo um CAGR de 6,67% de 2026 a 2031.
Qual categoria de propulsão adicionará a maior demanda por fixadores até 2031?
Os veículos elétricos a bateria crescem mais rapidamente com um CAGR de 29,46%, elevando as contagens unitárias de fixadores para baterias, placas de resfriamento e cabeação de alta tensão.
Qual tipo de fixador está superando o mercado geral?
Os rebites autoperfurantes e de autoperfuração por fricção registram um CAGR de 7,04% porque unem alumínio ao aço de alta resistência avançado em chassis de VEs.
Por que o alumínio está ganhando participação nos fixadores automotivos conformados a frio?
Os parafusos de Al-Mg reduzem a massa dos componentes em até 70%, ajudando a compensar os pacotes de baterias mais pesados, e crescem a um CAGR de 8,12% até 2031.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

