
Nordamerika Automotive Fastener Kaltumformung Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
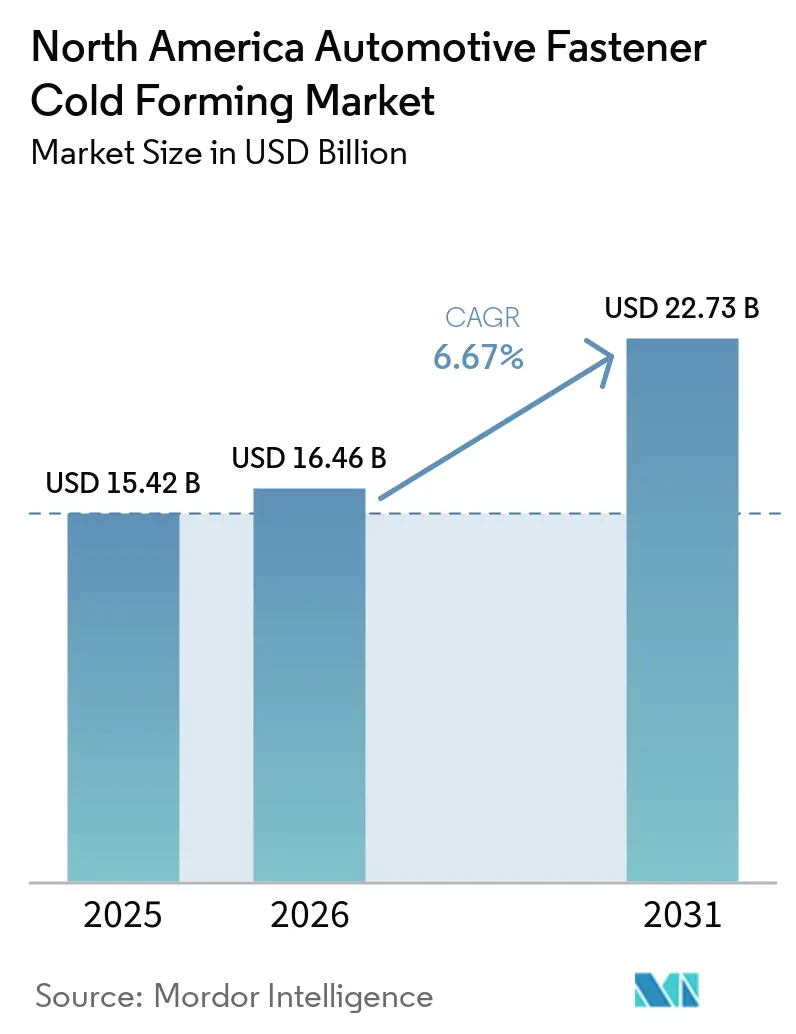
| Marktgröße (2026) | 16.46 Milliarden US-Dollar |
| Marktgröße (2031) | 22.73 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.67 % |
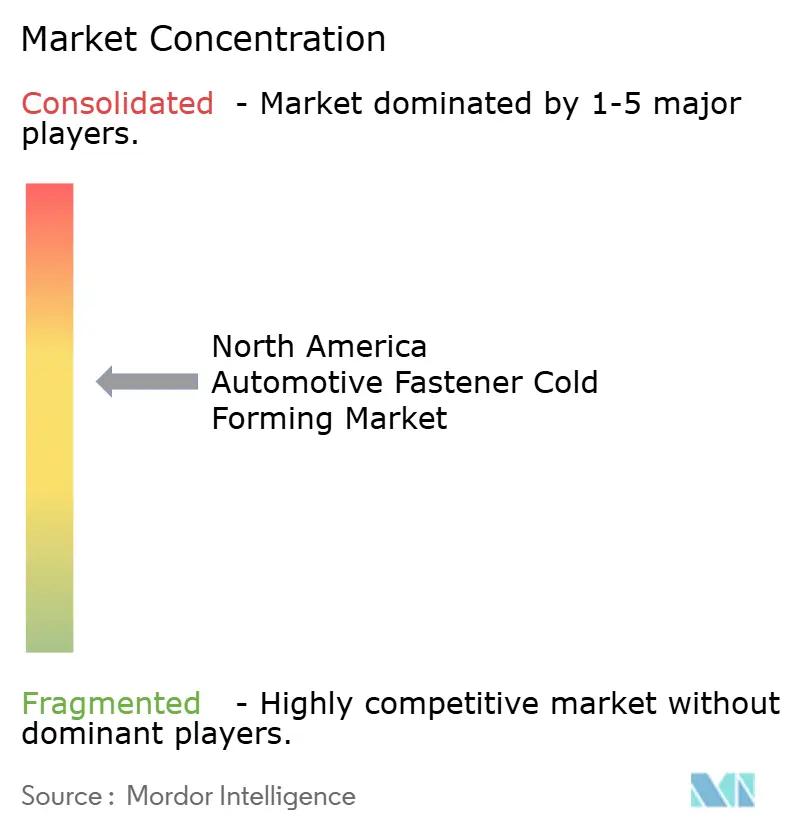
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Automotive Fastener Kaltumformung Marktanalyse von Mordor Intelligence
Der nordamerikanische Markt für Kaltumformung von Automobilbefestigungselementen wird voraussichtlich von 15,42 Milliarden USD im Jahr 2025 auf 16,46 Milliarden USD im Jahr 2026 wachsen und bis 2031 22,73 Milliarden USD erreichen, bei einer CAGR von 6,67 % während des Prognosezeitraums (2026–2031). Befestigungselemente für Elektroantriebe verzeichnen ein erhebliches Wachstum, auch wenn Anwendungen mit Verbrennungsmotor weiterhin bei den Stückzahlen führend sind. Da das Fahrzeuggewicht zunimmt – insbesondere bei batterie-elektrischen SUVs und Trucks, die deutlich schwerer sind als ihre benzinbetriebenen Pendants – gewinnen Aluminium- und Magnesiumbefestigungselemente an Bedeutung. Technologien wie Nieten, die Aluminium nahtlos mit hochfestem Stahl verbinden, ohne Vorbohrungen zu benötigen, treiben den Übergang zu Mehrwerkstoff-Fahrgestellen voran. Angesichts der USMCA-Schwellenwerte für lokale Inhalte ist eine deutliche Verlagerung hin zu nordamerikanischen Zulieferern zu beobachten. Darüber hinaus fördern staatliche Anreize neue Kaltstauchkapazitäten, die speziell auf Batteriewerke zugeschnitten sind. Auf der Technologieseite überwachen Maschinenvisionssysteme, die mit umfangreichen Fehlerbilddatenbanken ausgestattet sind, nun Hochgeschwindigkeits-Stauchmaschinen, obwohl viele Pilotprogramme bei der Brownfield-Integration auf Herausforderungen stoßen.
Wichtigste Erkenntnisse des Berichts
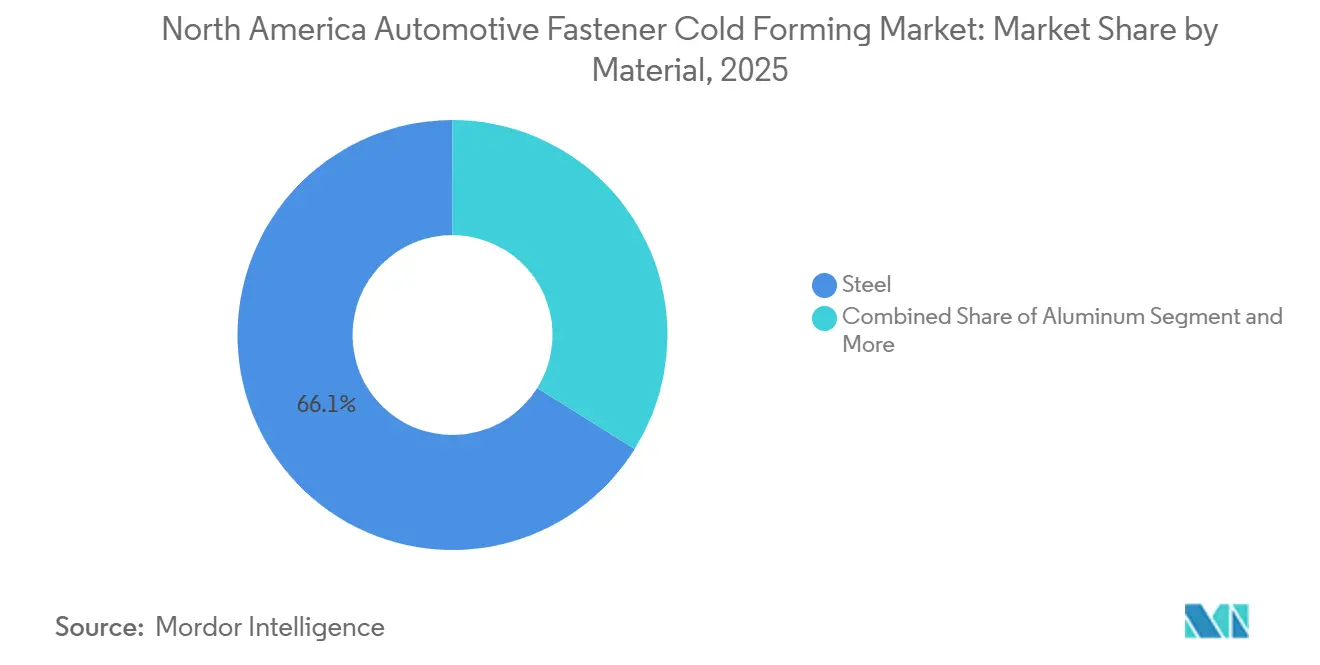
- Nach Material entfiel auf Stahl im Jahr 2025 ein Umsatzanteil von 66,14 %, während Aluminiumbefestigungselemente bis 2031 mit einer CAGR von 8,12 % wachsen.
- Nach Befestigungstyp führten Schrauben mit einem Anteil von 41,25 % im Jahr 2025, wobei Nieten mit einer prognostizierten CAGR von 7,04 % bis 2031 das höchste Wachstum verzeichneten.
- Nach Anwendung entfiel auf Fahrgestelle 32,51 % der Umsatzbasis 2025, und elektrische Komponenten wachsen bis 2031 mit einer CAGR von 8,84 %.
- Nach Vertriebskanal hielt das OEM-Segment im Jahr 2025 einen Anteil von 87,04 %, während der Aftermarket bis 2031 eine CAGR-Trajektorie von 7,66 % verfolgt.
- Nach Endnutzer repräsentierten Automobil-OEMs im Jahr 2025 54,11 % des Umsatzes; Befestigungselement-Distributoren und -Montagebetriebe wachsen bis 2031 mit einer CAGR von 7,75 %.
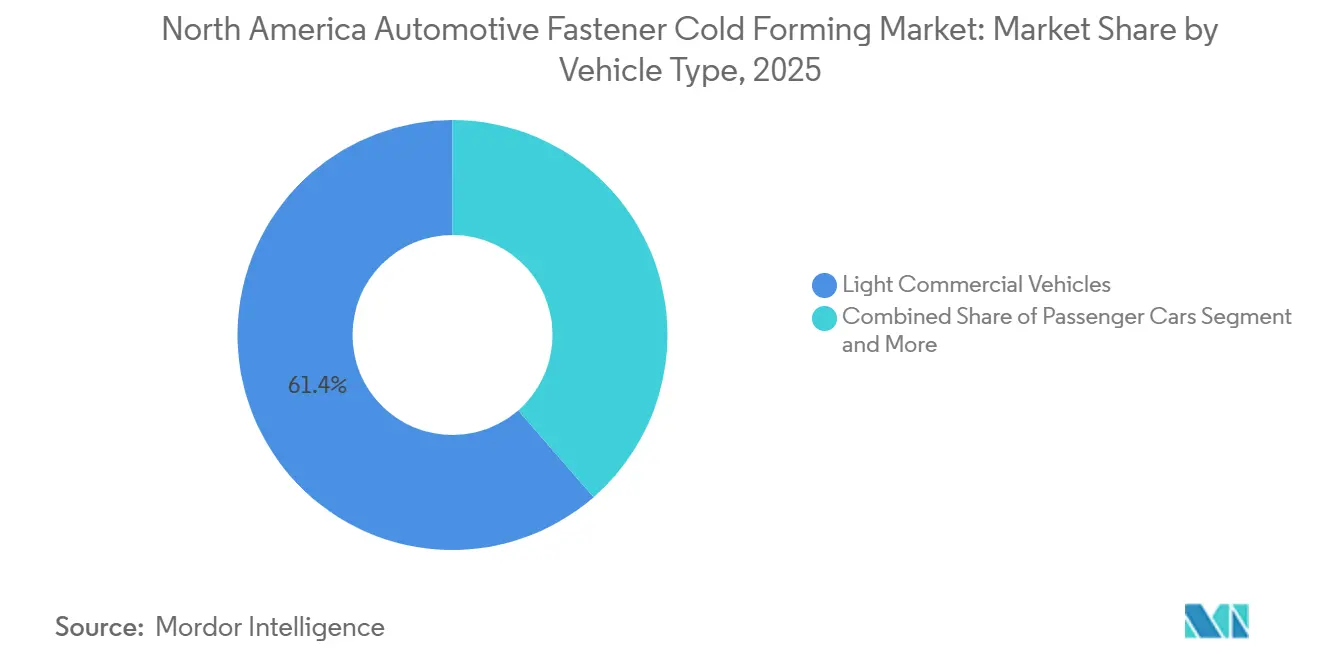
- Nach Fahrzeugtyp entfielen auf leichte Nutzfahrzeuge im Jahr 2025 61,36 % des Marktanteils, während mittelschwere und schwere Nutzfahrzeuge mit einer CAGR von 9,13 % das schnellste Wachstum verzeichneten.
- Nach Antrieb hielten Fahrzeuge mit Verbrennungsmotor im Jahr 2025 einen Marktanteil von 90,17 % am nordamerikanischen Markt für Kaltumformung von Automobilbefestigungselementen, während Elektroantriebsplattformen bis 2031 voraussichtlich mit einer CAGR von 29,46 % wachsen werden.
- Nach Land behielt die Vereinigten Staaten im Jahr 2025 einen Anteil von 85,42 %, während Mexiko bis 2031 voraussichtlich mit einer CAGR von 7,48 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des nordamerikanischen Marktes für Kaltumformung von Kraftfahrzeugbefestigungselementen
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung des EV-Skateboard-Fahrgestells | +1.8% | Vereinigte Staaten, Kanada (Konzentration in Michigan, Tennessee, Kalifornien) | Mittelfristig (24 Jahre) |
| USMCA-Regeln für lokale Inhalte | +1.5% | Vereinigte Staaten, Mexiko, Kanada; Tier-2-Kapazität in Mexiko (Monterrey, Querétaro) und Rückverlagerung in die USA (Mittlerer Westen, Südosten) | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Al- und Mg-Befestigungselementen | +1.2% | Nordamerikaweit; am stärksten in US-amerikanischen EV-Zentren (MI, TX, TN) und mexikanischen Clustern (Nuevo León, San Luis Potosí) | Mittelfristig (2–4 Jahre) |
| Gigafactory treibt Tier-2-Kapazität an | +1.0% | Vereinigte Staaten (MI, TN, TX, KS); Mexiko (Nuevo León); Kanada (Ontario) | Mittelfristig (2–4 Jahre) |
| Bundes- und staatliche Steuergutschriften | +0.7% | Vereinigte Staaten (MI, TN, OH, KS); begrenzte Reichweite in Mexiko/Kanada | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Fehlererkennung | +0.5% | Globale Anwendbarkeit; früher Einsatz in den Vereinigten Staaten und deutschen Werken in Mexiko | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Einführung der EV-Skateboard-Fahrgestellarchitektur
Elektrische Skateboard-Rahmen, wie Fords hinteres Unterboden-Megaguss, verwenden nun große Gussteile zur Konsolidierung struktureller Lasten. Diese Innovation hat zu einer erheblichen Reduzierung der Gesamtanzahl von Befestigungselementen geführt. Da elektrische SUVs und Pickups mit großen Batteriepaketen ausgestattet sind, sichern diese Befestigungselemente wesentliche Komponenten wie Module, Kühlplatten und Gehäuse, was zu einer erhöhten Befestigungselementintensität pro Einheit führt. Um die strukturelle Integrität zu gewährleisten, wird lochfreies Bolzenschweißen eingesetzt, um Einsätze an Aluminiumgussteilen zu befestigen. Da General Motors die Elektromontage in Fairfax und Spring Hill lokalisiert, steigt die Nachfrage nach Spezialbefestigungselementen in Nordamerika. Darüber hinaus erfordert das erhöhte Leergewicht den Einsatz hochfester Schrauben und Nieten, die für erhöhte Fahrwerksbelastungen ausgelegt sind.
USMCA-Regeln für lokale Inhalte fördern regionale Beschaffung
Gemäß dem Handelsabkommen müssen Personenkraftwagen spezifische Anforderungen an den regionalen Wert und den Arbeitswert erfüllen. Befestigungselementwerke in Michigan, Ohio und Illinois werden nun durch neue Kaltstauch-Cluster in Querétaro, Nuevo León und León ergänzt, die alle daran arbeiten, diese Schwellenwerte zu erfüllen [1]. Birmingham Fastener hat eine neue Einheit in Querétaro eingerichtet, während Optimas Solutions seine Aktivitäten in Monterrey ausgeweitet hat, was beide den Trend des Near-Shoring verdeutlichen. KAMAX betreibt eine Anlage in León, die nicht nur OEM-Programme auf beiden Seiten der Grenze unterstützt, sondern auch sein F&E-Zentrum in Michigan für die Produktvalidierung nutzt. Darüber hinaus hat die Interozeane Korridor-Bahnstrecke die Transitzeit vom Pazifik zum Atlantik verkürzt und die Agilität der Lieferkette sowohl für importierte Walzdrahtknüppel als auch für fertige Befestigungselemente verbessert.
OEM-Nachfrage nach leichten kaltgeformten Al- und Mg-Befestigungselementen
Aluminium-Magnesium-Legierungsschrauben reduzieren die Bauteilmasse im Vergleich zu kohlenstoffstahläquivalenten um 60–70 % und erfüllen damit die Ziele zur Reichweitenverlängerung. Zulieferer formen diese Legierungen nun kalt zu ISO-konformen Festigkeitsklassen, während sie die Korrosionsbeständigkeit aufrechterhalten. Gewindewalzstudien an Titan TC4DT(ELI) reduzieren die Umformkraft und eröffnen Nischenanwendungen in Premium-Elektrofahrzeugen. MacLean-Foggs MacLite3-Serie zeigt, wie integriertes Warmformen und Präzisionsbearbeitung die Fahrzeugmasse reduzieren können, ohne die Verbindungszuverlässigkeit zu beeinträchtigen. USMCA verlangt 70 % regionalen Stahl- und Aluminiumgehalt, was OEMs zu lokalen Leichtbau-Befestigungsquellen drngt.
Gigafabrik-Aufbau treibt angrenzende Tier-2-Kapazität voran
In Tennessee, Michigan und Ontario treiben Batteriezellenprojekte eine steigende Nachfrage nach Wärmemanagementschrauben, stromführenden Bolzen und Aluminium-Nietermuttern an. Stanley Engineered Fastening hat Verträge mit zwei nordamerikanischen Batteriewerken abgeschlossen, die sich auf elektrische SUVs und Pickups konzentrieren. Component Solutions Group liefert Befestigungselemente, die nicht nur mechanisch sichern, sondern auch leitfähige Pfade innerhalb von Batteriemodulen schaffen. Yazaki erweitert seine Aktivitäten in Nuevo León mit einer Investition und steigert seine Hochspannungsverkabelungskapazität, die auf IP67-bewerteten Schraubklemmen basiert. Darüber hinaus fördern staatliche Anreizpakete und vollständige Steuerbefreiungen in Mexikos aufstrebenden Industriezonen weitere lokale Investitionen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel | –1.3% | Vereinigte Staaten, Kanada (Cluster im Mittleren Westen); Lücken bei Fachkräften in Mexiko | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei Stahl-Walzdraht | –0.8% | Nordamerikaweit; US-amerikanische Werke dominieren das Angebot, Importe aus Mexiko/Kanada | Kurzfristig (≤ 2 Jahre) |
| CO₂-Compliance-Investitionsbelastung | –0.6% | Vereinigte Staaten, Kanada (Scope-3-Berichterstattung); EU-CBAM auf Exporte; begrenzte kurzfristige Auswirkungen in Mexiko | Langfristig (≥ 4 Jahre) |
| Substitution bei ausgewählten Verbindungen | –0.4% | Nordamerikaweit; am häufigsten in Mehrwerkstoff-EV-Karosseriestrukturen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel in der Präzisionskaltumformung
Von 2024 bis 2034 wird in den Vereinigten Staaten ein erheblicher Rückgang der Beschäftigung für Schmiede- und Maschinenführer erwartet. Ebenso wird ein noch stärkerer Rückgang der Arbeitsplätze in der Herstellung von Schrauben, Muttern und Bolzen prognostiziert. Bis 2026 werden steigende Produktionslöhne voraussichtlich Herausforderungen für mittelgroße Befestigungselementunternehmen schaffen. Ausbildungsprogramme, die umfangreiche Zeit erfordern, sind entscheidend für die Entwicklung qualifizierter Mehrstationen-Stauchmaschinenführer und verzögern Kapazitätserweiterungen. Während die Arbeitskosten in Mexiko vergleichsweise niedriger bleiben, könnten vorgeschlagene Reformen zur Verkürzung der Arbeitswoche und zur Verbesserung der Leistungen zu erheblichen Kostensteigerungen führen. Automatisierung spielt weiterhin eine entscheidende Rolle in der Branche; jedoch scheitern die meisten KI-Vision-Pilotprojekte daran, über die Proof-of-Concept-Phase hinauszukommen, aufgrund des Mangels an standardisierter Beleuchtung und Dateninfrastruktur in bestehenden Anlagen.
Preisvolatilität bei CHQ-Stahl-Walzdraht
Im Januar 2026 stabilisierten sich die Preise für Walzdraht in Kaltstauchqualität nach einem Rückgang der Automobilnachfrage Ende 2025. Zulieferer, die an langfristige OEM-Verträge gebunden sind, spürten den Druck durch schwankende Spotpreise. Nordamerikanische Werke gewannen an Einfluss, da regionale Wertregeln günstigere Importe aus Asien einschränkten. Um ihre Interessen zu schützen, sichern sich große Befestigungselementunternehmen entweder mehrjährige Stahlliefervereinbarungen oder errichten eigene Ziehanlagen. Unterdessen hat der CO₂-Grenzausgleichsmechanismus der EU, der eine Abgabe auf importierten Stahl erhebt, die Materialkosten in Europa in die Höhe getrieben und könnte die Beschaffungspräferenzen hin zu lokalen Werken verschieben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material: Aluminium gewinnt an Bedeutung
Stahl behielt 66,14 % des Umsatzes 2025 und bildet die Grundlage für Motor-, Fahrgestell- und Fahrwerksverbindungen im nordamerikanischen Markt für Kaltumformung von Automobilbefestigungselementen. Edelstahlgüten werden in korrosionsempfindlichen Bereichen eingesetzt, und legierter Stahl unterstützt Betriebslasten von 1.000 MPa. Aluminiumbefestigungselemente wachsen mit einer CAGR von 8,12 %, da OEMs das Leergewicht reduzieren, während Magnesiumlegierungen in gering belasteten Batterieabdeckungen eingesetzt werden.
Proprietäre Al-Mg-Schrauben erreichen nun die Ermüdungslebensdauer von kohlenstoffarmem Stahl und reduzieren die Masse um bis zu 70 %. Titan bleibt eine Nischenanwendung, profitiert jedoch von einer geringeren Gewindeformkraft, die den Werkzeugverschleiß reduziert. Kunststoffe werden bei der Befestigung von Innenverkleidungen eingesetzt, obwohl das Volumen gering bleibt. Die lokale Beschaffung beschleunigt sich, da USMCA 70 % regionalen Metallgehalt fordert und die Resilienz der Lieferkette unterstützt.


Nach Befestigungstyp: Nieten beschleunigen sich
Schrauben führten mit einem Marktanteil von 41,25 % im nordamerikanischen Markt für Kaltumformung von Automobilbefestigungselementen im Jahr 2025. Sie dominieren die Antriebsstrang- und Fahrwerksmontage, wo Drehmomenthaltevermögen entscheidend ist. Nieten sind der Wachstumsmotor mit einer CAGR von 7,04 %, da Stanznieten- und Reibstanznieten-Verfahren Aluminium mit hochfestem Stahl ohne Vorbohrungen verbinden – eine Voraussetzung für EV-Skateboard-Rahmen [2].
Hybrides Niet-Kleben verbindet Strukturklebstoff mit Stanznieten und liefert sofortige Handhabungsfestigkeit und langfristige Ermüdungsbeständigkeit, insbesondere in Batteriewannen. Bolzenschweißeinsätze für Megagussteile schützen die Gussintegrität und verkürzen die Zykluszeit. SAE J1701M und überarbeitete ASTM-F3125-Güten formalisieren hochfeste Anzugsverfahren und die Konsistenz des Verankerungsdesigns.
Nach Anwendung: Elektrische Komponenten überholen Altsysteme
Die Fahrgestellmontage umfasste 32,51 % des Volumens 2025, da Karosserie-in-Weiß-, Fahrwerks- und Hilfsrahmenverbindungen weiterhin die Nachfrage nach Stahlschrauben antreiben. Elektrische Komponenten verzeichnen den schnellsten Anstieg mit einer CAGR von 8,84 %, da Batteriepakete und Leistungselektronik Gewinde- und Nietverbindungen vervielfachen. Große Batteriegehäuse verwenden mehr als 350 Befestigungselemente, was die Stückzahlen trotz Megaguss-Konsolidierung erhöht.
Stromführende Schrauben und Wärmemanagementbolzen integrieren mechanische Befestigung mit leitfähigen oder wärmeverteilenden Funktionen. Nichtmagnetischer Edelstahl und Aluminium profitieren von EMI-Abschirmung und Korrosionsbeständigkeit. Steer-by-Wire und regeneratives Bremsen fügen neue schwingungstolerante Verbindungen hinzu, die den LV215-Spezifikationen entsprechen.
Nach Vertriebskanal: OEM behält Skalierung, Aftermarket gewinnt Geschwindigkeit
Der OEM-Kanal machte 87,04 % des Umsatzes 2025 im nordamerikanischen Markt für Kaltumformung von Automobilbefestigungselementen aus, unterstützt durch Direktlieferprogramme, IATF-16949-Zertifizierung und lieferantenverwaltete Bestände. Die Aftermarket-Aktivität wächst mit einer CAGR von 7,66 %, da Elektrofahrzeuge der ersten Generation mit Batterie-Servicezyklen beginnen.
Distributoren wie Fastenal und Würth nutzen cloud-vernetzte Verkaufsautomaten und Großhandelszentren, um Ausfallzeiten für Flottenoperatoren zu reduzieren. Spezielle EV-Kits umfassen IP67-Befestigungselemente, dielektrische Unterlegscheiben und Wärmepads – Bereiche, in denen Marken-Serviceteile höhere Margen erzielen.
Nach Endnutzer: Distributoren erschließen komplexitätsgetriebenes Wachstum
Automobil-OEMs hielten im Jahr 2025 einen Anteil von 54,11 %, doch Befestigungselement-Distributoren und -Montagebetriebe wachsen mit einer CAGR von 7,75 %, indem sie Designunterstützung, Kitting und prädiktive Nachschubversorgung bündeln. Tier-1-Modulhersteller sind auf sequenzierte Kits angewiesen, um gemischte Produktionslinien zu versorgen und den Online-Bestand zu reduzieren.
MacLean-Fogg integriert Warmschmieden, Kaltfließpressen und Spritzguss an mehreren US-amerikanischen Standorten und ermöglicht es OEMs, nicht-kernbezogene Befestigungsaufgaben auszulagern. USMCA-Lohnuntergrenzen lenken höherwertige Unterbaugruppen zu US-amerikanischen und kanadischen Werken, während Standardteile in Mexiko verbleiben, was ein dreistufiges regionales Netzwerk schafft.
Nach Fahrzeugtyp: Schwere Nutzfahrzeuge setzen sich durch
Leichte Nutzfahrzeuge deckten 61,36 % der Nachfrage 2025 ab, was den nordamerikanischen Pickup- und SUV-Mix widerspiegelt. Mittelschwere und schwere Nutzfahrzeuge wachsen mit einer CAGR von 9,13 %, da große Batteriepakete Schrauben der Klasse 1.000 N·m und vibrationssichere Nieten erfordern.
Die neue 144-KSI-Güte von ASTM F3125 entspricht diesen höheren Zugfestigkeitsanforderungen. Staatliche Gutscheinprogramme und Nullemissionsmandate in Kalifornien und New York beschleunigen die Einführung von Elektro-Trucks und steigern die Nachfrage nach hochfesten, korrosionsgeschützten Befestigungselementen in Klasse-8-Fahrgestellen.
Nach Antrieb: Elektroantrieb gewinnt an Boden
Fahrzeuge mit Verbrennungsmotor verbrauchten 2025 noch 90,17 % der Einheiten, doch batterie-elektrische Plattformen treiben das schnellste Wachstum mit einer CAGR von 29,46 % voran. Jedes Elektrofahrzeug trägt 15–25 % mehr Befestigungselemente aufgrund von Batterie, Kühlung und Hochspannungsverkabelung, obwohl Megaguss einige Karosserie-in-Weiß-Schrauben entfernt.
Batteriepack-Befestigungselemente müssen Zyklen von -40 °C bis +85 °C überstehen und IP67-Dichtungen aufrechterhalten. Kaltgeformte Aluminium- und beschichtete Stahldesigns erfüllen die galvanischen Korrosionsgrenzen beim Verbinden von Aluminiumgehäusen mit Stahlhilfsrahmen. Hybridfahrzeuge überbrücken den Übergang, indem sie Verbrennungsmotor- und Elektrofahrzeug-Befestigungssätze kombinieren.
Geografische Analyse
Die Vereinigten Staaten behielten 85,42 % des Umsatzes 2025, angetrieben durch Montagekorridore in Michigan, Tennessee, Texas und Kansas. Die Gigafactory-Clusterbildung innerhalb von 200 Meilen von Fahrzeugwerken schafft Just-in-Time-Nachfrage nach Spezialbefestigungselementen. Das Bureau of Labor Statistics prognostiziert jedoch einen Rückgang von 18,9 % bei Schmiedemaschinenführern bis 2034, was die US-amerikanische Kapazitätserweiterung begrenzen könnte [3].
Mexiko verzeichnet das schnellste Tempo mit einer CAGR von 7,48 %, da neue Kaltstauchlinien in Querétaro, Nuevo León und León in Betrieb gehen, um Batterie- und Fahrzeugwerke zu versorgen. Birmingham Fastener, Optimas Solutions und Yazaki haben alle schrittweise Investitionen angekündigt, um die Versorgung zu lokalisieren und Steuerbefreiungen in föderalen Industriezonen zu nutzen. Schienenaufrüstungen, die Salina Cruz und Coatzacoalcos verbinden, verkürzen die Pazifik-Atlantik-Transitzeit und unterstützen Walzdrahtimporte und Fertigbefestigungselementexporte. Steigende mexikanische Löhne und potenzielle Arbeitsrechtsreformen könnten den Kostenvorteil verringern, lassen aber gegenüber US-amerikanischen Standorten noch einen Vorteil bestehen.
Kanada hat einen kleineren Anteil, profitiert jedoch von Ontarios Nähe zu den Detroit-OEM-Zentren. Neue Joint Ventures, wie ATM Automotive Parts in Ontario, fügen Aluminium-Karosserierahmen-Kapazitäten hinzu, die Leichtbau-Befestigungselemente erfordern. Energiekosten und ein ähnlicher Fachkräftemangel bremsen größere Kaltstauch-Erweiterungen.
Wettbewerbslandschaft
In Nordamerika dominieren einige wenige Akteure den Markt für Kaltumformung von Automobilbefestigungselementen. Stanley Engineered Fastening, Illinois Tool Works, LISI Automotive und Bulten AB halten einen erheblichen Anteil an den Marktlieferungen. Insbesondere liefert Stanley Engineered Fastening Befestigungselemente für die Mehrheit der Fahrzeuge in der Region und verfügt über ein beeindruckendes Portfolio an jährlich angemeldeten Patenten.
Zu den Spitzentechnologien gehören Stanznieten, KI-gestützte Sichtprüfungen und Mehrwerkstoff-Bolzenschweißen. Zulieferer, die eigene Drahtzieh- und Wärmebehandlungsverfahren einsetzen, können Stahlpreisschwankungen besser bewältigen und Lieferzeiten verkürzen. Bultens innovatives Full-Service-Provider-Modell integriert Design, Logistik und Bestandsmanagement und reduziert effektiv den Betriebskapitalbedarf der OEMs [4].
Neue Marktteilnehmer konzentrieren sich auf leitfähige Befestigungselemente für Batterieverbindungen, Titanschrauben für hochwertige Elektrofahrzeuge und hybride Klebe-Niet-Lösungen für Aluminium-Batteriewannen. Während 36ZERO Vision, ein Maschinenvisions-Experte, eine umfassende Bilddatenbank für die Echtzeiterkennung von Kopfrissen und Schaftfalten entwickelt hat, befinden sich viele Automobilwerke noch in der Pilotphase der Implementierung. Jüngste ISO-Aktualisierungen zur Wasserstoffversprödung und SAE-Drehmoment-Spannungs-Richtlinien stellen neue Compliance-Herausforderungen dar und begünstigen Unternehmen mit starker metallurgischer Expertise.
Branchenführer im nordamerikanischen Markt für Kaltumformung von Kraftfahrzeugbefestigungselementen
-
Stanley Engineered Fastening
-
Illinois Tool Works (ITW)
-
Fontana Gruppo
-
LISI Automotive
-
Würth Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2026: Aisin begann mit der Auftragsfertigung von Mazda-Sechsgang-Automatikgetrieben bei Aisin Drivetrain Inc., Indiana, um der wachsenden Nachfrage nach lokalisierter Antriebsstrangversorgung in Nordamerika gerecht zu werden.
- Februar 2026: Aisin, Toyota Tsusho und Minth gründeten ATM Automotive Parts Inc. in Ontario zur Herstellung von Aluminium-Karosserierahmenteilen, die Batterien in BEVs und PHEVs beherbergen.


Berichtsumfang des nordamerikanischen Marktes für Kaltumformung von Kraftfahrzeugbefestigungselementen
Der Umfang umfasst die Segmentierung nach Material (Stahl [Kohlenstoffstahl, legierter Stahl und Edelstahl], Aluminium, Messing, Titan und Kunststoff-/Polymerverbundwerkstoffe), Befestigungstyp (Schrauben, Bolzen, Muttern, Nieten, Bolzen sowie Unterlegscheiben und weitere), Anwendung (Motorenmontage, Getriebesysteme, Fahrgestell, Antriebsstrang, Fahrwerk, Karosserie Innen-/Außenbereich, Bremssystem, Lenksystem und elektrische Komponenten), Vertriebskanal (OEM und Aftermarket), Endnutzer (Automobil-OEMs, Tier-1-Zulieferer sowie Befestigungselement-Distributoren und -Montagebetriebe), Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge sowie mittelschwere und schwere Nutzfahrzeuge), Antrieb (Verbrennungsmotor und Elektroantrieb). Die Analyse umfasst auch eine Segmentierung auf Länderebene, einschließlich der Vereinigten Staaten, Kanadas, Mexikos und des übrigen Nordamerikas. Marktgröße und Wachstumsprognosen werden nach Wert in USD dargestellt.
| Stahl | Kohlenstoffstahl |
| Legierungsstahl | |
| Edelstahl | |
| Aluminium | |
| Messing | |
| Titan | |
| Kunststoff- und Polymerverbundwerkstoffe |
| Schraubenbolzen |
| Schrauben |
| Muttern |
| Nieten |
| Stehbolzen |
| Unterlegscheiben und weitere |
| Motorenmontage |
| Getriebesysteme |
| Fahrgestell |
| Antriebsstrang |
| Fahrwerksystem |
| Karosserie Innen- und Außenbereich |
| Bremssystem |
| Lenksystem |
| Elektrische Komponenten |
| OEM |
| Aftermarket |
| Automobil-OEMs |
| Tier-1-Zulieferer |
| Befestigungselementhändler und -monteure |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Mittel- und schwere Nutzfahrzeuge |
| Verbrennungsmotor |
| Elektrisch |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Übriges Nordamerika |
| Nach Material | Stahl | Kohlenstoffstahl |
| Legierungsstahl | ||
| Edelstahl | ||
| Aluminium | ||
| Messing | ||
| Titan | ||
| Kunststoff- und Polymerverbundwerkstoffe | ||
| Nach Befestigungselementtyp | Schraubenbolzen | |
| Schrauben | ||
| Muttern | ||
| Nieten | ||
| Stehbolzen | ||
| Unterlegscheiben und weitere | ||
| Nach Anwendung (Fahrzeugsubsystem) | Motorenmontage | |
| Getriebesysteme | ||
| Fahrgestell | ||
| Antriebsstrang | ||
| Fahrwerksystem | ||
| Karosserie Innen- und Außenbereich | ||
| Bremssystem | ||
| Lenksystem | ||
| Elektrische Komponenten | ||
| Nach Vertriebskanal | OEM | |
| Aftermarket | ||
| Nach Endverbraucher | Automobil-OEMs | |
| Tier-1-Zulieferer | ||
| Befestigungselementhändler und -monteure | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Mittel- und schwere Nutzfahrzeuge | ||
| Nach Antrieb | Verbrennungsmotor | |
| Elektrisch | ||
| Nach Land | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika |


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Marktgrößenprognose für den nordamerikanischen Markt für Kaltumformung von Automobilbefestigungselementen für 2031?
Der Markt wird voraussichtlich bis 2031 22,73 Milliarden USD erreichen, was einer CAGR von 6,67 % von 2026 bis 2031 entspricht.
Welche Antriebskategorie wird bis 2031 die größte Nachfrage nach Befestigungselementen erzeugen?
Batterie-elektrische Fahrzeuge wachsen am schnellsten mit einer CAGR von 29,46 % und erhöhen die Stückzahlen der Befestigungselemente für Batterien, Kühlplatten und Hochspannungsverkabelung.
Welcher Befestigungstyp übertrifft den Gesamtmarkt?
Stanznieten und Reibstanznieten verzeichnen eine CAGR von 7,04 %, da sie Aluminium mit hochfestem Stahl in EV-Fahrgestellen verbinden.
Warum gewinnt Aluminium Marktanteile bei kaltgeformten Automobilbefestigungselementen?
Al-Mg-Schrauben reduzieren die Bauteilmasse um bis zu 70 % und helfen, schwerere Batteriepakete auszugleichen, und wachsen bis 2031 mit einer CAGR von 8,12 %.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

