
北米自動車用ファスナー冷間成形市場規模およびシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
| 市場規模 (2026) | 16.46 十億米ドル |
| 市場規模 (2031) | 22.73 十億米ドル |
| 成長率 (2026 - 2031) | 6.67 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米自動車用ファスナー冷間成形市場分析
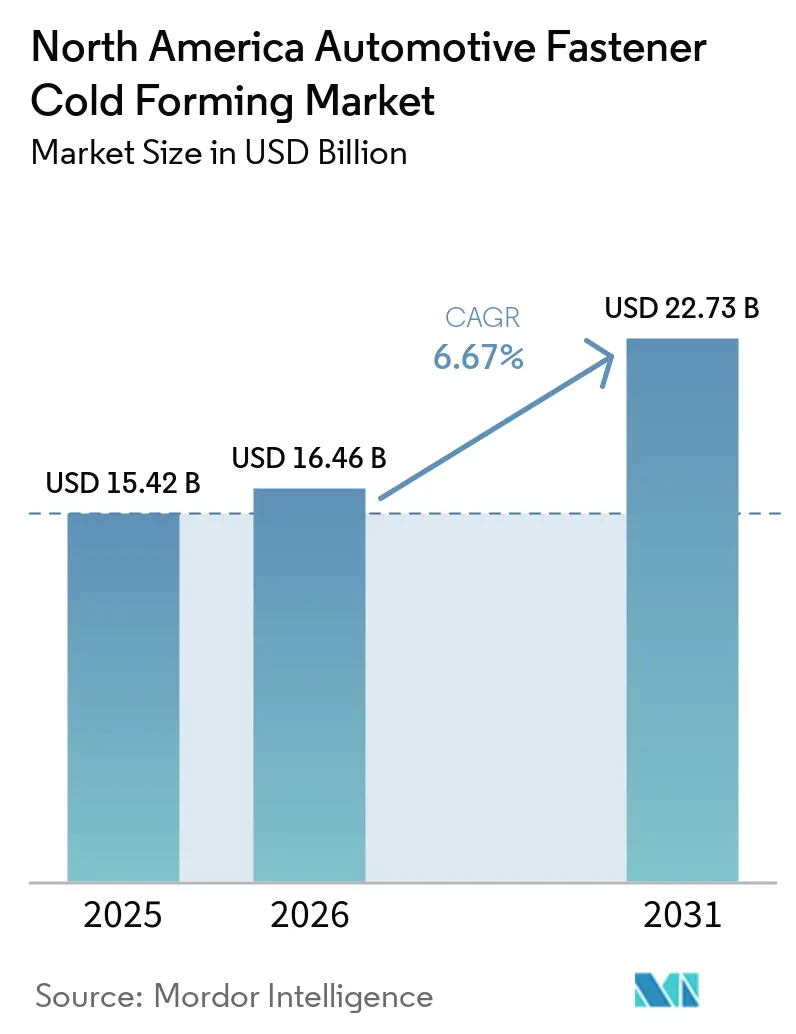
北米自動車用ファスナー冷間成形市場は、2025年の15.42 ビリオン 米ドルから2026年には16.46 ビリオン 米ドルへと成長し、予測期間(2026年~2031年)においてCAGR 6.67%で2031年までに22.73 ビリオン 米ドルに達すると予測されています。電動推進用ファスナーは著しい成長を遂げており、内燃機関向け用途が引き続きユニット数でリードしています。バッテリー電気自動車のSUVやトラックがガソリン車と比べて大幅に重くなるなど、車両重量の増加に伴い、アルミニウムおよびマグネシウム製ファスナーへの注目が高まっています。アルミニウムと高強度鋼を下穴なしで接合するリベットなどの技術が、マルチマテリアルシャシーへの移行を牽引しています。USMCAの地域コンテンツ閾値が適用される中、北米サプライヤーへの顕著なシフトが見られます。さらに、州の奨励策がバッテリープラント向けに特化した新たな冷間ヘッディング能力の育成を促進しています。技術面では、大規模な欠陥画像データベースを備えた機械ビジョンシステムが高速ヘッダーの監視に活用されていますが、多くのパイロットプログラムはブラウンフィールド統合において課題に直面しています。
主要レポートのポイント
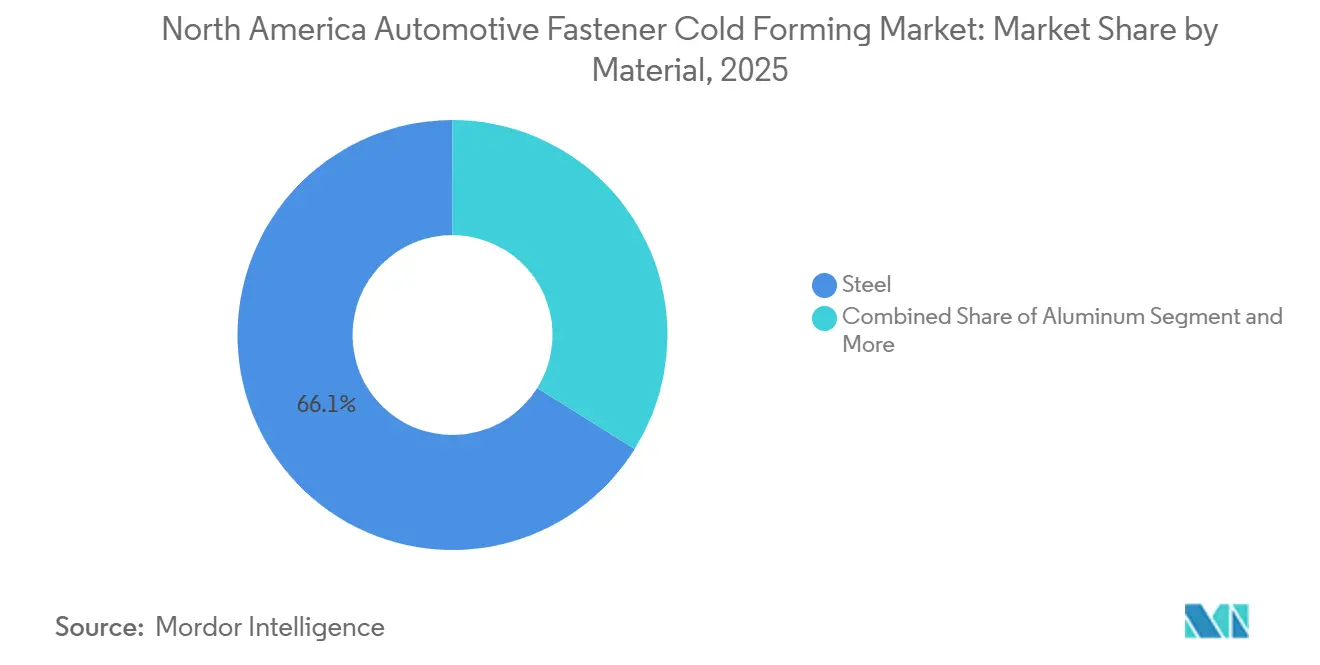
- 材料別では、スチールが2025年に66.14%の売上シェアを占め、アルミニウムファスナーは2031年に向けてCAGR 8.12%で成長しています。
- ファスナータイプ別では、ボルトが2025年に41.25%のシェアでリードし、リベットが2031年にかけてCAGR 7.04%と最高の予測成長率を記録しています。
- 用途別では、シャシーが2025年の売上ベースの32.51%を占め、電装部品は2031年に向けてCAGR 8.84%で推移しています。
- 流通チャネル別では、OEMセグメントが2025年に87.04%のシェアを保持し、アフターマーケットは2031年にかけてCAGR 7.66%の軌道にあります。
- エンドユーザー別では、自動車OEMが2025年の売上の54.11%を占め、ファスナーディストリビューターおよびアセンブラーは2031年にかけてCAGR 7.75%で拡大しています。
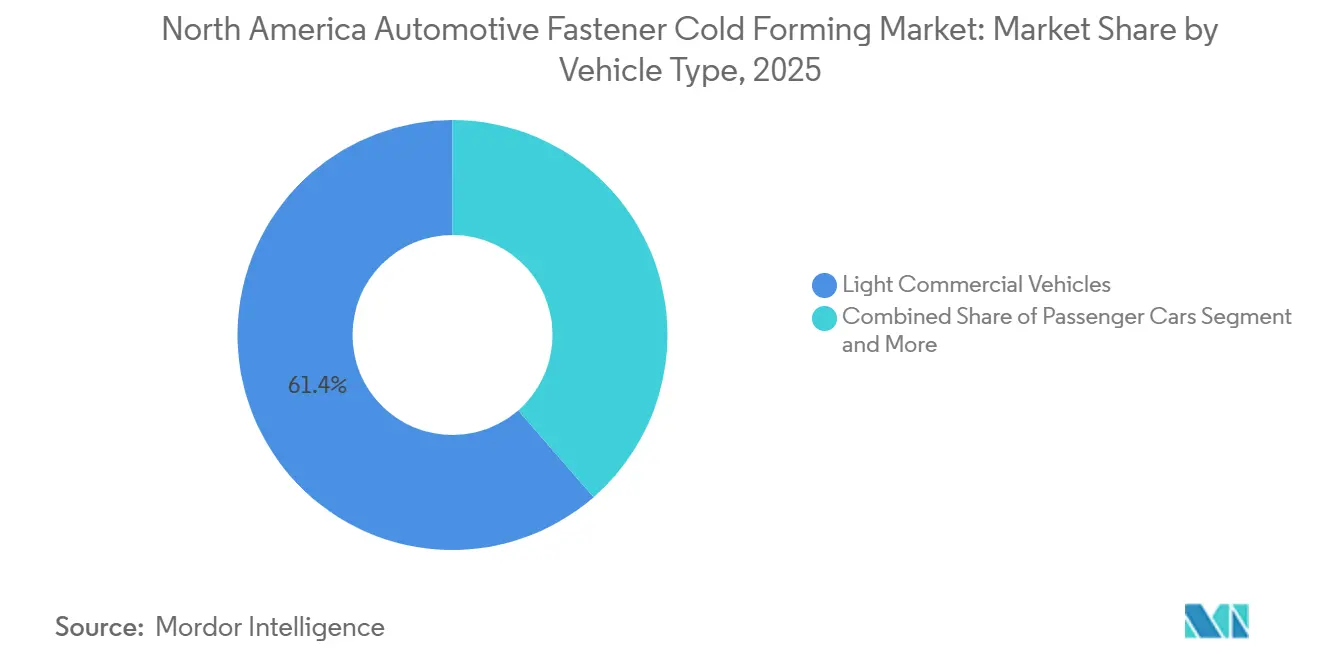
- 車両タイプ別では、小型商用車が2025年に61.36%のシェアを獲得し、中型・大型商用車がCAGR 9.13%と最速の成長を記録しています。
- 推進方式別では、内燃機関車が2025年に北米自動車用ファスナー冷間成形市場シェアの90.17%を占め、電動プラットフォームは2031年にかけてCAGR 29.46%で成長すると予測されています。
- 国別では、米国が2025年に85.42%のシェアを維持し、メキシコは2031年にかけてCAGR 7.48%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
北米自動車用ファスナー冷間成形市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| EVスケートボードシャシーの採用 | +1.8% | 米国、カナダ(ミシガン州、テネシー州、カリフォルニア州に集中) | 中期(2~4年) |
| USMCAの地域コンテンツ規則 | +1.5% | 米国、メキシコ、カナダ;メキシコのティア2能力(モンテレー、ケレタロ)および米国のリショアリング(中西部、南東部) | 短期(2年以内) |
| アルミニウムおよびマグネシウム製ファスナーへの推進 | +1.2% | 北米全域;米国のEVハブ(ミシガン州、テキサス州、テネシー州)およびメキシコのクラスター(ヌエボレオン州、サンルイスポトシ州)で最も顕著 | 中期(2~4年) |
| ギガファクトリーによるティア2能力の牽引 | +1.0% | 米国(ミシガン州、テネシー州、テキサス州、カンザス州);メキシコ(ヌエボレオン州);カナダ(オンタリオ州) | 中期(2~4年) |
| 連邦・州税額控除 | +0.7% | 米国(ミシガン州、テネシー州、オハイオ州、カンザス州);メキシコ・カナダへの波及は限定的 | 短期(2年以内) |
| AIによる欠陥検出 | +0.5% | グローバルに適用可能;米国およびメキシコのドイツ系工場での早期活用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
急速なEVスケートボードシャシーの採用
フォードのリアアンダーボディメガキャストのような電動スケートボードフレームは、構造荷重を集約するために大型鋳造品を採用しています。このイノベーションにより、ファスナーの総数が大幅に削減されました。電動SUVやピックアップトラックには大型バッテリーパックが搭載されており、これらのファスナーはモジュール、冷却プレート、エンクロージャーなどの重要部品を固定し、ユニットあたりのファスナー使用数の増加をもたらしています。構造的完全性を維持するため、アルミニウム鋳造品へのインサート取り付けにはノーホールスタッド溶接が採用されています。ゼネラルモーターズがフェアファックスおよびスプリングヒルで電動アセンブリを現地化するにつれ、北米における特殊ファスナーの需要が急増しています。さらに、車両重量の増加により、高められたサスペンション荷重に耐えるよう設計された高強度ボルトおよびリベットの使用が必要となっています。
USMCAの地域コンテンツ規則による地域調達の促進
貿易協定の下、乗用車は特定の地域価値および労働価値要件を満たす必要があります。ミシガン州、オハイオ州、イリノイ州に立地するファスナー工場は、これらの閾値を満たすべく、ケレタロ、ヌエボレオン、レオンの新たな冷間ヘッディングクラスターによって補完されています [1]。Birmingham Fastenerはケレタロに新ユニットを設立し、Optimas Solutionsはモンテレーで事業を拡大しており、いずれもニアショアリングのトレンドを示しています。KAMAXはレオンに施設を運営しており、国境両側のOEMプログラムを支援するとともに、ミシガン州のR&Dセンターを製品検証に活用しています。さらに、太平洋から大西洋を結ぶ大洋間回廊鉄道ルートにより、輸入線材および完成ファスナーのサプライチェーンの機動性が向上し、輸送時間が短縮されました。
軽量アルミニウムおよびマグネシウム冷間成形ファスナーへのOEMの推進
アルミニウム・マグネシウム合金ボルトは、炭素鋼相当品と比較して部品質量を60~70%削減し、航続距離延長目標を達成します。サプライヤーは現在、耐食性を維持しながらISO準拠の強度グレードにこれらの合金を冷間成形しています。チタンTC4DT(ELI)のねじ転造研究により成形力が低減され、プレミアムEVにおけるニッチな用途が開かれています。MacLean-FoggのMacLite3シリーズは、統合された温間成形と精密機械加工が接合信頼性を犠牲にすることなく車両質量を削減できることを示しています。USMCAは地域の鉄鋼およびアルミニウムコンテンツを70%とすることを要求しており、OEMを地域の軽量ファスナー調達源へと向かわせています。
隣接するティア2生産能力を促進するギガファクトリーの建設
テネシー州、ミシガン州、オンタリオ州では、バッテリーセルプロジェクトが熱管理ボルト、通電スタッド、アルミニウムリベットナットへの需要急増を牽引しています。Stanley Engineered Fasteningは、電動SUVおよびピックアップトラックに特化した北米の2つのバッテリープラントと契約を締結しました。Component Solutions Groupは、バッテリーモジュール内で機械的固定と導電経路の形成を兼ねるファスナーを提供しています。Yazakiはヌエボレオン州での事業を投資により拡大し、IP67定格スクリュー端子に依存する高電圧配線能力を強化しています。さらに、メキシコの新興工業地帯における州の奨励パッケージおよび完全税制優遇措置が、地域投資をさらに促進しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 熟練労働力不足 | –1.3% | 米国、カナダ(中西部クラスター);メキシコの熟練技能者不足 | 中期(2~4年) |
| 鉄鋼線材価格の変動 | –0.8% | 北米全域;米国の製鉄所が供給を支配、メキシコ・カナダからの輸入 | 短期(2年以内) |
| CO₂コンプライアンスのための設備投資負担 | –0.6% | 米国、カナダ(スコープ3報告);輸出向けEUの炭素国境調整メカニズム;メキシコへの近期的影響は限定的 | 長期(4年以上) |
| 特定接合部における代替 | –0.4% | 北米全域;マルチマテリアルEVボディ構造において最も顕著 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
精密冷間成形における熟練労働力不足
2024年から2034年にかけて、米国では鍛造・機械オペレーターの雇用が大幅に減少すると予測されています。同様に、スクリュー、ナット、ボルトの製造における雇用もさらに減少する見込みです。2026年までに、生産賃金の上昇が中規模ファスナー企業に課題をもたらすと予想されます。熟練したマルチステーションヘッダーオペレーターを育成するために多大な時間を要するトレーニングプログラムは、能力拡張を遅らせています。メキシコの労働コストは依然として比較的低いものの、週労働時間の短縮と福利厚生の拡充を目的とした改革案は、顕著なコスト増加をたらす可能性があります。自動化は引き続き業界において重要な役割を果たしていますが、既存施設における標準化された照明およびデータインフラの欠如により、ほとんどのAIビジョンパイロットは概念実証段階を超えることができていません。
CHQ鋼ワイヤーロッドの価格変動
2026年1月、冷間ヘッディング品質の線材価格は、2025年後半の自動車需要の落ち込みを経て安定しました。長期OEM契約に縛られたサプライヤーは、スポット価格の変動による圧迫を感じました。地域価値規則がアジアからの安価な輸入品を制限したことで、北米の製鉄所は交渉力を高めました。主要ファスナー企業は、自社の利益を守るため、複数年の鉄鋼供給契約を締結するか、社内伸線設備を整備しています。一方、輸入鉄鋼に課金するEUの炭素国境調整メカニズムは欧州での材料コストを押し上げており、地域製鉄所への調達選好のシフトをもたらす可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料別:アルミニウムが注目を集める
スチールは北米自動車用ファスナー冷間成形市場において2025年の売上の66.14%を維持し、エンジン、シャシー、サスペンション接合部を支えています。ステンレスグレードは耐食性が求められる部位に対応し、合金鋼は1,000 MPaのサービス荷重を支持します。OEMが車両重量を削減する中、アルミニウムファスナーはCAGR 8.12%で成長し、マグネシウム合金は低応力のバッテリーカバーに採用されています。
独自のアルミニウム・マグネシウムボルトは現在、低炭素鋼の疲労寿命に匹敵し、質量を最大70%削減します。チタンはニッチな用途にとどまりますが、ねじ成形力の低減により工具摩耗が軽減されるという利点があります。プラスチックはインテリアパネル取り付けに採用されていますが、ボリュームは依然として小さいです。USMCAが地域金属コンテンツを70%とすることを要求しているため、地域調達が加速し、サプライチェーンの強靭性が支えられています。
注記: 全セグメントの個別シェアはレポート購入時に入手可能


ファスナータイプ別:リベットが加速
ボルトは2025年に北米自動車用ファスナー冷間成形市場シェアの41.25%でリードしました。トルク保持性が重要なパワートレインおよびサスペンションアセンブリで支配的な地位を占めています。リベットはCAGR 7.04%の成長エンジンであり、セルフピアスおよびフリクションセルフピアスプロセスがパイロット穴なしでアルミニウムと高強度鋼を接合するため、EVスケートボードフレームに不可欠です [2]。
ハイブリッドリブボンディングは構造用接着剤とセルフピアスリベットを組み合わせ、特にバッテリートレイにおいて即時のハンドリング強度と長期疲労抵抗を実現します。メガキャスト用スタッド溶接インサートは鋳造品の完全性を保護し、サイクルタイムを短縮します。SAE J1701MおよびASTM F3125の改訂グレードは、高強度締め付け手順とアンカー設計の一貫性を規格化しています。
用途別:電装部品がレガシーシステムを上回る
シャシーアセンブリは、ボディインホワイト、サスペンション、サブフレーム接合部が引き続きスチールボルト需要を牽引する中、2025年のボリュームの32.51%を占めました。バッテリーパックとパワーエレクトロニクスがねじ接合およびリベット接合を増加させる中、電装部品はCAGR 8.84%と最速の伸びを記録しています。大型バッテリーエンクロージャーは350個以上のファスナーを使用しており、メガキャスト統合にもかかわらずユニット数を押し上げています。
通電ボルトおよび熱管理スクリューは、機械的固定と導電または熱拡散機能を統合しています。低磁気透過率のステンレス鋼およびアルミニウムは、EMIシールドと耐食性の恩恵を受けています。ステアバイワイヤおよび回生ブレーキは、LV215仕様に準拠した新たな振動耐性接合部を追加しています。
流通チャネル別:OEMが規模を維持、アフターマーケットが速度を獲得
OEMルートは、直接出荷プログラム、IATF 16949認証、ベンダー管理在庫に支えられ、北米自動車用ファスナー冷間成形市場において2025年の売上の87.04%を占めました。第一世代EVがバッテリーサービスサイクルを開始するにつれ、アフターマーケット活動はCAGR 7.66%で推移しています。
FastenalやWürthなどのディストリビューターは、クラウド連携の自動販売機とビッグボックスハブを活用して、フリートオペレーターのダウンタイムを削減しています。特殊EVキットにはIP67ファスナー、誘電体ワッシャー、サーマルパッドが含まれており、ブランドサービス部品がより高いマージンを確保できる分野です。
エンドユーザー別:ディストリビューターが複雑性主導の成長を獲得
自動車OEMは2025年に54.11%のシェアを保持しましたが、ファスナーディストリビューターおよびアセンブラーは設計サポート、キッティング、予測補充をバンドルすることでCAGR 7.75%で拡大しています。ティア1モジュールメーカーは、混流生産ラインへの供給のためにシーケンスキットに依存し、ライン上の在庫を削減しています。
MacLean-Foggは複数の米国サイトにわたって温間鍛造、冷間押出し、射出成形を統合し、OEMがコア外のファスナー作業をアウトソースできるようにしています。USMCAの賃金基準は高付加価値サブアセンブリを米国およびカナダの工場へ誘導し、コモディティ部品はメキシコに残ることで、三層の地域ネットワークが形成されています。
車両タイプ別:大型トラックが先行
小型商用車は北米のピックアップおよびSUVの構成を反映し、2025年の需要の61.36%を供給しました。大型バッテリーパックが1,000 N·mクラスのボルトと振動防止リベットを必要とするため、中型・大型車両はCAGR 9.13%で急増しています。
ASTM F3125の新しい144 KSIグレードは、これらの高い引張要件に対応しています。カリフォルニア州とニューヨーク州の州バウチャープログラムおよびゼロエミッション義務が電動トラックの採用を加速させ、クラス8シャシーにおける高強度・耐食性ファスナーへの需要を高めています。
注記: 全セグメントの個別シェアはレポート購入時に入手可能
推進方式別:電動が地位を確立
内燃機関車は2025年においても依然としてユニット数の90.17%を消費していますが、バッテリー電気プラットフォームはCAGR 29.46%と最速の成長を示しています。各EVはバッテリー、冷却、高電圧ケーブルのために15~25%多くのファスナーを搭載していますが、メガキャストによりボディインホワイトのボルトが一部削減されています。
バッテリーパック用ファスナーは-40℃から+85℃のサイクルに耐え、IP67シールを維持する必要があります。冷間成形アルミニウムおよびコーティング鋼の設計は、アルミニウムエンクロージャーをスチールサブフレームに接合する際のガルバニック腐食限界を満たしています。ハイブリッド車は内燃機関と電動のファスナーセットを組み合わせることで移行期を橋渡ししています。
地理的分析
米国はミシガン州、テネシー州、テキサス州、カンザス州の組立回廊に牽引され、2025年の売上の85.42%を維持しました。車両工場から200マイル以内のギガファクトリークラスタリングが特殊ファスナーへのジャストインタイム需要を生み出しています。しかし、米国労働統計局は2034年までに鍛造機械オペレーターが18.9%減少すると予測しており、米国の能力拡張を制限する可能性があります [3]。
メキシコはケレタロ、ヌエボレオン、レオンの新たな冷間ヘッディングラインがバッテリーおよび車両工場に向けて稼働するにつれ、CAGR 7.48%と最速のペースを記録しています。Birmingham Fastener、Optimas Solutions、Yazakiはいずれも、供給を現地化し連邦工業地帯の税制優遇措置を活用するための追加投資を発表しています。サリナクルスとコアツァコアルコスを結ぶ鉄道整備により太平洋・大西洋間の輸送が短縮され、線材輸入と完成ファスナー輸出が促進されています。メキシコの賃金上昇と潜在的な労働法改革はコスト格差を縮小する可能性がありますが、依然として米国拠点に対する優位性は残ります。
カナダはシェアが小さいものの、オンタリオ州のデトロイトOEMハブへの近接性から恩恵を受けています。オンタリオ州のATM Automotive Partsなどの新たな合弁事業は、軽量ファスナーを必要とするアルミニウムボディフレーム能力を追加しています。エネルギーコストと同様の熟練労働力不足が、大規模な冷間ヘッディング拡張を制限しています。
競合環境
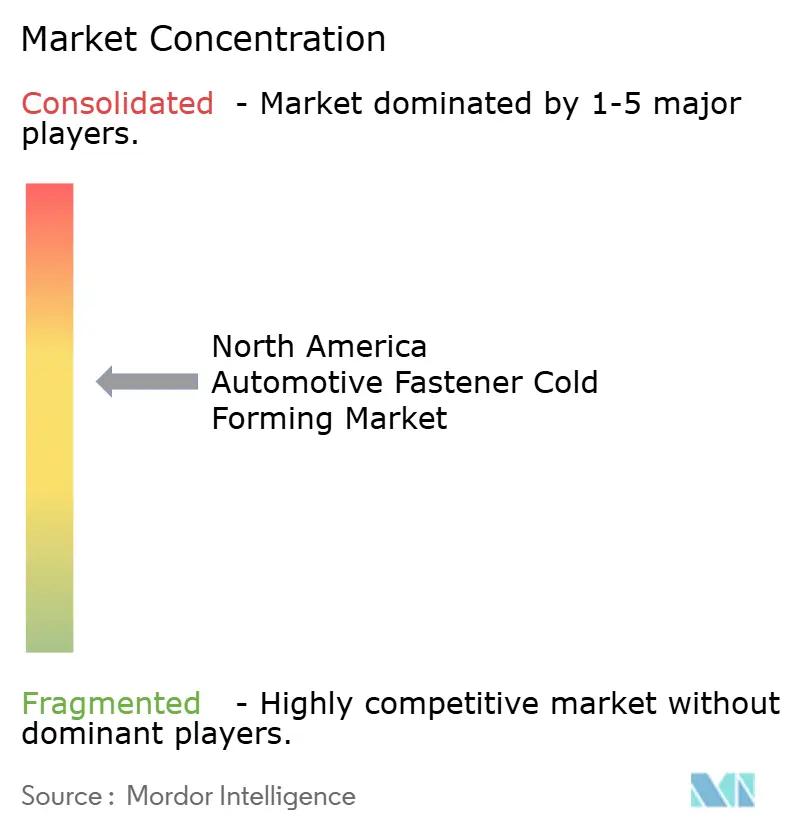
北米では、少数のプレーヤーが自動車用ファスナー冷間成形市場を支配しています。Stanley Engineered Fastening、Illinois Tool Works、LISI Automotive、Bulten ABが市場出荷量の相当なシェアを保持しています。特筆すべきは、Stanley Engineered Fasteningが地域の大多数の車両にファスナーを供給し、毎年出願される特許の印象的なポートフォリオを維持していることです。
最先端技術には、セルフピアスリベット、AIによるビジョン検査、マルチマテリアルスタッド溶接が含まれます。社内伸線および熱処理技術を採用するサプライヤーは、鉄鋼価格の変動をより適切に乗り越え、リードタイムを短縮できます。BultenのフルサービスプロバイダーモデルはOEMの運転資本需要を効果的に削減し、設計、物流、在庫管理を統合しています [4]。
新規市場参入者は、バッテリー相互接続用の導電性ファスナー、級電気自動車向けチタンボルト、アルミニウムバッテリートレイ向けハイブリッド接着剤・リベットソリューションに注力しています。機械ビジョンの専門家である36ZERO Visionは、ヘッドクラックおよびシャンクラップのリアルタイム検出のための包括的な画像ライブラリを開発しましたが、多くの自動車工場はまだ実装のパイロット段階にあります。水素脆化に対応した最新のISO更新とSAEのトルク・テンション指針は新たなコンプライアンス課題を提示しており、強力な冶金専門知識を持つ企業に有利に働いています。
北米自動車用ファスナー冷間成形産業リーダー
-
Stanley Engineered Fastening
-
Illinois Tool Works (ITW)
-
Fontana Gruppo
-
LISI Automotive
-
Würth Group
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年4月:Aisinは、北米における現地化されたドライブライン供給への需要増大に対応するため、インディアナ州のAisin Drivetrain Inc.においてマツダ6速オートマチックトランスミッションの受託生産を開始しました。
- 2026年2月:Aisin、豊田通商、MinthはオンタリオにATM Automotive Parts Inc.を設立し、BEVおよびPHEVのバッテリーを収納するアルミニウムボディフレーム部品の製造を開始しました。


北米自動車用ファスナー冷間成形市場レポートの範囲
スコープには、材料(スチール〔炭素鋼、合金鋼、ステンレス鋼〕、アルミニウム、真鍮、チタン、プラスチック・ポリマー複合材)、ファスナータイプ(ボルト、スクリュー、ナット、リベット、スタッド、ワッシャーおよびその他)、用途(エンジンアセンブリ、トランスミッションシステム、シャシー、パワートレイン、サスペンションシステム、ボディインテリア・エクステリア、ブレーキシステム、ステアリングシステム、電装部品)、流通チャネル(OEMおよびアフターマーケット)、エンドユーザー(自動車OEM、ティア1サプライヤー、ファスナーディストリビューターおよびアセンブラー)、車両タイプ(乗用車、小型商用車、中型・大型商用車)、推進方式(内燃機関および電動)によるセグメント化が含まれます。分析には、米国、カナダ、メキシコ、北米その他の国別セグメント化も含まれます。市場規模および成長予測は米ドルの金額ベースで提示されます。
| 鋼 | 炭素鋼 |
| 合金鋼 | |
| ステンレス鋼 | |
| アルミニウム | |
| 真鍮 | |
| チタン | |
| プラスチック・ポリマー複合材 |
| ボルト |
| ネジ |
| ナット |
| リベット |
| スタッド |
| ワッシャーおよびその他 |
| エンジン組立 |
| トランスミッションシステム |
| シャシー |
| パワートレイン |
| サスペンションシステム |
| ボディ内外装 |
| ブレーキシステム |
| ステアリングシステム |
| 電気部品 |
| OEM |
| アフターマーケット |
| 自動車OEM |
| ティア1サプライヤー |
| ファスナーディストリビューターおよびアセンブラー |
| 乗用車 |
| 小型商用車 |
| 中型および大型商用車 |
| 内燃機関(ICE) |
| 電動 |
| 米国 |
| カナダ |
| メキシコ |
| 北米その他 |
| 材料別 | 鋼 | 炭素鋼 |
| 合金鋼 | ||
| ステンレス鋼 | ||
| アルミニウム | ||
| 真鍮 | ||
| チタン | ||
| プラスチック・ポリマー複合材 | ||
| ファスナータイプ別 | ボルト | |
| ネジ | ||
| ナット | ||
| リベット | ||
| スタッド | ||
| ワッシャーおよびその他 | ||
| 用途別(車両サブシステム) | エンジン組立 | |
| トランスミッションシステム | ||
| シャシー | ||
| パワートレイン | ||
| サスペンションシステム | ||
| ボディ内外装 | ||
| ブレーキシステム | ||
| ステアリングシステム | ||
| 電気部品 | ||
| 流通チャネル別 | OEM | |
| アフターマーケット | ||
| エンドユーザー別 | 自動車OEM | |
| ティア1サプライヤー | ||
| ファスナーディストリビューターおよびアセンブラー | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| 中型および大型商用車 | ||
| 推進方式別 | 内燃機関(ICE) | |
| 電動 | ||
| 国別 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 北米その他 |


レポートで回答される主要な質問
2031年の北米自動車用ファスナー冷間成形市場規模の予測はどのくらいですか?
市場は2031年までに22.73 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 6.67%を反映しています。
2031年までにファスナー需要を最も増加させる推進方式カテゴリーはどれですか?
バッテリー電気自動車はCAGR 29.46%と最速の成長を示し、バッテリー、冷却プレート、高電圧配線のユニットファスナー数を押し上げています。
全体市場を上回るファスナータイプはどれですか?
セルフピアスおよびフリクションセルフピアスリベットはCAGR 7.04%を記録しており、EVシャシーにおいてアルミニウムと高強度鋼を接合するためです。
なぜアルミニウムが冷間成形自動車用ファスナーにおけるシェアを拡大しているのですか?
アルミニウム・マグネシウムボルトは部品質量を最大70%削減し、重いバッテリーパックのオフセットに貢献しており、2031年に向けてCAGR 8.12%で成長しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

