
Taille et part du marché des machines d'irrigation agricole en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
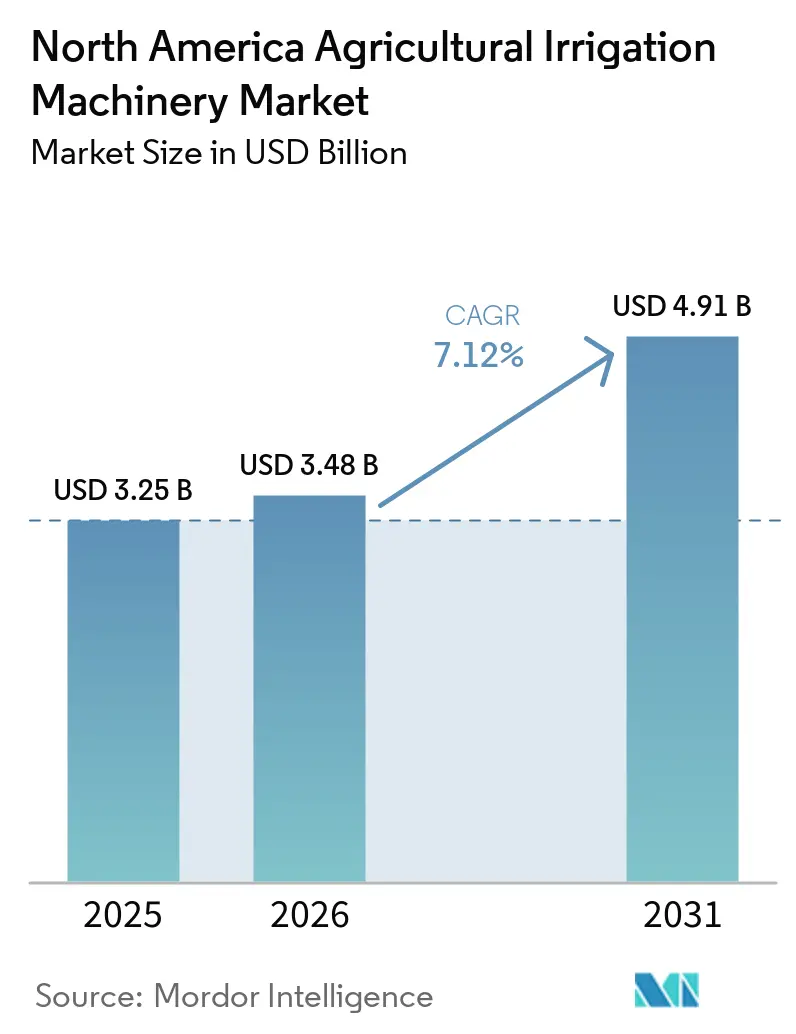
| Taille du marché de l'année de base (2025) | 3.25 Milliards de dollars |
| Taille du Marché (2026) | 3.48 Milliards de dollars |
| Taille du Marché (2031) | 4.91 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.13 % |
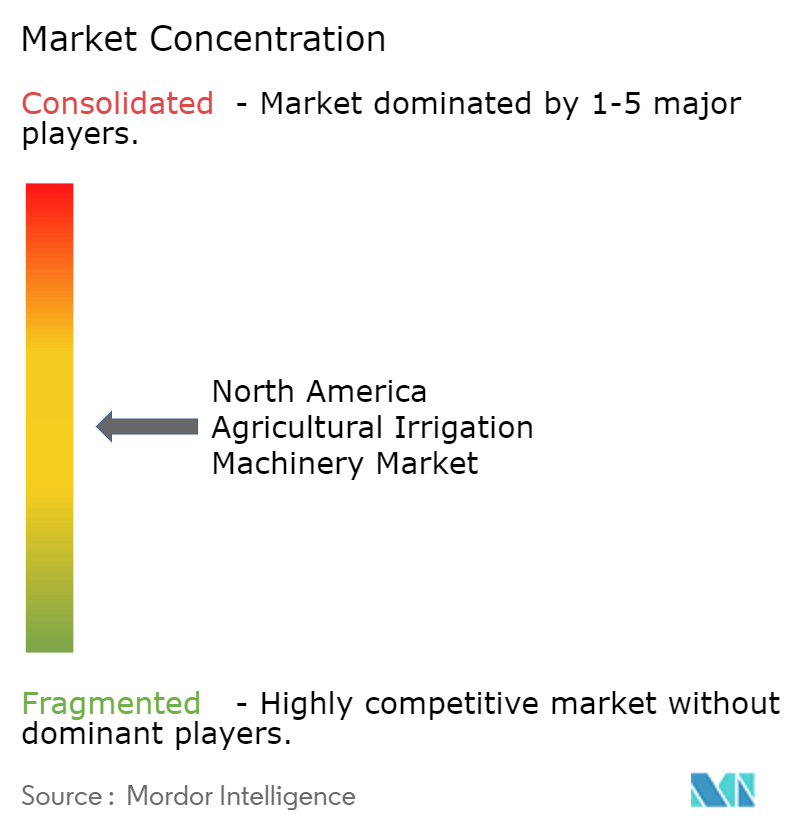
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des machines d'irrigation agricole en Amérique du Nord par Mordor Intelligence
La taille du marché des machines d'irrigation agricole en Amérique du Nord en 2026 est estimée à 3,48 milliards USD, en hausse par rapport à la valeur de 2025 de 3,25 milliards USD, avec des projections pour 2031 de 4,91 milliards USD, progressant à un CAGR de 7,13 % sur la période 2026-2031. Des flux de financement public robustes, une raréfaction croissante de l'eau dans l'aquifère des Hautes Plaines et des mandats d'efficacité plus stricts en Californie soutiennent cette expansion. Les agriculteurs remplacent les systèmes gravitaires par des technologies de pivot pressurisé, d'aspersion et de goutte-à-goutte intégrant des capteurs d'humidité du sol en temps réel et des algorithmes à débit variable, réduisant la consommation d'eau dans les exploitations commerciales de grandes cultures [1]. Les incitations gouvernementales, notamment l'allocation du Programme d'incitations à la qualité environnementale pour l'exercice fiscal 2025, ramènent les délais de remboursement à moins de cinq saisons pour de nombreuses rénovations. Par ailleurs, les outils de conception par jumeau numérique réduisent les cycles d'ingénierie et diminuent les erreurs d'installation. La pression concurrentielle élève l'intégration logicielle, les modules de maintenance prédictive par intelligence artificielle (IA) en périphérie étant désormais standard sur les nouveaux pivots et contrôleurs de goutte-à-goutte, réduisant les temps d'arrêt imprévus. L'élan politique au Mexique, visant à moderniser 50 000 hectares, signale un virage régional vers l'irrigation mécanisée.
Principaux enseignements du rapport
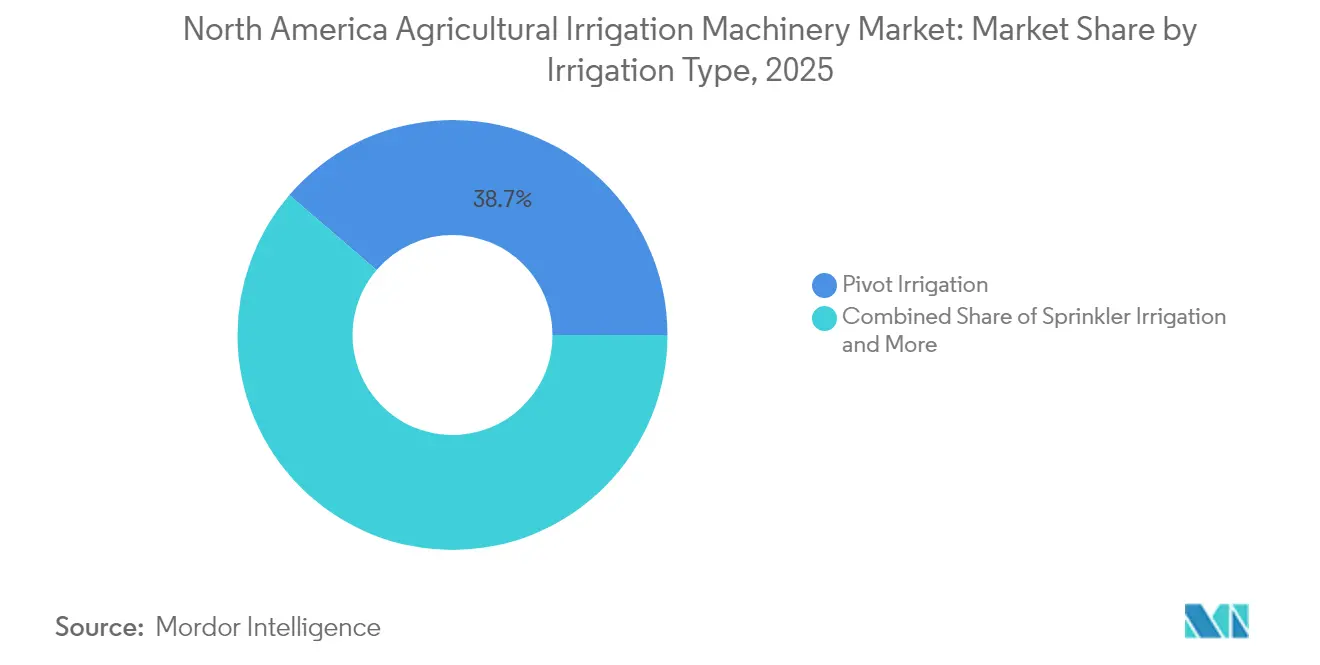
- Par type d'irrigation, les systèmes à pivot ont représenté une part de 38,7 % du marché des machines d'irrigation agricole en Amérique du Nord en 2025, tandis que les solutions à capteurs de goutte-à-goutte devraient se développer à un CAGR de 12,05 % jusqu'en 2031.
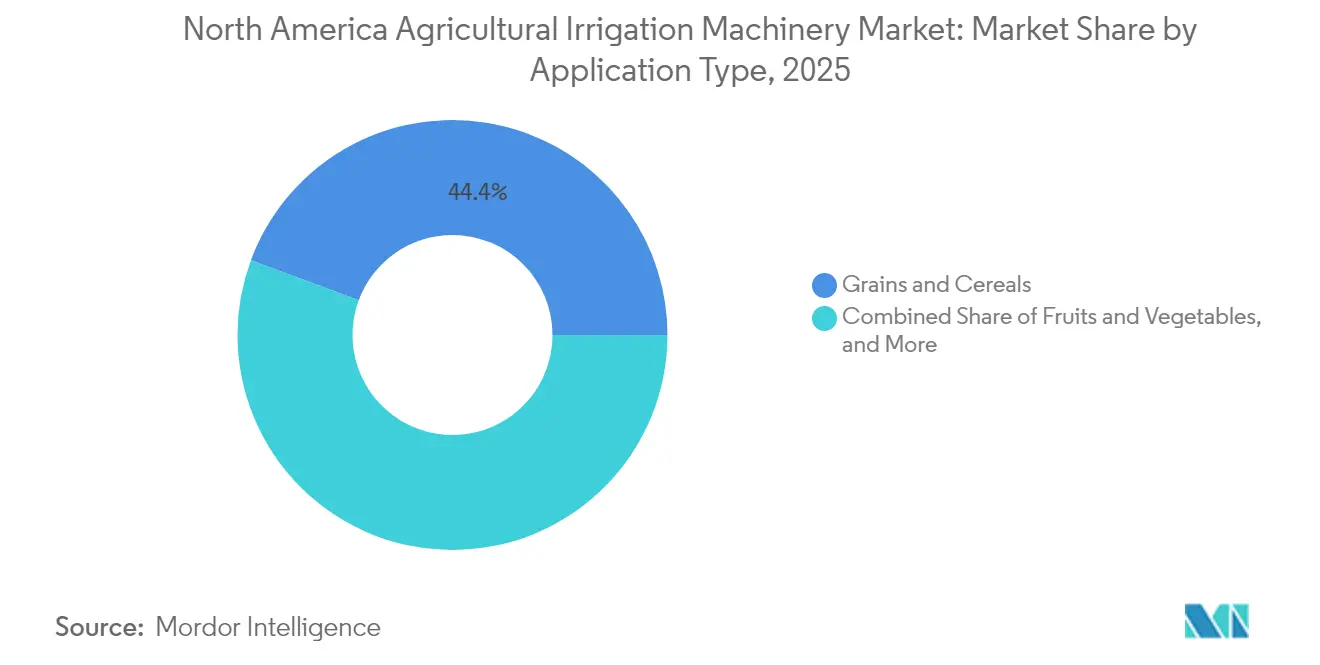
- Par type d'application, les céréales et grains ont représenté 44,4 % du marché des machines d'irrigation agricole en Amérique du Nord en 2025, tandis que les fruits et légumes devraient se développer à un CAGR de 10,18 % jusqu'en 2031.
- Par zone géographique, les États-Unis ont représenté 67,4 % du marché des machines d'irrigation agricole en Amérique du Nord en 2025, tandis que le Mexique devrait enregistrer le CAGR le plus rapide de 8,74 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché des machines d'irrigation agricole en Amérique du Nord*
| Moteur | (~) % d'impact sur les prévisions du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Optimisation de la conception par jumeau numérique | +1.2% | États-Unis (Hautes Plaines, Corn Belt), Ouest du Canada | Moyen terme (2 à 4 ans) |
| Augmentation des superficies irriguées | +1.8% | États-Unis (Nebraska, Kansas, Texas), Prairies canadiennes, Nord du Mexique | Long terme (≥ 4 ans) |
| Soutien gouvernemental pour améliorer l'irrigation mécanisée | +2.1% | États-Unis, Canada et Mexique | Court terme (≤ 2 ans) |
| Financement de la résilience climatique lié à l'irrigation intelligente | +0.9% | États-Unis et Mexique | Moyen terme (2 à 4 ans) |
| Adoption de nouvelles méthodes d'irrigation technologiques | +1.5% | États-Unis et Mexique | Moyen terme (2 à 4 ans) |
| Maintenance prédictive basée sur l'intelligence artificielle (IA) en périphérie réduisant les charges d'exploitation | +0.7% | États-Unis et Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Optimisation de la conception par jumeau numérique
Les plateformes de modélisation virtuelle réduisent la planification des rénovations de pivots centraux de plusieurs semaines à quelques jours, diminuant les dépenses d'ingénierie jusqu'à 18 %. Le projet CropTwin, largement financé en 2024, utilise des cartes pédologiques, des prévisions météorologiques et des coefficients culturaux pour simuler les configurations de buses avant la commande du matériel. Les agriculteurs du Nebraska et du Kansas rapportent que le logiciel met en évidence les goulots d'étranglement de pression et les inadéquations de travée souvent négligés lors du dimensionnement manuel, prévenant ainsi les pertes de rendement causées par une distribution inégale. Les rénovations à débit variable bénéficient le plus d'une cartographie précise des zones, essentielle pour les économies d'eau. À mesure que les fabricants intègrent ces simulateurs dans leurs portails clients, les exploitations de taille moyenne disposant d'un personnel technique limité accèdent à moindre coût à des capacités de conception avancées.
Augmentation des superficies irriguées
Les données du Département de l'Agriculture des États-Unis (USDA) montrent une expansion progressive des superficies irriguées dans les Hautes Plaines et le Delta du Mississippi, tandis que les programmes canadiens subventionnent jusqu'à 50 % des nouveaux districts d'irrigation en Alberta et en Saskatchewan [2]. Les États du nord du Mexique abandonnent progressivement l'irrigation par inondation au profit de systèmes pressurisés éligibles aux subventions de la Conagua, stimulant la demande en équipements malgré des coûts initiaux plus élevés. Les producteurs considèrent l'infrastructure d'irrigation comme une assurance contre les précipitations erratiques. Même avec des taux d'intérêt élevés, de nombreuses exploitations étalent les calendriers de remboursement car des rendements stabilisés soutiennent la rentabilité à long terme.
Soutien gouvernemental pour améliorer l'irrigation mécanisée
Les incitations fédérales et provinciales réduisent la période de retour sur investissement à moins de cinq ans pour de nombreuses améliorations. Le Programme d'incitations à la qualité environnementale (EQIP) couvre 50 % à 75 % des conversions goutte-à-goutte et des rénovations à débit variable, tandis que les programmes de l'Alberta réduisent les coûts d'infrastructure des districts, et les subventions mexicaines couvrent jusqu'à 70 % pour les coopératives ejido. Ces programmes réduisent le risque pour les capitaux privés, accélérant la mise à la retraite des systèmes gravitaires. Les revendeurs associent des forfaits de financement à une assistance pour les dossiers de partage des coûts, simplifiant l'adoption pour les petites exploitations.
Financement de la résilience climatique lié à l'irrigation intelligente
Les protocoles de crédit carbone récompensent les exploitations qui vérifient les économies d'eau et d'énergie. Les projets pilotes du Département de l'agriculture des États-Unis (USDA) permettent aux producteurs de capitaliser des crédits pour les réductions de diesel et d'électricité réalisées grâce à l'irrigation activée par l'Internet des objets (IoT). Des registres privés tels que Verra publient des méthodologies quantifiant l'extraction d'eaux souterraines évitée. Les fabricants intègrent des enregistreurs de données et des modules de télémétrie dans les contrôleurs, générant des pistes d'audit pour la validation des crédits. La demande est la plus forte en Californie et dans le Midwest, où les acheteurs paient des primes pour les cultures certifiées durables.
Analyse de l'impact des freins du marché des machines d'irrigation agricole en Amérique du Nord*
| Frein | (~) % d'impact sur les prévisions du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts élevés d'investissement et de maintenance | -1.4% | États-Unis et Mexique | Court terme (≤ 2 ans) |
| Fonctionnement complexe des systèmes de haute technologie | -0.8% | États-Unis, Canada et Mexique | Moyen terme (2 à 4 ans) |
| Pénurie de techniciens spécialisés en irrigation | -0.6% | Canada et États-Unis | Long terme (≥ 4 ans) |
| Risques de cybersécurité dans les actifs d'irrigation connectés | -0.4% | États-Unis et Canada | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'investissement et de maintenance
Les systèmes goutte-à-goutte modernes coûtent entre 1 000 USD et 3 000 USD par acre, tandis que les pivots peuvent varier de 50 000 USD à 150 000 USD selon la longueur de l'envergure et les fonctionnalités d'automatisation. L'entretien annuel représente en moyenne 4 % de la valeur du capital, une charge lourde pour les exploitations opérant avec de faibles marges. Les subventions de la Conagua réduisent les coûts d'acquisition pour les petits exploitants mexicains mais ne compensent pas les dépenses récurrentes telles que le nettoyage des filtres et les factures d'électricité. Lorsque les prix des céréales baissent, les délais de récupération s'allongent, freinant les améliorations.
Pénurie de techniciens spécialisés en irrigation
Les postes vacants d'installateurs dépassent sept mois dans les provinces rurales canadiennes et dans les Grandes Plaines américaines. Les inscriptions dans les programmes de mécanique agricole des collèges communautaires sont en baisse, et de nombreux techniciens prennent leur retraite sans être remplacés. Les fabricants répondent en dépêchant des équipes d'usine, ce qui augmente les coûts et les délais. Les pénuries de main-d'œuvre entravent particulièrement les pics d'installation au printemps.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché des machines d'irrigation agricole en Amérique du Nord
Par type d'irrigation :
Domination du pivot face à l'accélération goutte-à-goutte avec capteursL'irrigation par pivot a détenu une part de 38,7 % du marché des machines d'irrigation agricole en Amérique du Nord en 2025, reflétant son adéquation avec la géométrie des grandes cultures en rangs. Les rénovations à débit variable, qui remplacent les buses fixes par des têtes à commande zonale, gagnent en dynamisme. Les solutions à capteurs de goutte-à-goutte demeurent le sous-segment à la croissance la plus rapide, avec un CAGR de 12,05 % de 2026 à 2031, portées par les mandats d'uniformité de distribution en Californie et l'adoption par les cultures permanentes. Les tubes, filtres et régulateurs de pression dominent les ventes de composants, tandis que les émetteurs à compensation de pression réduisent les intervalles de maintenance. Les canons mobiles et les systèmes fixes captent le reste de la demande de niche dans les exploitations de gazon et de pépinière.
La marque Valley de Valmont a enregistré une baisse de revenus au troisième trimestre 2024, mais l'entreprise a investi de manière significative pour développer la production de pivots à débit variable, signalant une confiance à long terme. Les débitmètres et les modules de télémétrie sont désormais standard pour satisfaire aux règles de déclaration de l'eau dans les comtés de l'aquifère d'Ogallala. Les pompes hybrides solaires et les variateurs de fréquence réduisent les coûts d'électricité d'exploitation, tandis que les kits de rénovation prolongent la durée de vie des pivots vieillissants. Les panneaux informatiques en périphérie enregistrent les données de fonctionnement, permettant aux agriculteurs de réclamer des crédits carbone pour les économies d'énergie.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par type d'application :
Les céréales ancrent la demande, les fruits et légumes stimulent la croissanceLes céréales et grains représentaient 44,4 % de la taille du marché des machines d'irrigation agricole en Amérique du Nord en 2025, soutenus par les superficies en maïs, blé et soja dans la Ceinture du Maïs et les Prairies canadiennes. Ce segment progresse à mesure que les producteurs convertissent les terres en culture pluviale vers des pivots pour la stabilité des rendements. Les fruits et légumes, bien que plus modestes, affichent la croissance la plus rapide à un CAGR de 10,18 % entre 2026 et 2031, portés par les cultures spécialisées de Californie, les agrumes de Floride et les exportations mexicaines de baies et d'avocats qui nécessitent une fertirrigation précise pour répondre aux normes des distributeurs. Les légumineuses et oléagineux offrent des opportunités de niche, notamment dans les rotations visant la santé des sols.
La loi californienne sur la gestion durable des eaux souterraines pousse les producteurs d'amandes et de pistaches vers le goutte-à-goutte souterrain contrôlé pour les limites d'extraction. Les exportateurs mexicains de baies installent le goutte-à-goutte pour satisfaire aux audits GlobalGAP. La division micro-irrigation de Toro a enregistré des gains de revenus à mesure que les exploitations spécialisées recherchent des émetteurs à compensation de pression adaptés à la physiologie des cultures. Les seuils réglementaires divergents entre les céréales et l'horticulture créent des schémas de demande en équipements contrastés.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Les États-Unis sont restés la géographie de référence, détenant 67,4 % de la part du marché des machines d'irrigation agricole en Amérique du Nord en 2025. Le financement du Programme d'incitations à la qualité environnementale du Département de l'Agriculture des États-Unis (USDA EQIP) et les mandats de conservation alimentent le remplacement régulier des systèmes gravitaires. L'Ordonnance sur les paysages économes en eau de Californie oblige les nouvelles installations à intégrer des capteurs de débit et des émetteurs à compensation de pression, accélérant l'adoption du goutte-à-goutte. Malgré un ralentissement des achats de matériel agricole en 2024 dû à la hausse des taux d'intérêt, les fabricants de pivots Lindsay et Valmont développent des plateformes de conception par jumeau numérique et de surveillance à distance pour capter la demande en irrigation de précision.
Au Canada, les programmes de partage des coûts provinciaux dans le cadre du Programme de réhabilitation et d'expansion de l'irrigation de l'Alberta subventionnent la moitié des coûts en capital pour les pivots et les rampes de goutte-à-goutte. Les producteurs de Saskatchewan et d'Alberta considèrent l'irrigation comme une couverture contre la volatilité des rendements liée aux précipitations erratiques. Des cycles de vie d'équipements plus longs et des emplacements de fermes éloignés élèvent les attentes en matière de service, incitant les fabricants à former les concessionnaires et à déployer des flottes mobiles.
Le Mexique affiche le CAGR le plus rapide de 8,74 % durant la période de prévision 2026-2031, le Programme de technification de l'irrigation de la Conagua finançant la modernisation de 50 000 hectares, couvrant 50 % à 70 % des coûts d'équipement pour les ejidos et les petits exploitants. Les secteurs des baies, avocats et légumes orientés vers l'exportation recherchent le goutte-à-goutte et la micro-irrigation pour satisfaire aux certifications GlobalGAP et Rainforest Alliance. Les fabricants disposant de chaînes d'approvisionnement locales, tels que l'usine de Fresno de Netafim, réduisent les délais de livraison de 30 % pour servir cette expansion.
Paysage réglementaire
Aux États-Unis, les mises à niveau de l'irrigation sont façonnées par les règles des programmes de conservation et le durcissement de la conformité liée à l'eau. Les programmes de partage des coûts de l'USDA NRCS (y compris l'EQIP pour l'exercice fiscal 2025) continuent d'ancrer l'économie de l'adoption, tandis que les mises à jour de la NRCS aux normes de pratiques de conservation dans son manuel national formalisent de plus en plus les exigences de conception, de sécurité et de gestion pour les structures d'irrigation et les projets d'efficacité à la ferme. Par ailleurs, les mises à jour de la FDA aux exigences de sécurité des produits en 2024 ont orienté la surveillance de l'eau agricole avant récolte vers une approche d'évaluation basée sur les systèmes, ajoutant l'accent sur la surveillance, la documentation et les actions correctives basées sur les risques, ce qui peut favoriser l'irrigation dotée de capteurs et les pratiques de gestion de l'eau auditables.
À l'interface entre les États et l'environnement, les définitions réglementaires et les obligations de déclaration façonnent les spécifications des équipements et les compléments numériques. En avril 2026, l'US EPA a publié une déclaration interprétative précisant que l'application d'herbicides aquatiques dans les canaux d'irrigation est traitée comme un rejet de source non ponctuelle et est exemptée des exigences de permis NPDES, influençant la gestion opérationnelle de l'entretien des canaux. En Californie, l'AB 2447 (2026) impose des mises à jour du programme réglementaire des terres irriguées, incluant une méthodologie à l'échelle de l'État pour la déclaration du bilan azoté attendue avant le 1er juillet 2027, et des ordonnances régionales révisées attendues avant le 1er janvier 2028. Ces exigences soutiennent la demande de systèmes de goutte-à-goutte compatibles avec la fertigation, de mesure de débit et de contrôleurs prêts pour l'enregistrement. Au Canada, la sélection et le déploiement des équipements recoupent également la conformité aux émissions des moteurs diesel hors route pour les groupes de pompage mobiles et les normes de sécurité des machines du CSA Group applicables aux équipements agricoles utilisés dans les opérations sur le terrain.
Paysage concurrentiel
Le marché des machines d'irrigation agricole en Amérique du Nord reste modérément concentré, les cinq premières entreprises contrôlant une part significative des revenus de 2025. Lindsay Corporation, Valmont Industries, Inc., Deere & Company, The Toro Company et Netafim Ltd. disposent de vastes réseaux de concessionnaires et de larges portefeuilles. La parité concurrentielle évolue vers l'intégration logicielle, tous les grands acteurs intégrant des plateformes cloud regroupant la conception, la planification et l'analyse de maintenance. Les niches inexploitées comprennent les kits de rénovation à débit variable pour les pivots existants, les pompes hybrides solaires liées aux crédits carbone et les offres de services clés en main qui compensent la pénurie de techniciens qualifiés.
L'expansion de ligne de 15 millions USD de Valmont Industries, Inc. se concentre sur les pivots à débit variable répondant aux mandats de déclaration de l'eau des États, tandis que l'usine de Fresno de Netafim Ltd. à 20 millions USD localise l'extrusion de tubes de goutte-à-goutte pour réduire considérablement les délais. Le FieldNET Advisor 2.0 de Lindsay Corporation intègre une maintenance prédictive qui prévoit les pannes de pompe 14 jours à l'avance, réduisant les temps d'arrêt coûteux. Deere & Company s'appuie sur sa suite d'agriculture de précision pour regrouper les actifs d'irrigation avec les technologies de contrôle des mauvaises herbes See and Spray et de buses ExactApply, séduisant les grandes entreprises à la recherche d'écosystèmes de données unifiés.
Les entrants plus modestes combattent les désavantages d'échelle en se spécialisant dans les capteurs de l'Internet des objets (IdO) et les algorithmes d'aide à la décision qui s'adaptent à divers parcs d'équipements. Des entreprises d'agriculture de précision telles que CropX Technologies Ltd, Trimble Inc. et Pessl Instruments GmbH captent des parts en proposant une planification par abonnement qui s'intègre à plusieurs marques de matériel, permettant aux agriculteurs d'éviter la dépendance à un fournisseur unique. La cybersécurité est désormais un facteur de différenciation, les fabricants s'empressant de renforcer les micrologiciels et d'ajouter des mises à jour à distance après qu'un incident de rançongiciel a mis en évidence la vulnérabilité des pivots connectés.
Leaders du secteur des machines d'irrigation agricole en Amérique du Nord
-
Valmont Industries.
-
Lindsay Corporation
-
Deere & Company
-
The Toro Company
-
Netafim Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Machines d'Irrigation Agricole en Amérique du Nord Entreprises couvertes dans ce rapport
- Netafim Ltd.
- T-L Irrigation Co.
- Jain Irrigation Systems Ltd.
- Lindsay Corporation
- Nelson Irrigation Corporation
- Deere & Company
- The Toro Company
- Rain Bird Corporation
- Hunter Industries, Inc.
- Valmont Industries, Inc.
- Rivulis Irrigation Ltd.
- Reinke Manufacturing Co., Inc.
- Irritec S.p.A.
- AquaSpy, Inc.
- CropX Technologies Ltd.
- Trimble Inc.
- Pessl Instruments GmbH
- Hosur Plastics
Opportunités de marché et perspectives d'avenir
Le financement public lié à des résultats mesurables en matière d'eau et d'énergie continue de créer des pipelines de mise à niveau pour les systèmes sous pression et surveillés numériquement. L'initiative USDA NRCS EQIP WaterSMART pour l'exercice fiscal 2026 a alloué 5 millions USD au Lindsay-Strathmore Irrigation District et 6 millions USD au Tulare Irrigation District pour améliorer l'efficacité et la conservation de l'eau à la ferme jusqu'en 2030, soutenant la demande pour les pivots, pompes, contrôleurs, compteurs et systèmes de télémétrie capables de documenter la performance et d'aider à maintenir la conformité dans les bassins soumis au stress hydrique. Les orientations liées à l'Inflation Reduction Act augmentent également l'attrait pour les variateurs de fréquence, l'optimisation des pompes et les mises à niveau des contrôleurs générant des données énergétiques auditables, en mettant l'accent sur les réductions d'énergie et de gaz à effet de serre issues de l'amélioration des systèmes d'irrigation existants fonctionnant aux combustibles fossiles.
Du côté technologique, l'opportunité s'élargit à mesure que les machines d'irrigation s'intègrent dans des plateformes de données à l'échelle de l'exploitation et des piles d'automatisation, plutôt que de fonctionner comme du matériel autonome. En 2026, plusieurs actions d'équipementiers ont mis en évidence cette orientation : AGCO a présenté l'autonomie de rétrofit PTx Trimble (OutRun) et des mises à niveau de précision orientées connectivité, tandis que John Deere a fait progresser une technologie d'application basée sur la vision par ordinateur (See and Spray Gen 2) qui renforce la valeur des flux de travail unifiés de détection, de prescription et de contrôle des machines. Cela crée un espace pour les équipementiers d'irrigation et les fournisseurs d'agriculture de précision afin de regrouper la planification de l'irrigation, la déclaration de gestion des nutriments (notamment en Californie) et des contrats de service qui atténuent la pénurie de technologues en irrigation qualifiés, y compris le diagnostic à distance fourni par les concessionnaires, la maintenance prédictive et les kits de rétrofit pour les flottes de pivots existantes.
Développements récents dans le secteur du marché des machines d'irrigation agricole en Amérique du Nord
- Février 2026 : Valmont Industries a acquis les 80 % restants de participation dans RMDS Innovation, Inc., prenant le contrôle total de la plateforme à compter du 12 janvier 2026. Cette consolidation aligne les capacités technologiques et produits pour soutenir un développement et une intégration plus rapides au sein des offres d'infrastructure technique et d'irrigation de Valmont.
- Février 2026 : Lindsay Corporation a démarré les livraisons pour un projet d'irrigation et de technologie d'environ 80 millions USD dans la région MENA, à la suite de son deuxième trimestre de l'exercice fiscal 2026 (clôturé le 28 février 2026). L'ampleur du déploiement illustre la capacité de Lindsay à exécuter de grands programmes d'irrigation et à étendre son portefeuille axé sur la technologie au-delà des dépenses cycliques en matériel agricole.
- Janvier 2025 : Lindsay Corporation a finalisé l'acquisition d'une participation minoritaire de 49,9 % dans Pessl Instruments, basée en Autriche. L'investissement a renforcé l'accès aux capacités de détection en exploitation et d'aide à la décision pouvant être intégrées dans des flux de travail d'irrigation connectés, soutenant des modèles de planification et de service davantage axés sur les données.
Marché des Machines d'Irrigation Agricole en Amérique du Nord Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre les machines et équipements d'irrigation à usage agricole vendus en Amérique du Nord qui permettent d'apporter de l'eau aux cultures de manière contrôlée, y compris les systèmes installés en champ et le matériel principal utilisé pour les faire fonctionner.
Exclusions du périmètre : Nous excluons les infrastructures hydrauliques agricoles plus larges et les travaux de génie civil (tels que les canaux, les réservoirs et les grands projets d'eau municipaux) qui ne sont pas achetés en tant que machines d'irrigation destinées aux exploitations agricoles.
Aperçu de la segmentation
- Par type d'irrigation
- Irrigation par aspersion
- Unité de pompage
- Injecteurs
- Capteurs
- Contrôleurs
- Raccords et accessoires
- Têtes de pulvérisation/aspersion
- Tubes
- Accouplements
- Débitmètres
- Autres irrigations par aspersion
- Irrigation goutte-à-goutte
- Tubes
- Clapets antiretour
- Régulateurs de pression
- Émetteurs
- Vannes
- Filtres
- Autres irrigations goutte-à-goutte
- Irrigation pivot
- Autres types d'irrigation
- Irrigation par aspersion
- Par type d'application
- Céréales et grains
- Fruits et légumes
- Légumineuses et oléagineux
- Autres types d'application
- Par zone géographique
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la vision initiale de la demande, du contexte d'utilisation et des signaux de prix, puis elle a été intégrée au modèle comme vérification continue. Des références publiques et officielles ont été examinées, notamment les données de l'USDA et du NASS sur les superficies irriguées et les cultures, les rapports d'utilisation de l'eau de l'USGS, les tableaux agricoles de Statistique Canada, les publications d'Agriculture et Agroalimentaire Canada, ainsi que les jeux de données de la FAO qui ancrent l'échelle de l'agriculture irriguée dans la région.
Ensuite, nous avons utilisé les dépôts réglementaires des entreprises, les présentations aux investisseurs, les retranscriptions de résultats et la presse de référence pour comprendre la composition des produits et l'orientation des prix pour les équipements d'irrigation. Des abonnements payants sélectionnés ont également été utilisés pour le suivi des données financières et des actualités des entreprises, et des bases de données de brevets ont été consultées pour confirmer le moment où des fonctionnalités telles que l'automatisation et l'efficacité sont entrées dans les gammes de produits grand public, ce qui peut affecter les prix de vente moyens. Les sources mentionnées ici sont données à titre illustratif uniquement, et d'autres références ont également été utilisées pour la collecte, la validation et la clarification des données au fur et à mesure de l'avancement des travaux.
Entretiens primaires et enquêtes
Les données primaires ont été utilisées pour valider ce qui est acheté en tant que machines d'irrigation au niveau de l'exploitation agricole et pour combler les lacunes laissées par les données publiques. Nous avons échangé avec des fabricants et des distributeurs, des concepteurs et des installateurs de systèmes d'irrigation, ainsi que des exploitants agricoles aux États-Unis, au Canada et au Mexique, et les retours ont été utilisés pour recouper les taux d'adoption, les délais de remplacement et les fourchettes de prix réalistes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 13 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 31 % |
| Acteurs de plus petite taille : 19 % | Managers : 56 % |
Dimensionnement et prévision du marché
Le dimensionnement du marché a été construit selon une séquence descendante et ascendante dans laquelle le bassin de demande est d'abord reconstitué à partir des signaux de l'agriculture irriguée, puis les totaux sont vérifiés à l'aide d'approximations sélectives des fournisseurs et des canaux de distribution. La construction descendante utilise des données telles que les tendances des superficies irriguées, les évolutions de la composition des cultures (céréales et grains par rapport aux fruits et légumes), les indicateurs de sécheresse et de restriction d'eau, l'activité de partage des coûts et d'incitation, ainsi que les cycles de remplacement typiques pour les systèmes tels que les équipements d'aspersion, de goutte-à-goutte et de pivot.
Une fois les totaux par pays établis, ils ont été corroborés par des prix de vente moyens et des volumes échantillonnés recueillis lors de vérifications auprès des canaux de distribution, suivis de contrôles de vraisemblance par rapport à l'exposition des fournisseurs à la région. Lorsque les vues ascendantes étaient incomplètes, les lacunes ont été traitées en utilisant des fourchettes de pénétration prudentes liées aux superficies irriguées et en veillant à ce que la densité unitaire implicite reste réaliste pour les configurations des exploitations et l'espacement typique des systèmes.
Pour les prévisions, une analyse de scénarios a été appliquée afin que la demande année par année puisse refléter différentes trajectoires de disponibilité de l'eau et de revenus agricoles qui sont revenues régulièrement lors des entretiens. Ces scénarios ont été traduits en hypothèses d'adoption et de prix par type d'irrigation, puis examinés pour que les prévisions restent explicables et reproductibles lors des mises à jour.
Validation des données et cycle de mise à jour
La validation est effectuée par étapes afin que les erreurs importantes soient détectées tôt et que les résultats inhabituels ne se propagent pas dans les chiffres finaux. Nous comparons le modèle à des signaux indépendants tels que l'évolution des terres irriguées, les mouvements de politique et de financement, et le rythme implicite de renouvellement des équipements, puis les anomalies sont examinées et corrigées avec des notes claires.
Avant la validation finale, un autre analyste examine la logique et les calculs, et des démarches de suivi sont déclenchées lorsqu'une hypothèse clé évolue ou lorsque de nouvelles données publiques modifient la vision de la demande. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événement significatif susceptible de modifier la demande du marché ou les prix. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vision la plus récente disponible à ce moment-là.
Comparaison du dimensionnement du marché des machines d'irrigation agricole en Amérique du Nord par Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour ce secteur ne correspondent souvent pas entre elles, car les règles de comptage diffèrent même lorsque les titres des rapports semblent similaires. Les principaux facteurs explicatifs sont ce qui est considéré comme une machine d'irrigation par rapport à une infrastructure hydraulique plus large, les pays inclus sous l'appellation Amérique du Nord, et la manière dont les prix des équipements et la demande de remplacement sont pris en compte dans le temps.
Les tendances des superficies irriguées, les répartitions des surfaces cultivées par grands groupes de cultures, et les vérifications des cycles de remplacement pour les systèmes d'aspersion, de goutte-à-goutte et de pivot constituent les éléments probants qui maintiennent l'estimation de Mordor Intelligence alignée sur l'activité d'achat d'équipements agricoles. Des écarts apparaissent également lorsque certaines sources regroupent davantage d'éléments de la chaîne du système d'irrigation (y compris les composants de support) ou utilisent un calendrier de change et une année de base différents, ce qui peut faire varier la valeur déclarée sans changement réel de la demande sous-jacente.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,25 milliards USD (2025) | |
| Éditeur régional A | 8,90 milliards USD (2025) | Ce chiffre semble inclure un ensemble plus large de composants du système d'irrigation et peut appliquer une règle d'inclusion différente pour ce qui est comptabilisé comme dépense en machines au niveau de l'exploitation agricole, ce qui peut élargir le total même pour la même année. |
| Bureau de recherche sectorielle B | 16,56 milliards USD (2024) | La valeur plus élevée reflète probablement une définition plus large qui regroupe des équipements et composants supplémentaires dans les installations d'irrigation, ainsi qu'une année de base et une construction de prix différentes qui peuvent faire augmenter le chiffre global. |
Dans l'ensemble, l'écart provient principalement de ce qui est inclus dans la composition des produits et de la manière dont l'année de base et les prix sont traités. Lorsque le périmètre est maintenu lié aux achats de machines d'irrigation agricole et que les principaux signaux de demande sont vérifiés année après année, le chiffre final devient plus facile à tracer et à mettre à jour de manière cohérente.
Questions clés traitées dans le rapport
Quelle est la valeur projetée du marché des machines d'irrigation agricole en Amérique du Nord d'ici 2031 ?
Le marché devrait atteindre 4,91 milliards USD d'ici 2031 à un CAGR de 7,13 %.
Quel type d'irrigation connaît la croissance la plus rapide en Amérique du Nord ?
Les solutions goutte-à-goutte avec capteurs progressent à un CAGR de 12,05 % jusqu'en 2031, portées par l'adoption des cultures spécialisées et les mandats d'efficacité.
Quel est le montant du financement public soutenant les améliorations de l'irrigation aux États-Unis en 2025 ?
Le Programme d'incitations à la qualité environnementale (EQIP) du Département de l'agriculture des États-Unis (USDA) a alloué 7,7 milliards USD aux pratiques de conservation pour l'exercice fiscal 2025, l'efficacité de l'irrigation étant une catégorie majeure.
Pourquoi le Mexique est-il la zone géographique à la croissance la plus rapide pour les machines d'irrigation ?
Le Programme de technification de l'irrigation (Programa de Tecnificación de Riego) de la Conagua couvre jusqu'à 70 % des coûts des équipements, accélérant l'adoption parmi les producteurs de baies, d'avocats et de légumes.
Quelle tendance technologique réduit les temps d'arrêt non planifiés de l'irrigation ?
Les modules de maintenance prédictive basés sur l'intelligence artificielle (IA) en périphérie détectent les problèmes de pompes et de boîtes de vitesses jusqu'à 14 jours avant la défaillance, réduisant les temps d'arrêt de 11 %.