
Taille et part du marché de l'énergie solaire en Nouvelle-Zélande
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.72 gigawatt |
| Volume du Marché (2026) | 0.86 gigawatt |
| Volume du Marché (2031) | 2.12 gigawatt |
| Taux de croissance (2026 - 2031) | 19.74 % |
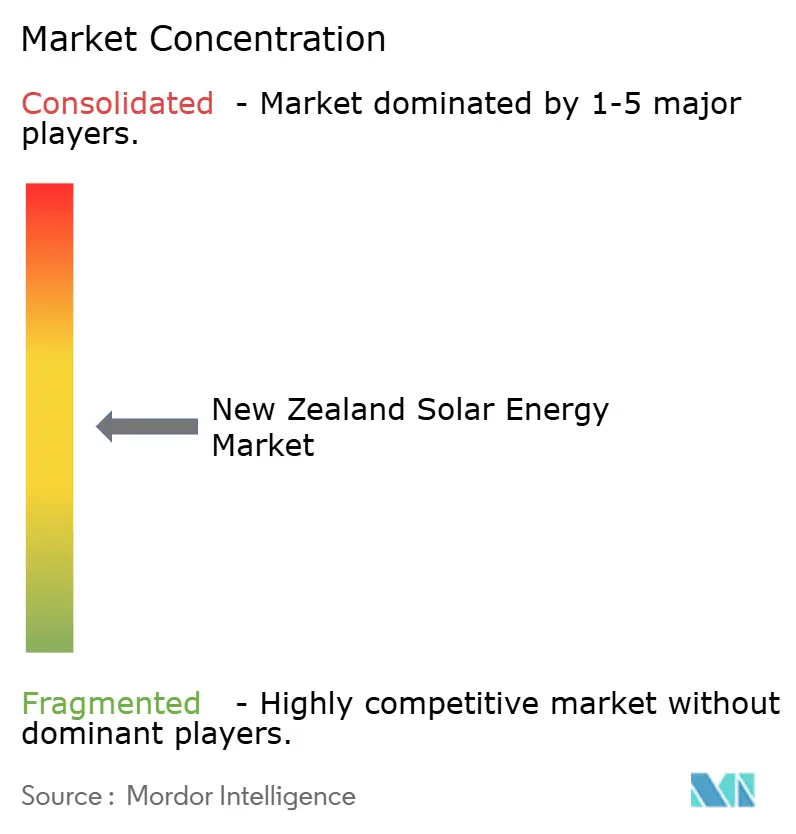
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'énergie solaire en Nouvelle-Zélande par Mordor Intelligence
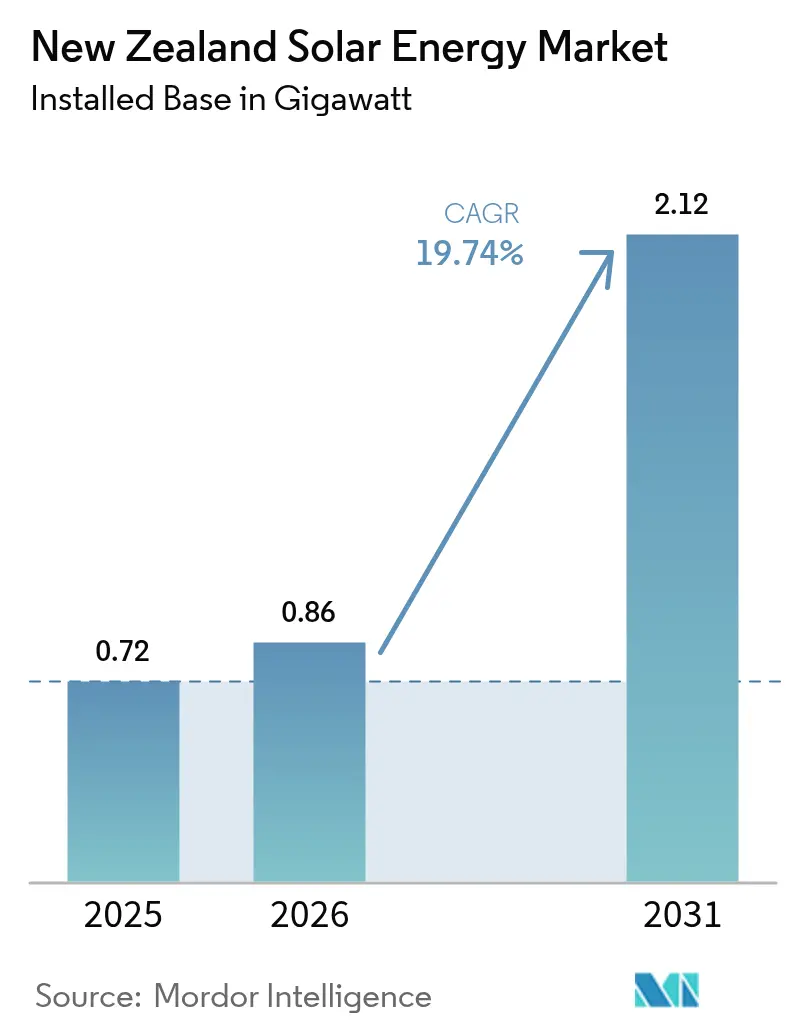
La taille du marché de l'énergie solaire en Nouvelle-Zélande a été évaluée à 0,72 gigawatt en 2025 et devrait croître de 0,86 gigawatt en 2026 pour atteindre 2,12 gigawatts d'ici 2031, à un TCAC de 19,74 % au cours de la période de prévision (2026-2031).
La baisse du coût actualisé de production de l'électricité solaire, l'essor des achats d'énergie renouvelable par les entreprises et l'accélération des programmes de modernisation du réseau repositionnent la technologie photovoltaïque (PV) solaire en tant que pilier central de la transition énergétique du pays. La dynamique d'investissement signale un changement structurel s'éloignant du mix historique dominé par l'hydroélectricité vers un portefeuille diversifié dans lequel la capacité solaire devrait tripler au cours de la période. Les contrats d'achat d'électricité (PPA) pour les centres de données, menés par l'investissement de 4,3 milliards NZD (2,6 milliards USD) de Microsoft dans l'informatique en nuage, reconfigurent les profils de la demande tout en stimulant le développement à grande échelle pour les services publics.[1] Par ailleurs, la pénétration nationale des compteurs intelligents soutient un règlement granulaire qui améliore les rendements de la production d'énergie décentralisée, et le cadre des zones d'énergie renouvelable (ZER) de Transpower New Zealand réduit le risque de raccordement au réseau pour les projets groupés.[2] Dans l'ensemble, les installations connectées au réseau dominent, mais la forte croissance hors réseau met en évidence le spectre d'application en pleine expansion du marché.
Points clés du rapport
- Par technologie, le photovoltaïque solaire détenait 100,00 % de la part du marché de l'énergie solaire en Nouvelle-Zélande en 2025 et devrait croître à un TCAC de 19,85 % jusqu'en 2031.
- Par type de connexion, les systèmes connectés au réseau dominaient le marché de l'énergie solaire en Nouvelle-Zélande avec 97,65 % de la taille du marché en 2025, tandis que les installations hors réseau devraient enregistrer la croissance la plus rapide, à un TCAC de 22,10 %, jusqu'en 2031.
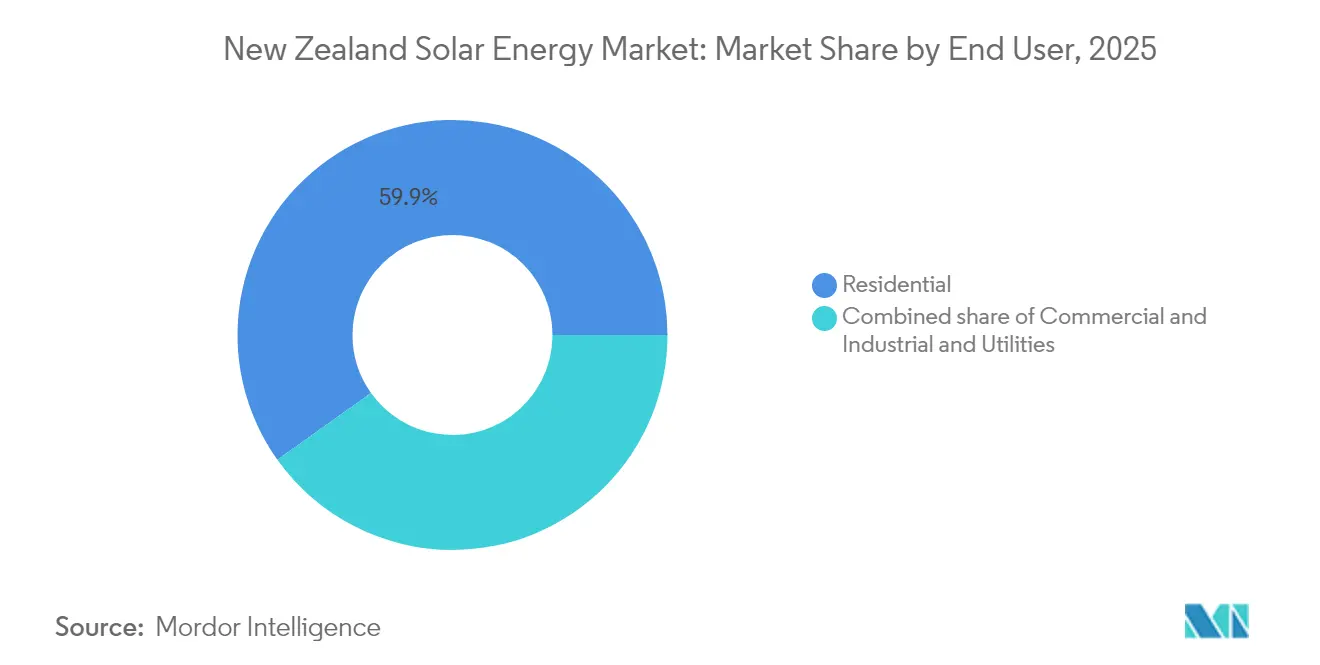
- Par utilisateur final, les toitures résidentielles représentaient 59,85 % du marché de l'énergie solaire en Nouvelle-Zélande en 2025 ; les projets à grande échelle destinés aux services publics devraient se développer à un TCAC de 21,90 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse d'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Baisse rapide du coût actualisé de l'électricité solaire | +4.2% | National avec accent sur Auckland et Canterbury | Court terme (≤ 2 ans) |
| Essor des contrats d'achat d'électricité d'entreprise issus des centres de données et des hyperscalers | +3.8% | Concentré dans l'Île du Nord avec répercussion sur l'Île du Sud | Moyen terme (2-4 ans) |
| Déploiement des compteurs intelligents permettant un règlement à la demi-heure | +2.1% | Déploiement national avec priorité aux zones urbaines | Moyen terme (2-4 ans) |
| Projets pilotes émergents de solaire et agrivoltaïque dans les exploitations laitières | +1.4% | Régions laitières de Canterbury, Waikato et Taranaki | Long terme (≥ 4 ans) |
| Modèle de zones d'énergie renouvelable de Transpower | +2.9% | Zones désignées sur les deux îles | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Baisse rapide du coût actualisé de l'électricité solaire
Le coût actualisé de l'électricité pour les systèmes photovoltaïques est tombé à 0,08-0,12 NZD par kWh (0,048-0,072 USD) en 2024, égalant pour la première fois les prix de gros au comptant. Ces gains découlent des économies d'échelle mondiales et de rendements des modules dépassant 22 %, créant une économie viable dans les segments résidentiel et commercial. Les programmes de location solaire, tels que le modèle de service de solarZero, réduisent les coûts initiaux et stimulent l'adoption. À mesure que les prix du stockage diminuent, les taux d'autoconsommation s'améliorent, renforçant la compétitivité face aux importations en période de pointe hydroélectrique lors des années sèches. Cette trajectoire soutient un leadership durable en matière de coûts face aux centrales à combustibles fossiles en pointe.
Essor des contrats d'achat d'électricité d'entreprise issus des centres de données et des hyperscalers
Le contrat d'achat d'électricité renouvelable à long terme de Microsoft avec Meridian Energy ancre une vague d'engagements d'approvisionnement hyperscale. AWS et Google Cloud évaluent des arrangements similaires, offrant une stabilité des revenus sur 15 à 20 ans aux développeurs solaires tout en assurant aux entreprises une certitude sur les coûts. Ces contrats bilatéraux réduisent le risque marchand, catalysent le financement et réallouent la production en dehors de l'exposition au marché au comptant. Les projets à grande échelle liés aux contrats d'achat d'électricité s'imposent donc comme les principaux vecteurs de croissance.
Déploiement des compteurs intelligents permettant un règlement à la demi-heure
Le comptage avancé couvre désormais 87 % des ménages, permettant un règlement à la demi-heure qui récompense les ressources distribuées flexibles. Les propriétaires de systèmes solaires peuvent arbitrer les prix de pointe en soirée grâce à des batteries couplées, portant les taux de rentabilité interne des projets jusqu'à 18 % au-delà des cas simples de comptage net. Les analyses de Vector montrent comment des signaux de prix granulaires encouragent le déplacement de charge et l'agrégation de centrales électriques virtuelles, renforçant ainsi les aspects économiques du photovoltaïque en toiture.
Projets pilotes émergents de solaire et agrivoltaïque dans les exploitations laitières
Des projets pilotes à Canterbury et dans le Waikato démontrent la double utilisation des terres, où des installations surélevées réduisent l'évapotranspiration de 15 à 20 % et produisent entre 800 et 1 200 kWh par kW annuellement.[3] Les premières données suggèrent que l'ombrage peut prolonger les saisons de pâturage et atténuer le stress thermique du bétail, en accord avec les objectifs de réduction du méthane dans l'élevage laitier. Le déploiement commercial dépend de financements adaptés et de procédures d'autorisation simplifiées, mais le succès des projets pilotes signale des co-bénéfices prometteurs dans les régions rurales.
Analyse d'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Contraintes de capacité d'accueil du réseau de distribution | -2.7% | Zones urbaines d'Auckland, Wellington et Christchurch | Court terme (≤ 2 ans) |
| Longueur du processus d'autorisation des ressources en vertu de la loi sur la gestion des ressources | -1.8% | National avec un impact accru dans les districts sensibles | Moyen terme (2-4 ans) |
| Main-d'œuvre nationale limitée formée au photovoltaïque | -1.2% | Pénuries à l'échelle nationale, aiguës dans les zones rurales | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Contraintes de capacité d'accueil du réseau de distribution
Les réseaux de Vector à Auckland et d'Orion à Christchurch ont imposé des moratoires là où la pénétration des toitures sature les transformateurs locaux, entraînant des violations de tension. Le renforcement et le rétrofit d'onduleurs intelligents nécessitent jusqu'à 24 mois, ce qui peut ralentir les approbations pour les nouveaux systèmes résidentiels. Des cartes de capacité d'accueil et des enveloppes de fonctionnement dynamiques sont en cours d'expérimentation, mais les goulots d'étranglement à court terme persistent.
Longueur du processus d'autorisation des ressources en vertu de la loi sur la gestion des ressources
Les projets à grande échelle font généralement face à des délais d'approbation de 12 à 18 mois, qui peuvent dépasser trois ans en cas de recours.[4] La législation de la procédure accélérée adoptée en 2024 raccourcit les délais pour les projets désignés, mais la complexité procédurale demeure, notamment sur les terres agricoles à haute valeur. Les petits développeurs, qui manquent de ressources juridiques importantes, perçoivent un risque élevé, ce qui freine la diversité du portefeuille de projets.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
La domination du photovoltaïque solaire reflète les contraintes en matière de ressourcesLe photovoltaïque solaire détient 100,00 % de la part du marché de l'énergie solaire en Nouvelle-Zélande en 2025 et progresse à un TCAC de 19,85 % jusqu'en 2031. Les modules en silicium cristallin représentent 85 % de la capacité installée, les installations mono-PERC gagnant du terrain grâce à leur densité de puissance plus élevée et leur attrait esthétique. La taille du marché de l'énergie solaire en Nouvelle-Zélande pour les projets photovoltaïques devrait augmenter en parallèle avec le développement des zones d'énergie renouvelable de Transpower, tandis que l'énergie solaire à concentration reste sous-exploitée en raison des niveaux élevés de rayonnement diffus.
Les cellules tandem pérovskite-silicium, dont l'efficacité devrait dépasser 30 % d'ici 2028, pourraient accélérer les cycles de repowering et améliorer le potentiel de rendement urbain. Les solutions en couches minces conservent des positions de niche dans les contextes de bâtiments intégrés où la flexibilité et la tolérance à l'ombrage partiel compensent le moindre rendement des modules. Les taux d'apprentissage technologique garantissent la poursuite de la baisse des coûts du photovoltaïque et son leadership durable sur le marché.

Par type de connexion :
Accélération hors réseau malgré la domination du réseau connectéLes systèmes connectés au réseau contrôlaient 97,65 % de la part du marché de l'énergie solaire en Nouvelle-Zélande en 2025, portés par les politiques de comptage net et une couverture réseau étendue. Les installations raccordées au réseau affichent des facteurs de capacité supérieurs de 15 à 20 % par rapport aux systèmes autonomes, grâce à un chargement optimisé des onduleurs et à l'absence de pertes liées au cyclage des batteries.
Le déploiement hors réseau, bien qu'il ne représente que 2,35 % de la taille du marché de l'énergie solaire en Nouvelle-Zélande, croît à un TCAC de 22,10 %. Les exploitations agricoles éloignées, les relais de télécommunications et les micro-réseaux adoptent des unités hybrides photovoltaïque-batterie là où les extensions de lignes coûtent plus de 50 000 NZD par km. La baisse des prix du stockage et les exigences en matière de résilience renforcent le modèle économique même si les connexions au réseau dominent la capacité globale.
Par utilisateur final :
La montée en puissance du solaire à grande échelle pour les services publics remet en question le leadership résidentielLe segment résidentiel a conservé 59,85 % des installations de 2025, porté par les remises, les périodes de retour sur investissement de sept à dix ans et les contrats de service solaire. Les systèmes typiques affichent une moyenne de 5 kW et tirent parti du règlement par compteur intelligent pour monétiser les exportations en heure de pointe.
Les actifs à grande échelle destinés aux services publics, portés par les contrats d'achat d'électricité hyperscale, devraient s'accélérer à un TCAC de 21,90 %, dépassant tous les autres segments. Des projets tels que le Ruakākā de 130 MW de Meridian et les installations de 63 MW de Genesis Energy à Canterbury démontrent des économies d'échelle et une capacité de service réseau. Les toitures commerciales et industrielles continuent de croître régulièrement à mesure que la réduction des charges à la demande et les exigences en matière de reporting ESG stimulent l'adoption en amont du compteur.
Analyse géographique
L'Île du Nord accueille environ 69,60 % de la capacité photovoltaïque cumulée, menée par la base distribuée de 180 MW d'Auckland, qui bénéficie d'un ensoleillement annuel de 1 650 à 1 750 kWh/m². La taille régionale du marché de l'énergie solaire en Nouvelle-Zélande se développe sous l'effet de la demande des centres de données, mais fait face à des contraintes de capacité d'accueil qui saturent les alimentateurs urbains. La planification des zones d'énergie renouvelable de Transpower New Zealand donne la priorité à des points d'alimentation en vrac supplémentaires pour atténuer la congestion.
Canterbury se distingue comme le pôle émergent de l'Île du Sud, bénéficiant d'un ensoleillement supérieur à 1 800 kWh/m² et de vastes terres plates. La province devrait capter entre 35,10 % et 39,90 % des nouvelles capacités à grande échelle destinées aux services publics ajoutées jusqu'en 2031, soutenue par des projets pilotes d'agrivoltaïque et des procédures d'autorisation simplifiées. Les grandes exploitations laitières intègrent des installations surélevées qui protègent l'humidité des pâturages tout en alimentant les charges sur site, illustrant des modèles à double bénéfice.
Otago et la Baie de Hawke sont des pôles de croissance secondaires grâce à d'excellentes ressources solaires et à leur proximité avec les industries de transformation horticole à forte demande. La Côte Ouest et le Southland sont à la traîne en raison d'une couverture nuageuse persistante et d'une faible densité de population, bien que des projets hors réseau de niche dans le tourisme et l'aquaculture émergent pour desservir des sites isolés. Dans l'ensemble, le déploiement géographique reflète l'alignement ressources-charge et la disponibilité de la capacité du réseau, le marché de l'énergie solaire en Nouvelle-Zélande poursuivant sa tendance de diffusion nord-sud.
Paysage réglementaire
Le déploiement du solaire en Nouvelle-Zélande est régi principalement par l'Electricity Authority (EA) et l'Electricity Industry Participation Code 2010, y compris les règles de la Partie 6 relatives aux raccordements de production décentralisée et aux exigences de conformité liées à la norme AS/NZS 4777.2:2020 (avec ses amendements). En mai 2026, des modifications du Code ont introduit une limite d'exportation par défaut de 10 kW pour la production décentralisée à petite échelle sur les réseaux basse tension, formalisant la manière dont les compagnies de lignes gèrent le rétro-flux et les impacts sur la tension à mesure que la pénétration des installations en toiture augmente.
Les dispositifs de planification et d'autorisation évoluent également pour favoriser explicitement les énergies renouvelables. L'amendement 2025 du National Policy Statement for Renewable Electricity Generation (NPS REG) est entré en vigueur le 15 janvier 2026, enjoignant aux décideurs de prévoir des actifs et activités de production d'électricité renouvelable sur l'ensemble des sites, tant pour les projets à grande échelle que pour les infrastructures habilitantes. Parallèlement à ces changements, un examen sectoriel piloté par le ministère, lancé le 7 mai 2026, vise à réduire les coûts et la complexité réglementaires pour le solaire résidentiel et de petite à moyenne taille, tandis que les réformes de l'EA relatives au raccordement au réseau doivent être déployées par étapes à partir du 1er décembre 2026 pour les raccordements de production décentralisée.
Paysage concurrentiel
Le secteur est modérément fragmenté, mais la consolidation s'accélère à mesure que les acteurs historiques poursuivent une intégration verticale. Meridian Energy, Mercury NZ et Genesis Energy tirent parti de leur solidité bilantielle pour développer, posséder et revendre de l'énergie solaire, captant des marges sur l'ensemble de la chaîne de valeur. Des entreprises spécialisées telles que solarZero et Lodestone Energy se démarquent par l'innovation dans les services, en proposant des plans de location et des concepts d'agrivoltaïque qui répondent aux besoins de niches de clientèle.
La différenciation matérielle est limitée, car la plupart des installateurs s'approvisionnent auprès de fournisseurs mondiaux de premier rang, notamment JinkoSolar, Trina Solar et Canadian Solar. Par conséquent, la concurrence se pivote vers la créativité en matière de financement, les plateformes de surveillance numérique et le stockage intégré. Les agrégateurs émergents assemblent des installations photovoltaïques distribuées et des batteries en centrales électriques virtuelles qui vendent des services de réserve, signalant un pivot vers des modèles de revenus fondés sur des plateformes. Les opérateurs de services publics répondent en acquérant des réseaux d'installateurs et en investissant dans l'analyse côté client pour protéger leurs relations en aval.
Les fusions, les coentreprises et les contrats d'achat d'électricité d'entreprise alimentent une concentration croissante du marché. Le partenariat de Contact Energy avec Lightsource bp sur le projet Te Rahui de 400 MW illustre comment les alliances locales et internationales accélèrent la montée en puissance et l'accès aux capitaux. Les initiatives de formation professionnelle lancées par l'Association de l'énergie solaire de Nouvelle-Zélande traitent les pénuries d'installateurs, soutenant la capacité d'exécution au sein d'un secteur en pleine croissance rapide.
Principaux acteurs du secteur de l'énergie solaire en Nouvelle-Zélande
-
Meridian Energy Ltd
-
Mercury NZ Ltd
-
solarZero Ltd
-
Lodestone Energy Ltd
-
Genesis Energy Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'énergie solaire en Nouvelle-Zélande Entreprises couvertes dans ce rapport
- Meridian Energy Ltd
- Mercury NZ Ltd
- Genesis Energy Ltd
- Contact Energy Ltd
- Lodestone Energy Ltd
- solarZero Ltd
- Vector Ltd
- New Zealand Solar Power Ltd
- ZEN Energy Systems NZ Ltd
- Sunergise International Ltd
- SkySolar Holdings
- Lightsource bp
- JinkoSolar Holding Co Ltd
- Trina Solar Co Ltd
- JA Solar Technology Co Ltd
- Canadian Solar Inc
- First Solar Inc
- Endless Energy Ltd
- Harrisons Solar
- Solarcraft Ltd
Lire l’analyse des entreprises de marché de l'énergie solaire en Nouvelle-Zélande
Opportunités de marché et perspectives d'avenir
Les achats d'entreprise et les déploiements à grande échelle créent des espaces de croissance au-delà de la base historiquement dominée par le résidentiel. En 2025, la Nouvelle-Zélande a dépassé 96 % de production d'électricité renouvelable entre octobre et décembre, tandis que la production solaire à grande échelle a progressé de plus de 70 % par rapport à 2024, ce qui souligne la capacité du solaire à contribuer à la diversité énergétique dans un système dominé par les renouvelables. Les actions des développeurs en 2026 renforcent davantage cette dynamique, notamment la clôture financière atteinte par Lightsource bp et Contact Energy pour la centrale de 171 MWdc de Glorit près d'Auckland (juin 2026), et l'achèvement par Contact Energy de l'installation des modules du projet de 150 MW de Kowi Park à l'aéroport de Christchurch (juin 2026). Ces développements soutiennent un marché adressable couvrant l'EPC, l'exploitation et la maintenance, les services de raccordement au réseau et les contrats de longue durée.
Le solaire décentralisé et les offres axées sur la flexibilité se développent également à mesure que le cadre réglementaire se durcit autour des exportations et de la gestion des réseaux. Le passage de l'Electricity Authority à une limite d'exportation par défaut de 10 kW (annoncé en avril 2026 et effectif en mai 2026) accroît la valeur des solutions d'autoconsommation telles que les batteries, les onduleurs intelligents et la gestion dynamique des exportations, en particulier dans les réseaux urbains contraints. La procédure d'autorisation accélérée permet également la réalisation de grands projets, comme l'illustre l'approbation accélérée de Lodestone Energy pour la Haldon Solar Farm dans le bassin de Mackenzie (juillet 2026) et le début de la construction rendu possible par la clôture financière de Harmony Energy et First Renewables pour la Tauhei Solar Farm de 202 MWp (janvier 2026), soutenant un pipeline plus profond pour les mises à niveau du réseau, le couplage avec le stockage et des structures de contrats d'achat bancables telles que les PPA d'entreprise.
Développements industriels récents dans Marché de l'énergie solaire en Nouvelle-Zélande
- Juin 2026 : Contact Energy a achevé l'installation des modules solaires de la centrale photovoltaïque de 150 MW de Kowi Park à l'aéroport de Christchurch. Cette étape fait progresser l'un des plus grands chantiers solaires du pays vers son achèvement et accroît la demande à court terme pour les travaux de raccordement au réseau et les capacités d'exploitation et de maintenance à grande échelle.
- Septembre 2025 : Meridian Energy et Nova Energy ont convenu de former une coentreprise pour construire et exploiter la centrale solaire de 400 MW de Te Rahui à Rangitaiki, près de Taupo. Cette structure de partenariat combine les capacités de développement et de commercialisation, soutenant la montée en puissance du solaire à grande échelle et renforçant le marché des contrats d'achat soutenus par les entreprises et les détaillants.
- Août 2024 : l'aéroport de Christchurch a lancé les travaux d'un projet solaire de 162 MW adjacent au tarmac. L'implantation d'une grande centrale photovoltaïque à proximité d'une charge importante et d'infrastructures existantes met en évidence la valeur d'une stratégie de localisation pour réduire le risque de raccordement et accélérer la livraison de capacités à grande échelle.
Marché de l'énergie solaire en Nouvelle-Zélande Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Dans ce rapport, nous dimensionnons le marché de l'énergie solaire en Nouvelle-Zélande en fonction de la capacité solaire installée ajoutée et en exploitation dans le pays, exprimée en gigawatts et liée aux systèmes connectés au réseau et aux systèmes hors réseau.
Exclusions du périmètre : Nous ne comptabilisons pas la valeur globale de la production renouvelable, les tarifs de l'électricité au détail, ni les marges de négoce d'électricité en aval dans la taille du marché de l'énergie solaire.
Aperçu de la segmentation
- Par technologie
- Photovoltaïque solaire (PV)
- Énergie solaire à concentration (CSP)
- Par type de connexion
- Connecté au réseau
- Hors réseau
- Par utilisateur final
- Résidentiel
- Commercial et industriel
- Services publics
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour constituer la base factuelle sur les déploiements solaires, les paramètres politiques et les contraintes d'intégration au réseau en Nouvelle-Zélande avant le début de toute modélisation. Nous nous appuyons sur des statistiques publiques et des publications techniques telles que le bilan énergétique national et les données sur l'électricité provenant d'organismes gouvernementaux, les documents de planification des opérateurs de réseau, ainsi que les orientations relatives au raccordement et à la production décentralisée liées au solaire.
Afin d'éviter une dépendance excessive à un seul ensemble de données, des éléments de contexte supplémentaires sont tirés de sources telles que les publications nationales sur la construction et les permis, les statistiques douanières et commerciales pour les catégories d'équipements concernées, les revues à comité de lecture sur les performances et la dégradation des panneaux photovoltaïques en climat océanique, ainsi que les mises à jour des associations professionnelles sur les tendances d'installation. Les dépôts de documents d'entreprises, les présentations aux investisseurs et la presse de référence sont ensuite utilisés pour vérifier la cohérence des pipelines de projets, des appels d'offres et du calendrier des grands chantiers, avec le soutien d'abonnements payants pour les données financières d'entreprises et l'analyse de brevets lorsque cela permet de clarifier l'orientation technologique. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques et payantes ont également été consultées pour la collecte de données, la validation et la clarification des recherches.
Entretiens primaires et enquêtes
Les travaux primaires sont utilisés pour confirmer la manière dont la demande se forme sur les toitures résidentielles, les sites commerciaux et les projets à grande échelle en Nouvelle-Zélande, puis pour affiner les hypothèses qui ne sont pas visibles dans les ensembles de données publics. Nous nous entretenons avec des installateurs, des développeurs de projets, des participants EPC, des distributeurs et de grands acheteurs, et la discussion est équilibrée entre les principaux centres de demande ainsi que les régions plus petites où les contraintes de réseau et les procédures d'autorisation peuvent décaler les calendriers.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 12 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 37 % |
| Acteurs de plus petite taille : 18 % | Managers : 51 % |
Dimensionnement du marché et prévisions
Le modèle central part d'une reconstruction descendante de la capacité solaire installée, où les ajouts annuels sont construits à partir des calendriers de mise en service des projets, des signaux d'adoption de la production décentralisée et des facteurs de performance des systèmes qui affectent la capacité effective dans le temps. Pour maintenir des totaux réalistes, les résultats sont corroborés par des approximations ascendantes sélectives, telles que des vérifications par sondage du débit des installateurs, des discussions avec les fournisseurs et les canaux de distribution sur la direction des expéditions, et des combinaisons de tailles de systèmes types appliquées à l'activité de raccordement observée.
Les principaux paramètres utilisés comprennent les évolutions de la part entre systèmes connectés au réseau et hors réseau, le pipeline de projets à grande échelle et les retards de mise en service, la pénétration des toitures par bassin de demande des ménages et des petites entreprises, les tendances de la taille moyenne des systèmes et l'évolution des coûts des équipements qui modifient le calendrier de retour sur investissement. Lorsque des données manquent pour de petites régions ou des années antérieures, les lacunes sont comblées par une interpolation prudente liée aux changements de politique connus et aux cycles de mise à niveau du réseau, puis revérifiées par des entretiens afin que la courbe ne présente pas de saut inexpliqué. Les prévisions sont générées par une analyse de scénarios, dans laquelle les cas de base, de construction accélérée et de réseau retardé sont définis avec le retour d'experts, puis les ajouts annuels de capacité sont traduits en trajectoire de taille de marché prospective.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés en plusieurs étapes afin de détecter rapidement les sauts inhabituels et de s'assurer que les chiffres finaux restent explicables par des facteurs simples. Les analystes comparent la trajectoire de capacité modélisée avec des signaux indépendants tels que les annonces de mise en service, les dates d'entrée en vigueur des politiques et les contraintes de raccordement au réseau, puis les écarts sont examinés avant validation.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un projet, une politique ou un changement d'approvisionnement significatif est confirmé. Avant la livraison, une nouvelle passe de révision est effectuée afin que les dernières publications publiques et les retours primaires soient reflétés dans la version finale remise aux clients.
Estimation du marché de l'énergie solaire en Nouvelle-Zélande par Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour l'énergie solaire en Nouvelle-Zélande ne concordent souvent pas, car différentes études mélangent un dimensionnement basé sur la capacité avec un dimensionnement basé sur les revenus, puis appliquent des fenêtres temporelles et des hypothèses de conversion différentes. Des divergences apparaissent également lorsqu'une estimation intègre le stockage, les services ou la valeur de l'électricité dans le solaire, alors que le signal central du marché est la capacité photovoltaïque installée.
Certains chiffres externes sont exprimés en USD et semblent regrouper les équipements solaires, les services d'installation et parfois les revenus du stockage par batterie en un seul total. Chez Mordor Intelligence, la taille du marché est exprimée en capacité installée en Nouvelle-Zélande, ce qui ancre le chiffre à l'activité de mise en service et de raccordement plutôt qu'aux fluctuations des prix.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,72 GW (2025) | |
| Global Consultancy A | 1,00 milliard USD (2024) | Exprimé en USD et semble dimensionner un périmètre solaire plus large pouvant inclure les équipements, l'activité d'installation et les effets des incitations politiques, ce qui peut gonfler les totaux par rapport à une lecture basée sur la capacité. |
| Regional Consultancy B | 1,10 milliard USD (2024) | Utilise une approche d'évaluation par les revenus et peut intégrer des composantes adjacentes telles que les revenus du stockage et des services ; l'année de base est différente, de sorte que le calendrier de conversion des devises et les hypothèses de prix peuvent modifier le chiffre final. |
L'écart observé dans le tableau s'explique principalement par le choix des unités et par ce qui est comptabilisé dans le marché. Lorsque le périmètre est limité à la capacité installée, puis vérifié par rapport aux calendriers de projets et aux signaux de raccordement, le résultat reste plus facile à valider d'une année à l'autre et plus simple à reproduire avec des paramètres clairs.
Questions clés auxquelles le rapport répond
À quelle vitesse la capacité solaire croît-elle en Nouvelle-Zélande ?
La capacité photovoltaïque installée devrait tripler, passant de 860 MW en 2026 à 2 120 MW d'ici 2031, ce qui correspond à un TCAC de 19,74 %.
Quelle région accueillera le plus grand nombre de nouveaux projets solaires d'ici 2031 ?
Canterbury devrait accueillir entre 35,10 % et 39,90 % des nouvelles installations à grande échelle destinées aux services publics, en tirant parti d'un fort ensoleillement et d'un accès au réseau facilité par les zones d'énergie renouvelable.
Quelle est la part des installations connectées au réseau par rapport aux installations hors réseau ?
Les installations connectées au réseau représentaient 97,65 % de la part de marché en 2025, bien que les systèmes hors réseau se développent à un TCAC de 22,10 % à partir d'une base modeste.
Qui sont les principaux acteurs dans le domaine du solaire à grande échelle ?
Meridian Energy, Mercury NZ, Genesis Energy et Contact Energy sont en tête du développement à grande échelle destiné aux services publics, s'associant souvent à des spécialistes internationaux du photovoltaïque.
Quelle évolution réglementaire bénéficie le plus aux particuliers ?
Le déploiement national des compteurs intelligents permet un règlement à la demi-heure, augmentant les rendements du solaire en toiture jusqu'à 18 % par rapport au simple comptage net.