
Taille et part du marché néo-zélandais des racks de centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 36.75 Millions de dollars américains |
| Taille du Marché (2026) | 40.81 Millions de dollars américains |
| Taille du Marché (2031) | 68.93 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 11.05 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché néo-zélandais des racks de centres de données par Mordor Intelligence
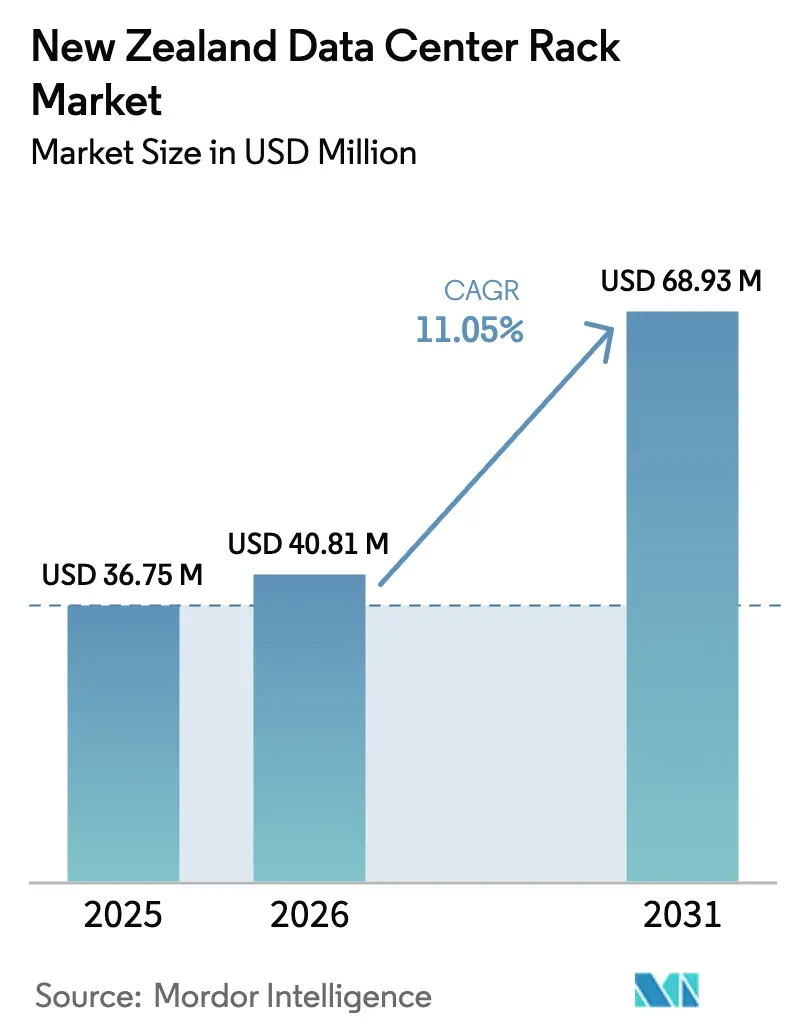
La taille du marché néo-zélandais des racks de centres de données devrait croître de 36,75 millions USD en 2025 à 40,81 millions USD en 2026 et devrait atteindre 68,93 millions USD d'ici 2031, à un CAGR de 11,05 % sur la période 2026-2031. Les engagements hyperscale accrus de Microsoft et d'AWS, les investissements soutenus dans les câbles sous-marins et l'expansion de la couverture 5G stimulent collectivement la demande de racks. La croissance provient également de projets du secteur public tels que l'installation souveraine du Government Communications Security Bureau, qui renforce la conformité en matière de souveraineté des données et stimule l'acquisition de racks conformes aux normes sismiques. Par ailleurs, les mandats nationaux de neutralité carbone favorisent l'adoption de solutions d'armoires écoénergétiques, et la disponibilité d'énergie renouvelable renforce l'attrait du pays pour des déploiements de centres de données durables. Les racks capables d'accueillir des densités de puissance adaptées à l'IA et des boucles de refroidissement liquide deviennent courants, et les opérateurs spécifient de plus en plus des facteurs de forme renforcés pour les sites périphériques desservant la 5G et les énergies renouvelables à distance.
Principaux enseignements du rapport
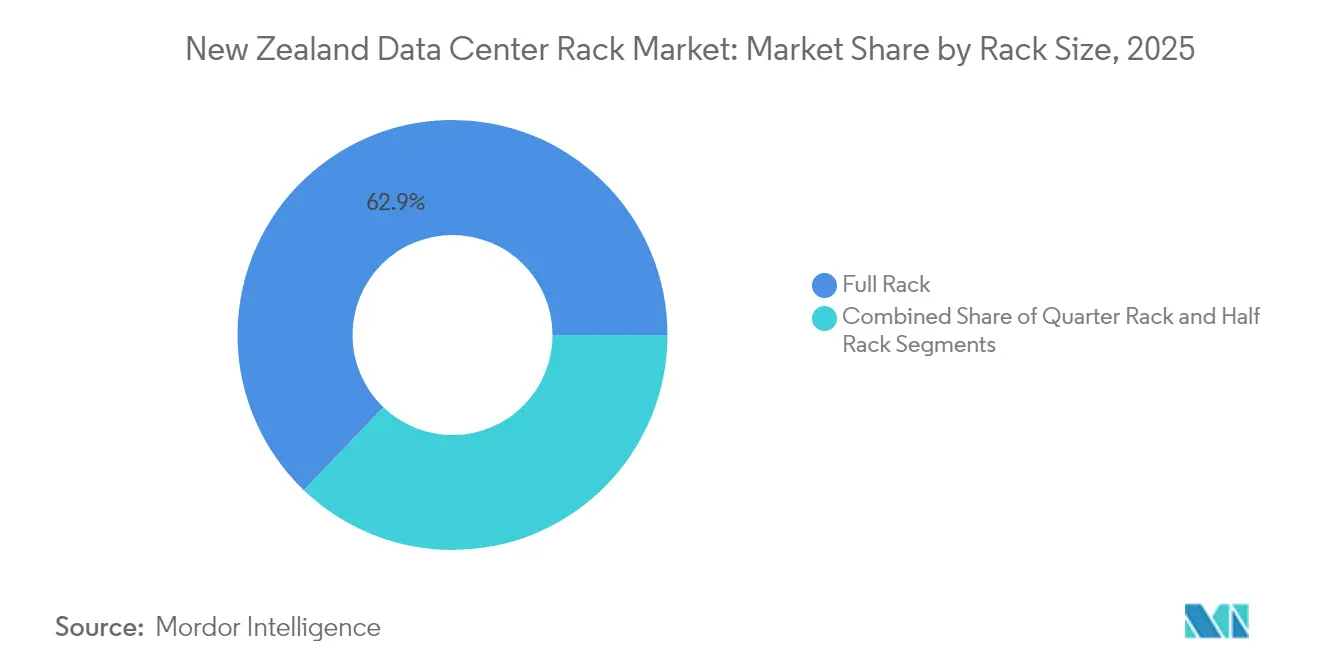
- Par taille de rack, les solutions rack complet ont représenté 62,85 % de la part du marché néo-zélandais des racks de centres de données en 2025, tandis que les déploiements de racks quart sont en retrait mais répondent aux cas d'usage périphériques.
- Par hauteur de rack, le format 42U a maintenu une part de 50,65 % de la taille du marché néo-zélandais des racks de centres de données en 2025 ; les unités 48U affichent la croissance la plus rapide avec un CAGR de 12,1 % jusqu'en 2031.
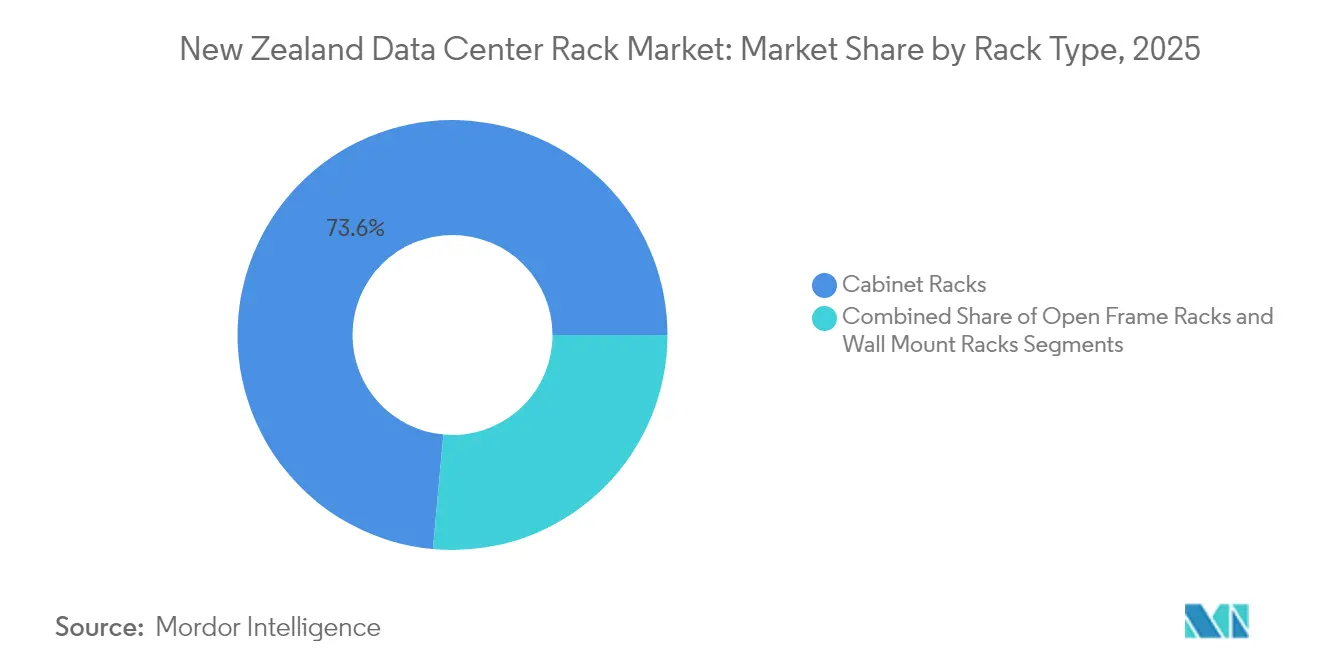
- Par type de rack, les formats armoire ont dominé avec une part de revenus de 73,55 % en 2025, et leur catégorie devrait se développer à un CAGR de 12,84 % jusqu'en 2031.
- Par type de centre de données, les installations de colocation ont détenu 53,85 % de la taille du marché néo-zélandais des racks de centres de données en 2025, mais les sites hyperscale et fournisseurs de services cloud affichent le CAGR le plus élevé à 13,02 % jusqu'en 2031.
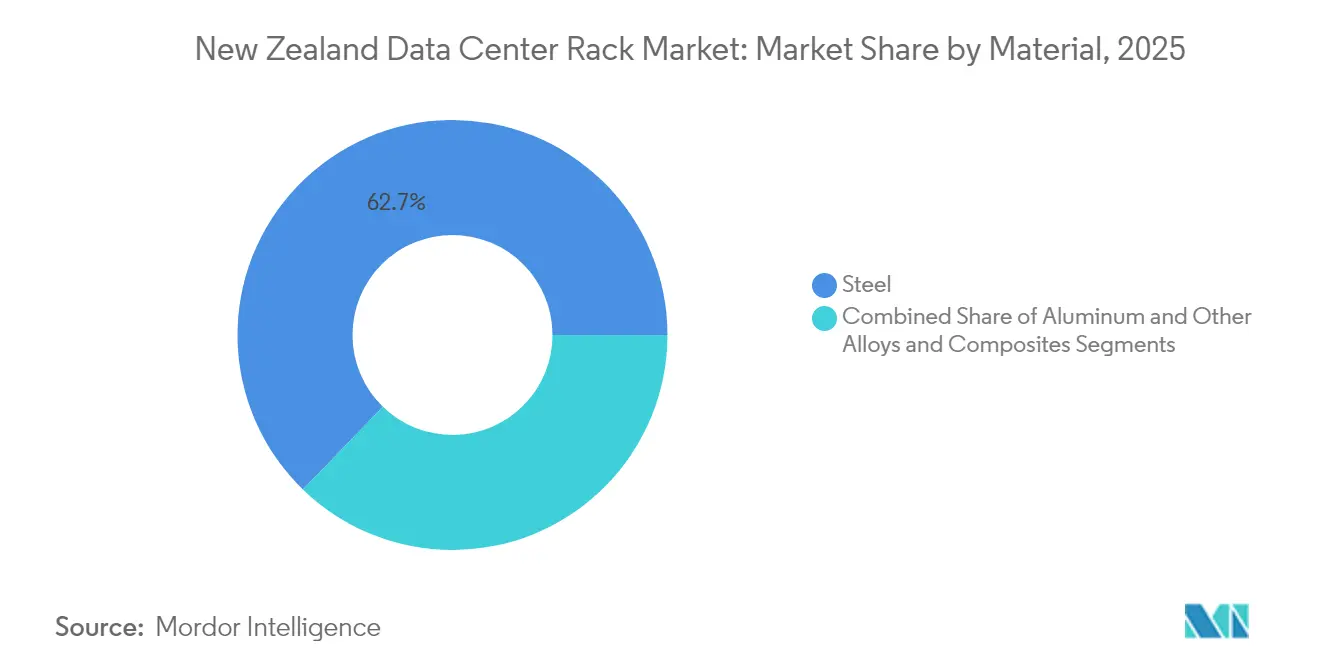
- Par matériau, l'acier a représenté une part de 62,75 % en 2025, tandis que les racks en aluminium affichent un CAGR de 11,06 % en raison de leurs avantages en termes de poids et de gestion thermique jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché néo-zélandais des racks de centres de données
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Montée en puissance des réseaux 5G | +2.1% | National, avec des gains précoces à Auckland, Wellington, Christchurch | Moyen terme (2-4 ans) |
| Expansion de la connectivité dorsale en fibre optique | +1.8% | National, concentré dans les centres urbains et les points d'atterrissage sous-marins | Long terme (≥ 4 ans) |
| Accélération des investissements cloud et hyperscale | +2.7% | Centré sur Auckland, en expansion vers les centres régionaux | Court terme (≤ 2 ans) |
| Impulsion gouvernementale « Zéro carbone 2050 » en faveur de racks écoénergétiques | +1.4% | National, avec les avantages de l'énergie renouvelable de l'Île du Sud | Long terme (≥ 4 ans) |
| Demande de calcul périphérique provenant des énergies renouvelables à distance et des sites IoT | +1.6% | Zones rurales et éloignées, sites d'énergie renouvelable | Moyen terme (2-4 ans) |
| Nouveaux atterrissages de câbles sous-marins internationaux stimulant la construction de centres de données | +2.2% | Points d'atterrissage côtiers, Auckland, Wellington | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Montée en puissance des réseaux 5G
Le déploiement national de la 5G accélère l'informatique distribuée, nécessitant des racks compacts pour les nœuds périphériques des sites cellulaires. Le partenariat de Spark avec Nokia sur 700 tours illustre cette évolution, tandis que le réseau 5G privé de l'aéroport d'Auckland met en avant des cas d'usage à latence ultra-faible.[1]Reseller News Editors, « Spark sélectionne Nokia pour l'expansion de son réseau 5G », reseller.co.nzLes allocations de spectre dans les bandes 3,5 GHz et les bandes 24-30 GHz à venir étendent la couverture aux zones rurales, suscitant une demande d'enceintes résistantes aux intempéries. Les opérateurs préfèrent désormais des conceptions d'armoires scellées en usine qui prennent en charge des alimentations électriques redondantes et une ventilation filtrée pour résister aux environnements éloignés. Cette évolution différencie le marché néo-zélandais des racks de centres de données des modèles centralisés traditionnels et soutient une prime pour les solutions renforcées.
Expansion de la connectivité dorsale en fibre optique
Les câbles Southern Cross NEXT et Te Waipounamu à venir amplifient la capacité internationale et réduisent la latence, stimulant les mises à niveau des racks dans les centres de données côtiers. La connectivité directe entre l'Île du Sud et l'Australie favorise l'hébergement régional, encourageant des racks plus hauts qui regroupent davantage de serveurs par mètre carré pour monétiser les nouveaux chemins de bande passante. Une redondance accrue positionne la Nouvelle-Zélande comme nœud d'interconnexion en Asie-Pacifique, renforçant la confiance des investisseurs dans les déploiements à haute densité. Les opérateurs de centres de données répondent avec des armoires 48U qui gèrent des températures d'échappement plus élevées tout en maintenant la conformité sismique, sécurisant une empreinte évolutive pour les charges de travail IA émergentes.
Accélération des investissements cloud et hyperscale
La région hyperscale de Microsoft et le programme de 7,5 milliards USD d'AWS compriment les délais de construction, poussant à la standardisation sur des armoires 42U et 48U avec des jeux de barres préinstallés et des collecteurs prêts pour le refroidissement liquide.[2]National Cyber Security Centre, « Rapport annuel sur les cybermenaces 2023 », ncsc.govt.nzL'opérateur télécom local Spark contre-attaque avec une installation périphérique de 15 millions NZD, signalant des écosystèmes multicloud qui mélangent capacité centralisée et régionale. L'intensification de la concurrence augmente les volumes de commandes pour des racks en acier pleine profondeur capables d'héberger des clusters GPU multi-nœuds. Deloitte estime que les centres de données pourraient consommer 7 % de l'électricité nationale d'ici 2030, renforçant la préférence pour des racks intégrant une surveillance granulaire de l'alimentation et des accessoires de confinement pour maintenir les objectifs PUE.
Impulsion gouvernementale « Zéro carbone 2050 » en faveur de racks écoénergétiques
Le Programme gouvernemental de neutralité carbone oblige les agences à réduire leurs émissions, stimulant l'acquisition d'armoires compatibles avec le refroidissement liquide et les intégrations d'énergies renouvelables.[3] Les opérateurs spécifient désormais des cadres en aluminium ou en acier à faible teneur en carbone pour réduire les émissions incorporées. Les fournisseurs se différencient grâce à des serpentins de récupération de chaleur en rack et des réseaux de capteurs qui alimentent les tableaux de bord ESG, une capacité prisée par les hyperscalers dans le cadre d'engagements d'énergie sans carbone 24h/24 et 7j/7. Les sites de l'Île du Sud exploitant une alimentation 100 % hydraulique et éolienne gagnent en visibilité auprès des investisseurs internationaux, amplifiant la diversification régionale.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Escalade des risques de cybersécurité et de rançongiciels | -1.8% | National, avec un impact plus élevé sur les secteurs gouvernemental et financier | Court terme (≤ 2 ans) |
| Pénurie de compétences locales en centres de données | -1.4% | National, aiguë à Auckland et Wellington | Moyen terme (2-4 ans) |
| Tarifs d'électricité nationaux élevés | -1.1% | National, avec des variations régionales | Long terme (≥ 4 ans) |
| Coût de conformité sismique pour les installations de racks dans les zones sismiques | -0.9% | Zones à risque sismique élevé et moyen, principalement l'Île du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Escalade des risques de cybersécurité et de rançongiciels
Plus de trois cents incidents critiques en 2022/23 mettent en évidence l'exposition croissante aux cybermenaces. Des exigences de sécurité plus élevées se traduisent par une préférence pour les armoires fermées avec panneaux latéraux verrouillables, capteurs anti-effraction et goulottes de câbles segmentées. Les locataires de colocation exigent un accès aux cages par authentification multifacteur et des enceintes prêtes pour la vidéosurveillance, ce qui augmente les coûts de spécification. Bien que de nouveaux outils tels que le service Malware Free Networks atténuent les menaces, les souscripteurs d'assurance examinent désormais les cotes de sécurité physique, décourageant l'adoption de racks à cadre ouvert pour les charges de travail sensibles et modérant l'expansion du marché.
Pénurie de compétences locales en centres de données
La Nouvelle-Zélande a besoin de 4 000 à 5 000 professionnels de la technologie supplémentaires chaque année, mais les diplômés ne répondent pas aux besoins. Le manque d'expertise en refroidissement liquide, en câblage d'alimentation haute densité et en ancrage sismique oblige les opérateurs à importer de la main-d'œuvre ou à prolonger les cycles de déploiement. Les petites entreprises hésitent à renouveler leurs racks existants, ralentissant la demande adressable. Des programmes de formation tels que Mission Ready aident, mais les délais de montée en compétences s'étendent au-delà des horizons immédiats des projets, limitant la croissance des expéditions à court terme sur le marché néo-zélandais des racks de centres de données.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de rack : la standardisation hyperscale ancre la suprématie du rack complet
Les armoires rack complet ont dominé avec une part de marché de 62,85 % sur le marché néo-zélandais des racks de centres de données en 2025, reflétant la préférence des hyperscalers pour les empreintes 42U de 600 mm × 1 200 mm qui rationalisent les chaînes d'approvisionnement. Les racks quart et demi répondent aux niches périphériques et d'entreprise où l'espace, la puissance ou le budget limitent les unités pleine hauteur. Sur la période 2026-2031, la demande de racks complets évolue en tandem avec l'ensemble du marché néo-zélandais des racks de centres de données, projetée à un rythme de 11,34 % à mesure que les locataires cloud consolident les charges de travail dans des armoires plus denses.
Les opérateurs explorent également des variantes de neuf pieds (48U) lorsque la hauteur sous plafond le permet. Ces unités améliorent les métriques kW par empreinte, réduisent les coûts de location d'espace blanc et s'alignent sur les conceptions de clusters d'entraînement IA. Les déploiements de racks quart restent essentiels pour les sites micro-périphériques 5G et les passerelles IoT situées dans les stations de base ou les centrales d'énergies renouvelables, bien que leur contribution globale à la taille du marché néo-zélandais des racks de centres de données reste modeste. Les fournisseurs positionnent des accessoires modulaires — extensions de jeux de barres, panneaux d'obturation, barres de laçage de câbles — pour offrir des voies de croissance dans la même empreinte.


Par hauteur de rack : les configurations 48U mènent la course à la densité
Le format 42U a détenu 50,65 % de la taille du marché néo-zélandais des racks de centres de données en 2025 en raison des normes télécom bien établies. Pourtant, les unités 48U affichent le CAGR le plus élevé à 12,1 % jusqu'en 2031, répondant aux besoins de nœuds denses en GPU nécessitant des serveurs empilés verticalement. Les cadres plus hauts amortissent également les coûts de plancher à mesure que les valeurs foncières à Auckland augmentent.
Les cabinets d'ingénierie adaptent les kits d'ancrage pour répondre aux directives sismiques NZS 4219, assurant la stabilité sans pénalité d'empreinte. Par ailleurs, des racks personnalisés ≥ 52U ciblent des pods d'immersion liquide expérimentaux ou des lames OCP extra-hautes. Ces formats introduisent de nouveaux gradients thermiques, incitant à l'intégration d'échangeurs de chaleur actifs à porte arrière et de boucles d'eau glacée qui augmentent la valeur d'acquisition par rack sur le marché néo-zélandais des racks de centres de données.
Par type de rack : les armoires renforcent la sécurité et le contrôle thermique
Les solutions armoire ont capturé une part de 73,55 % en 2025 et sont prévues pour un CAGR de 12,84 %, portées par la montée en puissance des empreintes multi-locataires où le confinement du flux d'air et le contrôle d'accès sont essentiels. Les conceptions fermées permettent l'isolation des allées froides, des capteurs montés sur porte et des verrous de panneaux latéraux qui satisfont aux audits PSA et ISO 27001. Les racks à cadre ouvert persistent dans les laboratoires hors production et les pods HPC à fort débit d'air, mais font face à des réserves en matière de sécurité.
Les racks muraux soutiennent les nœuds périphériques ruraux et les abris routiers des opérateurs télécom, intégrant des profondeurs réduites et des évents de convection. Les fournisseurs d'armoires intègrent désormais des bandes de brossage, des ventilateurs supérieurs à haut débit CFM et des rails micro-PDU qui prennent en charge les charges de niveau IA. Des versions prêtes pour l'immersion arrivent pré-revêtues pour la tolérance aux fluides diélectriques, préservant la rigidité structurelle à travers les variations de température cruciales pour les zones sismiques de Nouvelle-Zélande.
Par type de centre de données : la colocation maintient sa position tandis que l'hyperscale progresse
Les opérateurs de colocation ont maintenu 53,85 % de la taille du marché néo-zélandais des racks de centres de données en 2025, fournissant des espaces conformes aux réglementations aux banques et aux agences gouvernementales. Les hyperscalers mènent la croissance future à un CAGR de 13,02 % à mesure que Microsoft et AWS achèvent leurs campus d'Auckland qui dépassent chacun des phases de 30 MW. Leurs conceptions de référence spécifient des rangées de racks complets uniformes, des canaux de jeux de barres centralisés et des collecteurs prêts pour le refroidissement liquide qui augmentent la valeur en dollars par unité vendue.
Les sites périphériques et d'entreprise répondent aux charges de travail sensibles à la latence dans l'agriculture, les services publics et l'aviation. Les opérateurs télécom déploient des abris micro-périphériques utilisant des racks hybrides 12-42U à proximité des antennes 5G. Cette diversité élargit le total des expéditions adressables tout en amplifiant les besoins de personnalisation sur le marché néo-zélandais des racks de centres de données.
Par matériau : l'acier reste le matériau dominant tandis que l'aluminium gagne en importance
Les cadres en acier structurel ont dominé avec une part de 62,75 % en 2025, appréciés pour leur capacité de charge et leur comportement sismique familier. Pourtant, les unités en aluminium affichent un CAGR de 11,06 %, portées par les opérateurs de l'Île du Sud qui privilégient la légèreté et la résistance à la corrosion. Les fabricants introduisent des aciers hybrides SM45 avec des revêtements Eco-PZ, réduisant le CO₂ incorporé et s'alignant sur les objectifs Zéro carbone sans sacrifier la résistance à la traction.
Des innovations telles que le plateau en alliage à faible teneur en carbone de Tate réduisent la masse du rack de 30 %, facilitant l'installation dans des planchers rénovés. Les concepts TimberMod intègrent des squelettes de confinement en bois lamellé-croisé autour de noyaux en acier, alliant durabilité et rigidité. Des enceintes composites en PRF émergent pour les stations côtières exposées aux embruns salins, illustrant l'élargissement des palettes de matériaux dans le secteur néo-zélandais des racks de centres de données.
Analyse géographique
La zone métropolitaine d'Auckland concentre la majorité des déploiements en raison de sa concentration de câbles sous-marins et de campus hyperscale, sécurisant plus de la moitié de la taille du marché néo-zélandais des racks de centres de données en 2025. Les empreintes cloud denses stimulent la demande d'armoires 42U et 48U évaluées à plus de 10 kW par rack. Les échanges d'interconnexion internationale ancrés à Auckland incitent davantage à des solutions de puissance par empreinte premium qui maximisent le retour sur des parcelles du centre-ville contraintes.
Les agences gouvernementales de Wellington génèrent des commandes régulières d'armoires mettant l'accent sur l'accréditation de sécurité et l'ancrage sismique, bien que certaines charges de travail du secteur public migrent vers le nord vers le nouveau complexe du Government Communications Security Bureau à Whenuapai, soutenant les cycles de renouvellement des armoires. Christchurch et Hamilton soutiennent des nœuds d'entreprise régionaux et des instituts de recherche, favorisant des racks à densité modeste équipés de PDU redondants pour une haute disponibilité.
Les régions de l'Île du Sud telles qu'Invercargill présentent des clusters émergents alimentés à 100 % par l'hydraulique et l'éolien. La capacité de 120 Tbps du câble Te Waipounamu ouvrira des routes directes vers l'Australie, attirant des opérateurs poursuivant des accords de niveau de service sans carbone. Des températures ambiantes plus fraîches permettent le refroidissement par air libre pendant neuf mois de l'année, réduisant les coûts d'exploitation et renforçant l'attrait des cadres 48U plus hauts. Les abris télécom de Queenstown et Dunedin ajoutent des racks robustes à faible maintenance liés à des micro-réseaux d'énergies renouvelables, élargissant la diversification géographique au sein du marché néo-zélandais des racks de centres de données.
Paysage réglementaire
Les exigences néo-zélandaises en matière d'hébergement et de sécurité dans le secteur public façonnent les spécifications des racks à travers des contrôles liés au New Zealand Information Security Manual (NZISM), maintenu par le Government Communications Security Bureau (GCSB), et aux Protective Security Requirements (PSR). Dans le cadre de la politique gouvernementale Cloud First, les agences sont orientées vers le cloud public sauf exceptions applicables, ce qui concentre la demande vers des salles de colocation conformes et adjacentes au cloud privilégiant les armoires fermées, les contrôles d'accès physique et des configurations auditables.
Le Department of Internal Affairs (via le Government Chief Digital Officer) gère également la Public Cloud Data Centre Certification (PCDCC), une certification optionnelle pour les installations locales évaluées selon les exigences PSR et NZISM. Les recommandations sur le risque juridictionnel du stockage à l'étranger et le traitement des classifications à sensibilité élevée renforcent une approche d'achat axée sur la souveraineté des données et l'assurance, ce qui accroît le besoin de déploiements d'armoires sécurisés et standardisés et de conceptions de site capables de passer les revues d'assurance gouvernementales.
Paysage concurrentiel
Les grands acteurs mondiaux de l'infrastructure dominent la chaîne d'approvisionnement, mais les intégrateurs locaux adaptent les solutions aux spécificités sismiques et réglementaires. L'onduleur Galaxy VXL de Schneider Electric, délivrant 1,25 MW par cadre, complète ses armoires prêtes pour EcoStruxure et positionne l'entreprise pour les salles de données IA. Le portefeuille d'alimentation et de refroidissement de Vertiv répond aux scénarios de 10 à 140 kW par rack, reflétant les densités de puissance des racks prévues pour atteindre 1 000 kW dans des pods HPC de niche. L'acquisition de Fibrebond par Eaton renforce les salles de données modulaires préfabriquées qui intègrent des racks en acier ou en aluminium précâblés avec des tableaux de distribution prêts pour le photovoltaïque.
La gamme edgeNRG de nVent dessert les abris routiers des opérateurs télécom et les énergies renouvelables offshore, avec des enceintes certifiées NEMA 4 capables de gestion à distance via DCIM. Rittal étend ses variantes TS IT optimisées pour la colocation avec des volets automatiques de flux d'air et des barres de sécurité. Dell, HPE et Supermicro coopèrent avec les fournisseurs de racks sur des clusters IA clés en main, intégrant des nœuds GPU NVIDIA Blackwell et GB200 qui consomment jusqu'à 80 kW par armoire.
Leaders du secteur néo-zélandais des racks de centres de données
Schneider Electric SE
Eaton Corporation
Rittal GmbH & Co.KG
Hewlett Packard Enterprise
Vertiv Group Corp.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La demande de racks présente un espace visible dans les constructions et les rénovations liées à la nouvelle capacité mise en service et aux installations passant du concept à la construction. DataCentres New Zealand a recensé 56 centres de données opérationnels à l'échelle nationale en mai 2026, avec 20 autres planifiés ou en construction, soutenant des opportunités pour les fournisseurs capables de proposer des gammes d'armoires reproductibles et des accessoires alignés sur les normes des opérateurs de colocation et de cloud.
Les mécanismes d'adoption du cloud gouvernemental créent également de la place pour les fournisseurs de racks et les intégrateurs capables d'aligner l'infrastructure physique sur les attentes en matière d'assurance. La politique Cloud First, la voie de certification PCDCC (locale) et les évaluations de risque juridictionnel favorisent collectivement des solutions qui simplifient les déploiements alignés sur les exigences PSR/NZISM, notamment des armoires verrouillables, des options de segmentation pour les espaces multi-locataires, ainsi que le câblage structuré et la distribution d'énergie qui améliorent l'auditabilité. La diversification géographique constitue un autre angle, l'attention du secteur s'étendant au-delà d'Auckland vers des corridors de développement de l'île du Sud tels que la région d'Invercargill, où la disponibilité de production renouvelable soutient un positionnement des installations axé sur la durabilité et les commandes de racks associées pour des rangées économes en énergie et prêtes pour le refroidissement liquide.
Développements récents du secteur
- Juillet 2026 : TenPeaks (anciennement l'unité de centres de données de Spark NZ) a finalisé la vente de son activité de centres de données à Pacific Equity Partners, TenPeaks prévoyant un investissement de 3 milliards NZ$ pour développer son portefeuille de 11 installations existantes. Cette transaction marque une consolidation du marché dans le secteur néo-zélandais des centres de données, le capital redessinant la propriété des actifs. L'investissement prévu élargit l'empreinte de TenPeaks, permettant une expansion d'échelle pour soutenir la demande croissante des clients hyperscale et entreprise.
- Juillet 2026 : Datacom a acquis un centre de données de 5 200 m², d'une puissance de 8 MW, à East Tamaki, Auckland, auprès de T4. Cette acquisition élargit l'empreinte de Datacom à Auckland et augmente la capacité pour les charges de travail à haute densité. Cette opération renforce la capacité de Datacom à servir les clients hyperscale et entreprise dans la région.
- Mai 2026 : Chorus a achevé une expansion de capacité de 23 racks dans son centre de données de colocation de Mount Eden à Auckland. Cet ajout de capacité soutient la demande croissante sur un site clé de Nouvelle-Zélande et renforce le potentiel de déploiement en périphérie et en colocation urbaine. Cette expansion répond aux besoins de mise à l'échelle pour les charges de travail locales et les services de proximité.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché couvre les revenus générés par la vente de racks de centres de données installés en Nouvelle-Zélande, y compris les armoires et bâtis utilisés pour héberger les équipements informatiques et réseau dans les sites commerciaux, d'entreprise et en périphérie.
Exclusions du périmètre : Les services liés aux racks (tels que la main-d'œuvre d'installation, les contrats de maintenance et les opérations d'installation) ne sont pas comptés comme revenu de marché.
Aperçu de la segmentation
- Par taille de rack
- Rack quart
- Rack demi
- Rack complet
- Par hauteur de rack
- 42U
- 45U
- 48U
- Autres hauteurs (52U et personnalisé)
- Par type de rack
- Racks armoire (fermés)
- Racks à cadre ouvert
- Racks muraux
- Par type de centre de données
- Installations de colocation
- Centres de données hyperscale et fournisseurs de services cloud
- Entreprises et périphérie
- Par matériau
- Acier
- Aluminium
- Autres alliages et composites
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par cartographier le nombre de racks installés et renouvelés à travers la Nouvelle-Zélande, puis nous relions cela à des niveaux de prix réalistes pour les formats de racks courants. Des sources publiques nous aident à construire les signaux de demande de base, telles que les publications de statistiques nationales, les résumés des échanges douaniers pour les produits métalliques pertinents, et les perspectives en matière d'électricité et d'énergie indiquant une pression d'expansion des centres de données.
Nous nous référons également à des sources telles que Stats NZ, les publications du New Zealand Customs Service, le Ministry of Business, Innovation and Employment (MBIE), l'Electricity Authority, et les recommandations normatives utilisées dans la conception des centres de données (par exemple, les dimensions des armoires et les pratiques liées à la sécurité). Celles-ci sont ensuite complétées par des dépôts d'entreprises, des présentations aux investisseurs, des mises à jour d'associations professionnelles, et un abonnement payant permettant de consulter les données financières des entreprises et les brevets pour confirmer le positionnement des produits et la direction des expéditions. Les sources listées ici sont uniquement illustratives, et de nombreuses autres références publiques ont été vérifiées pour recueillir des données, valider des hypothèses et clarifier des questions ouvertes.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour convertir les signaux documentaires en données exploitables, notamment concernant la part des projets qui sont des constructions neuves par rapport aux expansions, les types de racks réellement spécifiés, et la manière dont les prix évoluent avec la densité de puissance et la personnalisation. Nous échangeons avec un ensemble d'opérateurs, d'entrepreneurs, de distributeurs et de spécialistes de produits axés sur les racks, et nous couvrons la demande à travers les principaux pôles de centres de données ainsi que des déploiements régionaux plus modestes, afin que le modèle ne soit pas surajusté à une seule ville.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27 % | Cadres dirigeants (CXO) : 16 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 29 % |
| Acteurs plus petits : 19 % | Managers : 55 % |
Dimensionnement et prévision du marché
Une approche descendante (top-down) est d'abord utilisée, où l'activité de construction de centres de données et les signaux d'expansion sont traduits en un bassin de demande de racks, qui est ensuite valorisé à l'aide des tranches de prix de racks typiques observées en Nouvelle-Zélande. Pour rester concret, nous nous appuyons sur un petit ensemble d'intrants traçables, tels que les ajouts d'espace blanc planifiés, des indicateurs proxy pour la densité de racks par type d'installation, les cycles de renouvellement typiques des armoires, la répartition entre racks fermés et à châssis ouvert, et les différences de prix liées à la hauteur, au choix des matériaux et aux exigences sismiques.
Une fois cette première ébauche construite, les résultats sont vérifiés à l'aide d'approximations ascendantes (bottom-up) sélectives, telles que le prix de vente moyen échantillonné multiplié par les expéditions unitaires estimées issues des retours des canaux de distribution, et des vérifications de cohérence par rapport à l'ampleur des projets de centres de données connus. Lorsque la vision ascendante est incomplète, les écarts sont traités en appliquant des facteurs de pénétration prudents par type d'installation, puis en revérifiant les totaux avec les retours d'entretiens.
Pour les prévisions, nous appliquons une analyse de scénarios soutenue par un lissage de séries temporelles courtes, car les pipelines de projets peuvent être irréguliers dans un marché de plus petite taille. Les hypothèses sur les ajouts de nouvelle capacité, le calendrier des constructions et la dérive des prix sont actualisées en fonction de ce que les participants partagent sur les cycles d'achat et de ce qui a tendance à changer en premier lorsque les délais glissent.
Validation des données et cycle de mise à jour
Avant la validation finale, nous triangulons le résultat modélisé par rapport à des signaux indépendants, tels que les indices de pipeline de construction, la direction des mouvements d'importation, et les commentaires des opérateurs sur l'utilisation de la capacité et les intentions d'expansion. Lorsqu'une valeur semble incohérente, elle est retracée jusqu'à l'un des facteurs déterminants (comme la densité des racks, les prix ou la part des constructions neuves), puis l'hypothèse est révisée et corrigée dans le modèle.
Une deuxième revue par un analyste est effectuée pour vérifier les calculs, l'alignement des années et le traitement des devises, suivie de recontacts ciblés si une hypothèse clé demeure incertaine. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des annonces de projets majeurs ou un changement radical des schémas d'achat. Juste avant la livraison, nous effectuons une dernière mise à jour afin que les clients reçoivent la vision la plus actuelle possible.
Estimation de Mordor Intelligence du marché néo-zélandais des racks de centres de données comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les racks de centres de données en Nouvelle-Zélande peuvent différer car les auteurs ne comptabilisent pas toujours les mêmes produits, mélangent parfois services et matériel, ou appliquent des hypothèses de calendrier de construction différentes pour un petit ensemble de grands projets.
Les écarts clés proviennent généralement du fait que les estimations sont construites à partir des racks en tant que bassin de demande d'unités physiques, ou déduites de dépenses plus larges en centres de données, ainsi que de la manière dont les prix de vente moyens sont traités lorsque les spécifications des racks évoluent vers une densité plus élevée. En suivant le calendrier du pipeline de projets, les hypothèses de densité de racks et les fourchettes de prix, Mordor Intelligence maintient l'estimation centrée sur la demande de matériel de racks et évite d'intégrer des éléments d'installation connexes qui pourraient gonfler les totaux.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 36,75 millions USD (2025) | |
| Revue professionnelle A | 91,00 millions USD (2023) | Rapporte souvent les revenus de colocation puis les convertit en valeur implicite de racks, ce qui peut mêler les effets des services et de l'occupation à ce qui devrait être un chiffre purement matériel. |
| Blog sectoriel B | 5,83 milliards USD (2025) | Utilise probablement une approche large de l'investissement en centres de données et l'étiquette comme un marché de racks, ce qui intègre des dépenses de construction et d'infrastructure électrique qui ne relèvent pas du revenu des racks. |
L'écart dans le tableau reflète principalement les limites de périmètre et ce que le chiffre tente de représenter, qu'il s'agisse de ventes de matériel de racks, de revenus de colocation ou d'investissement total en installations. Notre approche reste traçable jusqu'à l'activité d'installation et de renouvellement ainsi qu'à des prix de racks réalistes, ce qui facilite pour les acheteurs la réutilisation des étapes et l'ajustement des intrants lorsque le calendrier des projets évolue.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché néo-zélandais des racks de centres de données ?
Le marché s'établit à 40,81 millions USD en 2026 et est en bonne voie pour atteindre 68,93 millions USD d'ici 2031.
Quelle hauteur de rack connaît la croissance la plus rapide en Nouvelle-Zélande ?
Les armoires 48U enregistrent le CAGR le plus élevé à 12,1 % jusqu'en 2031, les opérateurs recherchant une densité de serveurs plus élevée.
Pourquoi Auckland est-elle le principal pôle de demande de racks ?
Auckland accueille la plupart des atterrissages de câbles sous-marins et des campus hyperscale, entraînant une concentration de déploiements d'armoires à haute densité.
Quel rôle joue la durabilité dans les décisions d'achat de racks ?
Les objectifs gouvernementaux Zéro carbone 2050 et l'abondance d'énergie renouvelable stimulent la demande de matériaux à faible teneur en carbone et de racks écoénergétiques prêts pour le refroidissement liquide.
Dernière mise à jour de la page le:
- Marché de la construction de centres de données La construction sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché des serveurs pour centres de données Serveurs sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché du refroidissement des centres de données en Nouvelle-Zélande Le refroidissement en Nouvelle-Zélande, réparti par type d'installation, niveau (tier) et technologie de refroidissement.
- Marché des centres de données hyperscale du Chili Les sites hyperscale au Chili, répartis par type d'installation, type de service et utilisateur final.
- Marché du réseau des centres de données d'Autriche Réseaux en Autriche, répartis par composant.
- Marché de la sécurité physique des centres de données en Nouvelle-Zélande La sécurité physique en Nouvelle-Zélande, répartie par type de solution, type de service et utilisateur final.
- Marché des serveurs pour centres de données au Vietnam Demande de serveurs au Vietnam, couvrant le niveau (tier) du centre de données, le format et l'application / la charge de travail.
- Marché du stockage des centres de données au Vietnam Le stockage au Vietnam, réparti par technologie de stockage, type de stockage et type d'installation.
- Marché des data centers hyperscale au Canada Demande de sites hyperscale au Canada, couvrant le type d'installation, le composant et le tier.
- Marché saoudien des centres de données hyperscale La demande de sites hyperscale en Arabie Saoudite, couvrant le type d'installation, le composant et le niveau (tier).



