
Taille et part du marché suisse des racks de centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
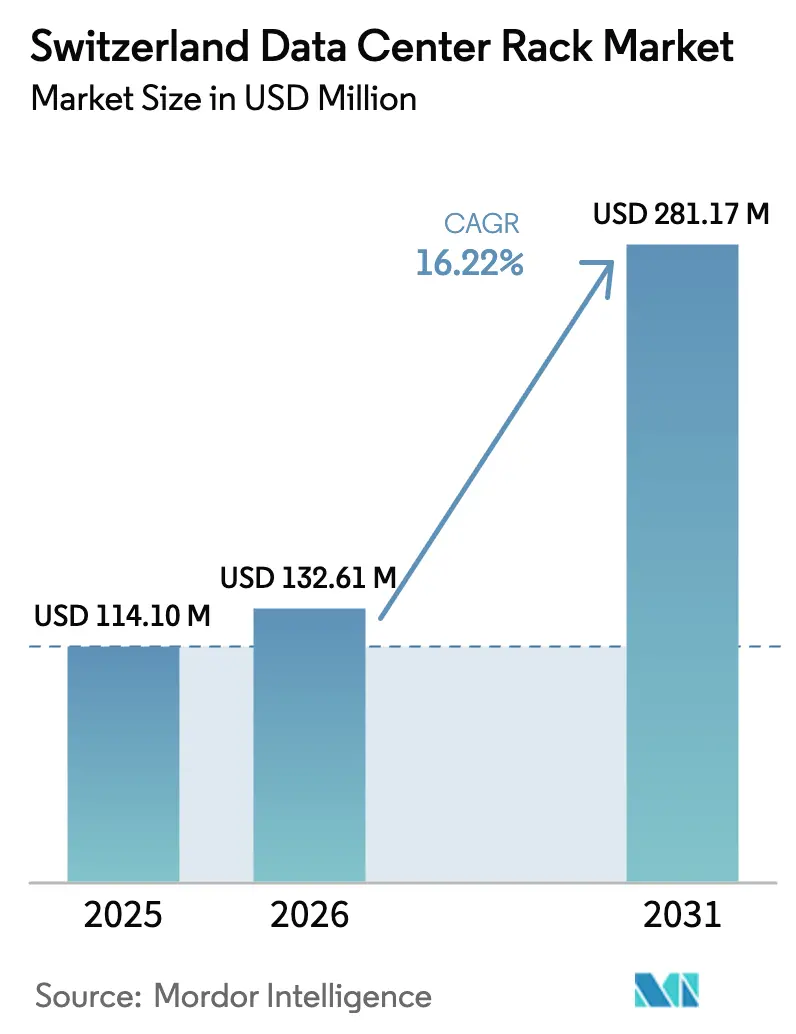
| Taille du marché de l'année de base (2025) | 114.1 Millions de dollars américains |
| Taille du Marché (2026) | 132.61 Millions de dollars américains |
| Taille du Marché (2031) | 281.17 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 16.22 % |
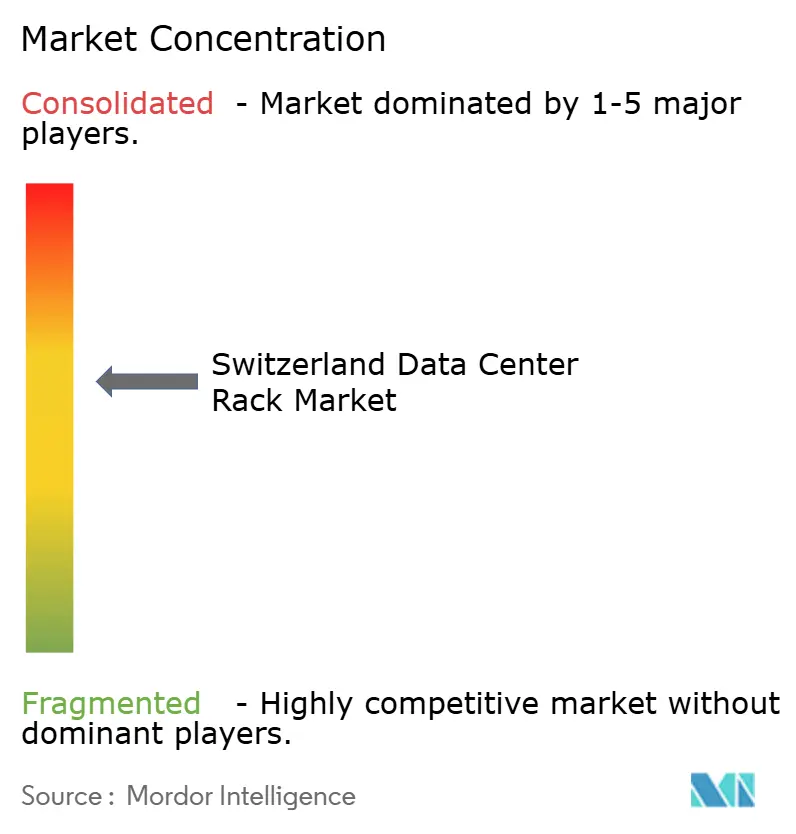
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché suisse des racks de centres de données par Mordor Intelligence
La taille du marché suisse des racks de centres de données était évaluée à 114,1 millions USD en 2025 et devrait croître de 132,61 millions USD en 2026 pour atteindre 281,17 millions USD d'ici 2031, à un TCAC de 16,22 % durant la période de prévision (2026-2031). Les investissements accrus des fournisseurs mondiaux de cloud, notamment l'expansion pluriannuelle de Microsoft en infrastructure prête pour l'IA à Zurich et Genève, continuent d'ancrer la croissance. [1]La numérisation des services financiers, la digitalisation de la recherche pharmaceutique et le rôle croissant de la Suisse en tant que hub européen de souveraineté des données amplifient la demande d'armoires haute densité qui s'associent harmonieusement aux systèmes de refroidissement liquide. Un cadre réglementaire favorable — allant des mandats cantonaux de réutilisation de la chaleur résiduelle aux incitations fédérales favorisant les énergies renouvelables — pousse les opérateurs vers des conceptions de racks écoénergétiques qui allient la résistance de l'acier aux innovations en aluminium allégé. Parallèlement, la rareté des terres dans le pays accélère les déploiements micro-modulaires qui permettent d'intégrer davantage de puissance de calcul dans des empreintes plus réduites tout en atténuant les contraintes sur le réseau électrique. La volatilité de la chaîne d'approvisionnement, notamment une hausse de 5,9 % des prix de l'acier en 2025, incite les acheteurs à diversifier les matériaux et à s'approvisionner localement. [2]
Principaux enseignements du rapport
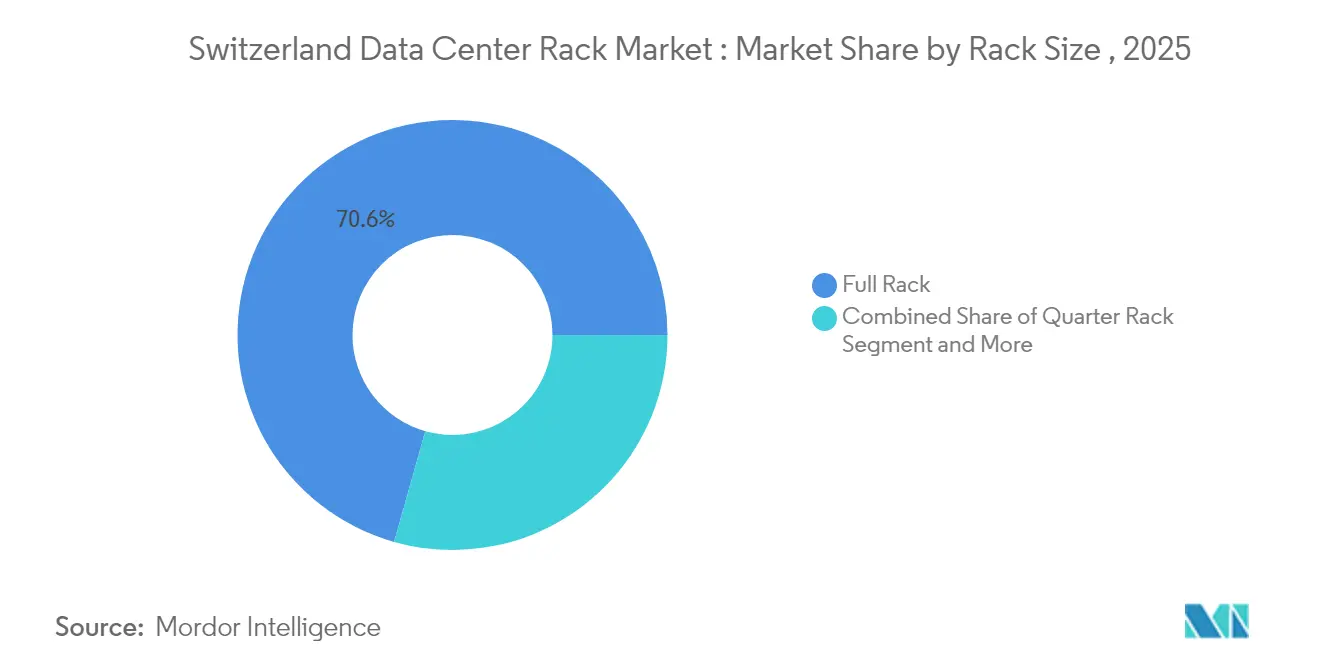
- Par taille de rack, les configurations à rack complet ont dominé avec 70,62 % de la part du marché suisse des racks de centres de données en 2025 ; les installations en demi-rack devraient progresser à un TCAC de 19,12 % jusqu'en 2031.
- Par hauteur de rack, le format 42U a dominé avec 54,55 % de la taille du marché suisse des racks de centres de données en 2025, tandis que les modèles 48U progressent à un TCAC de 18,27 % jusqu'en 2031.
- Par type de rack, les armoires fermées ont capté 75,62 % des revenus en 2025 ; elles affichent également la croissance la plus rapide avec un TCAC de 19,06 % jusqu'en 2031.
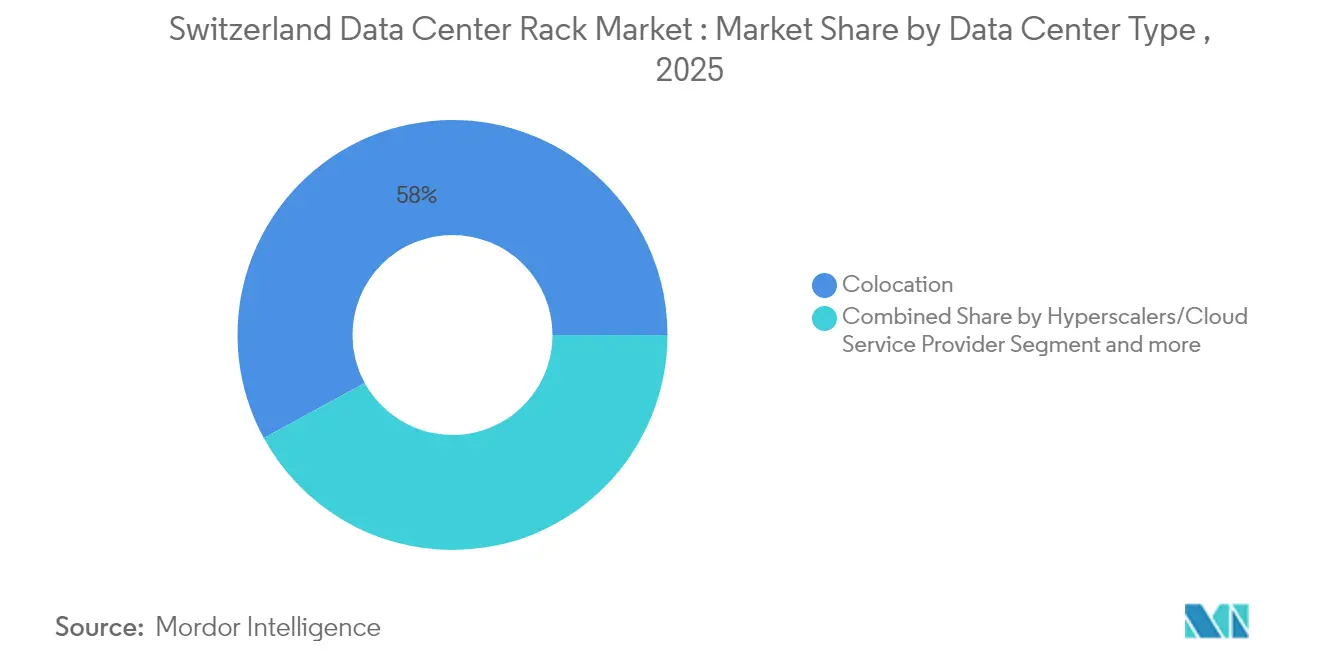
- Par type de centre de données, les sites de colocation détenaient 57,95 % de la taille du marché suisse des racks de centres de données en 2025, tandis que les installations hyperscale se développent le plus rapidement avec un TCAC de 20,14 % jusqu'en 2031.
- Par matériau, l'acier représentait 74,58 % de la part du marché suisse des racks de centres de données en 2025 ; l'adoption de l'aluminium s'accélère à un TCAC de 19,19 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché suisse des racks de centres de données
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Migration accrue vers les opérations commerciales basées sur le cloud | +3.2% | Suisse et région DACH élargie | Moyen terme (2-4 ans) |
| Essor de l'adoption d'Internet et des services informatiques | +2.8% | Zones métropolitaines de Zurich et Genève | Court terme (≤ 2 ans) |
| Montée en puissance des charges de travail IA / haute densité | +4.1% | Hubs financiers et pharmaceutiques suisses | Moyen terme (2-4 ans) |
| Incitations fédérales et cantonales en faveur de l'énergie verte | +2.3% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Adoption du refroidissement liquide en rack | +2.9% | Suisse et marchés européens alignés | Moyen terme (2-4 ans) |
| Rareté des terres favorisant les déploiements micro-modulaires | +1.5% | Centres urbains de Zurich et Bâle | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Migration accrue vers les opérations commerciales basées sur le cloud
Les entreprises suisses ont rapidement transféré leurs charges de travail hors site après que Digital Realty a augmenté sa capacité électrique à Zurich de 4 MW en 2019 à 45 MW en 2024, soit une multiplication par plus de dix. Moins de la moitié des applications d'entreprise restent désormais en interne, stimulant la demande d'armoires standard qui prennent en charge la sécurité de la colocation multi-locataires. Les entreprises de services financiers mènent cette transition, favorisant les racks qui permettent des architectures hybrides entre des nœuds edge à faible latence et des salles hyperscale centralisées. Ces facteurs renforcent fermement la dynamique d'achat pour le marché suisse des racks de centres de données.
Essor de l'adoption d'Internet et des services informatiques
Zurich accueille à elle seule 25 sites de centres de données à forte densité d'opérateurs couvrant 668 501 pieds carrés et 198 MW de charge informatique, soulignant l'appétit du pays pour les services numériques. Les opérateurs se tournent vers des racks complets 42U pour maximiser l'efficacité cubique dans un parc immobilier de premier ordre. Le site Wankdorf de Swisscom, d'une valeur de 60 millions CHF, fonctionne avec un PUE de 1,2, bien en dessous de la moyenne européenne de 1,95, établissant un référentiel local pour la gestion thermique au niveau du rack. [3] Ces contrastes d'efficacité favorisent la différenciation concurrentielle et incitent à l'adoption de châssis de racks écoénergétiques sur le marché suisse des racks de centres de données.
Montée en puissance des charges de travail IA / haute densité
La consommation électrique moyenne par rack a doublé, passant de 8 kW à 17 kW aujourd'hui, avec des trajectoires vers 30 kW d'ici 2027. Environ 22 % des opérateurs suisses utilisent déjà le refroidissement liquide direct, et l'abondante alimentation hydroélectrique stimule l'adoption. Le Dell Integrated Rack 7000 et des gammes similaires intègrent des collecteurs liquides, une capacité de charge statique accrue et une surveillance intégrée pour servir les clusters riches en GPU. Ces capacités réduisent l'énergie de refroidissement jusqu'à 88 %, consolidant un vent porteur structurel pour le marché suisse des racks de centres de données.
Incitations fédérales et cantonales en faveur de l'énergie verte pour les centres de données
La Suisse vise 35 000 GWh d'électricité renouvelable d'ici 2035, les subventions fédérales favorisant les centres de données qui réduisent leur intensité carbone. La loi sur l'énergie de Zurich de 2023 oblige les nouvelles installations à exploiter la chaleur résiduelle, incitant les fournisseurs de racks à proposer des armoires prêtes pour la récupération thermique. Les incitations favorisent également les châssis en aluminium allégé qui réduisent la charge au sol et améliorent la conductivité thermique, orientant les achats sur le marché suisse des racks de centres de données vers des alliages innovants.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Disponibilité limitée des terres et de l'énergie | -2.1% | Centres de Zurich et Genève | Court terme (≤ 2 ans) |
| Investissement en capital élevé pour les systèmes de racks de pointe | -1.8% | À l'échelle nationale et dans les marchés européens premium | Moyen terme (2-4 ans) |
| Réglementations suisses strictes en matière de divulgation carbone | -1.2% | Juridiction fédérale | Long terme (≥ 4 ans) |
| Pénurie de main-d'œuvre qualifiée pour les racks haute densité | -1.6% | Suisse et région DACH | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Disponibilité limitée des terres et de l'énergie
La rareté des terres pousse les opérateurs à compresser l'empreinte de calcul, en adoptant des racks 48U qui offrent plus de kilowatts par mètre carré. Des études de l'UE prévoient que la consommation d'énergie des centres de données quadruplera pour atteindre 160 TWh d'ici 2030, amplifiant la pression sur le réseau électrique. Les fournisseurs répondent avec des châssis plus hauts, des refroidisseurs intégrés et des pods edge modulaires qui contournent le goulot d'étranglement immobilier tout en tempérant la croissance globale sur le marché suisse des racks de centres de données.
Investissement en capital élevé pour les systèmes de racks de pointe
Les racks prêts pour le refroidissement liquide avancé sont proposés à des prix plus élevés alors que les droits de douane sur l'acier ont alourdi les intrants de construction de 7 à 8 % en 2025, comprimant le retour sur investissement pour les opérateurs de taille intermédiaire. De nombreuses entreprises suisses prolongent désormais les cycles de vie des équipements ou échelonnent les mises à niveau par incréments modulaires. La consolidation entre les fabricants s'accélère à mesure que l'intensité capitalistique augmente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de rack : dominance du rack complet tirée par la consolidation des charges de travail IA
Les racks complets détenaient 70,62 % de la part du marché suisse des racks de centres de données en 2025, et devraient se développer à un TCAC de 18,35 % car les clusters IA bénéficient de pools GPU contigus et d'un refroidissement basé sur des collecteurs. Les offres groupées Dell AI Factory illustrent la manière dont les racks complets pré-conçus rationalisent le déploiement et accélèrent la vitesse d'inférence. Les demi-racks restent pertinents pour les nœuds financiers distribués qui recherchent une diversité géographique, tandis que les quarts de rack s'adressent aux micro-sites conteneurisés situés à proximité des utilisateurs pour réduire la latence.
Les incitations réglementaires et énergétiques émergentes renforcent la thèse du rack complet. Alors que les densités de puissance dépassent 20 kW par châssis, les fournisseurs de colocation suisses investissent dans des armoires en acier équipées de collecteurs qui acceptent des plaques refroidies sans interruption de service. Cette agilité opérationnelle maintient le marché suisse des racks de centres de données en position de leadership continu pour les racks complets dans les nouveaux projets de construction et de rénovation.


Par hauteur de rack : la norme 42U persiste malgré la poussée d'innovation du 48U
Le profil 42U détenait 54,55 % de la taille du marché suisse des racks de centres de données en 2025, grâce à une offre abondante, des écosystèmes d'accessoires matures et la familiarité des installateurs. Pourtant, les châssis 48U surpassent tous les autres avec un TCAC de 18,27 %, portés par des serveurs à forte densité GPU qui nécessitent un dégagement supplémentaire pour le flux d'air vertical et les tuyaux de liquide de refroidissement. La gamme de refroidissement liquide de nVent illustre comment des armoires plus hautes peuvent accueillir des nœuds IA plus lourds sans sacrifier la maintenabilité.
Les opérateurs évaluent les compromis : les racks 42U simplifient le mélange d'équipements anciens et nouveaux, tandis que les variantes 48U maximisent la densité de puissance dans les salles métropolitaines à foncier limité. Des stratégies à double format émergent, dans lesquelles les salles existantes restent en 42U tandis que les nouveaux laboratoires IA pivotent vers le 48U, maintenant une gestion flexible des actifs au sein du marché suisse des racks de centres de données.
Par type de rack : les solutions en armoire mènent grâce à l'intégration sécurité et refroidissement
Les armoires ont capté 75,62 % de la part de marché en 2025, reflétant des règles strictes de souveraineté des données qui exigent des garanties physiques pour les charges de travail sensibles. Les conceptions fermées isolent les allées chaudes et froides, réduisent les interférences électromagnétiques et simplifient l'installation du refroidissement par immersion ou par collecteur. Les récents brevets de NVIDIA pour des racks en boucle fermée configurables soulignent l'intérêt du secteur pour des environnements hermétiques qui préviennent les fuites de liquide de refroidissement.
Les racks à cadre ouvert séduisent les salles télécoms et les laboratoires de test où le flux d'air et la facilité d'accès priment, mais leur présence diminue à mesure que les exigences de sécurité se renforcent. Les armoires à montage mural gagnent du terrain dans les nœuds distribués de fintech et de santé qui nécessitent une résistance à la manipulation dans des espaces non traditionnels, mais restent un segment de niche du marché suisse des racks de centres de données.
Par type de centre de données : le leadership de la colocation est contesté par l'accélération hyperscale
Les fournisseurs de colocation dominaient le marché avec 57,95 % de la taille du marché suisse des racks de centres de données en 2025, soutenus par des clients multinationaux à la recherche d'un terrain neutre pour leurs données européennes. Cependant, les opérateurs hyperscale enregistrent un TCAC fulgurant de 20,14 % jusqu'en 2031, alors qu'Amazon, Google et Microsoft accélèrent le déploiement de leurs clusters IA. Le deuxième site de Vantage à Glattfelden, d'une valeur de 370 millions CHF, illustre la montée en puissance des investissements en capital et l'appétit pour des racks standardisés à grande échelle.
Les constructions edge et d'entreprise persistent pour les flux de travail sensibles à la latence ou réglementés, mais affichent une croissance plus lente. Pour rester compétitifs, les fournisseurs de colocation rénovent désormais leurs salles avec des armoires prêtes pour le refroidissement liquide et des cages IA, réduisant les écarts de performance et maintenant leur part du marché suisse des racks de centres de données.
Par matériau : la domination de l'acier fait face au défi de l'aluminium grâce à l'optimisation du poids
L'acier représentait 74,58 % des expéditions en 2025 en raison de ses avantages supérieurs en termes de charge et de coût, mais les racks en aluminium s'accélèrent à un TCAC de 19,19 % alors que les opérateurs recherchent une manipulation plus aisée et une meilleure conductivité thermique. La hausse des prix de l'acier liée aux droits de douane en 2025 a renforcé l'attrait du coût total de l'aluminium. Les alliages plus légers réduisent la charge au sol, simplifient les installations de collecteurs en partie supérieure du rack et facilitent la reconfiguration rapide dans les pods micro-modulaires.
Les matériaux composites et hybrides apparaissent dans les laboratoires de recherche et les abris de données militaires où la résistance à la corrosion ou le blindage électromagnétique priment sur le coût. Dans l'ensemble, l'acier reste dominant, mais les sites IA haute densité pilotent de plus en plus les châssis en aluminium, diversifiant la demande de matériaux au sein du marché suisse des racks de centres de données.
Analyse géographique
L'empreinte des centres de données en Suisse se concentre autour de la région métropolitaine de Zurich, qui abrite 25 installations et 198 MW de capacité informatique, se classant neuvième à l'échelle EMEA. La concentration des services financiers et des points d'accès cloud dans la ville crée un corridor dynamique pour les déploiements de racks haute densité. Le fédéralisme façonne le cadre réglementaire : la loi sur l'énergie de Zurich de 2023 impose la réutilisation de la chaleur résiduelle, de sorte que les racks équipés de raccords d'échangeurs de chaleur sont préférés.
En dehors de Zurich, Genève et Bâle accueillent des clusters secondaires où la rareté des terres favorise l'adoption micro-modulaire. Le lancement de NorthC à Winterthur début 2025 a étendu la capacité de colocation et témoigne de la confiance dans la demande au-delà du cœur urbain de Zurich. L'agilité des autorisations cantonales reste essentielle ; le hub des sciences de la vie de Bâle accélère souvent les charges de travail de recherche pilotées par l'IA, conduisant à des sélections d'armoires qui privilégient la sécurité et le refroidissement liquide dans des empreintes contraintes.
L'ancrage de la Suisse aux mandats paneuropéens de résidence des données attire des clients transfrontaliers en quête de neutralité. Le nouveau label de durabilité de l'Association suisse pour l'efficacité des centres de données — atteint par seulement un tiers des salles nationales — constitue un facteur de différenciation pour les locataires étrangers soumis à des exigences ESG. Les racks dotés de systèmes de mesure intégrés permettent aux opérateurs de documenter la consommation d'énergie et l'intensité carbone, s'alignant sur les critères de la taxonomie de l'UE et renforçant la dynamique du marché.
Paysage réglementaire
L'environnement politique suisse pour les centres de données et leur infrastructure physique façonne le choix des baies autour de la mesure, de la sécurité et de l'efficacité énergétique. Pour l'administration fédérale civile, la stratégie SB022 pour les centres de données de la Chancellerie fédérale (adoptée le 9 juin 2025) définit des exigences échelonnées pour les charges de travail fédérales, renforçant la demande de baies (fermées) offrant un contrôle d'accès physique plus strict et une documentation de niveau installation. Sur le plan énergétique, la loi zurichoise sur l'énergie de 2023 impose la valorisation de la chaleur résiduelle pour les nouvelles installations, tandis que le débat politique sur des seuils plus larges de récupération de chaleur résiduelle maintient l'attention sur les configurations prêtes pour la récupération de chaleur (compatibilité avec le confinement d'allées et intégration du refroidissement liquide) pour les exploitants et fournisseurs.
Les exigences en matière de cybersécurité et de résilience influencent également les écosystèmes de baies par le biais d'une standardisation d'infrastructure motivée par la conformité. Le Centre national pour la cybersécurité (NCSC) supervise les normes minimales TIC devenues obligatoires pour le secteur de l'électricité à partir du 1er juillet 2024, poussant les opérateurs critiques vers des déploiements standardisés et auditables associant baies et distribution d'alimentation surveillée avec détection environnementale. Une décision du Conseil fédéral du 5 juin 2026 a indiqué qu'aucune nouvelle réglementation fédérale sur la chaleur résiduelle n'était prévue pour l'instant, laissant subsister une dépendance aux directives cantonales et un paysage fragmenté de permis et de conformité en matière d'efficacité selon les sites suisses.
Analyse de la chaîne de valeur
La chaîne de valeur des baies de centres de données en Suisse s'étend des matières premières et de la fabrication (cadres en acier et en aluminium, portes, rails, fixations) à l'intégration des baies (PDU, canalisations électriques, détection et de plus en plus des collecteurs prêts pour le refroidissement liquide), puis à la distribution via les partenaires OEM et de distribution. L'installation et les services de cycle de vie sont généralement assurés par les exploitants de centres de données et des intégrateurs spécialisés. Les fournisseurs mondiaux et suisses s'inscrivent dans différentes couches de la chaîne : Rittal fournit des baies ainsi que des composants d'enceinte, d'alimentation et de refroidissement associés, Eaton apporte des éléments de gestion de l'énergie et d'infrastructure énergétique, et Reichle & De-Massari (R&M) soutient la couche de connectivité au niveau des baies via le câblage structuré et les systèmes associés. La densité de puissance plus élevée et l'adoption du refroidissement liquide entraînent également l'apparition de sous-fournisseurs spécialisés dans la tuyauterie, les raccords rapides et la surveillance, ce qui lie plus étroitement les baies à la conception mécanique des installations.
Les organismes du secteur et les programmes publics influencent les critères d'approvisionnement et la qualification des fournisseurs. La Swiss Data Center Association (SDCA) agit comme un nœud de coordination et de défense des intérêts reliant les exploitants aux fournisseurs d'équipements, et son activité écosystémique (y compris la participation de fournisseurs tels qu'Eaton, qui l'a rejointe en mai 2026) soutient des récits partagés sur la durabilité et la qualité utilisés dans les appels d'offres et l'acquisition de locataires. Du côté de la demande, les opérateurs de colocation et les hyperscalers génèrent des commandes de baies standardisées à haut volume pour les campus de la région de Zurich, tandis que les acheteurs fédéraux et des secteurs réglementés soutiennent une chaîne parallèle orientée vers des architectures hybrides sécurisées et documentées, alignées sur les interconnexions au cloud public et les exigences de souveraineté.
Paysage concurrentiel
La concurrence sur le marché suisse des racks de centres de données reste modérée. Les poids lourds mondiaux Schneider Electric, Rittal, Vertiv et Eaton ancrent leurs parts de marché, mais font face à des spécialistes suisses agiles qui occupent des niches dans les armoires micro-modulaires et prêtes pour l'immersion. L'acquisition de Motivair par Schneider a intégré une expertise en refroidissement direct puce, permettant une offre clé en main du châssis à la distribution de liquide de refroidissement. L'accord de 1,65 milliard USD d'Eaton avec Tripp Lite a élargi les offres groupées d'onduleurs-racks edge, renforçant son attrait pour les déploiements en succursales.
L'innovation s'oriente vers le refroidissement liquide, l'assemblage sans outils et la télémétrie intégrée. Le dépôt intensif de brevets de NVIDIA sur les plaques froides au niveau du rack souligne l'influence croissante des jeux de puces sur la conception des armoires. Parallèlement, des fournisseurs émergents proposent des racks en aluminium 48U pré-plombés pour l'immersion dans un liquide diélectrique, ciblant les startups IA qui louent des pods dans des salles de colocation. La volatilité de la chaîne d'approvisionnement récompense les fabricants disposant d'un assemblage basé en Suisse qui réduit les délais et répond aux exigences strictes de documentation d'origine pour les appels d'offres du secteur public.
Les alliances stratégiques se multiplient également. Siemens a rejoint Cadolto et Legrand pour lancer un module edge préfabriqué basé à Zoug qui intègre racks, refroidisseurs et appareillages de commutation pour un déploiement rapide en moins de 6 mois. Ces stratégies d'écosystème affûtent la différenciation, mais la complexité croissante des investissements en capital entraîne une consolidation progressive à mesure que les fabricants plus petits peinent à financer la R&D pour les systèmes liquides haute densité.
Leaders du secteur des racks de centres de données en Suisse
-
Eaton Corporation
-
Rittal GMBH & Co.KG
-
Schneider Electric SE
-
Vertiv Group Corp.
-
Reichle and De-Massari AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les programmes d'efficacité axés sur la rénovation créent un espace à court terme pour des mises à niveau de baies combinant instrumentation et préparation thermique, plutôt qu'un simple remplacement de cadre. Une synthèse de Swissinfo (2026) a souligné que les centres de données peuvent améliorer leur efficacité énergétique jusqu'à 46 % grâce à une optimisation systématique, ce qui se traduit par des opportunités pour des enceintes de baies offrant une meilleure gestion des flux d'air, une mesure au niveau des baies, et des dispositions mécaniques prêtes pour le refroidissement liquide qui apportent des gains mesurables lors des cycles de renouvellement. La valorisation de la chaleur résiduelle est également de plus en plus considérée comme une infrastructure stratégique dans les débats suisses sur l'énergie, ce qui accroît la valeur des conceptions de baies favorisant une captation prévisible de la chaleur (via le confinement et les architectures à refroidissement liquide) et simplifiant l'intégration avec les systèmes de récupération de chaleur des installations.
La numérisation du secteur public et les initiatives de cloud souverain ou hybride élargissent la base d'acheteurs pour une infrastructure de baies standardisée et conforme à travers la Suisse. Le projet Swiss Government Cloud (SGC) (2025-2032) sous l'égide de l'Office fédéral de l'informatique et de la télécommunication (OFIT) renforce la demande d'infrastructure hybride sécurisée et de traitement domestique, favorisant les baies fermées et les écosystèmes d'accessoires qui soutiennent l'auditabilité et l'accès contrôlé. Par ailleurs, la planification d'action IA de la Confédération suisse comprend des travaux sur une infrastructure numérique résiliente et des concepts d'aménagement du territoire tels que des zones prioritaires pour accélérer l'obtention des permis et l'intégration au réseau, ce qui s'aligne avec des déploiements modulaires et micro-modulaires de baies et rangées pour les sites urbains contraints.
Développements récents du secteur
- Juillet 2026 : Flexbase a entamé les travaux initiaux du Laufenburg Technology Center, prévu pour accueillir un centre de données IA de 480 MW d'ici 2029. Le projet signale une hausse potentielle de la demande de systèmes de baies à haute densité à mesure que la capacité suisse s'étend pour accueillir les charges de travail IA. Cette initiative pourrait accélérer le déploiement d'infrastructures modulaires en Suisse et attirer de nouveaux investissements de fournisseurs.
- Juin 2026 : Reichle & De-Massari (R&M) a lancé la quatrième génération de son système de câblage et de connectivité R&Mfreenet. Cette avancée améliore la densité de câbles et la fiabilité pour les baies à haute densité. Elle renforce l'écosystème suisse des baies avec une connectivité de nouvelle génération, permettant des déploiements plus denses et une fiabilité accrue.
- Mars 2026 : Siemens et Rittal ont formé un partenariat stratégique pour développer une infrastructure modulaire de distribution d'alimentation à haute densité pour les centres de données. Cette collaboration soutient des baies prêtes pour l'IA avec une alimentation évolutive. Elle renforce la capacité du marché suisse en matière d'alimentation modulaire et de déploiement rapide dans les nouvelles constructions.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre la valeur des baies et armoires de baies utilisées pour monter, sécuriser et organiser les équipements informatiques et de réseau à l'intérieur des centres de données situés en Suisse, couvrant à la fois les nouvelles installations et la demande de remplacement, et mesuré en termes de chiffre d'affaires.
Exclusions du périmètre : nous excluons les serveurs, le stockage, les commutateurs, les PDU, les systèmes de refroidissement, les dépenses de construction, les services de colocation et les logiciels, même s'ils sont achetés dans le même cycle d'expansion.
Aperçu de la segmentation
- Par taille de rack
- Quart de rack
- Demi-rack
- Rack complet
- Par hauteur de rack
- 42U
- 45U
- 48U
- Autres hauteurs (≥52U et personnalisé)
- Par type de rack
- Racks en armoire (fermés)
- Racks à cadre ouvert
- Racks muraux
- Par type de centre de données
- Installations de colocation
- Centres de données hyperscale et fournisseurs de services cloud
- Entreprise et edge
- Par matériau
- Acier
- Aluminium
- Autres alliages et composites
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte suisse et constituer le pool de demande initial pour les baies. Des sources publiques et officielles telles que l'Union internationale des télécommunications (UIT), les jeux de données sur l'économie numérique de l'OCDE, l'Agence internationale de l'énergie (AIE) et les publications de régulateurs axées sur la Suisse ont été examinées afin de comprendre les signaux de croissance des données et les contraintes énergétiques qui façonnent les décisions de construction de centres de données. Nous avons également utilisé des divulgations d'infrastructure et de planification en accès libre, des statistiques douanières et commerciales lorsque applicable, et des articles évalués par des pairs décrivant les pratiques de densité de baies et de flux d'air.
Pour relier la demande du marché à des signaux mesurables, nous avons examiné des notes de marché fiables sur l'immobilier commercial et les centres de données, y compris les indicateurs de stock locatif et de capacité des centres de données en Suisse publiés par de grands courtiers. Les dépôts d'entreprises, les présentations aux investisseurs et les communiqués de presse ont aidé à valider quelles expansions étaient actives et quel calendrier de livraison semblait réaliste. En parallèle, nous avons utilisé des abonnements payants pour les données financières et de veille des entreprises, les actualités et données financières, ainsi que des bases de données de brevets pour vérifier le positionnement des produits et les évolutions technologiques. Les sources énumérées ici sont illustratives, et d'autres références publiques ont également été utilisées pour collecter, valider et clarifier les données.
Entretiens et enquêtes primaires
Les entretiens et enquêtes primaires en Suisse couvrent les exploitants de centres de données, les acheteurs d'infrastructures, les distributeurs, les installateurs et les spécialistes des baies. Nous utilisons les réponses pour valider les indicateurs secondaires, combler les lacunes en matière de nombre et de tarification des baies, et ajuster les hypothèses avant l'analyse finale.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 29 % | Dirigeants (CXO) : 20 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 35 % |
| Acteurs plus petits : 23 % | Managers : 45 % |
Dimensionnement et prévisions du marché
Le dimensionnement du marché a été construit à l'aide d'une reconstruction descendante de la demande qui part des signaux de capacité et d'espace des centres de données en Suisse, puis convertit ce pool de demande en besoins de baies à l'aide d'hypothèses pratiques de construction et de renouvellement. Une fois l'expansion plausible de l'espace disponible et la direction de la charge informatique établies, des équivalents en nombre de baies et des prix de vente moyens ont été appliqués pour parvenir à la valeur du marché.
Pour garder le modèle ancré dans la réalité, les intrants ont été liés à des empreintes de marché pouvant être expliquées et vérifiées. Celles-ci comprenaient le calendrier d'expansion des centres de données par zone métropolitaine ciblée, les largeurs et profondeurs types de baies adoptées dans les nouvelles salles, le mix de baies standard par rapport aux armoires à plus haute densité, la fréquence de remplacement dans les sites en exploitation, et le rythme des variations de prix de vente moyen induit par les matériaux et la complexité de configuration. Nous avons également utilisé des signaux nationaux comme la capacité disponible et le stock locatif comme vérifications de cohérence sur la rapidité avec laquelle le déploiement physique peut croître.
Les prévisions se sont appuyées principalement sur une analyse de scénarios, où des trajectoires de déploiement de base, conservatrices et accélérées ont été façonnées grâce aux avis d'experts sur les permis, la disponibilité de l'alimentation et les délais de livraison. Les résultats ont ensuite été corroborés par des approximations ascendantes sélectives, telles que des vérifications auprès des fournisseurs et des canaux sur la dynamique des expéditions et des calculs échantillonnés de prix de vente moyen en fonction du volume dans le temps, et les lacunes ont été traitées en utilisant des valeurs par défaut conservatrices qui ont été retestées lors d'entretiens de suivi.
Validation des données et cycle de mise à jour
Les résultats ont été validés par triangulation entre les signaux de capacité, la logique de déploiement des baies et les retours des entretiens, ce qui a permis d'identifier les cas où le modèle progressait plus vite que ce que le calendrier de construction permettrait. Des vérifications de variance ont été effectuées sur des leviers clés tels que la densité des baies, la part de remplacement et le prix de vente moyen, et tout mouvement aberrant a été examiné avant la finalisation des chiffres.
Un examen analytique en plusieurs étapes est suivi, et les répondants sont recontactés lorsqu'une hypothèse clé sort de la plage attendue ou lorsqu'une annonce de projet majeur modifie la perspective de demande à court terme. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent. Avant la livraison, une dernière relecture est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché suisse des baies de centres de données selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les baies de centres de données en Suisse peuvent différer même lorsque le sujet semble identique, car les intrants sont sensibles à la manière dont les baies sont comptées, aux sites inclus et au calendrier utilisé pour les hypothèses de prix et de déploiement. En pratique, les écarts apparaissent lorsqu'une estimation s'appuie davantage sur les annonces de construction d'installations, tandis qu'une autre s'appuie davantage sur des indicateurs de type expéditions ou sur des dépenses d'infrastructure plus larges.
Le tableau montre un écart visible en 2026, et dans le modèle de Mordor Intelligence, le chiffre est limité aux baies et armoires de baies vendues dans les centres de données suisses, les éléments adjacents comme l'infrastructure d'alimentation et de refroidissement n'étant pas ajoutés au total des baies, même lorsqu'ils sont regroupés dans des projets.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 132,61 millions USD (2026) | |
| Bulletin d'information sectoriel A | 160,00 millions USD (2026) | Mélange souvent les armoires de baies avec des éléments d'aménagement d'espace blanc plus larges, et applique un ajustement de prix de vente moyen plus élevé qui suppose une transition plus rapide vers des armoires entièrement configurées à haute densité. |
| Cabinet de conseil régional B | 105,00 millions USD (2026) | Utilise un indicateur de calendrier de construction plus conservateur et un cycle de remplacement plus lent, ce qui peut sous-estimer la demande liée aux projets de renouvellement dans les installations en exploitation. |
En examinant les trois chiffres, les principaux moteurs de l'écart sont les limites de périmètre concernant ce qui compte comme chiffre d'affaires « baies uniquement », et la rapidité avec laquelle les ajouts de capacité se traduisent en baies livrées. En liant le total à des signaux observables de capacité et d'espace, puis en soumettant les hypothèses de densité des baies, de remplacement et de prix de vente moyen à des vérifications d'experts, l'estimation reste traçable et reproductible pour la prise de décision.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché suisse des racks de centres de données ?
Le marché s'élève à 132,61 millions USD en 2026 et devrait atteindre 281,17 millions USD d'ici 2031.
Quelle configuration de rack domine les centres de données suisses ?
Les racks complets commandent 70,62 % de parts de marché, plébiscités pour la consolidation des charges de travail IA à forte densité GPU.
Quelle est la croissance des racks 48U en Suisse ?
Le segment 48U se développe à un TCAC de 18,27 % jusqu'en 2031 en raison des architectures de serveurs plus hautes et des besoins en refroidissement liquide.
Pourquoi les racks en aluminium gagnent-ils en popularité ?
Le poids plus léger de l'aluminium et sa conductivité thermique supérieure prennent en charge les racks haute densité, accélérant l'adoption à un TCAC de 19,19 % même si l'acier détient encore 74,58 % de parts de marché.
- Marché des racks de centres de données en Afrique
- Marché des racks de centres de données en Australie
- Marché des racks de centres de données en Belgique
- Marché des racks de centres de données au Canada
- Marché des racks de centres de données au Chili
- Marché des racks de centres de données en Chine
- Marché des racks de centres de données au Danemark
- Marché des racks de centres de données en Allemagne
- Marché des baies de data centers à Hong Kong
- Marché des baies de data centers en Indonésie
- Marché des baies de data centers en Irlande
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA sur le marché mondial, couvrant le type d'installation, le composant et le niveau.
- Marché de la construction de centres de données La construction dans toutes les régions, répartie par niveau, taille d'installation et type d'installation.
- Marché des serveurs pour centres de données Serveurs sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

