
Taille et parts du marché du refroidissement des centres de données en Nouvelle-Zélande
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
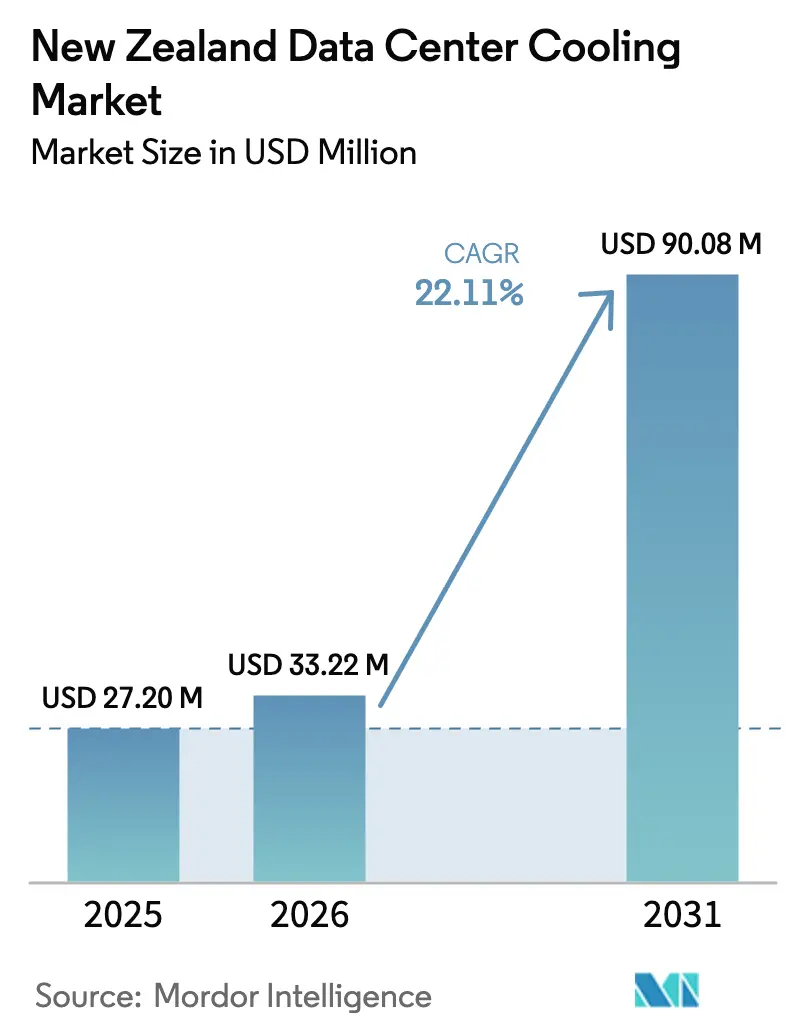
| Taille du marché de l'année de base (2025) | 27.2 Millions de dollars américains |
| Taille du Marché (2026) | 33.22 Millions de dollars américains |
| Taille du Marché (2031) | 90.08 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 22.11 % |
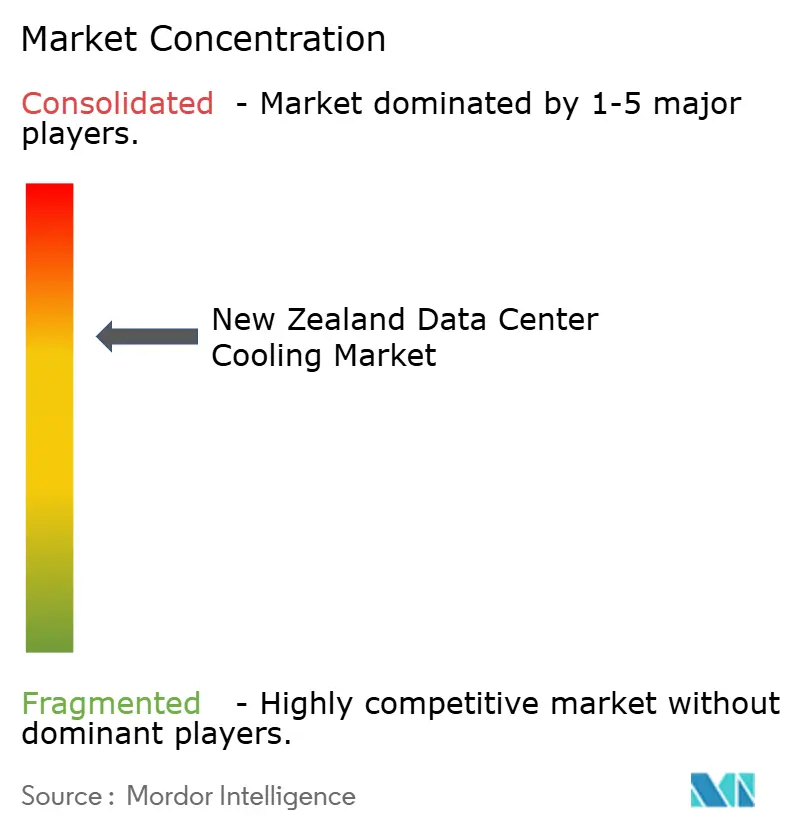
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du refroidissement des centres de données en Nouvelle-Zélande par Mordor Intelligence
La taille du marché du refroidissement des centres de données en Nouvelle-Zélande en 2026 est estimée à 33,22 millions USD, en croissance par rapport à la valeur de 27,2 millions USD en 2025, avec des projections pour 2031 atteignant 90,08 millions USD, progressant à un TCAC de 22,11 % sur la période 2026-2031. La croissance est portée par les dépenses d'investissement hyperscale de Microsoft, d'Amazon Web Services (AWS) et d'autres grands acteurs mondiaux du cloud, qui privilégient tous des opérations neutres en carbone nécessitant des systèmes de gestion thermique hautement efficaces. Le refroidissement par liquide gagne en dynamisme à mesure que les charges de travail d'intelligence artificielle et d'apprentissage automatique à haute densité font grimper la puissance des baies au-delà de 40 kW, un niveau auquel le refroidissement par air devient économiquement impraticable. Le mix d'électricité renouvelable à 87 % du pays et son climat tempéré renforcent l'économie des techniques de refroidissement par convection naturelle, améliorant l'efficacité d'utilisation de l'énergie (PUE) tout en soutenant les engagements de neutralité carbone des entreprises. Les projets de modernisation du réseau électrique par Transpower et les incitations régionales dans le Southland et à Canterbury élargissent la capacité pour les nouvelles constructions, bien qu'Auckland soit encore confrontée à des goulots d'étranglement à court terme pour les raccordements au réseau. Les fournisseurs d'équipements mondiaux se font concurrence sur l'innovation en matière de refroidissement par liquide, les services et les partenariats locaux afin d'atténuer les pénuries de main-d'œuvre et l'inflation des chaînes d'approvisionnement qui menacent les marges.
Principaux enseignements du rapport
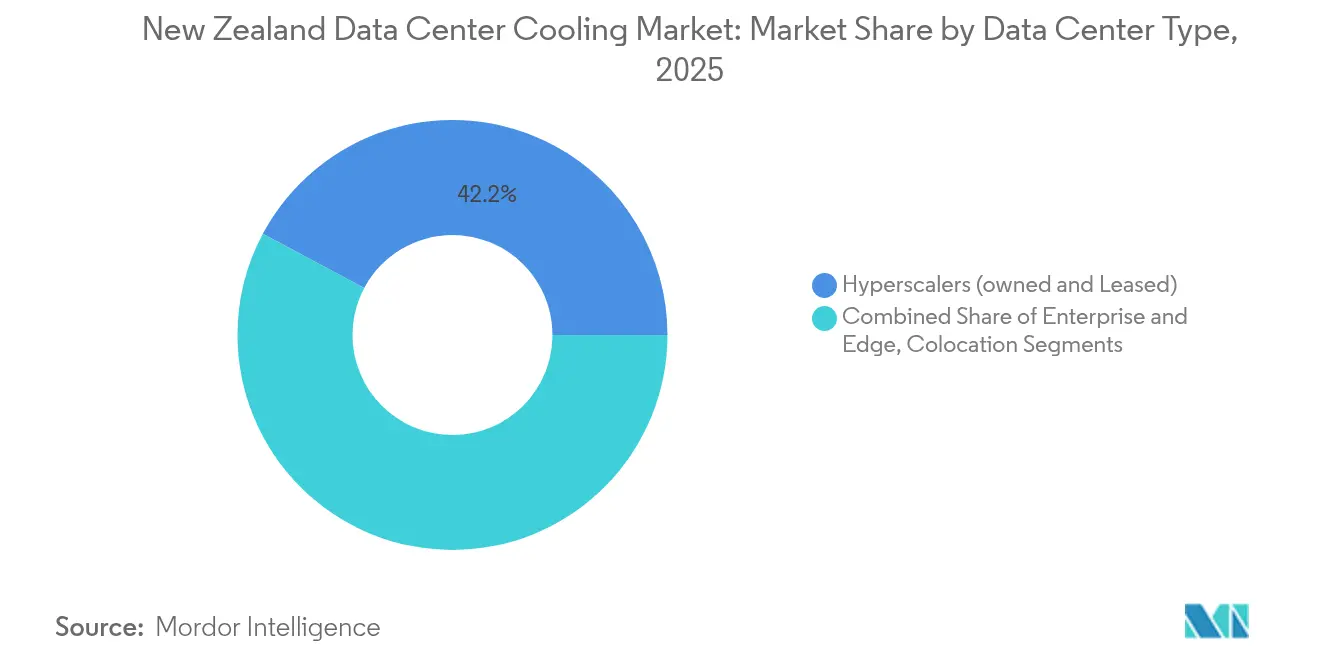
- Par type de centre de données, les installations hyperscale ont dominé avec 42,20 % de la part du marché du refroidissement des centres de données en Nouvelle-Zélande en 2025 et devraient se développer à un TCAC de 24,60 % jusqu'en 2031.
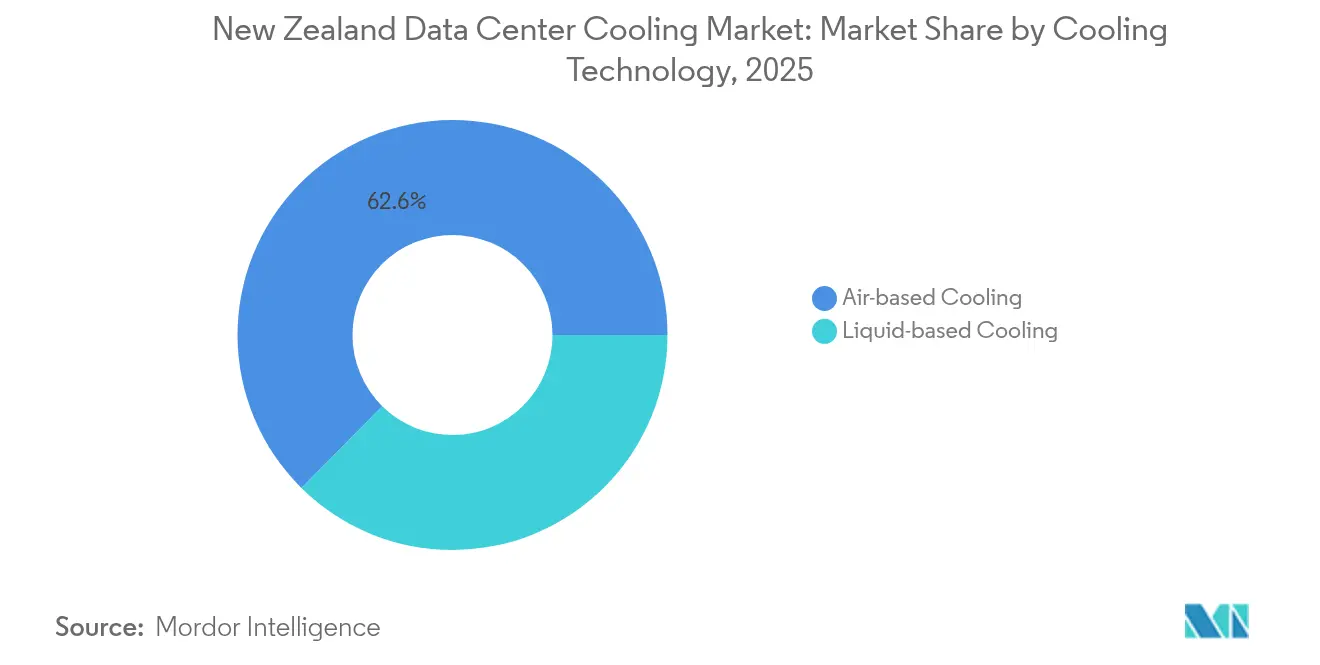
- Par technologie de refroidissement, les solutions à base d'air ont conservé une part de revenus de 62,60 % en 2025, tandis que les systèmes à base de liquide progressent à un TCAC de 23,65 % jusqu'en 2031.
- Par classification de niveau, les installations de niveau 3 ont représenté 65,30 % des revenus en 2025 ; le niveau 4 est la catégorie à la croissance la plus rapide avec un TCAC de 23,90 % jusqu'en 2031.
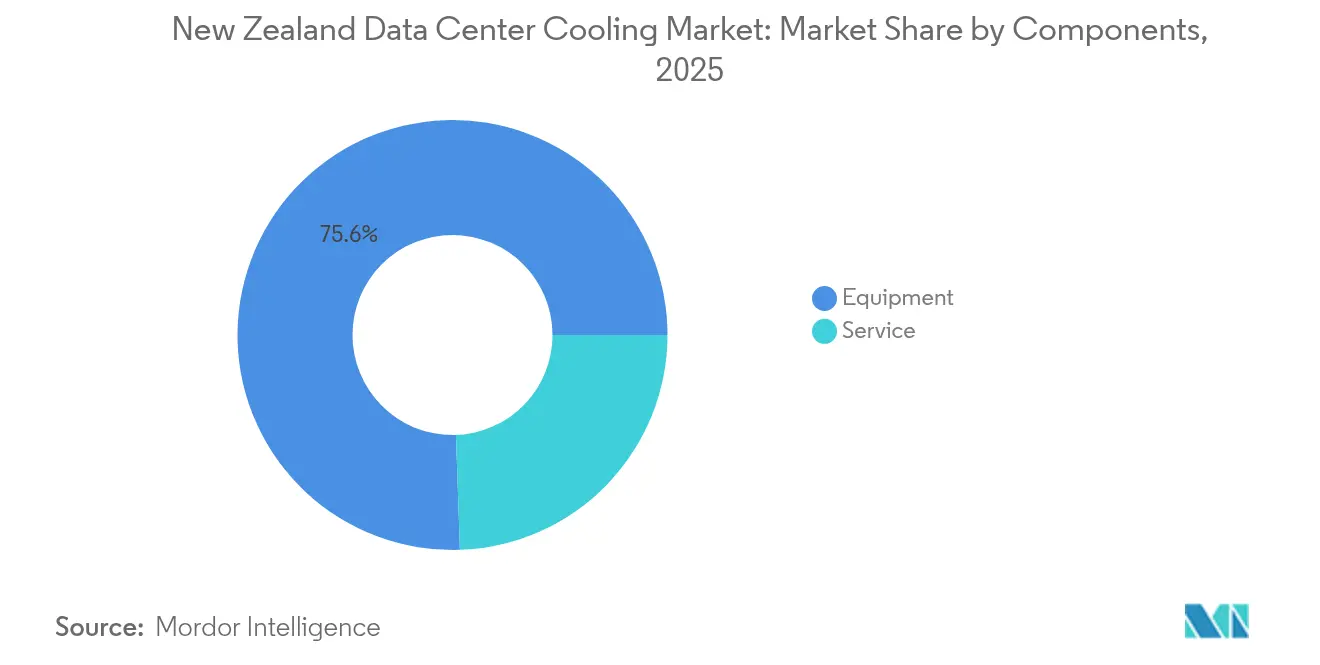
- Par composant, l'équipement a contribué à hauteur de 75,55 % des revenus en 2025, tandis que le segment des services devrait progresser à un TCAC de 22,95 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du refroidissement des centres de données en Nouvelle-Zélande
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Investissements hyperscale en plein essor des grands acteurs mondiaux du cloud | +6.8% | National, centré sur Auckland et Wellington | Moyen terme (2-4 ans) |
| Climat ambiant favorable permettant des conceptions de refroidissement par convection naturelle | +4.2% | National, plus fort dans l'Île du Sud | Long terme (≥ 4 ans) |
| Impulsion en faveur des énergies renouvelables et engagements de neutralité carbone des entreprises | +3.9% | National | Long terme (≥ 4 ans) |
| Charges de travail d'intelligence artificielle et d'apprentissage automatique à haute densité augmentant le flux de chaleur des baies | +5.1% | National, hyperscale et entreprise | Court terme (≤ 2 ans) |
| Programme d'incitation gouvernemental « Green Cloud » | +2.3% | Southland et Canterbury | Moyen terme (2-4 ans) |
| Projets pilotes de refroidissement de quartier géothermique près de Taupō | +1.5% | Centre de l'Île du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissements hyperscale en plein essor des grands acteurs mondiaux du cloud
Microsoft construit la première région cloud neutre en carbone du pays et prévoit un approvisionnement à 100 % en énergie renouvelable pour toutes ses opérations locales. AWS a engagé 7,5 milliards USD sur 15 ans, bien que les règles relatives aux eaux pluviales d'Auckland aient retardé une partie de son calendrier de projet. Les conceptions hyperscale adoptent le refroidissement par liquide direct sur puce qui atteint systématiquement un PUE inférieur à 1,3, contre 1,8 à 2,0 pour les sites d'entreprise traditionnels.[1]Data Center Dynamics, "Microsoft debuts direct-to-chip cooling in NZ," datacenterdynamics.comLa concentration des dépenses réduit les coûts unitaires des équipements, accélère la localisation de la chaîne d'approvisionnement et positionne le marché du refroidissement des centres de données en Nouvelle-Zélande comme une plateforme cloud régionale étendant ses services vers l'Australie et le Pacifique.
Charges de travail d'intelligence artificielle et d'apprentissage automatique à haute densité augmentant le flux de chaleur des baies
Les serveurs d'intelligence artificielle dissipent désormais plus de 40 kW par baie — soit cinq fois plus que les déploiements d'entreprise classiques — rendant l'adoption du refroidissement par liquide obligatoire lorsque le flux de chaleur dépasse 50 W/cm². Les solutions directes sur puce réduisent l'énergie de refroidissement jusqu'à 80 % et permettent des gains de densité de baies par un facteur de 10, autorisant des grappes de recherche avancées telles que le partenariat Université d'Otago–Datagrid pour le calcul scientifique neutre en carbone.[2]Semiconductor Engineering, "Cooling challenges at 40kW racks", semiconductorengineering.com La demande de calcul à haute densité renforce le rôle de leadership technologique du marché du refroidissement des centres de données en Nouvelle-Zélande.
Climat ambiant favorable permettant des conceptions de refroidissement par convection naturelle
Des températures extérieures inférieures à 18 °C prévalent 60 à 70 % de l'année dans les grandes villes, permettant aux économiseurs côté air de délester les refroidisseurs mécaniques pendant de longues périodes. L'installation de North Shore de Spark démontre des gains de COP allant jusqu'à 120 % en exploitant la circulation d'air naturelle et l'économisation côté eau.[3]W.media, "Spark tire parti du refroidissement ambiant", w.media Les sites plus frais de l'Île du Sud améliorent encore davantage l'économie du refroidissement par liquide, réduisant l'énergie des pompes et améliorant les cycles de rejet de chaleur qui bénéficient aux déploiements à haute densité. Ces avantages climatiques ancrent la compétitivité à long terme du marché du refroidissement des centres de données en Nouvelle-Zélande.
Impulsion en faveur des énergies renouvelables et engagements de neutralité carbone des entreprises
Les sources hydroélectriques, éoliennes et géothermiques ont fourni 91 % de l'électricité nationale au trimestre de juin 2023, protégeant les opérateurs de la volatilité du prix du carbone tout en permettant de véritables revendications de neutralité carbone. Les systèmes d'immersion qui consomment 30 à 40 % d'énergie en moins que les méthodes traditionnelles deviennent commercialement attrayants lorsqu'ils sont alimentés par de l'électricité renouvelable. L'engagement de Microsoft de n'utiliser que de l'électricité zéro carbone en Nouvelle-Zélande illustre comment les objectifs de durabilité orientent le choix des sites et les décisions en matière de technologie de refroidissement.
Analyse de l'impact des facteurs limitants*
| Facteur limitant | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Dépenses d'investissement initiales élevées pour les systèmes avancés à base de liquide ou hybrides | -3.8% | National | Court terme (≤ 2 ans) |
| Pénurie de main-d'œuvre spécialisée en refroidissement basée en Nouvelle-Zélande | -2.9% | Grands centres urbains | Moyen terme (2-4 ans) |
| Durcissement probable des autorisations d'utilisation de l'eau pour les systèmes évaporatifs | -2.1% | Auckland et Canterbury | Moyen terme (2-4 ans) |
| Moratoires sur la capacité du réseau ralentissant les constructions de centres de données à Auckland | -1.7% | Région d'Auckland | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement initiales élevées pour les systèmes avancés à base de liquide ou hybrides
Les solutions directes sur puce peuvent ajouter de 500 000 à 2 millions USD aux budgets de projet et doubler le coût d'investissement par rapport aux options refroidies par air, prolongeant les périodes de retour sur investissement à 3 à 5 ans, même avec des économies d'énergie de 30 à 50 %. La forte inflation des prix des matériaux et des réfrigérants depuis 2020 a intensifié les pressions budgétaires. L'installation périphérique de 15 millions NZD de Spark dans le Waikato illustre l'échelle d'investissement requise pour une infrastructure de refroidissement moderne.
Pénurie de main-d'œuvre spécialisée en refroidissement basée en Nouvelle-Zélande
À l'échelle mondiale, 58 % des opérateurs font face à des pénuries de talents, un problème amplifié dans un bassin de main-d'œuvre plus restreint comme la Nouvelle-Zélande. L'immersion diphasique et les fluides diélectriques nécessitent une formation spécialisée en dynamique des fluides et en procédures de prévention des fuites, ce qui amène les opérateurs de plus petite taille à externaliser la maintenance dans le cadre de contrats de service premium. Les universités ont commencé à ajouter des programmes d'ingénierie axés sur les centres de données, mais le vivier reste insuffisant pour la demande prévue.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de centre de données : les hyperscalers transforment le marché
Le segment hyperscale a capturé 42,20 % de la part du marché du refroidissement des centres de données en Nouvelle-Zélande en 2025 et devrait croître à un TCAC de 24,60 % jusqu'en 2031, à mesure que les grands acteurs mondiaux du cloud localisent leurs régions de calcul. Cette expansion fait croître la taille du marché du refroidissement des centres de données en Nouvelle-Zélande pour les hyperscalers vers de nouveaux records, encourageant l'adoption généralisée de boucles de liquide direct sur puce et d'unités de distribution de fluide caloporteur modulaires qui atteignent un PUE inférieur à 1,3. Les installations d'entreprise et de colocation restent pertinentes mais imitent de plus en plus les conceptions hyperscale pour répondre aux charges de travail d'intelligence artificielle.
Microsoft et AWS ancrent une vague d'investissements pluriannuels qui attire des fournisseurs de logiciels en tant que service de plus petite taille, des mises à niveau des liaisons réseau dorsales et des fournisseurs spécialisés en refroidissement. Les déploiements périphériques, bien qu'individuellement plus modestes, agrègent la demande de systèmes à liquide compacts avec un PUE proche de 1,02, créant un nœud de croissance supplémentaire que les intégrateurs régionaux peuvent exploiter.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport


Par type de niveau : les installations de niveau 4 mènent l'innovation
Le niveau 3 reste la classification dominante avec une part de revenus de 65,30 % en 2025, mais les installations de niveau 4 affichent le TCAC le plus élevé à 23,90 % jusqu'en 2031, rapprochant la taille du marché du refroidissement des centres de données en Nouvelle-Zélande pour le niveau 4 de la parité avec le niveau 3 d'ici la fin de la décennie. Les charges de travail critiques dans les secteurs bancaire et de la santé exigent un temps d'arrêt quasi nul, justifiant des boucles de liquide redondantes et des parcs de refroidisseurs en configuration N+1.
Dans les constructions de niveau 4, l'intégration géothermique et les systèmes à liquide en configuration 2N soutiennent les sources d'énergie à facteurs de charge variables. Les collaborations entre universités et industrie, telles que le projet Otago–Datagrid, illustrent l'utilisation à 100 % d'énergie renouvelable couplée au refroidissement par immersion et diélectrique pour maintenir la continuité opérationnelle du calcul scientifique.
Par technologie de refroidissement : les systèmes à base de liquide gagnent en dynamisme
Les systèmes à base d'air ont conservé une part de marché de 62,60 % en 2025, mais les techniques à base de liquide progressent à un TCAC de 23,65 %, contribuant à réduire l'écart avec l'approche dominante. Le refroidissement direct sur puce domine actuellement la catégorie liquide en volume, tandis que l'immersion totale est choisie pour les densités de puissance les plus élevées ou les rénovations limitées par la superficie au sol.
Les échangeurs de chaleur en porte de baie arrière et les conceptions de bobines hybrides offrent une voie de migration pour les salles existantes refroidies par air vers un soutien par liquide sans remplacement complet de l'infrastructure. Ces solutions de rénovation maintiennent le coût total de possession compétitif et expliquent le rythme d'adoption soutenu dans les entreprises de niveau 3.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport
Par composant : le segment des services reflète la complexité
Les ventes d'équipements ont contrôlé 75,55 % des revenus en 2025, mais le sous-marché des services est en passe d'enregistrer un TCAC de 22,95 % grâce à la forte courbe d'apprentissage associée aux systèmes diphasiques, diélectriques et hybrides. Les contrats d'installation groupés et de support sur le cycle de vie compensent la rareté des spécialistes internes, créant un flux de revenus récurrents pour les fournisseurs.
Les fabricants renforcent leur présence dans le secteur du refroidissement des centres de données en Nouvelle-Zélande en intégrant la surveillance à distance, la prédiction des pannes par intelligence artificielle et la gestion de la conformité dans leurs offres de services. L'acquisition de Motivair par Schneider Electric illustre cette tendance à l'intégration verticale, combinant le matériel de refroidisseur avec des techniciens de terrain, des mises à jour de micrologiciel et des analyses de qualité du fluide caloporteur.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Auckland et Wellington restent les épicentres des investissements hyperscale, mais les moratoires sur les raccordements au réseau et la hausse des coûts fonciers favorisent un déplacement vers le sud qui bénéficie aux sites de l'Île du Sud, avec des températures ambiantes plus fraîches et d'abondantes ressources hydroélectriques. Le campus hyperscale de 1 milliard USD de Datagrid à Invercargill est emblématique de ce schéma, tirant parti d'une production 100 % renouvelable et d'une connectivité en fibre optique sous-marine vers l'Australie.
La taille du marché du refroidissement des centres de données en Nouvelle-Zélande pour l'Île du Sud se développe rapidement car les heures de refroidissement par convection naturelle dépassent régulièrement 6 000 par an, réduisant les charges opérationnelles et l'usure mécanique des refroidisseurs. Les projets de l'Île du Nord adoptent des schémas hybrides à liquide plus avancés pour gérer les températures ambiantes plus élevées et l'effet d'îlot de chaleur urbain autour des zones industrielles d'Auckland.
Paysage réglementaire
Les décisions relatives au refroidissement des centres de données en Nouvelle-Zélande relèvent d'un ensemble de règles environnementales et d'une politique de décarbonation plus large. Le Resource Management (National Environmental Standards for Greenhouse Gas Emissions from Industrial Process Heat) Regulations 2023 et le National Policy Statement for Greenhouse Gas Emissions from Industrial Process Heat (2023) renforcent le contrôle des solutions de chaleur de procédé à base d'énergies fossiles, ce qui favorise en retour l'adoption de refroidisseurs électriques à haute efficacité, d'économiseurs et d'architectures de refroidissement liquide visant à réduire les émissions opérationnelles.
Du côté de la demande, les paramètres Cloud First du Government Chief Digital Office (GCDO) et les exigences connexes du Cabinet influencent la manière dont les agences se procurent le cloud et l'infrastructure associée, y compris les orientations en matière de durabilité et les contrôles de risques tels que l'évaluation du risque juridictionnel. L'option de certification Public Cloud Data Centre liée aux New Zealand Protective Security Requirements (PSR) peut orienter le choix des installations pour les charges de travail gouvernementales, ce qui accroît indirectement les attentes en matière d'opérations de refroidissement résilientes et auditables. Parallèlement, les signaux annonçant des conditions de consentement à l'eau plus strictes maintiennent l'attention sur les conceptions de refroidissement économes en eau, en circuit fermé et hybrides dans les régions où les systèmes évaporatifs rencontrent des contraintes.
Paysage concurrentiel
Des marques mondiales telles que Schneider Electric, Vertiv, Trane Technologies, Johnson Controls et Stulz constituent l'ossature du panel de fournisseurs, chacune accélérant ses feuilles de route en matière de refroidissement par liquide et élargissant ses canaux locaux pour respecter les délais de projet. L'acquisition de Motivair par Schneider et les opérations d'Energy Labs et BiXin Energy par Vertiv illustrent comment les leaders en équipements sécurisent une expertise propriétaire en refroidissement par liquide et élargissent leurs portefeuilles depuis les échangeurs en porte de baie arrière jusqu'aux systèmes complets de distribution de fluide caloporteur modulaires.
La concurrence par les prix reste secondaire par rapport à la fiabilité, la capacité de service et le délai de déploiement, en particulier pour les acheteurs de niveau 4 et hyperscale. Les fournisseurs se différencient également par des réfrigérants à faible potentiel de réchauffement global et des systèmes de contrôle pilotés par intelligence artificielle qui prédisent les excursions thermiques, une caractéristique cruciale pour les sites critiques exploitant des grappes de processeurs graphiques.
Les intégrateurs de systèmes locaux gagnent du terrain en fournissant des conseils en matière de conformité et en renforçant les effectifs dans les régions où les techniciens spécialisés sont rares. Leur proximité permet une réponse rapide et une personnalisation pour les clients du marché du refroidissement des centres de données en Nouvelle-Zélande qui doivent naviguer dans l'évolution des règles d'autorisation d'utilisation de l'eau et des allocations de capacité du réseau.
Leaders du secteur du refroidissement des centres de données en Nouvelle-Zélande
Stulz GmbH
Schneider Electric SE
Rittal GmbH & Co. KG
Vertiv Group Corp.
Johnson Controls International plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les déploiements hyperscale et la gouvernance cloud du secteur public créent une marge de manœuvre pour une gestion thermique évolutive et à haute densité en Nouvelle-Zélande, en particulier à mesure que les charges de travail d'IA dépassent les limites économiques du refroidissement par air. Le lancement en 2025 de la région AWS Asie-Pacifique (Nouvelle-Zélande), soutenu par un investissement annoncé de 7,5 milliards NZD sur 15 ans, constitue un catalyseur direct de la demande en capacité de refroidissement modulaire. Cela inclut des boucles liquides pilotées par CDU, des échangeurs de chaleur en porte arrière et des installations hybrides pouvant être déployées avec une dépendance moindre à une main-d'œuvre spécialisée.
En dehors d'Auckland, les projets de l'île du Sud et les pipelines de promoteurs plus importants offrent aux fournisseurs et intégrateurs de solutions de refroidissement une opportunité de proposer des services groupés de conception, de mise en service et de cycle de vie, réduisant la complexité au niveau des sites et améliorant la gestion de l'eau. Les développements de Datagrid à Invercargill et TenPeaks, ainsi que son pipeline d'investissement multi-sites annoncé (plus de 3 milliards NZD), indiquent une demande centrée sur de nouveaux campus où les heures de refroidissement gratuit et l'électricité renouvelable renforcent l'argument en faveur de conceptions à faible consommation d'eau et à haute efficacité. Une autre opportunité réside dans la réutilisation de la chaleur résiduelle, les exploitants et les parties prenantes locales explorant des moyens d'acheminer la chaleur rejetée vers les systèmes de chauffage des bâtiments voisins, permettant des refroidissements liquides à plus haute température et des échangeurs de chaleur qui valorisent la production thermique plutôt que de la considérer uniquement comme un coût.
Développements récents du secteur
- Juillet 2026 : Datagrid New Zealand a signé un accord d'option d'achat d'électricité de 15 ans et 140 MW avec Mercury pour alimenter un campus hyperscale de 280 MW axé sur l'IA prévu à Invercargill. La construction devrait débuter mi-2026. Cet accord étend le déploiement hyperscale en Nouvelle-Zélande et sécurise une alimentation électrique à long terme pour la capacité d'IA en périphérie.
- Mars 2026 : Datacom a acquis un centre de données d'Auckland auparavant détenu par T4 Group, avec des projets d'investissement dans des mises à niveau pour prendre en charge les charges de travail à haute densité, y compris le refroidissement liquide. Cette acquisition élargit l'empreinte de Datacom en Nouvelle-Zélande et accélère le déploiement du refroidissement liquide.
- Mars 2026 : Datacom a acquis un centre de données d'Auckland auparavant détenu par T4 Group, avec des projets d'investissement dans des mises à niveau pour prendre en charge les charges de travail à haute densité, y compris le refroidissement liquide. L'accord renforce le leadership de Datacom dans le refroidissement à haute densité et l'expansion de capacité.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les dépenses en Nouvelle-Zélande consacrées aux systèmes et services utilisés pour évacuer la chaleur des centres de données afin de permettre un fonctionnement sûr des équipements informatiques, y compris les nouvelles installations de refroidissement et les remplacements et opérations d'entretien continues liées au refroidissement.
Exclusions du périmètre : nous excluons la CVC hors centre de données pour les bureaux et entrepôts, ainsi que les équipements électriques purs n'assurant pas de fonction de refroidissement ou d'évacuation de chaleur.
Aperçu de la segmentation
- Par type de centre de données
- Hyperscalers (propriétaires et en location)
- Entreprise et périphérie
- Colocation
- Par type de niveau
- Niveau 1 et 2
- Niveau 3
- Niveau 4
- Par technologie de refroidissement
- Refroidissement par air
- Refroidisseur et économiseur (systèmes à détente directe)
- Unité de traitement d'air pour salle informatique (CRAH)
- Tour de refroidissement (couvre le refroidissement direct, indirect et biphasique)
- Autres
- Refroidissement par liquide
- Refroidissement par immersion
- Refroidissement direct sur puce
- Échangeur de chaleur en porte de baie arrière
- Refroidissement par air
- Par composant
- Par service
- Conseil et formation
- Installation et déploiement
- Maintenance et support
- Par équipement
- Par service
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le tableau de référence de la demande pour les centres de données en Nouvelle-Zélande, puis pour la relier aux besoins de refroidissement. Nous sommes partis de signaux publics tels que les annonces d'installations, la disponibilité énergétique et les orientations en matière d'efficacité, susceptibles de modifier les choix de conception de refroidissement et les heures de fonctionnement.
Pour ancrer les données, nous nous sommes référés à des sources publiques telles que Stats NZ pour les indicateurs macroéconomiques et de construction, les publications de MBIE sur l'énergie et les infrastructures, les documents d'efficacité énergétique d'EECA et les jeux de données climatiques de NIWA pour les schémas de température et d'humidité affectant le potentiel d'économisation. Nous avons également utilisé le New Zealand Building Code et les orientations de conformité associées pour comprendre les attentes habituelles concernant les systèmes mécaniques dans les installations critiques. Parallèlement, les dépôts d'entreprises, les présentations aux investisseurs, les sites d'associations professionnelles et la presse réputée ont été examinés pour vérifier les calendriers de projets et les indices d'achat. Dans quelques cas, des bases de données payantes sur les finances des entreprises, des bases de données de brevets et des flux commerciaux au niveau des expéditions d'importation et d'exportation ont été utilisés uniquement comme vérifications croisées de l'activité des fournisseurs et des mouvements de produits. Ces sources documentaires sont illustratives, et d'autres documents et jeux de données publics ont également été utilisés pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires ont porté sur la validation des éléments que la recherche documentaire ne pouvait pas entièrement expliquer, notamment le calendrier des projets, la répartition des revenus entre équipements et services, et le mix de refroidissement utilisé dans les installations en exploitation. Nous avons échangé avec un ensemble d'exploitants, d'entreprises d'ingénierie et de fournisseurs de solutions de refroidissement à travers la Nouvelle-Zélande, puis avons mené des relances pour confirmer les hypothèses sur les cycles de mise à niveau, les pratiques de redondance et les critères de sélection habituels pour les solutions à air et à liquide.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 26 % | Direction générale : 12 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 43 % |
| Petits acteurs : 16 % | Managers : 45 % |
Dimensionnement et prévisions de marché
Le dimensionnement a utilisé une approche descendante qui reconstruit la demande de refroidissement à partir de l'empreinte nationale des centres de données, puis convertit cette empreinte en dépenses de refroidissement en utilisant l'architecture de refroidissement type et les schémas de remplacement. En pratique, nous avons cartographié les ajouts de capacité actuels et prévus des centres de données, les avons liés aux choix probables de charge thermique et de redondance, puis avons appliqué des parts d'adoption pour les technologies et composants de refroidissement.
Le modèle a été vérifié à l'aide d'approximations ascendantes sélectives, telles que l'échantillonnage des fourchettes de prix des équipements par rapport aux volumes d'unités attendus pour les principaux projets, ainsi que des vérifications de canaux sur les revenus de services liés à la maintenance et aux mises à niveau. Les leviers clés pris en compte incluaient le rythme de mise en service des nouvelles salles de données, les tendances de densité de puissance par armoire favorisant l'adoption du liquide, les conditions climatiques locales influençant l'utilisation d'économiseurs côté air et côté eau, les prévisions de coût de l'électricité qui orientent les investissements en efficacité, et le calendrier de rénovation des anciennes salles d'entreprise évoluant vers des configurations de refroidissement modernes. Pour les prévisions, une analyse de scénarios a été utilisée afin de pouvoir combiner de manière flexible le calendrier du pipeline de construction, les charges de travail à plus haute densité et les rénovations axées sur l'efficacité, et les hypothèses ont été affinées après recoupement avec le consensus des experts issu des entretiens. Lorsque les vérifications ascendantes présentaient des lacunes, comme une divulgation limitée sur les rénovations de sites privés, des indicateurs de substitution prudents ont été appliqués puis réexaminés lors de la validation.
Validation des données et cycle de mise à jour
La validation est effectuée par des vérifications croisées répétées afin que le résultat reste lié aux signaux réels de capacité et de dépense. Nous comparons les totaux du modèle à des indicateurs indépendants tels que les investissements annoncés dans les centres de données, l'activité observée d'importation et d'approvisionnement pour les catégories d'équipements pertinentes, et les calendriers de construction déclarés, puis nous examinons les écarts importants avant validation finale.
Un second examen par un analyste est réalisé pour tester les hypothèses clés, vérifier les calculs et s'assurer que les règles de périmètre ont été appliquées de manière cohérente au fil des années. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que l'approbation de projets majeurs, des changements de politique énergétique ou des évolutions significatives de l'adoption des technologies de refroidissement. Avant la livraison, une dernière révision est effectuée afin que les clients reçoivent la vue la plus récente disponible à ce moment-là.
Estimation du marché du refroidissement des centres de données en Nouvelle-Zélande par Mordor Intelligence, comparée à d'autres estimations publiées
Les tailles de marché publiées pour le refroidissement des centres de données en Nouvelle-Zélande peuvent différer même lorsque le nom du sujet paraît similaire, car le périmètre sous-jacent et les règles de comptage ne sont pas toujours les mêmes. Les différences viennent généralement de ce qui est considéré comme du refroidissement, de l'inclusion ou non des sites en périphérie, et de la manière dont les équipements sont séparés des dépenses mécaniques ou de rénovation de bâtiment plus larges.
Certains chiffres publiés regroupent les mises à niveau générales de CVC des bâtiments et des dépenses de gestion thermique plus larges autour des centres de données, ce qui peut gonfler les totaux, tandis que d'autres s'appuient largement sur une extrapolation des revenus d'une seule année avec des vérifications limitées du pipeline de projets local. Ces totaux plus larges augmentent souvent car la CVC hors salle de données est incluse. Chez Mordor Intelligence, seuls les équipements de refroidissement spécifiques aux centres de données et les services liés au refroidissement sont comptabilisés, et les travaux de CVC pour les bureaux, les halls d'entrée et autres espaces hors salle de données sont exclus, de sorte que les dépenses correspondent mieux à la capacité active des salles informatiques et aux cycles de renouvellement.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 27,2 millions USD (2025) | |
| Cabinet de conseil régional A | 27,43 millions USD (2024) | Utilise une extrapolation de part de revenus d'une seule année et n'aligne pas clairement l'année de référence sur les calendriers de mise en service, ce qui peut modifier la répartition implicite entre les installations de projets et les dépenses de services continues. |
| Éditeur de marché B | 30,0 millions USD (2025) | Combine une activité plus large de rénovation CVC avec des dépenses d'investissement de refroidissement de salles de données conçues à cet effet, et la progression des prix des équipements n'est pas clairement vérifiée par rapport aux choix de conception de projets locaux et aux cycles de maintenance. |
Le tableau montre que la majeure partie de l'écart s'explique par ce qui est comptabilisé comme refroidissement et par la manière dont le calendrier de l'année de référence est traité. En rattachant les dépenses aux déploiements de centres de données en Nouvelle-Zélande, aux cycles de mise à niveau et à des parts technologiques réalistes, les étapes de dimensionnement restent traçables à des données claires et peuvent être répétées lorsque de nouveaux projets ou cycles de renouvellement apparaissent.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché du refroidissement des centres de données en Nouvelle-Zélande ?
Le marché a atteint 33,22 millions USD en 2026 et devrait croître pour atteindre 90,08 millions USD d'ici 2031.
Quelle technologie de refroidissement se développe le plus rapidement ?
Les systèmes à base de liquide progressent à un TCAC de 23,65 % jusqu'en 2031, portés par des densités de baies d'intelligence artificielle supérieures à 40 kW.
Pourquoi les installations hyperscale sont-elles importantes pour la Nouvelle-Zélande ?
Les hyperscalers détiennent 42,20 % de part de marché et investissent massivement dans des infrastructures neutres en carbone, accélérant l'adoption de techniques de refroidissement avancées.
Comment l'énergie renouvelable influence-t-elle les décisions en matière de refroidissement ?
Avec 91 % d'électricité renouvelable, les opérateurs peuvent déployer un refroidissement par liquide à haute consommation d'énergie tout en respectant leurs engagements de neutralité carbone.
Dernière mise à jour de la page le:
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché de la construction de centres de données Demande mondiale de construction, répartie par niveau, taille d'installation et type d'installation.
- Marché des racks de centres de données en Nouvelle-Zélande Baies en Nouvelle-Zélande, réparties par taille de baie, hauteur de baie et type de baie.
- Marché de la sécurité physique des centres de données en Nouvelle-Zélande Demande de sécurité physique en Nouvelle-Zélande, couvrant le type de solution, le type de service et l'utilisateur final.
- Marché des GPU pour centres de données au Canada Demande de GPU au Canada, couvrant le type de déploiement, le type de GPU et l'interconnexion.
- Marché des centres de données hyperscale au Vietnam Les sites hyperscale au Vietnam, répartis par type d'installation, composant et niveau (tier).
- Marché des racks pour data centers en Italie Baies en Italie, réparties par taille de baie, hauteur de baie et type de baie.
- Marché des GPU pour centres de données aux États-Unis GPU aux États-Unis, répartis par type de déploiement, type de GPU et interconnexion.



