
Taille et part du marché du miel naturel
Analyse du marché du miel naturel par Mordor Intelligence
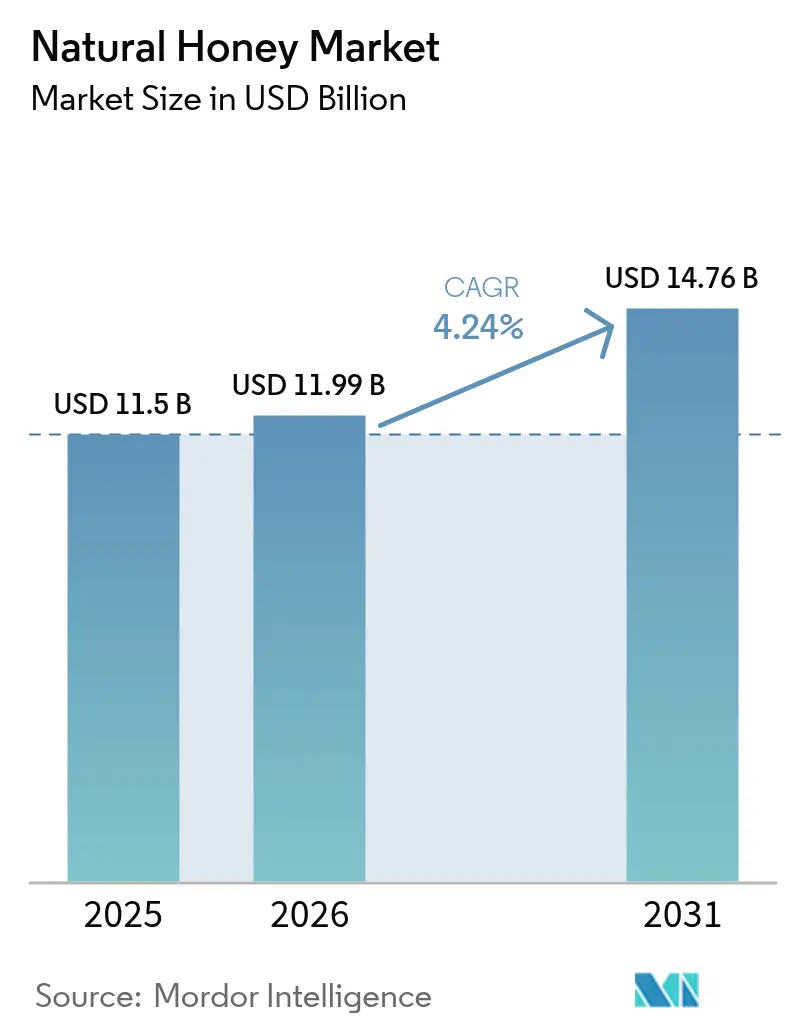
Le marché du miel naturel était évalué à 11,5 milliards USD en 2025 et devrait croître de 11,99 milliards USD en 2026 pour atteindre 14,76 milliards USD d'ici 2031, à un TCAC de 4,24 % au cours de la période de prévision (2026-2031). La demande soutenue de produits à étiquette propre, l'adoption plus large des technologies d'apiculture de précision à grande échelle et des règles plus strictes en matière d'étiquetage d'origine remodèlent les chaînes d'approvisionnement et augmentent la capture de valeur dans les régions productrices. Les acheteurs industriels remplacent le sucre raffiné par du miel authentifié dans les boissons, les produits de boulangerie et la nutrition sportive, tandis que les professionnels de la santé développent les applications de miel de qualité médicale qui commandent des prix premium. L'Asie-Pacifique reste l'ancre de la consommation, représentant 46,0 % du volume de 2024, aidée par le double rôle de la Chine en tant que premier producteur et marché intérieur à croissance rapide[1]Source : Division des statistiques de la FAO, « Statistiques sur le miel », FAO, fao.org. Les systèmes modernes de surveillance des ruches réduisent les taux de mortalité, mais la volatilité du flux nectarifère liée au climat et les infestations de Varroa menacent encore 55 % des colonies chaque année, poussant les producteurs vers des solutions d'alerte précoce activées par IoT. Sur le plan commercial, le règlement 2024/1438 de l'Union européenne a fait de la traçabilité au niveau des lots une condition d'entrée sur le marché, récompensant les exportateurs qui investissent dans l'authentification par chaîne de blocs et pénalisant les fournisseurs à bas coûts qui ne peuvent pas vérifier l'origine[2]Source : Département de l'agriculture, des pêches et des forêts, « Miel : mises à jour d'EU TRACES pour les établissements australiens de miel », agriculture.gov.au.
Principaux enseignements du rapport
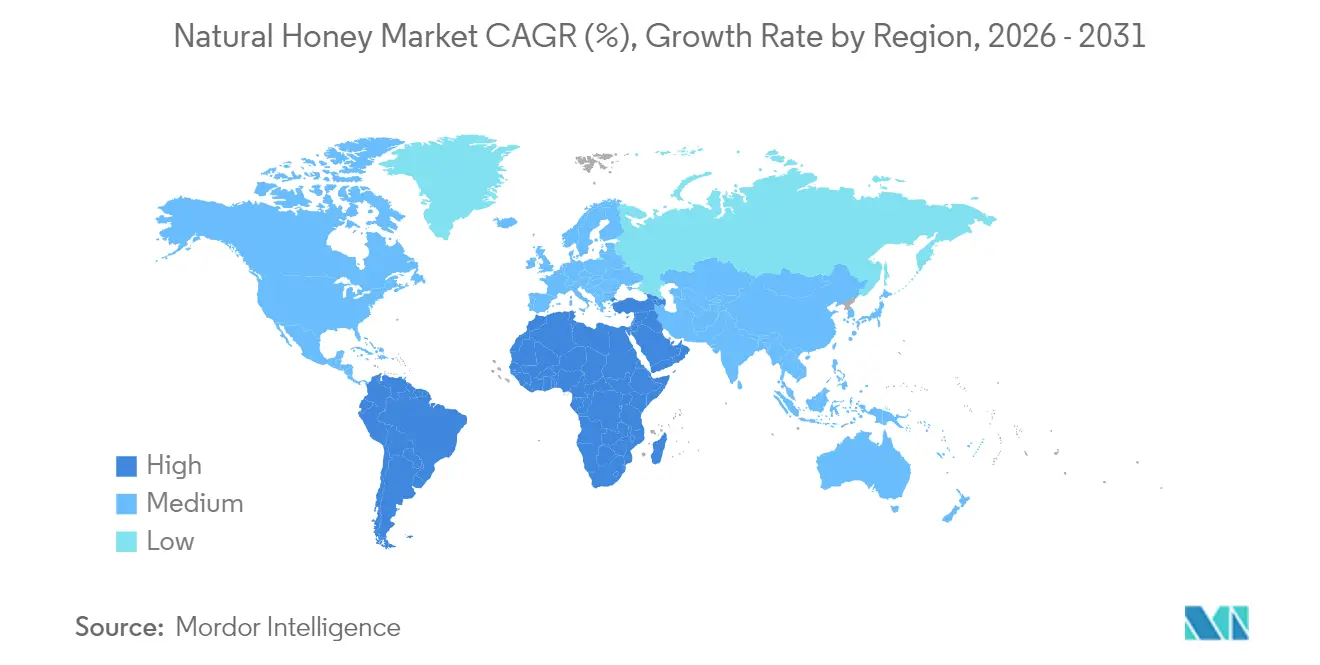
- Par géographie, l'Asie-Pacifique a dominé la part de marché du miel naturel avec 45,30 % de la consommation en 2025, et l'Afrique devrait afficher le TCAC régional le plus élevé à 6,39 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché du miel naturel
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante de sucrants naturels dans les aliments transformés et les boissons | +1.2% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Croissance des technologies d'apiculture de précision à grande échelle industrielle | +0.8% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Renforcement des règles de traçabilité sur les principaux marchés d'importation | +0.6% | Europe et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Expansion des applications de miel fonctionnel et de qualité médicale | +0.5% | Marchés développés dans le monde entier | Long terme (≥ 4 ans) |
| Programmes de soutien à l'apiculture soutenus par les gouvernements dans les nations productrices | +0.4% | Asie-Pacifique, Moyen-Orient, Afrique | Court terme (≤ 2 ans) |
| Transparence activée par la chaîne de blocs pour lutter contre l'adultération du miel | +0.3% | Segments premium mondiaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de sucrants naturels dans les aliments transformés et les boissons
Les fabricants de produits alimentaires et de boissons se tournent vers le miel pour satisfaire les exigences d'étiquetage propre et de réduction des sucres. En Corée du Sud, 55 % des acheteurs ont classé le miel épicé comme leur saveur épicée préférée en 2024, entraînant une vague de boissons sportives et de barres de céréales infusées au miel de trèfle. Les formulateurs de boissons aux États-Unis choisissent de plus en plus le miel de fleurs sauvages pour remplacer le sirop de maïs à haute teneur en fructose dans les thés prêts à boire, créant une demande supplémentaire pour l'approvisionnement en vrac. Le panel Trendspotter du Winter Fancy Food Show 2024 a classé le miel parmi les trois ingrédients les plus polyvalents, signalant la longévité des pipelines de formulation. Les utilisateurs industriels, qui consomment déjà près de 80 % des importations américaines de miel, demandent désormais des spécifications plus strictes en matière de profil aromatique afin de garantir la cohérence des lots lors des lancements nationaux[3]Source : Service de recherche économique de l'USDA, « Tableaux de données sur le sucre et les édulcorants — Données sur le miel », ers.usda.gov. Cette convergence de créativité culinaire et de conscience sanitaire renforce les perspectives de volume du marché du miel naturel à moyen terme.
Croissance des technologies d'apiculture de précision à grande échelle industrielle
Les apiculteurs commerciaux installent des capteurs IoT qui surveillent la température, l'humidité et les signaux acoustiques à l'intérieur des ruches, générant des alertes en temps réel sur le stress des colonies. La plateforme Vétérinaire Électronique des Abeilles de l'Université de Californie à Riverside coûte moins de 50 USD par ruche, mais prédit les jours de stress thermique à l'avance, permettant des interventions qui réduisent la mortalité et augmentent le rendement par colonie. Des caméras d'entrée à code source ouvert alimentées par du matériel Raspberry Pi et des marqueurs AprilTag suivent les sorties de butinage, fournissant aux producteurs des données pour optimiser l'emplacement des ruchers pendant les flux nectarifères. Les algorithmes d'apprentissage automatique distinguent désormais les castes d'abeilles et les parasites, soutenant des calendriers de traitement précoces conformes aux directives vétérinaires. Ces technologies réduisent les besoins en main-d'œuvre et renforcent la conformité aux exportations en fournissant des pistes d'audit numériques qui satisfont aux règles de traçabilité américaines et européennes. Au fil du temps, l'apiculture de précision réduit la courbe des coûts et élargit la base adressable des petits exploitants, dynamisant ainsi le marché du miel naturel.
Renforcement des règles de traçabilité sur les principaux marchés d'importation
Le règlement délégué 2024/1438 de l'Europe impose la divulgation du pays d'origine pour chaque composant du miel, élevant l'authentification au rang d'impératif stratégique. Les exportateurs adoptent des plateformes de chaîne de blocs qui émettent des certificats infalsifiables et relient les codes QR aux analyses de laboratoire. L'Australie a mis à jour ses listes EU TRACES fin 2024, démontrant l'influence extraterritoriale de Bruxelles sur la conformité des pays tiers. Des détaillants américains tels que Costco exigent désormais l'étiquetage « True Source Certified », poussant les fournisseurs latino-américains vers des audits par des tiers. Ces politiques imposent des coûts mais récompensent les marques conformes par des primes en rayon atteignant 15 à 20 % au-dessus des mélanges de miel de fleurs sauvages indifférenciés. La transparence accrue élève ainsi la valeur par livre, stimulant la croissance des revenus du marché du miel naturel.
Expansion des applications de miel fonctionnel et de qualité médicale
L'adoption clinique de pansements au miel stérilisé s'accélère, stimulée par des produits homologués par la FDA tels que Medihoney et des solutions marquées CE comme Revamil. Des essais soumis à révision par des pairs répertorient le miel de Manuka comme efficace contre les pathogènes ESKAPE et les biofilms des plaies chroniques, offrant aux hôpitaux une option antimicrobienne qui contourne la résistance aux antibiotiques. L'innovation a progressé vers des hydrogels chargés de miel, des nanoemulsions et des films vaporisables pour les ulcères diabétiques. Le secteur mondial des soins des plaies chroniques devrait atteindre 19,5 milliards USD d'ici 2029, représentant une passerelle pour les fabricants de miel de qualité pharmaceutique. Les marges premium dépassant 300 % des prix alimentaires améliorent la rentabilité des entreprises intégrées verticalement et stimulent les dépenses de recherche et développement dans le secteur du miel naturel.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pertes de colonies dues au Varroa, au changement climatique et à l'exposition aux pesticides | -1.1% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| L'adultération persistante du miel à l'échelle mondiale déprime les prix à la production | -0.7% | Asie-Pacifique et marchés en développement | Moyen terme (2 à 4 ans) |
| Augmentation des coûts de conformité au titre du règlement UE 2024/1438 sur l'étiquetage d'origine | -0.4% | Europe et régions exportatrices | Moyen terme (2 à 4 ans) |
| Volatilité des prix à l'exportation liée aux variations du flux nectarifère induites par El Niño | -0.3% | Amérique du Sud et Afrique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pertes de colonies dues au Varroa, au changement climatique et à l'exposition aux pesticides
Une mortalité annuelle des colonies dépassant 55 % met en péril l'approvisionnement mondial, les foyers de Varroa destructor s'intensifiant avec des hivers plus chauds et des saisons de floraison plus longues. Une étude de l'Université Penn State sur 50 ans associe les rendements en miel à l'augmentation des applications d'herbicides et aux anomalies météorologiques, soulignant les risques d'exposition systémiques. La région des amandiers en Californie pourrait perdre jusqu'à 73 % de sa superficie adaptée d'ici 2100, comprimant les fenêtres de pollinisation et stressant les colonies migratrices. Les producteurs font face à des coûts plus élevés pour les acaricides et doivent faire alterner les principes actifs pour éviter la résistance, tout en investissant dans des structures d'ombrage et une alimentation supplémentaire pendant les sécheresses. Les tensions d'approvisionnement à court terme font monter les prix du miel brut, mais les pertes chroniques érodent la rentabilité des apiculteurs et tempèrent le potentiel de croissance du marché du miel naturel.
Adultération persistante du miel à l'échelle mondiale déprimant les prix à la production
La dilution avec du sirop de sucre et le transbordement continuent de fausser les prix. En 2024, le Département du commerce des États-Unis a imposé des droits antidumping définitifs allant jusqu'à 154,47 % sur le miel vietnamien, augmentant les coûts à l'arrivée de 0,45 USD par livre[4]Source : Journal officiel fédéral, « Miel brut de la République socialiste du Viêt Nam : résultats finaux de l'examen antidumping », federalregister.gov. Une telle application offre un soulagement temporaire aux producteurs nationaux mais expose les détaillants à une inflation des coûts. La spectroscopie et le barcoding ADN peuvent détecter les adulténants à des niveaux de parties par millier, mais les équipements et les compétences restent hors de portée de nombreux petits exportateurs. Tant que l'application mondiale ne sera pas harmonisée, l'offre parallèle continuera de contraindre la découverte légitime des prix et de peser sur le marché du miel naturel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse géographique
L'Asie-Pacifique domine le marché du miel naturel avec une part de consommation de 45,30 % en 2025. Ancrée par l'envergure manufacturière de la Chine et l'expansion rapide de la production de l'Inde. Les gouvernements régionaux accordent des exonérations fiscales et des prêts à faible taux d'intérêt pour moderniser les lignes d'extraction, tandis que les start-ups technologiques déploient des capteurs de ruches qui alertent les apiculteurs sur les conditions florales. La variabilité climatique déclenche encore des fluctuations de rendement, mais la plantation de fourrages adaptatifs et l'apiculture migratrice atténuent les extrêmes. Le Japon et la Corée du Sud illustrent l'innovation aromatique qui élève les prix de détail, compensant l'augmentation des coûts de conformité liés aux tests de résidus.
L'Europe détient une part de consommation importante et progresse à un TCAC stable jusqu'en 2031. La règle européenne sur l'étiquetage d'origine a modifié le calcul concurrentiel, favorisant les exportateurs qui fournissent des passeports numériques et pénalisant les chaînes d'approvisionnement opaques. Le rôle de l'Allemagne en tant que passerelle d'importation amplifie les retombées réglementaires, les conditionneurs en aval répercutant les conditions de conformité sur les fournisseurs d'Amérique du Sud et d'Afrique. Les tendances à la premiumisation persistent ; les pots biologiques et monofloraux commandent des primes en rayon supérieures de 45 % aux importations mélangées, amortissant la demande face aux vents contraires macroéconomiques. La reprise continue de l'Ukraine et la diversification des sources dans les Balkans renforcent la résilience intra-régionale.
L'Amérique du Nord représente une consommation importante et croît à un TCAC stable jusqu'en 2031. Les droits antidumping américains élèvent les prix à l'importation mais incitent les producteurs nationaux à investir dans des programmes d'élevage de reines et de génétique de survie pour contrer l'impact du Varroa. L'adoption de l'apiculture de précision est la plus avancée ici, avec des opérateurs commerciaux intégrant des réseaux de capteurs qui alimentent des tableaux de bord basés sur des API guidant les mouvements des flottes de camions pour la pollinisation des amandiers et des bleuets. Les décideurs politiques canadiens financent des protocoles de biosécurité pour protéger les populations d'abeilles indigènes, tandis que les coopératives mexicaines obtiennent la certification biologique de l'USDA pour accéder aux circuits de restauration premium. L'appétit de la région pour les miels fonctionnels et les produits de qualité médicale maintient les marges au-dessus des moyennes mondiales, renforçant le poids stratégique de l'Amérique du Nord dans le marché du miel naturel. L'Afrique, bien que représentant une base plus petite, est la géographie à la croissance la plus rapide avec un TCAC de 6,39 % jusqu'en 2031, alors que les consommateurs urbains remplacent les confitures sucrées par du miel local. Les subventions au développement pour l'élevage de reines, les équipements de chaîne du froid et les laboratoires d'exportation en Éthiopie, en Tanzanie et au Kenya débloquent de nouveaux flux d'approvisionnement pour les acheteurs du Moyen-Orient et de l'UE.


Paysage réglementaire
La réglementation se durcit en matière d'authenticité, de déclaration d'origine et d'éligibilité à l'importation dans les principales régions consommatrices, ce qui façonne la manière dont les exportateurs documentent et acheminent leurs produits. Dans l'Union européenne, la directive (UE) 2024/1438 est entrée en vigueur le 13 juin 2024 et exige que les mélanges de miel indiquent les pays d'origine par ordre décroissant de poids ; les produits mis sur le marché de l'UE avant le 14 juin 2026 selon les règles antérieures peuvent continuer à être commercialisés jusqu'à épuisement des stocks. Parallèlement, le règlement (UE) 2023/2652 impose aux établissements important du miel et d'autres produits apicoles dans l'UE d'être enregistrés dans TRACES (en vigueur depuis le 29 novembre 2024), faisant des listes d'établissements agréés et de la documentation vérifiable une porte d'accès pratique au marché.
En dehors de l'UE, les cadres de conformité continuent de façonner l'étiquetage et la préparation au commerce à travers les canaux emballés et en vrac. La FDA américaine a mis en avant les exigences d'importation de l'UE pour le miel et les produits apicoles, y compris l'éligibilité liée à TRACES, et les mesures d'application américaines telles que les droits antidumping définitifs de 2024 sur le miel vietnamien soulignent la surveillance continue des pratiques commerciales et de l'intégrité de l'approvisionnement. Au Moyen-Orient, l'Arabie saoudite réglemente la production et la commercialisation du miel dans le cadre des réglementations sur l'élevage apicole publiées par décret royal n° (M/15) du 13/3/1431 AH, la Saudi Food and Drug Authority (SFDA) supervisant les exigences relatives au miel commercialisé, ce qui renforce la nécessité d'un contrôle des résidus, d'une discipline d'étiquetage et d'une documentation pour les ventes transfrontalières.
Analyse de la chaîne de valeur
La chaîne de valeur du miel naturel s'étend généralement des fournisseurs d'intrants (ruches, paquets d'abeilles/reines, compléments alimentaires, traitements vétérinaires, équipements) aux apiculteurs (souvent de petits exploitants et des opérateurs migratoires commerciaux), puis aux collecteurs et coopératives qui regroupent les volumes. Les entreprises de transformation et de conditionnement gèrent l'extraction, la filtration, le mélange, le contrôle de l'humidité, les tests de résidus et l'emballage avant que le produit ne passe par les grossistes, la distribution moderne, le commerce électronique et la restauration, les acheteurs industriels (aliments, boissons, boulangerie, nutrition sportive) s'approvisionnant en lots en vrac. Les acteurs de soutien incluent les bureaux de vulgarisation agricole, les centres de recherche, les institutions financières, les organismes de promotion commerciale et les ONG qui offrent formation, facilitation du crédit et mise en relation avec les marchés.
La capture de valeur se concentre de plus en plus autour de la vérification et de la logistique, la traçabilité par lot, les tests en laboratoire et la documentation numérique devenant des étapes clés à valeur ajoutée pour un accès réglementé à l'importation. Les points de blocage incluent les chocs sanitaires des colonies (Varroa et variabilité du nectar liée au climat), l'accès limité aux équipements modernes d'extraction et de test, l'agrégation fragmentée, le fonds de roulement restreint, les lacunes en matière de laboratoires normalisés et de cadres juridiques dans certaines origines, et les retards douaniers ou portuaires qui peuvent dégrader la performance de livraison. De nouvelles initiatives d'infrastructure ajoutant des capacités de test et d'emballage, telles que le chantier du DMCC Honey Centre lié à un laboratoire dédié de test du miel et à des opérations d'emballage optimisées, montrent comment les plateformes peuvent capter une plus grande marge en aval dans des filières d'exportation authentifiées.
Opportunités de marché et perspectives d'avenir
Les canaux d'importation premium et réglementés créent des opportunités claires pour les fournisseurs capables d'opérationnaliser la déclaration d'origine et la pureté vérifiable à grande échelle. L'évolution de l'UE au titre de la directive (UE) 2024/1438 et l'exigence d'enregistrement des établissements dans TRACES poussent les exportateurs et les conditionneurs à investir dans la traçabilité par lot, la capacité de test et les flux de documentation, ce qui tend à favoriser les chaînes d'approvisionnement auditées par rapport aux flux mélangés opaques. Cette premiumisation portée par la conformité s'inscrit dans les tendances de reformulation industrielle évoquées dans le contexte du rapport, où les fabricants d'aliments et de boissons remplacent le sucre raffiné par du miel authentifié et resserrent les spécifications de profil aromatique pour des déploiements nationaux cohérents.
La résilience de l'approvisionnement portée par la technologie constitue également un axe pratique, compte tenu du contexte du rapport sur une mortalité annuelle des colonies dépassant 55 % et une pression mesurable sur la production, comme la production de miel américaine de 116 millions de livres en 2025, en baisse de 14 % par rapport à 2024. Les plateformes d'apiculture de précision, y compris les capteurs de ruche à faible coût et les systèmes de surveillance intégrés (température, humidité, poids, activité), soutiennent des interventions plus précoces et une stabilisation des rendements, tout en générant des pistes d'audit numériques susceptibles de répondre aux exigences de traçabilité. Les investissements et le développement de plateformes ajoutant des capacités de test, d'emballage et d'assurance qualité, ainsi que l'intégration verticale par des opérateurs plus importants et des partenariats élargissant l'infrastructure d'écoulement pour les petits exploitants, offrent des voies à court terme pour améliorer la fiabilité de l'approvisionnement et la réalisation de valeur dans les segments de détail et industriels.
Développements récents du secteur
- Juillet 2026 : DMCC a signé un protocole d'accord stratégique avec Naturalim France Miel pour développer le DMCC Honey Centre, comprenant des plans pour un laboratoire dédié de test du miel et des opérations d'emballage optimisées. L'accord soutient la capacité de vérification par des tiers et l'infrastructure de préparation à l'exportation, contribuant à renforcer le commerce de miel à plus forte valeur ajoutée et axé sur la traçabilité via une plateforme centralisée.
- Décembre 2025 : Sweet Harvest Foods a annoncé que son exploitation Apiary Nate's Hives est devenue le plus grand apiculteur des États-Unis, exploitant plus de 120 000 colonies d'abeilles mellifères suite à l'acquisition de cinq exploitations apicoles locales. Cette consolidation renforce le contrôle sur l'approvisionnement en amont et peut améliorer la constance pour les clients de marque et industriels dans un contexte de volatilité liée aux pertes de colonies.
- Octobre 2024 : La Chine et la Tanzanie ont signé un protocole autorisant les exportations de miel tanzanien, fixant des exigences relatives aux programmes de contrôle du Varroa et à la traçabilité par lot. L'accord élargit les corridors commerciaux Sud-Sud tout en formalisant des pratiques de biosécurité et de documentation alignées sur des exigences d'importation mondiales plus strictes.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Pour cette étude, le marché du miel naturel est défini comme la valeur des ventes de miel positionné et commercialisé comme édulcorant naturel à usage domestique et commercial, dans les principales régions consommatrices, et comptabilisé au point de vente sur le marché.
Exclusions de portée : nous excluons les autres produits apicoles (tels que la cire d'abeille, la propolis, la gelée royale et le pollen) et nous excluons également les édulcorants synthétiques et les substituts du sucre qui ne sont pas du miel.
Aperçu de la segmentation
- Par géographie (Analyse de la production (volume), Analyse de la consommation (volume et valeur), Analyse des importations (volume et valeur), Analyse des exportations (volume et valeur) et Analyse des tendances des prix)
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Europe
- Allemagne
- Ukraine
- Pologne
- Russie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Nouvelle-Zélande
- Moyen-Orient
- Turquie
- Iran
- Arabie Saoudite
- Afrique
- Éthiopie
- Nigéria
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie de la chaîne d'approvisionnement et de l'empreinte commerciale du miel, car une grande partie de la visibilité provient de la production et des flux transfrontaliers. Nous nous référons à des sources publiques telles que la FAOSTAT pour les séries de production, UN Comtrade pour les valeurs et volumes d'importation et d'exportation, et les agences agricoles nationales pour les mises à jour au niveau des pays sur la production apicole et la saisonnalité.
Pour rendre le modèle de marché pratique, nous intégrons des signaux de prix et de demande à partir de sources telles que l'USDA (y compris les commentaires sur le marché et le commerce), Eurostat pour les séries liées au commerce et à la consommation de l'UE, et des références techniques issues de revues scientifiques alimentaires évaluées par des pairs sur la qualité, les contrôles de falsification, et les marqueurs d'humidité et de pureté qui influencent les prix. Nous examinons également les documents d'entreprise, les présentations aux investisseurs et la couverture presse crédible pour les ajouts de capacité, les évolutions d'approvisionnement et les mouvements de canaux de distribution, et nous utilisons sélectivement des abonnements payants pour les données financières d'entreprises, les bases de données de brevets et les ensembles de données d'importation-exportation au niveau des expéditions lorsque une série publique est incomplète. Ces exemples ne sont pas exhaustifs, et de nombreuses autres références publiques et propriétaires ont également été utilisées pour la collecte de données, les vérifications croisées et les clarifications.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester la robustesse des hypothèses documentaires et convertir les signaux de volume et de prix en une vision claire de la valeur du marché, en particulier lorsque le commerce informel ou l'approvisionnement mélangé peut masquer la consommation réelle. Nous échangeons avec des producteurs, des conditionneurs et des équipes de marque, des distributeurs, des acheteurs de la distribution et de la restauration, et des spécialistes de la qualité et de la réglementation à travers l'APAC, l'EMEA et les Amériques afin que les mêmes variables soient validées à la fois du côté de l'offre et de la demande.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier plan : 28 % | CXO : 21 % | APAC : 48 % |
| Milieu de gamme : 51 % | Responsables fonctionnels/de division : 34 % | EMEA : 32 % |
| Acteurs plus petits : 21 % | Managers : 45 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où les signaux de production, de commerce net et de consommation apparente sont utilisés pour reconstituer le pool de demande par région, puis la valeur est dérivée à l'aide de trajectoires de prix mélangées. Une fois cette structure en place, nous corroborons les totaux avec des approximations ascendantes sélectives, comme des regroupements de fournisseurs échantillonnés, des vérifications de canaux dans les principaux pays importateurs, et des tests de prix de vente moyen multiplié par le volume pour quelques marchés à forte part.
Les intrants restent ancrés dans la réalité afin d'être suivis dans le temps, notamment les volumes de production de miel, les volumes d'importation et d'exportation par principales origines, les évolutions de la demande de la distribution et de la restauration, les écarts de prix observés entre le miel brut et transformé, et l'incidence de l'étiquetage de qualité et d'origine qui peut faire évoluer les prix réalisés. Lorsqu'un pays dispose de séries publiques temporelles faibles, les lacunes sont traitées en utilisant des statistiques miroir du commerce, des ratios régionaux de substitution, et des fourchettes de prix validées par des experts, puis les résultats sont ajustés pour rester cohérents avec l'équilibre régional plus large.
La prévision utilise une analyse de scénarios appuyée par des vérifications de type régression où la croissance de la consommation, les indicateurs de revenu et de préférence en matière de santé, et les mouvements de prix sont traités comme les principaux moteurs. Les hypothèses ne sont retenues qu'après confirmation par des intrants primaires, et une courte liste de cas de sensibilité est maintenue pour la volatilité de l'approvisionnement liée à la météo et les changements dans les exigences de conformité d'origine.
Validation des données et cycle de mise à jour
La validation se fait par couches, nos résultats étant comparés à des signaux indépendants tels que les valeurs unitaires du commerce, les résultats des saisons de production, et les évolutions des schémas d'achat des principaux importateurs. Les valeurs aberrantes sont signalées, retracées jusqu'à la variable sous-jacente, et corrigées lors d'un second passage avant validation finale, laquelle est suivie d'une révision interne par des pairs.
Le modèle est actualisé au moins une fois par an afin que les valeurs de l'année de référence, les hypothèses de prix et les balances commerciales restent à jour, et des mises à jour intermédiaires sont déclenchées en cas d'événements significatifs, tels que des conditions de récolte anormales, des changements de politique majeurs liés à l'étiquetage et à la qualité, ou des mouvements de devises marqués dans les principaux corridors commerciaux. Avant la livraison, une vérification finale de fraîcheur est effectuée afin que les clients reçoivent la vue la plus récente qui puisse encore être reproduite à partir des intrants déclarés.
Comparaison du dimensionnement du marché du miel naturel par Mordor Intelligence avec d'autres estimations publiées
Les chiffres de marché publiés pour le miel naturel peuvent sembler très éloignés même lorsqu'ils portent sur le même sujet, car les choix de périmètre et la logique de tarification ne sont pas toujours alignés. Les différences proviennent souvent du fait que l'estimation ne suive que les ventes de miel naturel ou un univers de miel plus large, et du fait que les valeurs soient construites à partir de signaux de commerce et de consommation ou déduites d'un récit de croissance plus rapide.
L'écart principal provient du mélange du miel naturel avec des catégories de miel adjacentes et spécialisées, puis de l'application d'une courbe de prix plus élevée. Dans cette construction, Mordor Intelligence comptabilise la valeur du miel naturel en utilisant des signaux de consommation au niveau régional avec des vérifications de commerce et de production avant que les prix ne soient projetés dans le temps. Le choix de l'année de référence compte également, car des bases de prix plus anciennes et le calendrier des devises peuvent faire monter ou baisser un chiffre, et tous les éditeurs ne révisent pas leurs hypothèses lorsque les conditions de récolte et l'application des mesures contre la falsification changent.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 11,99 milliards USD (2026) | |
| Cabinet de conseil mondial A | 10,51 milliards USD (2026) | Utilise un cadrage plus large du miel et une trajectoire de valeur de base différente, et la conversion du volume en valeur est moins liée aux vérifications de valeur unitaire commerciale par origine, ce qui peut tirer le niveau de 2026 vers le bas. |
| Éditeur sectoriel B | 10,00 milliards USD (2025) | Ancre la série sur une année antérieure et applique une étape de croissance généralisée dans la fenêtre de prévision, ce qui peut manquer les changements d'écart de prix entre le miel brut, transformé et à origine étiquetée à travers les régions. |
Sur les trois chiffres, la majeure partie de l'écart s'explique par ce qui est inclus dans l'univers du miel, l'année de référence utilisée, et la manière dont la progression des prix est traitée lorsque les signaux de qualité et d'origine évoluent. En maintenant la construction de la valeur liée aux équilibres observables de production et de commerce, puis en vérifiant la tarification par rapport aux retours des acheteurs, l'estimation reste plus facile à suivre et à mettre à jour lorsque les conditions changent rapidement dans les principales régions d'approvisionnement.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché du miel naturel en 2026 ?
La taille du marché du miel naturel est de 11,99 milliards USD en 2026 et devrait atteindre 14,76 milliards USD d'ici 2031.
Quel est le taux de croissance prévu de la demande mondiale de miel ?
La consommation devrait croître à un TCAC de 4,24 % entre 2026 et 2031, portée par les tendances à l'étiquetage propre et les applications de qualité médicale.
Quel pays est le premier producteur mondial de miel ?
La Chine reste le premier producteur avec une part de 20,4 % de la production mondiale de 2024.
Pourquoi les capteurs IoT sont-ils importants pour l'apiculture ?
Les capteurs de surveillance des ruches détectent rapidement les anomalies de température et d'activité, contribuant à réduire les pertes annuelles de colonies qui dépassent 55 %.
Dernière mise à jour de la page le:


