
Tamaño y Cuota del Mercado de Miel Natural
Análisis del Mercado de Miel Natural por Mordor Intelligence
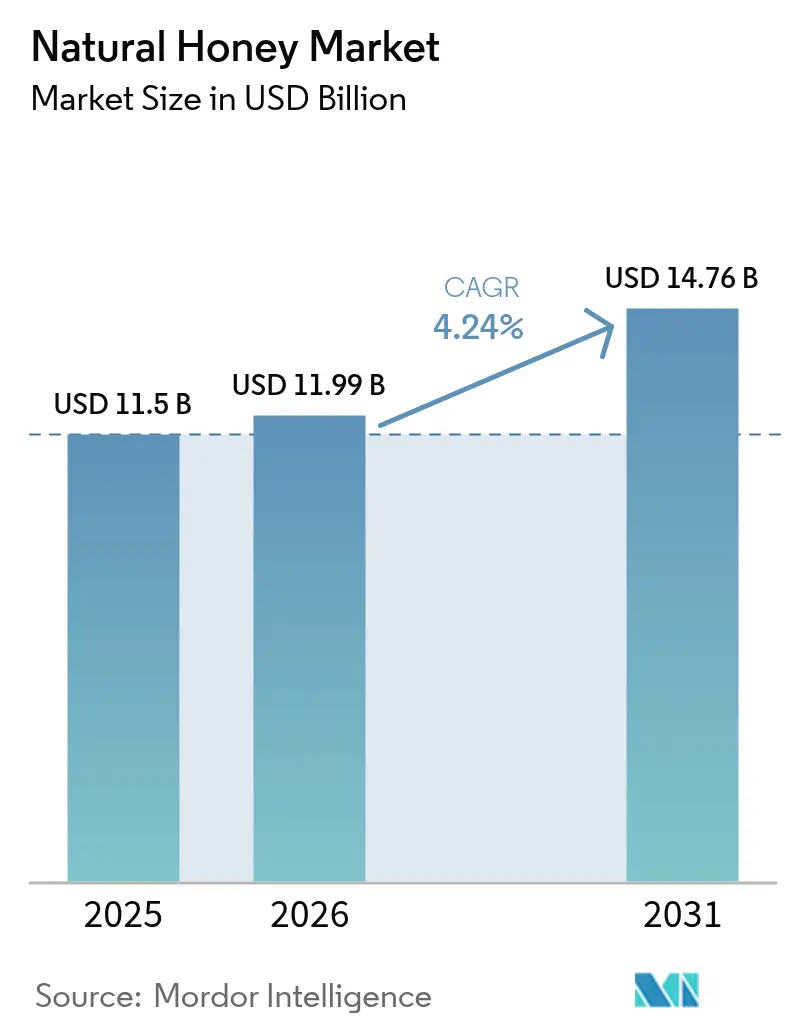
El mercado de miel natural fue valorado en 11.500 millones de USD en 2025 y se estima que crecerá desde los 11.990 millones de USD en 2026 hasta alcanzar los 14.760 millones de USD en 2031, a una CAGR del 4,24% durante el período de previsión (2026-2031). La demanda sostenida de productos de etiqueta limpia, la adopción más amplia de la apicultura de precisión a escala industrial y el endurecimiento de las normas de etiquetado de origen están reconfigurando las cadenas de suministro e impulsando la captura de valor en las regiones productoras. Los compradores industriales están sustituyendo el azúcar refinado por miel autenticada en bebidas, productos de panadería y nutrición deportiva, mientras que los proveedores de atención médica están ampliando las aplicaciones de grado médico que exigen precios de primera calidad. Asia-Pacífico sigue siendo el ancla de consumo, representando el 46,0% del volumen de 2024, favorecida por el doble papel de China como principal productor y mercado doméstico de rápido crecimiento[1]Fuente: División de Estadística de la FAO, "Estadísticas de Miel," FAO, fao.org. Los modernos sistemas de monitoreo de colmenas están reduciendo las tasas de mortalidad; sin embargo, la volatilidad del flujo de néctar impulsada por el clima y las infestaciones de Varroa aún amenazan al 55% de las colonias cada año, lo que impulsa a los productores hacia soluciones de alerta temprana habilitadas por IoT. En el frente comercial, la regulación 2024/1438 de la Unión Europea ha convertido la trazabilidad a nivel de lote en un requisito de acceso al mercado, recompensando a los exportadores que invierten en autenticación mediante cadena de bloques y penalizando a los proveedores de bajo costo que no pueden verificar el origen[2]Fuente: Departamento de Agricultura, Pesca y Silvicultura, "Miel: Actualizaciones de EU TRACES para Establecimientos de Miel Australianos," agriculture.gov.au.
Conclusiones Clave del Informe
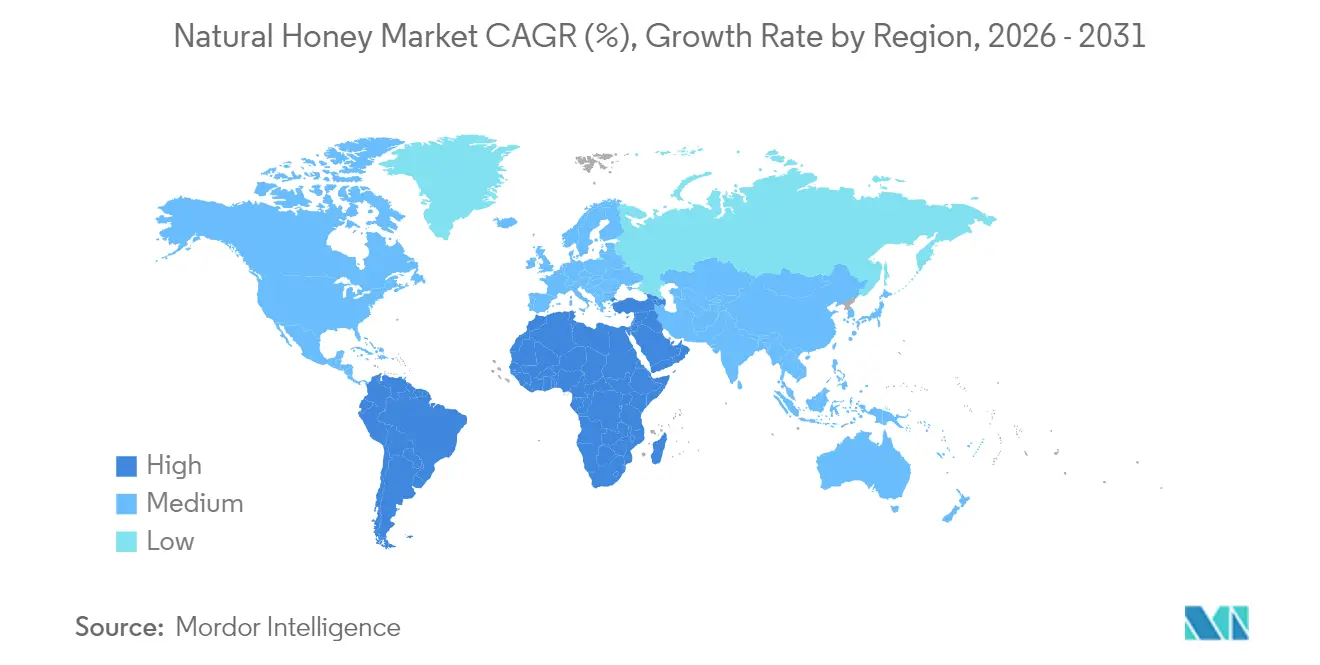
- Por geografía, Asia-Pacífico dominó la cuota del mercado de miel natural con un 45,30% del consumo en 2025, y se prevé que África registre la CAGR regional más alta con un 6,39% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Miel Natural
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la demanda de edulcorantes naturales en alimentos procesados y bebidas | +1.2% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Crecimiento de las tecnologías de apicultura de precisión a escala industrial | +0.8% | América del Norte, Europa, Asia-Pacífico | Largo plazo (≥4 años) |
| Fortalecimiento de las normas de trazabilidad en los principales mercados importadores | +0.6% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Expansión de las aplicaciones de miel funcional y de grado médico | +0.5% | Mercados desarrollados a nivel mundial | Largo plazo (≥4 años) |
| Programas de apoyo a la apicultura respaldados por el gobierno en naciones productoras | +0.4% | Asia-Pacífico, Oriente Medio, África | Corto plazo (≤2 años) |
| Transparencia habilitada por cadena de bloques para combatir la adulteración de la miel | +0.3% | Segmentos premium globales | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Edulcorantes Naturales en Alimentos Procesados y Bebidas
Los fabricantes de alimentos y bebidas están virando hacia la miel para satisfacer los mandatos de etiqueta limpia y reducción de azúcar. En Corea del Sur, el 55% de los consumidores clasificó la miel picante como su sabor picante preferido en 2024, impulsando un auge de bebidas deportivas y barras de bocadillos con infusión de miel de trébol. Los formuladores de bebidas en los Estados Unidos seleccionan cada vez más la miel de flores silvestres para reemplazar el jarabe de maíz de alta fructosa en tés listos para beber, generando una demanda incremental de suministro a granel. El panel de Trendspotter de la Feria de Alimentos de Invierno de Lujo de 2024 enlistó a la miel entre los tres ingredientes más versátiles, señalando longevidad para los canales de formulación. Los usuarios industriales, que ya consumen casi el 80% de las importaciones de miel de los Estados Unidos, ahora solicitan especificaciones de perfil de sabor más estrictas para garantizar la consistencia de los lotes en los lanzamientos a escala nacional[3]Fuente: Servicio de Investigación Económica del USDA, "Tablas del Anuario de Azúcar y Edulcorantes—Datos de Miel," ers.usda.gov. Esta confluencia de creatividad culinaria y conciencia de salud fortalece las perspectivas de volumen del mercado de miel natural a mediano plazo.
Crecimiento de las Tecnologías de Apicultura de Precisión a Escala Industrial
Los apicultores comerciales están instalando sensores IoT que monitorean la temperatura, la humedad y las señales acústicas dentro de las colmenas, generando alertas en tiempo real sobre el estrés de las colonias. La plataforma Veterinario Electrónico de Abejas de la Universidad de California, Riverside cuesta menos de 50 USD por colmena y predice los días de estrés térmico con varios días de anticipación, permitiendo intervenciones que reducen la mortalidad y aumentan el rendimiento por colonia. Las cámaras de entrada de código abierto impulsadas por hardware Raspberry Pi y marcadores AprilTag rastrean los viajes de forrajeo, proporcionando a los productores datos para optimizar la ubicación de los apiarios durante los flujos de néctar. Los algoritmos de aprendizaje automático ahora distinguen las castas de abejas y los parásitos, apoyando calendarios de tratamiento temprano que se alinean con las directrices veterinarias. Estas tecnologías comprimen los insumos de mano de obra y refuerzan el cumplimiento de las exportaciones al proporcionar registros de auditoría digital que satisfacen las normas de trazabilidad de los Estados Unidos y la Unión Europea. Con el tiempo, la apicultura de precisión reduce la curva de costos y amplía la base accesible de pequeños productores, dinamizando el mercado de miel natural.
Fortalecimiento de las Normas de Trazabilidad en los Principales Mercados Importadores
El Reglamento Delegado 2024/1438 de Europa exige la divulgación del país de origen para cada componente de la miel, elevando la autenticación a un imperativo estratégico. Los exportadores están adoptando plataformas de cadena de bloques que emiten certificados a prueba de manipulaciones y vinculan códigos QR a análisis de laboratorio. Australia actualizó sus listados en EU TRACES a finales de 2024, demostrando la influencia extraterritorial de Bruselas en el cumplimiento de terceros países. Minoristas de los Estados Unidos como Costco ahora exigen el etiquetado "True Source Certified", empujando a los proveedores latinoamericanos hacia auditorías de terceros. Estas políticas imponen costos, pero recompensan a las marcas que cumplen con las normas con sobrecargos en los estantes que alcanzan entre el 15 y el 20% por encima de las mezclas de flores silvestres no diferenciadas. La transparencia mejorada eleva así el valor por libra, impulsando el crecimiento de los ingresos del mercado de miel natural.
Expansión de las Aplicaciones de Miel Funcional y de Grado Médico
La adopción clínica de apósitos de miel esterilizada se está acelerando, impulsada por productos autorizados por la FDA como Medihoney y soluciones con marcado CE como Revamil. Los ensayos revisados por pares enumeran a la miel de manuka como eficaz contra los patógenos ESKAPE y los biofilms de heridas crónicas, ofreciendo a los hospitales una opción antimicrobiana que elude la resistencia a los antibióticos. La innovación ha avanzado hacia hidrogeles cargados de miel, nanoemulsiones y películas pulverizables para úlceras diabéticas. Se prevé que el sector global de atención de heridas crónicas alcance los 19.500 millones de USD para 2029, lo que representa una puerta de entrada para los fabricantes de miel de grado farmacéutico. Los márgenes premium que superan el 300% de los precios de grado alimentario mejoran la rentabilidad de las empresas verticalmente integradas y estimulan el gasto en investigación y desarrollo en toda la industria de la miel natural.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Pérdidas de colonias por Varroa, cambio climático y exposición a pesticidas | -1.1% | América del Norte y Europa | Corto plazo (≤2 años) |
| La adulteración global persistente de la miel deprime los precios en puerta de granja | -0.7% | Asia-Pacífico y mercados en desarrollo | Mediano plazo (2-4 años) |
| Aumento de los costos de cumplimiento bajo la regulación de etiquetado de origen EU 2024/1438 | -0.4% | Europa y regiones exportadoras | Mediano plazo (2-4 años) |
| Volatilidad de los precios de exportación vinculada a los cambios en el flujo de néctar impulsados por El Niño | -0.3% | América del Sur y África | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Pérdidas de Colonias por Varroa, Cambio Climático y Exposición a Pesticidas
La mortalidad anual de colonias que supera el 55% pone en riesgo el suministro global, con los brotes de Varroa destructor intensificándose bajo inviernos más cálidos y temporadas de floración más largas. Un estudio de 50 años de la Universidad Estatal de Pensilvania vincula los rendimientos de miel con el aumento de las aplicaciones de herbicidas y las anomalías climáticas, destacando los riesgos sistémicos de exposición. El cinturón de almendros de California puede perder hasta el 73% de su área adecuada para 2100, comprimiendo las ventanas de polinización y estresando a las colonias migratorias. Los productores enfrentan mayores costos de miticidas y deben rotar los ingredientes activos para evitar la resistencia, mientras invierten en estructuras de sombra y alimentación suplementaria durante las sequías. Las crisis de suministro a corto plazo elevan los precios de la miel cruda, pero las pérdidas crónicas erosionan la rentabilidad de los apicultores y moderan el potencial de crecimiento del mercado de miel natural.
Adulteración Global Persistente de la Miel que Deprime los Precios en Puerta de Granja
La dilución con jarabe de azúcar y el transbordo continúan distorsionando los precios. En 2024, el Departamento de Comercio de los Estados Unidos impuso derechos antidumping definitivos de hasta el 154,47% sobre la miel vietnamita, elevando los costos en destino en 0,45 USD por libra[4]Fuente: Registro Federal, "Miel Cruda de la República Socialista de Vietnam: Resultados Finales de la Revisión Antidumping," federalregister.gov. Dicha aplicación ofrece un alivio temporal a los productores nacionales, pero expone a los minoristas a la inflación de costos. La espectroscopía y el código de barras de ADN pueden detectar adulterantes a niveles de partes por mil, pero el equipo y las habilidades siguen siendo inaccesibles para muchos pequeños exportadores. Hasta que la aplicación global se armonice, el suministro informal restringe el descubrimiento legítimo de precios y pesa sobre el mercado de miel natural.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis Geográfico
Asia-Pacífico domina el mercado de miel natural con una cuota de consumo del 45,30% en 2025, sustentada por la escala de producción de China y la rápida expansión de la producción de India. Los gobiernos regionales otorgan exenciones fiscales y préstamos a bajo interés para modernizar las líneas de extracción, mientras que las empresas emergentes de tecnología implementan sensores de colmenas que alertan a los apicultores sobre las condiciones florales. La variabilidad climática aún desencadena fluctuaciones en los rendimientos, pero la plantación adaptativa de forraje y la apicultura migratoria mitigan los extremos. Japón y Corea del Sur exhiben innovación de sabores que eleva los precios al por menor, compensando el aumento de los costos de cumplimiento vinculados a las pruebas de residuos.
Europa mantiene una cuota de consumo prominente y avanza a una CAGR estable hasta 2031. La norma de etiquetado de origen de la Unión Europea cambió el cálculo competitivo, favoreciendo a los exportadores que entregan pasaportes digitales y penalizando las cadenas de suministro opacas. El papel de Alemania como puerta de entrada de importaciones amplifica los efectos secundarios regulatorios, ya que los envasadores aguas abajo trasladan las condiciones de cumplimiento a los proveedores de América del Sur y África. Las tendencias de premiumización persisten; los frascos orgánicos y monoflorales exigen sobreprecios en los estantes superiores al 45% frente a las importaciones mezcladas, amortiguando la demanda ante los obstáculos macroeconómicos. La recuperación en curso de Ucrania y la diversificación del abastecimiento de los Balcanes fortalecen la resiliencia intrarregional.
América del Norte representa un consumo prominente y crece a una CAGR estable hasta 2031. Los derechos antidumping de los Estados Unidos elevan los precios de importación, pero incentivan a los productores nacionales a invertir en programas de cría de reinas y en genética de supervivencia que contrarresten el impacto de Varroa. La adopción de la apicultura de precisión es la más avanzada aquí, con operadores comerciales que integran matrices de sensores conectados a paneles de control basados en API que guían los movimientos de flotas de camiones para la polinización de almendros y arándanos. Los responsables de políticas canadienses financian protocolos de bioseguridad para proteger las poblaciones de abejas nativas, mientras que las cooperativas mexicanas buscan la certificación orgánica del USDA para acceder a los canales premium de servicio de alimentos. El apetito de la región por las mieles funcionales y los productos de grado médico mantiene los márgenes por encima de los promedios globales, reforzando el peso estratégico de América del Norte en el mercado de miel natural. África, aunque con una base más pequeña, es la geografía de más rápido crecimiento con una CAGR del 6,39% hasta 2031, a medida que los consumidores urbanos reemplazan los untables de azúcar por miel local. Las subvenciones al desarrollo para la cría de reinas, equipos de cadena de frío y laboratorios de exportación en Etiopía, Tanzania y Kenia están desbloqueando nuevas corrientes de suministro para compradores de Oriente Medio y la Unión Europea.


Panorama regulatorio
La regulación se está endureciendo en torno a la autenticidad, la divulgación del origen y la elegibilidad para la importación en las principales regiones consumidoras, lo que condiciona la forma en que los exportadores documentan y trasladan el producto. En la Unión Europea, la Directiva (UE) 2024/1438 entró en vigor el 13 de junio de 2024 y exige que las mezclas de miel indiquen los países de origen en orden descendente por peso; los productos comercializados en el mercado de la UE antes del 14 de junio de 2026 según las normas anteriores podrán seguir comercializándose hasta que se agoten las existencias. Junto a esto, el Reglamento (UE) 2023/2652 exige que los establecimientos que importan miel y otros productos apícolas a la UE estén registrados en TRACES (vigente desde el 29 de noviembre de 2024), lo que convierte los listados de establecimientos aprobados y la documentación auditable en una puerta práctica de acceso al mercado.
Fuera de la UE, los marcos de cumplimiento siguen condicionando el etiquetado y la preparación comercial en los canales envasados y a granel. La FDA de EE. UU. ha destacado los requisitos de importación de la UE para la miel y los productos apícolas, incluida la elegibilidad relacionada con TRACES, y las medidas de aplicación de EE. UU., como los derechos antidumping definitivos de 2024 sobre la miel vietnamita, subrayan el escrutinio continuo de las prácticas comerciales y la integridad de la cadena de suministro. En Oriente Medio, Arabia Saudita regula la producción y comercialización de miel bajo las Regulaciones de Cría de Abejas Melíferas emitidas por el Decreto Real N.º (M/15) del 13/3/1431 AH, con la Autoridad Saudí de Alimentos y Medicamentos (SFDA) supervisando los requisitos de la miel comercializada, lo que refuerza la necesidad de control de residuos, disciplina de etiquetado y documentación para las ventas transfronterizas.
Análisis de la cadena de valor
La cadena de valor de la miel natural suele ir desde los proveedores de insumos (colmenas, paquetes de abejas/reinas, suplementos alimenticios, tratamientos veterinarios, equipos) hasta los apicultores (a menudo pequeños productores y operadores comerciales migratorios), y luego hacia los recolectores y cooperativas que agregan volúmenes. Las empresas de procesamiento y envasado se encargan de la extracción, filtración, mezcla, control de humedad, análisis de residuos y envasado antes de que el producto pase por mayoristas, comercio minorista moderno, comercio electrónico y servicios de alimentación, con compradores industriales (alimentos, bebidas, panadería, nutrición deportiva) que adquieren lotes a granel. Los actores de apoyo incluyen oficinas de extensión agrícola, centros de investigación, instituciones financieras, organismos de promoción comercial y ONG que ofrecen capacitación, facilitación de crédito y vinculación con el mercado.
La captura de valor se concentra cada vez más en torno a la verificación y la logística, con la trazabilidad a nivel de lote, las pruebas de laboratorio y la documentación digital convirtiéndose en pasos clave de valor añadido para el acceso regulado a la importación. Los cuellos de botella incluyen shocks en la salud de las colonias (Varroa y variabilidad del néctar impulsada por el clima), acceso limitado a equipos modernos de extracción y análisis, agregación fragmentada, capital de trabajo restringido, brechas en laboratorios estandarizados y marcos legales en algunos orígenes, y demoras aduaneras o portuarias que pueden degradar el rendimiento de la entrega. Las nuevas iniciativas de infraestructura que añaden capacidad de análisis y envasado, como el flujo de trabajo del DMCC Honey Centre vinculado a un laboratorio dedicado de análisis de miel y operaciones de envasado optimizadas, muestran cómo los centros pueden atraer más margen aguas abajo hacia canales de exportación autenticados.
Oportunidades de mercado y perspectivas futuras
Los canales de importación premium y regulados crean oportunidades claras para los proveedores que puedan operacionalizar la divulgación del origen y la pureza verificable a escala. El cambio de la UE bajo la Directiva (UE) 2024/1438 y el requisito de registro de establecimientos en TRACES están impulsando a exportadores y envasadores a invertir en trazabilidad a nivel de lote, capacidad de análisis y flujos de trabajo de documentación, lo que tiende a favorecer las cadenas de suministro auditadas frente a los flujos mezclados opacos. Esta premiumización impulsada por el cumplimiento normativo coincide con las tendencias de reformulación industrial reflejadas en el contexto del informe, donde los fabricantes de alimentos y bebidas están sustituyendo el azúcar refinado por miel autenticada y ajustando las especificaciones de perfil de sabor para lanzamientos nacionales consistentes.
La resiliencia del suministro impulsada por la tecnología también es un enfoque práctico, dado el contexto del informe sobre una mortalidad anual de colonias que supera el 55% y una presión de producción medible, como una producción de miel en EE. UU. de 116 millones de libras en 2025, un 14% menos que en 2024. Las plataformas de apicultura de precisión, incluidos sensores de colmena de bajo costo y sistemas de monitoreo integrados (temperatura, humedad, peso, actividad), respaldan intervenciones más tempranas y la estabilización del rendimiento, además de generar registros de auditoría digitales que pueden respaldar los requisitos de trazabilidad. La inversión y la construcción de centros que añaden capacidad de análisis, envasado y garantía de calidad, junto con la integración vertical por parte de operadores más grandes y asociaciones que amplían la infraestructura de compra para pequeños productores, ofrecen vías a corto plazo para mejorar la fiabilidad del suministro y la realización de valor tanto en los segmentos minoristas como industriales.
Desarrollos recientes del sector
- Julio de 2026: DMCC firmó un memorando de entendimiento estratégico con Naturalim France Miel para desarrollar el DMCC Honey Centre, incluidos planes para un laboratorio dedicado de análisis de miel y operaciones de envasado optimizadas. El acuerdo respalda la capacidad de verificación por terceros y la infraestructura de preparación para la exportación, ayudando a fortalecer un comercio de miel de mayor valor e impulsado por la trazabilidad a través de un centro centralizado.
- Diciembre de 2025: Sweet Harvest Foods anunció que su Apiary Nate's Hives se convirtió en el mayor apicultor de EE. UU., operando más de 120.000 colonias de abejas melíferas tras la adquisición de cinco operaciones apícolas locales. La consolidación refuerza el control sobre el suministro aguas arriba y puede mejorar la consistencia para clientes de marca e industriales en medio de la volatilidad por pérdidas de colonias.
- Octubre de 2024: China y Tanzania firmaron un protocolo que permite las exportaciones de miel tanzana, estableciendo requisitos en torno a programas de control de Varroa y trazabilidad a nivel de lote. El acuerdo amplía los corredores comerciales Sur-Sur al tiempo que formaliza las prácticas de bioseguridad y documentación alineadas con las exigencias globales de importación más estrictas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de la miel natural se define como el valor de ventas de la miel que se posiciona y comercializa como edulcorante natural para uso doméstico y comercial, en las principales regiones consumidoras, y contabilizado en el punto de venta del mercado.
Exclusiones de alcance: excluimos otros productos apícolas (como cera de abeja, propóleo, jalea real y polen) y también excluimos los edulcorantes sintéticos y sustitutos del azúcar que no son miel.
Descripción general de la segmentación
- Por Geografía (Análisis de Producción (Volumen), Análisis de Consumo (Volumen y Valor), Análisis de Importaciones (Volumen y Valor), Análisis de Exportaciones (Volumen y Valor) y Análisis de Tendencias de Precios)
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Europa
- Alemania
- Ucrania
- Polonia
- Rusia
- Asia-Pacífico
- China
- India
- Japón
- Nueva Zelanda
- Oriente Medio
- Turquía
- Irán
- Arabia Saudita
- África
- Etiopía
- Nigeria
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
El trabajo documental comienza mapeando la cadena de suministro y la huella comercial de la miel, ya que gran parte de la visibilidad proviene de la producción y los flujos transfronterizos. Recurrimos a fuentes públicas como FAOSTAT para las series de producción, UN Comtrade para los valores y volúmenes de importación y exportación, y agencias agrícolas nacionales para actualizaciones a nivel de país sobre la producción apícola y la estacionalidad.
Para que el modelo de mercado sea práctico, incorporamos señales de precio y demanda utilizando fuentes como el USDA (incluidos comentarios de mercado y comercio), Eurostat para series relacionadas con el comercio y el consumo de la UE, y referencias técnicas de revistas de ciencia alimentaria revisadas por pares sobre calidad, controles de adulteración, y marcadores de humedad y pureza que influyen en los precios. También revisamos presentaciones de empresas, presentaciones para inversores y coberturas de prensa creíbles sobre adiciones de capacidad, cambios en el abastecimiento y movimientos en los canales de venta al por menor, y utilizamos selectivamente suscripciones pagadas para datos financieros de empresas, bases de datos de patentes y conjuntos de datos de importación-exportación a nivel de envío cuando una serie pública está incompleta. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras referencias públicas y propietarias para la recopilación de datos, verificaciones cruzadas y aclaraciones.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para poner a prueba los supuestos documentales y convertir las señales de volumen y precio en una visión limpia del valor de mercado, especialmente donde el comercio informal o el abastecimiento mezclado pueden ocultar el consumo real. Hablamos con productores, envasadores y equipos de marca, distribuidores, compradores minoristas y de servicios de alimentación, y especialistas en calidad y regulación en APAC, EMEA y las Américas para que las mismas variables se validen desde los ángulos de la oferta y la demanda.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos (CXO): 21% | APAC: 48% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 34% | EMEA: 32% |
| Actores más pequeños: 21% | Gerentes: 45% | Américas: 20% |
Dimensionamiento de mercado y previsión
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que las señales de producción, comercio neto y consumo aparente se utilizan para reconstruir el conjunto de demanda por región, y luego el valor se deriva utilizando trayectorias de precios combinadas. Una vez establecida esta estructura, corroboramos los totales con aproximaciones selectivas de abajo hacia arriba, como agregaciones de proveedores muestreados, verificaciones de canal en los principales países importadores, y pruebas de ASP por volumen para algunos mercados de alta cuota.
Los insumos se mantienen fundamentados para que puedan seguirse a lo largo del tiempo, incluidos los volúmenes de producción de miel, los volúmenes de importación y exportación por principales orígenes, los cambios en la demanda minorista y de servicios de alimentación, los diferenciales de precio observados entre la miel cruda y la procesada, y la incidencia del etiquetado de calidad y origen que puede mover los precios realizados. Cuando un país tiene series públicas débiles, las brechas se manejan utilizando estadísticas especulares de comercio, ratios de proxy regionales y bandas de precios validadas por expertos, y luego los resultados se ajustan para mantenerse coherentes con el balance regional más amplio.
La previsión utiliza análisis de escenarios respaldado por verificaciones de tipo regresión, donde el crecimiento del consumo, los indicadores de ingresos y preferencias de salud, y los movimientos de precios se tratan como los principales impulsores. Los supuestos solo se mantienen después de ser confirmados por insumos primarios, y se mantiene una lista corta de casos de sensibilidad para la volatilidad del suministro relacionada con el clima y los cambios en los requisitos de cumplimiento de origen.
Validación de datos y ciclo de actualización
La validación se realiza en capas, donde nuestros resultados se comparan con señales independientes como los valores unitarios comerciales, los resultados de la temporada de producción y los cambios en los patrones de compra de los principales importadores. Los valores atípicos se marcan, se rastrean hasta la variable subyacente y se corrigen mediante una segunda revisión antes de la aprobación final, que luego es seguida por una revisión interna por pares.
El modelo se actualiza al menos anualmente para que los valores del año base, los supuestos de precios y los balances comerciales permanezcan actuales, y se activan actualizaciones intermedias cuando ocurren eventos importantes, como condiciones de cosecha anormales, cambios de política importantes relacionados con el etiquetado y la calidad, o movimientos bruscos de divisas en los principales corredores comerciales. Antes de la entrega, se completa una verificación final de actualidad para que los clientes reciban la visión más reciente que aún se pueda replicar a partir de los insumos declarados.
Comparación del dimensionamiento del mercado de miel natural de Mordor Intelligence con otras estimaciones publicadas
Las cifras de mercado publicadas para la miel natural pueden parecer muy dispares incluso cuando se refieren al mismo tema, porque las decisiones de alcance y la lógica de precios no siempre están alineadas. Las diferencias a menudo provienen de si la estimación rastrea solo las ventas de miel natural o un universo de miel más amplio, y de si los valores se construyen a partir de señales de comercio y consumo o se infieren a partir de una narrativa de crecimiento más rápida.
La principal brecha proviene de mezclar la miel natural con categorías adyacentes de productos apícolas y miel especial y luego aplicar una curva de precios más alta. En esta construcción, Mordor Intelligence contabiliza el valor de la miel natural utilizando señales de consumo a nivel regional con verificaciones de comercio y producción antes de proyectar los precios hacia adelante. La selección del año base también importa, ya que las líneas de base de precios más antiguas y el momento de conversión de divisas pueden elevar o reducir una cifra, y no todos los publicadores revisan los supuestos cuando cambian las condiciones de cosecha y la aplicación contra la adulteración.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 11,99 mil millones de USD (2026) | |
| Consultora global A | 10,51 mil millones de USD (2026) | Utiliza un enfoque de miel más amplio y una trayectoria de valor base diferente, y la conversión de volumen a valor está menos vinculada a las verificaciones de valores unitarios comerciales por origen, lo que puede reducir el nivel de 2026. |
| Editorial del sector B | 10,00 mil millones de USD (2025) | Ancla la serie en un año anterior y aplica un paso de crecimiento generalizado en la ventana de previsión, lo que puede pasar por alto los cambios en los diferenciales de precio entre la miel cruda, procesada y de origen etiquetado en distintas regiones. |
En las tres cifras, la mayor parte de la dispersión se explica por lo que se incluye en el universo de la miel, el año base utilizado y cómo se trata la progresión de precios cuando cambian las señales de calidad y origen. Al mantener la construcción del valor vinculada a balances observables de producción y comercio, y luego verificar los precios frente a la retroalimentación de los compradores, la estimación se mantiene más fácil de seguir y de actualizar cuando las condiciones cambian rápidamente en las principales regiones de abastecimiento.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de miel natural en 2026?
El tamaño del mercado de miel natural es de 11.990 millones de USD en 2026 y se proyecta que alcance los 14.760 millones de USD para 2031.
¿Cuál es la tasa de crecimiento esperada de la demanda global de miel?
Se prevé que el consumo crezca a una CAGR del 4,24% entre 2026 y 2031, impulsado por las tendencias de etiqueta limpia y las aplicaciones de grado médico.
¿Qué país lidera la producción global de miel?
China sigue siendo el principal productor con una participación del 20,4% de la producción global de 2024.
¿Por qué son importantes los sensores IoT para la apicultura?
Los sensores de monitoreo de colmenas detectan anomalías de temperatura y actividad de forma temprana, ayudando a reducir las pérdidas anuales de colonias que superan el 55%.
Última actualización de la página el:


