
Taille et part du marché des médicaments fibrates
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
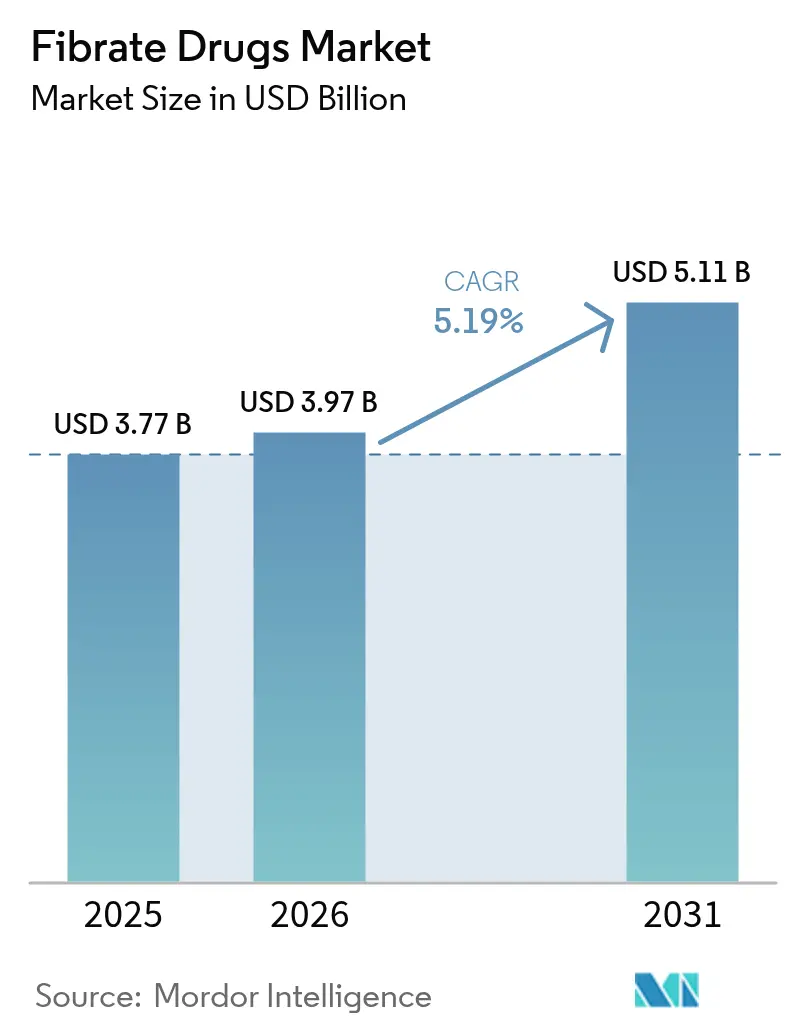
| Taille du Marché (2026) | 3.97 Milliards de dollars |
| Taille du Marché (2031) | 5.11 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.19 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des médicaments fibrates par Mordor Intelligence
La taille du marché des médicaments fibrates était évaluée à 3,77 milliards USD en 2025 et devrait croître de 3,97 milliards USD en 2026 pour atteindre 5,11 milliards USD d'ici 2031, à un TCAC de 5,19 % au cours de la période de prévision (2026-2031). La demande reste stable alors que les facteurs de risque cardiovasculaire augmentent dans le monde entier et que la recherche élargit l'utilisation des fibrates au-delà de la réduction des lipides. Le nombre d'adultes souffrant d'hypertension et de diabète — deux facteurs clés de l'hypertriglycéridémie — augmente fortement, la prévalence aux États-Unis seule étant projetée à 61,0 % et 26,8 %, respectivement, d'ici 2050. Le repositionnement thérapeutique réussi du fénofibrate pour la rétinopathie diabétique, validé par la réduction de 27 % de la progression de la maladie rapportée dans l'essai LENS de 2024, élargit davantage l'opportunité de marché. L'intensification de la production générique — en particulier en provenance d'Inde et de Chine — maintient les prix sous contrôle, mais les concurrents de marque captent la croissance grâce à des formulations à libération prolongée, des associations à dose fixe et un positionnement pharmacogénomique. Parallèlement, les thérapies lipidiques émergentes à base d'ARN ont démontré une réduction des triglycérides supérieure dans les résultats de la Phase II, signalant une concurrence plus intense mais renforçant également l'importance clinique du contrôle des triglycérides.
Points clés du rapport
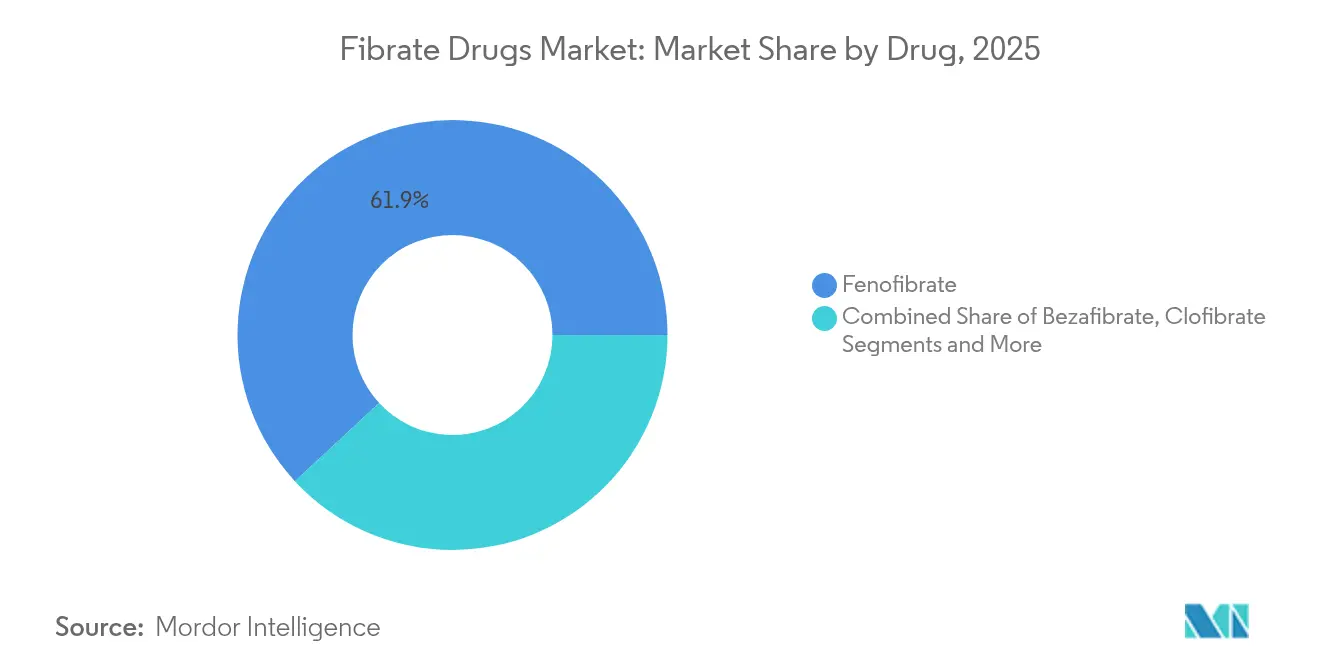
- Par classe médicamenteuse, le fénofibrate a dominé avec 61,90 % de la part de marché des médicaments fibrates en 2025 ; le bézafibrate devrait enregistrer le TCAC le plus rapide de 7,12 % jusqu'en 2031.
- Par type de produit, les génériques ont dominé les revenus de 2025 avec une part de 74,85 %, tandis que les offres de marque devraient se développer à un TCAC de 6,73 % jusqu'en 2031.
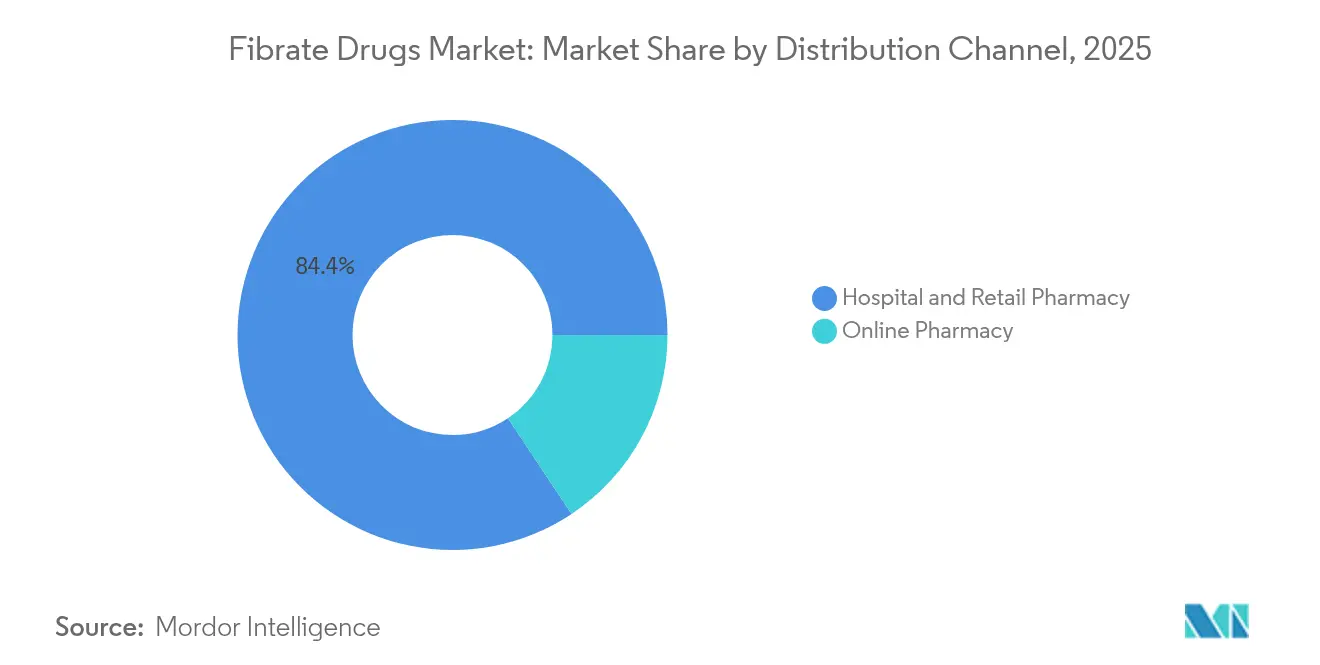
- Par canal de distribution, les pharmacies hospitalières et de détail ont représenté 84,35 % du marché en 2025 ; les pharmacies en ligne constituent le canal à la croissance la plus rapide avec un TCAC de 11,03 %.
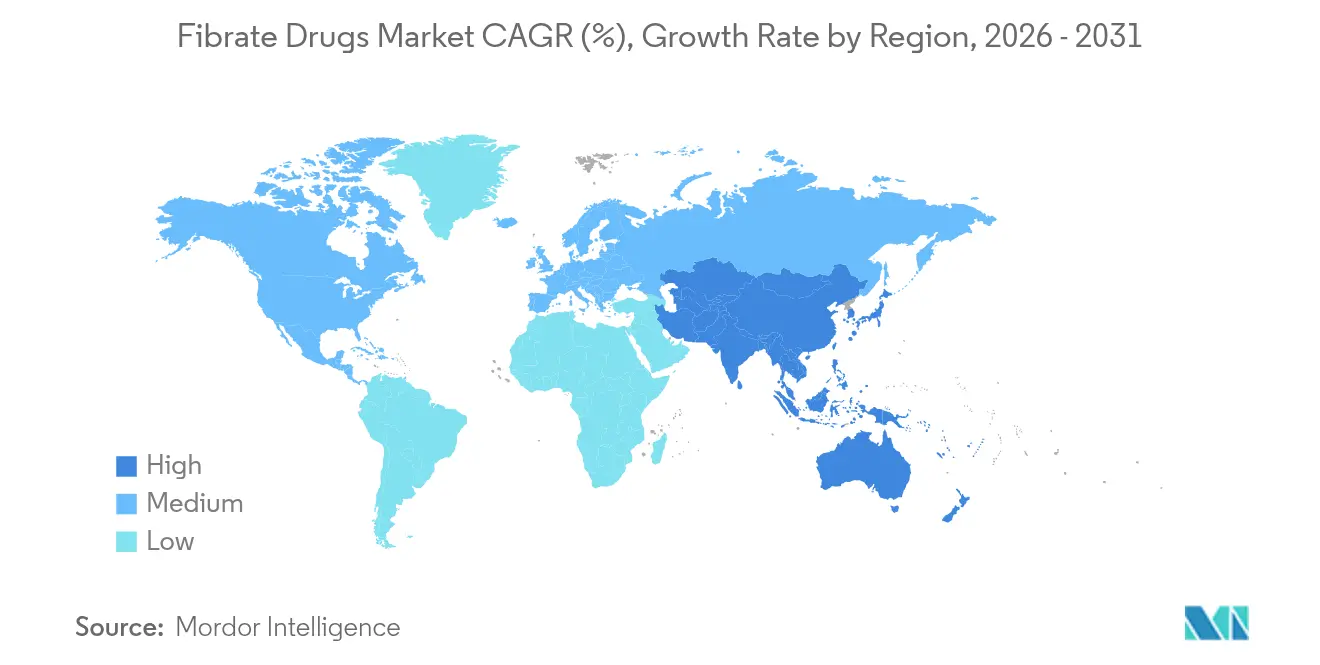
- Par zone géographique, l'Amérique du Nord a représenté 38,20 % des revenus de 2025 ; l'Asie-Pacifique devrait afficher le TCAC le plus élevé de 8,76 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des médicaments fibrates
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Prévalence croissante des maladies cardiovasculaires | +1.8% | Mondial, avec l'impact le plus élevé en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Investissement élevé en R&D dans les médicaments hypolipémiants | +1.2% | Amérique du Nord et UE, avec des retombées vers l'APAC | Moyen terme (2-4 ans) |
| Incidence croissante du syndrome métabolique et de l'hypertriglycéridémie | +1.5% | Mondial, avec des gains précoces sur les marchés émergents d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion de la capacité de fabrication générique dans les marchés émergents | +0.9% | Cœur APAC, avec des retombées vers le MEA et l'Amérique du Sud | Court terme (≤ 2 ans) |
| Repositionnement thérapeutique pour la rétinopathie diabétique et la MRC | +0.7% | Mondial, avec une adoption précoce dans les marchés développés | Moyen terme (2-4 ans) |
| Outils de médecine de précision permettant une thérapie fibrate ciblée | +0.4% | Amérique du Nord et UE initialement, puis expansion mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des maladies cardiovasculaires
La morbidité cardiovasculaire augmente dans le monde entier, stimulant la demande continue d'agents hypolipémiants. Les adultes chinois de moins de 40 ans présentaient un risque cardiovasculaire 2,26 fois plus élevé dans le quartile supérieur des triglycérides, soulignant la contribution de l'élévation des TG aux événements précoces. La mise à jour 2024 de l'American Heart Association (Association américaine du cœur) prévoit une expansion soutenue du diabète et de l'hypertension, élargissant le bassin clinique pour les prescriptions de fibrates. La pancréatite aiguë induite par l'hypertriglycéridémie est déjà à l'origine d'un cinquième des cas mondiaux, avec la charge la plus élevée en Asie[1]Jiongdi Lu et al., "Pancréatite aiguë induite par l'hypertriglycéridémie," BMC Gastroenterology, bmcbio.com. Ensemble, ces tendances maintiennent le marché des médicaments fibrates solidement positionné dans les algorithmes standards de gestion des lipides.
Investissement élevé en R&D dans les médicaments hypolipémiants
Les apports de capitaux dans la science des lipides stimulent l'innovation qui complète souvent la thérapie par les fibrates. Les thérapeutiques ARN révolutionnaires plozasiran et olezarsen ont abaissé les triglycérides bien au-delà des références conventionnelles lors des présentations à l'ACC 2024. Par ailleurs, le projet de 133 millions USD de Croda pour étendre la capacité des systèmes lipidiques — renforcé par 75 millions USD de soutien fédéral américain — témoigne de la confiance dans la chaîne d'approvisionnement des technologies à base de lipides[2]Croda International, "Soutien du gouvernement américain pour étendre les systèmes lipidiques," croda.com. Un tel investissement nourrit les pipelines de produits combinés associant des fibrates à des statines ou à de nouveaux agents biologiques.
Incidence croissante du syndrome métabolique et de l'hypertriglycéridémie
La prévalence du syndrome métabolique s'accélère, portée par les économies qui s'urbanisent et adoptent des régimes alimentaires occidentalisés. En Mongolie, 19,7 % des adultes dépistés en 2024 présentaient des taux élevés de triglycérides, l'obésité abdominale étant le principal facteur prédictif. Les données de cohortes coréennes ont montré que l'indice triglycérides-glucose surpassait l'HOMA-IR comme prédicteur du futur syndrome métabolique. Les femmes en âge de procréer supportent désormais un fardeau métabolique plus lourd, élargissant le bassin de patients éligibles à la thérapie par les fibrates.
Expansion de la capacité de fabrication générique dans les marchés émergents
L'Inde et la Chine continuent d'améliorer leur capacité, leur fiabilité et leur conformité, réduisant ainsi le coût global de la thérapie. L'Inde vise une empreinte pharmaceutique de 120 milliards USD d'ici 2030 et fournit un cinquième du volume générique américain. La Chine a sécurisé 71 % des inscriptions médicamenteuses au NRDL (liste nationale des médicaments remboursés) de 2024 pour les entreprises nationales, renforçant l'accessibilité financière nationale. Ces tendances soutiennent un accès rentable et intensifient la concurrence par les prix.
Analyse de l'impact des facteurs limitants*
| Facteur limitant | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Rappels et retraits fréquents de produits | -0.8% | Mondial, avec l'impact le plus élevé sur les marchés réglementés | Court terme (≤ 2 ans) |
| Cadre réglementaire strict | -1.1% | Amérique du Nord et UE principalement, avec une expansion mondiale | Moyen terme (2-4 ans) |
| Préférence des payeurs pour les statines et les inhibiteurs de PCSK9 | -1.3% | Marchés développés avec des systèmes de remboursement avancés | Long terme (≥ 4 ans) |
| Restrictions environnementales sur la chaîne d'approvisionnement en intermédiaires fluorés | -0.6% | Fabrication mondiale, concentrée dans les marchés développés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préférence des payeurs pour les statines et les inhibiteurs de PCSK9
Les organismes de remboursement accordent la priorité aux statines et, de plus en plus, aux inhibiteurs de PCSK9, reléguant les fibrates en deuxième ligne à moins qu'une hypertriglycéridémie sévère ne persiste. Les données de sinistres révèlent que 30,95 % des prescriptions de PCSK9 ont été refusées malgré des baisses de prix, exposant la pression sur les formulaires. Les modèles de rapport coût-efficacité pour l'inclisiran exigent une réduction de prix de 88 % en Chine avant la parité avec la thérapie par statines frontiersin.org. Ces dynamiques réduisent le volume des fibrates là où les payeurs imposent des protocoles de thérapie par étapes.
Restrictions environnementales sur la chaîne d'approvisionnement en intermédiaires fluorés
Les règles de l'EPA (Agence de protection de l'environnement) de 2024 imposent la réduction progressive des hydrofluorocarbures et suppriment les exemptions TSCA pour les nouveaux PFAS, contraignant à une gestion des solvants plus coûteuse[3]EPA, "Réduction progressive des hydrofluorocarbures," federalregister.gov. Les études sur les eaux usées montrent que les médicaments fluorés forment jusqu'à 75 % de l'organofluore extractible, intensifiant la pression en faveur d'une synthèse plus verte. Les fabricants dépourvus de chimies alternatives font face à des coûts de conformité plus élevés et à des pénuries potentielles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par médicament : la domination du fénofibrate face à une concurrence émergente
Le marché des médicaments fibrates reste dominé par le fénofibrate, qui a capté 61,90 % des revenus mondiaux en 2025, un niveau égal à la plus grande part de marché des médicaments fibrates dans toute classe thérapeutique. Cette position d'ancrage reflète une large familiarité clinique, une posologie en une prise par jour et des preuves solides de réduction des triglycérides. La croissance se concentre désormais sur le repositionnement ; les données LENS montrent une réduction de 27 % de la progression de la rétinopathie diabétique, élargissant la base adressable en ophtalmologie. Le bézafibrate, quant à lui, connaît l'adoption la plus rapide, progressant à un TCAC de 7,12 % alors que les cliniciens valorisent son profil équilibré sécurité-efficacité, notamment dans les cohortes atteintes de syndrome métabolique. Le gemfibrozil conserve un rôle de niche là où les interactions avec les statines sont atténuées, tandis que le ciprofibrate et le clofibrate diminuent en volume suite à des préoccupations de sécurité héritées.
L'investissement continu dans la surveillance de la sécurité en conditions réelles façonne le positionnement concurrentiel. La surveillance des événements indésirables de la FDA a signalé 68 signaux pour les associations rosuvastatine-fénofibrate, dont 28 sont absents des notices actuelles, soulignant les besoins de vigilance. Ce contrôle bénéficie à la réputation du bézafibrate pour un risque moindre de myopathie. Les antagonistes à base d'ARN, bien qu'ils ne soient pas encore des remplaçants directs des fibrates, mettent en lumière le poids clinique de la voie des triglycérides, maintenant le marché des médicaments fibrates comme essentiel dans les régimes de contrôle lipidique multimodaux.


Par type de produit : domination des génériques avec innovation de marque
Les génériques ont fourni 74,85 % du volume de 2025, reflétant une chimie mature, une large disponibilité des principes actifs pharmaceutiques (API) et une tarification agressive aux appels d'offres, principalement de la part de producteurs d'Asie du Sud. Le segment génère des revenus prévisibles mais des marges sous pression. Les produits de marque, cependant, devraient croître de 6,73 % par an, portés par des associations à dose fixe statine-fibrate et une micro-encapsulation à libération prolongée qui améliore l'observance. Là où le génotypage PPARA identifie les répondeurs probables, le positionnement premium est de plus en plus défendu — une approche qui maintient le secteur des médicaments fibrates ancré dans les soins basés sur la valeur.
L'adoption de la fabrication en flux continu et des seuils plus élevés de Bonnes Pratiques de Fabrication dans les marchés émergents devrait améliorer la qualité globale, limitant le risque de rappels de produits qui ont périodiquement érodé la confiance dans la catégorie. En conséquence, les acteurs de marque qui cultivent la transparence de la chaîne d'approvisionnement et la pharmacovigilance pourraient dépasser les concurrents génériques malgré des écarts de prix apparents.
Par canal de distribution : la transformation numérique accélère la croissance en ligne
Les pharmacies hospitalières et de détail ont maintenu une part de 84,35 % en 2025 grâce aux circuits de prescription intégrés et aux liens avec les assurances. Pourtant, les pharmacies en ligne — soutenues par les mandats d'ordonnances électroniques et les normes de télésanté établies pendant la pandémie — progressent à un TCAC de 11,03 %, le plus rapide au sein du marché des médicaments fibrates. Les systèmes de renouvellement automatisé et la logistique du dernier kilomètre améliorent la continuité du traitement pour les indications chroniques nécessitant une prise quotidienne. Les circuits traditionnels répondent en intégrant des services de retrait en magasin et de conseil numérique, soulignant une migration vers la dispensation hybride. Ce changement s'aligne sur les objectifs des payeurs visant à améliorer les indicateurs d'observance et à réduire les réadmissions cardiovasculaires, renforçant la croissance du marché.
Le flux de données bidirectionnel entre les pharmacies et les prescripteurs alimente également l'analytique de santé des populations, permettant des interventions ciblées sur l'observance pour les patients dont les données de remboursement en pharmacie signalent un comportement de renouvellement insuffisant. En conséquence, la compétence numérique émerge comme un facteur de différenciation pour les équipes marketing au sein du secteur des médicaments fibrates.
Analyse géographique
L'Amérique du Nord a généré 38,20 % des revenus mondiaux de 2025, ancrée par un remboursement complet et des lignes directrices cliniques qui approuvent les fibrates pour l'hypertriglycéridémie persistante. Un accès plus large aux comprimés combinés favorise davantage la prescription. Pourtant, les refus de couverture des PCSK9 touchant près d'un tiers des demandes révèlent des lacunes que les fibrates comblent de manière rentable. Les restrictions environnementales augmentent les coûts de conformité pour les producteurs américains, mais les systèmes de qualité établis atténuent les perturbations graves. Les programmes publics de médicaments du Canada et les segments d'assurance privée en croissance du Mexique élargissent tous deux l'accès, soutenant la dynamique des ventes régionales.
L'Asie-Pacifique enregistre le TCAC le plus rapide de 8,76 %, porté par d'importantes populations non traitées, la hausse des taux d'obésité et les incitations étatiques aux fabricants de médicaments métaboliques. Le programme d'incitations liées à la production de l'Inde vise un déploiement en 2026, améliorant les perspectives d'exportation et augmentant la taille du marché des médicaments fibrates pour les producteurs régionaux. Les négociations nationales stratégiques sur les médicaments en Chine font pression sur les plafonds de prix, préservant un volume d'absorption élevé. Le Japon et la Corée du Sud mettent l'accent sur les indices spécifiques aux triglycérides, favorisant une orientation spécialisée plus précoce. L'Australie tire parti de la politique d'importation parallèle pour maintenir la compétitivité tarifaire des formulaires, élargissant l'accès des patients.
L'Europe maintient une perspective équilibrée, le contrôle des payeurs plafonnant les prix unitaires mais les données probantes en conditions réelles récompensant les médicaments qui montrent un bénéfice cardiovasculaire additif. Les États membres d'Europe centrale et orientale adoptent les génériques de manière agressive, tandis que l'Europe occidentale mise sur les innovations de marque soutenues par des données comparatives directes. Au Moyen-Orient et en Afrique, les plans de diversification économique augmentent les budgets de santé, mais l'adoption reste modeste par rapport à la prévalence de la maladie. Les fluctuations macroéconomiques en Amérique du Sud entravent la cohérence des achats, bien que les extensions de dépistage du risque cardiaque au Brésil soutiennent une croissance graduelle. Collectivement, ces tendances répartissent le marché des médicaments fibrates sur un large spectre économique, protégeant les revenus des chocs propres à une seule région.

Paysage réglementaire
La réglementation des thérapies à base de fibrates est centrée sur l'étiquetage de sécurité, la pharmacovigilance et le maintien des autorisations de produits pour des molécules matures, largement génériques. Aux États-Unis, la surveillance de la FDA inclut des décisions qui affectent l'entrée des génériques et la continuité de l'approvisionnement, et en avril 2026, la FDA a publié une décision au Federal Register indiquant que les comprimés de Fenoglide (fénofibrate) (40 mg et 120 mg) n'avaient pas été retirés de la vente pour des raisons de sécurité ou d'efficacité. Cela soutient la poursuite et le développement futur de l'activité ANDA pour ce produit de référence. Des exigences de conformité parallèles mettent l'accent sur des informations de prescription actualisées et une communication standardisée des risques, et plusieurs étiquettes de fénofibrate ont été mises à jour au cours de 2025 pour s'aligner sur un langage bénéfice-risque contemporain.
En Europe, les fibrates restent encadrés par l'EMA et le cadre des autorités nationales compétentes, avec un positionnement de sécurité de longue date façonné par des revues au niveau de la classe thérapeutique et une surveillance post-autorisation continue. Le comité pour l'évaluation des risques en matière de pharmacovigilance (PRAC) de l'EMA a poursuivi son activité d'évaluation des signaux en juin 2026, renforçant les obligations des titulaires d'autorisation de mise sur le marché de tenir à jour les informations sur les produits dans le cadre du système de pharmacovigilance de l'UE. Pris ensemble, l'examen minutieux de l'étiquetage et la détection active de signaux renforcent un environnement réglementé où la différenciation dépend de plus en plus des systèmes qualité, de la gestion de la sécurité en conditions réelles et du maintien conforme du cycle de vie, plutôt que de nouvelles voies d'approbation.
Analyse de la chaîne de valeur
La chaîne de valeur des médicaments à base de fibrates commence par des matières premières d'origine pétrochimique et des intermédiaires spécialisés utilisés pour la synthèse des principes actifs, suivie de la formulation (souvent sous forme de comprimés ou de gélules), du conditionnement et de la distribution réglementée via les pharmacies hospitalières, de détail et en ligne. L'approvisionnement en amont est concentré en Asie, l'Inde et la Chine servant de pôles clés pour la fabrication des principes actifs et des formes pharmaceutiques finies. Cette configuration soutient la disponibilité mondiale des génériques et la participation aux appels d'offres. Les fabricants et distributeurs opérant sur l'ensemble de la chaîne incluent de grands acteurs multinationaux et régionaux tels que Sun Pharmaceutical Industries, Abbott, Cipla et Lupin, et la gestion responsable des produits repose sur des informations de prescription régulièrement actualisées et des obligations de pharmacovigilance.
Les étapes intermédiaires et en aval sont façonnées par la conformité cGMP, l'entreposage à stabilité contrôlée, et la sérialisation et l'étiquetage spécifiques à chaque pays, en particulier pour les expéditions vers des marchés strictement réglementés tels que les États-Unis et l'Union européenne. Avec une part élevée de génériques dans cette catégorie, la compétitivité en matière d'approvisionnement dépend d'un accès fiable aux principes actifs, d'une libération de lots conforme et d'une logistique efficace. Des perturbations peuvent également provenir d'événements liés à la qualité (rappels et arrêts de commercialisation) et des coûts de conformité environnementale affectant la manipulation des solvants et des intermédiaires. La dynamique des canaux intègre de plus en plus les prescriptions électroniques et les modèles de livraison à domicile, accroissant l'importance de la logistique du dernier kilomètre et de la visibilité des stocks, en complément des réseaux traditionnels de grossistes et de pharmacies.
Paysage concurrentiel
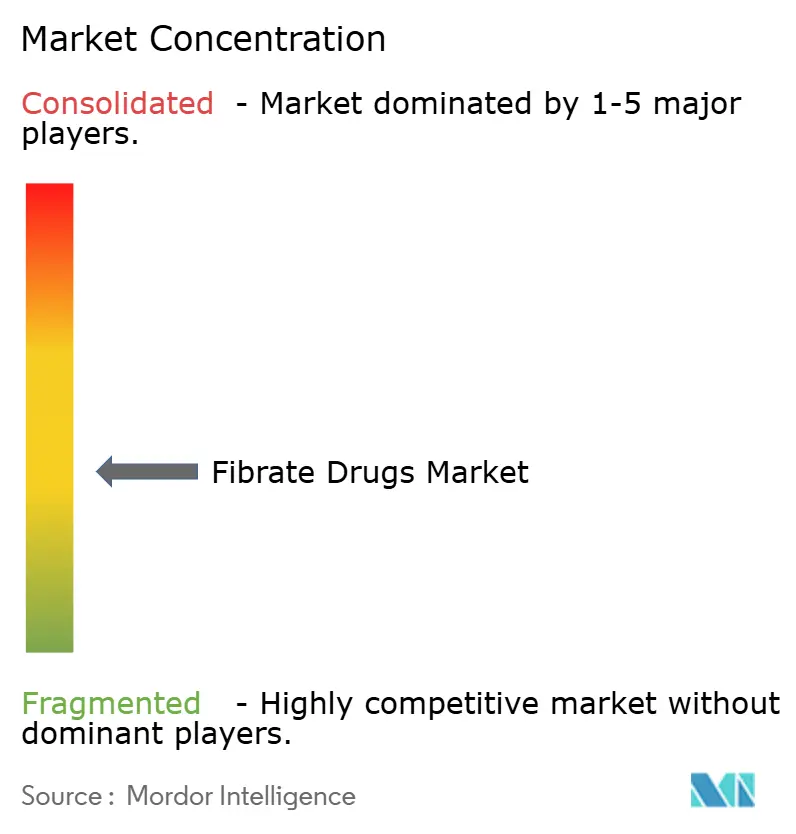
Le marché des médicaments fibrates présente une fragmentation modérée. Un groupe de maisons de génériques multinationales contrôle la majorité de l'offre, mais aucune entité unique ne dépasse le seuil de 20 %, positionnant le marché à un équilibre concurrentiel. Les mouvements stratégiques de 2024-25 illustrent la rivalité sur trois fronts. Premièrement, la diversification des actifs : plusieurs acteurs établis ont lancé des comprimés à dose fixe de rosuvastatine-fénofibrate pour contrer l'incursion des médicaments à base d'ARN. Deuxièmement, l'expansion géographique : des entreprises indiennes ont acquis des lignes de conditionnement en Amérique latine pour contourner les barrières tarifaires et sécuriser les appels d'offres. Troisièmement, la différenciation technologique : des acteurs de la pharmacie spécialisée ont commencé à associer des kits de génotypage PPARA à des emballages de fénofibrate premium pour justifier des niveaux de remboursement plus élevés.
Les thérapies émergentes exercent une pression externe. Le plozasiran et l'olezarsen, affichant chacun des réductions de triglycérides de > 70 % dans des essais de stade intermédiaire, pourraient éroder la part des fibrates dans les cohortes d'hypertriglycéridémie sévère lors de leur lancement. Néanmoins, les fibrates conservent des avantages en matière de coût et de sécurité chronique, notamment là où le contrôle des payeurs freine l'adoption des biologiques. Les acteurs du marché qui tirent parti des alliances avec les pharmacies numériques et démontrent la transparence de leur empreinte environnementale sont les mieux placés pour maintenir leurs marges face aux audits de prix et aux mandats de chimie verte.
Leaders du secteur des médicaments fibrates
Sun Pharmaceutical Industries
Abbott Laboratories
Lupin Ltd
Cipla Ltd
AbbVie Inc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité à court terme consiste à renforcer la continuité des génériques pour les présentations établies de fénofibrate, où le statut réglementaire favorise une concurrence accrue et une résilience de l'approvisionnement. La décision de la FDA publiée en avril 2026, selon laquelle les comprimés de Fenoglide (fénofibrate) de 40 mg et 120 mg n'ont pas été retirés pour des raisons de sécurité ou d'efficacité, maintient ouverte la voie à des soumissions ANDA continues et nouvelles, ce qui peut élargir les options d'approvisionnement pour les payeurs et distributeurs et soutenir une disponibilité plus stable pour un usage chronique. Une seconde opportunité concerne la segmentation clinique autour de l'hypertriglycéridémie sévère, où le langage des recommandations et les objectifs de réduction des risques mettent l'accent sur la prévention de la pancréatite plutôt que sur des allégations de résultats cardiovasculaires. En mai 2026, la recommandation ACC/AHA sur la dyslipidémie décrit explicitement l'utilisation des fibrates (après le premier trimestre) comme un complément raisonnable à la gestion du mode de vie chez les femmes enceintes présentant une hypertriglycéridémie à jeun sévère (>=500 mg/dL), désignant une cohorte spécifique à besoin élevé.
La catégorie est également remodelée par un repositionnement axé sur l'étiquetage et des stratégies de cycle de vie. Tout au long de 2025, les mises à jour d'étiquetage pilotées par la FDA pour les produits à base de fénofibrate ont supprimé ou clarifié les allégations de bénéfice cardiovasculaire, poussant les fabricants vers une différenciation via la technologie de formulation, notamment les approches à libération prolongée, les combinaisons à dose fixe chez les patients appropriés, et la génération de preuves sur des critères non traditionnels lorsque cela est justifiable. Les signaux de repositionnement issus de la recherche clinique, tels que les données sur le fénofibrate dans la rétinopathie diabétique issues de l'essai LENS, élargissent la base adressable pour les prescripteurs spécialisés et les parcours de soins. Parallèlement, les attentes continues de pharmacovigilance de l'EMA maintiennent la qualité, la surveillance de la sécurité et la mise à jour rapide des étiquettes au cœur de l'exécution commerciale.
Développements récents du secteur
- Juin 2026 : Sun Pharmaceutical Industries a été recensée dans des données de renseignement commercial comme un exportateur majeur de fénofibrate depuis l'Inde, avec une part rapportée de 7,7 % des exportations indiennes de fénofibrate en juin 2026. La visibilité d'un débit d'exportation soutenu met en évidence les avantages d'échelle dans une catégorie largement générique où la fiabilité et le contrôle des coûts unitaires soutiennent la compétitivité en matière d'appels d'offres. Cela souligne également l'importance de l'approvisionnement lié à l'Inde pour répondre à la demande sur les marchés réglementés et émergents.
- Mai 2026 : Korea Biopharm et Abbott Laboratories ont été associées à une activité de R&D enregistrée en Corée du Sud pour une combinaison de choline fénofibrate et de rosuvastatine calcique le 29 mai 2026. Le suivi de l'activité autour des combinaisons à dose fixe reflète un intérêt persistant pour la simplification des schémas thérapeutiques dans la gestion de la dyslipidémie, même si les fibrates sont positionnés de manière plus restreinte dans les recommandations. Ces programmes accentuent la pression concurrentielle sur les fibrates génériques autonomes en mettant l'accent sur l'observance et la commodité.
- Juin 2024 : L'essai LENS a rapporté que le fénofibrate réduisait la progression de la rétinopathie diabétique de 27 %, élargissant l'attention clinique au-delà de la réduction des triglycérides. Ce résultat a renforcé le récit de repositionnement pour une molécule mature et a favorisé un engagement plus large des spécialistes, notamment dans les complications liées au diabète. Il a également encouragé les fabricants à prioriser la génération de preuves et un positionnement différencié sur un marché dominé par des génériques axés sur le prix.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Pour cette étude, le marché des médicaments à base de fibrates couvre les revenus de prescription générés par les thérapies hypolipémiantes de la classe des fibrates utilisées dans la gestion de l'élévation des triglycérides et de la dyslipidémie mixte, comptabilisés au niveau des ventes des fabricants et suivis sur les principales zones géographiques.
Exclusions du périmètre : Nous excluons les thérapies lipidiques non fibrates (telles que les statines, les inhibiteurs de PCSK9, les prescriptions d'oméga-3 et autres classes hypotriglycéridémiantes) ainsi que les compléments alimentaires non soumis à prescription.
Aperçu de la segmentation
- Par médicament
- Clofibrate
- Gemfibrozil
- Fénofibrate
- Bézafibrate
- Ciprofibrate
- Autres médicaments
- Par type de produit
- Marque
- Générique
- Par canal de distribution
- Pharmacie hospitalière et de détail
- Pharmacie en ligne
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par la cartographie de la population traitée pour la dyslipidémie et le rôle que jouent encore les fibrates dans les recommandations et les soins en conditions réelles, puis en reliant cela aux signaux de prix et de volume. Pour le contexte épidémiologique et de prescription, nous nous sommes appuyés sur des sources publiques telles que l'Organisation mondiale de la santé, le CDC américain, les statistiques de santé de l'OCDE et les agences nationales du médicament, y compris les règles de remboursement pouvant modifier les schémas d'utilisation.
Pour les vérifications commerciales et du côté de l'offre, nous avons utilisé des sources telles qu'UN Comtrade et d'autres statistiques douanières officielles, ainsi que des revues à comité de lecture indexées sur PubMed pour les données probantes sur l'utilisation des fibrates, la thérapie combinée et les schémas de substitution.
Pour convertir le récit en chiffres, nous avons également utilisé les rapports annuels d'entreprises, les présentations aux investisseurs, les communiqués de presse et l'étiquetage réglementaire des produits pour les détails de dosage et de conditionnement. Parallèlement, des abonnements payants pour les données financières d'entreprises et le renseignement, les actualités et données financières, ainsi que les bases de données de brevets ont été utilisés de manière sélective pour éviter les lacunes concernant les changements de propriété, les lancements et la perte d'exclusivité dont le calendrier peut affecter les revenus. Ces sources de recherche documentaire ne sont données qu'à titre d'illustration, et de nombreuses autres sources publiques et payantes ont également été utilisées pour la collecte de données, les recoupements et les clarifications.
Entretiens et enquêtes primaires
Des discussions primaires ont été utilisées pour éprouver les hypothèses documentaires sur les contextes où les fibrates sont encore initiés, la manière dont les génériques sont réellement tarifés, et la part qui transite par les canaux hospitaliers par rapport aux canaux de détail et en ligne. Nous avons échangé avec un ensemble de fabricants, distributeurs, pharmaciens et cliniciens, et les retours régionaux ont permis de valider les différences en matière de remboursement, d'observance des patients et de substitution vers d'autres thérapies lipidiques sur les principaux marchés.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 29 % | Cadres dirigeants : 20 % | APAC : 45 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 29 % |
| Acteurs plus petits : 22 % | Managers : 52 % | Amériques : 26 % |
Dimensionnement et prévision du marché
La taille du marché a été construite selon une approche descendante du bassin de demande, où la prévalence de la dyslipidémie est filtrée pour aboutir à une cohorte traitée, puis répartie selon la proportion éligible aux fibrates en fonction du positionnement thérapeutique et des normes de prescription régionales. Pour traduire la demande en valeur, le modèle applique des hypothèses de prix au niveau du marché en utilisant la dose quotidienne typique, la durée moyenne de traitement et le mix générique/marque, puis ajuste en fonction des marges des canaux et des effets de remboursement.
Nous avons ensuite corroboré les totaux par des vérifications ascendantes sélectives, incluant des agrégations par pays échantillonnés de proxys de volume (conditionnements ou unités standards) multipliés par des prix de vente moyens réalistes, ainsi que des contrôles de cohérence par rapport aux commentaires sur les revenus des fabricants lorsqu'ils sont publiquement visibles. Les données les plus déterminantes incluaient l'adoption des recommandations en matière de gestion des triglycérides, les schémas d'érosion des prix des génériques après la perte d'exclusivité, la substitution vers d'autres thérapies lipidiques chez les patients à haut risque, les évolutions du mix des canaux de distribution, et les changements majeurs de remboursement par pays. Les prévisions se sont appuyées sur une analyse de scénarios étayée par des retours primaires, où des cas de base, conservateurs et de bascule accélérée ont été élaborés autour de la substitution thérapeutique, de la tarification et de la stabilité de l'adoption, puis consolidés en une seule prévision publiée.
Validation des données et cycle de mise à jour
La validation a été effectuée par le biais de plusieurs contrôles, en commençant par des tests de cohérence interne entre pays afin que les volumes, les prix et les répartitions par canal ne contredisent pas les réalités de marché connues. Les résultats ont été comparés à des signaux indépendants tels que les tendances de prescription rapportées dans la littérature clinique, le calendrier d'entrée des principaux génériques, et les changements de politique nationale susceptibles de modifier rapidement l'accès des patients.
Avant validation finale, les anomalies ont été examinées par un autre analyste, et des appels de suivi ont été déclenchés lorsqu'un résultat national sortait des plages attendues par rapport à son contexte épidémiologique et tarifaire. Le rapport est actualisé chaque année, et des mises à jour intermédiaires sont réalisées en cas d'événements significatifs, tels que des changements majeurs d'étiquetage, des révisions importantes de remboursement, ou une perturbation majeure de l'approvisionnement. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent l'ensemble d'hypothèses et de résultats le plus actuel.
Comparaison du dimensionnement du marché des médicaments à base de fibrates de Mordor Intelligence avec d'autres estimations publiées
Les chiffres de marché publiés pour les médicaments à base de fibrates peuvent différer car les groupes ne comptabilisent pas toujours les mêmes classes de médicaments, zones géographiques et niveaux de tarification, et l'année choisie comme référence peut faire varier la valeur. Des différences apparaissent également lorsqu'un modèle s'appuie principalement sur des totaux larges de médicaments cardiovasculaires, tandis qu'un autre relie les estimations à la population réellement traitée et aux comportements de dosage typiques.
L'écart principal provient du fait que les thérapies lipidiques adjacentes et les schémas de combinaison soient ou non regroupés dans le même ensemble. Dans le modèle de Mordor Intelligence, les revenus ne sont comptabilisés que pour les produits de la classe des fibrates, puis évalués en utilisant le mix générique/marque au niveau national et des hypothèses réalistes de durée de traitement.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,97 milliards USD (2026) | |
| Journal professionnel A | 3,53 milliards USD (2024) | Utilise une année de référence antérieure et semble s'appuyer sur des taux de croissance historiques plus larges, avec une visibilité limitée sur la manière dont l'érosion des prix des génériques et le mix des canaux régionaux ont été appliqués dans l'élaboration de la valeur. |
| Bulletin sectoriel B | 3,50 milliards USD (2024) | Rapporte une valeur pour une seule année avec une prévision à plus long horizon, mais le périmètre et la conversion du volume en valeur ne sont pas clairement rattachés à la cohorte traitée, aux normes de dosage et à la répartition marque/générique selon les pays. |
Le tableau montre que le choix de l'année et le traitement du périmètre expliquent la majeure partie de l'écart, et la logique de tarification ajoute un second niveau de différence. En maintenant les données liées aux patients traités, au dosage typique et à un mix de prix réaliste, le chiffre final reste traçable à des variables claires qui peuvent être revérifiées marché par marché.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des médicaments fibrates ?
La taille du marché mondial des médicaments fibrates est de 3,97 milliards USD en 2026 et devrait atteindre 5,11 milliards USD d'ici 2031.
Quel médicament détient la plus grande part des ventes ?
Le fénofibrate est en tête avec 61,90 % des revenus de 2025, ancré par une utilisation clinique étendue et des indications ophtalmiques en expansion.
Pourquoi l'Asie-Pacifique connaît-elle la croissance la plus rapide ?
La prévalence élevée des maladies métaboliques, la hausse des budgets de santé et l'expansion des capacités en Inde et en Chine génèrent un TCAC de 8,76 % pour la région.
Comment les pharmacies en ligne influencent-elles la dynamique du marché ?
Elles constituent le canal à la progression la plus rapide avec un TCAC de 11,03 %, améliorant l'observance grâce aux renouvellements automatisés et à la livraison à domicile.
Quelles nouvelles thérapies pourraient concurrencer les fibrates ?
Les agents à base d'ARN tels que le plozasiran et l'olezarsen ont obtenu des réductions supérieures des triglycérides lors des essais de 2024, pouvant potentiellement remettre en question l'utilisation des fibrates dans les cas graves.
Comment la médecine de précision affecte-t-elle l'adoption des fibrates ?
Le génotypage PPARA identifie les répondeurs, permettant une thérapie ciblée et soutenant une tarification premium pour les formulations différenciées.
Dernière mise à jour de la page le:



