
Taille et parts du marché des paiements mobiles au Royaume-Uni
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
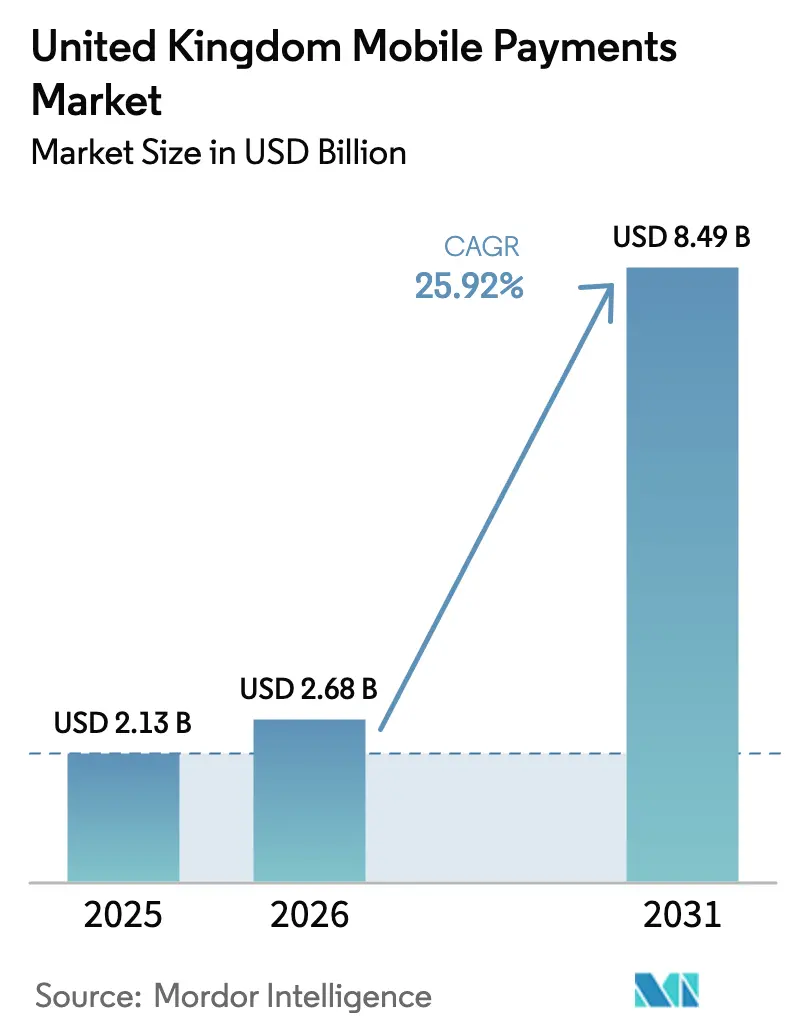
| Taille du marché de l'année de base (2025) | 2.13 Milliards de dollars |
| Taille du Marché (2026) | 2.68 Milliards de dollars |
| Taille du Marché (2031) | 8.49 Milliards de dollars |
| Growth Rate (2026 - 2031) | 25.92 % |
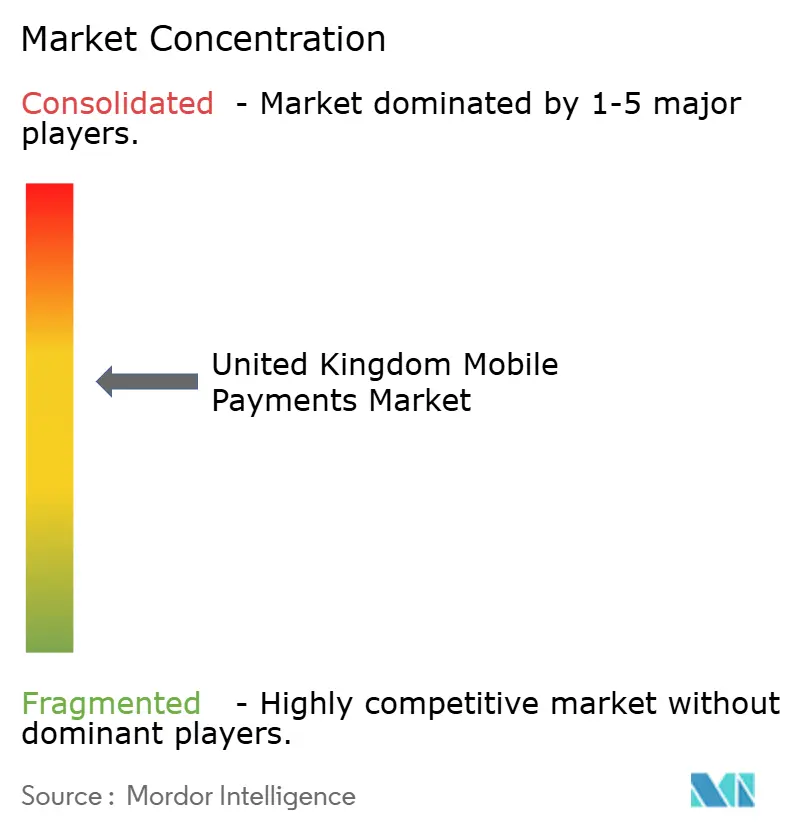
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des paiements mobiles au Royaume-Uni par Mordor Intelligence
La taille du marché des paiements mobiles au Royaume-Uni était évaluée à 2,13 milliards USD en 2025 et devrait croître de 2,68 milliards USD en 2026 pour atteindre 8,49 milliards USD d'ici 2031, à un TCAC de 25,92 % au cours de la période de prévision (2026-2031). Cette expansion reflète la réputation du pays en tant que pionnier des technologies de paiement, où les mandats d'open banking, les rails de paiement instantané de compte à compte et une forte tendance culturelle à la commodité du paiement sans contact se combinent pour faire du smartphone un hub financier du quotidien. Le fort taux d'acceptation des lecteurs de communication en champ proche (NFC) par les commerçants, l'utilisation généralisée de l'authentification par empreinte digitale et reconnaissance faciale et l'autorisation réglementaire des paiements récurrents variables (VRP) ont tous normalisé le paiement mobile dans les épiceries, les cafés et les transports en commun. Dans le même temps, les acteurs fintech continuent de grignoter les flux de revenus d'interchange des acteurs établis, et les portefeuilles des grandes entreprises technologiques renforcent l'ancrage dans leur écosystème en intégrant les identifiants de paiement au cœur des systèmes d'exploitation. En revanche, une hausse persistante des fraudes par virement autorisé (APP) et le plafonnement de longue date des commissions d'interchange sur les cartes de consommation poussent les prestataires à redoubler d'efforts sur les moteurs d'analyse comportementale, les mises à niveau de tokenisation et les modèles de revenus diversifiés.
Principaux enseignements du rapport
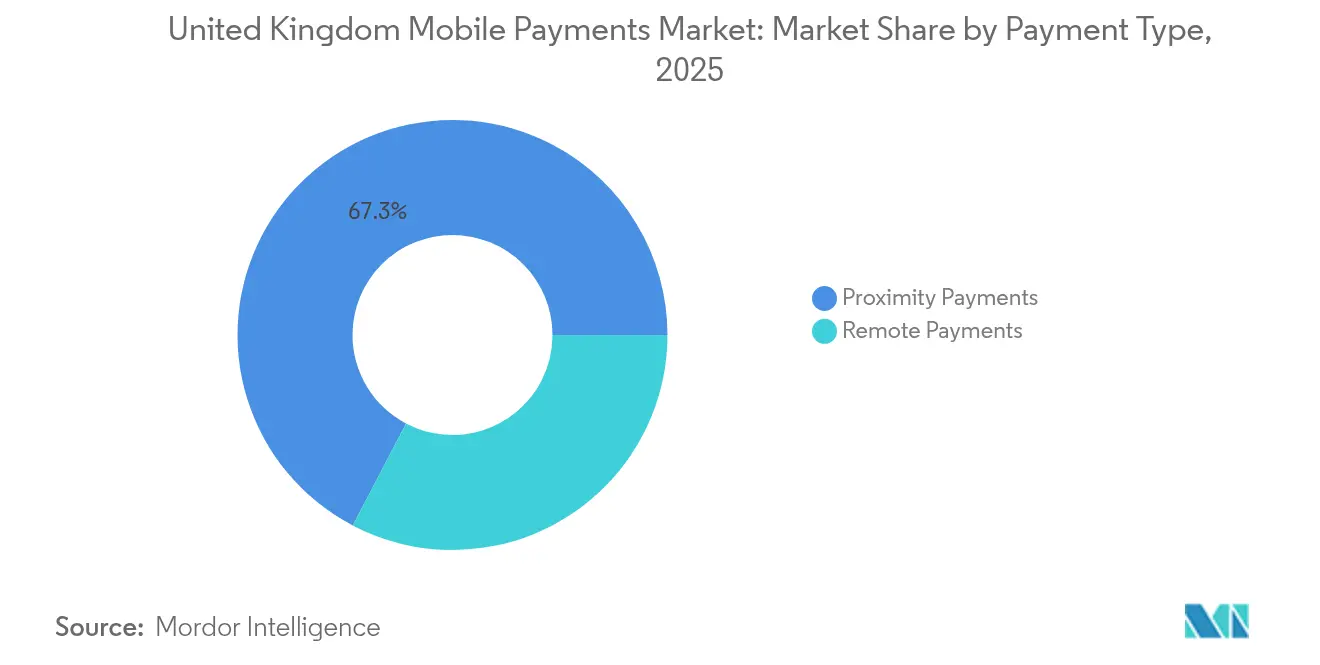
- Par type de paiement, les paiements de proximité ont capté 67,32 % des parts du marché des paiements mobiles au Royaume-Uni en 2025 ; les paiements à distance devraient s'étendre à un TCAC de 30,12 % d'ici 2031.
- Par type de transaction, le segment des points de vente en magasin (POS) a enregistré la plus grande part de revenus avec 59,25 % en 2025, tandis que les transactions P2P affichent le TCAC prévisionnel le plus élevé à 28,14 % jusqu'en 2031.
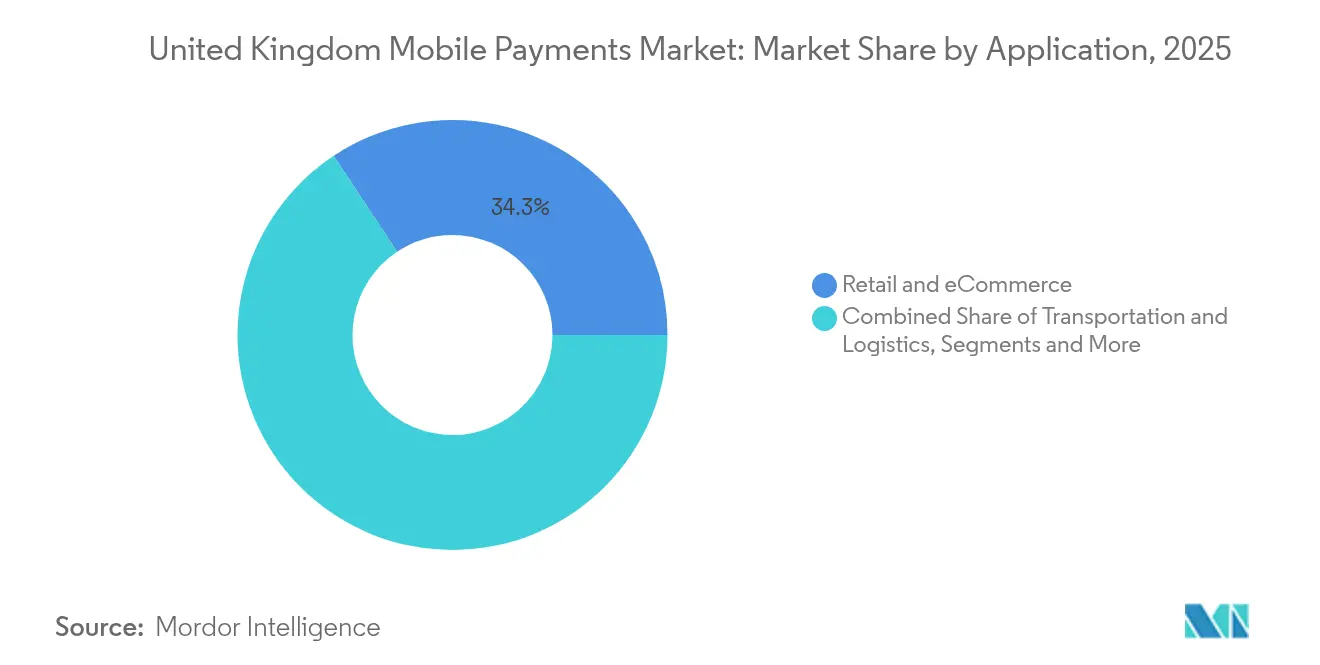
- Par application, le commerce de détail et l'e-commerce représentaient 34,32 % de la taille du marché des paiements mobiles au Royaume-Uni en 2025 ; le transport et la logistique connaîtront la croissance la plus rapide avec un TCAC de 31,12 % d'ici 2031.
- Par utilisateur final, les particuliers détenaient 81,35 % des parts du marché des paiements mobiles au Royaume-Uni en 2025, tandis que le segment des entreprises progresse à un TCAC de 24,18 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des paiements mobiles au Royaume-Uni
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur le TCAC prévisionnel | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Développement des rechargements de portefeuilles électroniques activés par l'open banking | +5.3% | À l'échelle du Royaume-Uni, concentration urbaine | Moyen terme (2 à 4 ans) |
| Accélération de l'adoption du P2P par le système de paiements rapides du Royaume-Uni | +4.8% | National, axé sur les métropoles | Court terme (≤ 2 ans) |
| Essor de l'acceptation des codes QR parmi les marchands PME | +3.7% | Angleterre, Écosse, Pays de Galles | Moyen terme (2 à 4 ans) |
| Croissance des paiements par objets connectés sur le réseau de transport londonien | +2.9% | Londres, autres villes ultérieurement | Moyen terme (2 à 4 ans) |
| Écosystèmes de super-applications portés par les détaillants | +3.2% | À l'échelle du Royaume-Uni | Moyen terme (2 à 4 ans) |
| Portefeuilles intégrant le paiement fractionné différé (BNPL) stimulant la conversion des paniers | +4.1% | National, pôles de commerce en ligne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Développement des rechargements de portefeuilles électroniques activés par l'open banking
Les volumes de paiement en open banking ont atteint 57 milliards USD en 2024 et devraient augmenter de 209 % d'ici 2029, grâce à un cercle croissant de normes d'interface de programmation d'applications (API) et à la familiarisation des consommateurs avec les boutons « payer par compte bancaire ». Dans la mesure où ce modèle élimine les réseaux de cartes du flux de financement, les commerçants paient des frais nettement inférieurs tandis que les clients bénéficient de la sécurité supplémentaire d'une authentification de niveau bancaire. Les travaux en cours de la Financial Conduct Authority sur les cadres VRP accélèrent les lancements de produits dans lesquels un portefeuille « prélève » des fonds directement depuis le compte d'un utilisateur sans saisie d'identifiants supplémentaires. En 2024, 13 % des consommateurs actifs en ligne et 18 % des petites entreprises utilisent un service d'open banking au moins une fois par mois. Les prestataires anticipent que les rechargements multi-banques en temps réel deviendront une fonctionnalité incontournable au cours des deux prochaines années, ancrant la fidélité aux portefeuilles et renforçant le positionnement du marché des paiements mobiles au Royaume-Uni comme référence en matière de finance intégrée.
Accélération de l'adoption du P2P par le système de paiements rapides du Royaume-Uni
Le système de paiements rapides du Royaume-Uni a traité 3 700 milliards GBP (4 700 milliards USD) en transferts de compte à compte en 2023, en hausse de 15 % par rapport à 2022.[2]James Wharton, « Examen du marché des frais des systèmes de cartes et de traitement », Régulateur des systèmes de paiement, psr.org.uk Le règlement instantané transforme les flux financiers de personne à personne, facilitant le partage des additions, les transferts d'argent ou le règlement des loyers en quelques secondes. Le service de superposition A2A de Visa, lancé en 2025, apporte une gestion des litiges similaire aux rétrofacturations et une confirmation biométrique au système, rendant les transferts P2P à montants plus élevés plus sûrs. Pour les banques, la montée en charge des transactions à faible coût et haute fréquence constitue une passerelle de vente croisée pour les dépôts et le crédit non garanti, soulignant pourquoi les rails instantanés sont désormais une priorité au niveau des conseils d'administration.
Essor de l'acceptation des codes QR parmi les marchands PME en Angleterre
Les lectures de codes QR occupaient autrefois un rôle de niche dans le commerce de détail spécialisé, mais représentent désormais une alternative rentable aux cartes pour les épiceries de quartier, les étals de marché et les commerçants mobiles. Les besoins matériels se limitant à un code imprimé et à tout téléphone équipé d'un appareil photo, les marchands maintiennent leurs coûts de traitement en dessous de 0,2 %, bien en dessous des plafonds d'interchange réglementés. La tokenisation et les codes dynamiques réduisent le risque d'attaques par rejeu d'identifiants, aidant la confiance des consommateurs à rattraper la commodité. Les analystes s'attendent à ce qu'une part significative des utilisateurs de smartphones en 2025 s'appuient sur les codes QR pour leurs achats hebdomadaires, un point d'inflexion qui élargira l'acceptation aux districts ruraux et périurbains économiquement sensibles où les terminaux PIN de comptoir étaient trop coûteux.
Croissance des paiements par objets connectés sur le réseau de transport londonien
Transport for London (TfL) traite désormais plus de 500 millions de trajets chaque année, dont 10 % sont payés via des montres connectées ou des bracelets de fitness configurés pour le paiement sans contact.[1]Paul Hindle, « TfL dépasse le milliard de trajets sans contact », FinTech Futures, fintechfutures.com Le système facture automatiquement le tarif le plus bas possible et élimine le temps perdu dans les files d'attente aux guichets. Depuis son déploiement, le réseau de TfL a traité plus de cinq milliards de trajets sans contact en utilisant 40 millions de cartes uniques provenant de 145 pays, prouvant que les voyageurs du monde entier font confiance au modèle. Ce succès incite les grands opérateurs de bus et de trains régionaux à adopter la même architecture en boucle ouverte, contribuant à maintenir la fréquence quotidienne des trajets au cœur des stratégies de croissance des prestataires de portefeuilles électroniques.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur le TCAC prévisionnel | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Plafonnement des commissions d'interchange comprimant les marges des prestataires de services de paiement (PSP) | –2.1% | À l'échelle du Royaume-Uni, impact le plus fort sur les petits PSP | Court terme (≤ 2 ans) |
| Hausse des pertes liées à la fraude par virement autorisé (APP) | –1.9% | Concentration urbaine | Court terme (≤ 2 ans) |
| Interopérabilité fragmentée des points de fidélité des portefeuilles électroniques | –1.4% | National, utilisateurs multi-portefeuilles | Moyen terme (2 à 4 ans) |
| Exclusion démographique des paiements (cohorte des 55 ans et plus) | –1.6% | Biais rural | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Plafonnement des commissions d'interchange comprimant les marges des PSP
Les commissions d'interchange sur les cartes de débit et de crédit sont respectivement à 0,20 % et 0,30 % depuis 2015, créant une pression sur les marges des prestataires de services de paiement (PSP) de petite et moyenne taille.[3]Charlotte Wood, « Visa renforce la protection des consommateurs grâce à des paiements par virement bancaire plus intelligents », Visa, visa.co.uk Les systèmes de cartes ont répondu en augmentant les frais annexes non réglementés, ajoutant environ 170 millions GBP (206 millions USD) aux coûts d'acceptation des marchands britanniques sur sept ans. Les PSP de plus petite taille, sans remises liées au volume, subissent un handicap disproportionné et s'orientent vers la consolidation ou les partenariats stratégiques. Par conséquent, beaucoup se tournent vers des offres de compte à compte, notamment les boutons « payer par compte bancaire », pour regagner des parts au niveau du paiement.
Hausse des pertes liées à la fraude par virement autorisé (APP)
La fraude par virement autorisé (APP) a totalisé 450,7 millions GBP (545 millions USD) en 2024. Les nouvelles règles de remboursement permettent aux victimes de récupérer jusqu'à 86 % des fonds perdus en quelques jours, améliorant la confiance des consommateurs, mais augmentant les coûts de conformité et de trésorerie pour les PSP. Soixante-douze pour cent des fraudes proviennent d'internet, les escroqueries à l'investissement représentant les pertes absolues les plus importantes. Les prestataires déploient des techniques de biométrie comportementale, d'identification d'appareils en temps réel et des bases de données d'escroqueries au niveau du réseau, mais cette course aux armements alourdit les coûts opérationnels et peut ralentir la mise sur le marché de nouvelles fonctionnalités.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de paiement : les paiements de proximité dominent tandis que les paiements à distance s'accélèrent
Les transactions de proximité représentaient 67,32 % des parts du marché des paiements mobiles au Royaume-Uni en 2025, consacrant le paiement sans contact comme mode de règlement par défaut aux caisses des épiceries, dans les restaurants à service rapide et aux portiques des transports en commun. L'authentification biométrique et le stockage de tokens associés aux comptes maintiennent le ratio fraude/ventes en deçà des références observées pour les transactions sans présence de carte. Les paiements à distance, en revanche, sont en voie d'atteindre un TCAC de 30,12 %, portés par les widgets « acheter maintenant » en un clic dans les applications natives et le paiement via les applications web progressives. Les détaillants utilisent les portefeuilles à distance pour fusionner les e-mails de récupération d'abandon de panier, les micro-incentives de fidélité et les recommandes en toute fluidité, estompant les lignes de canal autrefois nettes entre le commerce physique et le commerce numérique.
À mesure que l'essor des codes QR se poursuit, la frontière entre les transactions de proximité et les transactions à distance devient de plus en plus poreuse. Les consommateurs scannent un code à table, s'authentifient dans leur portefeuille, et la transaction se règle à distance même si les deux parties se trouvent dans le même établissement. Ces expériences hybrides élargissent encore davantage la taille totale adressable du marché des paiements mobiles au Royaume-Uni.
Note: Les parts de tous les segments individuels sont disponibles à l'achat du rapport


Par type de transaction : le POS en magasin en tête pendant que le P2P connaît la croissance la plus rapide
Le point de vente en magasin (POS) représentait 59,25 % de la valeur en 2025. La solution Tap-to-Phone de Visa, disponible sur les appareils Android standard, a enregistré une croissance de volume de 320 % en un an et a intégré des milliers de micro-marchands qui ne comptaient auparavant que sur le paiement en espèces. La démocratisation de l'acceptation permet aux petites entreprises — fleuristes, stands de restauration éphémères, artisans à domicile — de rejoindre l'économie numérique sans subventions matérielles.
Le P2P, progressant à un TCAC de 28,14 %, redéfinit les usages sociaux du paiement. Les remboursements instantanés issus du partage des courses en VTC, les règlements de loyer entre colocataires et les collectes de fonds de quartier canalisent tous une valeur agrégée croissante vers les applications mobiles. À mesure que les plafonds par transaction pour le P2P sécurisé par biométrie augmentent, le segment grignotera les transferts de montants plus élevés traditionnellement effectués via la banque en ligne sur ordinateur.
Par application : le commerce de détail conserve sa position de leader pendant que le transport s'accélère
Le commerce de détail et l'e-commerce ont représenté collectivement 34,32 % de la taille du marché des paiements mobiles au Royaume-Uni en 2025. Les chaînes de supermarchés fidélisent leurs clients avec des remises exclusivement numériques débloquées via le paiement par portefeuille, renforçant la formation d'habitudes liées aux applications. Les détaillants de mode et d'électronique organisent des ventes flash ciblées « payer avec portefeuille » qui recoupent les niveaux de fidélité et les lignes de crédit BNPL disponibles.
Les applications de transport connaissent la croissance la plus rapide, à un TCAC de 31,12 % jusqu'en 2031. Le succès avéré de TfL a ouvert la voie aux projets pilotes de Manchester et de Birmingham, financés dans le cadre de l'extension multi-modale du paiement à l'utilisation (Pay As You Go) du Ministère des Transports. Le plafonnement tarifaire en temps réel, combiné à l'acceptation des objets connectés, inscrit les paiements mobiles dans une catégorie de fréquence quotidienne essentielle, une position très convoitée pour les prestataires de portefeuilles visant à dominer les préférences des consommateurs.
Note: Les parts de tous les segments individuels sont disponibles à l'achat du rapport
Par utilisateur final : les particuliers dominent pendant que l'adoption par les entreprises s'accélère
Les clients particuliers ont généré 81,35 % du volume en 2025. Six adultes sur dix possèdent désormais au moins un enregistrement de portefeuille mobile, et 52 % ont utilisé un portefeuille pour effectuer un paiement au cours des 12 derniers mois. La connexion biométrique, les identifiants tokenisés et les remboursements en un seul geste ont normalisé les smartphones comme compagnons transactionnels pour tous les segments démographiques, à l'exception des plus exclus du numérique.
L'usage professionnel, bien que plus modeste, progresse rapidement à un TCAC de 24,18 %. Plus de 60 % des clients bancaires des PME ont accédé à leurs comptes via une application mobile en 2024, et 56 % des banques d'entreprises proposent une intégration exclusivement mobile. L'acceptation par Tap-to-Phone permet le règlement mobile des factures au point de service, accélérant les créances et réduisant la dépendance aux terminaux physiques. À mesure que les prestataires de cartes d'entreprise et de gestion des notes de frais intègrent des tokens de portefeuille, la taille du marché des paiements mobiles au Royaume-Uni attribuable aux flux B2B augmentera régulièrement.
Analyse géographique
Londres reste l'épicentre. Le réseau en boucle ouverte de TfL, avec plus de cinq milliards de trajets sans contact, établit des normes que les fintechs répliquent à travers le monde. Le mélange diversifié de résidents et de touristes de la capitale garantit une demande permanente d'acceptation multi-devises, stimulant les mises à niveau des portefeuilles pour prendre en charge la traduction transfrontalière des tokens. De plus, Londres abrite la plus forte densité d'incubateurs fintech, en faisant le marché test naturel pour les fonctionnalités « bêta » des portefeuilles, comme les identifiants d'identité numérique.
Les centres du Nord et des Midlands — Manchester, Birmingham et Leeds — s'appuient sur des partenariats à l'échelle des régions urbaines pour étendre l'acceptation du paiement à l'utilisation (PAYG) dans les transports aux tramways et aux bus. Le cluster technologique d'Édimbourg connaît une forte adoption des codes QR parmi les PME soucieuses de contourner l'inflation des frais des systèmes de cartes. Les pôles côtiers tels que Brighton, Bournemouth et Blackpool privilégient l'acceptation des paiements par portefeuille dans le secteur de l'hôtellerie pour servir les visiteurs internationaux.
À l'inverse, les comtés ruraux font face à des lacunes en matière de bande passante et à un profil démographique vieillissant. Dix-sept pour cent des adultes dans les zones reculées signalent des difficultés d'accès aux services bancaires, et une proportion significative continue de recourir aux services de caisse postale. Le financement public de 8,3 milliards GBP pour les routes et de 4,7 milliards GBP pour les transports locaux entre 2025 et 2030 pourrait indirectement renforcer la couverture mobile et l'infrastructure POS, mais les prestataires doivent combler l'écart intermédiaire en proposant des modes d'autorisation hors ligne et des cartes hybrides puce-et-mobile.
Paysage réglementaire
Le marché des paiements mobiles au Royaume-Uni fonctionne sous le régime des Payment Services Regulations 2017 et des Electronic Money Regulations 2011, la Financial Conduct Authority (FCA) assurant la supervision quotidienne. La surveillance de la concurrence et de l'accès a historiquement été confiée au Payment Systems Regulator (PSR). En mars 2026, la FCA a publié des lignes directrices mises à jour sur les services de paiement et la monnaie électronique (Our Approach), renforçant les contrôles d'agrément, de sauvegarde et de conformité pour les émetteurs de portefeuilles, les établissements de paiement et les sociétés de monnaie électronique actifs dans les cas d'usage de paiement mobile et de P2P.
En avril 2026, le gouvernement britannique a publié sa réponse visant à rationaliser la réglementation des paiements, confirmant les plans d'abolition du PSR et de transfert de ses fonctions vers la FCA en vertu de la FSMA, réduisant la fragmentation pour les cartes, les portefeuilles et les rails de compte à compte. Le programme Modernising Payments Regulation, mené par HM Treasury, se concentre sur les paiements tokenisés et le cadre à long terme de l'Open Banking, façonnant les feuilles de route pour le pay-by-bank, les VRP et le financement de portefeuilles intégrés.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les plateformes d'appareils et de systèmes d'exploitation qui fournissent des éléments sécurisés, la biométrie et le placement par défaut des portefeuilles. Elle se poursuit avec les applications de portefeuille et les couches de paiement chez les commerçants, couvrant à la fois les paiements in-app et en magasin. Les fournisseurs d'orchestration des paiements et de passerelles relient les commerçants aux réseaux de cartes (tokenisation, routage et règlement) et aux rails de compte à compte via les API de l'Open Banking, tandis que les banques, les établissements de monnaie électronique et les acquéreurs fournissent les comptes de financement, de sauvegarde et de règlement. Les opérateurs d'infrastructure et les organismes de gouvernance soutiennent le système, notamment Pay.UK pour les Faster Payments et l'écosystème Open Banking pour l'initiation par API, avec des contrôles antifraude et des outils d'identité intégrés à l'onboarding, à l'authentification et à la surveillance des transactions.
Les initiatives réglementaires et sectorielles influencent la répartition de la valeur créée le long de la chaîne. Le Data (Use and Access) Act 2025 a établi un cadre légal pour l'Open Banking au sein du dispositif Smart Data du Royaume-Uni, et les indicateurs d'usage témoignent d'une échelle importante au niveau des rails, avec 351 millions de transactions de paiement Open Banking en 2025 et 16,5 millions de connexions utilisateurs à fin décembre 2025. Sur le plan concurrentiel, la CMA a ouvert en janvier 2025 des enquêtes sur le statut de marché stratégique visant les écosystèmes mobiles d'Apple et de Google, attirant l'attention sur l'interopérabilité des portefeuilles et les conditions des plateformes. En décembre 2025, la FCA a annoncé l'UK Payments Initiative, réunissant 31 organisations, dont Mastercard Open Banking Services, NatWest Group et Plaid, pour faire progresser les VRP commerciaux et les propositions programmables de compte à compte contournant l'économie de l'interchange par carte.
Paysage concurrentiel
Deux fabricants d'appareils mondiaux dominent la majorité des volumes de tokens de portefeuilles mobiles, au point de déclencher des enquêtes simultanées de la Financial Conduct Authority et du Régulateur des systèmes de paiement sur d'éventuels goulets d'étranglement concurrentiels. Leur avantage repose sur des éléments sécurisés intégrés au matériel et sur le statut de portefeuille par défaut au niveau du système d'exploitation. Les réseaux de cartes traditionnels bénéficient d'un avantage complémentaire grâce aux services de tokenisation et aux normes d'acceptation de marque, mais les plafonds d'interchange et l'examen des frais maintiennent la rentabilité sous surveillance.
Les banques challenger nationales se distinguent par des cœurs natifs dans le cloud qui intègrent les paiements, l'épargne et les flux de facturation sous une seule connexion. L'acquisition de Numeral par Mambu en décembre 2024 ajoute une couche moderne d'orchestration des paiements à son cœur SaaS (logiciel en tant que service), permettant un déploiement rapide de cas d'usage de paiement instantané sans les contraintes de l'héritage informatique. Les PSP de plus petite taille doivent soit acquérir des capacités similaires, soit risquer d'être relégués au rang de processeurs en marque blanche.
L'interopérabilité des programmes de fidélité, la notation de crédit en temps réel et l'autorisation biométrique hors ligne restent des niches sous-développées. Les acteurs capables d'agréger ces fonctions peuvent créer des avantages concurrentiels défendables en offrant une couverture complète du parcours — paniers d'achats, transports, transferts entre pairs et virements transfrontaliers — au sein d'une expérience utilisateur uniforme.
Leaders du secteur des paiements mobiles au Royaume-Uni
Apple Inc.
Google LLC (Google Pay)
Samsung Electronics (Samsung Pay)
PayPal (Europe) S.à r.l. et Cie, S.C.A.
Amazon Payments, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les VRP commerciaux et les rechargements de portefeuille par pay-by-bank constituent un espace blanc évident pour le paiement en caisse au Royaume-Uni, en lien avec le passage de l'Open Banking vers un socle légal Smart Data via le Data Use and Access Act 2025. L'UK Payments Initiative de décembre 2025, avec 31 organisations participantes, offre une voie directe pour le déploiement à grande échelle des VRP commerciaux entre banques et facilitateurs fintech, soutenant de nouveaux parcours de paiement mobile tels que la gestion d'abonnements, les factures récurrentes et le financement de portefeuilles sans stockage des identifiants de carte.
La modernisation des infrastructures et la consolidation de la supervision créent également de la place pour des produits liés aux rails et pour de nouveaux entrants. Le National Payments Vision (août 2025) et la gouvernance associée, y compris le Retail Payments Infrastructure Board présidé par la Bank of England, continuent de fixer l'orientation de la future infrastructure des paiements de détail via les Faster Payments et Bacs. Les données de mars 2025 font état de 31 millions de paiements Open Banking de compte à compte, en hausse de 70 % sur un an. Parallèlement, le plan d'avril 2026 visant à transférer les fonctions du PSR vers la FCA, ainsi que les avancées sur les paiements tokenisés, soutiennent des opportunités pour les paiements programmables, la tokenisation et les piles de paiement mobile multi-rails dans les cas d'usage du commerce de détail, du transport et du P2P.
Développements récents du secteur
- Juillet 2026 : Starling Bank a intégré la technologie Adyen pour lancer Tap to Pay destiné aux PME britanniques, permettant l'acceptation sans contact sur un smartphone sans matériel de lecteur de carte dédié. Cela élargit les options d'acceptation pour les micro-commerçants et renforce la couche POS en magasin, davantage de petites entreprises pouvant accepter des paiements sans contact basés sur des portefeuilles avec moins de friction à l'installation.
- Juin 2026 : L'UK Payments Initiative a été lancée en tant que nouvelle société soutenue par de grandes banques britanniques pour construire des alternatives réduisant la dépendance aux réseaux de cartes internationaux pour les paiements domestiques. Cette initiative favorise une commercialisation plus rapide des propositions de compte à compte, y compris les VRP commerciaux, et peut modifier le pouvoir de négociation entre portefeuilles, acquéreurs et commerçants.
- Janvier 2025 : La CMA a ouvert des enquêtes sur le statut de marché stratégique visant les écosystèmes mobiles d'Apple et de Google, se concentrant sur l'interopérabilité des portefeuilles et les conditions des plateformes. Cette action place les fournisseurs de portefeuilles et les commerçants sous un contrôle réglementaire plus étroit et signale de possibles ajustements de politique affectant les conditions des paiements mobiles au Royaume-Uni.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Selon cette méthodologie, le marché des paiements mobiles au Royaume-Uni couvre la valeur des transactions de paiement initiées via un appareil mobile, y compris les smartphones et les objets connectés portables, dans les cas d'usage de proximité et à distance. La transaction est comptabilisée lorsqu'un instrument mobile est utilisé pour autoriser et finaliser le paiement au Royaume-Uni.
Exclusions du périmètre : nous excluons les simples retraits d'espèces, les transferts bancaires manuels non initiés comme une expérience de paiement mobile, et les actions bancaires mobiles ne relevant pas du paiement, telles que la consultation de solde et des relevés.
Aperçu de la segmentation
- Par type de paiement
- Paiements de proximité
- Paiements à distance
- Par type de transaction
- Pair-à-pair (P2P)
- Point de vente en magasin (POS)
- Personne-à-marchand (P2M/paiement en ligne)
- Autres types de transaction
- Par application
- Commerce de détail et e-commerce
- Transport et logistique
- Hôtellerie et restauration
- Administration publique et secteur public
- Autres applications (éducation, santé)
- Par utilisateur final
- Particuliers
- Entreprises
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la cartographie du paysage des paiements au Royaume-Uni et l'isolement des segments clairement dominés par le mobile. Nous nous sommes appuyés sur des sources publiques et non payantes telles que les publications d'UK Finance sur le comportement de paiement, les communiqués de la Bank of England sur les systèmes de paiement et les questions de supervision, les indicateurs de l'Office for National Statistics (ONS) sur les dépenses des consommateurs et l'adoption numérique, les notes de politique de HM Treasury et de la FCA affectant les services de paiement, ainsi que les mises à jour du Payment Systems Regulator (PSR) sur les résultats de marché et les règles.
Ces sources nous ont aidés à établir le contexte de la demande, à définir ce qui doit être considéré comme un paiement mobile, et à suivre les signaux d'adoption généraux tels que la préparation au sans contact, la part du commerce électronique et l'usage des portefeuilles piloté par appareil. Nous avons également utilisé des documents d'entreprise, des présentations aux investisseurs et une couverture médiatique fiable pour confirmer les lancements de produits, les mouvements de partenariat et l'orientation des prix sur le marché. Le cas échéant, nous avons consulté des bases de données payantes pour les données financières et l'intelligence d'entreprise, des bases de données de brevets, ainsi qu'une plateforme d'actualités et de données financières pour vérifier les chronologies et les indicateurs clés. Les sources documentaires citées ici sont uniquement illustratives, de nombreuses autres références publiques et payantes ayant également été utilisées pour collecter, valider et clarifier les données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de la manière dont les types de transactions sont monétisés et de la rapidité avec laquelle les utilisateurs britanniques évoluent entre les paiements mobiles de proximité et à distance. Nous avons interrogé un ensemble d'acteurs de l'écosystème des paiements, notamment des fournisseurs de solutions, des parties prenantes côté commerçants et des experts du secteur, puis avons utilisé des enquêtes de suivi pour vérifier les niveaux d'adoption, les valeurs moyennes des transactions, et la manière dont les rails réglementés se manifestent dans le contexte britannique. Comme il s'agit d'un marché mono-pays, le travail de terrain a été équilibré entre la base d'utilisateurs britanniques et les principales catégories de commerçants, plutôt que répartis par régions mondiales.
Répartition des répondants de l'enquête de terrain primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 36 % | Dirigeants (CXO) : 12 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/d'unité : 29 % |
| Petits acteurs : 16 % | Managers : 59 % |
Dimensionnement et prévision du marché
Le dimensionnement du marché a été construit à l'aide d'une combinaison descendante et ascendante, l'axe principal provenant d'une vue du bassin de demande de l'activité de paiement initiée par mobile au Royaume-Uni. En pratique, nous avons reconstitué les totaux en reliant l'activité de paiement globale aux indicateurs de part mobile, puis en la filtrant selon ce qui constitue une expérience de paiement mobile.
Les principaux paramètres utilisés dans le modèle comprenaient les signaux d'adoption des portefeuilles et du sans contact, la répartition entre paiements mobiles de proximité et à distance, les fourchettes typiques de valeur de transaction par cas d'usage, la répartition des dépenses entre commerce électronique et magasin physique, et le rythme des mises à niveau de sécurité et d'authentification qui réduisent la friction pour les paiements récurrents. Ces variables ont été retenues car chacune influence les totaux de manière visible et peut être recoupée avec des statistiques publiques et les retours des praticiens. Pour corroborer les totaux, nous avons élaboré des approximations ascendantes sélectives à l'aide de valeurs moyennes échantillonnées multipliées par des volumes de transactions estimés pour des cas d'usage courants, puis effectué des vérifications par canal sur l'acceptation des commerçants et les calendriers de déploiement des solutions. Lorsqu'une donnée ascendante présentait des lacunes, nous avons utilisé des fourchettes prudentes basées sur les retours d'entretiens, puis rééquilibré le modèle afin que les totaux restent cohérents avec les signaux macro de la demande.
Pour les prévisions, nous nous sommes appuyés sur une analyse de scénarios étayée par des facteurs d'adoption et de valeur que les experts pouvaient expliquer pour le Royaume-Uni, tels que le recul continu de l'usage des espèces, la pénétration des portefeuilles mobiles, l'expansion de l'acceptation par les commerçants, et les évolutions politiques ou infrastructurelles susceptibles d'accélérer les expériences mobiles de compte à compte et par carte. Chaque scénario a été confronté à la tendance récente afin que la prévision reste alignée sur ce que le marché a effectivement été en mesure de livrer.
Validation des données et cycle de mise à jour
La validation a été effectuée en triangulant les résultats du modèle avec des signaux indépendants, notamment les tendances publiées de l'activité des paiements, les indicateurs de comportement des consommateurs, et des contrôles de cohérence entre les parts de proximité et à distance. Les valeurs aberrantes ont été signalées et retravaillées, ce qui impliquait généralement de revérifier une hypothèse de part mobile, une donnée de valeur moyenne, ou un facteur de calendrier lié aux évolutions politiques et infrastructurelles.
Avant validation finale, le modèle passe par un examen analyste en plusieurs étapes où les hypothèses sont retestées et les calculs clés reproduits afin de réduire le risque d'erreur de feuille de calcul. Si de nouvelles informations modifient sensiblement l'adoption, la tarification ou la réglementation, nous recontactons les sources et actualisons les données afin que la logique reste cohérente avec les preuves mises à jour. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires ajoutées lors d'événements de marché majeurs, et une dernière relecture avant livraison est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché des paiements mobiles au Royaume-Uni selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour les paiements mobiles au Royaume-Uni concordent souvent peu, chaque éditeur utilisant un périmètre de paiement différent, puis appliquant des hypothèses différentes pour les moteurs de croissance tels que l'adoption des portefeuilles et la valeur moyenne des transactions. Même lorsque les mêmes années sont présentées, le calendrier des devises et ce qui est considéré comme initié par mobile peuvent faire varier le chiffre final à la hausse ou à la baisse.
Le tableau montre un écart autour de la valeur de 2026, et dans le modèle de Mordor Intelligence, le marché est comptabilisé comme les paiements initiés par mobile au Royaume-Uni dans les cas d'usage de proximité et à distance, plutôt que d'y intégrer l'ensemble de l'univers des paiements numériques ou les revenus de traitement adjacents. Les différences proviennent également du fait que les estimations privilégient des trajectoires d'adoption conservatrices ou agressives, que les types de transactions comme le P2P et le paiement en magasin soient tous deux inclus, et de la rapidité à laquelle les valeurs moyennes sont supposées augmenter à mesure que davantage de catégories à ticket élevé basculent vers le mobile.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,68 milliards USD (2026) | |
| Revue spécialisée A | 2,65 milliards USD (2024) | Utilise une année de référence différente et résume généralement la valeur des paiements mobiles sans distinguer clairement les flux de proximité et à distance, ce qui complique l'alignement du bassin de demande comptabilisé avec les transactions initiées par mobile au Royaume-Uni. |
| Observateur sectoriel B | 1,58 milliard USD (2023) | Part d'une année antérieure avec une visibilité limitée sur l'accélération post-2020 de l'usage des portefeuilles et du comportement sans contact, et la description du périmètre est plus légère quant à la couverture des types de transactions, ce qui peut sous-estimer l'activité plus large de paiement mobile en caisse. |
Dans l'ensemble, l'écart s'explique surtout par l'alignement des années et ce qui est comptabilisé comme paiement mobile par rapport à un ensemble plus large de paiements numériques. En maintenant le modèle ancré à des signaux d'adoption observables et à des types de transactions clairement définis, notre estimation reste traçable selon des étapes reproductibles pouvant être revérifiées lorsque les hypothèses évoluent.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des paiements mobiles au Royaume-Uni ?
Le marché s'élève à 2,68 milliards USD en 2026 et devrait atteindre 8,49 milliards USD d'ici 2031.
Quel segment détient la plus grande part du marché des paiements mobiles au Royaume-Uni ?
Les paiements de proximité dominent avec une part de valeur de 67,32 % grâce à la généralisation de l'acceptation du paiement sans contact.
Pourquoi les paiements récurrents variables (VRP) sont-ils importants pour les paiements mobiles au Royaume-Uni ?
Les VRP permettent aux marchands de prélever des fonds directement depuis les comptes bancaires, en contournant les frais de carte et en donnant aux utilisateurs un contrôle précis sur les autorisations.
Comment la fraude par virement autorisé (APP) affecte-t-elle l'adoption des paiements mobiles ?
La fraude APP a causé 450,7 millions GBP de pertes en 2024, entraînant des règles de remboursement plus strictes qui améliorent la confiance des consommateurs, mais augmentent les coûts de conformité pour les PSP.
Quelle zone géographique affiche la croissance la plus rapide des paiements mobiles au Royaume-Uni ?
Les projets pilotes de paiement à l'utilisation (Pay As You Go) dans les transports à Manchester et à Birmingham indiquent que ces régions connaîtront l'adoption la plus forte, bien que Londres reste le leader global.
Comment les plafonds des commissions d'interchange influencent-ils la stratégie des prestataires ?
Les plafonds de frais compriment les marges, c'est pourquoi les PSP investissent dans les rails de paiement de compte à compte et des analyses à valeur ajoutée pour diversifier leurs revenus au-delà de l'interchange réglementé sur les cartes.
Dernière mise à jour de la page le:



