
Taille et Part du Marché des Produits de Boulangerie Enrichis au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
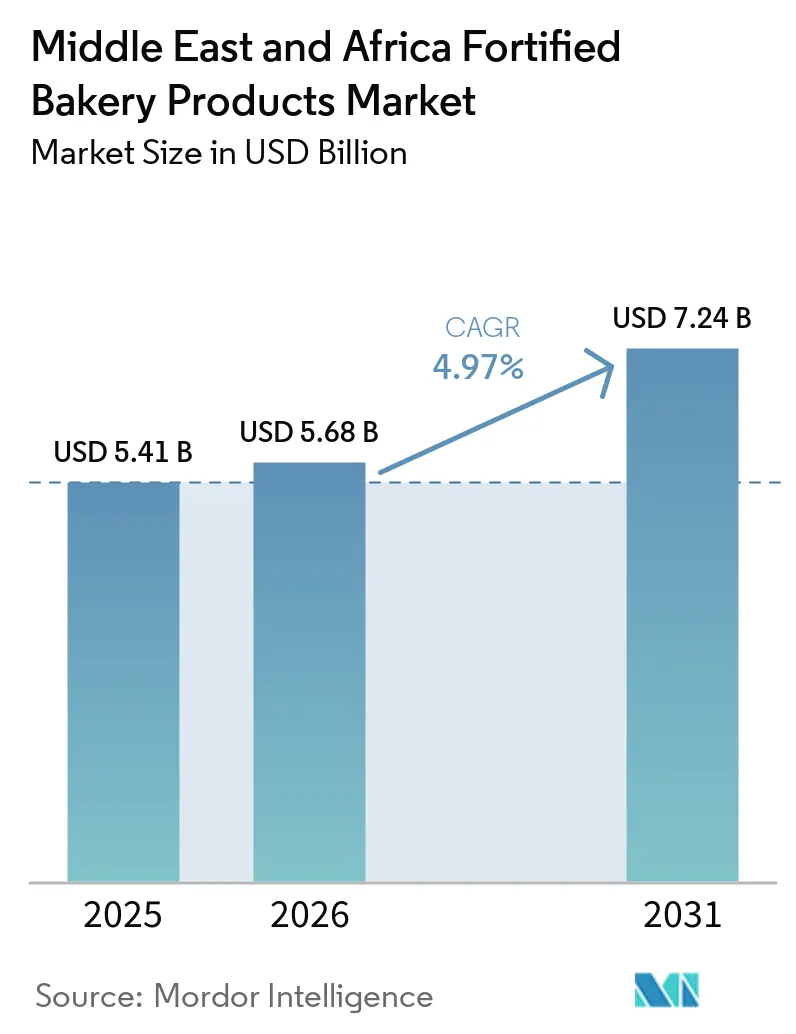
| Taille du marché de l'année de base (2025) | 5.41 Milliards de dollars |
| Taille du Marché (2026) | 5.68 Milliards de dollars |
| Taille du Marché (2031) | 7.24 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.97 % |
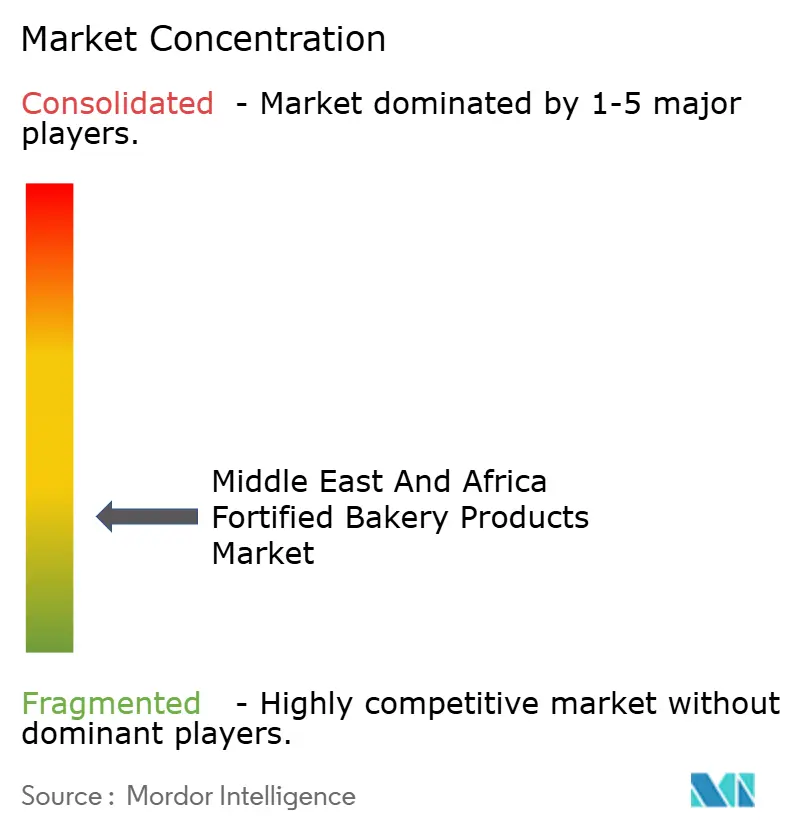
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Produits de Boulangerie Enrichis au Moyen-Orient et en Afrique par Mordor Intelligence
Le marché des produits de boulangerie enrichis au Moyen-Orient et en Afrique était évalué à 5,41 milliards USD en 2025. Il devrait croître de 5,68 milliards USD en 2026 à 7,24 milliards USD d'ici 2031, enregistrant un CAGR de 4,97 % au cours de la période de prévision. Des changements structurels significatifs sont en cours, onze gouvernements du Moyen-Orient ayant opéré une transition de lignes directrices volontaires sur les micronutriments vers des réglementations obligatoires en matière de fortification de la farine. Par ailleurs, l'Égypte a rétabli en 2025 son programme précédemment suspendu, établissant la fortification en fer et en acide folique comme norme obligatoire pour tous les moulins. Des facteurs tels que les normes de la SFDA en Arabie saoudite, les habitudes alimentaires axées sur le pain en Turquie, la pénétration croissante du commerce électronique et une préférence grandissante des consommateurs pour les aliments fonctionnels à étiquette propre stimulent une croissance stable à un chiffre moyen. Cependant, des défis tels que la volatilité des prix des matières premières, la complexité des exigences réglementaires en matière d'étiquetage et la forte dépendance aux prémix importés continuent d'affecter les marges bénéficiaires et d'accroître les risques opérationnels.
Principaux enseignements du rapport
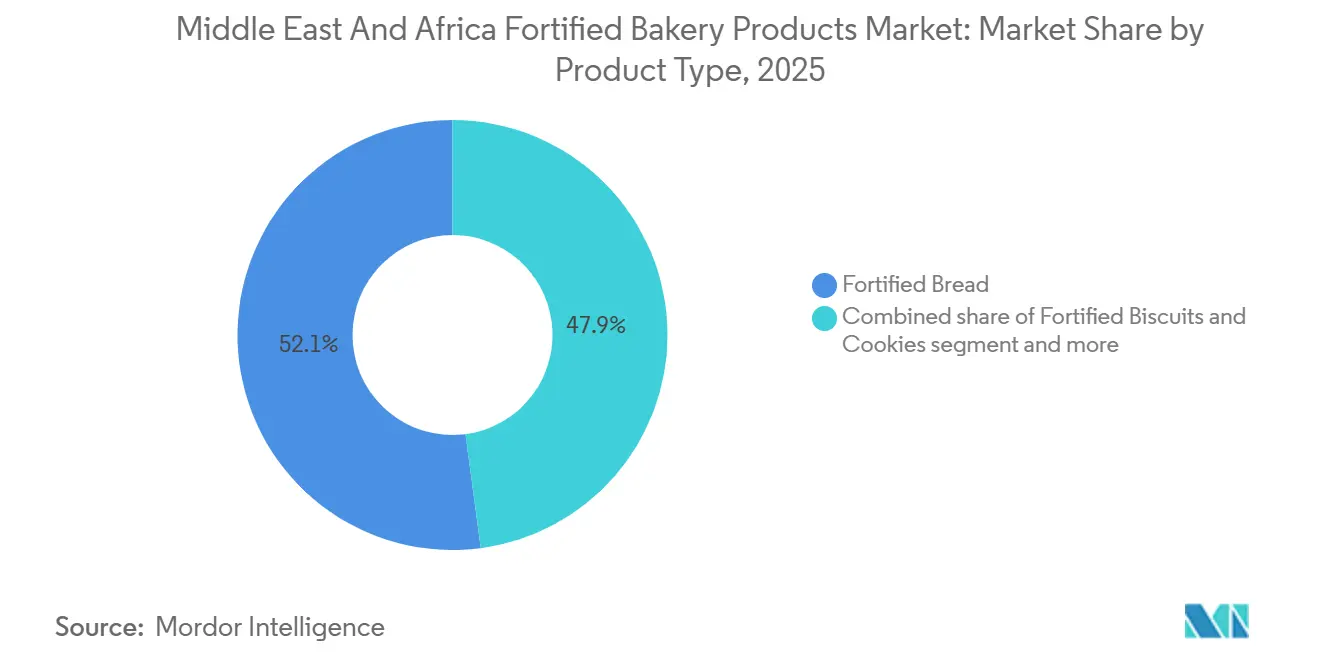
- Par type de produit, le pain enrichi a dominé avec une part de revenus de 52,09 % en 2025, tandis que les biscuits et cookies enrichis constituent la catégorie à la croissance la plus rapide avec un CAGR de 5,36 % jusqu'en 2031.
- Parmi les produits enrichis en micronutriments, les produits enrichis en minéraux ont capturé une part de 46,10 % en 2025 ; les variantes enrichies en fibres/protéines ont enregistré le CAGR projeté le plus élevé à 5,79 % jusqu'en 2031.
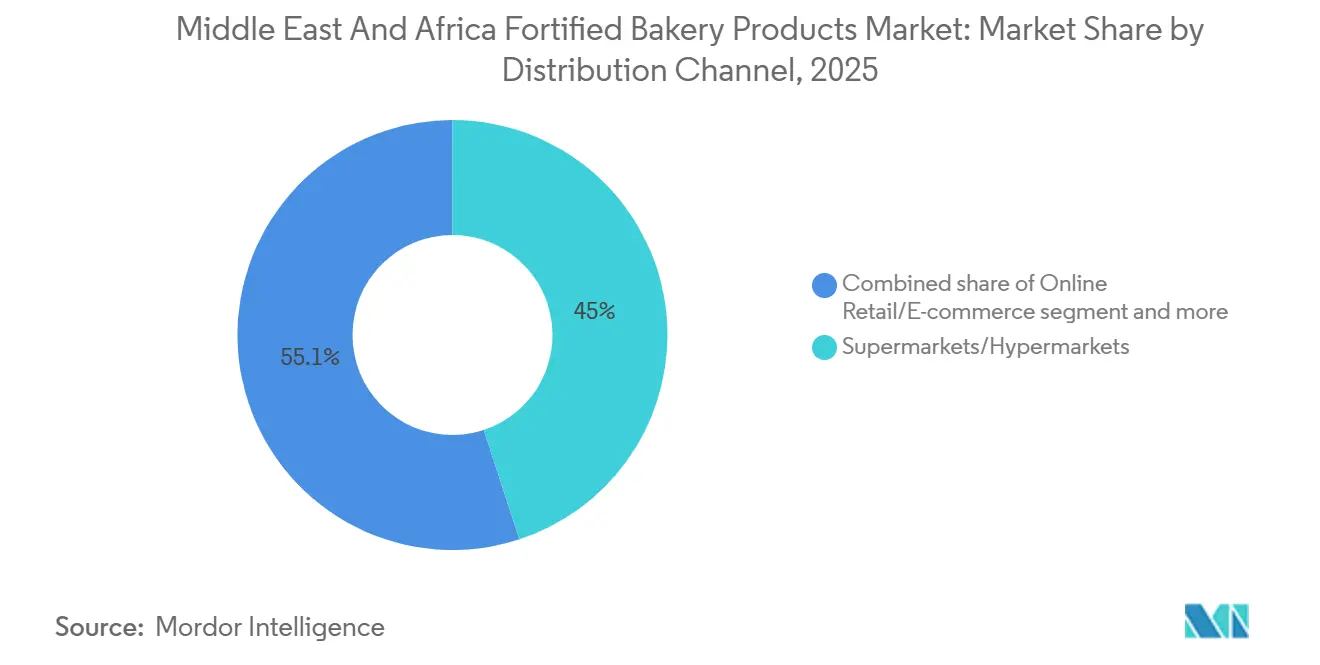
- Par canal de distribution, les supermarchés/hypermarchés détenaient une part de 44,95 % en 2025, tandis que la vente au détail en ligne/le commerce électronique progresse à un CAGR de 6,14 % jusqu'en 2031.
- Par zone géographique, l'Arabie Saoudite commandait une part de 29,58 % en 2025, tandis que la Turquie affiche la trajectoire la plus rapide avec un CAGR de 5,88 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Produits de Boulangerie Enrichis au Moyen-Orient et en Afrique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Objectifs de sécurité alimentaire et de résilience nutritionnelle soutenus par les gouvernements | +1.2% | Moyen-Orient (11 des 22 pays), Égypte, Maroc, Nigéria, Afrique du Sud | Moyen terme (2 à 4 ans) |
| Sensibilisation croissante des consommateurs à la santé et demande d'aliments fonctionnels | +1.0% | Arabie saoudite, Émirats arabes unis, Turquie et centres urbains à travers le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Intégration culturelle du pain et des produits de boulangerie de base | +0.9% | Turquie, Arabie saoudite, Égypte, Maroc, Moyen-Orient au sens large | Long terme (≥ 4 ans) |
| Sensibilisation croissante des consommateurs aux carences en micronutriments | +1.1% | Nigéria, Égypte, Arabie saoudite, région EMRO au sens large | Moyen terme (2 à 4 ans) |
| Intérêt croissant pour la nutrition pédiatrique et familiale | +0.8% | Nigéria, Émirats arabes unis, Arabie saoudite, Égypte | Court terme (≤ 2 ans) |
| Préférence pour l'enrichissement à étiquette propre et naturel | +0.7% | Turquie, Émirats arabes unis, Arabie saoudite, marchés urbains du Moyen-Orient et de l'Afrique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Objectifs de sécurité alimentaire et de résilience nutritionnelle soutenus par les gouvernements
Les initiatives de sécurité alimentaire et de résilience nutritionnelle soutenues par les gouvernements constituent des moteurs clés de la croissance du marché des produits de boulangerie enrichis au Moyen-Orient et en Afrique. Les autorités nationales et régionales de la région mettent en œuvre des stratégies visant à améliorer la santé des populations, à réduire les carences en micronutriments et à renforcer la stabilité des systèmes alimentaires. En 2024, on dénombrait 1 502 initiatives actives, dont 674 achevées et 596 progressant comme prévu, témoignant d'un engagement fort en faveur des objectifs de sécurité alimentaire à long terme dans le cadre de programmes tels que Vision 2030 et des agendas de développement nationaux similaires [1]. Ces politiques exigent ou encouragent de plus en plus la fortification des aliments de base, y compris les produits de boulangerie, afin de remédier aux carences nutritionnelles répandues (par exemple, fer, folate, vitamine A) et de réduire les problèmes de santé tels que l'anémie et la malnutrition en micronutriments. Le soutien gouvernemental comprend des normes de fortification obligatoires, des subventions pour la farine et les céréales enrichies, des partenariats public-privé et des campagnes d'éducation nutritionnelle visant à sensibiliser les consommateurs aux avantages des produits enrichis.
Sensibilisation croissante des consommateurs à la santé et demande d'aliments fonctionnels
La prévalence croissante des maladies liées au mode de vie au Moyen-Orient et en Afrique stimule la demande de produits de boulangerie enrichis axés sur la santé préventive et la nutrition fonctionnelle. Les consommateurs deviennent de plus en plus proactifs dans la gestion des risques de santé à long terme grâce à leur alimentation quotidienne, ce qui entraîne une préférence croissante pour les produits de boulangerie enrichis en acides gras oméga-3, probiotiques, prébiotiques, fibres et micronutriments essentiels. Ces produits sont reconnus pour leurs bénéfices potentiels en matière de soutien à la santé cardiaque, au bien-être digestif, à l'immunité et à l'équilibre métabolique. Cette tendance est particulièrement significative compte tenu de la forte prévalence des problèmes de santé cardiovasculaire, la cardiopathie coronarienne représentant 32,4 % du total des décès en Égypte en 2024, soulignant la nécessité de solutions alimentaires pour atténuer les facteurs de risque des maladies chroniques [2]. Les pains enrichis, les biscuits et autres produits de boulangerie fonctionnels de base constituent un moyen accessible et culturellement accepté de fournir des ingrédients bénéfiques pour la santé sans nécessiter de changements alimentaires significatifs. De plus, avec l'urbanisation croissante, les modes de vie sédentaires et la consommation accrue d'aliments transformés dans la région, les produits de boulangerie fonctionnels enrichis sont de plus en plus perçus comme des options pratiques pour remédier aux carences nutritionnelles et promouvoir des modes de vie plus sains. Cette tendance constitue un moteur de croissance clé pour le marché des produits de boulangerie enrichis au Moyen-Orient et en Afrique.
Intégration culturelle du pain et des produits de boulangerie de base
L'importance culturelle du pain et des produits de boulangerie de base est un facteur clé qui stimule la croissance du marché des produits de boulangerie enrichis au Moyen-Orient et en Afrique. Le pain constitue un aliment de base quotidien et joue un rôle significatif dans les repas traditionnels, les événements sociaux et les pratiques religieuses, entraînant une consommation régulière et substantielle dans toute la région. Cette connexion culturelle englobe une gamme diversifiée de produits de boulangerie, tels que les pains plats, les miches, les pâtisseries et les pains de collation, qui s'alignent sur les habitudes alimentaires locales et les préférences des consommateurs. Le pain est souvent utilisé sous diverses formes, comme base de repas, accompagnement de plats ou collation autonome, soulignant davantage sa polyvalence et son importance. Les fabricants tirent parti de cette pertinence culturelle en proposant des produits adaptés aux goûts, textures et formats régionaux, tout en innovant avec des options enrichies, fonctionnelles et pratiques pour répondre à l'évolution des modes de vie et des besoins de santé. De plus, la demande croissante de produits de boulangerie premium et artisanaux reflète un changement dans les préférences des consommateurs vers des offres de meilleure qualité et uniques, stimulant davantage la croissance du marché.
Sensibilisation croissante des consommateurs aux carences en micronutriments
La sensibilisation croissante des consommateurs aux carences en micronutriments est un facteur clé stimulant la demande de produits de boulangerie enrichis au Moyen-Orient et en Afrique. Les problèmes nutritionnels, tels que la carence en vitamine D, affectant 49,3 % des adultes âgés de 18 ans et plus et 69,1 % des enfants âgés de 6 à 17 ans en 2024-2025, soulignent la nécessité de solutions alimentaires pour améliorer la santé globale et l'immunité [3]. Les consommateurs optent progressivement pour des produits alimentaires du quotidien qui fournissent des vitamines et des minéraux essentiels, incitant les fabricants de produits de boulangerie à développer des pains enrichis, des biscuits et d'autres articles de boulangerie pratiques enrichis en micronutriments tels que la vitamine D, le fer, le folate et le calcium. Cette tendance est également soutenue par des campagnes de santé publique, une couverture médiatique et des initiatives éducatives qui mettent en évidence le rôle de l'apport en nutriments dans la prévention des carences, l'amélioration de la santé osseuse et le soutien à l'immunité. Par conséquent, les produits de boulangerie enrichis sont de plus en plus perçus non seulement comme des aliments de base pratiques, mais aussi comme des options fonctionnelles répondant à des besoins nutritionnels spécifiques, stimulant la croissance du marché et encourageant les fabricants et les détaillants à élargir leurs offres de produits axés sur la santé dans toute la région.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières et des prémix | -0.3% | Mondial, avec un impact aigu sur les marchés du Moyen-Orient et de l'Afrique dépendants des importations | Court terme (≤ 2 ans) |
| Coûts élevés de développement de produits | -0.2% | Émirats arabes unis, Arabie saoudite, Turquie, centres de recherche et développement multinationaux | Moyen terme (2 à 4 ans) |
| Complexité de la conformité en matière d'étiquetage et de réglementation | -0.2% | Arabie saoudite, Émirats arabes unis, États du Conseil de coopération du Golfe, Égypte, Nigéria | Moyen terme (2 à 4 ans) |
| Forte dépendance aux importations pour les ingrédients de fortification | -0.1% | Nigéria, Égypte, Maroc, économies plus petites du Moyen-Orient et de l'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières et des prémix
Les fluctuations des prix des matières premières et des prémix constituent un défi significatif pour la croissance du marché des produits de boulangerie enrichis au Moyen-Orient et en Afrique. Les intrants essentiels tels que le blé, la farine, le sucre, les huiles et les prémix à base de vitamines et de minéraux sont influencés par les variations de l'offre mondiale, les fluctuations des taux de change, les tensions géopolitiques et les perturbations liées au climat. Ces instabilités de prix peuvent entraîner des coûts de production plus élevés, une réduction des marges bénéficiaires et une incertitude accrue pour les fabricants, en particulier ceux qui produisent des produits de boulangerie enrichis ou fonctionnels qui dépendent de prémix de haute qualité. Les petites et moyennes boulangeries, qui opèrent souvent avec des budgets contraints et des options de couverture limitées, sont particulièrement exposées.
Complexité de la conformité en matière d'étiquetage et de réglementation
Les exigences complexes et évolutives en matière d'étiquetage et de réglementation constituent un défi significatif pour le marché des produits de boulangerie enrichis au Moyen-Orient et en Afrique. Les gouvernements de la région ont mis en place des réglementations strictes pour les produits de boulangerie enrichis et fonctionnels, couvrant des domaines tels que la teneur en micronutriments, les allégations de santé, la déclaration des allergènes, la certification halal et les normes d'emballage. La conformité à ces réglementations nécessite des investissements dans des équipes de conformité dédiées, des procédures de test et des mises à jour régulières des étiquettes de produits, entraînant une augmentation des coûts opérationnels et des retards dans la mise sur le marché de nouveaux produits. De plus, les variations des cadres réglementaires entre les pays de la région créent des défis transfrontaliers supplémentaires pour les entreprises cherchant à étendre leurs produits à l'échelle régionale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : le pain comme ancre, les biscuits s'accélèrent
Le pain enrichi représentait 52,09 % des revenus par type de produit en 2025, porté par son statut d'aliment de base quotidien dans les foyers du Moyen-Orient et d'Afrique du Nord. Le programme de pain baladi subventionné en Égypte, qui bénéficie à 60 millions de citoyens, exige une fortification au fer et à l'acide folique. De même, la SFDA d'Arabie Saoudite applique des normes en vertu de la GSO 2362, garantissant que même le pain sans marque répond aux exigences minimales en micronutriments. Les biscuits et cookies enrichis devraient croître à un CAGR de 5,36 % jusqu'en 2031, marquant la croissance la plus rapide parmi les catégories de produits. Cette croissance est attribuée aux fabricants qui se concentrent sur la nutrition pédiatrique avec des options enrichies en fer et des formats pratiques à emporter.
Les cadres réglementaires influencent considérablement les cycles d'innovation produit. La norme GSO 2271 du Conseil de Coopération du Golfe pour les améliorants de pain et la GSO 2394 pour le pain enrichi au son spécifient les mélanges d'enzymes autorisés, les émulsifiants et les vecteurs de fortifiants. Ces réglementations orientent les efforts de recherche et développement des entreprises telles que Puratos Group et Corbion, qui développent des fermentations naturelles et des solutions d'inhibition des moisissures pour prolonger la durée de conservation sans conservateurs synthétiques. La combinaison de la fortification obligatoire dans le pain, de la premiumisation dans les gâteaux et pâtisseries, et de l'innovation fonctionnelle dans les biscuits et barres crée une hiérarchie de produits à plusieurs niveaux qui répond à la fois aux demandes des consommateurs du marché de masse et des consommateurs aspirationnels.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par micronutriment d'enrichissement : les minéraux en tête, les protéines en forte hausse
Les produits enrichis en minéraux, notamment le fer, le zinc et le calcium, représentaient 46,10 % du chiffre d'affaires du segment en 2025, reflétant un accent de santé publique sur la lutte contre l'anémie et les carences en iode. Parallèlement, les produits de boulangerie enrichis en fibres/protéines croissent à un CAGR de 5,79 % jusqu'en 2031. Les mélanges de blé spéciaux et les prémix laitiers d'Agthia permettent aux boulangers d'atteindre 7 à 9 grammes de protéines par portion sans compromettre l'élasticité de la pâte. Le segment des vitamines connaît une marchandisation à mesure que les prémix synthétiques de complexe B deviennent plus abordables. Les fortifiants expérimentaux, tels que les oméga-3 et les probiotiques, restent de niche en raison des défis liés à la stabilité thermique.
La catégorie « Autres » comprend les acides gras oméga-3, les probiotiques et les extraits botaniques, qui restent expérimentaux dans les applications de boulangerie en raison de problèmes de stabilité à la chaleur lors de la cuisson. Reis Gıda, un fabricant turc de farine, exporte des farines sans gluten à base de lentilles rouges, de pois chiches et de sarrasin vers 26 pays, dont les Émirats arabes unis et l'Arabie saoudite, les positionnant comme des alternatives riches en protéines et en fibres à la farine de blé.
Par canal de distribution : les supermarchés dominent, le commerce électronique s'emballe
Les supermarchés/hypermarchés représentaient 44,95 % des revenus du canal de distribution en 2025, bénéficiant d'un vaste espace en rayon, de capacités promotionnelles et d'offres de pain et de biscuits enrichis sous marque propre. Les canaux de vente au détail en ligne/commerce électronique croissent à un taux de croissance annuel composé (CAGR) de 6,14 % jusqu'en 2031, représentant l'expansion la plus rapide parmi les modes de distribution. Les plateformes de commerce rapide telles que Talabat, Noon, Careem et Jumia ont intégré des unités de gestion des stocks (SKU) de boulangerie dans des fenêtres de livraison de 15 minutes, transformant les achats impulsifs en abonnements récurrents.
Les épiceries de proximité répondent à la consommation à emporter, en particulier pour les biscuits et barres enrichis, tandis que les boulangeries spécialisées et artisanales ciblent les segments premium, avec des consommateurs prêts à payer environ 15 à 20 % de plus pour des produits biologiques ou de spécialité. Les « Autres canaux de distribution », y compris les ventes institutionnelles aux écoles, hôpitaux et cafétérias d'entreprise, bénéficient des mandats d'approvisionnement gouvernementaux. Par exemple, le programme de pain baladi subventionné en Égypte et les initiatives d'alimentation scolaire au Nigéria génèrent une demande constante de miches et de biscuits enrichis. La combinaison de l'échelle des hypermarchés, de la commodité du commerce électronique et de la premiumisation artisanale crée un écosystème multicanal où les marques de boulangerie enrichie doivent maintenir une présence pour engager des groupes de consommateurs diversifiés.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
L'Arabie saoudite représentait 29,58 % des revenus régionaux en 2025 sur le marché des produits de boulangerie enrichis au Moyen-Orient et en Afrique, tandis que la Turquie devrait enregistrer le CAGR le plus rapide de 5,88 % jusqu'en 2031. Cette position est renforcée par des cadres réglementaires solides, tels que les normes obligatoires de fortification en fer et en acide folique de l'Autorité saoudienne des aliments et des médicaments (SFDA) pour la farine de blé (SFDA.FD 2483:2018) et la Stratégie nationale de nutrition 2030, qui vise une réduction de 25 % de la prévalence de l'anémie d'ici la fin de la décennie. Ces mesures ont stimulé la demande de produits de boulangerie enrichis tout en favorisant un environnement structuré qui donne la priorité à la qualité des produits et à la conformité en matière de sécurité.
Des exigences telles que la certification halal en vertu de la norme SFDA.FD 05:2022 et les mandats d'étiquetage en arabe, bien qu'augmentant les coûts de conformité pour les fabricants, servent de barrières à l'entrée, protégeant les acteurs établis et favorisant la stabilité du marché. Ces réglementations garantissent que les fabricants adhèrent à des normes élevées, créant un environnement de marché compétitif mais contrôlé. De plus, ces mesures soutiennent la durabilité à long terme du marché des produits de boulangerie enrichis en Arabie saoudite.
D'autres pays du Moyen-Orient et d'Afrique mettent de plus en plus en œuvre des programmes de fortification, des politiques nutritionnelles et des exigences de certification halal, contribuant à la croissance régionale des produits de boulangerie enrichis. Les marchés avec des populations urbaines en expansion, des revenus disponibles plus élevés et une sensibilisation croissante à la santé connaissent une consommation accrue de pains, biscuits et articles de boulangerie de collation enrichis en vitamines, minéraux et ingrédients fonctionnels. Cependant, des normes réglementaires incohérentes et des niveaux d'application variables selon les pays posent des défis aux fabricants cherchant à développer des produits de boulangerie enrichis à l'échelle régionale. Cela souligne l'importance stratégique de l'expertise en conformité locale et la nécessité d'une adaptation des produits spécifique au marché.
Paysage réglementaire
Les produits de boulangerie enrichis au Moyen-Orient et en Afrique sont régis par des règles de fortification obligatoire pour les intrants de base (notamment la farine de blé), ainsi que par des contrôles spécifiques à chaque pays sur l'étiquetage, l'enregistrement et les allégations de santé. En Afrique australe, le Secrétariat de la SADC a publié des normes minimales harmonisées de fortification pour des aliments de base tels que la farine de blé et la farine de maïs, ce qui favorise l'alignement des prémélanges et farines enrichies conformes circulant dans la région. Chaque marché maintient également son propre cadre d'application, notamment les réglementations 2019 sur la fortification alimentaire de l'Agence nationale nigériane pour l'administration et le contrôle des aliments et des médicaments (NAFDAC), qui exigent l'enregistrement et la conformité des aliments enrichis fabriqués, importés ou vendus.
La réglementation continue de se durcir sur plusieurs marchés africains à travers des instruments statutaires mis à jour ou en vigueur qui affectent les formulations et les approvisionnements en boulangerie. Le règlement tanzanien sur les normes (fortification alimentaire) de 2024 impose la fortification de plusieurs aliments de base (y compris la farine de blé), tandis que la réglementation zimbabwéenne sur la fortification alimentaire (SI 120/2016) exige la fortification de la farine de blé et d'autres aliments de base sous la supervision du ministère de la Santé et de la Protection de l'enfance. En termes pratiques, ces mandats élèvent le niveau de conformité de base pour les producteurs de pain et de biscuits grand public et renforcent la discipline en matière de documentation et d'étiquetage pour les propriétaires de marques transfrontalières et les importateurs.
Analyse de la chaîne de valeur
La chaîne de valeur des produits de boulangerie enrichis au Moyen-Orient et en Afrique commence par les matières premières agricoles (blé et sucre) et se poursuit par la minoterie, l'approvisionnement en prémélanges, la boulangerie industrielle et artisanale, l'emballage et la distribution multicanal (supermarchés/hypermarchés et commerce électronique/quick-commerce en forte croissance). Avec la mise en place de programmes de fortification obligatoire, les points de contrôle critiques se déplacent en amont vers les meuniers et les fournisseurs de prémélanges, où un dosage constant, des tests par lot et des exigences d'étiquetage conformes deviennent des prérequis pour les marques en aval fournissant du pain et des biscuits aux circuits du commerce moderne et institutionnels.
Le risque d'approvisionnement se concentre sur les ingrédients de fortification importés et les intrants sensibles à la logistique, ce qui accroît l'importance des empreintes de fabrication régionales et des routes commerciales résilientes. En 2026, Britannia Industries a cité des perturbations au Moyen-Orient ayant affecté sa chaîne d'approvisionnement internationale avant que les opérations ne se normalisent d'ici la mi-mai, soulignant l'exposition à la volatilité des corridors pour les flux de boulangerie emballée et d'ingrédients. Les décisions d'investissement en amont façonnent également la disponibilité et le coût des ingrédients : Associated British Foods a fait état d'améliorations de rendement grâce à la technologie dans ses opérations sucrières africaines (y compris l'agriculture de précision et les drones en Eswatini), illustrant comment les grands transformateurs influencent l'offre et la tarification des édulcorants, et in fine l'économie des biscuits, gâteaux et autres collations de boulangerie enrichis.
Paysage concurrentiel
Le marché des produits de boulangerie enrichis au Moyen-Orient et en Afrique est très fragmenté, avec des acteurs régionaux en concurrence aux côtés de multinationales comme Grupo Bimbo, Mondelēz et Nestlé. Les stratégies concurrentielles sur le marché se concentrent sur trois domaines clés : le respect des réglementations obligatoires de fortification ; l'approvisionnement en farine biofortifiée utilisant des variétés de cultures riches en fer et en zinc pour réduire la dépendance aux prémix importés ; et l'adoption de mélanges d'enzymes certifiés halal pour prolonger la durée de conservation sans conservateurs synthétiques. Les fournisseurs d'ingrédients tels que Corbion et Puratos répondent à ce besoin grâce à des ferments naturels et des solutions enzymatiques fonctionnelles. Ces stratégies sont essentielles pour répondre à la demande des consommateurs de produits de boulangerie plus sains et plus durables tout en assurant la conformité aux normes régionales.
Les cadres réglementaires jouent un rôle significatif dans la structuration de la concurrence au sein du marché des produits de boulangerie enrichis. Le règlement 1333/2008 de l'Union européenne sur les additifs alimentaires sert de référence pour les États du Conseil de coopération du Golfe (CCG) dans la définition des vecteurs de fortifiants et des mélanges d'enzymes autorisés. De plus, les normes CCG GSO 2362 et GSO 2394 établissent des limites de composition, créant un environnement réglementaire qui bénéficie aux entreprises dotées de solides capacités de conformité internes. Ces réglementations garantissent non seulement la sécurité et la qualité des produits, mais créent également des barrières à l'entrée pour les acteurs plus petits, favorisant les entreprises établies disposant des ressources nécessaires pour naviguer dans des exigences de conformité complexes. En conséquence, l'expertise réglementaire est devenue un différenciateur clé sur le marché.
Dans l'ensemble, le marché des produits de boulangerie enrichis au Moyen-Orient et en Afrique est très dynamique, porté par l'évolution des préférences des consommateurs et des exigences réglementaires. L'avantage concurrentiel est déterminé par l'échelle, l'expertise en conformité réglementaire, la rapidité de mise sur le marché et l'innovation. Les opportunités de croissance comprennent la fortification naturelle, les solutions de durée de conservation à base d'enzymes et le développement de produits de boulangerie fonctionnels localisés. Les entreprises capables d'équilibrer efficacement l'innovation et la conformité et de tirer parti des connaissances des consommateurs régionaux sont bien positionnées pour capitaliser sur la demande croissante de produits de boulangerie enrichis dans la région.
Leaders du Secteur des Produits de Boulangerie Enrichis au Moyen-Orient et en Afrique
-
Associated British Foods plc
-
Britannia Industries Limited
-
Grupo Bimbo, S.A.B. de C.V.
-
Mondelēz International, Inc.
-
General Mills, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Les politiques de fortification obligatoire élargissent la base de marché de masse conforme pour les formats de boulangerie à base de pain et de farine enrichis, tout en créant des marges de différenciation dans le cadre des exigences réglementaires grâce à des vecteurs de fortification étiquette propre, une durée de conservation améliorée et des formats adaptés à l'exécution du commerce électronique. Les normes minimales harmonisées du Secrétariat de la SADC soutiennent également les opportunités pour les fournisseurs et propriétaires de marques de standardiser les spécifications des prémélanges et les systèmes d'assurance qualité dans plusieurs marchés d'Afrique australe, réduisant les frictions lors des déploiements régionaux.
Au-delà de l'alignement réglementaire, la localisation des ingrédients et l'ajout de capacités en Afrique offrent une autre voie pour améliorer le coût et la disponibilité pour les fabricants de boulangerie et les utilisateurs de prémélanges. Associated British Foods a évoqué des activités de mise en service et des initiatives d'expansion dans la région, notamment une nouvelle sucrerie en Tanzanie prévue pour 2026 et un programme de déblocage en deux phases chez Ubombo Sugar en Eswatini pour augmenter la capacité de traitement de la canne, indiquant un investissement continu dans les intrants de base de la boulangerie. Côté produits finis, des investissements renforçant la capacité locale de développement de produits, comme l'inauguration par Mondelēz Egypt d'un laboratoire de R&D pour biscuits et collations cuites à son usine de biscuits BTOR en mai 2025, favorisent des cycles de reformulation plus rapides pour des biscuits enrichis et plus sains, adaptés aux priorités nutritionnelles locales et aux contraintes d'étiquetage.
Développements récents du secteur
- Mai 2026 : Britannia Industries a rétabli le plein fonctionnement de sa chaîne d'approvisionnement internationale d'ici mi-mai 2026 après des perturbations au Moyen-Orient. Cette reprise élargit la portée de distribution des produits de boulangerie en MEA et soutient la continuité de la demande régionale.
- Mars 2026 : Associated British Foods annonce un investissement de 32,2 millions USD dans une usine à Lagos, au Nigeria, pour la marque Ovaltine. Cet investissement renforce l'empreinte régionale d'ABF et réduit la dépendance aux importations en Afrique de l'Ouest, impactant les chaînes d'approvisionnement régionales en nutrition et produits enrichis.
- Mars 2026 : Le projet d'usine sucrière d'Associated British Foods en Tanzanie approche de son achèvement, la production commerciale étant attendue en juin 2026. Le projet augmente l'approvisionnement local en prémélanges et ingrédients pour la fortification de la boulangerie, influençant la structure de coûts régionale et la sécurité d'approvisionnement.
Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Pour cette étude, le marché couvre la valeur des produits de boulangerie enrichis vendus au Moyen-Orient et en Afrique, où des nutriments sont ajoutés aux produits de boulangerie pour améliorer leur profil nutritionnel. Les ventes sont comptabilisées via les circuits de la grande distribution et de la restauration hors domicile.
Exclusions du périmètre : Ce dimensionnement exclut les aliments et boissons enrichis non issus de la boulangerie. Il ne comptabilise pas non plus les prémix de micronutriments vendus comme ingrédients, sauf s'ils sont intégrés dans les ventes de produits de boulangerie finis.
Aperçu de la Segmentation
- Par type de produit
- Pain enrichi
- Biscuits et cookies enrichis
- Gâteaux et pâtisseries enrichis
- Produits du matin enrichis (muffins, croissants)
- Autres (barres, wraps, crackers, etc.)
- Par micronutriment d'enrichissement
- Enrichi en vitamines
- Enrichi en minéraux
- Enrichi en fibres/protéines
- Autres
- Par canal de distribution
- Supermarchés/Hypermarchés
- Épiceries de proximité
- Boulangeries spécialisées et artisanales
- Vente au détail en ligne / Commerce électronique
- Autres canaux de distribution
- Par géographie
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour définir la couverture géographique par pays, préciser ce qui est comptabilisé comme fortification en boulangerie, et construire l'image initiale de la demande pour les produits de base tels que le pain et les biscuits emballés. Nous nous sommes appuyés sur des sources publiques telles que les séries de bilans alimentaires et de production de la FAOSTAT, les données commerciales d'UN Comtrade pour les catégories de boulangerie pertinentes, les indicateurs macroéconomiques de la Banque Mondiale, ainsi que les organismes nationaux de normalisation et les ministères qui publient les exigences de fortification de la farine.
Pour convertir ces signaux en un modèle de marché utilisable, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et les dépôts financiers audités lorsqu'ils détaillent les performances de la boulangerie ou des aliments de marque. Cela a été suivi de vérifications de références à l'aide de sites de presse et d'associations réputés qui suivent l'activité de la meunerie et de la boulangerie. Les bases de données de brevets ont été utilisées de manière limitée pour comprendre les tendances d'ajout de nutriments, et l'accès par abonnement payant aux données financières et aux actualités des entreprises a permis de recouper les répartitions de revenus et les annonces d'expansion. Cette liste est indicative, et de nombreuses autres sources ont été consultées pour collecter des données, valider les hypothèses et clarifier les lacunes au cours du processus de recherche.
Entretiens Primaires et Enquêtes
Les entretiens et enquêtes menés auprès de meuniers, de producteurs de boulangerie, de fournisseurs d'ingrédients, de distributeurs, de détaillants, d'acheteurs en restauration hors domicile, et d'experts en nutrition ou en réglementation au Moyen-Orient et en Afrique permettent de clarifier la pénétration des produits enrichis, les prix par conditionnement, les parts de canaux, les effets des politiques et les ventes informelles. Les répondants aident également à combler les lacunes au niveau des données secondaires par pays et à expliquer les différences entre l'activité de la grande distribution et celle de la restauration hors domicile. Les analystes comparent ces résultats avec le modèle avant de finaliser l'estimation régionale.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 18 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs plus petits : 25 % | Managers : 52 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une reconstruction descendante du bassin de valeur de la boulangerie enrichie. Les signaux de consommation et de production de boulangerie au niveau des pays sont filtrés à travers la part de fortification attendue dans le cadre des programmes locaux, puis traduits en valeur à l'aide des prix de détail et de gros typiques. Les totaux sont ensuite vérifiés par des approximations ascendantes sélectives, notamment des contrôles de prix par marque et par catégorie, des répartitions du mix de canaux, et des vérifications de cohérence auprès des fournisseurs et distributeurs sur le chiffre d'affaires enrichi par rapport au non enrichi, avant l'application des ajustements finaux.
Les principaux intrants utilisés dans le modèle comprennent la part de l'approvisionnement en boulangerie industrielle par rapport à artisanale, la couverture des programmes de fortification de la farine de blé (et la régularité de leur application), les tendances d'urbanisation et de revenus qui orientent la demande vers les produits de boulangerie emballés, l'expansion des canaux de distribution dans la grande distribution moderne, et la dépendance aux importations pour les ingrédients susceptibles de faire évoluer les prix. Les prévisions sont construites à l'aide d'une analyse de scénarios soutenue par une approche multivariée légère, où des facteurs tels que l'inflation, les fluctuations monétaires et la pénétration des aliments emballés sont soumis à des tests de résistance avec les retours d'entretiens. Lorsque les données ascendantes font défaut pour les marchés plus petits, les lacunes sont comblées par des ratios de substitution issus de pays comparables, suivis d'une révision par des experts afin que les hypothèses restent raisonnables et reproductibles.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par triangulation entre des signaux indépendants. Les résultats du modèle sont comparés à des indicateurs connexes tels que les tendances de valeur globales de la boulangerie, les flux commerciaux pour les produits de boulangerie emballés, et les fourchettes de prix observées par canal. Les valeurs aberrantes sont signalées, revérifiées pour détecter des problèmes d'unité ou de calendrier de change, puis discutées en interne avant validation, ce qui réduit la variance évitable entre les pays et les types de produits.
Le rapport est actualisé selon un cycle annuel. Des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des modifications des mandats de fortification, des chocs de prix importants ou des expansions de capacité importantes. Avant la livraison, une révision finale par les analystes est effectuée afin que les chiffres et les hypothèses reflètent les informations les plus récentes disponibles.
Estimation du Marché des Produits de Boulangerie Enrichis au Moyen-Orient et en Afrique par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour la boulangerie enrichie dans la région peuvent varier considérablement, même lorsque la période de référence semble similaire. Cela est souvent dû à une utilisation incohérente du terme fortification, et à des différences de couverture géographique entre les études. Les variations proviennent également de la manière dont chaque éditeur traite les prix, le mix de canaux, et si la valeur est comptabilisée au prix de vente au détail ou plus proche du chiffre d'affaires du fabricant.
Le tableau de référence affiche une valeur 2025 nettement supérieure à certaines estimations plus étroites. Dans le modèle de Mordor Intelligence, le décompte suit les ventes de produits de boulangerie enrichis finis au Moyen-Orient et en Afrique (et non les ingrédients prémix ou les programmes de fortification de la farine comptabilisés comme un marché d'intrants distinct). Les totaux par pays sont alignés sur les schémas de consommation de boulangerie observés et sur des fourchettes de prix par canal réalistes.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 5,41 milliards USD (2025) | |
| Rapport Sectoriel A | 3,42 milliards USD (2025) | Souvent ancré à une définition plus étroite qui tend vers les catégories enrichies emballées uniquement, ce qui peut sous-estimer le pain non emballé vendu via les circuits traditionnels, et peut appliquer une hypothèse de prix régionale unique sans ajustement au niveau des pays. |
| Consultance Régionale B | 1,80 milliard USD (2026) | Utilise une année de départ plus tardive et tend à traiter la fortification obligatoire de la farine comme la principale frontière, ce qui peut omettre la valeur des gammes de boulangerie enrichie de marque, et peut s'appuyer sur des objectifs de croissance agressifs avec des vérifications de canaux limitées. |
Dans l'ensemble, l'écart s'explique principalement par ce qui est comptabilisé comme boulangerie enrichie par rapport aux programmes de nutrition adjacents, et par la manière dont les prix sont convertis entre les pays ayant des structures de canaux différentes. En maintenant les étapes traçables jusqu'aux signaux de consommation, à la pénétration de la fortification et aux fourchettes de prix par canal, le chiffre final reste pratique à reproduire et plus facile à tester sous pression lors de la prise de décision.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des produits de boulangerie enrichis au Moyen-Orient et en Afrique ?
La taille du marché des produits de boulangerie enrichis s'élève à 5,68 milliards USD en 2026, avec une prévision d'atteindre 7,24 milliards USD d'ici 2031.
Quelle catégorie de produits détient la plus grande part ?
Le pain enrichi représente 52,09 % des ventes de 2025 grâce aux programmes obligatoires de fortification de la farine en Égypte et en Arabie saoudite.
Quel pays est le marché à la croissance la plus rapide ?
La Turquie affiche la croissance la plus rapide avec un CAGR projeté de 5,88 % jusqu'en 2031, soutenu par une consommation de pain par habitant élevée et des consommateurs axés sur la santé.
Quelle est l'importance de la vente au détail en ligne pour les ventes de produits de boulangerie enrichis ?
La vente au détail en ligne est le canal en expansion la plus rapide, progressant à un CAGR de 6,14 % jusqu'en 2031, les plateformes comme Talabat et Noon offrant une livraison en 15 minutes.