
Taille et part du marché des hélicoptères militaires au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.24 Milliards de dollars |
| Taille du Marché (2026) | 1.26 Milliards de dollars |
| Taille du Marché (2031) | 1.37 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 1.69 % |
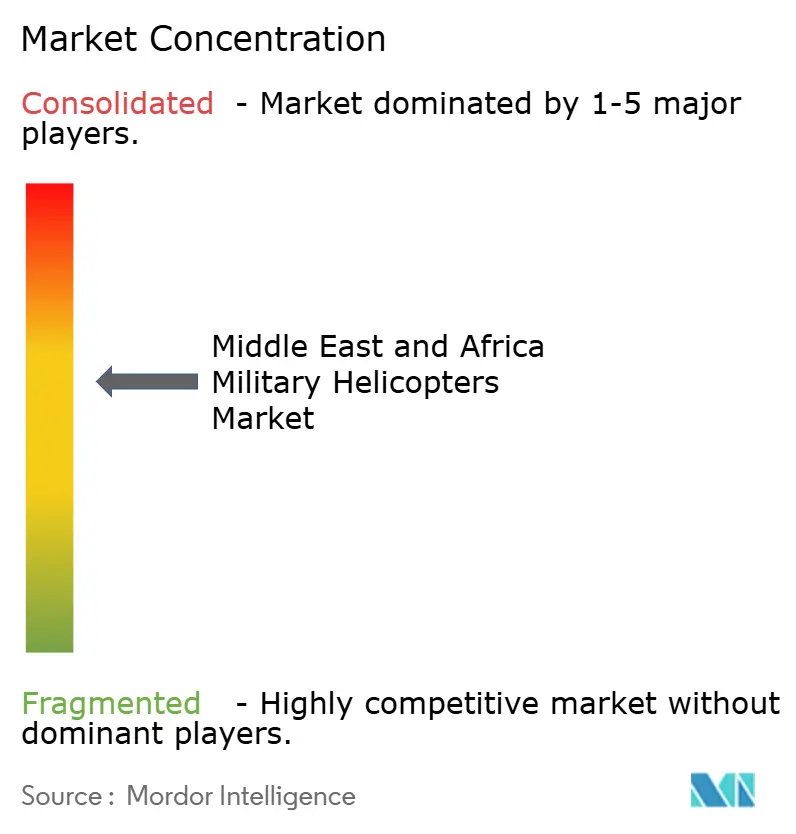
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des hélicoptères militaires au Moyen-Orient et en Afrique par Mordor Intelligence
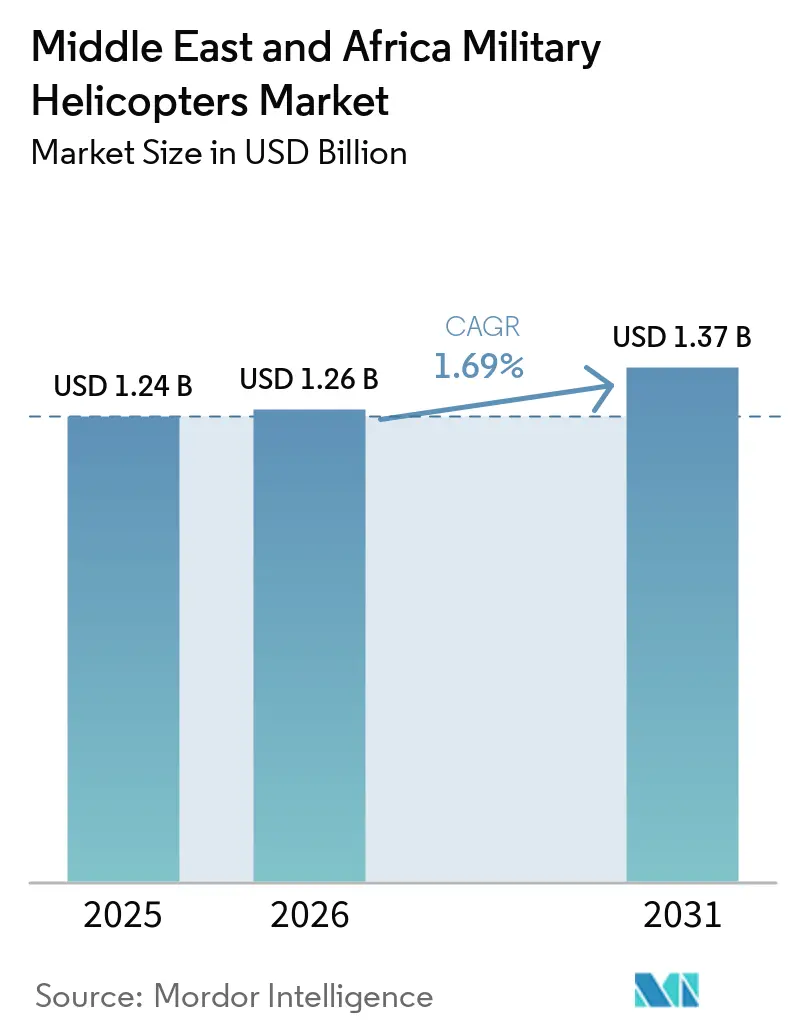
La taille du marché des hélicoptères militaires au Moyen-Orient et en Afrique était évaluée à 1,24 milliard USD en 2025 et devrait croître de 1,26 milliard USD en 2026 à 1,37 milliard USD d'ici 2031, enregistrant un CAGR de 1,69 % entre 2026 et 2031. Le renouvellement des flottes, les missions de sécurité maritime et les exigences continues en matière de lutte contre le terrorisme soutiennent la demande. Les gouvernements du Golfe associent les achats d'aéronefs à des engagements en faveur de la maintenance locale, de l'assemblage et de la formation. Cette approche modifie la concurrence, car les fournisseurs doivent proposer à la fois une participation industrielle et des capacités aéronautiques. Les acquisitions africaines restent façonnées par les besoins sécuritaires, mais les contraintes de financement et les capacités de maintenance influent sur le rythme des commandes. Les aéronefs sans pilote prennent en charge certaines missions de surveillance et de frappe légère, tandis que les hélicoptères avec équipage restent essentiels pour le transport, le sauvetage et les opérations complexes.
Principaux enseignements du rapport
- Par type d'hélicoptère, les hélicoptères multi-missions représentaient 89,58 % de la part du marché des hélicoptères militaires au Moyen-Orient et en Afrique en 2025, tandis que le segment des autres hélicoptères devrait croître à un CAGR de 3,62 % jusqu'en 2031.
- Par service d'utilisateur final, l'aviation de l'armée de terre représentait 43,87 % de la part du marché des hélicoptères militaires au Moyen-Orient et en Afrique en 2025, tandis que l'aviation navale et du corps des marines devrait croître à un CAGR de 3,12 % jusqu'en 2031.
- Par type de moteur, les configurations bimoteur représentaient 62,97 % de la part du marché des hélicoptères militaires au Moyen-Orient et en Afrique en 2025, tandis que les plateformes monomoteur devraient croître à un CAGR de 2,75 % jusqu'en 2031.
- Par application, le combat et l'appui aérien rapproché représentaient 41,41 % de la part du marché des hélicoptères militaires au Moyen-Orient et en Afrique en 2025, tandis que l'aide humanitaire et les secours en cas de catastrophe devraient croître à un CAGR de 2,97 % jusqu'en 2031.
- Par pays, l'Arabie saoudite détenait 39,95 % de la part du marché des hélicoptères militaires au Moyen-Orient et en Afrique en 2025, tandis que le Qatar devrait croître à un CAGR de 3,03 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Remplacement des flottes de giravions vieillissants | +0.50% | États du Golfe, Afrique du Nord, Afrique subsaharienne | Moyen terme (2 à 4 ans) |
| Modernisation multi-missions menée par le Golfe | +0.40% | Arabie saoudite, Émirats arabes unis, Qatar | Court terme (≤ 2 ans) |
| Opérations de lutte contre le terrorisme et de sécurité des frontières | +0.30% | Nigéria, Somalie, Sahel, Afrique du Nord | Court terme (≤ 2 ans) |
| Mandats de fabrication locale, de MRO et de transfert de technologie | +0.20% | Arabie saoudite, Émirats arabes unis | Long terme (≥ 4 ans) |
| Demande en matière de sécurité maritime en mer Rouge, dans le golfe d'Aden et en Afrique côtière | +0.20% | Arabie saoudite, Émirats arabes unis, Égypte, Afrique de l'Est | Moyen terme (2 à 4 ans) |
| Coopération entre aéronefs avec et sans pilote et effets de précision en réseau | +0.10% | Arabie saoudite, Émirats arabes unis, Israël | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Remplacement des flottes de giravions vieillissants
Le vieillissement des flottes fait remonter les décisions de remplacement dans l'agenda des acquisitions de défense à travers la région. Les aéronefs plus anciens nécessitent davantage de maintenance, et la disponibilité des pièces peut affaiblir la disponibilité opérationnelle. Les gouvernements subissent également des pressions pour améliorer la survivabilité des aéronefs, les communications et les équipements de mission. Le programme CH-47F approuvé par l'Égypte illustre le rôle continu du remplacement des flottes de transport lourd en Afrique du Nord. Le marché des hélicoptères militaires au Moyen-Orient et en Afrique bénéficie donc du remplacement par les opérateurs d'aéronefs qui ne répondent plus aux exigences de transport ou opérationnelles. Les programmes de remplacement peuvent également créer des opportunités de service à plus long terme pour la maintenance, la formation des pilotes et le soutien logistique.
Le remplacement des flottes ne se limite pas aux grandes forces aériennes du Golfe. Les opérateurs africains doivent trouver un équilibre entre les exigences de capacités modernes et le personnel technique disponible ainsi que les budgets d'exploitation. Une plateforme moderne peut améliorer la disponibilité lorsqu'un plan fiable de pièces de rechange et de formation la soutient. L'argument en faveur de l'acquisition est plus solide lorsqu'une seule cellule peut soutenir des missions de transport, d'évacuation médicale et de sécurité. Les fournisseurs qui structurent des engagements de soutien à long terme peuvent réduire le risque opérationnel lié à l'abandon des flottes héritées. Cela rend la planification du cycle de vie aussi importante que l'acquisition d'aéronefs sur le marché des hélicoptères militaires au Moyen-Orient et en Afrique.
Modernisation multi-missions menée par le Golfe
Les opérateurs du Golfe continuent de privilégier les hélicoptères capables d'effectuer plusieurs tâches avec une seule flotte. Cette préférence soutient les achats d'aéronefs dotés de cabines adaptables, de capteurs, d'équipements de communication et de kits de mission. Elle reflète également la nécessité d'utiliser des inventaires d'aéronefs limités dans des zones opérationnelles dispersées. Les dépenses de défense de l'Arabie saoudite ont atteint 83,2 milliards USD en 2025, fournissant une base de financement de défense substantielle.[1] Le marché des hélicoptères militaires au Moyen-Orient et en Afrique bénéficie de ces dépenses lorsque les budgets de modernisation incluent la mobilité aérienne et les opérations maritimes. Les choix d'acquisition tiennent de plus en plus compte de l'accès à la maintenance et de la participation industrielle locale, en plus des performances.
Les flottes multi-missions permettent aux opérateurs d'utiliser des dispositifs communs de formation et de soutien pour plusieurs ensembles de missions. Cela peut réduire la charge liée à la gestion de types d'aéronefs distincts pour le transport, le sauvetage et la surveillance. Cette approche est particulièrement pertinente lorsque les priorités opérationnelles peuvent changer rapidement. Elle favorise également les fournisseurs d'aéronefs capables d'intégrer des équipements sans créer de systèmes de soutien distincts. Les acquisitions du Golfe façonnent les attentes ailleurs, car les acheteurs régionaux observent l'accent mis sur la disponibilité et la flexibilité des missions. Ces conditions soutiennent une demande continue pour des aéronefs polyvalents sur le marché.
Opérations de lutte contre le terrorisme et de sécurité aux frontières
Les besoins en matière de lutte contre le terrorisme et de sécurité aux frontières soutiennent la demande d'hélicoptères capables d'opérer à partir d'infrastructures limitées. Les aéronefs à voilure tournante offrent une mobilité là où les routes sont peu fiables et les déplacements terrestres lents. Ils soutiennent également l'insertion de troupes, l'évacuation médicale, la surveillance et le ravitaillement. Les dépenses militaires de l'Afrique ont augmenté de 8,5 % pour atteindre 58,2 milliards USD en 2025, tandis que les dépenses du Nigeria ont progressé de 55 % pour s'établir à 2,1 milliards USD. Ces évolutions budgétaires élargissent la base de financement des programmes d'aviation, bien que toutes les dépenses ne se traduisent pas par des acquisitions d'hélicoptères. Le marché des hélicoptères militaires au Moyen-Orient et en Afrique est soutenu lorsque les priorités sécuritaires exigent une réponse rapide sur de vastes territoires.
La demande est souvent concentrée dans des commandes de moindre envergure plutôt que dans un seul grand programme de flotte. Ce schéma peut favoriser les plateformes aux exigences opérationnelles réduites et aux équipements de mission adaptables. Les opérateurs ont également besoin d'un soutien à la formation et à la maintenance adapté aux conditions locales. Les missions de sécurité aux frontières et intérieure peuvent se poursuivre même lorsque les plans de modernisation plus importants sont retardés. Cela confère aux acquisitions d'aéronefs à voilure tournante un rôle dans la préparation défensive à court terme. Cela crée également une ouverture concrète pour les fournisseurs capables de livrer rapidement des aéronefs et des ensembles de soutien.
Mandats de fabrication locale, de MRO et de transfert de technologie
La participation industrielle locale devient une condition centrale dans les grands programmes d'hélicoptères du Golfe. Les gouvernements recherchent des capacités nationales en matière de maintenance, de réparation, de révision, de formation et de travaux de production sélectionnés. Cette politique peut étendre la valeur économique d'un achat au-delà de la livraison initiale des aéronefs. Elle peut également donner aux opérateurs un plus grand contrôle sur la disponibilité pendant les périodes de forte demande. Le secteur des hélicoptères militaires au Moyen-Orient et en Afrique devient donc de plus en plus dépendant de partenariats qui développent les capacités techniques locales. Les fournisseurs qui proposent des plans de formation et de soutien crédibles sont mieux positionnés pour les longs cycles d'acquisition.
Les dispositifs de soutien locaux peuvent réduire la dépendance à l'égard des installations de réparation à l'étranger et de la main-d'œuvre importée. Ils facilitent également la gestion des pièces de rechange, la réparation des composants et le développement de la main-d'œuvre, en rapprochant ces activités de l'opérateur. Les avantages dépendent de la portée du transfert de technologie et de la durabilité de la base d'approvisionnement locale. Les exigences nationales peuvent accroître la complexité des offres, en particulier pour les fournisseurs de plus petite taille. Cependant, elles peuvent générer des revenus de maintenance durables après la mise en service de l'aéronef. Ce changement fait de la capacité de soutien un facteur concurrentiel significatif sur le marché des hélicoptères militaires au Moyen-Orient et en Afrique.
Analyse de l'impact des freins*
| Frein | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé du cycle de vie et arbitrages budgétaires | -0.30% | Afrique subsaharienne, Irak | Moyen terme (2 à 4 ans) |
| Contrôles à l'exportation et friction liée au transfert de technologie | -0.20% | Afrique, flottes d'héritage russe, FMS mondial | Court terme (≤ 2 ans) |
| Substitution par des UAV armés dans certaines missions de frappe et de renseignement, surveillance et reconnaissance | -0.10% | Émirats arabes unis, Arabie saoudite, Israël | Long terme (≥ 4 ans) |
| Lacunes en compétences de maintenance et en disponibilité opérationnelle sur les marchés africains de niveau 2 | -0.10% | Afrique subsaharienne, Afrique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé du cycle de vie et arbitrages budgétaires
Les hélicoptères militaires nécessitent des dépenses au-delà du contrat initial d'aéronef. Les opérateurs doivent financer les pièces de rechange, les installations de maintenance, les simulateurs, la formation des équipages et les équipements de mission. Ces coûts peuvent être difficiles à soutenir pour les budgets de défense plus modestes. La hausse des dépenses militaires de l'Afrique ne supprime pas les exigences concurrentes en matière de défense aérienne, de forces terrestres et de systèmes sans pilote. Le marché des hélicoptères militaires au Moyen-Orient et en Afrique peut donc faire face à des retards lorsque les programmes d'aéronefs entrent en concurrence avec d'autres priorités urgentes. Les packages de soutien à long terme peuvent réduire l'incertitude, mais peuvent augmenter la valeur visible du contrat.
Les aéronefs bimoteurs dotés de capteurs avancés peuvent être particulièrement coûteux à exploiter sur leur durée de vie en service. Les opérateurs doivent peser leurs capacités supérieures par rapport aux coûts récurrents de maintenance et de formation. Les flottes mixtes peuvent ajouter de la complexité, car chaque type nécessite des pièces, des outils et des compétences techniques distincts. Les aéronefs moins coûteux peuvent répondre à des besoins limités de transport ou de formation, mais ils ne peuvent pas remplacer tous les types de missions. Les décisions budgétaires peuvent donc favoriser un nombre réduit d'aéronefs très performants ou une modernisation progressive de la flotte. Ce frein est le plus fort là où les fonds d'exploitation n'augmentent pas au même rythme que les ambitions d'acquisition.
Contrôles à l'exportation et friction liée au transfert de technologie
Les contrôles à l'exportation peuvent affecter les calendriers de livraison, les choix de configuration et la disponibilité des sous-systèmes. Ces règles sont importantes lorsque les plateformes dépendent de composants provenant de plusieurs pays. Elles peuvent également limiter la portée du transfert de technologie recherché par un client. Ces limites sont importantes dans une région où la production et la maintenance locales jouent un rôle de plus en plus important dans les acquisitions. Le marché des hélicoptères militaires au Moyen-Orient et en Afrique est affecté lorsque les approbations ajoutent de l'incertitude à un processus d'acquisition déjà long. Les opérateurs peuvent réagir en envisageant des plateformes avec des chaînes d'approvisionnement moins restrictives.
Les exigences de transfert de technologie peuvent créer une friction similaire même lorsqu'une plateforme est par ailleurs adaptée. Les fournisseurs doivent équilibrer les attentes des clients avec leurs propres obligations réglementaires et leurs contrôles de propriété intellectuelle. Cela peut modifier les résultats concurrentiels dans les appels d'offres axés sur l'assemblage ou la capacité de réparation locale. Cela peut également encourager les pays à diversifier leur base de fournisseurs plutôt que de dépendre d'une seule source. L'effet est le plus visible dans les programmes avec des objectifs ambitieux de capacité nationale. La concurrence dans les acquisitions est par conséquent façonnée par l'exportabilité, l'accès au soutien et la participation locale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'hélicoptère :
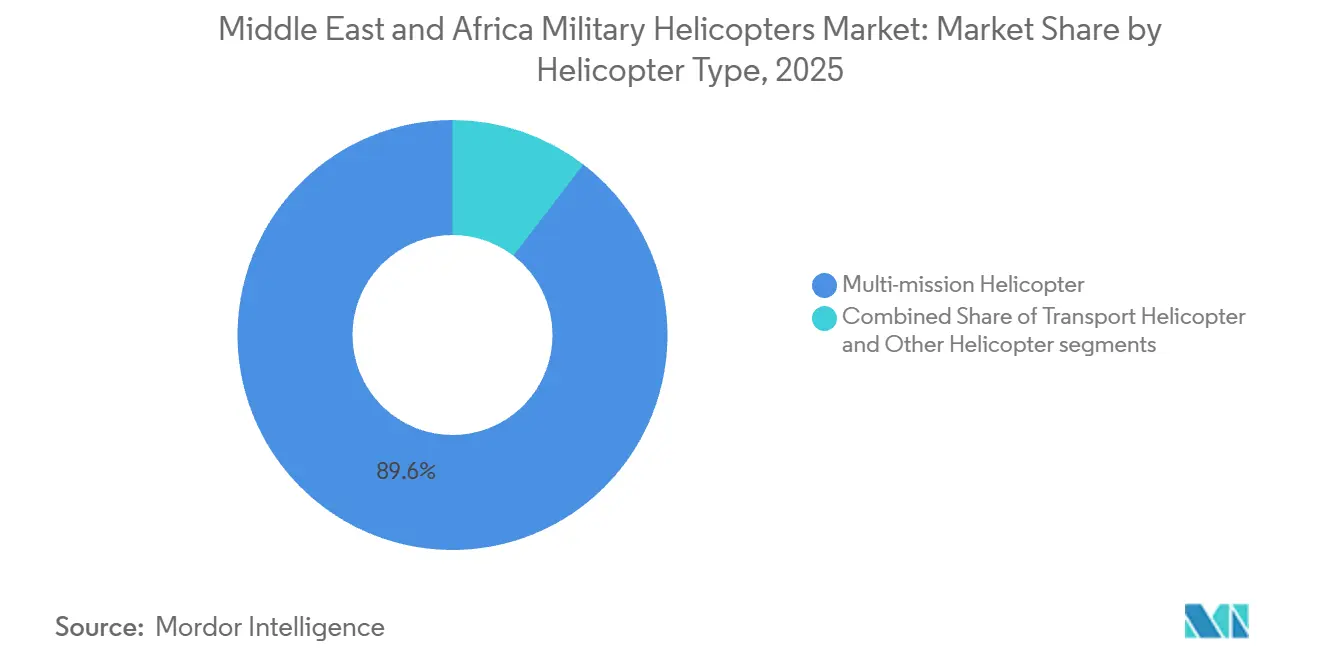
les plateformes multi-missions en tête, tandis que les autres types croissent plus rapidementLes hélicoptères multimissions représentaient 89,58 % de la taille du marché des hélicoptères militaires au Moyen-Orient et en Afrique en 2025. Leur position reflète la valeur que les opérateurs accordent à une utilisation flexible dans les rôles de transport, d'escorte, d'évacuation médicale et maritimes. Une plateforme commune peut simplifier la formation, la maintenance et la gestion des pièces détachées. Cela est utile pour les forces gérant des exigences diverses avec un nombre limité d'appareils. Le segment correspond également aux préférences d'acquisition du Golfe pour des aéronefs adaptables bénéficiant d'un soutien durable. Son envergure offre aux fournisseurs disposant de flottes multimissions établies une base solide dans la région.
Les autres types d'hélicoptères devraient croître à un CAGR de 3,62 % jusqu'en 2031. Cette catégorie comprend les aéronefs acquis pour des besoins d'attaque et de reconnaissance plus ciblés. La demande est liée aux opérations de lutte contre le terrorisme et à la nécessité d'une capacité de combat dédiée. Les aéronefs spécialisés peuvent compléter les flottes multimissions plutôt que les remplacer. Les hélicoptères de transport restent également pertinents pour le transport de charges lourdes et la mobilité des forces. Le marché des hélicoptères militaires au Moyen-Orient et en Afrique continuera d'exiger un équilibre entre des flottes polyvalentes et des capacités spécifiques à chaque mission.

Par service d'utilisateur final :
l'aviation de l'armée de terre détient la plus grande part, tandis que l'aviation navale se développeL'aviation de l'armée de terre représentait 43,87 % du marché des hélicoptères militaires au Moyen-Orient et en Afrique en 2025. Les grandes forces terrestres utilisent les hélicoptères pour la mobilité, le soutien, le ravitaillement et la réponse aux urgences. Ce rôle reste important dans les pays dotés de vastes déserts, de frontières éloignées et d'opérations de sécurité dispersées. Les flottes de l'armée de terre soutiennent également le déplacement rapide du personnel et des équipements. Leur étendue opérationnelle contribue à expliquer la position dominante du segment. La demande reste liée à la disponibilité des forces terrestres et à la disponibilité des flottes.
L'aviation navale et du corps des marines devrait se développer à un CAGR de 3,12 % jusqu'en 2031. Le segment bénéficie d'une attention accrue portée à la sécurité en mer Rouge et dans le golfe d'Aden. Les aéronefs embarqués sont nécessaires pour la surveillance, le sauvetage, le transport et la coordination maritime. Le commandement de l'Égypte de la Force opérationnelle combinée 153 montre l'importance continue de la coopération maritime régionale. Les programmes d'aéronefs navals impliquent également l'intégration à bord des navires et la formation spécialisée des équipages. Ces facteurs soutiennent une exigence de service soutenue sur le marché régional.
Par type de moteur :
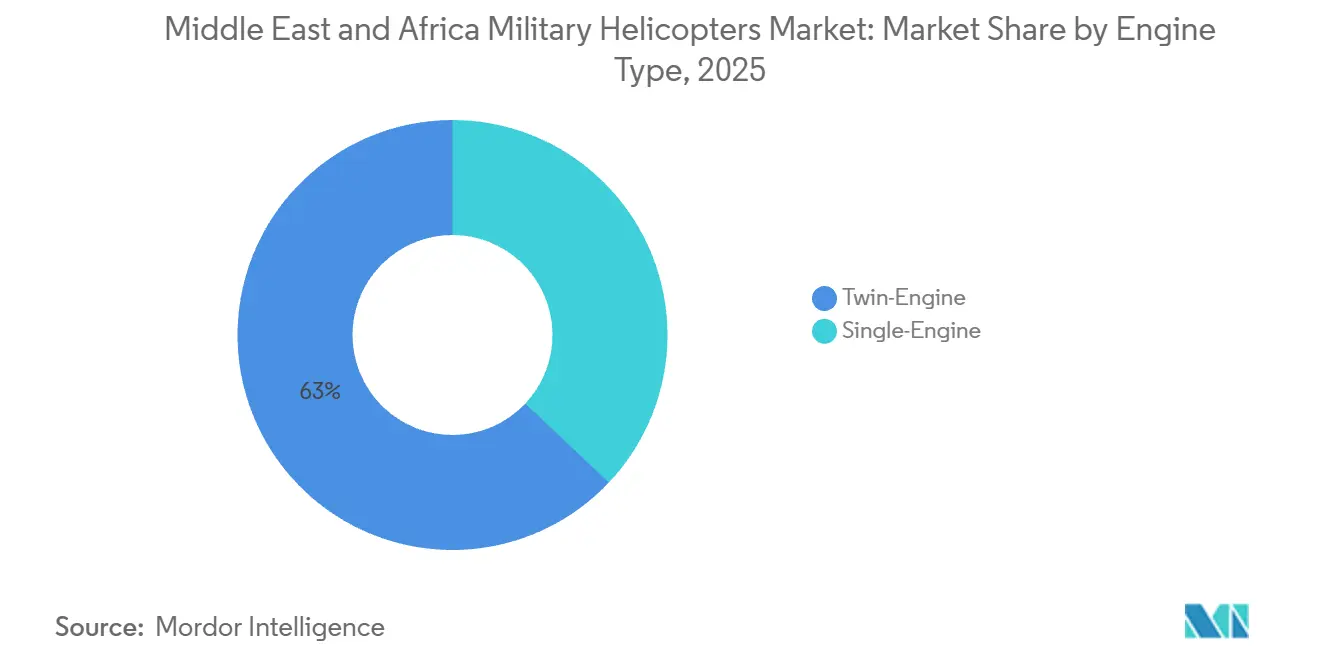
les plateformes bimoteur en tête, tandis que les aéronefs monomoteur gagnent du terrainLes configurations bimoteur représentaient 62,97 % de la part du marché des hélicoptères militaires au Moyen-Orient et en Afrique en 2025. Leur rôle dominant reflète les exigences de redondance, de charge utile et d'opérations à plus longue portée. Ces caractéristiques sont pertinentes dans les environnements maritimes, les terrains accidentés et les missions de sécurité exigeantes. Les Émirats arabes unis ont reçu l'approbation pour 6 hélicoptères CH-47F Block II d'une valeur de 1,32 milliard USD en mai 2025. [2] Le package comprenait des systèmes de carburant à longue portée et des équipements de mission. Ces programmes démontrent un investissement continu dans des flottes bimoteur performantes.
Les plateformes monomoteur devraient croître à un CAGR de 2,75 % jusqu'en 2031. Elles peuvent convenir à la formation, à la surveillance des frontières et aux missions utilitaires plus légères. Leur charge d'exploitation moindre peut être pertinente pour les utilisateurs aux budgets contraints. Elles aident également les opérateurs à maintenir une capacité de formation au vol sans consacrer chaque heure de vol à des aéronefs plus lourds. La catégorie ne remplace pas les plateformes bimoteur dans tous les environnements opérationnels. Elle répond plutôt aux missions où le coût et des exigences de soutien plus simples sont plus importants.
Par application :
le combat et l'appui aérien rapproché restent centraux, tandis que les secours en cas de catastrophe progressentLe combat et l'appui aérien rapproché représentaient 41,41 % de la taille du marché des hélicoptères militaires au Moyen-Orient et en Afrique en 2025. Ce segment est lié à la nécessité d'un soutien rapide dans les opérations de lutte contre le terrorisme et de sécurité intérieure. Les hélicoptères peuvent assurer la reconnaissance, la mobilité et l'appui direct dans des zones difficiles d'accès pour les forces terrestres. Ces missions exigent une disponibilité fiable et des équipages formés. Elles soutiennent également la demande d'aéronefs dotés de systèmes protégés et d'équipements adaptables. La capacité de combat demeure donc une exigence fondamentale au sein de plusieurs flottes nationales.
L'aide humanitaire et les secours en cas de catastrophe devraient croître à un CAGR de 2,97 % jusqu'en 2031. Les aéronefs militaires sont frquemment utilisés pour acheminer des fournitures, évacuer des personnes et apporter un soutien après des événements graves. Les hélicoptères multimissions sont bien adaptés à ces tâches, car leurs cabines et leurs équipements peuvent être rapidement reconfigurés. Ce rôle peut justifier des investissements dans la capacité d'emport même en dehors de la planification des opérations de combat. Il renforce également l'argument en faveur de cellules disponibles toute l'année. Cette application confère un rôle de réponse publique plus large au marché régional.
Analyse géographique
Marché des hélicoptères militaires en Arabie Saoudite
L'Arabie Saoudite détenait 39,95 % de la part de marché des hélicoptères militaires au Moyen-Orient et en Afrique en 2025. Elle demeure la principale source de demande en hélicoptères de la région, car elle exploite des aéronefs au sein de plusieurs services militaires. Le pays s'oriente également vers des modèles d'approvisionnement incluant une plus grande participation à la maintenance nationale et à l'industrie locale. Ses dépenses de défense de 83,20 milliards USD en 2025 constituent une solide base de financement pour les programmes de capacités à long terme. Cette combinaison de capacité de dépenses et de politique industrielle place l'Arabie Saoudite au cœur des stratégies des fournisseurs régionaux.
Marché des hélicoptères militaires au Qatar et aux Émirats arabes unis
Le Qatar devrait croître à un CAGR de 3,03 % jusqu'en 2031, tandis que les Émirats arabes unis demeurent un autre grand centre de demande du Golfe, le programme approuvé CH-47F Block II d'une valeur de 1,32 milliard USD mettant en évidence les besoins en transport lourd. Les acheteurs du Golfe s'intéressent de plus en plus à la disponibilité des aéronefs, au soutien local et aux systèmes de mission flexibles. Leurs programmes peuvent soutenir des plateformes à haute valeur ajoutée ainsi que des activités de maintien en condition opérationnelle à long terme. Les besoins maritimes génèrent une demande supplémentaire pour des aéronefs capables d'opérer depuis des bases côtières et des navires de guerre.
Marché des hélicoptères militaires au Moyen-Orient et en Afrique
Les dépenses militaires de l'Afrique ont augmenté de 8,5 % pour atteindre 58,2 milliards USD en 2025, ce qui soutient une base de financement sécuritaire plus large. La hausse de 55 % du Nigeria, portant ses dépenses à 2,1 milliards USD, a été particulièrement significative. La demande est portée par la sécurité des frontières, les conflits internes, les besoins en transport et les opérations maritimes. Toutefois, les acquisitions sont limitées par les capacités de maintenance et la concurrence d'autres priorités de défense. La participation de l'Égypte à la sécurité en mer Rouge renforce également la pertinence de l'Afrique du Nord pour la planification de l'aviation navale. Le marché des hélicoptères militaires au Moyen-Orient et en Afrique combine donc des programmes à haute valeur ajoutée dans le Golfe avec des besoins africains plus modestes mais importants.
Paysage concurrentiel
Principales entreprises sur le marché des hélicoptères militaires au Moyen-Orient et en Afrique
Le marché des hélicoptères militaires au Moyen-Orient et en Afrique est modérément consolidé parmi les principaux équipementiers. Airbus, Boeing, Leonardo et Sikorsky occupent des positions solides dans les acquisitions du Golfe grâce à des flottes d'aéronefs établies et des dispositifs de soutien. Leurs avantages comprennent des communautés d'opérateurs formés, des équipements de mission et une expérience en matière de soutien. Le programme CH-47F Block II approuvé de Boeing pour les Émirats arabes unis démontre l'importance des voies d'acquisition soutenues par les gouvernements pour les plateformes à haute valeur ajoutée. Ces fournisseurs se font concurrence sur la capacité des aéronefs, la fiabilité des livraisons et le soutien à long terme. Ils doivent également répondre aux attentes des clients en matière de participation nationale.
Airbus a fait progresser une offre de coopération entre aéronefs avec et sans pilote via HTeaming, introduite en juin 2025. Airbus a également reçu la première commande du Ghana pour 2 hélicoptères multi-missions H175M en janvier 2026. En juillet 2026, The Helicopter Company a commandé 8 hélicoptères Airbus H145 supplémentaires dans le cadre de son accord-cadre existant. Ces mouvements montrent comment la gamme de produits, la pertinence opérationnelle locale et les relations de soutien peuvent renforcer la position régionale d'un fournisseur. Boeing reste important dans le transport lourd, tandis que d'autres fabricants établis conservent des positions dans les catégories d'hélicoptères utilitaires, navals et de combat.
La concurrence s'élargit à mesure que les clients recherchent l'assemblage local, la maintenance et la participation technologique. De nouveaux fournisseurs peuvent attirer l'attention en proposant des conditions industrielles flexibles ou des coûts de soutien moindres. Dans le même temps, les systèmes de mission complexes et les réseaux de formation établis créent des barrières à l'entrée pour les nouveaux acteurs. Les principaux fabricants mondiaux détiennent une part substantielle de la valeur des contrats du Golfe, mais les données fournies n'atteignent pas une part combinée des 5 premiers de 80 % ou plus. La concurrence restera la plus forte dans les pays où les acquisitions combinent le remplacement des flottes avec des exigences de localisation. Le secteur des hélicoptères militaires au Moyen-Orient et en Afrique récompensera les fournisseurs capables de proposer un aéronef fiable, un soutien durable et un plan de capacité locale crédible.
Leaders du secteur des hélicoptères militaires au Moyen-Orient et en Afrique
-
Airbus SE
-
The Boeing Company
-
Leonardo S.p.A.
-
Russian Helicopters (Rostec)
-
Lockheed Martin Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des hélicoptères militaires au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Airbus SE
- Leonardo S.p.A.
- Lockheed Martin Corporation
- The Boeing Company
- Bell Textron Inc.
- Russian Helicopters (Rostec)
- Turkish Aerospace Industries, Inc.
- Hindustan Aeronautics Limited
- Korea Aerospace Industries, Ltd.
- Aviation Industry Corporation of China, Ltd.
- MD Helicopters, LLC
- Kawasaki Heavy Industries, Ltd.
- Mitsubishi Heavy Industries, Ltd.
- Safran SA
- Saudi Arabian Military Industries
- Denel SOC Ltd.
Développements industriels récents dans Marché des hélicoptères militaires au Moyen-Orient et en Afrique
- Janvier 2026 : Le ministère de la Défense du Ghana a contracté Airbus Helicopters pour 2 plateformes multi-missions H175M destinées au transport, à la recherche et au sauvetage, et aux opérations de secours en cas de catastrophe, ainsi qu'un ACH175 et un ACH160, marquant le retour d'Airbus dans ce pays d'Afrique de l'Ouest et l'expansion de son empreinte en hélicoptères militaires en Afrique.
- Mai 2025 : Le Département d'État américain a approuvé une vente militaire étrangère de CH-47F Block II Chinook d'une valeur de 1,32 milliard USD aux Émirats arabes unis. L'Agence de coopération en matière de sécurité de la défense a autorisé 6 hélicoptères CH-47F Block II avec des systèmes de carburant à longue portée, des sondes de ravitaillement en vol air-air, des systèmes électro-optiques WESCAM MX-15HDi et des systèmes d'avertissement de missiles AN/AAR-57 CMWS pour le Commandement de l'aviation conjointe des Émirats arabes unis, avec Boeing et Honeywell comme principaux contractants.
Périmètre du rapport sur le marché des hélicoptères militaires au Moyen-Orient et en Afrique
Les hélicoptères militaires sont des aéronefs à voilure tournante conçus pour des missions de défense et de sécurité dans les domaines terrestre et maritime. Équipés d'avionique spécifique à la mission, de systèmes d'armes, de dispositifs de survivabilité et de systèmes de propulsion avancés, ils soutiennent des opérations tactiques, stratégiques et humanitaires, notamment le soutien au combat, le transport de troupes, la reconnaissance, la recherche et le sauvetage, la logistique et les secours en cas de catastrophe dans des environnements divers et contestés.
Le marché des hélicoptères militaires au Moyen-Orient et en Afrique est segmenté par type d'hélicoptère, service d'utilisateur final, type de moteur, application et géographie. Par type d'hélicoptère, le marché est segmenté en hélicoptères multi-missions, de transport et autres. Par service d'utilisateur final, le marché est segmenté en armée de l'air, aviation de l'armée de terre, aviation navale et du corps des marines, opérations conjointes et spéciales, et paramilitaires et garde-côtes. Par type de moteur, le marché est segmenté en hélicoptères monomoteur et bimoteur. Par application, le marché est segmenté en combat et appui aérien rapproché, transport de troupes, aide humanitaire et secours en cas de catastrophe, et formation des pilotes. Le rapport couvre également les tailles de marché et les prévisions pour le marché des hélicoptères militaires au Moyen-Orient et en Afrique dans cinq pays de la région. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Hélicoptère multimissions |
| Hélicoptère de transport |
| Autres |
| Algérie |
| Égypte |
| Qatar |
| Arabie Saoudite |
| Émirats Arabes Unis |
| Reste du Moyen-Orient et de l'Afrique |
| Type de cellule | Hélicoptère multimissions |
| Hélicoptère de transport | |
| Autres | |
| Pays | Algérie |
| Égypte | |
| Qatar | |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Reste du Moyen-Orient et de l'Afrique |
Définition du marché
- Type d'aéronef - Tous les aéronefs à voilure tournante militaires utilisés pour diverses applications sont inclus dans cette étude.
- Sous-type d'aéronef - Pour cette étude, tous les hélicoptères militaires sont pris en compte en fonction de leur application.
- Type de cellule - Les hélicoptères multimissions, les hélicoptères de transport, les hélicoptères d'entraînement et divers autres aéronefs à voilure tournante sont pris en compte dans cette étude.
| Mot-clé | Définition |
|---|---|
| IATA | IATA désigne l'Association du Transport Aérien International, une organisation professionnelle composée de compagnies aériennes du monde entier qui exerce une influence sur les aspects commerciaux du transport aérien. |
| ICAO | ICAO désigne l'Organisation de l'Aviation Civile Internationale, une agence spécialisée des Nations Unies qui soutient l'aviation et la navigation dans le monde entier. |
| Certificat d'opérateur aérien (COA) | Un certificat délivré par une autorité nationale de l'aviation permettant la conduite d'activités de vol commercial. |
| Certificat de navigabilité (CdN) | Un certificat de navigabilité (CdN) est délivré pour un aéronef par l'autorité de l'aviation civile de l'État dans lequel l'aéronef est immatriculé. |
| Produit Intérieur Brut (PIB) | Le produit intérieur brut (PIB) est une mesure monétaire de la valeur marchande de tous les biens et services finaux produits au cours d'une période spécifique par les pays. |
| RPK (Kilomètres-Passagers Payants) | Le RPK d'une compagnie aérienne est la somme des produits obtenus en multipliant le nombre de passagers payants transportés sur chaque étape de vol par la distance de l'étape - c'est le nombre total de kilomètres parcourus par tous les passagers payants. |
| Coefficient de remplissage | Le coefficient de remplissage est une mesure utilisée dans le secteur aérien qui mesure le pourcentage de la capacité de sièges disponibles qui a été occupée par des passagers. |
| Équipementier d'origine (OEM) | Un équipementier d'origine (OEM) est traditionnellement défini comme une entreprise dont les biens sont utilisés comme composants dans les produits d'une autre entreprise, qui vend ensuite l'article fini aux utilisateurs. |
| Association Internationale de Sécurité des Transports (ITSA) | L'Association Internationale de Sécurité des Transports (ITSA) est un réseau international de responsables d'autorités indépendantes d'enquête sur la sécurité. |
| Siège-kilomètre disponible (SKD) | Cette mesure est calculée en multipliant les sièges disponibles dans un vol, définis ci-dessus, par la distance parcourue. |
| Masse maximale au décollage | Le poids en pleine charge d'un aéronef, également connu sous le nom de « masse au décollage », qui comprend le poids combiné des passagers, du fret et du carburant. |
| Navigabilité | La capacité d'un aéronef, ou d'un autre équipement ou système aéroporté, à opérer en vol et au sol sans danger significatif pour l'équipage navigant, le personnel au sol, les passagers ou les tiers. |
| Normes de navigabilité | Critères de conception et de sécurité détaillés et complets applicables à la catégorie de produit aéronautique (aéronef, moteur ou hélice). |
| Opérateur de base fixe (FBO) | Une entreprise ou organisation qui opère dans un aéroport. Un opérateur de base fixe fournit des services d'exploitation d'aéronefs tels que la maintenance, le ravitaillement en carburant, la formation au pilotage, les services de charter, le hangarage et le stationnement. |
| Particuliers fortunés (HNWIs) | Les particuliers fortunés (HNWIs) sont des individus disposant de plus d'un million USD en actifs financiers liquides. |
| Particuliers très fortunés (UHNWIs) | Les particuliers très fortunés (UHNWIs) sont des individus disposant de plus de 30 millions USD en actifs financiers liquides. |
| Administration Fédérale de l'Aviation (FAA) | La division du Département des Transports est chargée de l'aviation. Elle gère le contrôle du trafic aérien et réglemente tout, de la fabrication des aéronefs à la formation des pilotes en passant par les opérations aéroportuaires aux États-Unis. |
| EASA (Agence Européenne de la Sécurité Aérienne) | L'Agence Européenne de la Sécurité Aérienne est une agence de l'Union Européenne créée en 2002 avec pour mission de superviser la sécurité et la réglementation de l'aviation civile. |
| Aéronef de système d'alerte et de contrôle aéroporté (AW&C) | Un aéronef de système d'alerte et de contrôle aéroporté est équipé d'un radar puissant et d'un centre de commandement et de contrôle embarqué pour diriger les forces armées. |
| L'Organisation du Traité de l'Atlantique Nord (OTAN) | L'Organisation du Traité de l'Atlantique Nord (OTAN), également appelée Alliance Atlantique, est une alliance militaire intergouvernementale entre 30 États membres – 28 européens et deux nord-américains. |
| Avion de combat interarmées (JSF) | L'avion de combat interarmées (JSF) est un programme de développement et d'acquisition destiné à remplacer un large éventail d'avions de chasse, d'attaque et d'appui au sol existants pour les États-Unis, le Royaume-Uni, l'Italie, le Canada, l'Australie, les Pays-Bas, le Danemark, la Norvège et anciennement la Turquie. |
| Avion de combat léger (LCA) | Un avion de combat léger (LCA) est un aéronef militaire léger multirôle à réaction ou à turbopropulseur, généralement dérivé de conceptions d'avions d'entraînement avancés, conçu pour s'engager dans des combats légers. |
| Institut International de Recherche sur la Paix de Stockholm (SIPRI) | L'Institut International de Recherche sur la Paix de Stockholm (SIPRI) est un institut international qui fournit des données, des analyses et des recommandations sur les conflits armés, les dépenses militaires et le commerce des armes, ainsi que sur le désarmement et le contrôle des armements. |
| Aéronef de patrouille maritime (MPA) | Un aéronef de patrouille maritime (MPA), également connu sous le nom d'aéronef de reconnaissance maritime, est un aéronef à voilure fixe conçu pour opérer pendant de longues durées au-dessus de l'eau dans des rôles de patrouille maritime, notamment la lutte anti-sous-marine, la lutte anti-navire et la recherche et le sauvetage. |
| Nombre de Mach | Le nombre de Mach est défini comme le rapport entre la vitesse vraie et la vitesse du son à l'altitude d'un aéronef donné. |
| Aéronef furtif | La furtivité est un terme courant appliqué à la technologie et à la doctrine à faible observabilité, qui rend un aéronef quasi invisible aux détections radar, infrarouge ou visuelle. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années historiques et de prévision sont fournies en termes de revenus et de volume. Pour la conversion des ventes en volume, le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision pour chaque pays, et l'inflation ne fait pas partie de la tarification.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




