
Taille et part du marché des biopesticides au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
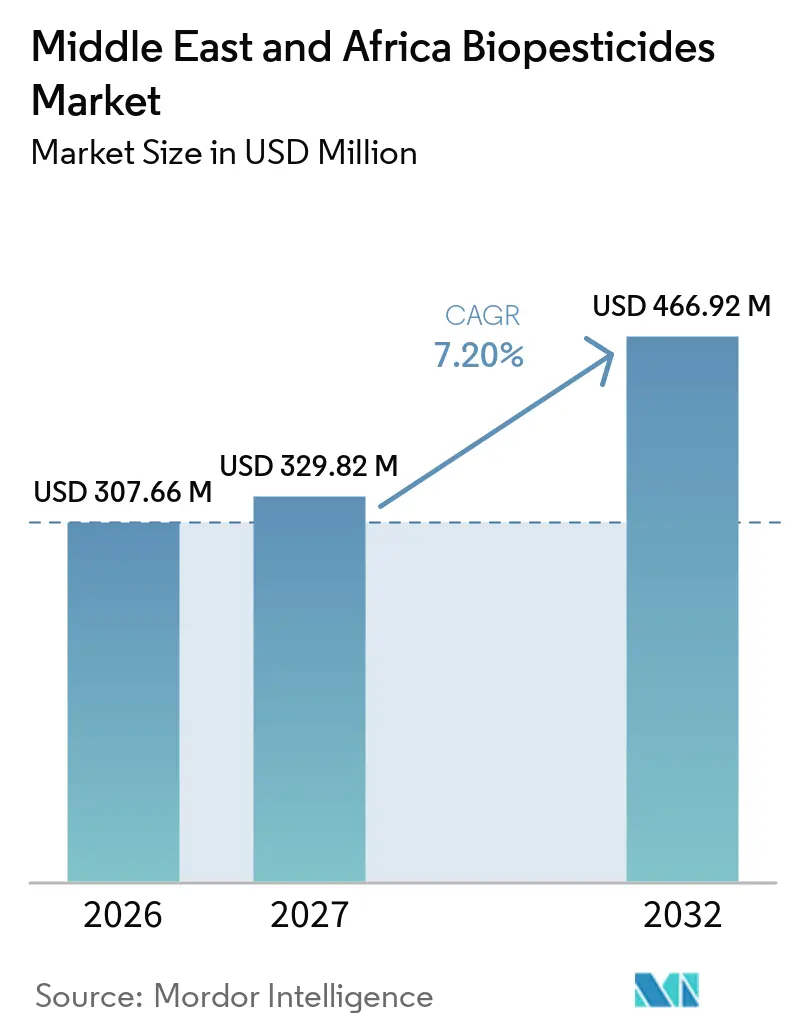
| Taille du marché de l'année de base (2026) | 307.66 Millions de dollars américains |
| Taille du Marché (2027) | 329.82 Millions de dollars américains |
| Taille du Marché (2032) | 466.92 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 7.20 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Afrique |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des biopesticides au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché des biopesticides au Moyen-Orient et en Afrique était évaluée à 307,66 millions USD en 2026 et devrait croître de 329,82 millions USD en 2027 à 466,92 millions USD d'ici 2032, à un CAGR de 7,20 % de 2027 à 2032. Cette croissance est portée par des réglementations plus strictes sur les pesticides, l'expansion des surfaces agricoles biologiques et les investissements continus des fonds souverains dans la recherche biologique adaptée aux milieux désertiques. L'Afrique maintient son leadership sur le marché, tandis que le Moyen-Orient devrait enregistrer la croissance la plus rapide, soutenu par des investissements dans la modernisation agricole et les solutions biologiques de protection des cultures. Les développements du secteur se concentrent sur la technologie d'encapsulation thermostable, les formulations liquides compatibles avec les drones et les acquisitions stratégiques visant à élargir les collections microbiennes pour le développement futur de produits. Le potentiel du marché réside dans l'amélioration de la formation des agriculteurs, la réduction des coûts à l'hectare et le développement de formulations résistantes au climat pour les petits exploitants agricoles, en particulier dans les régions où les pesticides conventionnels ont perdu leur efficacité en raison de la résistance des ravageurs.
Principaux enseignements du rapport
- Par type de produit, les bioinsecticides ont dominé avec 28,6 % de la part du marché des biopesticides au Moyen-Orient et en Afrique en 2026, tandis que les bioherbicides devraient croître au CAGR le plus rapide de 9,2 % de 2027 à 2032.
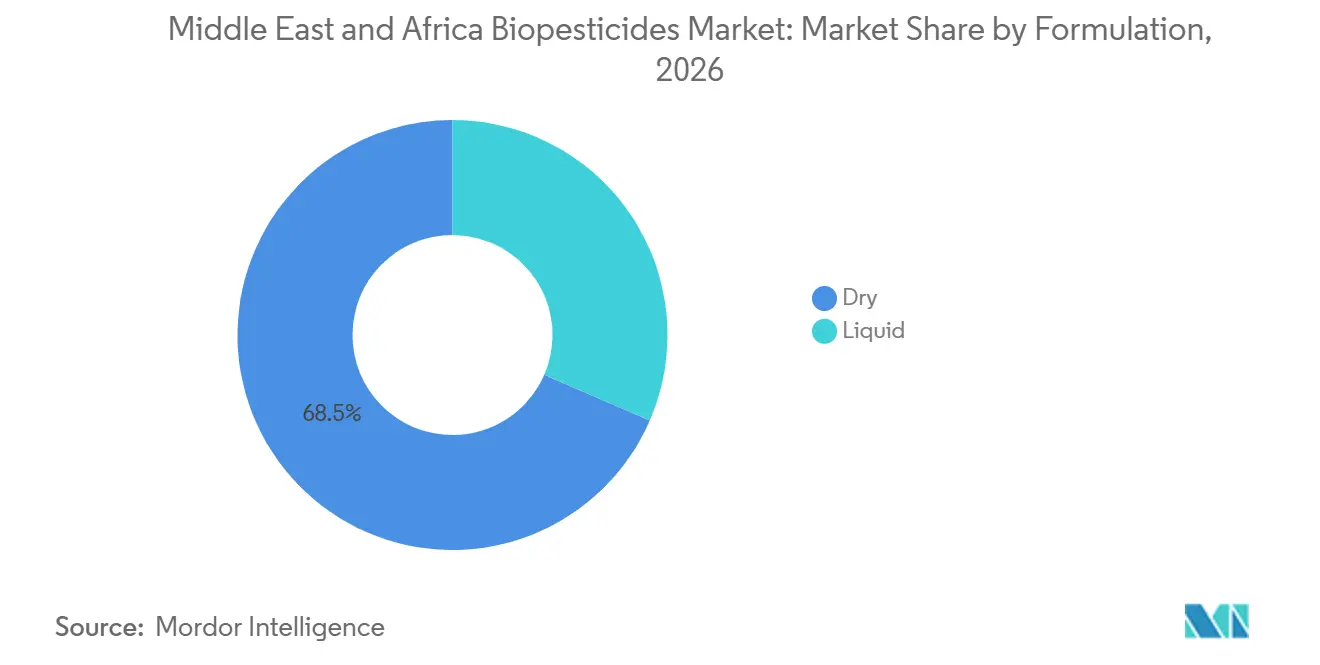
- Par formulation, les produits secs représentaient 68,5 % de la taille du marché des biopesticides au Moyen-Orient et en Afrique en 2026, tandis que les produits liquides devraient croître au CAGR le plus rapide de 8,6 % de 2027 à 2032.
- Par mode d'application, la pulvérisation foliaire représentait 32,3 % du marché en 2026, tandis que le traitement des semences devrait croître au CAGR le plus rapide, soit 9,5 %, de 2027 à 2032.
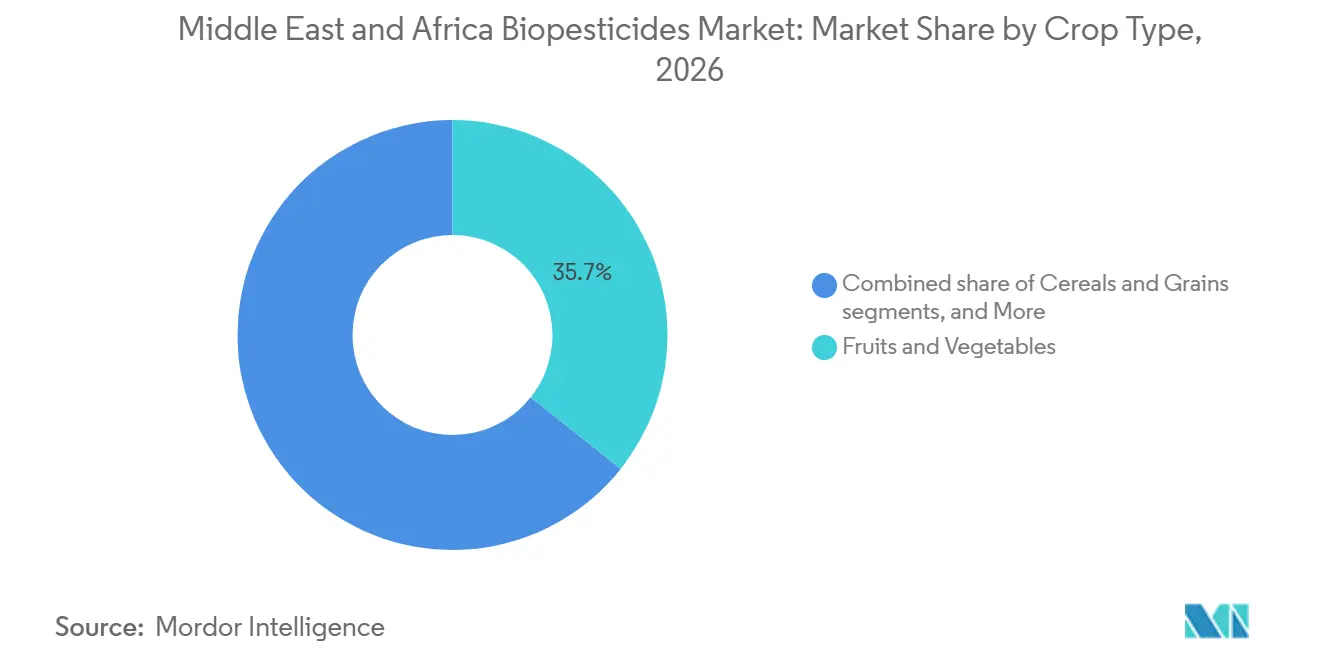
- Par type de culture, les fruits et légumes ont capté 35,7 % du marché en 2026, tandis que les oléagineux et les légumineuses devraient croître au CAGR le plus rapide de 8,8 % de 2027 à 2032.
- Par géographie, l'Afrique représentait 58,8 % du marché des biopesticides au Moyen-Orient et en Afrique en 2026, tandis que le Moyen-Orient devrait croître au CAGR le plus rapide de 7,9 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur le TCAC prévisionnel | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Interdictions réglementaires sur les principales matières actives synthétiques | +1.8% | Cœur du Moyen-Orient, s'étendant à l'Afrique du Nord | Moyen terme (2 à 4 ans) |
| Approbations accélérées pour les produits microbiens | +1.2% | Émirats arabes unis, Arabie saoudite, avec des retombées vers l'Égypte | Court terme (≤ 2 ans) |
| Expansion des terres agricoles biologiques certifiées | +1.5% | À l'échelle de l'Afrique, notamment les corridors d'exportation d'Afrique de l'Est | Long terme (≥ 4 ans) |
| Résistance croissante des ravageurs aux pesticides chimiques | +2.1% | Mondial, avec une pression aiguë dans les régions cotonnières et phoenicicoles | Court terme (≤ 2 ans) |
| Adoption de la bio-pulvérisation de précision par drone | +0.8% | Pays du CCG, s'étendant aux exploitations commerciales à travers le Moyen-Orient et l'Afrique | Moyen terme (2 à 4 ans) |
| Investissements des fonds souverains du Conseil de coopération du Golfe (CCG) dans la R&D de biocontrôle adapté aux milieux désertiques | +0.6% | Émirats arabes unis, Arabie saoudite, avec un potentiel de transfert de technologie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Interdictions réglementaires sur les principales matières actives synthétiques
Les autorités de la région ont interdit des dizaines de produits chimiques à haut risque depuis 2024, déclenchant un pivotement imposé par la conformité vers les solutions microbiennes. Les Émirats arabes unis ont interdit plusieurs organophosphorés et mis en place un registre numérique unifié filtrant les produits non approuvés. La Tunisie subventionne jusqu'à 50 % des coûts de certification biologique, rendant la biologie à la ferme plus viable[1]. Ce resserrement réglementaire s'étend au-delà des pesticides ménagers aux applications agricoles, où les préoccupations relatives à la contamination des eaux souterraines et aux résidus alimentaires orientent les évolutions des politiques. Les exportateurs ont réagi rapidement, car la conformité en matière de résidus conditionne désormais le dédouanement aux frontières. Cette rigueur raccourcit le cycle de vie des produits des matières actives anciennes et accélère la réorientation des budgets de R&D vers les entreprises de biocontrôle.
Approbations accélérées pour les produits microbiens
Le plan directeur biotechnologique des Émirats arabes unis accorde la priorité à des fenêtres d'examen de 120 jours pour les bio-intrants, contre le dossier pluriannuel standard pour les synthétiques. Le programme Vision 2030 de l'Arabie saoudite finance des essais de validation à la Ville du roi Abdulaziz pour la science et la technologie, réduisant encore les obstacles réglementaires. Les multinationales tirent parti de cet avantage via des pôles régionaux regroupant la recherche, la production pilote et les équipes des affaires réglementaires. Des délais d'autorisation plus courts réduisent les coûts de portage, débloquent des revenus plus précoces et attirent les capitaux-risqueurs vers des startups microbiennes de niche. Cet avantage d'efficacité réglementaire attire des entreprises internationales de biocontrôle à établir des sièges régionaux et des installations de fabrication dans le CCG, créant un avantage concurrentiel qui s'étend à l'ensemble du marché du Moyen-Orient et de l'Afrique.
Expansion des terres agricoles biologiques certifiées
Les primes de prix pour les produits certifiés augmentent le revenu des agriculteurs et compensent les coûts plus élevés des biopesticides avancés. Ces primes se situent généralement entre 20 et 30 % au-dessus des prix des cultures conventionnelles, offrant des incitations financières significatives aux agriculteurs. La demande du marché, plutôt que la réglementation, stimule la croissance du marché des biopesticides au Moyen-Orient et en Afrique, avec une préférence croissante des consommateurs pour les produits biologiques et les pratiques agricoles durables. Le processus de certification biologique, bien que rigoureux, permet aux agriculteurs d'accéder à des marchés premium et d'établir des relations commerciales à long terme. La sensibilisation croissante à la durabilité environnementale et à la sécurité alimentaire parmi les consommateurs renforce davantage cette stabilité du marché.
Résistance croissante des ravageurs aux pesticides chimiques
Les populations de vers de la capsule du cotonnier résistent à plusieurs pyréthroïdes en Afrique de l'Ouest et centrale, et les producteurs omanais de dattes combattent des souches de punaises dubas immunisées contre les néonicotinoïdes. Les chercheurs enregistrent une résistance aux nouvelles molécules chimiques en l'espace de trois saisons, contraignant les cultivateurs à alterner avec des biologiques à modes d'action multiples qui ralentissent l'adaptation. La demande des agriculteurs atteint son pic dans les cultures où les primes à l'exportation ou les dévastations parasitaires modifient rapidement le calcul des revenus. Cette pression de résistance crée une proposition de valeur convaincante pour les biopesticides, qui emploient généralement plusieurs modes d'action et sont moins sujets au développement de résistances en raison de leurs mécanismes biologiques complexes.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur le TCAC prévisionnel | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Durée de conservation courte dans les climats chauds | -1.4% | À l'échelle de la région, particulièrement aiguë dans les zones désertiques | Court terme (≤ 2 ans) |
| Coût à l'hectare plus élevé par rapport aux génériques | -1.1% | Segments de petits exploitants sensibles aux prix à travers l'Afrique | Moyen terme (2 à 4 ans) |
| Lacunes en matière de sensibilisation et de formation des agriculteurs | -0.9% | Zones rurales du Moyen-Orient et de l'Afrique, notamment dans les régions d'agriculture traditionnelle | Long terme (≥ 4 ans) |
| Importations illicites sur le marché gris de biopesticides contrefaits | -0.7% | Régions frontalières et circuits de distribution informels | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Durée de conservation courte dans les climats chauds
Les températures ambiantes dans les entrepôts dépassent 45 °C en période de pointe, réduisant considérablement la viabilité microbienne bien avant la vente. La couverture de la chaîne du froid reste limitée en dehors des grandes villes. Bien que les progrès de l'encapsulation améliorent la survie, les coûts unitaires augmentent, restreignant l'accès pour les acheteurs aux budgets limités. Les modes de commande saisonniers aggravent le gaspillage, notamment pour les petits distributeurs qui manquent de vitesse de rotation. Les entreprises investissent massivement dans les technologies de formulation thermorésistantes, notamment les systèmes d'encapsulation et les supports résistants aux UV, mais ces formulations avancées affichent généralement des tarifs premium qui limitent leur accessibilité. La contrainte de durée de conservation crée des défis particuliers pour les modes de demande saisonniers, où les produits doivent rester viables pendant de longues périodes de stockage entre les saisons de plantation.
Coût à l'hectare plus élevé par rapport aux génériques
Les insecticides génériques, dont le prix est inférieur de 30 à 50 % par hectare, restent répandus dans les exploitations à faibles liquidités. La réapplication fréquente des produits biologiques requise élargit cet écart de coût. L'accès limité au crédit empêche les agriculteurs de passer aux biologiques, sauf si les transformateurs ou les exportateurs partagent les dépenses. Le nombre plus élevé d'applications nécessaires pour certains biopesticides augmente les coûts saisonniers. L'écart de prix entre les pesticides synthétiques et biologiques se réduit à mesure que les prix des pesticides synthétiques augmentent en raison de l'inflation des matières premières et des coûts de conformité réglementaire, tandis que l'amélioration des économies d'échelle de fabrication accroît l'efficacité de la production de biopesticides.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
Les bioinsecticides restent dominants face à la pression de résistanceLe segment des bioinsecticides détenait 28,6 % de la part du marché des biopesticides au Moyen-Orient et en Afrique en 2026, alors que les producteurs faisaient face à des épidémies agressives de ver de la capsule, de mineuse des feuilles et de punaise dubas. Les produits à base de Bacillus thuringiensis et de Beauveria bassiana conservent la confiance des agriculteurs grâce à des essais répétés prouvant une élimination rapide.
Les bioherbicides devraient croître au CAGR le plus rapide de 9,2 % de 2027 à 2032, à mesure que l'amarante résistante aux herbicides et le ray-grass se propagent dans les bassins céréaliers. La R&D cible les champignons allélopathiques qui suppriment la viabilité des semences dans des conditions arides. Les bionématicides se développent plus lentement mais restent essentiels en horticulture protégée, tandis que les biofongicides assurent la qualité post-récolte des agrumes à mesure que les limites des fongicides synthétiques se resserrent. La mutation généralisée des ravageurs maintient les barrières à la substitution à un niveau bas. Les multinationales co-formulent des protéines d'insectes avec des huiles botaniques pour un spectre élargi. Les startups concèdent sous licence des technologies d'édition génique pour bloquer les voies de détoxification des insectes, alignant les pipelines de produits sur les prochaines directives de gestion de la résistance.
Par formulation :
Les produits secs commandent le marché tandis que les liquides accélèrentLes formulations sèches représentent la plus grande part de marché, soit 68,5 % en 2026, principalement en raison de leur stabilité supérieure et de leurs performances en termes de durée de conservation dans les conditions climatiques difficiles du Moyen-Orient et de l'Afrique. Les formulations granulaires et en poudre peuvent résister aux températures élevées et aux fluctuations d'humidité qui dégraderaient rapidement les produits liquides, ce qui les rend particulièrement adaptées aux réseaux de distribution dépourvus d'infrastructure de chaîne du froid. L'avantage des formulations sèches est le plus prononcé dans les zones agricoles éloignées où les conditions de stockage sont sous-optimales et la rotation des produits est lente. Les granulés dispersibles dans l'eau et les poudres mouillables ont gagné une traction particulière auprès des producteurs commerciaux qui apprécient des performances constantes et une capacité de stockage prolongée.
Les formulations liquides devraient croître au CAGR le plus rapide, soit 8,6 %, de 2027 à 2032, portées par les avancées dans les technologies de stabilisation et les caractéristiques d'application supérieures que les liquides offrent pour les systèmes d'agriculture de précision. Les entreprises développent des formulations liquides thermostables utilisant des technologies d'encapsulation avancées et des supports résistants aux UV qui répondent aux défis climatiques de la région. En novembre 2023, l'investissement de FMC Ventures dans les technologies d'encapsulation biodégradable d'AgroSpheres illustre l'orientation du secteur vers le développement de formulations liquides capables de fonctionner de manière fiable dans des conditions extrêmes[2].

Par mode d'application :
La pulvérisation foliaire est en tête, le traitement des semences en forte progressionLes applications par pulvérisation foliaire maintiennent la position dominante avec 32,3 % de part de marché en 2026, reflétant la polyvalence de la méthode et sa compatibilité avec les pratiques et équipements existants des agriculteurs dans la région du Moyen-Orient et de l'Afrique. La méthode d'application foliaire assure un contact direct avec les ravageurs et un établissement rapide des agents biologiques, ce qui la rend particulièrement efficace pour les bioinsecticides et les biofongicides ciblant la pression des ravageurs et des maladies en surface. Le segment bénéficie de la disponibilité d'équipements de pulvérisation établis et de la familiarité des agriculteurs, réduisant les obstacles à l'adoption par rapport aux méthodes d'application spécialisées.
Le traitement des semences devrait croître au CAGR le plus rapide de 9,5 % de 2027 à 2032, porté par son efficacité et ses avantages en matière de protection en début de saison. Cette croissance reflète l'adoption croissante des traitements biologiques des semences pour le contrôle des ravageurs et des maladies d'origine tellurique, en particulier dans les cultures céréalières et oléagineuses où la protection à l'établissement précoce est critique. Les applications de traitement des semences offrent plusieurs avantages, notamment un dosage précis, une exposition environnementale réduite et une protection pendant le stade vulnérable de la plantule.
Par type de culture :
Les fruits et légumes dominent tandis que les oléagineux progressentLes fruits et légumes représentent la plus grande part de marché, soit 35,7 % en 2026, reflétant la haute valeur de ces cultures et leur sensibilité aux résidus de pesticides sur les marchés d'exportation. La domination du segment est portée par des limites maximales de résidus strictes sur les marchés internationaux et les préférences des consommateurs pour des produits sans résidus, créant de fortes incitations économiques à adopter la lutte biologique contre les ravageurs. Les systèmes d'agriculture protégée, qui se développent rapidement dans les pays du CCG, s'appuient fortement sur les agents de lutte biologique pour maintenir une gestion efficace des ravageurs tout en respectant les normes de sécurité alimentaire. En janvier 2025, l'installation AeroFarms AgX des Émirats arabes unis et des initiatives similaires d'agriculture verticale illustrent l'intégration de la lutte biologique contre les ravageurs dans l'agriculture en environnement contrôlé.
Les oléagineux et les légumineuses devraient croître au CAGR le plus rapide de 8,8 % de 2027 à 2032, portés par l'expansion des zones de production et l'adoption croissante des pratiques de gestion intégrée des ravageurs. La croissance est particulièrement forte dans des pays comme l'Éthiopie et le Kenya, où la production de légumineuses orientée vers l'exportation exige le respect des normes biologiques et de résidus internationales. Les céréales et les grains maintiennent une position substantielle sur le marché en raison de leurs grandes surfaces de culture, bien que les taux d'adoption soient plus faibles en raison de la sensibilité aux prix et des pratiques agricoles traditionnelles.
Analyse géographique
L'Afrique représentait 58,8 % du marché des biopesticides au Moyen-Orient et en Afrique en 2026, ce qui en fait le plus grand segment géographique, tandis que le Moyen-Orient devrait croître au CAGR le plus rapide de 7,9 % de 2027 à 2032. Le leadership de l'Afrique sur le marché est soutenu par sa vaste base agricole et la demande de solutions biologiques de protection des cultures dans les principaux marchés producteurs. Parallèlement, la croissance au Moyen-Orient est soutenue par la modernisation agricole, les investissements dans l'agriculture en environnement contrôlé et l'agriculture désertique, ainsi que par l'adoption croissante de solutions biologiques de protection des cultures.
La demande africaine, bien que plus modeste aujourd'hui, s'accroît à un rythme à deux chiffres. Le Kenya, l'Ouganda et la Tanzanie dépassent collectivement 1 million d'hectares de terres biologiques certifiées, assurant une demande constante pour les produits à base de Bacillus et de Trichoderma destinés aux légumes d'exportation. Le marché des biopesticides au Moyen-Orient et en Afrique reste fragmenté entre les circuits de distribution francophones et anglophones, exigeant des étiquetages et des supports de formation localisés. La trajectoire de croissance régionale est soutenue par l'augmentation des financements internationaux au développement pour l'agriculture durable et la reconnaissance croissante de la lutte biologique contre les ravageurs comme essentielle à la productivité agricole à long terme.
L'Égypte relie les deux sous-régions grâce à son important secteur d'exportation et aux défis croissants de la résistance aux ravageurs dans les cultures de coton et de tomate. Le virage du pays vers des pratiques agricoles biologiques et biodynamiques, soutenu par des organisations telles que SEKEM et l'Association égyptienne de l'agriculture biodynamique, crée une demande structurée pour les solutions biologiques de lutte contre les ravageurs[3]. Le gouvernement vise des revenus issus des crédits carbone liés à la réduction de l'utilisation des produits chimiques, incitant davantage au recours aux substituts microbiens. Les initiatives gouvernementales en faveur de l'agriculture durable, combinées aux partenariats internationaux et aux opportunités du marché carbone, créent de multiples incitations à l'adoption de la lutte biologique contre les ravageurs qui vont au-delà des besoins immédiats de gestion des ravageurs.
Paysage concurrentiel
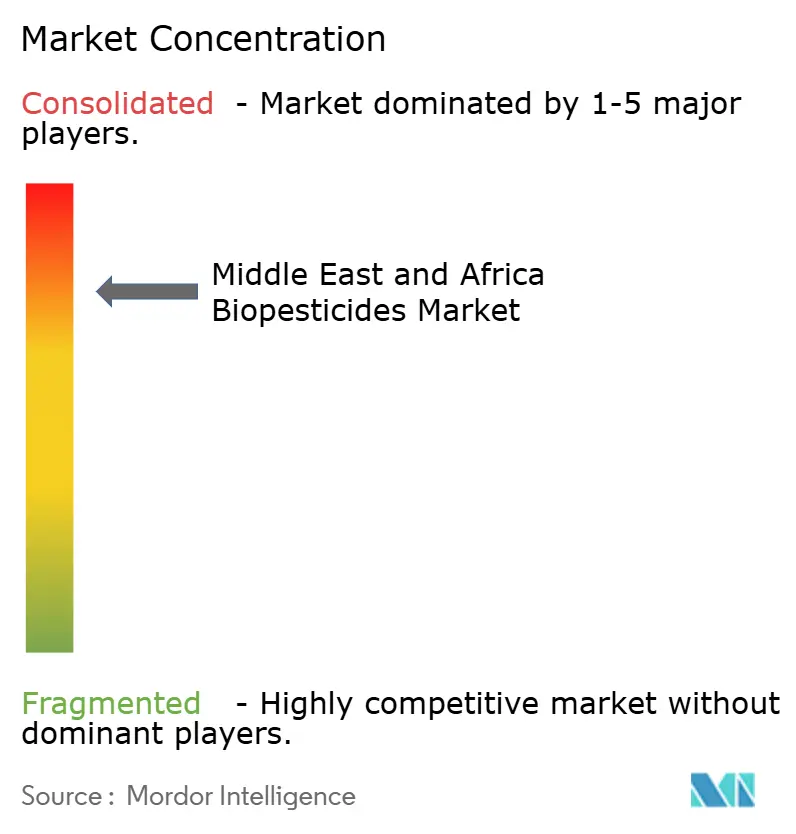
En 2026, le marché des biopesticides au Moyen-Orient et en Afrique présente une forte concentration, avec une consolidation croissante portée par des acquisitions stratégiques et des partenariats entre les grandes entreprises agrochimiques multinationales et les entreprises spécialisées dans le biocontrôle. La concentration du marché évolue à mesure que des acteurs établis tels que Bayer AG, BASF SE et Syngenta Group élargissent leurs portefeuilles biologiques par le développement interne et des partenariats externes, tandis que des entreprises purement biologiques telles que Koppert Biological Systems et Certis Biologicals établissent des réseaux de distribution régionaux.
La stratégie d'acquisition façonne la croissance. Certis Biologicals a acquis certains actifs d'AgBiome et, en août 2024, a concédé sous licence des brevets d'interférence ARN de Renaissance BioScience. Ginkgo Bioworks a acquis une bibliothèque microbienne de 115 000 isolats pour raccourcir les délais de découverte. La dynamique concurrentielle reflète la transition du secteur des solutions biologiques de niche vers des offres intégrées de gestion des ravageurs, les entreprises investissant massivement dans des formulations adaptées au climat et des technologies d'application de précision adaptées aux conditions de l'agriculture désertique.
Les entreprises qui associent des souches microbiennes à des plateformes numériques de gestion agricole établissent des boucles de données qui démontrent le retour sur investissement pour les producteurs sceptiques. Les acteurs locaux de niche se taillent une place en isolant des microbes endémiques déjà adaptés aux sols désertiques, puis en sous-traitant la fabrication pour servir les distributeurs de proximité. Le paysage concurrentiel est de plus en plus façonné par les capacités de conformité réglementaire et la capacité à naviguer dans des processus d'approbation diversifiés dans les pays du Moyen-Orient et d'Afrique, créant des avantages pour les entreprises dotées d'une expertise réglementaire établie et d'une connaissance approfondie des marchés locaux.
Leaders du secteur des biopesticides au Moyen-Orient et en Afrique
-
BASF SE
-
FMC Corporation
-
Sumitomo Chemical Co. Ltd
-
Koppert Biological Systems (Koppert B.V.)
-
Bayer AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Biopesticides au Moyen-Orient et en Afrique - Marché
- Bayer AG
- BASF SE
- Syngenta Group
- Sumitomo Chemical Co. Ltd
- FMC Corporation
- UPL Ltd
- Novonesis A/S
- Koppert Biological Systems (Koppert B.V.)
- Isagro SpA (Gowan Company)
- Nufarm Ltd
- Certis Biologicals (Mitsui & Co., Ltd.)
- SEIPASA S.A.
- Andermatt Group AG
- T. Stanes & Company (Amalgamations Group)
Lire l’analyse des entreprises de biopesticides au moyen-orient et en afrique
Recent Industry Developments in Biopesticides au Moyen-Orient et en Afrique - Marché
- Décembre 2024 : Silal et Bayer ont signé un protocole d'accord lors du Sommet mondial sur l'innovation en agrotechnologie. L'accord prolonge leur partenariat et se concentre sur le développement d'une agriculture désertique durable, ce qui devrait stimuler l'adoption des biopesticides dans la région du Moyen-Orient et de l'Afrique. La collaboration comprend la mise en œuvre de solutions d'agriculture numérique et la conduite d'essais sur des semences de légumes adaptées aux conditions du Moyen-Orient et de l'Afrique, ce qui pourrait accroître la demande de solutions biologiques de protection des cultures dans la région.
- Août 2024 : IPL Biologicals a annoncé un partenariat avec la société espagnole Azufrera y Fertilizantes Pallarés, S.A.U. (AFEPASA) pour l'enregistrement conjoint mondial de biopesticides microbiens avec un accent particulier sur l'entrée sur le marché du Moyen-Orient et de l'Afrique, soutenu par un investissement prévu de 48 millions USD dans une installation au Gujarat pour servir les marchés d'exportation régionaux.
- Mai 2024 : Andermatt Group et Novonesis ont introduit des produits inoculants pour le soja sur les marchés africains, renforçant le marché des biopesticides au Moyen-Orient et en Afrique en améliorant la fixation de l'azote et la santé des sols dans les systèmes de culture des légumineuses.
Périmètre du rapport sur le marché des biopesticides au Moyen-Orient et en Afrique
Les biopesticides sont des agents de gestion des ravageurs dérivés de sources naturelles, notamment des micro-organismes tels que des bactéries, des champignons et des virus. Contrairement aux produits chimiques synthétiques, ils sont généralement biodégradables, spécifiques à leur cible et présentent des risques minimes pour les organismes non ciblés et les humains. Ces caractéristiques font des biopesticides un élément essentiel de l'agriculture durable et des pratiques de gestion intégrée des ravageurs (GIR).
Le rapport couvre le marché des biopesticides au Moyen-Orient et en Afrique et est segmenté par type de produit (bioinsecticide, biofongicide, bioherbicide et bionématicide), formulation (liquide et sèche), mode d'application (traitement du sol, traitement des semences, pulvérisation foliaire et autres modes d'application), type de culture (céréales et grains, fruits et légumes, oléagineux et légumineuses, et gazon et plantes ornementales), et géographie (Afrique et Moyen-Orient). Le rapport fournit la taille du marché et les prévisions en termes de valeur (USD) pour tous les segments susmentionnés.
Aperçu de la segmentation
| Bioinsecticide |
| Biofongicide |
| Bioherbicide |
| Bionématicide |
| Liquide |
| Sec |
| Traitement du sol |
| Traitement des semences |
| Pulvérisation foliaire |
| Autres modes d'application |
| Céréales et grains |
| Fruits et légumes |
| Oléagineux et légumineuses |
| Gazon et plantes ornementales |
| Afrique | Afrique du Sud |
| Kenya | |
| Ouganda | |
| Tanzanie | |
| Nigéria | |
| Reste de l'Afrique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Égypte | |
| Reste du Moyen-Orient |
| Par type de produit | Bioinsecticide | |
| Biofongicide | ||
| Bioherbicide | ||
| Bionématicide | ||
| Par formulation | Liquide | |
| Sec | ||
| Par mode d'application | Traitement du sol | |
| Traitement des semences | ||
| Pulvérisation foliaire | ||
| Autres modes d'application | ||
| Par type de culture | Céréales et grains | |
| Fruits et légumes | ||
| Oléagineux et légumineuses | ||
| Gazon et plantes ornementales | ||
| Par géographie | Afrique | Afrique du Sud |
| Kenya | ||
| Ouganda | ||
| Tanzanie | ||
| Nigéria | ||
| Reste de l'Afrique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Égypte | ||
| Reste du Moyen-Orient | ||
Questions clés traitées dans le rapport
Quelle est la valeur actuelle du marché des biopesticides au Moyen-Orient et en Afrique, et à quelle vitesse la demande régionale devrait-elle croître ?
Le marché des biopesticides au Moyen-Orient et en Afrique était évalué à 307,66 millions USD en 2026 et devrait croître de 329,82 millions USD en 2027 à 466,92 millions USD d'ici 2032, à un CAGR de 7,20 % de 2027 à 2032.
Quelle catégorie de produits détient la plus grande part ?
Les bioinsecticides ont dominé le marché avec une part de 28,6 % en 2026.
Pourquoi les formulations liquides gagnent-elles du terrain ?
Les formulations liquides gagnent du terrain grâce aux avancées dans les technologies de stabilisation et à leur adéquation aux systèmes d'application de précision. Le segment devrait croître à un CAGR de 8,6 % de 2027 à 2032.
Quelles cultures génèrent les dépenses les plus élevées en biocontrôle ?
Les fruits et légumes représentaient 35,7 % du marché en 2026, soutenus par la nature à haute valeur ajoutée de ces cultures et l'importance de la gestion des résidus de pesticides sur les marchés d'exportation.
Qui sont les principaux fournisseurs dans la région ?
Bayer AG, BASF SE, Syngenta Group, Koppert Biological Systems (Koppert B.V.), FMC Corporation et Sumitomo Chemical Co. Ltd sont collectivement les principaux fournisseurs de la région.