
Taille et part du marché des convoyeurs au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
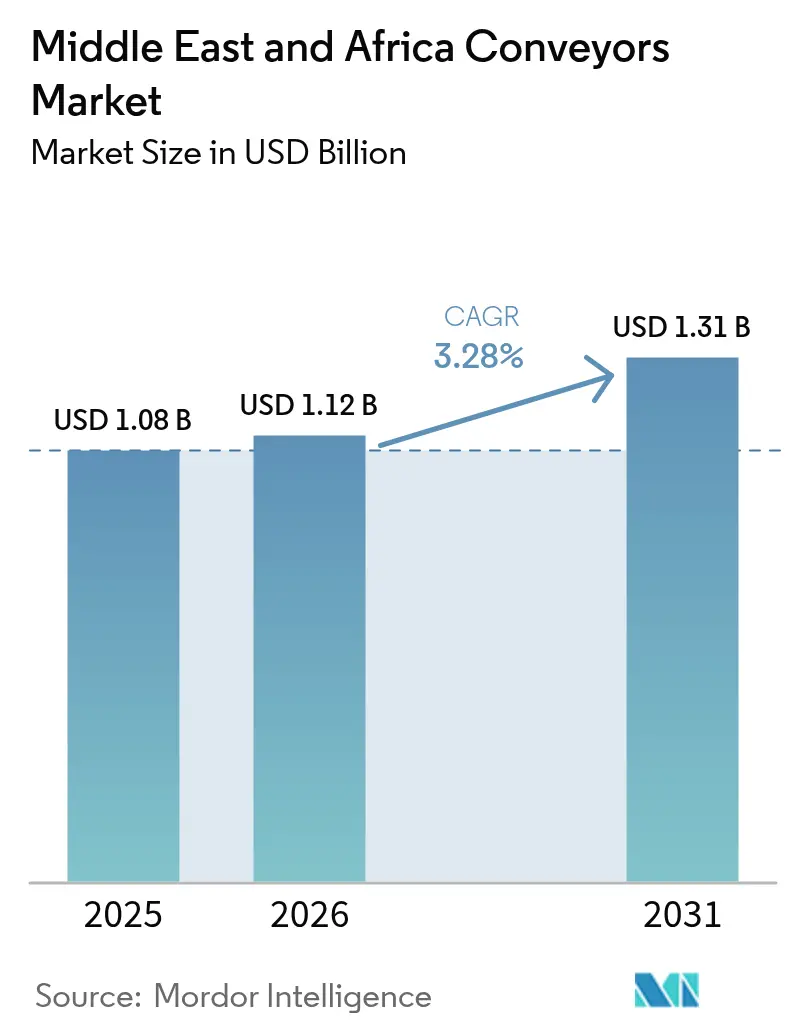
| Taille du marché de l'année de base (2025) | 1.08 Milliards de dollars |
| Taille du Marché (2026) | 1.12 Milliards de dollars |
| Taille du Marché (2031) | 1.31 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.28 % |
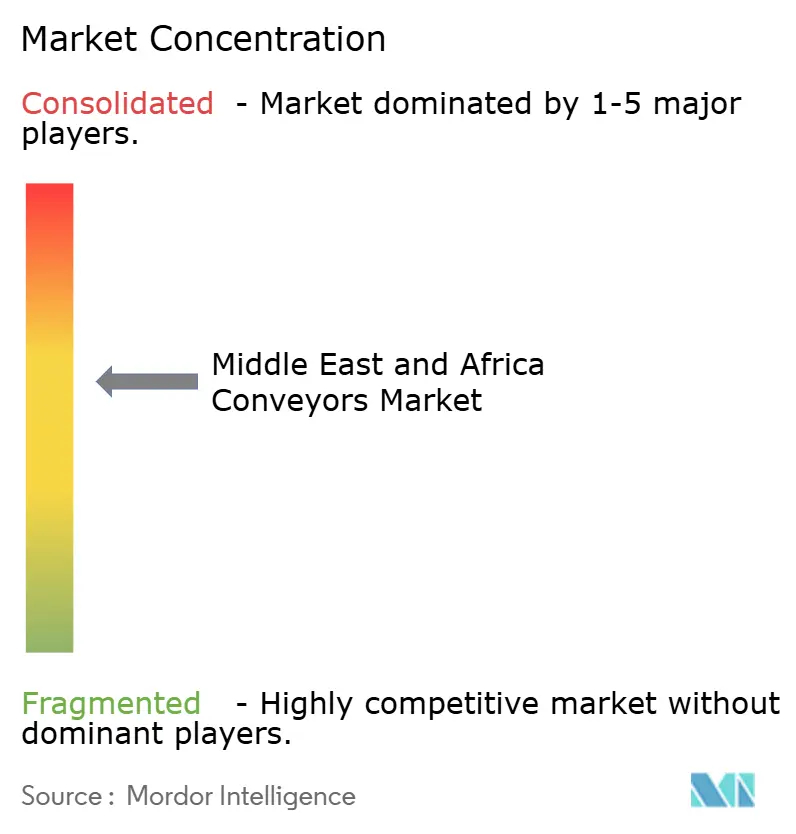
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des convoyeurs au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché des convoyeurs au Moyen-Orient et en Afrique devrait croître de 1,08 milliard USD en 2025 à 1,12 milliard USD en 2026 et devrait atteindre 1,31 milliard USD d'ici 2031 à un TCAC de 3,28 % sur la période 2026-2031. Cette expansion est alignée sur les agendas d'infrastructure souverains, les extensions de capacité aéroportuaire et le développement des centres de traitement des commandes e-commerce, catalysant une demande régulière en équipements, même si la volatilité des coûts des intrants et la pénurie de techniciens tempèrent l'adoption globale. L'activité robuste des projets en cours en Arabie Saoudite et la stratégie de hub logistique des Émirats Arabes Unis stimulent la standardisation des équipements vers des plateformes de convoyeurs économes en énergie et riches en capteurs, qui s'intègrent facilement aux logiciels de gestion d'entrepôt. Parallèlement, la modernisation du secteur minier en Afrique du Sud et au Maroc propulse les installations de grandes lignes à bande, tandis que les acteurs du commerce rapide adoptent des solutions de convoyeurs verticaux pour maximiser l'espace cubique en milieu urbain. Les intégrateurs mondiaux répondent avec des conceptions modulaires et des suites de maintenance prédictive qui réduisent les arrêts imprévus et affûtent la proposition de valeur du coût total de possession.
Principaux enseignements du rapport
- Par type de produit, les convoyeurs à bande ont dominé avec 48,12 % de la part du marché des convoyeurs au Moyen-Orient et en Afrique en 2025, tandis que les convoyeurs aériens devraient progresser à un TCAC de 5,18 % jusqu'en 2031.
- Par secteur d'utilisation final, les applications aéroportuaires représentaient 34,85 % de la taille du marché des convoyeurs au Moyen-Orient et en Afrique en 2025, tandis que les segments commerce de détail et e-commerce sont positionnés pour le TCAC le plus rapide de 6,33 % jusqu'en 2031.
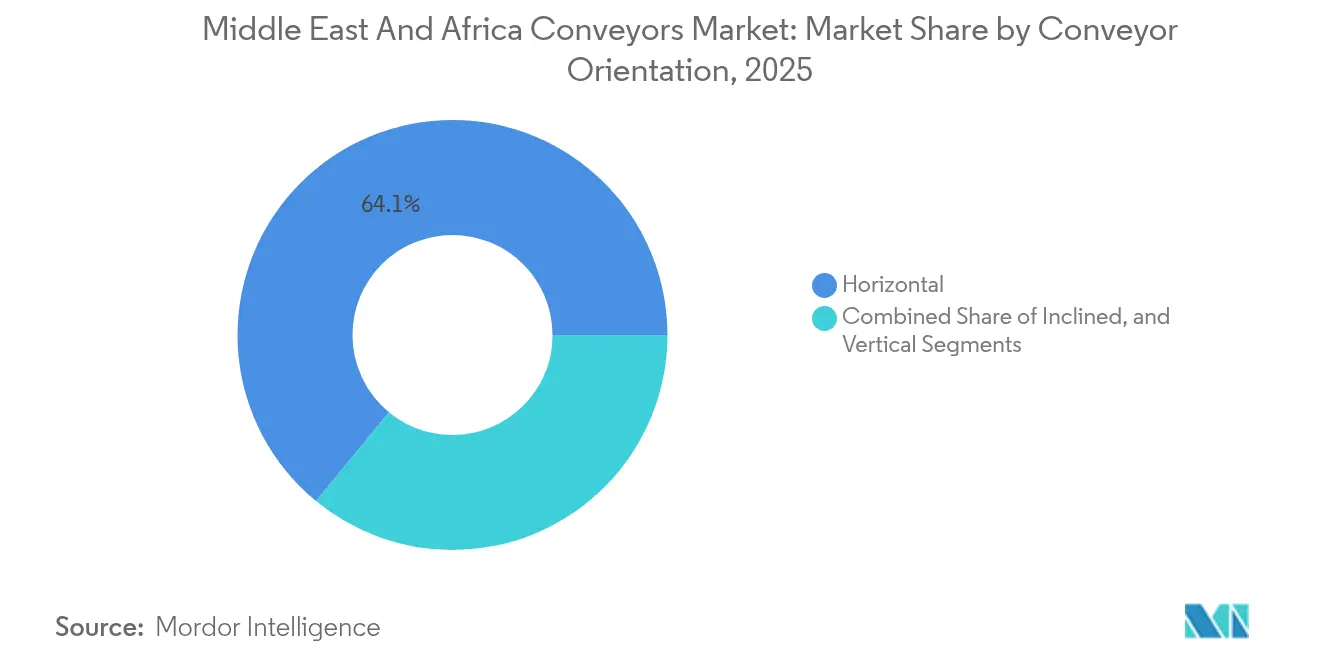
- Par orientation des convoyeurs, les systèmes horizontaux ont capté 64,05 % de la part de la taille du marché des convoyeurs au Moyen-Orient et en Afrique en 2025, et les convoyeurs verticaux se développeront à un TCAC de 6,52 % jusqu'en 2031.
- Par emplacement des convoyeurs, les installations montées au sol ont capté 78,65 % de la part de la taille du marché des convoyeurs au Moyen-Orient et en Afrique en 2025, et les convoyeurs verticaux se développeront à un TCAC de 5,71 % jusqu'en 2031.
- Par pays, l'Arabie Saoudite détenait 25,05 % de la part du marché des convoyeurs au Moyen-Orient et en Afrique en 2025 ; les Émirats Arabes Unis devraient enregistrer le TCAC le plus élevé de 5,29 % durant la période 2026-2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des convoyeurs au Moyen-Orient et en Afrique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance rapide du e-commerce | +1.2% | Émirats Arabes Unis, Arabie Saoudite, Égypte ; répercussions au Qatar et au Koweït | Moyen terme (2 à 4 ans) |
| Essor des mégaprojets d'infrastructure dans le CCG | +1.0% | Arabie Saoudite (NEOM, Qiddiya), Émirats Arabes Unis (Dubai South), Qatar | Long terme (≥ 4 ans) |
| Accélération des investissements dans l'automatisation des entrepôts par les prestataires logistiques tiers | +0.8% | Émirats Arabes Unis, Arabie Saoudite, Afrique du Sud ; émergents en Égypte et au Kenya | Court terme (≤ 2 ans) |
| Hausse des modernisations des systèmes de gestion des bagages dans les aéroports | +0.7% | Émirats Arabes Unis (Dubaï, Abou Dhabi), Arabie Saoudite (Riyad, Djeddah), Qatar (Doha), Égypte (Le Caire) | Moyen terme (2 à 4 ans) |
| Modernisation du secteur minier en Afrique | +0.5% | Afrique du Sud, Égypte, Maroc ; naissant au Nigéria et au Kenya | Long terme (≥ 4 ans) |
| Nouvelles usines d'assemblage de véhicules électriques (greenfield) | +0.4% | Arabie Saoudite, Émirats Arabes Unis, Égypte, Maroc | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Croissance rapide du e-commerce
La pénétration du commerce en ligne aux Émirats Arabes Unis et en Arabie Saoudite a atteint 15 % du total des ventes en 2024, amplifiant l'écart entre la demande des consommateurs et la capacité de traitement des commandes.[1]Swisslog, "Solutions d'automatisation au Gulfood Manufacturing 2024," swisslog.com L'entrepôt Amazon de 100 000 mètres carrés à Riyad et l'expansion de 200 000 mètres carrés de Noon à Dubaï s'appuient tous deux sur des convoyeurs à bande modulaires, des convoyeurs à rouleaux et des systèmes de marchandises à la personne capables de traiter plus de 5 000 commandes par heure en période de pointe. Les flux de colis transfrontaliers via Jebel Ali ont augmenté de 40 % d'une année sur l'autre, contraignant les prestataires logistiques tiers à déployer des convoyeurs de fusion haute vitesse et un tri douanier automatisé. Les convoyeurs équipés de lecteurs RFID et de déviateurs guidés par vision offrent une précision de tri de 99,9 %, garantissant le respect des promesses de livraison le jour même. À mesure que les opérateurs de traitement des commandes adoptent des mezzanines multi-niveaux, l'intensité des convoyeurs par mètre carré augmente, amplifiant davantage la demande pour des plateformes modulaires riches en capteurs pouvant être redimensionnées trimestriellement plutôt qu'annuellement.
Essor des mégaprojets d'infrastructure dans le CCG
Les projets saoudiens NEOM d'une valeur de 500 milliards USD et l'aéroport international King Salman d'une valeur de 35 milliards USD nécessitent plus de 50 kilomètres de convoyeurs de granulats, de bagages et de construction conçus pour des températures ambiantes de 50 °C et des tempêtes de sable désertiques. Des développements à grande échelle similaires à Dubai South et dans les corridors touristiques du Qatar spécifient la gestion de l'énergie conforme à la norme ISO 50001, catalysant l'adoption de variateurs de fréquence et de freinage par récupération. Les fabricants d'équipements d'origine (OEM) développent des groupes motopropulseurs prêts pour l'énergie solaire et proposent des entraînements électro-pneumatiques hybrides pour atteindre des objectifs de réduction du carbone incorporé allant jusqu'à 40 %. Les cycles d'appels d'offres qui s'étendent jusqu'en 2030 nécessitent une capacité d'assemblage local flexible afin que les fournisseurs évitent les fluctuations de change et les pics de droits à l'importation. Ces projets cimentent la demande à long terme en convoyeurs, mais créent des schémas de commandes irréguliers qui favorisent les fournisseurs disposant de partenariats régionaux solides.
Accélération des investissements dans l'automatisation des entrepôts par les prestataires logistiques tiers
Les prestataires logistiques tiers ont investi plus de 1 milliard USD dans l'automatisation des entrepôts centrée sur les convoyeurs entre 2024 et 2025, soit une hausse de 60 % par rapport au biennium précédent. CEVA Almajdouie Logistics prévoit de moderniser cinq centres de distribution saoudiens avec des systèmes de stockage et de récupération automatisés alimentés par des convoyeurs d'ici 2026, tandis que l'acquisition par Asyad de Skybridge Freight Solutions intègre des plateformes de convoyeurs dans un nouveau hub de distribution au port de Duqm. Les opérateurs considèrent désormais les convoyeurs comme des actifs générateurs de données qui alimentent les tableaux de bord du WMS avec des indicateurs de débit et des alertes de maintenance prédictive, réduisant les délais de cycle de commandes jusqu'à 30 %. La demande se tourne vers des convoyeurs compatibles Ethernet/IP équipés de capteurs intégrés et de passerelles OPC-UA, une capacité présente dans moins de la moitié du parc installé, signalant une opportunité de modernisation considérable.
Hausse des modernisations des systèmes de gestion des bagages dans les aéroports
Les aéroports internationaux de Dubaï, Al Maktoum International et King Salman International allouent collectivement 10 milliards USD pour les systèmes de bagages de nouvelle génération jusqu'en 2030, chacun visant 15 000 bagages par heure par terminal. Les spécifications comprennent le suivi compatible RFID, des boucles redondantes pour les passagers en transit et des capacités de re-tri dynamique qui font grimper le coût installé par mètre linéaire de 40 % par rapport aux configurations origine-destination. La modernisation de la bande de 8 kilomètres de l'aéroport international du Caire a réduit les incidents de mauvaise gestion de 35 % en six mois, démontrant le bénéfice opérationnel des convoyeurs standardisés et riches en capteurs. Les intégrateurs disposant de références éprouvées dans les aéroports hubs restent bien positionnés en raison de la complexité des algorithmes de routage et des normes strictes de traçabilité de l'IATA.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement initial en capital élevé | -0.6% | Afrique (Afrique du Sud, Égypte, Nigéria, Kenya) ; impact secondaire dans le CCG pour les PME | Court terme (≤ 2 ans) |
| Main-d'œuvre de maintenance qualifiée limitée | -0.4% | Afrique subsaharienne (Nigéria, Kenya, Maroc) ; sites isolés du CCG (Oman, Bahreïn) | Moyen terme (2 à 4 ans) |
| Volatilité des prix des matières premières | -0.3% | Mondial, avec un impact aigu en Afrique en raison de la dépréciation des devises et de la dépendance aux importations | Court terme (≤ 2 ans) |
| Réseau OEM et après-vente fragmenté en Afrique | -0.2% | Afrique subsaharienne (Nigéria, Kenya, reste de l'Afrique) ; impact minimal en Afrique du Nord et dans le CCG | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissement initial en capital élevé
Les installations de convoyeurs typiques coûtent entre 800 et 2 500 USD par mètre linéaire pour les systèmes standard à bande et à rouleaux, escaladant jusqu'à 8 000 USD par mètre pour les lignes aériennes à alimentation et libre circulation. Les opérateurs africains supportent un surcoût de 15 à 25 % en raison des droits à l'importation et de la dépréciation des devises, allongeant les périodes de récupération au-delà de cinq ans pour les entreprises opérant avec des marges EBITDA inférieures à 10 %. Les déficits de financement persistent car les banques locales proposent des produits de crédit-bail d'équipements limités, poussant les PME vers des rouleaux gravitationnels à faible coût ou la manutention manuelle. Les OEM qui proposent du financement vendeur et des modèles de paiement à l'usage commencent à débloquer le segment du « chaînon manquant » représentant près d'un tiers de la demande non exploitée.
Main-d'œuvre de maintenance qualifiée limitée
Les taux de postes vacants pour les fonctions de maintenance industrielle dépassent 20 % au Nigéria, au Kenya et au Maroc, obligeant les opérateurs à faire venir des techniciens expatriés à des tarifs journaliers avoisinant 1 200 USD plus les frais de déplacement. Les pénalités pour arrêts augmentent en conséquence, érodant le retour sur investissement des lignes de convoyeurs à forte intensité de capital. En réponse, les fabricants d'équipements intègrent des diagnostics à distance et un dépannage en réalité augmentée qui réduit le temps moyen de réparation de huit heures à deux heures. Le partenariat de Kanoo Machinery avec Combilift comprend une académie de formation visant 500 techniciens certifiés d'ici 2026, illustrant comment les contrats de service associés au développement des compétences peuvent exiger des primes et renforcer la fidélité à la marque.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les convoyeurs aériens gagnent du terrain dans les installations à espace limité
Les convoyeurs à bande représentaient 48,12 % du marché des convoyeurs au Moyen-Orient et en Afrique en 2025, bien établis dans les applications minières, de gestion des bagages aéroportuaires et de transformation alimentaire où les limites de charge atteignent 500 kg par mètre. Les convoyeurs à rouleaux dominent les flux de cartons et de palettes dans la fabrication générale, tandis que les convoyeurs à palettes servent les sous-ensembles automobiles lourds dépassant 1 000 kg. Les systèmes aériens, bien que plus petits en termes absolus, enregistreront un TCAC de 5,18 % jusqu'en 2031 à mesure que les salles blanches pharmaceutiques et les usines automobiles multi-niveaux ciblent le routage sans contamination et l'optimisation de l'espace au sol.
La plateforme de convoyeurs modulaires d'Interroll, installée dans plusieurs hubs de traitement des commandes aux Émirats Arabes Unis et en Arabie Saoudite en 2024, souligne le pivot vers des sections plug-and-play que les équipes de maintenance peuvent reconfigurer en quatre heures, réduisant les coûts totaux du cycle de vie jusqu'à 25 %. Les lignes aériennes à alimentation et libre circulation sont prévues pour l'usine de véhicules électriques de Lucid Motors et le campus d'assemblage saoudien de Ceer, où les panneaux de carrosserie doivent traverser les zones de peinture, de soudage et d'assemblage final sans obstruer la circulation au sol. La tendance sous-jacente est une migration vers des plateformes compatibles IoT et équipées de capteurs permettant une surveillance prédictive de l'état de santé et une optimisation du débit pilotée par logiciel, s'alignant sur les mandats régionaux de conformité à la norme ISO 50001.


Par secteur d'utilisation final : le commerce de détail et le e-commerce dépassent les segments traditionnels
Les opérateurs aéroportuaires représentaient 34,85 % de la demande 2025 sur le marché des convoyeurs au Moyen-Orient et en Afrique, reflétant les investissements historiques dans l'infrastructure de gestion des bagages des aéroports hubs. Pourtant, les centres de traitement des commandes du commerce de détail et du e-commerce enregistreront le TCAC le plus rapide de 6,33 % jusqu'en 2031 à mesure que la pénétration en ligne progresse et que les attentes de livraison le jour même se répandent du CCG vers l'Égypte et le Kenya.
Les producteurs de produits alimentaires et de boissons menés par Almarai et Nestlé modernisent des convoyeurs hygiéniques en acier inoxydable pour satisfaire aux protocoles HACCP, augmentant les dépenses moyennes par installation de 40 %. Parallèlement, les salles blanches pharmaceutiques exigent des systèmes aériens à alimentation et libre circulation conçus pour la traçabilité FDA 21 CFR Partie 11, faisant grimper les coûts par mètre à 10 000 USD mais réduisant radicalement le risque de contamination. L'estompement des frontières entre les segments est évident car les opérateurs d'e-commerce adoptent l'inspection visuelle de qualité pharmaceutique pour le contrôle des pertes, tandis que les usines de boissons installent des convoyeurs à bacs de type e-commerce pour le kitting de références mixtes. Les fournisseurs disposant d'études de cas intersectorielles ont un avantage concurrentiel à mesure que la convergence s'accélère.
Par orientation des convoyeurs : les systèmes verticaux permettent l'utilisation cubique
Les convoyeurs horizontaux représentaient 64,05 % des installations de 2025, reflétant la pertinence des normes de conception d'entrepôt simple niveau dans le marché des convoyeurs au Moyen-Orient et en Afrique. Les bandes inclinées représentent encore 15 à 20 % supplémentaires dans les quais de chargement de camions et les usines multi-niveaux. Les élévateurs à spirale verticale et à mouvement alternatif croîtront à un TCAC de 6,52 % jusqu'en 2031, les prix des terrains dans les zones industrielles de Jebel Ali et de Riyad ayant augmenté de 30 % entre 2022 et 2024.
Les convoyeurs à spirale occupent jusqu'à 30 % moins de surface au sol que les bandes inclinées pour le même changement d'élévation, les rendant attractifs dans les salles blanches où les coûts de construction par mètre carré dépassent 5 000 USD. Ils servent également de nœuds d'échange clés pour les robots mobiles autonomes, permettant un flux de marchandises tridimensionnel qui réduit de 50 % les distances de déplacement horizontales. Les architectures de contrôle intégrées assurent des transferts fluides entre les AMR et les élévateurs verticaux, soutenant les opérations de traitement des commandes en mode automatique qui augmentent les prélèvements par heure tout en réduisant les frais généraux de main-d'œuvre.
Par emplacement des convoyeurs : les systèmes montés en hauteur captent la croissance de l'automobile et de la pharmacie
Les convoyeurs montés au sol représentaient 78,65 % des déploiements de 2025, favorisés pour leur facilité d'accès à la maintenance dans les aéroports, les mines et la distribution générale. Les installations aériennes se développeront à un TCAC de 5,71 % jusqu'en 2031, portées par les cabines de peinture automobiles, le conditionnement pharmaceutique et les hubs de traitement des commandes d'articles vestimentaires exigeant une accumulation assistée par gravité et des allées dégagées sur le marché des convoyeurs au Moyen-Orient et en Afrique.
Les variantes à alimentation et libre circulation facilitent la gestion des tampons, permettant aux supports de s'arrêter aux postes de travail sans bloquer la boucle, augmentant ainsi l'efficacité globale des équipements d'environ 15 points de pourcentage. La prochaine installation de Nestlé de 117 000 mètres carrés à Djeddah déploiera des convoyeurs aériens intégrés à des palettiseurs robotisés et des machines d'emballage étirable, preuve que les configurations aériennes ancrent désormais la conception des ateliers de fabrication Industrie 4.0. Alors que l'inflation des salaires progresse en moyenne de 8 à 10 % par an, les centres de traitement des commandes adoptent également des systèmes de convoyeurs aériens pour vêtements sur cintres et des convoyeurs aériens pour bacs de petites pièces afin de compenser les coûts de main-d'œuvre, offrant aux OEM une marge supplémentaire pour la différenciation technologique.
Analyse géographique
L'Arabie Saoudite a contribué à hauteur de 25,05 % des revenus 2025, propulsée par les projets à forte intensité de convoyeurs NEOM et l'aéroport international King Salman, tous deux programmés pour des attributions majeures d'équipements entre 2025 et 2027. Le soutien du Fonds Public d'Investissement assure la résilience du financement, bien que les flux de commandes resteront cycliques à mesure que les mégaprojets passent des travaux de génie civil aux phases de finition.
Les Émirats Arabes Unis, bien que partant d'une base plus petite, devraient afficher le TCAC le plus élevé de 5,29 %, soutenu par l'expansion aéroportuaire de Dubai South et l'élargissement du port de Khalifa, qui doublent collectivement la surface de traitement des commandes et stimulent la demande en convoyeurs dans les installations de manutention au sol et de transbordement. Les investissements du groupe AD Ports en grues au Congo et en Angola signalent une expansion vers l'extérieur qui exportera la demande en convoyeurs des Émirats Arabes Unis vers l'Afrique via des contrats EPC supervisés depuis Abou Dhabi.
L'Afrique du Sud ancre l'activité africaine de convoyeurs pour matériaux en vrac avec des lignes à bande de plusieurs kilomètres dans les opérations aurifères et platinifères. L'Égypte et le Maroc ajoutent des flux de phosphate et de ciment, tandis que le Nigéria et le Kenya montrent les premiers signes d'adoption de convoyeurs dans les modernisations portuaires et de fabrication générale. Les droits à l'importation et les fluctuations de devises font grimper les coûts à l'arrivée jusqu'à 30 %, mais des partenariats d'assemblage local et des hubs de services après-vente émergent pour contrecarrer la pression sur les prix, préparant le terrain pour une formalisation progressive du marché des convoyeurs au Moyen-Orient et en Afrique.
Paysage réglementaire
Les projets de convoyeurs dans le CCG sont façonnés par les régimes de conformité produit et de réglementation technique qui influent sur les délais de dédouanement à l'importation et de mise en service. En Arabie saoudite, la Saudi Standards, Metrology and Quality Organization (SASO) administre la plateforme SABER pour la conformité des équipements industriels et machines importés, tandis qu'aux Émirats arabes unis, le ministère de l'Industrie et des Technologies avancées (MoIAT) utilise les processus de l'infrastructure nationale de la qualité (NQI) et des services en ligne pour délivrer la documentation de conformité pour les expéditions d'équipements industriels.
Au-delà de la sécurité des produits et de la conformité électrique, les sites industriels renforcent les exigences en matière de logistique et de gouvernance des technologies opérationnelles. La National Cybersecurity Authority d'Arabie saoudite applique les Operational Technology Cybersecurity Controls (OTCC-1:2022) aux systèmes industriels, influençant les spécifications des convoyeurs riches en capteurs et des commandes connectées, et le programme d'opérateur économique agréé (AEO) de la ZATCA offre des voies de facilitation douanière pour les opérateurs logistiques qualifiés gérant des flux automatisés à haut volume. L'harmonisation régionale compte également, l'Organisation du Golfe pour la normalisation (GSO) alignant les exigences techniques entre les États membres et soutenant la normalisation transfrontalière pour les machines et équipements électriques utilisés dans les installations de convoyage.
Analyse de la chaîne de valeur
La chaîne de valeur régionale des convoyeurs couvre la conception et l'ingénierie (intégrateurs de systèmes et EPC), la fourniture de composants (courroies, rouleaux, moteurs, réducteurs, entraînements, commandes, capteurs), la fabrication et l'assemblage (de plus en plus localisés lorsque possible), ainsi que l'installation et la mise en service sur les sites des utilisateurs finaux tels que les aéroports, les ports, les entrepôts et les mines. Les grands contrats clés en main regroupent généralement le convoyage mécanique avec les systèmes de commande, les systèmes de sécurité et les interfaces logicielles avec les WMS et les systèmes d'usine, tandis que les distributeurs régionaux et les sociétés de services adaptent les applications aux environnements difficiles et maintiennent la disponibilité des pièces détachées et la couverture de maintenance.
La demande générée par les mégaprojets et les expansions industrielles renforce les modèles de livraison intégrés qui relient la fourniture d'équipements à l'exécution logistique et aux flux documentaires. L'opérateur omanais Asyad se positionne comme un opérateur logistique de bout en bout à travers les ports et les zones franches, tandis que des plateformes émiraties telles qu'ADEED et des outils pilotés par l'IA comme NunarIQ se concentrent sur l'automatisation des formalités douanières et d'achat qui soutiennent les opérations centrées sur les convoyeurs. Les achats liés aux projets rattachent également la chaîne en amont : le projet Duqm de Meranti Green Steel a sélectionné Bedeschi pour les systèmes de manutention et de convoyage des matériaux (juin 2026), et la production de béton liée à l'expansion de l'aéroport de Dubaï a commandé des équipements dotés de convoyeurs à vis intégrés (mai 2026), montrant que les convoyeurs s'intègrent dans des chaînes d'approvisionnement plus larges de construction et d'industrie plutôt que d'être achetés comme matériel autonome.
Paysage concurrentiel
Les intégrateurs mondiaux Daifuku, Swisslog, Siemens Logistics et Vanderlande représentent environ la moitié des grands contrats clés en main, en s'appuyant sur des plateformes riches en capteurs et des accords de service pluriannuels qui verrouillent les revenus logiciels. Les distributeurs régionaux tels que Melco Conveyor Equipment, CITCOnveyors et Kanoo Machinery comblent les niches de modernisation et d'exploitation minière grâce à la proximité des pièces détachées et à la personnalisation pour les environnements difficiles. Cet écosystème à double voie offre aux OEM la possibilité de marier le matériel modulaire à l'analytique à architecture ouverte, en développant des offres hybrides qui résonnent aussi bien auprès des prestataires logistiques tiers mondiaux que des fabricants du marché intermédiaire.
Les fournisseurs de robots mobiles autonomes comme AutoStore et Geek+ érodent les positions purement axées sur les convoyeurs dans 20 à 30 % des nouveaux centres de traitement des commandes, incitant les fabricants de convoyeurs à ajouter des interfaces AMR et à développer des flux de travail à mobilité mixte qui préservent leur part de portefeuille. La décision de Siemens de céder son unité de logistique aéroportuaire début 2025 illustre le réalignement continu des portefeuilles alors que les intégrateurs naviguent dans un contexte de compression des marges et d'allongement des cycles de projets sur le marché des convoyeurs au Moyen-Orient et en Afrique.
Le contenu local émerge comme un avantage décisif en Afrique : les distributeurs capables de stocker des pièces critiques et de fournir une assistance sur site 24 heures sur 24 remportent des contrats premium même face à des marques plus importantes. Le partenariat 2024 de Kanoo Machinery avec Combilift, comprenant une académie de formation de techniciens, illustre parfaitement la combinaison de produit, de service et de formation qui renforce la fidélisation des clients dans les environnements à faible densité de compétences.
Leaders du secteur des convoyeurs au Moyen-Orient et en Afrique
Daifuku Co. Ltd
SSI Schaefer AG
Mecalux SA
BEUMER Group GmbH and Co. KG
Swisslog Holding AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le développement des infrastructures portuaires et logistiques intérieures au Moyen-Orient et en Afrique crée des espaces disponibles pour les équipements et la modernisation des convoyeurs intégrés au tri, aux flux de cour et à l'entreposage géré numériquement. Les investissements récents indiquent des ajouts de capacité plutôt que des signaux de demande abstraits : DP World a ouvert un centre de distribution logistique intégré au Sokhna Logistics Park en Égypte (juillet 2026), Gulftainer a étendu ses opérations au port de Khor Fakkan à Charjah pour porter la capacité de 3,5 millions à 5 millions d'EVP (juillet 2026), et l'Autorité portuaire saoudienne (Mawani) a annoncé un programme de 170 millions USD au port islamique de Djeddah (juillet 2026). Ces programmes ajoutent davantage de sites où les convoyeurs, systèmes de transfert et équipements d'interface sont spécifiés parallèlement aux systèmes de gestion des stocks et d'exploitation des terminaux.
La diversification industrielle et la modernisation du secteur minier et des minéraux créent un ensemble d'opportunités parallèle dans la manutention en vrac, l'intralogistique d'usine et les mises à niveau motivées par la conformité. L'usine de HBI prévue par Meranti Green Steel à Duqm a contracté Bedeschi pour les systèmes de manutention des matériaux (juin 2026), indiquant des dépenses d'investissement continues dans le convoyage lourd et le transfert portuaire. En Afrique du Nord et de l'Ouest, des projets tels que la fourniture de Cavotec à TAKRAF pour un projet de traitement du phosphate/soufre en vrac au Maroc (janvier 2026) et les livraisons d'alimentateurs de Metso pour le projet aurifère de Koné en Côte d'Ivoire (janvier 2026) mettent en évidence les besoins en alimentateurs amont et convoyeurs de transfert, ainsi que des capacités de service pouvant maintenir la disponibilité sur des sites isolés. Alors que les fabricants poussent vers des opérations connectées, les mises à niveau s'étendent également aux plateformes logicielles d'usine telles que Plex de Rockwell Automation dans l'installation KEZAD de Hadaf Foods (juillet 2026), soutenant les systèmes de convoyage avec des commandes prêtes pour les technologies opérationnelles, des diagnostics et une intégration de traçabilité.
Développements récents du secteur
- Juillet 2026 : Mecalux a soutenu Herba Ricemills (Ebro Foods) dans la mise en œuvre d'un système d'entrepôt automatisé visant à étendre les opérations à travers le Moyen-Orient et l'Afrique. Le projet renforce la demande pour des conceptions intralogistiques intégrées où les convoyeurs interagissent avec le stockage automatisé et les commandes logicielles pour augmenter le débit et réduire la variabilité de manutention.
- Juin 2025 : Swisslog a annoncé l'automatisation du hub logistique du groupe Chalhoub dans la zone franche SILZ à Riyad, en Arabie saoudite. Ce déploiement met en évidence l'investissement continu dans l'infrastructure de distribution équipée de convoyeurs pour l'exécution du commerce électronique et de la vente au détail haut de gamme, renforçant le rôle des intégrateurs clés en main combinant flux mécanique et logiciels de commande avec support de service.
- Avril 2024 : SSI Schaefer a achevé l'installation d'un système de rayonnage à palettes mobiles pour Noatum Logistics Middle East au hub d'entreposage KLP21 dans la zone économique Khalifa d'Abou Dabi (KEZAD). L'expansion de la capacité de stockage à haute densité augmente la demande pour les interfaces de convoyeurs, navettes et préparation utilisées dans les opérations logistiques de chaîne du froid et générales aux Émirats arabes unis.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les revenus générés par les convoyeurs utilisés pour déplacer des matériaux en vrac ou des charges unitaires au sein d'installations à travers le Moyen-Orient et l'Afrique. Il inclut les ventes de nouveaux équipements et la fourniture de systèmes dans les formats de convoyeurs courants utilisés dans le flux de matières industriel et commercial.
Exclusions du périmètre : nous excluons la production amont de matières premières pour les composants de convoyeurs et tout travail de main-d'œuvre ou de maintenance purement interne qui n'est pas facturé comme service de marché.
Aperçu de la segmentation
- Par type de produit
- Convoyeurs à bande
- Convoyeurs à rouleaux
- Convoyeurs à palettes
- Convoyeurs aériens
- Convoyeurs à vis
- Convoyeurs à chaîne
- Par secteur d'utilisation final
- Aéroport
- Commerce de détail et e-commerce
- Automobile
- Fabrication générale
- Produits alimentaires et boissons
- Produits pharmaceutiques
- Mines et minéraux
- Par orientation des convoyeurs
- Horizontal
- Incliné
- Vertical
- Par emplacement des convoyeurs
- Monté au sol
- Monté en hauteur
- Par pays
- Moyen-Orient
- Émirats Arabes Unis
- Arabie Saoudite
- Qatar
- Oman
- Koweït
- Bahreïn
- Turquie
- Israël
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Nigéria
- Kenya
- Maroc
- Reste de l'Afrique
- Moyen-Orient
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction d'une base factuelle sur l'origine de la demande de convoyeurs au Moyen-Orient et en Afrique, et sur la rapidité de croissance des principaux usages finaux. Nous nous appuyons généralement sur des sources publiques telles que UN Comtrade pour les flux commerciaux, les agences nationales de statistiques pour la production industrielle, les communiqués des autorités douanières et portuaires, et les publications des banques centrales pour les indicateurs macroéconomiques et le contexte des taux de change.
Pour ancrer la logique de marché, nous examinons également des sources telles que les mises à jour des ministères des transports et de la logistique, les publications des directions des mines et minéraux, et les annonces de projets des autorités aéroportuaires, puis nous procédons à des vérifications croisées avec les rapports annuels des entreprises, les présentations aux investisseurs et la presse économique crédible. Lorsque disponibles, nous complétons avec des abonnements payants pour les données financières et actualités d'entreprises, les registres d'expéditions d'importation et d'exportation au niveau détaillé, et les bases de données de brevets pour comprendre l'orientation produit et l'intensité de la fabrication locale. Ces sources de recherche documentaire sont illustratives et non exhaustives, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester les hypothèses de demande et la logique de tarification difficiles à observer à partir de sources publiques, notamment lorsque des projets sont annoncés mais que les délais évoluent. Nous nous entretenons avec un ensemble de fabricants, d'intégrateurs de systèmes, de distributeurs et de grands acheteurs dans la logistique, les mines, la transformation alimentaire et la fabrication générale, et nous couvrons les centres de demande du Moyen-Orient et de l'Afrique afin que le modèle reflète un comportement d'achat réel.
Répartition des répondants aux travaux de recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 35 % | Directions générales : 15 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 37 % |
| Acteurs plus petits : 15 % | Managers : 48 % |
Dimensionnement du marché et prévisions
Pour le dimensionnement, nous utilisons une approche descendante et ascendante où un pool de demande est d'abord reconstruit à partir de l'activité industrielle et des pipelines de projets, puis les totaux sont vérifiés par rapport à ce que les fournisseurs et les canaux jugent réaliste pour la région. En pratique, la construction descendante relie la demande de convoyeurs à des indicateurs tels que la production minière et les expansions, le développement d'entrepôts et de centres de traitement des commandes, les investissements dans la manutention aéroportuaire et des bagages, les tendances de la production manufacturière, et les schémas d'importation d'équipements et de pièces de convoyeurs.
Une fois le pool de demande formé, la valeur est traduite à l'aide de bandes de prix pratiques par type de convoyeur et contexte d'installation, puis ajustée pour tenir compte des évolutions typiques du mix, comme une automatisation accrue dans les sites logistiques ou des systèmes lourds dans les mines. Pour corroborer les résultats, des approximations ascendantes sélectives sont créées à l'aide de revenus d'échantillons de fournisseurs dans la région, de vérifications des canaux de distribution, et d'hypothèses de volume multipliées par des prix de vente moyens, ce qui nous aide à repérer les zones où les signaux publics pourraient surestimer la livraison à court terme. Les prévisions sont élaborées à l'aide d'une analyse de scénarios avec une courte liste de facteurs que les personnes interrogées peuvent valider, notamment les cycles de dépenses d'investissement dans les mines, les mises en chantier immobilières logistiques, et le calendrier des infrastructures au niveau national, puis nous vérifions la cohérence de la croissance implicite par rapport aux contraintes connues de capacité et d'exécution de projet.
Validation des données et cycle de mise à jour
Avant la finalisation, les résultats sont validés à travers plusieurs étapes afin qu'aucun écart important ne passe inaperçu. Nous comparons les totaux du marché à des signaux indépendants tels que les mouvements commerciaux, le nombre de projets annoncés, et l'intensité d'équipement implicite par type d'installation, puis nous étudions les écarts lorsque la situation d'un pays ou d'un usage final semble incohérente.
Les hypothèses qui entraînent les plus grandes variations de valeur, comme la progression des prix et la répartition du mix entre systèmes lourds et légers, sont revues par un autre analyste et sont revérifiées avec certains répondants si nécessaire. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement important modifie le calendrier de la demande, la tarification ou les conditions d'approvisionnement. Juste avant la livraison, une dernière révision est effectuée afin que les clients reçoivent la vue la plus actuelle disponible à ce moment-là.
Taille du marché des convoyeurs au Moyen-Orient et en Afrique selon Mordor Intelligence comparée à d'autres estimations publiées
Différentes études peuvent afficher des tailles de marché différentes même lorsqu'elles traitent des convoyeurs dans la même région, car elles ne comptabilisent pas toujours les mêmes produits, années et hypothèses de tarification. L'année choisie comme base, la manière dont les systèmes installés sont traités par rapport aux ventes d'équipements seuls, et le calendrier de conversion des devises peuvent tous modifier la valeur finale.
En suivant les signaux d'importation, le calendrier d'exécution des projets, et les bandes de prix par format de convoyeur, Mordor Intelligence maintient le total MEA aligné sur des catégories d'équipements comme les convoyeurs à courroie, à rouleaux, à palettes, aériens, à vis et à chaîne, plutôt que d'intégrer des dépenses de manutention de matériaux adjacentes qui ne constituent pas une vente de convoyeur. Les écarts proviennent également du fait qu'un éditeur inclut uniquement le Moyen-Orient, utilise une fenêtre de prévision plus courte, ou rapporte un scénario conservateur qui suppose des cycles de dépenses d'investissement retardés dans les mines et la logistique.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,08 milliard USD (2025) | |
| Cabinet de conseil régional A | 1,03 milliard USD (2023) | Utilise une année de base antérieure et une définition plus étroite centrée sur quelques types de convoyeurs, ce qui peut sous-estimer la demande plus récente liée à la logistique et aux aéroports qui s'est intensifiée plus tard dans le cycle. |
| Éditeur sectoriel B | 0,77 milliard USD (2029) | Rapporte un point unique pour une année future dans un horizon plus court et semble appliquer des hypothèses de dépenses d'investissement plus strictes, ce qui peut réduire la valeur installée implicite sur les marchés où les projets sont échelonnés sur plusieurs années. |
Le tableau montre que le calendrier, le périmètre et les choix de scénario sont généralement à l'origine de l'écart, et non une simple différence arithmétique. Lorsque le périmètre des produits comptabilisés est maintenu clair et que les facteurs sont rattachés à une activité observable comme le commerce, les projets et l'investissement en usage final, la taille finale du marché devient plus facile à expliquer et à reproduire.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des convoyeurs au Moyen-Orient et en Afrique en 2026 ?
Le marché est évalué à 1,12 milliard USD en 2026, avec une croissance régulière prévue jusqu'en 2031.
Quel TCAC est attendu jusqu'en 2031 pour les ventes de convoyeurs dans la région ?
Le marché devrait se développer à un taux annuel de 3,28 % de 2026 à 2031.
Quel pays connaîtra la croissance la plus rapide de la demande en convoyeurs ?
Les Émirats Arabes Unis devraient afficher le TCAC le plus élevé de 5,29 %, propulsé par les investissements dans les hubs logistiques.
Quel segment se développe le plus rapidement ?
Les centres de traitement des commandes du commerce de détail et du e-commerce devraient atteindre un TCAC de 6,33 % à mesure que la pénétration des achats en ligne s'accélère.
Pourquoi les convoyeurs verticaux deviennent-ils plus populaires ?
La hausse des prix des terrains urbains rend les entrepôts multi-niveaux économiquement viables, et les élévateurs verticaux permettent le stockage cubique sans agrandir l'empreinte au sol.
Quel est le principal défi pour les opérateurs de convoyeurs en Afrique ?
La pénurie de techniciens de maintenance qualifiés augmente les arrêts et les coûts de service, incitant les OEM à intégrer des diagnostics à distance et des programmes de formation locaux.
Dernière mise à jour de la page le:



