
Taille et part du marché des automates programmables industriels au Moyen-Orient
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
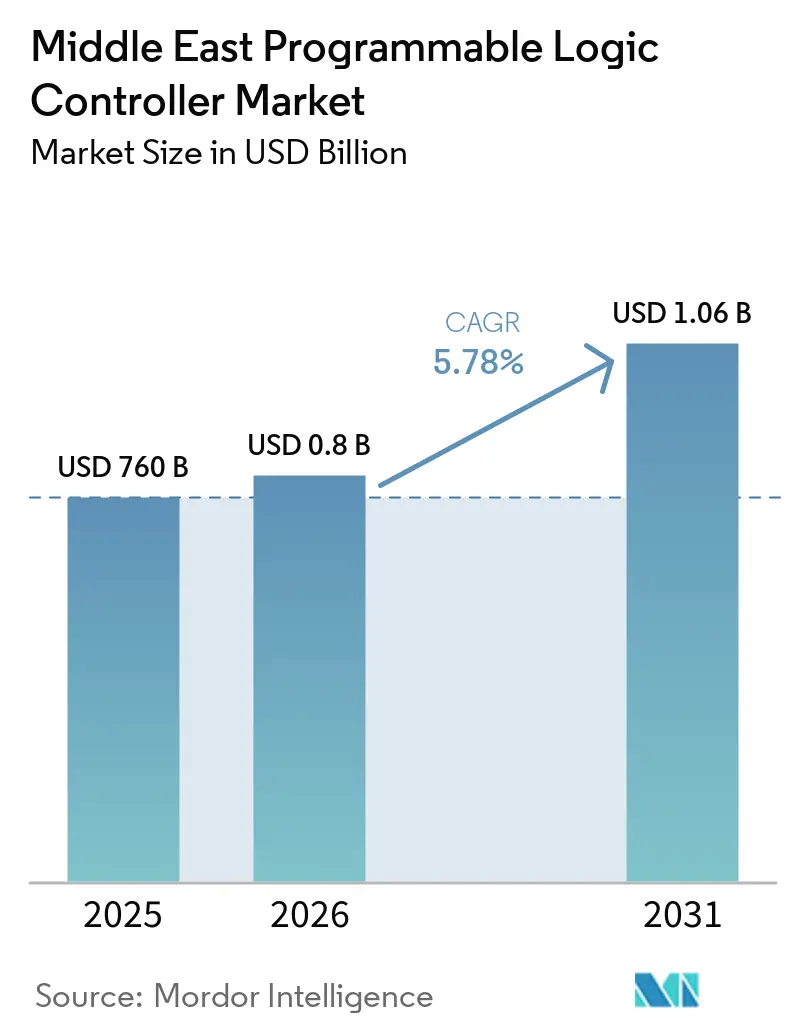
| Taille du marché de l'année de base (2025) | 760 Milliards de dollars |
| Taille du Marché (2026) | 0.8 Milliards de dollars |
| Taille du Marché (2031) | 1.06 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.78 % |
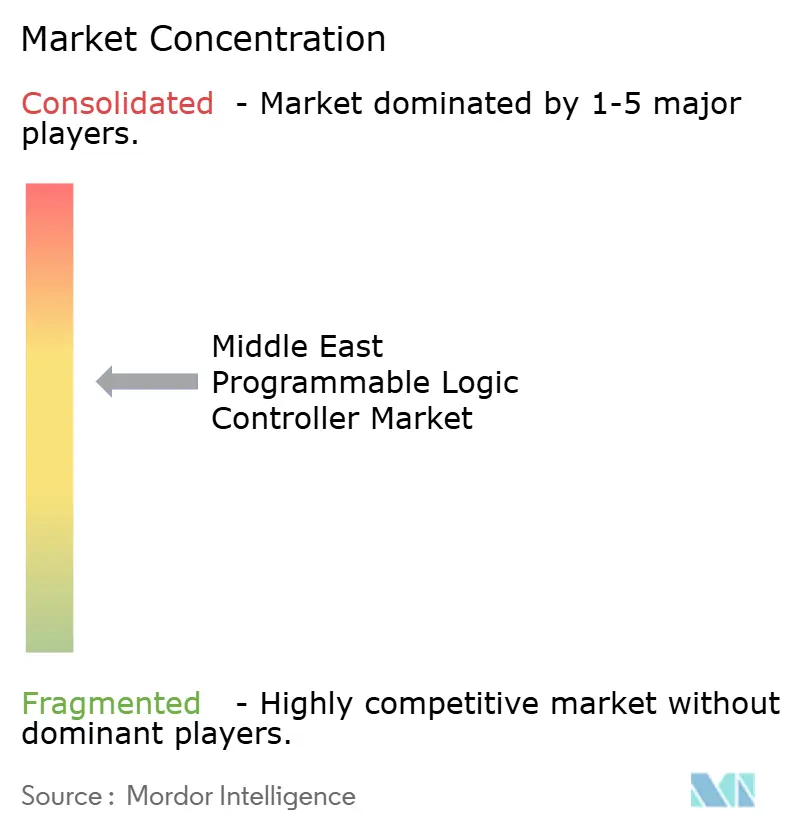
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des automates programmables industriels au Moyen-Orient par Mordor Intelligence
La taille du marché des automates programmables industriels au Moyen-Orient en 2026 est estimée à 803,93 millions USD, en croissance par rapport à la valeur de 2025 de 760 millions USD, avec des projections pour 2031 indiquant 1,06 milliard USD, progressant à un CAGR de 5,78 % sur la période 2026-2031. Cette progression régulière reflète un pivot régional s'éloignant des hydrocarbures vers une fabrication diversifiée, les énergies renouvelables et les infrastructures hydrauliques, qui dépendent toutes d'un contrôle PLC en boucle fermée pour les verrouillages de sécurité et la capture de données en temps réel. La forte contribution de l'Arabie Saoudite sur le marché met en évidence l'expansion de la capacité industrielle du Royaume dans le cadre de la Vision 2030, tandis que les Émirats Arabes Unis (EAU) ont affiché la trajectoire de croissance la plus rapide, portée par le programme Transform 4.0.[1]
Principaux enseignements du rapport
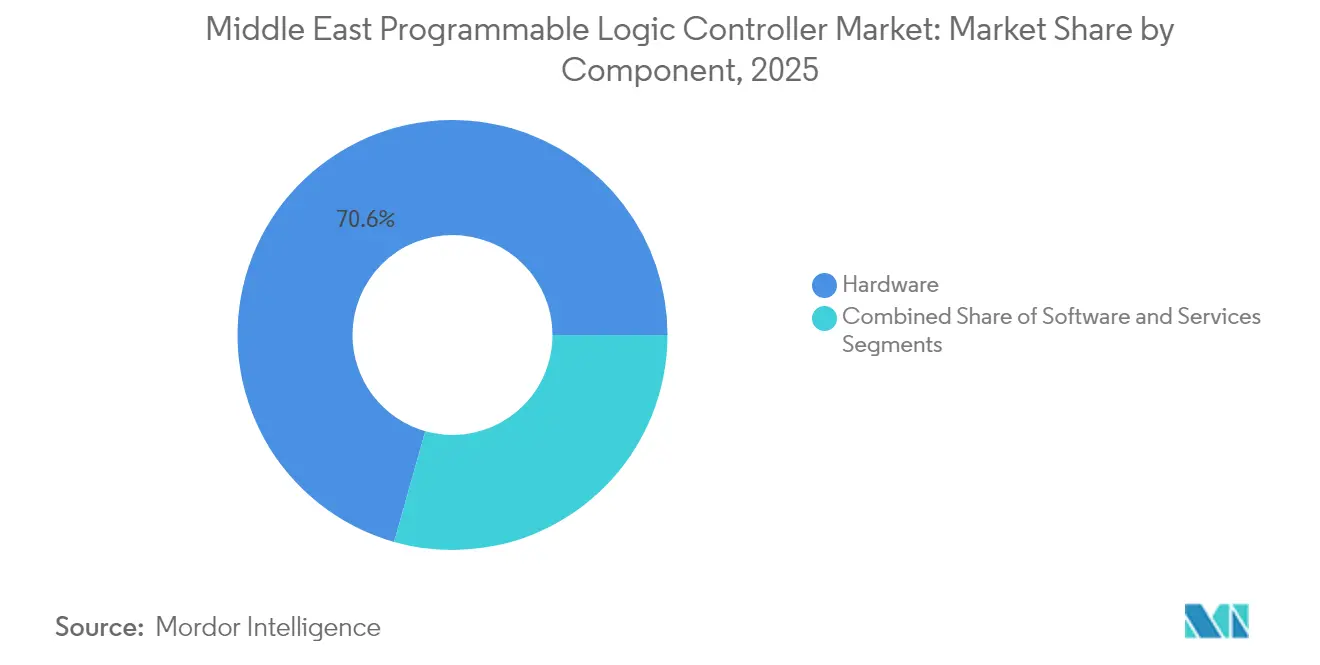
- Par composant, le matériel a capturé 70,62 % de la part de marché des automates programmables industriels au Moyen-Orient en 2025, tandis que le logiciel progresse à un TCAC de 6,71 % jusqu'en 2031.
- Par type d'API, les API de taille moyenne ont conservé une part de revenus de 34,15 % en 2025 ; les API de sécurité affichent le TCAC le plus élevé de 7,26 % jusqu'en 2031.
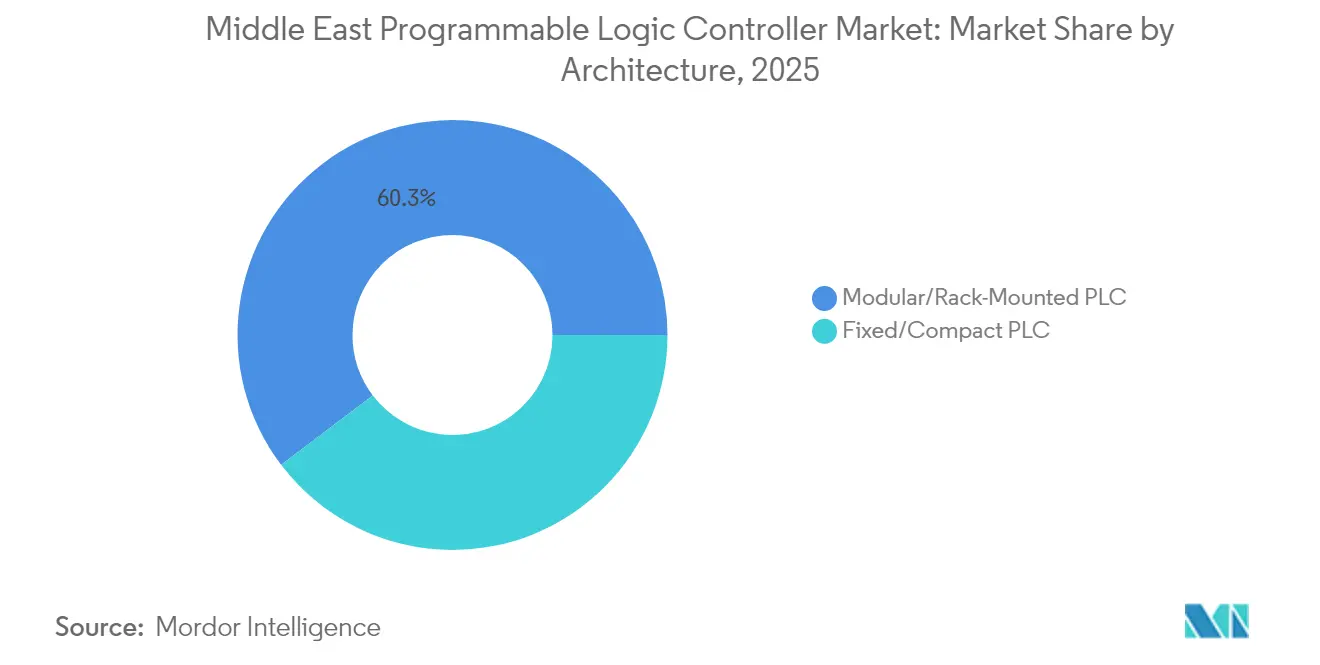
- Par architecture, les racks modulaires détenaient 60,32 % de part en 2025 et progressent à un TCAC de 5,88 % jusqu'en 2031.
- Par utilisateur final, le pétrole et le gaz représentaient 25,96 % des revenus en 2025 ; la production d'hydrogène devrait progresser à un TCAC de 6,98 % entre 2026 et 2031.
- Par zone géographique, l'Arabie saoudite était en tête avec 39,12 % de part de revenus en 2025, tandis que les EAU affichent le TCAC le plus fort de 7,35 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des projets de numérisation du pétrole et du gaz | +1.2% | Arabie saoudite, EAU, Qatar, Koweït | Moyen terme (2 à 4 ans) |
| Essor des modernisations d'automatisation des installations existantes | +0.9% | Arabie saoudite, EAU, Oman | Court terme (≤ 2 ans) |
| Développement des pôles de fabrication portés par la vision des pays du CCG | +1.5% | Arabie saoudite, EAU, Bahreïn | Long terme (≥ 4 ans) |
| Conformité obligatoire à la sécurité fonctionnelle dans le secteur de l'énergie | +0.8% | À l'échelle du CCG | Moyen terme (2 à 4 ans) |
| Investissements pilotes dans l'économie de l'hydrogène | +0.7% | Arabie saoudite, EAU, Oman | Long terme (≥ 4 ans) |
| Maintenance prédictive basée sur l'IA dans le dessalement | +0.6% | EAU, Arabie saoudite, Qatar | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des projets de numérisation du pétrole et du gaz
Les compagnies pétrolières nationales intègrent des jumeaux numériques centrés sur les API pour comprimer les cycles de forage et différer les dépenses en capital liées aux nouveaux puits. La plateforme Neuron 5 d'ADNOC a réduit les arrêts imprévus de 50 % et prolongé les intervalles de maintenance de 20 % sur les actifs offshore et onshore. Le système RoboWell de Saudi Aramco fusionne la télémétrie de fond de puits avec les API de surface pour optimiser le poids sur le trépan et la vitesse de rotation, réduisant le temps non productif de 30 %. L'expansion du GNL du champ Nord du Qatar impose des API de sécurité certifiés SIL-3 selon IEC 61511, créant un pipeline matériel et logiciel pluriannuel. Ces déploiements soulignent pourquoi les revenus logiciels dépassent le matériel malgré la large base de ce dernier. À mesure que l'analytique migre vers la périphérie, le marché des automates programmables industriels au Moyen-Orient bénéficie de mises à jour logicielles récurrentes superposées aux racks existants.
Essor des modernisations d'automatisation des installations existantes
Les raffineries et usines pétrochimiques vieillissantes, mises en service dans les années 1980 et 1990, font face à des normes d'émissions plus strictes, ce qui incite à des modernisations d'API modulaires réduisant la consommation d'énergie et ajoutant des diagnostics à distance. ADNOC Gas a remplacé les actionneurs pneumatiques par des API en rack à Habshan-5, réduisant la consommation d'énergie de 15 %. La modernisation de Yanbu par Saudi Aramco a intégré des API Siemens S7-1500 conformes aux directives de cybersécurité IEC 62443. Les opérateurs d'installations existantes préfèrent les racks modulaires car les cartes d'entrées/sorties remplaçables à chaud limitent les temps d'arrêt aux coupures de week-end. Avec une capacité installée supérieure à 10 millions de barils par jour dans les raffineries saoudiennes et émiraties, l'élan des modernisations soutient une demande matérielle régulière même lorsque les marges logicielles progressent.
Accélération de la construction de centres de données dans le Golfe
Les opérateurs hyperscale et de colocation s'empressent d'ajouter plus de 1,3 GW de nouvelle capacité de centres de données en Arabie saoudite et aux EAU d'ici 2027, portés par la montée en puissance des charges de travail cloud et d'IA. Chaque installation s'appuie sur des automatismes d'appareillage de commande basés sur des API, le séquençage des alimentations sans interruption et l'automatisation des installations d'eau glacée pour maintenir des garanties de disponibilité de 99,999 %. La région cloud de Riyad de Microsoft d'une valeur de 2,1 milliards USD, prévue pour 2026, spécifie des API en rack redondants pour l'orchestration de l'alimentation et du refroidissement devant réagir dans des fenêtres de l'ordre de la milliseconde aux variations de charge. Amazon Web Services et Oracle suivent des architectures similaires, standardisant sur des API modulaires pour le contrôle des disjoncteurs remplaçables à chaud dans des sous-stations de 11 à 33 kV. Les délais de développement courts du secteur se traduisent par des commandes matérielles immédiates et des revenus logiciels récurrents pour l'analytique d'efficacité énergétique superposée aux mêmes contrôleurs. La vague de construction ajoute une hausse mesurable de 0,8 % au TCAC prévu pour la demande d'API à court terme.
Mandats de réutilisation des eaux usées dans les économies soumises au stress hydrique
L'Arabie saoudite vise à porter la réutilisation des effluents d'eaux usées traitées de 25 % en 2024 à 60 % d'ici 2030 dans le cadre de la Stratégie nationale de l'eau, obligeant les municipalités à moderniser les installations existantes avec des bioréacteurs à membranes à commande API avancée et une désinfection UV. Haya Water d'Oman prévoit de doubler la capacité de traitement tertiaire à 568 000 m³/jour d'ici 2027, en spécifiant des API à sécurité intégrée pour les boucles de dosage chimique devant respecter des seuils de qualité des effluents plus stricts. L'extension de l'usine d'As-Samra en Jordanie ajoute 65 MW de cogénération au biogaz, intégrant des API pour la logique synchronisée des générateurs, du gaz de digesteur et du raccordement au réseau. Ces modernisations nécessitent des modules logiciels pour l'optimisation de l'élimination des nutriments et la maintenance prédictive, stimulant une hausse incrémentale du TCAC de 0,6 % à moyen terme. Les fournisseurs capables de regrouper des contrôleurs cybersécurisés avec des analyses SCADA sont les mieux positionnés, les appels d'offres incluant désormais des clauses de gestion des actifs sur le cycle de vie selon ISO 55000.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité de la chaîne d'approvisionnement pour les circuits intégrés avancés | –0.7% | Mondial, aigu au Moyen-Orient | Court terme (≤ 2 ans) |
| Vivier limité d'intégrateurs de systèmes locaux qualifiés | –0.5% | Moyen-Orient hors CCG | Moyen terme (2 à 4 ans) |
| Coûts élevés de certification en cybersécurité | –0.3% | À l'échelle du CCG | Moyen terme (2 à 4 ans) |
| Préférence pour les systèmes de contrôle distribués dans les méga-usines | –0.4% | Arabie saoudite, EAU, Qatar | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Droits de douane à l'importation sur le matériel d'automatisation industrielle hors CCG
Les États non membres du CCG appliquent des droits d'importation allant de 10 % à 25 % sur les API, les alimentations électriques et les cartes d'entrées/sorties, tandis que le commerce intra-CCG reste exempt de droits de douane en vertu de la loi douanière unifiée. Le décret égyptien 465/2024 a relevé le droit sur les contrôleurs programmables à 20 %, gonflant immédiatement les budgets de projet pour les modernisations de traitement des eaux usées au Caire et à Alexandrie. Le Liban et la Jordanie maintiennent des prélèvements similaires pour protéger l'assemblage local naissant, mais aucun des deux ne dispose de fabrication de semi-conducteurs ni de production de circuits imprimés de haute précision, obligeant les intégrateurs à importer quand même. Le coût rendu plus élevé contraint les utilisateurs finaux à différer les modernisations non essentielles et réduit les tailles de commandes, amputant de 0,4 % le potentiel de TCAC à court terme. Les fournisseurs ont recours au regroupement de logiciels de programmation à titre gratuit pour compenser le choc du prix du matériel, mais l'érosion des marges persiste.
Congestion du fret via la mer Rouge et le détroit d'Ormuz
Les tensions géopolitiques et les incidents récurrents de sécurité maritime ont prolongé les délais de transit moyens pour l'électronique conteneurisée de 18 jours depuis mi-2024. Les expéditions d'API acheminées depuis les usines d'Asie de l'Est font désormais face à des primes d'assurance supplémentaires de 65 USD/EVP lors du passage de Bab-el-Mandeb, et les détournements occasionnels via le cap de Bonne-Espérance ajoutent deux semaines aux délais de livraison. Les chefs de projet du Golfe réagissent en commandant six mois de stock tampon, immobilisant le fonds de roulement et limitant la flexibilité pour adopter les révisions de micrologiciels de fin de cycle. Les intégrateurs de systèmes plus petits, manquant de liquidités pour des achats anticipés, cèdent des contrats à des pairs plus importants disposant de stocks plus profonds, déprimant la diversité concurrentielle et amputant de 0,3 % les prévisions de TCAC régional. La volatilité du fret complique également la logistique des pièces de garantie, augmentant le risque de temps d'arrêt imprévus sur les sites critiques de pétrole et de gaz.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
le logiciel prolonge le cycle de vie du matériel existantLe matériel contrôlait 70,62 % des revenus de 2025, mais le TCAC de 6,71 % du logiciel montre que les opérateurs superposent des modules d'analyse et de cybersécurité sur les actifs installés. Le déploiement d'un système SCADA basé sur l'IA de 26 millions USD par TAQA a placé des modèles d'apprentissage automatique directement sur les API Siemens S7-1500, réduisant l'utilisation de produits chimiques de 18 % et différant les investissements en capital sur de nouveaux trains d'osmose inverse. Les revenus des services ont progressé de 5,5 % à mesure que les accords à long terme convertissaient les dépenses d'investissement en dépenses d'exploitation. La taille du marché des automates programmables industriels au Moyen-Orient pour les composants logiciels devrait atteindre 0,32 milliard USD d'ici 2031, reflétant l'adoption croissante des abonnements.
L'analytique en périphérie explique l'élan du logiciel. Rockwell Automation a rapporté que 87 % des fabricants interrogés en Arabie saoudite et aux EAU exécutent au moins un modèle d'IA au niveau de la couche API, soutenant l'inspection qualité et la détection d'anomalies. Les fournisseurs monétisent ce changement via des licences annuelles plutôt que des marges matérielles ponctuelles, élargissant la valeur totale des contrats même lorsque les expéditions de nouvelles unités plafonnent.

Par type d'API :
les contrôleurs de sécurité captent les budgets de conformitéLes API de taille moyenne détenaient 34,15 % de la part de marché des automates programmables industriels au Moyen-Orient en 2025 grâce à la dominance héritée dans l'agroalimentaire et le ciment. Les API de sécurité, cependant, affichent un TCAC de 7,26 % à mesure que les régulateurs du CCG appliquent la certification IEC 61511 pour les systèmes nouveaux et modernisés. Le déploiement SIL-3 de Qatar Petrochemical Company a atteint une disponibilité de 99,9 % et une validation tierce par TÜV. La taille du marché des automates programmables industriels au Moyen-Orient pour les unités de sécurité devrait doubler pour atteindre 0,13 milliard USD d'ici 2031, alimentée par les projets de GNL, d'hydrogène et de gaz haute pression.
Les API de sécurité affichent des prix unitaires plus élevés mais représentent moins de 10 % des expéditions, indiquant une longue piste pour le changement de mix. Les fournisseurs regroupent la sécurité des technologies opérationnelles au niveau du micrologiciel, raccourcissant les délais et s'alignant sur les mandats de certification cyber intégrée.
Par architecture :
les racks modulaires restent le cheval de batailleLes racks modulaires détenaient 60,32 % des revenus de 2025 et progressent à 5,88 % à mesure que les mégaprojets exigent des entrées/sorties évolutives et une redondance en veille active. L'usine d'hydrogène de 600 tonnes par jour de NEOM fonctionnera avec 1 200 racks Siemens S7-1500 avec des alimentations redondantes pour atteindre une disponibilité de 99,95 %.
Les API fixes progressent de 5,08 % dans l'automatisation du bâtiment où des nombres d'entrées/sorties plus faibles et un coût moindre importent davantage. Les services publics d'eau de taille moyenne préfèrent les conceptions compactes pour s'adapter à l'espace limité des armoires, mais les grandes usines de dessalement s'en tiennent aux racks pour permettre le remplacement de cartes en ligne sans arrêter les pompes.
Par utilisateur final :
l'hydrogène et le dessalement créent de nouveaux espaces viergesLe pétrole et le gaz représentaient 25,96 % de la demande en 2025, mais les installations d'hydrogène progressent à un TCAC de 6,98 % portées par les lignes pilotes de NEOM, d'Oman et du Qatar. Les usines de dessalement étendent la pénétration des API à mesure que la capacité régionale passe de 26 millions à 31,6 millions de m³ par jour d'ici 2030.
Les services publics déploient des analyses en périphérie basées sur l'IA pour prédire le colmatage des membranes et planifier la maintenance, stimulant les ventes de logiciels même là où les dépenses matérielles annuelles sont stables. Les transformateurs de produits alimentaires, de tabac et de boissons progressent de 5,1 % en adoptant des solutions API de traçabilité pour répondre aux exigences de certification halal et aux demandes de livraison d'épicerie en ligne.
Analyse géographique
Marché des Automates Programmables Industriels en Arabie Saoudite
L'Arabie Saoudite a détenu une part de revenus de 39,12 % en 2025, portée par le plan Vision 2030 visant à tripler le nombre d'usines et à automatiser 40 % de son réseau de distribution d'électricité. Le pays a installé 11 millions de compteurs intelligents d'ici 2024 et vise un taux de pénétration de l'automatisation du réseau de 40 % en 2025, soutenant ainsi les commandes d'automates programmables pour les sous-stations. Siemens a décroché un contrat de 1,5 milliard USD pour les centrales électriques de Taiba 2 et Qassim 2, intégrant la logique S7-1500 avec les régulateurs de turbines et les moniteurs d'émissions.
Marché des Automates Programmables Industriels aux Émirats Arabes Unis
Les Émirats Arabes Unis enregistrent le CAGR le plus rapide de la région, à 7,35 %, sous l'impulsion de Transform 4.0 qui vise 100 phares de l'Industrie 4.0 d'ici 2030. Le hub SPARK d'Emerson, d'une superficie de 13 000 m², réduit les délais de livraison de 16 semaines à 4 semaines, renforçant le contenu local et protégeant les acheteurs de la volatilité du dollar. Le déploiement de l'IA SCADA par TAQA illustre le leadership en matière d'intelligence en périphérie de réseau dans les infrastructures hydrauliques.
Marchés du Moyen-Orient
Le Qatar, Oman, le Koweït, Bahreïn, Israël et le reste du Moyen-Orient ont contribué à hauteur de 34,28 % des revenus de 2025. L'expansion du GNL du Qatar à 142 millions de tonnes par an d'ici 2030 stimule la demande d'automates programmables de sécurité pour la manutention cryogénique. Les filières d'hydrogène bleu d'Oman ajoutent des exigences en matière d'automates programmables antidéflagrants, tandis que les clusters de semi-conducteurs et de dispositifs médicaux d'Israël créent des opportunités de niche pour les nano-automates programmables.
Paysage réglementaire
Les déploiements d'automates programmables industriels (API) au sein des infrastructures critiques du Moyen-Orient sont de plus en plus régis par des cadres nationaux de cybersécurité OT/ICS qui font référence à des référentiels internationaux tels que ISA/IEC 62443, NIST SP 800-82 et ISO 27001. En Arabie saoudite, les Contrôles de cybersécurité des technologies opérationnelles (OTCC-1:2022) de la National Cybersecurity Authority (NCA) fixent des exigences minimales pour les actifs OT au sein des infrastructures critiques, ce qui incite les fournisseurs d'API et les intégrateurs de systèmes à proposer des automates sécurisés dès la conception, des guides de durcissement et des dossiers de preuves destinés aux audits des opérateurs et à l'évaluation des appels d'offres.
Les Émirats arabes unis ajoutent une couche de conformité parallèle via la réglementation sur la sécurité de l'information (ISR) pour les systèmes de contrôle industriel du Dubai Electronic Security Center (DESC), établie en vertu de la loi de Dubaï n° 11 de 2014 et des résolutions associées. Cela façonne les achats des opérateurs industriels exploitant des actifs d'électricité, d'eau, de pétrole et de gaz à Dubaï. La National Cyber Security Agency (NCSA) du Qatar publie également une norme nationale de sécurité des ICS utilisée par les opérateurs d'infrastructures critiques, renforçant ainsi une tendance régionale selon laquelle les critères de sélection des API dépassent désormais la performance et l'échelle des E/S pour inclure des contrôles de sécurité OT documentés, une préparation à la certification et une gouvernance des correctifs sur l'ensemble du cycle de vie.
Analyse de la chaîne de valeur
La chaîne de valeur des API desservant le Moyen-Orient commence par l'approvisionnement en semi-conducteurs et en composants électroniques, dont une grande partie provient de pôles mondiaux de fabrication et de production de modules (principalement en Asie de l'Est). Elle se poursuit à travers la fabrication mondiale par les équipementiers (Siemens, ABB, Schneider Electric, Rockwell Automation, Mitsubishi Electric, Honeywell, Emerson) jusqu'au stockage et à la configuration régionaux. La distribution et la logistique de projet sont souvent centralisées via des canaux commerciaux et de réexportation basés aux Émirats arabes unis, Dubaï agissant comme point de consolidation pour les expéditions vers les principaux pôles industriels tels que Jubail Industrial City (Arabie saoudite) et KIZAD (Émirats arabes unis), où des délais de projet courts rendent déterminants les stocks locaux, les pièces de rechange et la capacité de fabrication d'armoires.
L'intégration des systèmes, la fabrication d'armoires, la mise en service et les services de cycle de vie sont assurés par un écosystème à plusieurs niveaux d'intégrateurs et de distributeurs certifiés localement, qui transforment les plateformes API en solutions prêtes à l'usine, notamment ControlTech Middle East (EAU), IICS (Arabie saoudite), ESS Middle East (EAU) et MAFA (Arabie saoudite). C'est également à ce niveau aval que sont gérés les risques de conformité et d'interopérabilité, notamment les exigences environnementales et de CEM référencées par les pratiques de conformité alignées sur la SASO, la migration de protocoles sur sites existants (« brownfield ») et les travaux de mise en œuvre de la cybersécurité OT, qui façonnent de plus en plus l'admission dans les listes de fournisseurs approuvés par les utilisateurs finaux.
Paysage concurrentiel
Le marché des automates programmables industriels au Moyen-Orient est modérément concentré. Siemens, ABB, Schneider Electric et Rockwell Automation représentent conjointement environ 60 % des revenus via des contrats de service à long terme et le verrouillage de la base installée. Siemens a remporté un contrat saoudien de 1,5 milliard USD dans l'énergie en 2024 et intègre TIA Portal pour réduire la mise en service de 25 %. Schneider Electric a inauguré une usine SPARK de 20 000 m² en mars 2025, fabriquant des systèmes de contrôle distribués et d'arrêt d'urgence pour servir le champ Nord du Qatar et les projets Jafurah d'Aramco.
Le hub local d'Emerson permet des pièces de rechange le jour même pour les plateformes offshore, raccourcissant les cycles de projet de modernisation de 30 %.[4] Honeywell tire parti des incitations Fabriqué en Arabie saoudite, ouvrant des lignes d'automatisation du bâtiment qui bénéficient d'un avantage de prix de 10 % dans les appels d'offres publics. Le partenariat de sécurité des technologies opérationnelles au niveau du micrologiciel de Mitsubishi Electric avec Nozomi Networks positionne l'entreprise pour remporter des appels d'offres portés par IEC 62443.
Les intégrateurs locaux conservent des avantages dans le support en langue arabe et la familiarité avec les marchés publics gouvernementaux, notamment dans les États non membres du CCG où les coûts d'embauche d'expatriés sont 40 à 60 % supérieurs aux taux locaux.
Leaders du secteur des automates programmables industriels au Moyen-Orient
-
Siemens AG
-
ABB Ltd
-
Schneider Electric SE
-
Rockwell Automation Inc.
-
Mitsubishi Electric Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Automates Programmables Industriels au Moyen-Orient Entreprises couvertes dans ce rapport
- Siemens AG
- ABB Ltd
- Schneider Electric SE
- Rockwell Automation Inc.
- Mitsubishi Electric Corporation
- Honeywell International Inc.
- Omron Corporation
- Emerson Electric Co.
- Hitachi Ltd.
- HIMA Paul Hildebrandt GmbH
- Yokogawa Electric Corporation
- Vista Automation LLC
- Control Tech Automation LLC
Lire l’analyse des entreprises de marché des automates programmables industriels au moyen-orient
Opportunités de marché et perspectives d'avenir
Il existe un espace concret où les cycles de renouvellement du matériel API rejoignent la modernisation pilotée par le logiciel, les opérateurs convertissant les bases de racks installées en programmes récurrents via des couches de cybersécurité, d'analytique et d'opérations numériques. Ce changement se reflète dans les priorités d'investissement des fabricants : les conclusions régionales de Rockwell Automation de mai 2026 indiquaient que 98 % des fabricants du Moyen-Orient considèrent la transformation numérique comme essentielle, avec une allocation significative du budget d'exploitation aux technologies industrielles, soutenant la demande pour des abonnements adjacents aux API tels que l'analytique en périphérie, la surveillance des actifs et l'accès à distance sécurisé, plutôt que de simples livraisons ponctuelles d'automates.
Les constructions de centres de données et d'infrastructures numériques attirent également les API vers la distribution d'électricité, les installations de refroidissement et le séquençage des installations critiques. Cela est renforcé par des annonces de dépenses d'investissement des hyperscalers, comme l'engagement de Microsoft de mars 2026 d'investir plus de 7,9 milliards USD aux Émirats arabes unis sur la période 2026-2029. Sur le plan industriel, l'adoption au niveau des usines de plateformes de fabrication connectées ouvre une voie permettant aux fournisseurs et intégrateurs d'API d'associer logiciels et services à des actifs de contrôle discrets, comme on l'a vu en juillet 2026 lorsque la société émiratie Hadaf Foods a adopté la plateforme Plex Smart Manufacturing de Rockwell Automation avec un accompagnement local via les canaux de distribution. Parallèlement, les agendas de localisation en Arabie saoudite, notamment le comportement d'achat lié à l'IKTVA cité dans le contexte du marché, continuent de renforcer l'assemblage local, les centres de service et la capacité de formation comme éléments de différenciation pour les fournisseurs d'API répondant à des projets énergétiques, hydriques et manufacturiers.
Développements industriels récents dans Marché des Automates Programmables Industriels au Moyen-Orient
- Mai 2026 : Schneider Electric a annoncé son engagement à presque tripler sa capacité de fabrication en Arabie saoudite, la portant à 32 lignes de production d'ici 2030. Cette initiative renforce la disponibilité locale des offres d'automatisation et de contrôle industriels liées aux exigences nationales de localisation, améliorant la résilience des délais pour les pipelines de grands projets.
- Novembre 2025 : Rockwell Automation et alfanar ont lancé une collaboration de fabrication stratégique à Riyad afin de soutenir la production locale de systèmes industriels. Cela soutient les achats guidés par la localisation en Arabie saoudite et élargit la capacité nationale à livrer des systèmes d'automatisation centrés sur les API avec une couverture de service locale.
- Septembre 2024 : Avanceon a obtenu un projet de systèmes de contrôle critiques de 16,5 millions USD pour un important fournisseur d'énergie au Moyen-Orient, comprenant des armoires API et de sécurité, avec une exécution s'étalant jusqu'en 2027. Cette attribution reflète un investissement soutenu dans les mises à niveau de contrôle certifiées sécurité et génère un effet d'entraînement pluriannuel pour l'ingénierie, la mise en service et le support du cycle de vie.
Marché des Automates Programmables Industriels au Moyen-Orient Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché comprend les revenus générés par les automates programmables industriels utilisés dans l'automatisation industrielle et des infrastructures auprès des utilisateurs finaux au Moyen-Orient, comptabilisés sur le matériel, les logiciels associés et les services connexes lorsqu'ils sont vendus dans le cadre de déploiements d'automates programmables industriels.
Exclusions du périmètre : Nous excluons les équipements d'automatisation d'usine adjacents qui ne sont pas des automates programmables industriels (tels que les SCADA, DCS, variateurs, capteurs et robotique), sauf s'ils sont regroupés et facturés dans le cadre d'un contrat d'automate programmable industriel.
Aperçu de la Segmentation
- Par composant
- Matériel
- Logiciel
- Services
- Par type d'API
- Nano API
- Micro API
- API de taille moyenne
- Grand API
- API de sécurité
- Par architecture
- API fixe/compact
- API modulaire/en rack
- Par secteur d'utilisation finale
- Pétrole et gaz
- Chimie et pétrochimie
- Énergie et services publics
- Alimentation, tabac et boissons
- Automobile
- Pharmacie
- Autres secteurs d'utilisation finale
- Par pays
- Émirats arabes unis
- Arabie saoudite
- Israël
- Oman
- Qatar
- Koweït
- Bahreïn
- Reste du Moyen-Orient
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir le tableau de base de la demande et le contexte au niveau national avant toute modélisation. Nous avons consulté des statistiques publiques et des communiqués de politique qui décrivent le rythme de l'activité industrielle et des dépenses en capital, facteur clé de la demande d'automates programmables industriels dans les secteurs du pétrole et du gaz, de l'énergie et de la fabrication.
Les sources consultées comprenaient, à titre illustratif, les portails de statistiques nationales et les publications des banques centrales sur la production industrielle et l'investissement, les statistiques douanières et commerciales sur les flux d'équipements électriques et de contrôle, ainsi que les régulateurs de l'énergie et les ministères pour les pipelines de projets énergétiques et industriels. Nous avons également utilisé des normes et des publications techniques d'organismes tels que l'IEC et l'ISA pour aligner les définitions des automates programmables industriels, ainsi que des revues scientifiques d'automatisation et de génie de contrôle à comité de lecture pour les schémas d'adoption. Les dépôts de sociétés, les rapports annuels et les présentations aux investisseurs ont été utilisés pour comprendre la composition des produits et l'exposition à la région, et un abonnement payant aux données financières et aux actualités des entreprises a été utilisé pour des vérifications croisées sur les mentions de revenus régionaux. Cette liste n'est pas exhaustive, et de nombreuses autres sources publiques ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires se sont concentrés sur la validation de la part des dépenses d'automatisation qui se convertit en achats d'automates programmables industriels, et sur la manière dont les décisions d'achat diffèrent selon les pays et les utilisations finales. Nous avons échangé avec des intégrateurs de systèmes, des distributeurs, des équipes d'ingénierie EPC et d'usine, ainsi que des responsables des opérations et de la maintenance sur les principaux marchés du Moyen-Orient pour confirmer les préférences en matière de type d'automate programmable industriel, les cycles de remplacement et l'attachement aux services.
Pour maintenir des hypothèses réalistes, des retours ont également été recueillis sur les évolutions de prix typiques, le comportement en matière d'appels d'offres, et la manière dont les architectures de sécurité et modulaires sont spécifiées dans les secteurs du pétrole et du gaz, de la chimie et des services publics.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 12 % |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 38 % |
| Acteurs de plus petite taille : 22 % | Managers : 50 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a débuté par une construction descendante qui reconstitue la demande d'automates programmables industriels à partir de l'activité industrielle de la région et des signaux d'investissement dans les projets, puis alloue cette demande aux dépenses en automates programmables industriels à l'aide de facteurs d'intensité d'automatisation validés. Le modèle a ensuite été vérifié par des approximations ascendantes sélectives, en utilisant un agrégat fournisseurs et canaux pour un échantillon de pays et d'utilisateurs finaux, suivi d'hypothèses de prix de vente moyens échantillonnés multipliés par des fourchettes d'expéditions unitaires issues des vérifications des canaux.
Les principaux intrants utilisés pour ancrer le modèle comprenaient les projets pétroliers, gaziers et pétrochimiques planifiés et actifs, les dépenses de production d'électricité et de modernisation du réseau, les tendances de la production manufacturière, la part des nouvelles constructions par rapport aux modernisations de sites existants, et la répartition entre les architectures d'automates programmables industriels compacts et modulaires qui influe sur la tarification moyenne. Nous avons également suivi l'adoption des automates programmables industriels de sécurité dans les installations à risque plus élevé, ainsi que les cycles typiques de remplacement et de modernisation qui influencent la demande récurrente.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par une vue de régression multivariée légère au niveau régional, où les dépenses en automates programmables industriels sont liées à la croissance de la production industrielle, aux dépenses d'investissement dans le secteur de l'énergie et à l'expansion de la fabrication hors hydrocarbures. Lorsque la visibilité ascendante était plus faible (par exemple, pour les pays plus petits et les importations indirectes), les lacunes ont été comblées en utilisant des indicateurs de substitution tels que le nombre de projets, les flux commerciaux pour les catégories d'équipements de contrôle et les retours des distributeurs, qui ont ensuite été normalisés pour éviter de surestimer la longue traîne.
Validation des Données et Cycle de Mise à Jour
La validation a été effectuée en vérifiant que les valeurs finales restent cohérentes avec des signaux indépendants, tels que la direction des dépenses d'investissement industriel, les mouvements commerciaux pour les catégories d'équipements pertinentes et le rythme des attributions de grands projets. Tout changement brusque a été examiné pour confirmer s'il provenait d'un événement réel (comme le démarrage d'un grand projet) ou d'une hypothèse d'entrée nécessitant un resserrement, puis le modèle a été réexécuté.
Avant la validation finale, les résultats font l'objet d'examens analytiques en plusieurs étapes portant sur les problèmes de composition par pays, les trajectoires de prix irréalistes et les changements soudains dans les parts de types d'automates programmables industriels. Si un écart reste important, les experts sont recontactés pour confirmer l'hypothèse spécifique qui le génère. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs affectent les pipelines de projets, les conditions de change ou les plans de dépenses, suivies d'une revue finale avant livraison afin que les clients reçoivent la vue la plus récente.
Taille du Marché des Automates Programmables Industriels au Moyen-Orient selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les chiffres de marché publiés pour les automates programmables industriels au Moyen-Orient peuvent différer même lorsque le sujet semble identique, car l'ensemble de produits inclus, la manière dont les services sont comptabilisés et l'année choisie pour la conversion des devises ne sont pas cohérents. Des variations apparaissent également lorsque certaines estimations s'appuient davantage sur des indicateurs d'expéditions, et d'autres davantage sur les dépenses d'investissement et les réservoirs de demande liés aux projets.
Certaines publications regroupent les automates programmables industriels dans une automatisation industrielle plus large, puis procèdent à une allocation par le biais de parts de composants larges, ce qui peut faire monter le chiffre lors des années à projets importants. Dans le modèle de Mordor Intelligence, les valeurs sont comptabilisées uniquement pour le matériel d'automates programmables industriels, les logiciels d'automates programmables industriels liés au contrôleur, et les services d'automates programmables industriels, et les couches de contrôle non-automates programmables industriels telles que les SCADA ou DCS sont exclues même si elles figurent dans le même budget d'usine.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 0,76 milliard USD (2025) | |
| Consultance Régionale A | 1,05 milliard USD (2025) | Ce chiffre semble intégrer les automates programmables industriels dans un ensemble de contrôles industriels plus large, puis applique une approche de décomposition par parts, ce qui peut inclure des logiciels de contrôle adjacents et de l'instrumentation que notre périmètre exclut. |
| Association Sectorielle B | 0,63 milliard USD (2024) | Cette estimation semble plus proche d'un décompte axé sur le matériel et utilise une année antérieure ; elle peut ne pas capturer pleinement les services et logiciels associés aux projets d'automates programmables industriels, et peut sous-estimer la tarification des systèmes de sécurité et modulaires. |
L'écart entre les sources s'explique principalement par ce qui est comptabilisé aux côtés du contrôleur, et par la manière dont les prix et les services sont traités selon les pays et les utilisations finales. En rattachant le total à des indicateurs de demande clairs tels que les démarrages de projets, les cycles de modernisation et la composition des architectures, le chiffre final reste traçable à des intrants pratiques qui peuvent être vérifiés et reproduits.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des automates programmables industriels au Moyen-Orient ?
La taille du marché des automates programmables industriels au Moyen-Orient s'établit à 0,8 milliard USD en 2026 et devrait atteindre 1,06 milliard USD d'ici 2031.
Quel pays est en tête des revenus régionaux des API ?
L'Arabie saoudite détenait 39,12 % de part de revenus en 2025, portée par son expansion industrielle dans le cadre de Vision 2030.
Quel segment connaît la croissance la plus rapide ?
Les API de sécurité affichent le TCAC le plus élevé de 7,26 % grâce aux mandats de conformité IEC 61511 sur les actifs énergétiques du Golfe.
Pourquoi le logiciel dépasse-t-il la croissance du matériel ?
Les services publics et les fabricants intègrent de plus en plus l'analyse prédictive et la cybersécurité au niveau du contrôleur, faisant progresser les revenus logiciels de 6,71 % par an.
Comment les problèmes de chaîne d'approvisionnement affectent-ils les déploiements d'API ?
Les longs délais d'approvisionnement pour les puces avancées atteignent jusqu'à 52 semaines, obligeant les fournisseurs à prioriser les grandes commandes et retardant les projets des petits intégrateurs de plusieurs mois.