
Taille et part du marché des paiements en temps réel au Mexique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
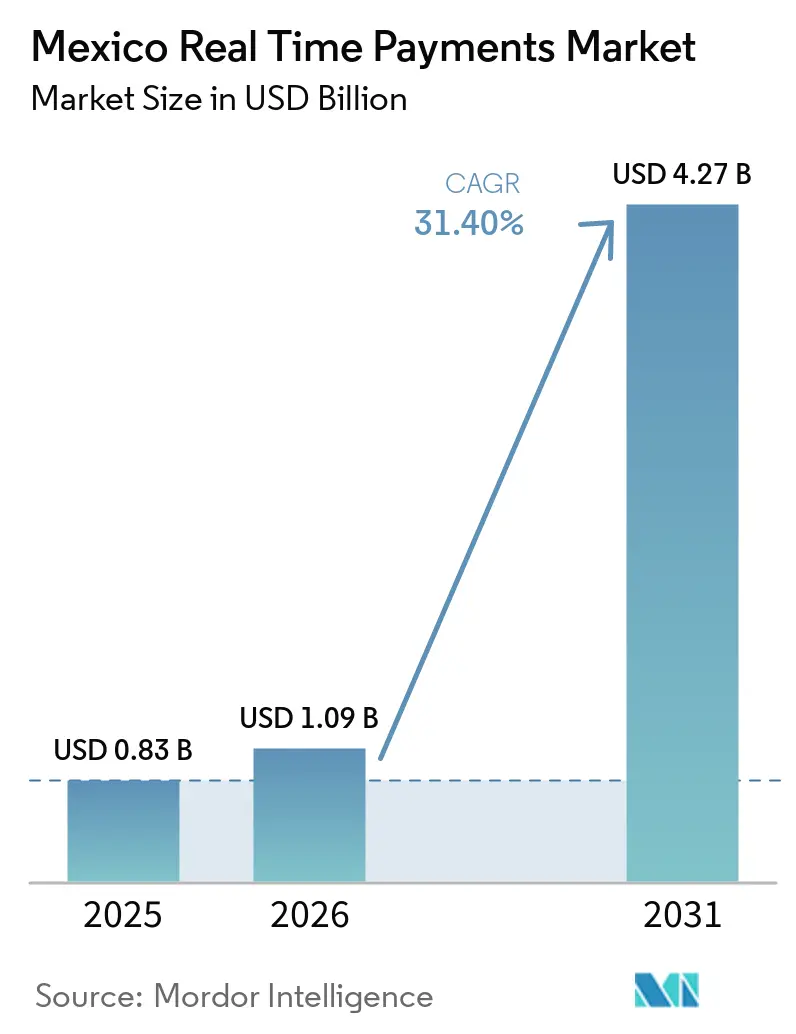
| Taille du marché de l'année de base (2025) | 0.83 Milliards de dollars |
| Taille du Marché (2026) | 1.09 Milliards de dollars |
| Taille du Marché (2031) | 4.27 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 31.40 % |
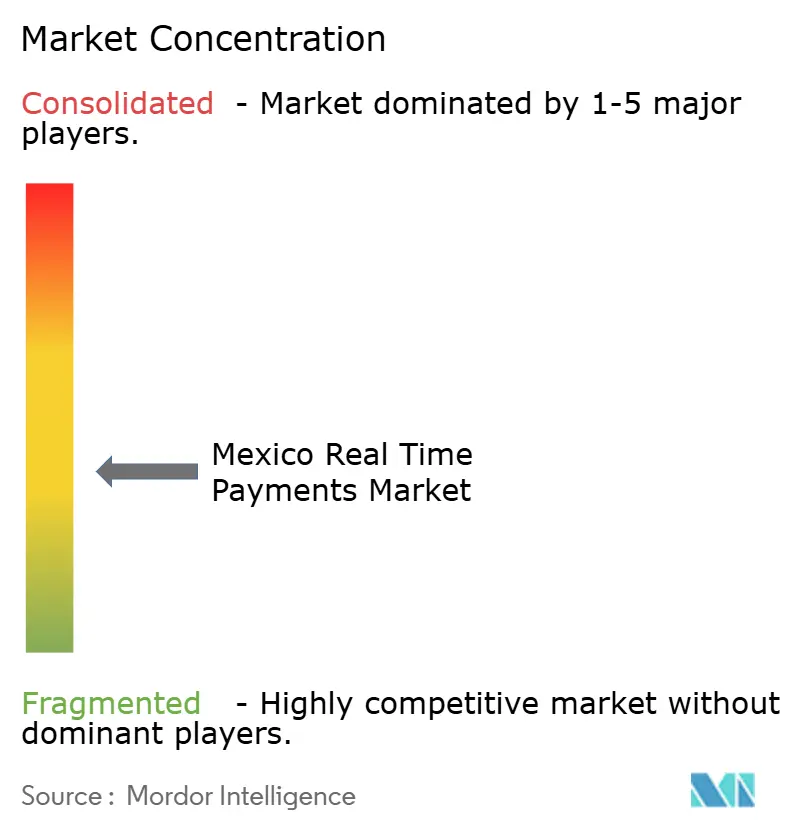
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des paiements en temps réel au Mexique par Mordor Intelligence
La taille du marché des paiements en temps réel au Mexique devrait croître de 0,83 milliard USD en 2025 à 1,09 milliard USD en 2026 et devrait atteindre 4,27 milliards USD d'ici 2031, à un CAGR de 31,40 % sur la période 2026-2031.[1] La progression de la pénétration des smartphones, les mandats d'inclusion financière soutenus par le gouvernement et les mises à niveau continues des infrastructures SPEI–CoDi redéfinissent la manière dont les consommateurs et les entreprises règlent leurs transactions en quelques secondes plutôt qu'en plusieurs jours. À mesure que les services superposés tels que DiMo étendent la portée des codes QR, l'adoption pair-à-entreprise s'accélère et la migration vers le cloud abaisse les barrières à l'entrée pour les petites entreprises, la dynamique concurrentielle se déplace en faveur des fintechs agiles capables de greffer des cas d'usage spécialisés sur l'infrastructure centrale. Parallèlement, la vague de délocalisation de proximité amplifie les besoins transfrontaliers, incitant les banques comme les fournisseurs de technologies de paiement à privilégier l'interopérabilité, une disponibilité 24h/24 et 7j/7, ainsi que des normes de données plus riches dans le cadre de l'ISO 20022. Les grandes entreprises continuent d'ancrer les volumes, mais l'adoption plus rapide parmi les PME signale un élargissement de la base adressable et des opportunités de monétisation croissantes à travers les services à valeur ajoutée.
Principaux enseignements du rapport
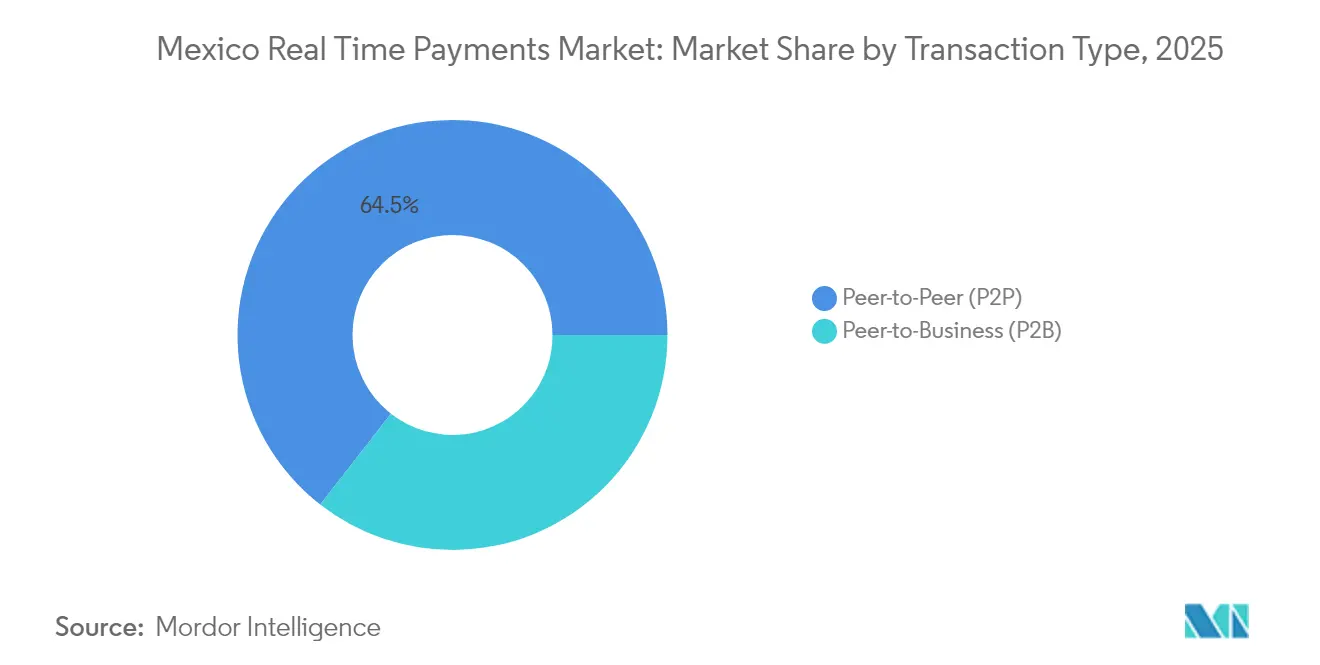
- Par type de transaction, les transferts Pair-à-Pair ont dominé avec 64,45 % de la part de marché des paiements en temps réel au Mexique en 2025, tandis que les flux Pair-à-Entreprise devraient se développer à un CAGR de 34,1 % jusqu'en 2031.
- Par composant, les plateformes de solutions ont représenté 72,90 % de la taille du marché des paiements en temps réel au Mexique en 2025 ; le segment des services devrait enregistrer la croissance la plus rapide à un CAGR de 32,3 % sur la période 2026-2031.
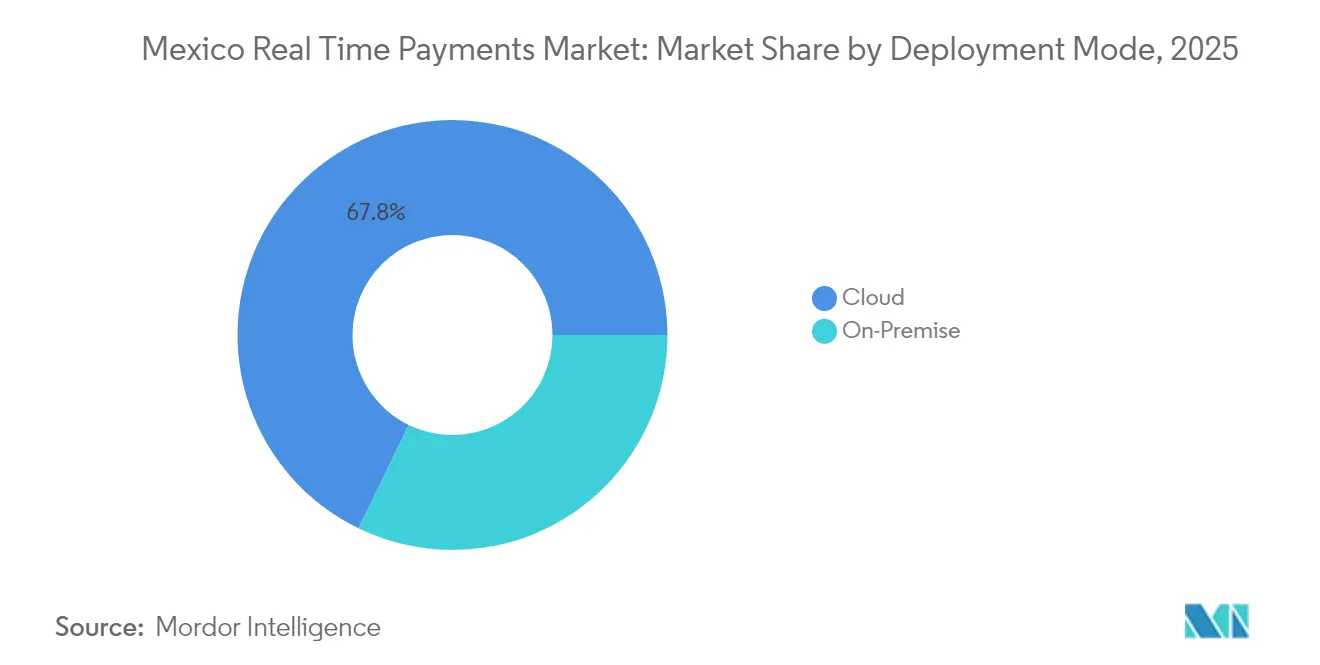
- Par mode de déploiement, le cloud a capté 67,80 % de la part de marché des paiements en temps réel au Mexique en 2025 et devrait progresser à un CAGR de 33,2 % durant la période de prévision.
- Par taille d'entreprise, les grandes entreprises ont détenu 63,70 % de la part de marché des paiements en temps réel au Mexique en 2025, tandis que les PME devraient enregistrer un CAGR de 32,6 % jusqu'en 2031.
- Par secteur d'utilisation final, le commerce de détail & l'e-commerce a représenté 37,90 % de la taille du marché des paiements en temps réel au Mexique en 2025, tandis que le BFSI progresse à un CAGR de 32,4 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Le mandat SPEI-CoDi du Mexique ouvrant la voie aux transferts instantanés de faible valeur | + 7.2% | National, avec concentration dans les centres urbains | Moyen terme (2-4 ans) |
| L'essor des applications de prêt fintech stimulant l'adoption des paiements en temps réel intégrés aux applications | + 8.5% | National, avec un impact plus élevé dans les grandes villes | Court terme (≤ 2 ans) |
| Les normes d'interopérabilité des codes QR (CoDi, DiMo) accélérant l'intégration des commerçants | + 6.3% | National, avec des gains précoces à Mexico, Guadalajara, Monterrey | Moyen terme (2-4 ans) |
| Les campagnes de conversion du cash vers le numérique des détaillants dans les États du Nord | + 5.1% | États du Nord, avec des retombées vers les régions centrales | Moyen terme (2-4 ans) |
| L'essor des programmes de transfert de fonds vers portefeuille ciblant le corridor États-Unis–Mexique | + 9.4% | États frontaliers et régions à forte migration | Court terme (≤ 2 ans) |
| L'augmentation des cas d'usage de la paie à la demande parmi les maquiladoras | + 4.8% | Pôles industriels dans le nord et le centre du Mexique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le mandat SPEI-CoDi du Mexique ouvrant la voie aux transferts instantanés de faible valeur
La contrainte réglementaire autour de l'utilisation de CoDi a normalisé les micro-paiements par code QR pour les dépenses quotidiennes, réduisant les frais qui freinaient auparavant l'adoption numérique et ajoutant 18,4 millions de comptes CoDi validés d'ici 2024. Les mises à niveau cryptographiques continues effectuées par Banco de México ont renforcé la résilience du système, préservant la confiance des consommateurs et encourageant les commerçants à intégrer des boutons de paiement instantané dans leurs flux de paiement. Ces mesures élargissent la portée du marché des paiements en temps réel au Mexique vers les transports en commun, les services publics et le commerce de proximité, qui étaient historiquement dépendants des espèces.
L'essor des applications de prêt fintech stimulant l'adoption des paiements en temps réel intégrés aux applications
Avec plus de 773 fintechs nationales et 217 fintechs étrangères actives en 2025, les prêteurs numériques tels que Konfío et Clara utilisent les infrastructures en temps réel pour débourser les fonds approuvés et collecter les remboursements en quelques minutes, transformant chaque emprunteur en utilisateur fréquent des paiements instantanés. La boucle sans friction entre la décision de crédit et le règlement réduit le risque de défaut, diminue le coût des fonds et crée un effet d'entraînement : les emprunteurs commencent à exiger la même immédiateté pour la paie, les fournisseurs et les transferts personnels, accélérant ainsi les volumes globaux du réseau.
Les normes d'interopérabilité des codes QR accélérant l'intégration des commerçants
Les protocoles QR unifiés sous CoDi et DiMo suppriment la fragmentation des formats, réduisant les coûts d'intégration des points de vente pour les micro-commerçants jusqu'à la moitié et permettant l'acceptation par un seul scanner auprès des banques et des portefeuilles. Cette simplicité est particulièrement précieuse pour le secteur informel, qui contribue à environ 22 % du PIB et dispose désormais d'une voie directe vers le commerce numérique formel. À mesure que davantage de petits commerces remplacent leurs affichages statiques réservés aux espèces par des codes QR dynamiques, le marché des paiements en temps réel au Mexique gagne en étendue et en densité de transactions.
Les campagnes de conversion du cash vers le numérique des détaillants dans les États du Nord
Les grandes enseignes telles que Walmart et Soriana incitent aux paiements par application grâce à des remises ciblées, des points de fidélité et des formations du personnel sur site. Les points de vente frontaliers du Nord servent de terrains d'expérimentation où l'adoption par les consommateurs dépasse de 15 % la moyenne nationale, avant de se propager vers le Sud à mesure que les réseaux de magasins reproduisent ces stratégies. Les détaillants réduisent simultanément leurs coûts de gestion des espèces et collectent des données au niveau des références produits, démontrant ainsi les avantages commerciaux d'aligner les promotions sur les règlements instantanés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Faible confiance dans l'authentification numérique en dehors des villes de premier rang | -4.2% | Villes secondaires et zones rurales | Moyen terme (2-4 ans) |
| Connectivité fragmentée des acquéreurs pour les commerçants à faibles montants de transaction | -3.8% | National, avec un impact plus élevé dans les petites villes | Court terme (≤ 2 ans) |
| Perception élevée du taux de commission commerçant par rapport aux espèces chez les vendeurs informels | -5.1% | National, particulièrement dans les marchés et le commerce de détail informel | Moyen terme (2-4 ans) |
| Systèmes bancaires centraux par lots hérités limitant la capacité de paiements en temps réel 24h/24 et 7j/7 | -3.5% | National, affectant toutes les régions | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Faible confiance dans l'authentification numérique en dehors des villes de premier rang
Le scepticisme en matière de sécurité persiste, avec seulement 17,6 % des propriétaires de smartphones dans les petites villes utilisant les services bancaires mobiles en raison de la crainte de la fraude. Les opérateurs mobiles ont introduit la détection de substitution de carte SIM via l'initiative GSMA Open Gateway pour rassurer les utilisateurs.[2] Néanmoins, une éducation de terrain soutenue et la démonstration des protections au niveau des transactions restent essentielles pour combler le fossé d'adoption et débloquer des volumes supplémentaires dans le secteur des paiements en temps réel au Mexique.
Connectivité fragmentée des acquéreurs pour les commerçants à faibles montants de transaction
Les micro-détaillants jonglant avec plusieurs processeurs font face à des intégrations coûteuses et complexes qui érodent la rentabilité de l'acceptation des paiements instantanés. Les plateformes d'orchestration des paiements telles que Payabli promettent des API unifiées, mais leur pénétration du marché est limitée. À moins qu'une intégration simplifiée ne devienne omniprésente, une grande partie des épiceries de quartier et des vendeurs de rue resteront centrés sur les espèces, limitant la profondeur du marché des paiements en temps réel au Mexique malgré la volonté des consommateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de transaction :
le P2P reste dominant tandis que le P2B s'accélèreLes transferts Pair-à-Pair ont représenté 64,45 % du volume de 2025, capitalisant sur l'avantage du premier entrant alors que les amis et les familles adoptaient les applications bancaires mobiles pour les remboursements rapides. Le comportement ancré de ce segment maintient un trafic de base résilient qui sous-tend la liquidité sur l'ensemble du marché des paiements en temps réel au Mexique. Les commerçants exploitent désormais les mêmes infrastructures QR pour accepter les paiements de compte à compte aux caisses, un changement qui réduit la division historique entre les cas d'usage personnels et commerciaux.
Le segment P2B, bien que plus modeste aujourd'hui, devrait croître à un TCAC de 34,1 %. À mesure que les scanners QR deviennent standard aux caisses physiques et que les sites d'e-commerce affichent des invites CoDi, les commerçants bénéficient d'un interchange nul, d'un règlement instantané et d'un risque de fraude réduit. L'intégration via la fonctionnalité d'alias SPEI désintermédie davantage les systèmes de cartes, positionnant le P2B pour occuper une part plus importante de la taille du marché des paiements en temps réel au Mexique pour les interactions commerciales quotidiennes.

Par composant :
les plateformes dominent, les services prennent de l'élanLes plateformes de solutions ont représenté 72,90 % des revenus du march en 2025, reflétant les investissements importants des banques et des processeurs dans le routage conforme à l'ISO 20022, la recherche d'alias et les modules de demande de paiement. Ces capacités fondamentales constituent des bases incontournables qui permettent les services superposés et l'analytique. Un écosystème de fournisseurs en expansion, mené par ACI Worldwide et Mexipay, propose des hubs clés en main que les dépositaires peuvent déployer rapidement.
Les services professionnels et gérés entrent désormais dans une phase de forte croissance, progressant à un CAGR de 32,3 % alors que les institutions recherchent une expertise externe pour l'intégration de systèmes, la migration vers le cloud et les mises à niveau de la détection des fraudes. Les audits de cybersécurité, le conseil en analytique de données et la validation de la conformité sont de plus en plus demandés, notamment parmi les banques de niveau intermédiaire et les fintechs qui manquent de ressources d'ingénierie internes approfondies. Ces couches de support permettent une utilisation accrue, élargissant la participation globale au marché des paiements en temps réel au Mexique.
Par mode de déploiement :
le cloud est en tête et continue de s'accélérerLes plateformes hébergées dans le cloud ont capté 67,80 % de la part de déploiement en 2025, soulignant la préférence pour la scalabilité élastique et la réduction des dépenses d'investissement. Des fournisseurs tels que MongoDB Atlas ont étendu les zones de disponibilité locales afin que les données financières restent dans le pays, satisfaisant ainsi aux exigences réglementaires de souveraineté des données. Le calcul élastique permet aux opérateurs de gérer les pics d'activité tels que les cycles de paie sans sur-provisionner le matériel.
Les infrastructures sur site gèrent encore les charges de travail hautement sensibles dans les banques de premier rang, mais même ces acteurs établis expérimentent des configurations hybrides pour exploiter les microservices conteneurisés et l'analytique en temps réel. À mesure que les applications sensibles à la latence, comme la notation des fraudes et la gestion dynamique des limites, migrent vers le cloud natif, le marché des paiements en temps réel au Mexique devrait converger vers des déploiements principalement cloud ou hybrides qui exploitent les pipelines d'intégration continue pour des déploiements de fonctionnalités rapides.
Par taille d'entreprise :
les grandes entreprises sont en tête, les PME comblent l'écartLes grandes entreprises ont conservé une part de 63,70 % en 2025, tirant parti des économies d'échelle pour intégrer les décaissements en temps réel dans la paie, les règlements fournisseurs et les paiements aux consommateurs. Des banques telles que BBVA México ont lancé des suites de paiements groupés instantanés qui réduisent les fenêtres de traitement de plusieurs heures à quelques secondes, offrant une visibilité sur le fonds de roulement aux trésoriers.
Les PME constituent la cohorte à la croissance la plus rapide avec un CAGR de 32,6 %, grâce à l'acceptation CoDi sans frais, à l'intégration cloud simplifiée et aux outils d'orchestration qui abstraient la complexité technique. À mesure que ces entreprises passent des réconciliations de caisse aux tableaux de bord de trésorerie en temps réel, elles génèrent de nouvelles données de notation de crédit, renforçant un cercle vertueux qui élargit l'adoption et enrichit le marché des paiements en temps réel au Mexique.
Par secteur d'utilisation final :
le commerce de détail est en tête tandis que le BFSI s'accélèreLe commerce de détail & l'e-commerce a détenu une part de 37,90 % en 2025, porté par les achats en ligne dépassant 53 milliards USD qui exigent un paiement sans friction et une réduction de l'abandon de panier. Les enseignes de la grande distribution associent les paiements instantanés à l'utilisation des programmes de fidélité en point de vente, créant une cohérence omnicanale qui améliore la conversion. L'efficacité de l'exécution se renforce à mesure que les commandes de réapprovisionnement des stocks se déclenchent automatiquement à la confirmation du paiement.
Le segment BFSI devrait afficher le CAGR le plus rapide à 32,4 %. Les banques utilisent les rails instantanés pour régler les rachats d'investissements, les indemnisations d'assurance et les décaissements de micro-prêts, renforçant la fidélisation des clients grâce à l'immédiateté. Les acteurs fintech poussent les établissements traditionnels à moderniser leurs systèmes dorsaux, tandis que les assureurs expérimentent le traitement direct pour les petits sinistres, approfondissant collectivement l'étendue fonctionnelle du marché des paiements en temps réel au Mexique.
Analyse géographique
Mexico, Guadalajara et Monterrey représentent ensemble environ 65 % du volume des transactions, bénéficiant d'une infrastructure financière dense, d'une adoption plus élevée des smartphones et de sièges sociaux bancaires qui sont à l'avant-garde des initiatives numériques. Les traitements de paie d'entreprise, les pôles d'exécution du commerce électronique et les systèmes de transport en commun métropolitain créent des terrains d'expérimentation fertiles pour les nouvelles fonctionnalités superposées, qui se propagent ensuite vers l'extérieur via les réseaux nationaux.
Les États frontaliers du Nord connaissent une croissance disproportionnée alors que la délocalisation de proximité amène des usines et des opérateurs logistiques qui exigent une compensation transfrontalière 24h/24 et 7j/7. Les programmes de transfert de fonds vers portefeuille le long du corridor américain canalisent 64,7 milliards USD annuellement vers des comptes numériques, servant de rampe d'accès pour les familles qui utilisent ensuite les mêmes portefeuilles pour leurs dépenses domestiques. Les régions cloud à Monterrey et Querétaro minimisent la latence pour les intégrations ERP industrielles, catalysant davantage l'adoption parmi les fournisseurs.
Les régions du Sud et les zones rurales accusent un retard en termes de pénétration mais représentent un potentiel inexploité. Les mises à niveau des infrastructures, la numérisation des prestations sociales gouvernementales et les API de sécurité des opérateurs érodent progressivement la dépendance aux espèces. À mesure que les programmes d'éducation financière se développent et que la couverture des smartphones approche la parité, ces zones pourraient enregistrer une croissance supérieure à la moyenne, contribuant à élargir l'empreinte du marché des paiements en temps réel au Mexique au-delà des économies métropolitaines.
Paysage réglementaire
Les paiements en temps réel du Mexique sont ancrés sur le système SPEI exploité par Banco de México (Banxico), régi par la loi sur les systèmes de paiement et le cadre opérationnel de SPEI établi dans la circulaire Banxico 14/2017, qui définit les obligations de participation, opérationnelles et de sécurité pour les institutions connectées. Les surcouches de détail telles que CoDi et DiMo fonctionnent sur les mêmes rails, maintenant les règles de schéma et les évolutions techniques sous l'égide de la banque centrale et renforçant un comportement de virement de compte à compte standardisé et interopérable.
Un autre vecteur de conformité affectant le commerce numérique lié aux paiements en temps réel concerne la déclaration fiscale et de plateforme. À compter du 1er avril 2026, les obligations liées aux plateformes numériques exigent de fournir à l'autorité fiscale mexicaine (SAT) un accès en ligne et en temps réel aux données opérationnelles et aux registres relatifs aux transactions mexicaines. Cela accroît l'importance de la capture automatisée des données, de l'auditabilité et des contrôles à travers les flux d'initiation des paiements, de rapprochement et d'intégration des marchands qui dépendent du règlement basé sur SPEI.
Paysage concurrentiel
L'arène des paiements instantanés au Mexique est modérément concentrée, ancrée par des banques universelles — BBVA México, Citibanamex, Banco Santander México et Banco Azteca — qui s'appuient sur des bases de clientèle établies et des budgets informatiques conséquents pour déployer des applications mobiles riches en fonctionnalités. Des processeurs mondiaux tels que ACI Worldwide, Fiserv et Mastercard fournissent des moteurs de commutation conformes à ISO 20022, de résolution d'alias et de notation des risques qui sous-tendent les opérations quotidiennes.
L'intensité concurrentielle a augmenté alors que plus de 773 fintechs locales et 217 entrants étrangers poursuivent des opportunités de niche, des versements aux travailleurs de l'économie à la demande à la finance intégrée pour les places de marché en ligne. Pour se développer rapidement, les acteurs établis et les nouveaux entrants s'appuient sur des partenariats : Visa a acquis une participation majoritaire dans Prosa, qui traite 10 milliards de transactions annuelles, pour intégrer la sécurité tokenisée et élargir les capacités cloud. ACI Worldwide s'est associé à Mexipay pour intégrer des modules de demande de paiement et d'alias, renforçant la couverture pour les micro-commerçants.
Des espaces blancs subsistent dans les paiements en temps réel transfrontaliers, les plateformes de fonds de roulement pour les PME et les moteurs de fidélisation basés sur les données. Des perturbateurs tels qu'Albo collaborent avec Paymentology pour regrouper la paie, les cartes de dépenses et la notation de crédit ciblant les entreprises mal desservies. Le paysage stratégique récompense donc les piles technologiques modulaires, les modèles de mise sur le marché collaboratifs et la préparation proactive à la conformité, qui amplifient tous la différenciation sur le marché des paiements en temps réel au Mexique.
Leaders du secteur des paiements en temps réel au Mexique
-
ACI Worldwide, Inc
-
Mastercard, Inc
-
PayPal Holdings, Inc
-
Visa Inc
-
Fiserve
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des paiements en temps réel au Mexique Entreprises couvertes dans ce rapport
- Banco de México (SPEI/CoDi)
- BBVA México, S.A.
- Citibanamex, S.A. de C.V.
- Banco Santander México, S.A.
- Banco Azteca, S.A.
- ACI Worldwide, Inc.
- Fiserv, Inc.
- Mastercard Incorporated
- Visa Inc.
- Finastra Group Holdings Limited
- Temenos AG
- Volante Technologies Inc.
- PayPal Holdings, Inc.
- Mercado Libre, S.A.B. de C.V. (Mercado Pago)
- Clip Finanzas, S.A.P.I. de C.V.
- Konfío Ltd.
- Openpay S.A. de C.V.
- Sr. Pago Servicios de Pago S.A. de C.V.
- Prosa S.A. de C.V.
- Evertec, Inc.
Lire l’analyse des entreprises de marché des paiements en temps réel au Mexique
Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent sur la transformation de la disponibilité des rails en une utilisation plus fréquente par les marchands et les consommateurs, en particulier dans le commerce de détail, le e-commerce et les encaissements des PME où CoDi et DiMo peuvent réduire la dépendance aux cartes et aux espèces. Le modèle de DiMo, qui consiste à envoyer et recevoir via des numéros de téléphone mobile sur SPEI, favorise des expériences payeur simplifiées et donne aux banques, fintechs et prestataires de traitement la possibilité d'intégrer les paiements basés sur des alias dans les parcours de paiement, de facturation et d'encaissement, plutôt que de traiter les paiements en temps réel comme une fonctionnalité de virement autonome.
La consultation publique de Banxico en 2026 visant à réformer la réglementation des virements, annoncée lors de la 89e Convention bancaire par la gouverneure Victoria Rodriguez Ceja, offre une voie concrète vers une meilleure utilisabilité dans les applications et un positionnement plus cohérent des virements basés sur SPEI (y compris DiMo/CoDi) parmi les institutions financières. Sur le plan des infrastructures, SPEI a traité plus de 7,3 milliards de virements électroniques en 2025, et ce débit soutient des couches à valeur ajoutée telles que la demande de paiement (request-to-pay), le rapprochement automatisé pour les PME, les services de fraude et d'authentification liés aux signaux mobiles, et les expériences de transfert transfrontalier vers portefeuille électronique qui se règlent instantanément en pesos sur les rails domestiques.
Développements industriels récents dans Marché des paiements en temps réel au Mexique
- Mars 2026 : Banco de Mexico a annoncé une consultation publique visant à réformer la réglementation des virements lors de la 89e Convention bancaire, dans le but de rendre les virements basés sur SPEI (y compris CoDi et DiMo) plus intuitifs et accessibles au sein des applications mobiles bancaires. La consultation déplace l'attention de la disponibilité des rails vers la cohérence de l'expérience utilisateur, relevant la barre pour les banques et les fournisseurs de technologie soutenant les parcours de paiements instantanés.
- Mai 2025 : Banco de Mexico a mis à niveau la cryptographie et les formats de messagerie de SPEI pour renforcer la cybersécurité à mesure que les volumes augmentent. Une résilience et des contrôles de sécurité renforcés favorisent une plus large dépendance des marchands au règlement instantané pour le commerce quotidien et réduisent le risque opérationnel pour les participants connectés aux rails centraux.
- Août 2024 : ACI Worldwide et Mexipay ont étendu leur partenariat pour soutenir l'écosystème des paiements en temps réel du Mexique, en utilisant ACI Digital Central Infrastructure et l'ACI Enterprise Payments Platform pour faire progresser les capacités de paiements en temps réel ISO 20022. Cette extension renforce la modernisation portée par les fournisseurs pour les banques et les fintechs recherchant des voies d'intégration plus rapides vers les services liés à SPEI et l'innovation en matière de surcouches.
Marché des paiements en temps réel au Mexique Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché des paiements en temps réel au Mexique est défini comme la valeur des plateformes et des services associés qui permettent le transfert et le règlement de fonds quasi immédiats sur une base 24h/24, 7j/7 et 365j/an au Mexique, utilisés dans les flux de paiement des consommateurs et des entreprises.
Exclusions du périmètre : Nous excluons les paiements en espèces hors ligne, les chèques papier et l'autorisation par schéma de carte qui ne se règle pas en temps réel sur un rail RTP.
Aperçu de la Segmentation
- Par type de transaction
- Pair-à-Pair (P2P)
- Pair-à-Entreprise (P2B)
- Par composant
- Plateforme / Solution
- Services
- Par mode de déploiement
- Cloud
- Sur Site
- Par taille d'entreprise
- Grandes entreprises
- Petites et moyennes entreprises
- Par secteur d'utilisation final
- Commerce de détail et e-commerce
- BFSI
- Services publics et télécommunications
- Santé
- Gouvernement et secteur public
- Autres secteurs d'utilisation final
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire nous a aidés à cerner le contexte opérationnel des paiements en temps réel au Mexique et à établir des garde-fous pour le modèle. Nous avons examiné des statistiques publiques et des publications techniques provenant de sources telles que les publications de Banco de México, les ensembles de données de l'INEGI et les communications de la banque centrale sur les systèmes de paiement, ce qui a permis de valider l'orientation des volumes de transferts numériques et les jalons politiques.
Nous avons également utilisé des documents publics d'organismes tels que la BRI et le CPMI pour les définitions des RTP, ainsi que des documents de référence ISO 20022 pour aligner la terminologie. Parallèlement, nous avons consulté la presse réputée, les pages d'associations et les documents destinés aux investisseurs des émetteurs ou acquéreurs pour détecter les signaux d'adoption. Les dépôts de sociétés et les notes de produits ont été utilisés pour comprendre où les revenus sont générés (frais de plateforme, tarification à l'usage et services de mise en œuvre) et où ils ne le sont pas. Pour certaines entreprises, nous avons consulté des bases de données payantes pour les données financières et le renseignement sur les entreprises, et nous avons également utilisé des bases de données de brevets pour des indices sur les capacités des produits qui étayent les hypothèses de tarification et de déploiement. Les sources documentaires listées ici sont illustratives, et de nombreuses autres sources publiques et payantes ont également été utilisées pour la collecte de données, les recoupements et les clarifications.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la validation de ce qui est réellement monétisé dans les RTP au Mexique, et sur la manière dont la tarification évolue à mesure que les volumes augmentent et que les offres de services se développent. Nous avons échangé avec un ensemble de fournisseurs d'infrastructure de paiement, de banques et d'opérateurs fintech, de parties prenantes de l'acceptation marchande et de conseillers sectoriels afin de tester le calendrier d'adoption, les mécanismes de frais typiques et l'impact de la migration vers le cloud sur la livraison et les économies unitaires à travers le pays.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 12 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 43 % |
| Acteurs de plus petite taille : 19 % | Managers : 45 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a débuté par une reconstruction descendante du bassin de demande RTP au Mexique, où les indicateurs d'activité des systèmes de paiement et les indicateurs de substitution de l'adoption ont été utilisés pour cartographier les flux de transferts en temps réel adressables, puis les traduire en revenus de plateformes et de services monétisables. Cette vision a ensuite été corroborée par des approximations ascendantes sélectives, en utilisant des fourchettes de tarification échantillonnées, des comptages de projets de mise en œuvre et des vérifications auprès des fournisseurs et des canaux pour s'assurer que les totaux restaient réalistes.
Quelques données ont pesé le plus lourd dans le modèle, notamment la pénétration des transferts en temps réel par rapport au total des transferts électroniques, la croissance observée de l'utilisation P2P et P2B, le rythme d'intégration des entreprises pour les PME par rapport aux grandes entités, et l'évolution du mix de déploiement (cloud versus sur site). Nous avons également appliqué une logique de tarification moyenne par tranche de transaction, incluant des paliers dégressifs aux volumes plus élevés. Lorsque les détails au niveau de l'entreprise manquaient, nous avons utilisé des fourchettes validées par entretien et appliqué un calendrier d'adoption conservateur, puis recoupé les résultats avec des signaux publics indépendants.
Pour les prévisions, nous nous sommes appuyés sur une analyse de scénarios soutenue par une légère régression multivariée sur les principaux facteurs, tels que l'utilisation des comptes numériques, la disponibilité de l'acceptation marchande et la feuille de route politique et d'interopérabilité qui influence la fréquence d'utilisation. Les hypothèses n'ont été ajustées qu'après que les retours primaires ont montré que les courbes de prix ou les calendriers de déploiement évoluaient dans une direction différente de celle suggérée par les signaux documentaires.
Validation des Données et Cycle de Mise à Jour
La validation a été effectuée en plusieurs passes. Les résultats du modèle ont été comparés à des indicateurs indépendants tels que la direction des tendances des systèmes de paiement, les jalons d'adoption rapportés et les vérifications de cohérence entre la tarification, les volumes et les revenus par transaction afin d'isoler et d'expliquer les valeurs aberrantes.
Lorsqu'un écart était constaté, il était retracé jusqu'au facteur spécifique (mix de volumes, tranche de tarification ou calendrier d'adoption), et l'hypothèse était soit corrigée, soit signalée avec une justification. Avant la validation finale, un autre analyste a examiné la logique et l'arithmétique, suivi d'une lecture finale pour s'assurer que le récit correspond aux chiffres. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants surviennent, tels que des changements majeurs de réglementation, des étapes notables d'interopérabilité ou des mouvements soudains de devises susceptibles de modifier les totaux exprimés en USD.
Taille du Marché des Paiements en Temps Réel au Mexique selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les valeurs de marché publiées pour les paiements en temps réel au Mexique diffèrent souvent en raison du calendrier de conversion des devises, de la manière dont la tarification par transaction est dégressive à grande échelle, et du seuil utilisé pour définir ce qui compte comme règlement en temps réel, qui ne sont pas traités de la même façon.
La fréquence d'actualisation est un autre facteur clé, car l'adoption rapide des RTP peut faire évoluer rapidement une année de base lorsque de nouveaux signaux de volume apparaissent, et cela est amplifié une fois les taux de conversion en USD appliqués. En ancrant le modèle à une fenêtre de change cohérente pour l'année de base, en recalibrant les courbes de prix de vente moyen (ASP) à travers des entretiens récents et en revalidant les signaux de croissance des volumes avant chaque actualisation, Mordor Intelligence réduit les variations évitables qui résultent d'hypothèses obsolètes ou d'un calendrier mixte.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 0,83 milliard USD (2025) | |
| Cabinet de Conseil Régional A | 0,72 milliard USD (2025) | Utilise une approche de revenus plus étroite axée principalement sur les frais de plateforme, avec une capture limitée des services de mise en œuvre et des services gérés liés au déploiement des RTP, ce qui tire le total vers le bas. |
| Revue Professionnelle B | 0,96 milliard USD (2025) | Applique un revenu implicite par transaction plus élevé et ne montre pas clairement la tarification dégressive aux volumes plus élevés, ce qui peut surestimer la monétisation à mesure que l'adoption progresse. |
L'écart entre les chiffres publiés revient principalement à la question des flux de revenus comptabilisés, à la manière dont le prix de vente moyen (ASP) est autorisé à évoluer à mesure que les volumes augmentent, et à la question de savoir si le chiffre en USD est ancré à une fenêtre temporelle cohérente. Dans nos travaux, l'estimation reste traçable à un petit ensemble de données d'entrée reproductibles, et les vérifications sont conçues pour détecter les distorsions de calendrier et de tarification avant que le chiffre final ne soit publié.
Questions clés auxquelles répond le rapport
Qu'est-ce qui stimule la croissance rapide du marché des paiements en temps réel au Mexique ?
L'omniprésence des smartphones, les mandats réglementaires tels que CoDi et l'infrastructure basée sur le cloud qui réduit les coûts d'intégration propulsent un TCAC projeté de 31,40 % jusqu'en 2031.
Quelle sera la taille du marché des paiements en temps réel au Mexique d'ici 2031 ?
Les estimations du secteur placent la valeur à 4,27 milliards USD d'ici 2031, contre 0,83 milliard USD en 2025.
Quel segment se développe le plus rapidement au sein du marché des paiements en temps réel au Mexique ?
Les transactions Pair-à-Entreprise croissent à un TCAC de 34,1 %, portées par l'acceptation des codes QR dans les commerces de détail et les sites d'e-commerce.
Pourquoi les déploiements cloud sont-ils privilégiés pour les systèmes de paiement en temps réel au Mexique ?
Le cloud offre une mise à l'échelle élastique, un déploiement plus rapide et un hébergement des données dans le pays conforme à la réglementation, sécurisant 67,80 % de la part de déploiement en 2025 et un TCAC de 33,2 %.
Comment les PME bénéficient-elles des paiements en temps réel ?
La réduction des frais de transaction, l'amélioration de la visibilité des flux de trésorerie et les intégrations API simples permettent aux PME d'accroître leur adoption à un CAGR de 32,6 % jusqu'en 2031.
Quel rôle jouent les transferts de fonds dans le secteur des paiements en temps réel au Mexique ?
Les programmes de transfert de fonds vers portefeuille convertissent les flux transfrontaliers d'une valeur de 64,7 milliards USD en crédits instantanés en pesos, intégrant de nouveaux utilisateurs et stimulant les volumes nationaux de paiements en temps réel.