
Taille et part du marché des nanoparticules d'oxydes métalliques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.11 Milliards de dollars |
| Taille du Marché (2031) | 1.54 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.74 % |
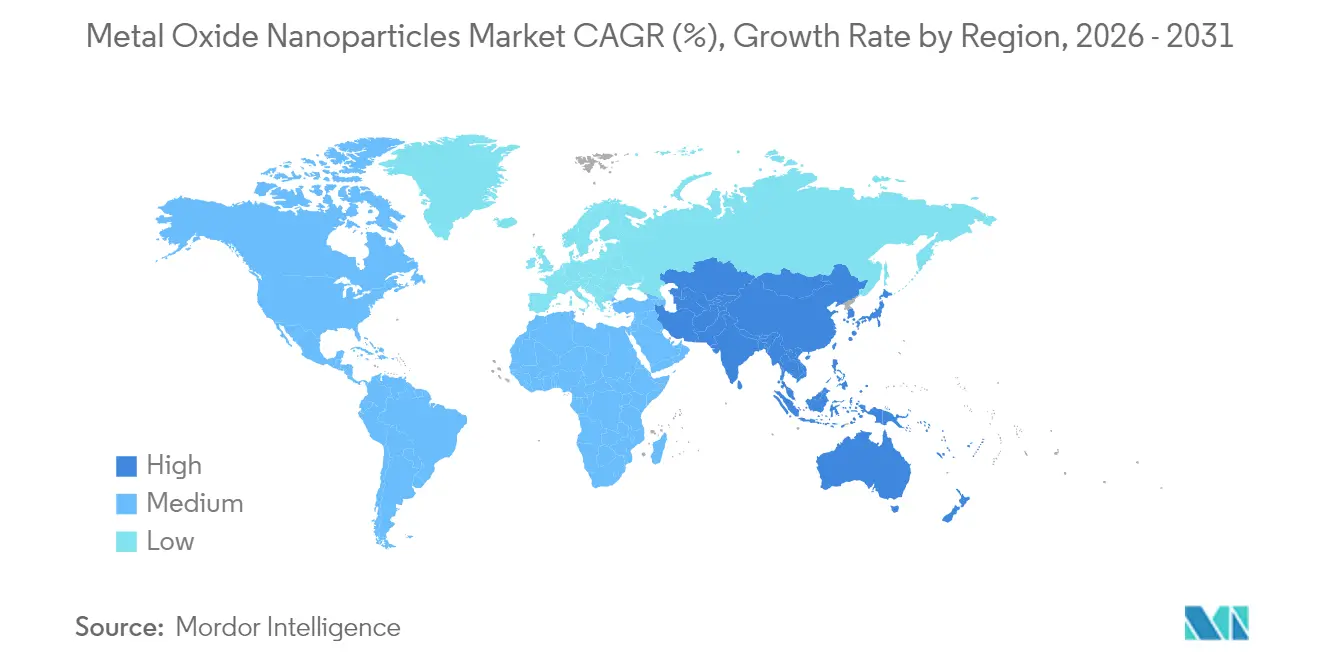
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
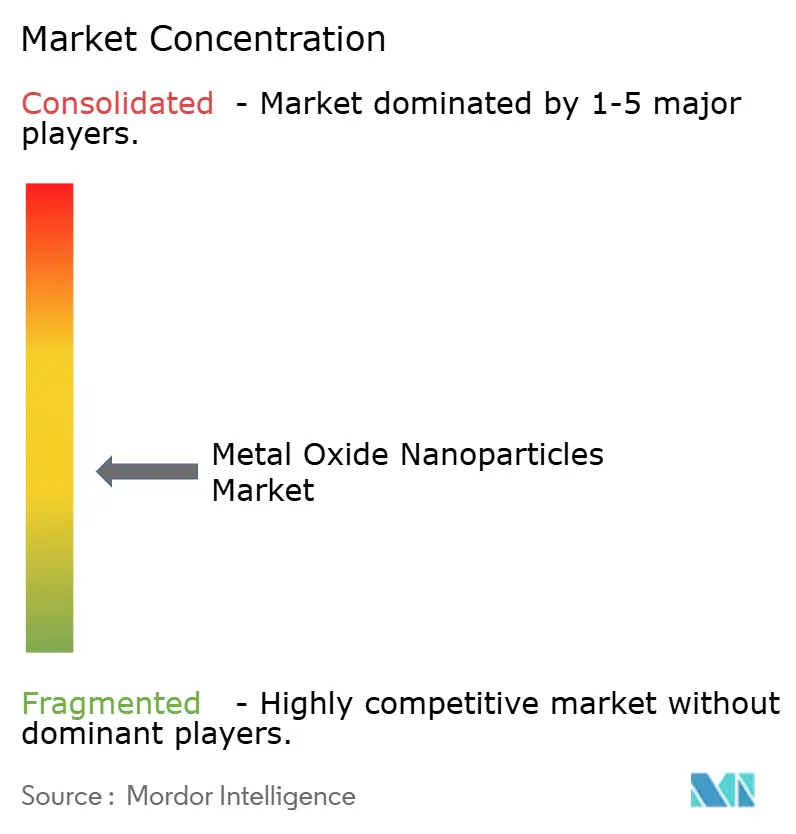
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des nanoparticules d'oxydes métalliques par Mordor Intelligence
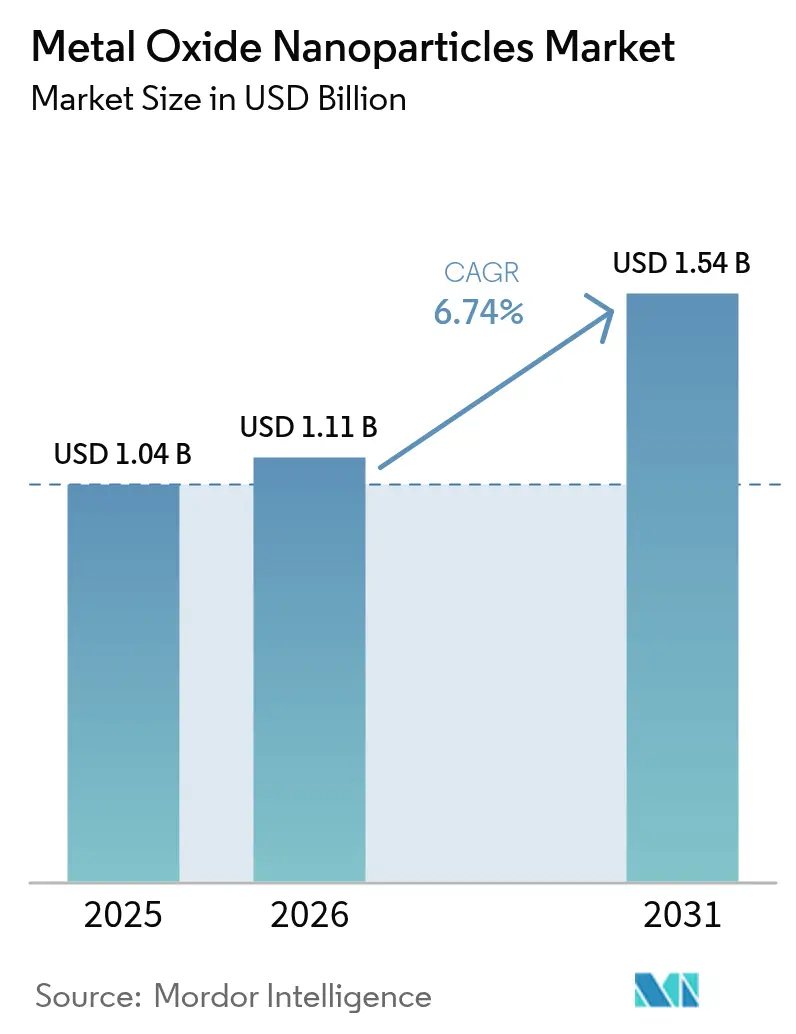
La taille du marché des nanoparticules d'oxydes métalliques devrait passer de 1,04 milliard USD en 2025 à 1,11 milliard USD en 2026 et devrait atteindre 1,54 milliard USD d'ici 2031, à un CAGR de 6,74 % sur la période 2026-2031. Une demande soutenue de la part des fabricants de semi-conducteurs, des constructeurs de batteries pour véhicules électriques et des formulateurs de revêtements haute performance sous-tend ces perspectives. Les puces logiques à nœuds avancés inférieurs à 5 nm, les prototypes d'électrolytes à l'état solide et les traitements de surface antimicrobiens reposent tous sur des oxydes métalliques dont les rapports surface/volume confèrent des propriétés inaccessibles aux équivalents massifs. Les chaînes d'approvisionnement restent concentrées régionalement, mais les pilotes de synthèse biosourcée réduisent les empreintes environnementales tout en respectant les seuils de pureté de qualité électronique. La dynamique réglementaire autour de la gestion des nanomatériaux, notamment dans l'Union européenne et en Amérique du Nord, oriente les achats vers des voies de production plus écologiques, favorisant les fournisseurs qui divulguent des données complètes sur le cycle de vie.
Principaux enseignements du rapport
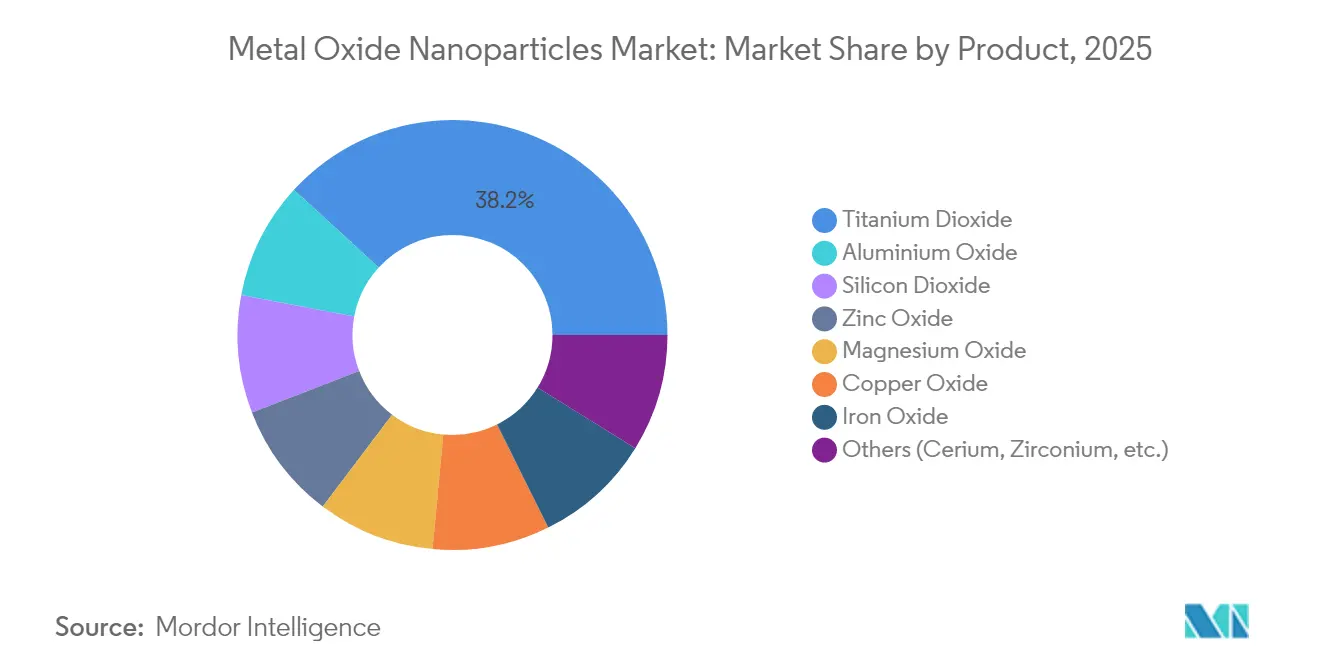
- Par type de produit, le dioxyde de titane a dominé avec 38,20 % de la part de marché des nanoparticules d'oxydes métalliques en 2025.
- Par méthode de synthèse, les voies chimiques détenaient 62,55 % de la taille du marché des nanoparticules d'oxydes métalliques en 2025, tandis que la synthèse biosourcée devrait progresser à un CAGR de 7,89 % jusqu'en 2031.
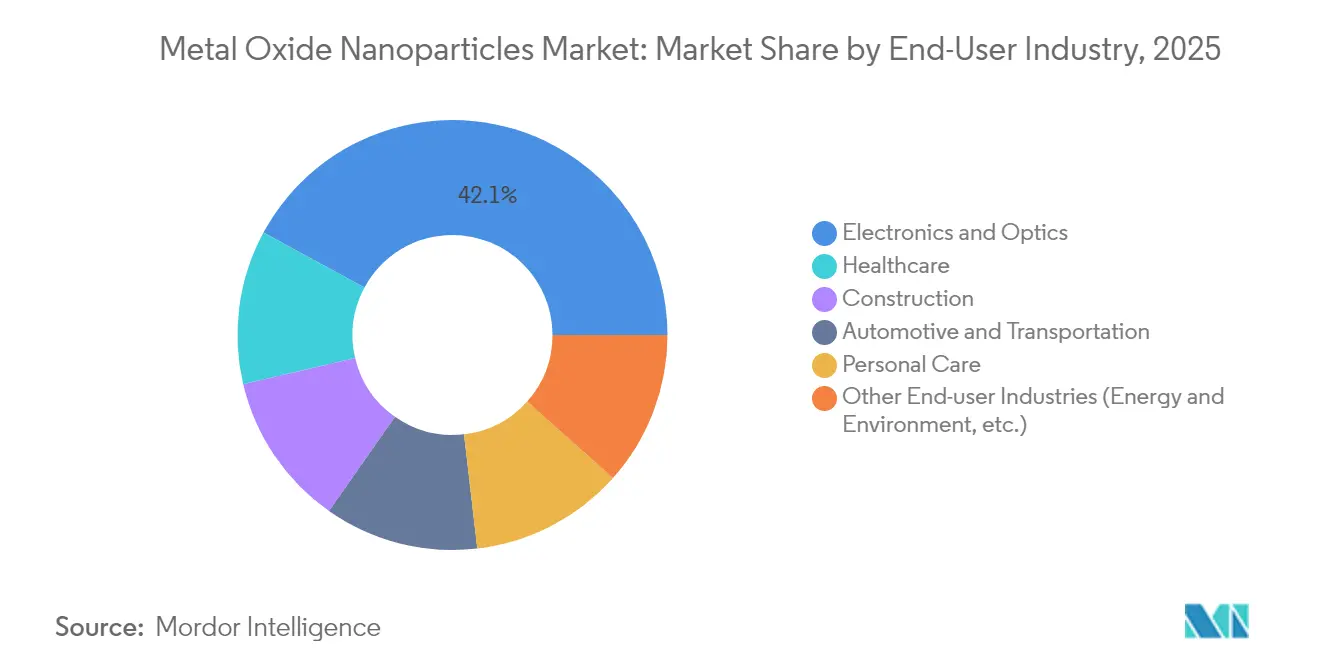
- Par secteur d'utilisation final, l'électronique et l'optique représentaient 42,10 % de la taille du marché des nanoparticules d'oxydes métalliques en 2025 ; l'énergie et l'environnement devraient progresser à un CAGR de 8,32 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 47,40 % de la part de marché des nanoparticules d'oxydes métalliques en 2025 et devrait croître à un CAGR de 7,55 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des nanoparticules d'oxydes métalliques
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de l'électronique pour les films diélectriques à haute permittivité et les films conducteurs transparents | +1.8% | Mondial, concentré dans les pôles de semi-conducteurs d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Utilisation croissante comme agents antibactériens dans les soins personnels et les revêtements | +1.2% | Mondial, avec un leadership réglementaire dans l'UE et en Amérique du Nord | Court terme (≤ 2 ans) |
| Essor de la R&D sur les cathodes de batteries Li-ion et les électrolytes à l'état solide | +1.5% | Asie-Pacifique au cœur, avec des retombées en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Transition vers des voies de synthèse verte améliorant l'acceptation réglementaire | +0.9% | UE et Amérique du Nord en tête, Asie-Pacifique en suiveur | Long terme (≥ 4 ans) |
| Demande d'additifs bloquant les UV dans les photopolymères pour l'impression 3D | +0.7% | Amérique du Nord et UE, adoption précoce en Asie-Pacifique | Moyen terme (2-4 ans) |
| Incitations gouvernementales pour les fabricants de semi-conducteurs nécessitant des nanopoudres d'oxydes de haute pureté | +1.1% | États-Unis, Corée du Sud, Japon, Taïwan | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de l'électronique pour les films diélectriques à haute permittivité et les films conducteurs transparents
Les puces logiques à nœuds avancés inférieurs à 5 nm nécessitent des empilements de grille ultraminces à base de nanoparticules de dioxyde de titane et d'oxyde d'hafnium qui minimisent les courants de fuite tout en préservant la capacitance. Les incitations des États-Unis s'élèvent à 1,4 milliard USD pour l'emballage avancé, avec des fonds soutenant la sélection de matériaux dépendant des oxydes de qualité semi-conducteur[1]Département du Commerce des États-Unis, "CHIPS pour l'Amérique : Opportunité de financement," commerce.gov. Les écrans tactiles et les affichages OLED flexibles reposent sur des films de nanoparticules d'oxyde d'indium-étain et d'oxyde de zinc qui restent conducteurs sous des cycles de flexion répétés. Les accélérateurs d'IA positionnés en périphérie entraînent des températures de fonctionnement plus élevées, obligeant les concepteurs à spécifier des couches diélectriques capables de résister aux pics thermiques sans dérive des constantes électriques. L'expansion de HP à hauteur de 50 millions USD en Oregon vise à développer les technologies microfluidiques MEMS intégrant des couches minces d'oxydes pour l'isolation des buses et des canaux. Ces tendances convergentes soutiennent un pipeline de matériaux de haute pureté qui ancre le marché des nanoparticules d'oxydes métalliques.
Utilisation croissante comme agents antibactériens dans les soins personnels et les revêtements
Les nanoparticules d'oxyde de zinc et d'oxyde de cuivre désactivent 99,9 % des bactéries en 10 minutes en libérant des espèces réactives de l'oxygène, offrant une alternative aux conservateurs conventionnels. Les rénovations de bâtiments à l'ère pandémique ont accéléré les commandes de peintures murales antimicrobiennes et de filtres CVC intégrant ces oxydes. Les régulateurs européens ont formalisé des dossiers de sécurité spécifiques aux nanomatériaux pour le TiO₂ et le ZnO dans les cosmétiques, signalant une adoption probable dans d'autres juridictions et donnant aux producteurs conformes un avantage de premier entrant. Les cahiers des charges de construction intègrent de plus en plus des revêtements antimicrobiens pour prolonger les intervalles de maintenance, tandis que les fabricants de textiles intelligents incorporent des finitions à nanoparticules résistant à plus de 50 cycles de lavage. L'étendue des applications continue d'attirer de nouveaux volumes sur le marché des nanoparticules d'oxydes métalliques.
Essor de la R&D sur les cathodes de batteries Li-ion et les électrolytes à l'état solide
Les développeurs de batteries conçoivent des cathodes en oxyde de lithium-nickel-manganèse-cobalt et en phosphate de lithium-fer avec un contrôle morphologique à l'échelle nanométrique pour raccourcir les chemins de diffusion. L'usine d'alumine fumée d'Evonik à Yokkaichi, qui ouvrira en 2025, fournira des revêtements de séparateurs exigeant des grades de pureté de 99,99 %. Les électrolytes céramiques à l'état solide formulés avec des nanoparticules de zircone et d'alumine atteignent désormais des conductivités ioniques de 10^-3 S/cm à température ambiante. American Elements a élargi son portefeuille pour inclure des nanoparticules de silicium enrobées d'oxydes métalliques qui atténuent l'expansion volumétrique dans les anodes à haute capacité[2]American Elements, "Portefeuille de nanoparticules d'oxydes métalliques de qualité batterie," americanelements.com. Les constructeurs automobiles s'engageant dans des usines de cellules de plusieurs gigawattheures, la stabilité de l'approvisionnement en amont renforce le marché des nanoparticules d'oxydes métalliques.
Transition vers des voies de synthèse verte améliorant l'acceptation réglementaire
Les procédés à base d'extraits végétaux et microbiens réduisent les apports énergétiques jusqu'à 60 % par rapport aux méthodes sol-gel conventionnelles tout en évitant les solvants toxiques. Des lignes de démonstration convertissant des déchets agricoles en matières premières de ZnO et de TiO₂ atteignent une production de l'ordre du kilogramme par heure, correspondant à la pureté semi-conducteur après calcination post-synthèse. Les acheteurs européens évaluant les émissions du berceau à la porte traitent désormais les nanoparticules biosourcées comme un facteur de différenciation dans les tableaux de bord fournisseurs. Des protocoles harmonisés pour les poudres d'origine biologique facilitent les dépôts réglementaires, accélérant le déploiement commercial. Ces développements positionnent les procédés durables comme un levier de croissance essentiel au sein du marché des nanoparticules d'oxydes métalliques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Toxicité et persistance environnementale entraînant des réglementations plus strictes | -1.4% | Mondial, avec l'UE et l'Amérique du Nord en tête de la rigueur réglementaire | Moyen terme (2-4 ans) |
| Absence de métrologie normalisée à l'échelle nanométrique dans les chaînes d'approvisionnement | -0.8% | Mondial, affectant particulièrement le commerce transfrontalier | Court terme (≤ 2 ans) |
| Volatilité des prix des précurseurs de terres rares pour les oxydes complexes | -0.6% | Mondial, avec une concentration de l'offre en Chine créant des vulnérabilités | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Toxicité et persistance environnementale entraînant des réglementations plus strictes
L'Université des sciences de Tokyo a révélé que les nanoparticules de silice ultra-petites modifient les structures secondaires des protéines, augmentant la teneur en feuillets β liés à la neurodégénérescence. Les stations d'épuration des eaux peinent à capturer les particules inférieures à 50 nm, entraînant une accumulation dans les écosystèmes aquatiques. L'Union européenne a élargi le règlement REACH pour imposer des dossiers de sécurité sur l'ensemble du cycle de vie des nanomatériaux, allongeant les délais de qualification des produits et augmentant les coûts de conformité. Les fabricants incapables de fournir des données de toxicité chronique risquent un retard d'entrée sur le marché, tempérant l'expansion à court terme du marché des nanoparticules d'oxydes métalliques.
Absence de métrologie normalisée à l'échelle nanométrique dans les chaînes d'approvisionnement
Les tests interlaboratoires montrent que les mesures de taille de particules peuvent diverger de 20 % malgré une instrumentation identique, soulignant la nécessité de matériaux de référence certifiés. La non-uniformité des rapports complique les examens réglementaires et oblige les acheteurs à élargir les spécifications, augmentant le risque de rebuts. Le NIST développe des artefacts d'étalonnage et des guides de bonnes pratiques pour combler ces lacunes. Jusqu'à ce que l'adoption devienne généralisée, l'incertitude de mesure continuera de mettre à l'épreuve les modèles de livraison en flux tendu sur le marché des nanoparticules d'oxydes métalliques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit : le dioxyde de titane ancre la demande de l'électronique
Le dioxyde de titane a conservé une part de 38,20 % sur le marché des nanoparticules d'oxydes métalliques en 2025, soutenu par son double rôle dans les écrans solaires bloquant les UV et les diélectriques de grille à 5 nm. Plus de 98 % des photoréserves à transmission de lumière visible reposent sur l'indice de réfraction élevé du TiO₂, maintenant les densités de défauts en dessous de 0,3 cm^-2 en lithographie par ultraviolets extrêmes. L'oxyde de magnésium affiche le CAGR le plus rapide à 7,78 % jusqu'en 2031, porté par sa capacité à stabiliser les électrolytes céramiques à 300 °C. Le dioxyde de silicium élargit sa présence dans les poudres pour fabrication additive, tandis que l'oxyde de zinc se développe dans les films polymères antimicrobiens. Ces évolutions maintiennent une différenciation produit élevée et soutiennent la création de valeur au sein du marché des nanoparticules d'oxydes métalliques.
Les avancées japonaises en projection plasma permettent désormais de produire des nanoparticules de TiO₂ d'une taille moyenne de 40 nm à un débit de 12,3 g/min, comblant l'écart d'échelle entre la production pilote et la production de masse. La présence de l'oxyde d'aluminium dans les revêtements de séparateurs et les substrats céramiques renforce encore son rôle, notamment à la suite de l'augmentation de capacité d'Evonik. Les oxydes de cuivre et de fer occupent des niches dans la catalyse et le stockage magnétique, et les oxydes de cérium ou de zirconium servent les marchés des piles à combustible et des turbines à haute température. La complexité du portefeuille qui en résulte encourage des programmes d'approvisionnement stratégique équilibrant coût, pureté et performance fonctionnelle, renforçant la résilience de l'ensemble du secteur des nanoparticules d'oxydes métalliques.


Par méthode de synthèse : les voies chimiques dominent, la biosynthèse gagne du terrain
Les procédés chimiques représentent 62,55 % de la production de 2025, les lignes sol-gel, de précipitation et de dépôt chimique en phase vapeur garantissant un contrôle des impuretés en parties par milliard. Ces plateformes matures sous-tendent les migrations de nœuds semi-conducteurs, ancrant le marché des nanoparticules d'oxydes métalliques. Pourtant, la synthèse biosourcée est appelée à un CAGR de 7,89 %, catalysée par les incitations politiques et la demande des premiers adoptants parmi les marques de soins personnels recherchant des écolabels. Des unités pilotes utilisant des extraits d'écorce d'agrumes produisent désormais des nanobâtonnets de ZnO d'un diamètre moyen de 30 nm et des rapports d'aspect constants inférieurs à 2,5, correspondant aux normes de qualité optoélectronique.
Les flux de travail hybrides combinant des matrices biologiques avec une calcination chimique en aval offrent une fonctionnalisation de surface ajustable utile dans l'administration ciblée de médicaments. Les techniques physiques telles que le broyage mécanique ou la vaporisation par laser pulsé conservent une place là où des morphologies uniques sont nécessaires, par exemple dans les charges thermiquement conductrices. À mesure que les protocoles de métrologie convergent, la parité dans le langage des spécifications entre les poudres vertes et conventionnelles élargira les options d'achat, intensifiant la concurrence au sein du marché des nanoparticules d'oxydes métalliques.
Par secteur d'utilisation final : l'électronique en tête tandis que l'énergie accélère
Les applications d'électronique et d'optique ont capté 42,10 % de la taille du marché des nanoparticules d'oxydes métalliques en 2025. Les architectures d'emballage multi-chiplets reposent sur des couches d'oxydes ultra-purs qui isolent les puces génératrices de chaleur, et les fabricants d'écrans déploient des encres à nanoparticules pour les capteurs tactiles flexibles. Les allocations gouvernementales de 1,7 milliard USD pour les matériaux semi-conducteurs en Amérique du Nord stimulent directement les achats.
L'énergie et l'environnement constituent le segment à la croissance la plus rapide avec un CAGR de 8,32 %. Les fabricants de cellules lithium-ion enduisent les séparateurs de nanofeuilles d'alumine de seulement 30 nm d'épaisseur, réduisant l'emballement thermique de 60 %. Les prototypes d'électrolytes à l'état solide intégrant des nanoparticules de zircone stabilisée au sulfure atteignent des durées de vie supérieures à 1 000 cycles de charge à 25 °C. Les soins de santé bénéficient des thérapies photodynamiques médiées par les oxydes métalliques, tandis que la construction adopte des ciments améliorés aux nanoparticules qui prolongent la durée de vie des infrastructures côtières. Cette demande diversifiée cimente la pertinence à long terme du secteur des nanoparticules d'oxydes métalliques.
Analyse géographique
L'Asie-Pacifique détenait 47,40 % du marché des nanoparticules d'oxydes métalliques en 2025 et devrait afficher un CAGR de 7,55 % jusqu'en 2031. La capacité de production de dioxyde de titane de la Chine approche les 7 millions de tonnes à la suite d'expansions dans plusieurs provinces, mais les mesures antidumping de l'UE et du Brésil compriment les marges. Les universités japonaises sont pionnières dans les thérapies aux nanoparticules magnétiques contre le cancer et améliorent la détection des défauts dans les lots de poudres, renforçant la demande intérieure à haute valeur ajoutée. La Corée du Sud et Taïwan exploitent la pureté des oxydes pour maintenir la compétitivité des fonderies, et l'Inde développe sa production pour les écrans solaires et les revêtements architecturaux. Les écosystèmes électroniques intégrés de bout en bout et les subventions ciblées préservent la primauté de la région au sein du marché des nanoparticules d'oxydes métalliques.
L'Amérique du Nord bénéficie du financement de la loi CHIPS qui soutient les projets de polysilicium et de substrats, intégrant les oxydes locaux dans les chaînes d'approvisionnement en emballage avancé. L'investissement de 325 millions USD de Hemlock Semiconductor dans le Michigan permettra de livrer 59 000 tonnes métriques de polysilicium hyper-pur par an, chaque lingot étant dopé avec des additifs traces d'oxydes métalliques. Une activité de R&D intensive se traduit par une adoption précoce de la synthèse biosourcée, tandis que les grands acteurs de l'aérospatiale exigent des oxydes résistants aux rayonnements. L'intégration transfrontalière avec les mines canadiennes et les usines d'assemblage mexicaines sous-tend un marché régional des nanoparticules d'oxydes métalliques résilient.
L'Europe privilégie la durabilité et la conformité. Les amendements nano du règlement REACH incitent les constructeurs automobiles à s'approvisionner en alumine à faible empreinte carbone pour les formulations de vernis, et les grands acteurs de l'aérospatiale investissent dans des composites à matrice céramique reposant sur des nanopoudres de zircone stabilisée à l'yttria. L'Allemagne est en tête du débit industriel, tandis que les pays nordiques incubent des pilotes d'économie circulaire récupérant des oxydes issus de batteries en fin de vie. Le Moyen-Orient et l'Afrique développent des projets de construction et d'énergie solaire intégrant des additifs à nanoparticules pour les peintures réfléchissant la chaleur. L'Amérique du Sud déploie des oxydes pour améliorer la valorisation des minerais et l'efficacité des engrais, ajoutant des volumes supplémentaires au marché des nanoparticules d'oxydes métalliques.

Paysage réglementaire
La réglementation des nanoparticules d'oxydes métalliques est façonnée par des cadres de sécurité chimique qui considèrent désormais les nanoformes comme des objets de conformité distincts, ce qui accroît les exigences en matière de documentation et de données d'essai pour les fournisseurs desservant les usages finaux de l'électronique, des revêtements, des soins personnels et de l'énergie. Dans l'Union européenne, les exigences REACH relatives aux nanoformes (mises en œuvre via des modifications des annexes REACH) imposent des dossiers d'enregistrement avec caractérisation spécifique aux nanomatériaux (par exemple, distribution granulométrique et traitement de surface) pour les substances fabriquées ou importées au-delà d'1 tonne par an. Cela renforce la valeur d'une métrologie robuste et de systèmes de contrôle qualité traçables pour les nanopoudres.
Aux États-Unis, les actions du TSCA continuent de façonner les voies d'accès au marché pour les nanosubstances techniques. En avril 2026, l'Agence de protection de l'environnement des États-Unis a publié une règle sur les nouvelles utilisations significatives (SNUR) couvrant les substances d'oxydes métalliques mixtes (y compris l'oxyde de cobalt lithium manganèse nickel), exigeant une notification au moins 90 jours avant la fabrication ou l'importation. Cela ajoute un délai et une planification du contrôle de l'exposition pour les nano-oxydes de qualité matériaux de batterie et catalyseur. Les travaux parallèles menés dans le cadre des programmes de lignes directrices d'essai de l'OCDE et des consultations d'orientation (y compris les avancées 2024-2026 et les activités de projets de lignes directrices axées sur les nanomatériaux) favorisent un meilleur alignement transfrontalier des attentes en matière d'essais, ce qui encourage les fournisseurs à constituer des dossiers de toxicologie et de données de devenir conformes aux BPL, en complément des dossiers de qualification de produits.
Analyse de la chaîne de valeur
La chaîne de valeur débute par les minéraux en amont et les intermédiaires chimiques (extraction/valorisation et conversion en oxydes en vrac ou en sels solubles), puis se poursuit par la purification des précurseurs et la synthèse de nanoparticules via des voies chimiques (sol-gel, précipitation, CVD), des voies physiques (broyage, approches en phase vapeur) et des méthodes émergentes vertes/biosourcées. Les acteurs intermédiaires se concentrent sur l'ingénierie des particules (distribution granulométrique, morphologie, fonctionnalisation de surface) et le contrôle de la contamination pour atteindre les seuils de pureté de qualité électronique, suivis du post-traitement (séchage, calcination, classification), de l'emballage et de la logistique conçus pour prévenir l'absorption d'humidité et la contamination croisée.
En aval, les nanoparticules sont généralement vendues directement aux fabricants d'équipement d'origine (OEM) et aux formulateurs, ou via des distributeurs de produits chimiques spécialisés, puis intégrées dans des pâtes électroniques et des films minces, des composants de batteries (cathode, électrolyte, additifs de revêtement de séparateur), des revêtements, des formulations de soins personnels et des catalyseurs environnementaux. La création de valeur repose sur le soutien à la qualification et le co-développement d'applications plutôt que sur la fourniture de produits de base, car les acheteurs exigent des performances reproductibles liées à une distribution granulométrique (PSD) précise, à la chimie de surface et au comportement de dispersion. Un goulot d'étranglement majeur demeure les longs cycles de qualification client (souvent 12 à 24 mois), en particulier pour les applications semi-conducteurs et batteries, ce qui accroît les coûts de changement de fournisseur et favorise les fournisseurs offrant un contrôle qualité et une documentation cohérents. Les exigences de transparence imposées par la réglementation (par exemple, les attentes des dossiers de nanoformes REACH) accroissent également le besoin de mesures et de rapports normalisés, tandis que la littérature technique de 2026 continue de souligner les défis de reproductibilité industrielle entre les voies de synthèse de ZnO vertes et conventionnelles, renforçant l'importance de protocoles de production évolutifs, continus et bien instrumentés.
Paysage concurrentiel
Le marché des nanoparticules d'oxydes métalliques reste modérément fragmenté. Les grands acteurs intégrés tels qu'Evonik, Sumitomo Chemical et American Elements s'appuient sur des chaînes de précurseurs contrôlées pour garantir une pureté de qualité semi-conducteur, tandis que des spécialistes de niche comme SkySpring Nanomaterials adaptent des revêtements pour le stockage de données magnétiques. Les perspectives de consolidation augmentent à mesure que les équipementiers simplifient leurs listes de fournisseurs agréés, valorisant les fournisseurs capables de couvrir plusieurs familles d'oxydes sous des systèmes qualité uniformes.
L'innovation de procédé constitue un facteur de différenciation stratégique. La ligne d'alumine fumée d'Evonik au Japon illustre les dépenses d'investissement orientées vers les segments de batteries à forte croissance, tandis qu'American Elements développe sa propriété intellectuelle autour des anodes en silicium enrobées d'oxydes. Les dépôts de brevets dans la synthèse plasma à modulation d'impulsions et les voies à matrice biologique soulignent une rivalité active en R&D.
Leaders du secteur des nanoparticules d'oxydes métalliques
American Elements
Nanoshell LLC
Meliorum Technologies, Inc.
Evonik Industries AG
Merck KGaA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les nanopoudres de qualité électronique prêtes à la qualification demeurent un espace blanc essentiel. Les nœuds logiques avancés inférieurs à 5 nm et les flux de packaging avancé récompensent les fournisseurs capables de démontrer une faible contamination métallique, un comportement d'agglomération contrôlé et une performance diélectrique stable d'un lot à l'autre parmi les familles de dioxyde de titane, d'oxyde d'hafnium et d'alumine. Les programmes de financement public soutenant la fabrication de semi-conducteurs en Amérique du Nord (y compris les allocations liées au CHIPS mentionnées dans les achats du secteur) maintiennent actives la présélection des matériaux et la qualification des fournisseurs, créant des opportunités pour les fournisseurs qui associent ingénierie des particules et dossiers documentaires alignés sur les exigences d'enregistrement des nanoformes et les besoins d'audit des clients.
La synthèse verte et biosourcée représente également une opportunité de commercialisation à court terme où les acheteurs intègrent des grilles d'évaluation de durabilité en plus de la performance, notamment en Europe sous la pression de conformité aux nanoformes REACH. Les travaux de transposition du pilote vers l'industriel continuent de réduire les obstacles, y compris l'accent technique continu de 2026 sur la reproductibilité des voies d'oxyde de zinc vertes par rapport aux voies conventionnelles, ce qui aide à définir les points de contrôle de la mise à l'échelle (variabilité des matières premières, fenêtres de calcination et contrôle de la distribution granulométrique). La demande tirée par les améliorations de sécurité et de durabilité des batteries élargit encore les opportunités pour la nano-alumine et la zircone dans les revêtements de séparateurs et les prototypes d'électrolytes solides, renforçant les opportunités pour les fournisseurs capables de fournir des qualités ultra-pures accompagnées d'un soutien au co-développement pour la dispersion, le revêtement et la stabilisation d'interface.
Développements récents du secteur
- Avril 2026 : l'Agence de protection de l'environnement des États-Unis a publié une règle sur les nouvelles utilisations significatives (SNUR) pour les substances d'oxydes métalliques mixtes, y compris l'oxyde de cobalt lithium manganèse nickel, exigeant une notification au moins 90 jours avant la fabrication ou l'importation. Ce changement renforce la planification préalable à la mise sur le marché pour les nano-oxydes de qualité matériaux de batterie et catalyseur, ce qui accroît l'importance d'une documentation d'approvisionnement conforme et de mesures de contrôle de l'exposition dans l'ensemble de la chaîne d'approvisionnement américaine.
- Février 2025 : Matexcel a élargi son portefeuille de produits pour offrir une gamme plus large de nanoparticules d'oxydes métalliques destinées à des secteurs tels que l'électronique, l'énergie, la catalyse et la biomédecine. Cette expansion favorise la consolidation des achats par les clients recherchant plusieurs familles d'oxydes auprès d'un nombre réduit de fournisseurs qualifiés et accroît la pression concurrentielle sur les fournisseurs de niche qui dépendent de gammes de produits restreintes.
- Décembre 2024 : American Elements a annoncé une expansion de ses installations de production liées aux lignes de produits gallium, germanium et antimoine, qui comprennent des matériaux avancés connexes tels que les oxydes métalliques et les nanoparticules. La capacité et les capacités supplémentaires dans les chaînes d'approvisionnement adjacentes de matériaux critiques renforcent la disponibilité pour les usages en aval des films minces, de l'électronique et de l'énergie propre où les nanopoudres d'oxydes sont couramment spécifiées comme intrants ou matériaux complémentaires.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre la valeur des nanoparticules d'oxydes métalliques vendues pour un usage dans des applications industrielles et commerciales, comptabilisée lorsque le matériau est fourni sous forme nanométrique et tarifé en tant que qualité nanoparticule.
Exclusions du périmètre : nous excluons les oxydes métalliques non nanométriques, les pigments en vrac vendus sans spécifications nanométriques, et les produits finis en aval où les nanoparticules ne sont qu'un intrant intégré.
Aperçu de la segmentation
- Par produit
- Oxyde d'aluminium
- Dioxyde de titane
- Dioxyde de silicium
- Oxyde de zinc
- Oxyde de magnésium
- Oxyde de cuivre
- Oxyde de fer
- Autres (cérium, zirconium, etc.)
- Par méthode de synthèse
- Physique (broyage mécanique, dépôt en phase vapeur)
- Chimique (sol-gel, précipitation)
- Verte / biosourcée
- Par secteur d'utilisation final
- Électronique et optique
- Soins de santé
- Construction
- Automobile et transport
- Soins personnels
- Autres secteurs d'utilisation final (énergie et environnement, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par définir ce qui est vendu et où il est consommé, puis par cartographier les poches de demande typiques telles que l'électronique et l'optique, la santé, la construction et les soins personnels. Nous utilisons des sources publiques telles que l'USGS pour le contexte des minéraux et des oxydes, le Bureau du recensement des États-Unis et UN Comtrade pour les vérifications de direction commerciale, ainsi que les séries de l'OCDE et de la Banque mondiale pour ancrer les cycles régionaux de fabrication et de dépenses.
Pour garder des hypothèses réalistes, nous examinons également des références techniques et de sécurité ouvertes telles que les ressources matérielles du NIST, les pages d'orientation chimique de l'EPA et de l'ECHA, ainsi que des revues à comité de lecture qui traitent des voies de synthèse des nanoparticules et des schémas d'utilisation. Les dépôts d'entreprises, les présentations aux investisseurs et les communiqués de presse fiables aident à valider les ajouts de capacité et les priorités d'application, et un abonnement payant à des données financières et de renseignement d'entreprises est utilisé de manière sélective pour normaliser les répartitions de revenus lorsque les informations divulguées sont limitées. Ces exemples ne sont pas exhaustifs, et de nombreuses autres références publiques et propriétaires ont été consultées pour la collecte, les vérifications croisées et les clarifications.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester les hypothèses documentaires concernant ce qui constitue un matériau de qualité nanoparticule, les fourchettes de prix typiques par type d'oxyde, et la manière dont les volumes évoluent avec la demande des usages finaux. Nous échangeons avec un ensemble de producteurs, de distributeurs et d'utilisateurs en aval à travers l'APAC, l'EMEA et les Amériques afin que le modèle reflète les différences en matière d'intensité de fabrication, d'attentes réglementaires et de calendrier d'adoption.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 33 % | Dirigeants (CXO) : 15 % | APAC : 42 % |
| Rang intermédiaire : 52 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 32 % |
| Acteurs plus petits : 15 % | Managers : 59 % | Amériques : 26 % |
Dimensionnement et prévision du marché
Le modèle central utilise une approche descendante où les signaux de production et de commerce, ainsi que les indicateurs de production industrielle, sont utilisés pour reconstituer un bassin de demande adressable pour les nanoparticules d'oxydes métalliques par région, puis le répartir entre les principaux usages finaux. Pour s'assurer que les totaux ne dérivent pas, les résultats sont corroborés par des approximations ascendantes sélectives, telles que des fourchettes de prix de vente moyens (ASP) échantillonnées par oxyde, des vérifications des canaux de distribution, et une consolidation limitée des fournisseurs pour les matériaux à forte visibilité.
Les intrants restent pratiques et liés au marché, notamment les signaux de demande au niveau des oxydes (par exemple les qualités nanométriques de dioxyde de titane, d'oxyde de zinc, d'oxyde d'aluminium et de silice), les taux d'adoption dans l'électronique et l'optique et les formulations de soins personnels, ainsi que les évolutions du mix de synthèse entre les voies physiques, chimiques et vertes ou biosourcées. Lorsque des lacunes de données apparaissent, nous appliquons des fourchettes prudentes qui sont confirmées lors d'appels de suivi, puis ajustées uniquement lorsque plusieurs signaux convergent. Les prévisions sont élaborées à l'aide d'une analyse de scénarios, où la vision prospective est liée à la dynamique de fabrication régionale, aux courbes d'adoption des applications, et à la progression attendue des ASP pour les qualités nanométriques à plus haute pureté.
Validation des données et cycle de mise à jour
La validation s'effectue par triangulation entre le modèle, des signaux de demande indépendants, et ce que les personnes interrogées décrivent comme une évolution réaliste des volumes et des prix. Les valeurs aberrantes sont examinées en vérifiant l'économie unitaire, les répartitions régionales, et les sauts soudains de croissance qui ne correspondent pas aux tendances de fabrication ou d'usage final, puis les hypothèses sont révisées ou retestées avec des contacts de suivi.
Avant validation finale, le modèle passe par plusieurs étapes de revue par les analystes afin que les définitions, les conversions et l'alignement des années restent cohérents. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont ajoutées lorsque des événements importants surviennent, tels que des changements réglementaires ou des annonces majeures de capacité. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vision la plus récente avec les mêmes définitions et contrôles appliqués.
Comparaison de l'estimation du marché des nanoparticules d'oxydes métalliques de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les nanoparticules d'oxydes métalliques peuvent sembler très éloignées les unes des autres car le périmètre n'est pas toujours le même, même lorsque le titre semble identique. Les différences proviennent généralement de ce qui est comptabilisé comme qualité nanométrique par rapport à l'oxyde en vrac, de l'ensemble d'oxydes inclus, et de la vitesse à laquelle les prix sont supposés évoluer sur la période de prévision.
En suivant les fourchettes de prix par oxyde et par cas d'usage, et en les actualisant grâce à des vérifications par entretiens, Mordor Intelligence maintient un modèle centré sur les ventes de qualité nanoparticule dans l'électronique et l'optique, la santé, la construction, l'automobile et le transport, et les soins personnels, plutôt que de mélanger des nanomatériaux plus larges ou la valeur des oxydes en vrac. L'écart s'accroît également lorsqu'une étude utilise une année de base différente, applique des hypothèses d'adoption agressives pour les nouvelles voies de synthèse verte, ou convertit les devises selon un calendrier différent.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,11 milliard USD (2026) | |
| Cabinet de conseil mondial A | 1,18 milliard USD (2024) | Utilise une année de base et une fenêtre de dimensionnement différentes, et la description du périmètre repose sur une définition large de 1 à 100 nm qui peut inclure des ventes qui ne sont pas systématiquement tarifées ou spécifiées comme qualité nanoparticule à travers les régions. |
| Éditeur sectoriel B | 1,60 milliard USD (2024) | Rapporte une valeur 2024 plus élevée qui reflète probablement une inclusion plus large de nanomatériaux adjacents ou une cartographie d'applications étendue, et le détail du périmètre au niveau de la page est plus limité sur les exclusions, ce qui peut gonfler les totaux lorsque des oxydes en vrac ou des qualités non standard sont mélangés. |
En examinant les trois chiffres, la majeure partie de l'écart s'explique par l'alignement des années et par ce qui est considéré comme un matériau de qualité nanométrique dans le périmètre, et non par une seule étape de calcul. Lorsque le modèle est rattaché à des types d'oxydes clairs, à des signaux de demande des usages finaux, et à des fourchettes d'ASP pratiques qui sont revérifiées, le total final devient plus facile à reproduire et à auditer.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des nanoparticules d'oxydes métalliques ?
Le marché des nanoparticules d'oxydes métalliques s'élève à 1,11 milliard USD en 2026 et devrait atteindre 1,54 milliard USD d'ici 2031 à un CAGR de 6,74 %.
Quel segment de produit domine le marché des nanoparticules d'oxydes métalliques ?
Le dioxyde de titane est en tête, avec une part de 38,20 % en 2025.
Quelle région affiche la croissance la plus rapide sur le marché des nanoparticules d'oxydes métalliques ?
L'Asie-Pacifique croît à un CAGR de 7,55 % grâce à la concentration de la fabrication de semi-conducteurs et aux incitations gouvernementales favorables.
Comment les nanoparticules d'oxydes métalliques améliorent-elles les batteries lithium-ion ?
Elles améliorent la conductivité des cathodes, stabilisent les électrolytes à l'état solide et atténuent l'expansion volumétrique des anodes, augmentant ainsi la sécurité et la densité énergétique.
Dernière mise à jour de la page le:



