
Taille et parts du marché des nanoparticules d'or
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
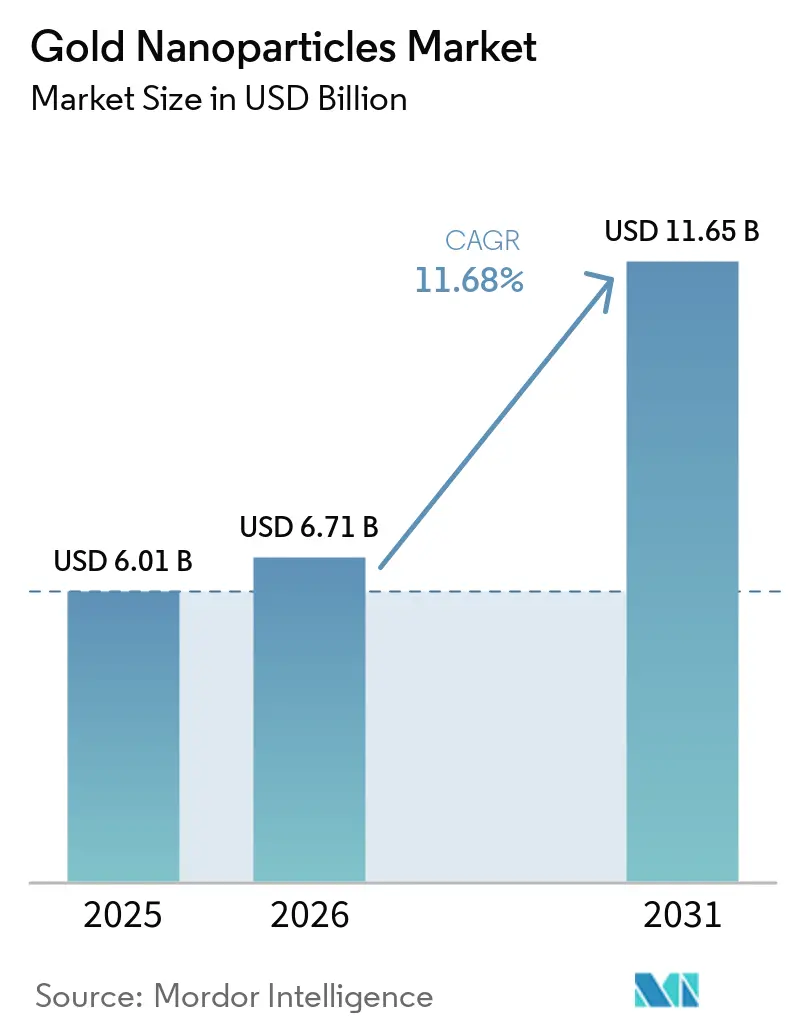
| Taille du Marché (2026) | 6.71 Milliards de dollars |
| Taille du Marché (2031) | 11.65 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.68 % |
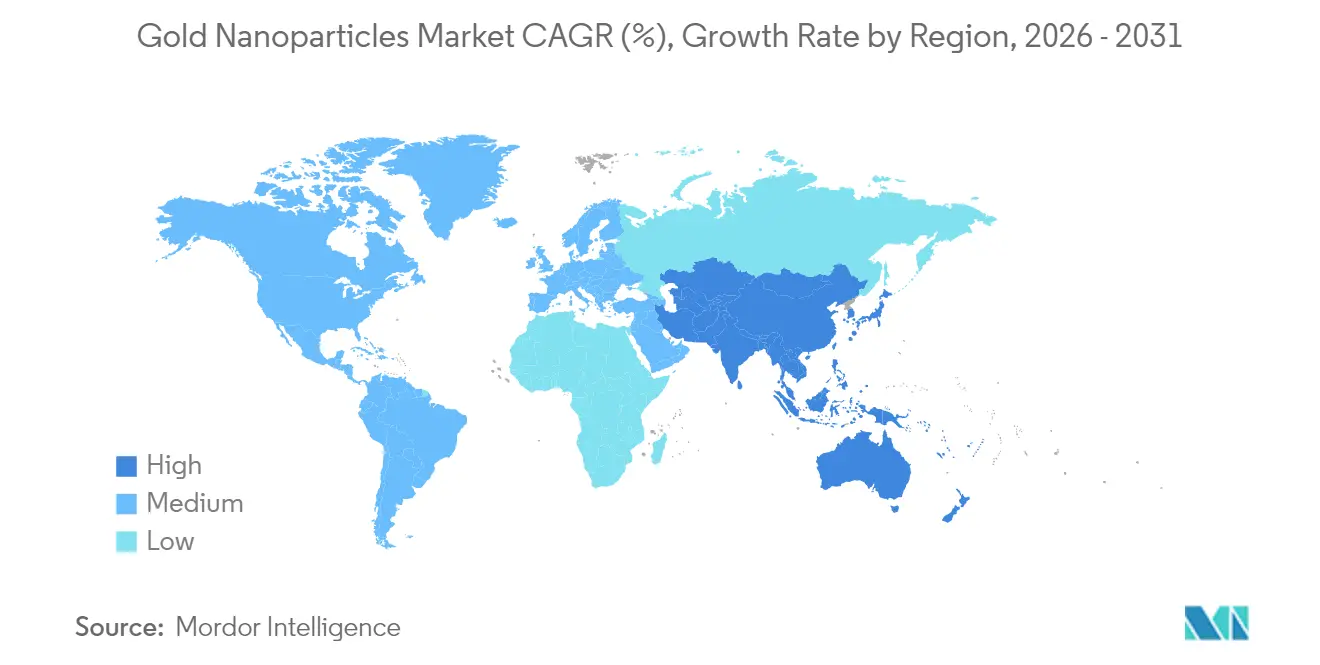
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
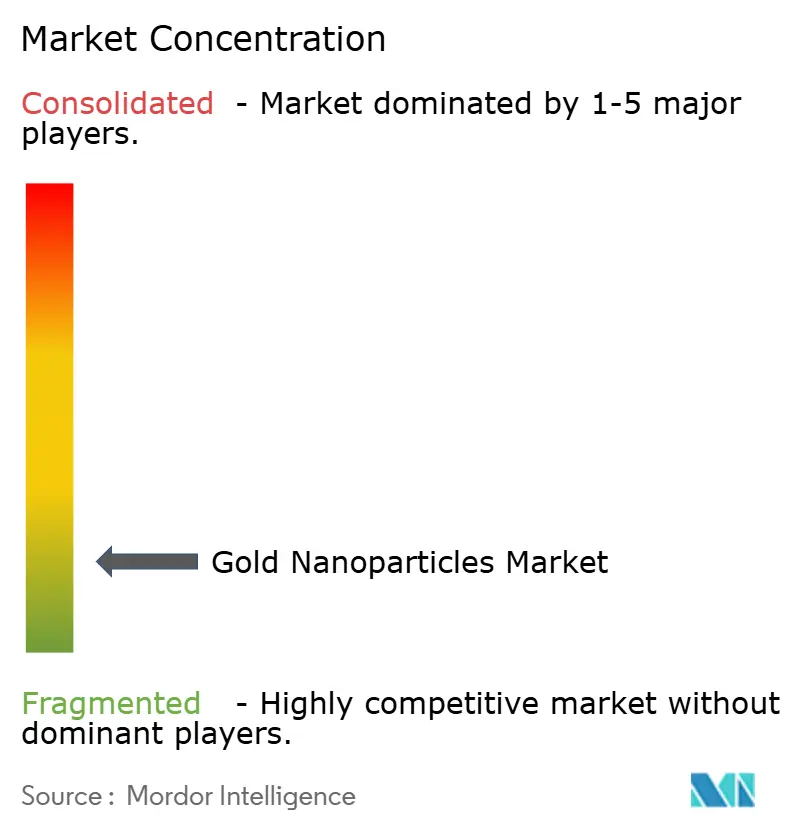
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des nanoparticules d'or par Mordor Intelligence
La taille du marché des nanoparticules d'or en 2026 est estimée à 6,71 milliards USD, en hausse par rapport à la valeur de 2025 de 6,01 milliards USD, avec des projections pour 2031 indiquant 11,65 milliards USD, progressant à un CAGR de 11,68 % sur la période 2026-2031. L'essor des programmes de médecine de précision, la miniaturisation persistante de l'électronique et les progrès de la synthèse verte en flux continu stimulent collectivement la demande de nanoparticules de haute pureté dans les domaines de la santé, des semi-conducteurs, de l'énergie et de l'environnement. Les plateformes d'administration ciblée de médicaments représentent déjà 26,11 % du chiffre d'affaires actuel et continuent d'attirer des investissements à mesure que les régulateurs approuvent davantage d'essais théranostiques. Les lignes de synthèse en flux continu et microfluidique se développent rapidement, réduisant la variabilité des lots et les volumes de déchets dangereux tout en diminuant les charges d'exploitation pour les producteurs. Du côté de la demande, le secteur de la santé représente la plus grande part, tandis que le segment de l'électronique enregistre la plus forte vélocité de croissance à mesure que les capteurs flexibles et imprimés migrent du laboratoire vers la production de masse. La volatilité du prix de l'or demeure un risque opérationnel, mais les revêtements qui réduisent la charge en métal précieux par unité et les initiatives de recyclage atténuent les fluctuations de marges à court terme.
Principaux enseignements du rapport
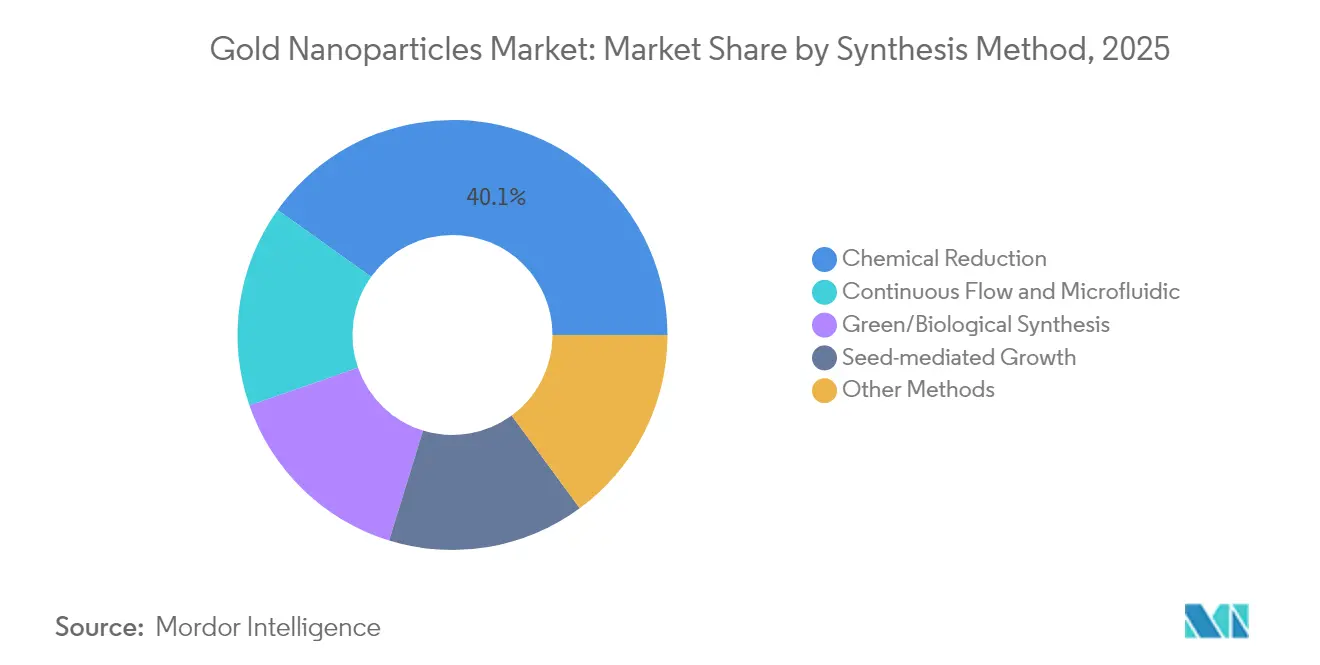
- Par méthode de synthèse, la réduction chimique représentait 40,12 % de la taille du marché des nanoparticules d'or en 2025, tandis que les réacteurs en flux continu progressent à un CAGR de 12,02 % sur le même horizon.
- Par application, l'administration ciblée de médicaments représentait 25,76 % de la part du marché des nanoparticules d'or en 2025, tandis que les plateformes d'imagerie se développent à un CAGR de 12,74 % jusqu'en 2031.
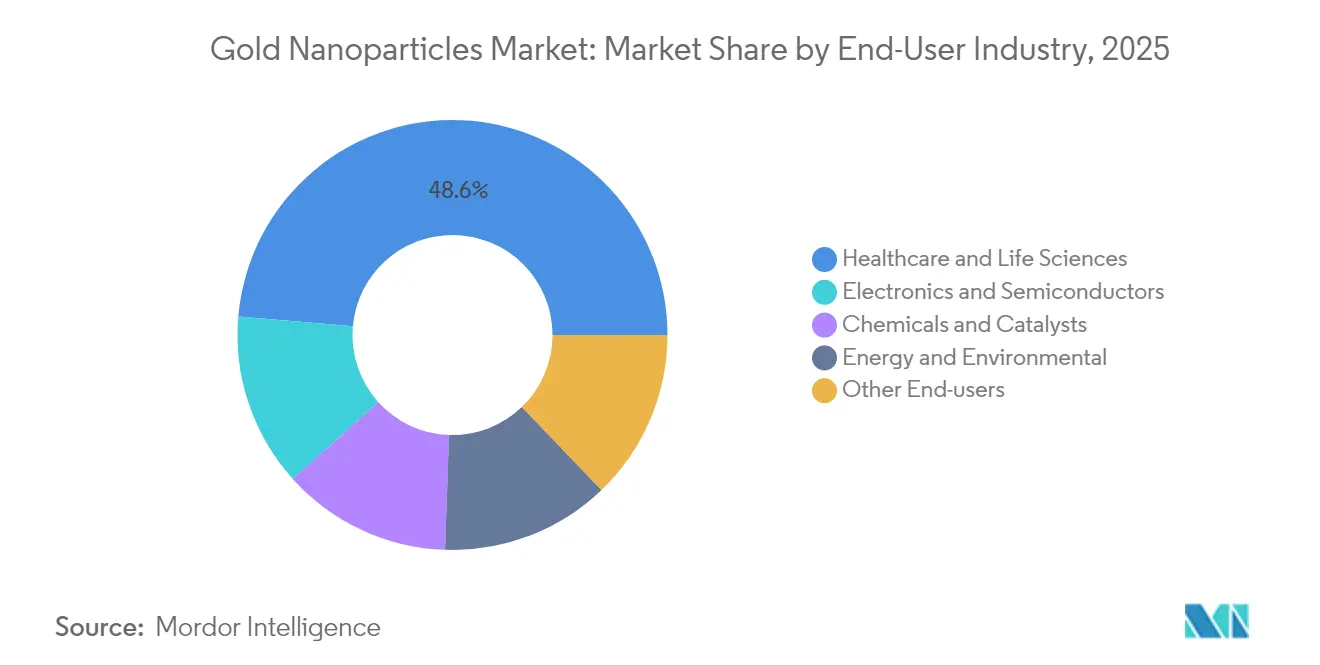
- Par secteur d'utilisation finale, la santé et les sciences de la vie contrôlaient 48,62 % de la part des revenus en 2025 ; l'électronique et les semi-conducteurs affichent le CAGR le plus rapide à 12,30 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord était en tête avec 36,02 % de part de marché en 2025, tandis que l'Asie-Pacifique devrait afficher un CAGR de 12,62 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Nanoparticules d'Or*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor des applications de la nanotechnologie dans le secteur médical | +3.2% | Mondial ; Amérique du Nord et UE en cœur de cible | Moyen terme (2-4 ans) |
| Adoption croissante dans l'électronique haut de gamme et la photonique | +2.8% | Asie-Pacifique en cœur de cible ; extension vers l'Amérique du Nord | Court terme (≤ 2 ans) |
| Méthodes de synthèse verte durable réduisant le risque réglementaire | +2.1% | Mondial ; adoption précoce en UE et en Amérique du Nord | Long terme (≥ 4 ans) |
| Demande en oncologie de précision pour les agents théranostiques | +1.9% | Amérique du Nord et UE ; extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Capteurs flexibles/imprimés de nouvelle génération pour les dispositifs IoT | +1.5% | Pôles de fabrication en Asie-Pacifique ; déploiement mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Essor des applications de la nanotechnologie dans le secteur médical
Les hôpitaux, les organisations de recherche sous contrat et les fabricants de dispositifs médicaux vont au-delà des simples vecteurs de médicaments passifs pour développer des constructions théranostiques multifonctionnelles qui combinent imagerie et thérapie sur un seul noyau d'or, permettant aux cliniciens de détruire les tumeurs par chauffage photothermique tout en suivant le traitement en temps réel. Les bibliothèques de nanoparticules à code-barres ADN permettent désormais aux oncologues de cribler plusieurs combinaisons de charges utiles dans un seul échantillon de patient, réduisant les délais précliniques et améliorant les taux de réponse pour les tumeurs malignes difficiles à traiter. Les agences réglementaires ont accéléré les voies d'examen pour les nanomédicaments qui démontrent une biocompatibilité claire, aidant trois programmes cliniques américains à passer en Phase II en 2025. Des équipes de recherche étudient également des revêtements pour interfaces neurales qui pourraient transposer le même principe de chauffage plasmonique à la stimulation cérébrale minimalement invasive. À mesure que les données valident les profils de sécurité à long terme, les groupements d'achats hospitaliers allouent des budgets aux systèmes d'ablation guidés par nanoparticules qui s'intègrent aux consoles d'imagerie standard. Ces transitions ajoutent collectivement 3,2 points de pourcentage au CAGR du marché des nanoparticules d'or jusqu'au milieu de la décennie.
Adoption croissante dans l'électronique haut de gamme et la photonique
Les fabricants de montres connectées, de textiles électroniques et de capteurs implantables intègrent des nanofils d'or dans des circuits ultraminces pour augmenter la conductivité tout en maintenant les rayons de courbure en dessous de 1 mm, un seuil clé pour les patchs cutanés confortables. Des recherches en photonique montrent que l'intégration de sphères de 10 nm dans des photo-absorbeurs de cellules solaires organiques peut augmenter l'efficacité de conversion de puissance de plus de 30 % grâce à l'amplification par plasmon de surface localisé[1]. Les développeurs RFID exploitent des germes d'or pour augmenter le gain d'antenne aux fréquences gigahertz, élargissant les portées de lecture sans augmenter la taille des étiquettes. La maturité de production est élevée grâce aux encres à nanoparticules imprimables par jet d'encre qui frittent à des températures inférieures à 120 °C, compatibles avec les films PET et TPU utilisés dans les dispositifs portables. Le moteur électronique injecte 2,8 points dans le CAGR prévisionnel, avec des expéditions commerciales déjà en hausse dans des usines au Japon, en Corée du Sud et à Taïwan qui approvisionnent les secteurs mondiaux des ordinateurs portables, des smartphones et des modules IoT.
Méthodes de synthèse verte durable réduisant le risque réglementaire
Les extraits botaniques de feuilles d'eucalyptus et d'écorce de neem remplacent désormais le citrate de sodium et l'hydrazine dans les réacteurs à l'échelle pilote, éliminant les résidus toxiques et réduisant les frais de traitement des eaux usées de 40 %. Les dispositifs à fluide vortex montés sur des châssis en flux continu produisent des particules uniformes de 15 nm dans de l'eau pure, en co-produisant de l'hydrogène gazeux que les installations injectent dans les chaudières pour la chaleur sur site, améliorant ainsi l'économie globale du procédé. Les analyses du cycle de vie indiquent que les voies vertes peuvent réduire la consommation d'énergie de près d'un tiers par rapport à la réduction en batch classique, facilitant la conformité dans le cadre du renforcement de la législation européenne sur les produits chimiques. Les conseils industriels en Allemagne et aux États-Unis ont commencé à élaborer des éco-labels volontaires qui récompensent les nanoparticules vertes certifiées, permettant aux marques en aval de commercialiser des diagnostics et des capteurs à faible empreinte carbone. Des contrôleurs d'intelligence artificielle affinent davantage les débits d'alimentation et les temps de séjour pour maintenir l'écart type en dessous de 1,5 nm, rivalisant avec la précision de fabrication pharmaceutique. Ces avancées stimulent l'adoption pour les lignes de diagnostics et d'électronique à grand volume, contribuant à hauteur de 2,1 points à la croissance à long terme.
Demande en oncologie de précision pour les agents théranostiques
Les nano-coques d'or fonctionnalisées avec des ligands d'acide folique dirigent les chimiothérapeutiques directement vers les sites tumoraux ovariens, réduisant la dose systémique de 70 % lors d'essais précliniques tout en doublant la survie dans des modèles murins. L'imagerie CT et par fluorescence simultanée à partir de la même particule permet aux chirurgiens de délimiter les marges avec plus de précision, réduisant considérablement les taux de récidive après résection. Les particules à radio-nucléides délivrent un rayonnement bêta au niveau de la membrane cellulaire, complétant la destruction photothermique pour des vecteurs d'attaque multimodaux. À mesure que les cadres de remboursement commencent à reconnaître les packages combinés diagnostic-thérapie, les centres d'oncologie projettent une croissance des achats à deux chiffres. L'impact à moyen terme se situe à +1,9 point sur le CAGR, sous réserve de la progression par la FDA et l'EMA des pipelines actuels de Phase II vers des essais pivots d'ici 2027.
Analyse de l'Impact des Freins sur le Marché des Nanoparticules d'Or*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de l'or | -2.3% | Mondial ; plus élevé sur les marchés sensibles aux coûts | Court terme (≤ 2 ans) |
| Préoccupations relatives à la sécurité et à la toxicité à long terme | -1.8% | Mondial ; plus strict en UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Substituts de nanomatériaux émergents (points quantiques, etc.) | -1.2% | Régions technologiquement avancées ; diffusion mondiale progressive | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'or
Les prix de référence du lingot ont augmenté de près de 25 % au cours du premier semestre 2025, les investisseurs cherchant des valeurs refuges face aux chocs géopolitiques, portant les dépenses en matières premières des producteurs de nanoparticules à des niveaux pluriannuels élevés. Les fonds négociés en bourse ont ajouté plus de 160 tonnes au cours de la même période, détournant l'offre des circuits industriels. De nombreux fabricants de dispositifs OEM verrouillent des contrats trimestriels, mais les pics au comptant se répercutent sur les catalogues d'encres spécialisées et de réactifs en quelques semaines, retardant le lancement de projets dans les niches du diagnostic et de l'électronique imprimée. La couverture offre un soulagement partiel mais augmente les besoins en fonds de roulement, pénalisant les petites entreprises qui manquent d'envergure. Les revêtements protecteurs permettant une réduction de 30 % de la teneur en métal par puce atténuent le choc, bien que l'adoption soit inégale dans les segments médicaux qui exigent des coques biocompatibles plus épaisses. Ce frein soustrait 2,3 points au CAGR à court terme jusqu'à ce que les prix du lingot se stabilisent ou que les rendements du recyclage s'améliorent.
Préoccupations relatives à la sécurité et à la toxicité à long terme
Bien que l'or soit généralement inerte, des études révèlent la génération d'espèces réactives de l'oxygène dans des plages de tailles spécifiques et sous certaines expositions lumineuses, nécessitant un contrôle strict de la dose dans les protocoles de thérapie photothermique. Les régulateurs de l'UE ont introduit des exigences supplémentaires en matière de dossier de nanotoxicologie en 2025, prolongeant les délais d'approbation de huit à 12 mois pour les nouveaux agents de contraste. Des chercheurs ont observé une accumulation différentielle dans les tissus du foie et de la rate au-delà de 180 jours dans des modèles rongeurs, suscitant des appels à un suivi plus long dans les essais humains. Les entreprises investissent dans des chimies de surface par PEGylation et zwitterioniques qui accélèrent la clairance rénale, mais ces modifications ajoutent des coûts et allongent les cycles de formulation. Cette prudence freine le déploiement des plateformes théranostiques de nouvelle génération, réduisant la contribution au CAGR de 1,8 point dans l'attente de données humaines à long terme plus claires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Nanoparticules d'Or
Par méthode de synthèse :
les réacteurs en flux continu remodèlent la productionLa réduction chimique représentait 40,12 % de la taille du marché des nanoparticules d'or en 2025, une position héritée ancrée dans l'infrastructure de production en batch établie en Amérique du Nord et en Europe. Cependant, les utilisateurs en aval exigent désormais des distributions granulométriques plus étroites et des empreintes en solvants plus faibles, orientant les décisions d'approvisionnement vers des lignes en flux continu qui affichent un CAGR robuste de 12,02 % jusqu'en 2031. Les exploitants d'usines modernisent des modules à fluide vortex qui cisaillent les flux de précurseurs en films d'épaisseur micronique, favorisant une nucléation uniforme tout en capturant le coproduit hydrogène comme combustible pour les chaudières sur site. Des capteurs guidés par intelligence artificielle ajustent les boucles de temps de séjour en temps réel, maintenant les indices de polydispersité en dessous de 0,08 et améliorant la reproductibilité lot à lot pour les clients pharmaceutiques.
Ce changement s'inscrit également dans les impératifs de chimie verte, car les réacteurs en flux utilisent des milieux aqueux et une pression ambiante, réduisant l'intensité énergétique de près d'un tiers par rapport aux voies de batch au citrate. Les schémas de croissance par ensemencement superposés sur le même châssis permettent la production de bâtonnets, de prismes et de configurations cœur-coquille sans ouvrir le système, minimisant le risque de contamination. Les développeurs de biocapteurs haute résolution intègrent de plus en plus des formes sur mesure générées par programmation de commutation de flux, capturant des primes de marge bien supérieures aux colloïdes de base. À mesure que les lots de validation se développent, les analystes s'attendent à ce que la part de capacité en flux continu dépasse 30 % d'ici 2028, consolidant son statut de nouvelle norme de référence pour les utilisations finales thérapeutiques et diagnostiques réglementées.

Par application :
l'administration ciblée de médicaments ancre les revenus médicauxLes systèmes de délivrance ciblée de médicaments ont représenté 25,76 % de la part de marché des nanoparticules d'or en 2025, grâce à des ratios charge utile/vecteur supérieurs et à des options d'imagerie multimodale. Les résultats d'essais du début 2025 confirment que les sphères de 20 nm coiffées d'acide folique atteignent des ratios de concentration tumeur/sang supérieurs à 8:1, dépassant largement les références liposomales. Les laboratoires de chimie clinique exploitent des pics plasmoniques identiques pour construire des modules de surveillance in vivo en temps réel, fermant ainsi les boucles de rétroaction entre la dose et la réponse. Les applications d'imagerie suivent de près, intégrant les nanoparticules dans des kits de contraste pour tomodensitométrie atteignant une atténuation des rayons X cinq fois supérieure à celle des formulations à base d'iode à dosage équivalent.
Les capteurs, le diagnostic in vitro et la catalyse constituent des sources de revenus diversifiées, s'appuyant chacun sur le même effet de plasmon de surface localisé pour améliorer les seuils de détection ou les taux de réaction. Les chercheurs en catalyse ont encapsulé des amas de nanoparticules d'or dans des nanocages d'oxyde résistant à 600 °C, permettant une performance stable d'oxydation du CO pour les lignes de post-traitement automobile. Des segments émergents, tels que la restauration de la vision rétinienne, utilisent des nanobâtonnets d'or déclenchés par infrarouge pour stimuler les cellules ganglionnaires, suggérant de nouveaux horizons thérapeutiques une fois les études de toxicité oculaire achevées. Dans l'ensemble, les innovateurs pharmaceutiques et diagnostiques prévoient d'augmenter leurs engagements en volume de deux chiffres annuellement, renforçant la domination médicale tout au long de la décennie.
Par secteur d'utilisation finale :
dominance de la santé au milieu de l'essor de l'électroniqueLes hôpitaux, les entreprises biopharmaceutiques et les fabricants de kits de diagnostic ont absorbé 48,62 % des expéditions totales en 2025, confirmant le rôle d'ancrage de la santé dans le marché des nanoparticules d'or. Les approbations réglementaires pour les dispositifs d'ablation photothermique à base de nanoparticules aux États-Unis et au Japon corroborent la confiance dans les profils de sécurité lorsque la pureté dépasse 99,9 %. Les acheteurs du secteur de la santé privilégient également les fournisseurs qui certifient des lignes de production ISO 13485, une accréditation désormais requise dans de nombreux appels d'offres pour les réactifs de diagnostic in vitro.
L'électronique reste le secteur d'utilisation finale à la croissance la plus rapide avec un CAGR de 12,30 % jusqu'en 2031, les circuits imprimés et flexibles adoptant des encres plasmoniques qui maintiennent la conductivité sous des cycles de flexion répétés. Les fonderies de semi-conducteurs à Taïwan et en Corée du Sud ont commencé à expérimenter des germes de moins de 10 nm pour remplacer le platine dans certaines couches barrières, réduisant les coûts et améliorant la résistance à l'électromigration. Les industries de transformation chimique déploient des catalyseurs à base d'or dans des flux d'oxydation du CO à basse température et d'époxydation verte de l'éthylène, élargissant leur part des budgets de catalyseurs. Les chercheurs en énergie couplent des nanoparticules avec des couches de pérovskite dans des cellules solaires tandem, visant des lancements de modules commerciaux au-delà de 2027 une fois les obstacles d'encapsulation résolus.
Analyse géographique
Marché des Nanoparticules d'Or en Amérique du Nord
L'Amérique du Nord a conservé 36,02 % des revenus mondiaux en 2025, soutenue par d'importants budgets de R&D, une supervision de la FDA qui standardise la qualité, et des chaînes d'approvisionnement intégrées reliant les laboratoires académiques aux fabricants sous contrat. Les consortiums académico-industriels de Boston et de San Diego contribuent à la création de start-ups qui concèdent sous licence des brevets sur les nanoparticules pour des applications en oncologie, cardiologie et neurologie. Les subventions de relance canalisées par les Instituts nationaux de la santé en 2025 élargissent davantage les capacités pilotes nationales, garantissant des délais courts pour les matériaux de qualité clinique.
Marché des Nanoparticules d'Or en Asie-Pacifique
L'Asie-Pacifique affiche le CAGR le plus rapide à 12,62 %, reflétant les réacteurs colloïdaux à grande échelle de la Chine, le secteur des génériques en expansion de l'Inde et l'écosystème d'innovation en matière de capteurs du Japon. Les incitations politiques dans les provinces du Guangdong et du Zhejiang remboursent jusqu'à 20 % des dépenses en capital pour les lignes à flux continu répondant aux critères ISO 14001, accélérant ainsi les empreintes de production écologique. Les entreprises de semi-conducteurs dont le siège est à Séoul et à Hsinchu consomment des volumes croissants de nanoparticules pour les interposeurs à haute densité et les plaquettes d'interface thermique, tandis que les exportateurs d'électronique de l'ASEAN utilisent des antennes imprimées dans des traceurs logistiques et des étiquettes d'emballage intelligentes.
Marché des Nanoparticules d'Or en Europe
L'Europe concilie rigueur réglementaire et leadership en matière de durabilité, soutenant le développement du marché grâce aux subventions Horizon Europe qui privilégient les améliorations en chimie verte et les projets pilotes d'économie circulaire. Les équipementiers automobiles allemands valident des modules de réduction des NOx catalysés à l'or conçus pour les véhicules à pile à combustible de nouvelle génération. Parallèlement, les pôles med-tech nordiques intègrent des marqueurs à nanoparticules dans des tests de sepsis rapides destinés aux environnements de soins de proximité, répondant aux priorités de santé publique dans le cadre du Plan européen de lutte contre le cancer.
Paysage réglementaire
Les nanoparticules d'or sont réglementées en grande partie par des cadres sectoriels existants (produits pharmaceutiques, dispositifs médicaux, produits chimiques et cosmétiques) plutôt que par un règlement mondial unique et harmonisé sur les nanomatériaux, de sorte que les approbations et les obligations de conformité sont évaluées au cas par cas en fonction de l'usage prévu, de la caractérisation et des données de sécurité. Aux États-Unis, la FDA fournit des lignes directrices pour les produits pharmaceutiques (y compris les produits biologiques) contenant des nanomatériaux, ce qui encourage les développeurs à établir une caractérisation physico-chimique et des justifications basées sur le risque pour la transposition clinique.
En Europe, le contrôle réglementaire s'est renforcé pour certains usages destinés aux consommateurs. Le règlement (UE) 2024/858 (14 mars 2024) traite de nanomatériaux spécifiques dans les produits cosmétiques, y compris l'or colloïdal et les composés d'or, reflétant des lacunes reconnues dans les données d'évaluation de sécurité. Parallèlement, le Centre commun de recherche de la Commission européenne a publié en décembre 2025 des lignes directrices actualisées pour soutenir les essais de sécurité des nanomatériaux manufacturés, tandis que des normes telles que l'ISO/TR 10993-22:2017 (dispositifs médicaux contenant des nanomatériaux) et l'ISO/TS 23302:2021 (caractérisation des nano-objets) continuent d'étayer les pratiques documentaires utilisées par les fournisseurs desservant les programmes réglementés de diagnostic et de dispositifs médicaux.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'approvisionnement en métaux précieux en amont et leur raffinage en matières premières et sels de haute pureté, puis se poursuit avec la synthèse et la fonctionnalisation des nanoparticules. Elle se termine par des intermédiaires formulés (colloïdes, encres, conjugués) fournis aux utilisateurs finaux de la santé, du diagnostic, de l'électronique et de la catalyse. Les principaux intrants comprennent une matière première en or à 99,99 %, des sels d'or (par exemple le tétrachloroaurate de sodium), des agents réducteurs (comme le citrate de sodium ou l'acide tannique), des tensioactifs et des réactifs de chimie de surface, y compris des matériaux de PEGylation pour la biocompatibilité et la stabilité.
La fabrication en aval met l'accent sur les capacités de qualité GMP aux États-Unis, en Allemagne et au Japon, avec une activité de sous-traitance de niveau recherche croissante en Inde. Le risque d'approvisionnement et la variabilité des coûts sont façonnés par la concentration du raffinage de haute pureté (notamment en Suisse et au Japon) et par les contraintes pratiques du transport des suspensions aqueuses de nanoparticules, où l'expédition transocéanique à température contrôlée ajoute un coût estimé de 8 à 12 %. En aval, les acheteurs réglementés de diagnostics et de dispositifs exigent de plus en plus la traçabilité des lots et un contrôle documenté de la distribution granulométrique, des niveaux d'endotoxines et de la chimie de surface. Cette exigence pousse à l'adoption d'approches de production en flux continu et microfluidique afin de réduire la variabilité des lots et de simplifier les dossiers de qualification pour les contrats soumis à des exigences de qualité plus strictes.
Paysage concurrentiel
Le marché des nanoparticules d'or se situe dans une zone très fragmentée, laissant une large place aux entreprises spécialisées. Johnson Matthey tire parti de son réseau de raffineries de métaux précieux et investit massivement dans la technologie de catalyseurs à faible charge pour stabiliser les bénéfices lors des fluctuations du lingot. TANAKA Holdings développe ses lignes colloïdales dans son installation de Shonan pour servir les comptes japonais d'optique et de capteurs qui exigent une dispersion inférieure à 5 nm. Merck KGaA combine des colloïdes prêts à l'emploi avec des chimies de surface personnalisables au sein de ses M Lab Collaboration Centers, accélérant le co-développement avec des partenaires biopharmaceutiques.
Des fournisseurs de niche tels que Cytodiagnostics et Sona Nanotech se concentrent sur des formulations de haute pureté, exemptes d'endotoxines et certifiées pour les essais cliniques, se taillant des segments premium où la traçabilité des lots est primordiale. Les nouveaux entrants mettent l'accent sur la synthèse guidée par apprentissage automatique, revendiquant des cycles de développement de procédés 50 % plus rapides et des taux de rebut plus faibles. Les collaborations stratégiques abondent : en 2025, une fonderie taïwanaise a signé un accord d'exclusivité pluriannuel avec un formulateur canadien de nanoparticules pour co-concevoir des encres conductrices pour les lignes d'emballage fan-out. Pendant ce temps, des fonds de capital-risque soutiennent des start-ups qui intègrent des antennes à nanoparticules dans des charges utiles de satellites en orbite basse, signalant des horizons de marché plus larges.
Dans l'ensemble, la stratégie concurrentielle repose sur la sécurisation de la propriété intellectuelle autour de la synthèse à forme contrôlée, l'intégration verticale de la poudre à l'encre fonctionnelle, et une expertise applicative riche en données. Les acteurs qui allient science des matériaux, intelligence artificielle et références en matière de durabilité sont bien positionnés pour capter une part disproportionnée à mesure que les industries en aval pivotent vers des produits plus verts, plus intelligents et plus petits.
Leaders du secteur des nanoparticules d'or
-
Merck KGaA
-
nanoComposix
-
BBI Solutions
-
TANAKA Holdings Co., Ltd.
-
Johnson Matthey Plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises couvertes dans ce rapport sur le Marché des Nanoparticules d'Or
- Abcam
- Aurion
- BBI Solutions
- Creative Diagnostics
- Cytodiagnostics Inc.
- Johnson Matthey Plc
- Meliorum Technologies Inc.
- Merck KGaA
- nanoComposix
- NanoHybrids
- Nanopartz Inc.
- Sona Nanotech Inc.
- TANAKA Holdings Co., Ltd.
Opportunités de marché et perspectives d'avenir
Un espace blanc clé existe entre la disponibilité de nanoparticules de qualité recherche et une fabrication reproductible, compatible GMP, capable de soutenir la transposition clinique et les grands programmes de diagnostic. Un élément probant des progrès de la mise à l'échelle est une étape franchie en janvier 2026, montrant un procédé de synthèse chimique compatible GMP de 30 L pour les nanobâtonnets d'or, avec une reproductibilité améliorée, qui cible un obstacle persistant pour les agents théranostiques et d'imagerie avancée. La délivrance ciblée de médicaments étant déjà positionnée comme le plus grand segment d'application dans le cadre de ce rapport, les fournisseurs capables de fournir de manière fiable un matériel de qualité clinique (y compris haute pureté, distributions étroites et chimies de surface validées) disposent d'une voie pour approfondir l'adoption au sein des pipelines axés sur l'oncologie.
La normalisation et les outils de conformité créent également des opportunités pour les fournisseurs qui opérationnalisent la gestion de la sécurité et des risques, plutôt que de traiter la documentation comme un exercice ponctuel. L'ISO/TS 12901-2:2026 (publiée en février 2026) formalise une approche de gestion des risques professionnels par bandes de contrôle pour les nanomatériaux manufacturés, et l'EPA américaine a renforcé sa surveillance en vertu du TSCA via des Significant New Use Rules en mai 2026, exigeant une notification préalable pour certains nouveaux usages chimiques, y compris sous forme nano. Parallèlement, les lignes directrices sur les essais de sécurité du JRC de la Commission européenne de décembre 2025 augmentent la valeur des fournisseurs capables de fournir des caractérisations riches en données, ainsi que des dossiers de stabilité et de durée de conservation qui aident les clients médicaux et diagnostiques en aval à réduire les reprises lors de l'évaluation et des achats.
Développements récents de l'industrie sur le Marché des Nanoparticules d'Or
- Juillet 2026 : BBI Solutions a partagé les résultats d'une enquête indépendante menée auprès de 90 utilisateurs de colloïde d'or, mettant en évidence la stabilité, la durée de conservation et la constance d'un lot à l'autre comme principaux critères de sélection. Les résultats montrent que les fabricants de diagnostics privilégient la reproductibilité et la continuité d'approvisionnement en plus des spécifications des particules, soutenant la demande pour un contrôle qualité plus strict, une documentation renforcée et des formats de stockage validés de la part des fournisseurs de nanoparticules d'or.
- Mai 2026 : nanoComposix a publié un guide pratique de sélection des nanoparticules d'or utilisées pour le développement de tests diagnostiques. En formalisant la manière dont les utilisateurs finaux relient les attributs des particules à la performance et à la fabricabilité des tests, ce guide favorise des exigences d'achat plus normalisées et accroît l'importance accordée aux lots bien caractérisés et à la personnalisation orientée applications.
- Février 2024 : des chercheurs de l'Université de Goa ont annoncé une avancée dans les nanoparticules d'or visant à améliorer l'efficacité du transport des médicaments pour les applications de délivrance de médicaments. Ces travaux mettent en évidence l'innovation académique continue alimentant le pipeline préclinique, ce qui à son tour soutient la demande de matériaux de qualité recherche et de formulations prêtes pour la transposition.
Marché des Nanoparticules d'Or Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les revenus générés par les nanoparticules d'or vendues pour des applications commerciales et de recherche, où le matériau est fourni sous forme d'or à l'échelle nanométrique (généralement de 1 à 100 nm) dans des formats utilisables pour une utilisation en aval.
Exclusions du périmètre : Nous excluons l'or en vrac, les sels d'or et les produits finis dans lesquels les nanoparticules d'or ne constituent qu'un composant intégré et ne sont pas vendues en tant que matériau nanoparticulaire.
Aperçu de la Segmentation
- Par méthode de synthèse
- Réduction chimique
- Synthèse verte/biologique
- Croissance par ensemencement
- Flux continu et microfluidique
- Autres méthodes
- Par application
- Imagerie
- Administration ciblée de médicaments
- Capteurs
- Diagnostics in vitro
- Sondes
- Catalyse
- Autres applications
- Par secteur d'utilisation finale
- Électronique et semi-conducteurs
- Santé et sciences de la vie
- Produits chimiques et catalyseurs
- Énergie et environnement
- Autres secteurs d'utilisation finale
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Pays nordiques
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir les limites supérieures de la demande et maintenir des hypothèses réalistes dans les domaines de la santé, de l'électronique et des usages chimiques. Nous avons consulté des signaux scientifiques et commerciaux publics, tels que des publications indexées sur la Bibliothèque nationale de médecine, des bases de données de brevets pour la synthèse et la conjugaison de nanoparticules, ainsi que des références normatives d'organismes tels que le NIST.
Pour les moteurs du marché et les vérifications macroéconomiques, nous avons également utilisé des sources telles que les bases de données de la FDA américaine pour le contexte des dispositifs et diagnostics, les indicateurs de la Banque mondiale et de l'OCDE pour l'intensité de la R&D, ainsi que les statistiques commerciales et douanières lorsque les expéditions de nanomatériaux étaient visibles dans des catégories chimiques plus larges. Les rapports annuels des entreprises, les présentations aux investisseurs et la couverture presse de qualité ont été utilisés pour comprendre les expansions de capacité, le positionnement des produits et les narratifs de prix partagés avec les investisseurs. Les sources mentionnées ici sont illustratives, et de nombreuses autres références publiques et payantes ont également été examinées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens Primaires et Enquêtes
Des discussions primaires ont été menées avec un ensemble de fournisseurs, distributeurs et utilisateurs finaux de nanoparticules d'or dans les domaines des laboratoires de sciences de la vie, du diagnostic médical, de l'électronique et de la catalyse. Ces échanges ont permis de confirmer ce qui est réellement vendu en tant que nanoparticules d'or par rapport aux matériaux nano-or adjacents, puis de tester les tendances de volume, les fourchettes de prix de vente moyens et le calendrier d'adoption selon les régions.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Directeurs généraux (CXO) : 13 % | APAC : 51 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 29 % |
| Acteurs de plus petite taille : 14 % | Managers : 46 % | Amériques : 20 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement part d'un bassin de demande descendant reconstruit à partir de signaux d'activité au niveau des applications, puis réparti en intensité de consommation de nanoparticules d'or par cas d'usage. Pour ce marché, le modèle s'appuie sur des indicateurs tels que les volumes de tests de diagnostic et d'imagerie, les tendances des dépenses de R&D en nanomédecine, l'intensité de la miniaturisation électronique, l'utilisation de catalyseurs dans certains procédés chimiques, et le glissement observé vers des voies de synthèse plus écologiques.
Une fois les bassins de demande établis, les revenus sont estimés à l'aide d'une échelle de prix reflétant les gammes de tailles de particules, les besoins en fonctionnalisation de surface et les tailles de conditionnement d'achat typiques, confirmés par des vérifications d'experts. Les totaux sont corroborés par des approximations ascendantes sélectives, telles que des divulgations de revenus de fournisseurs échantillonnés, des vérifications de canaux sur les grades couramment achetés, et un contrôle de cohérence des volumes implicites par rapport à la capacité de production réalisable. Lorsque la vue ascendante est limitée pour les régions plus petites ou les applications de niche, nous utilisons des fourchettes de pénétration conservatrices et les validons par des appels de suivi avant de figer les chiffres.
Pour les prévisions, une analyse de scénarios est utilisée autour d'un cas central, où les taux d'adoption dans la délivrance ciblée de médicaments, le diagnostic in vitro et l'électronique sont ajustés en fonction des attentes des experts et des signaux réglementaires ou de financement. La prévision finale est ensuite lissée pour s'aligner sur des cycles d'achat annuels réalistes, incluant le décalage entre l'adoption en recherche et la demande commerciale à grande échelle.
Validation des Données et Cycle de Mise à Jour
Chaque application majeure et chaque région font l'objet de plusieurs vérifications, où les résultats du modèle sont comparés à des signaux indépendants tels que la vélocité des publications, l'activité de dépôt de brevets et le rythme des nouveaux lancements de produits mentionnés dans les dépôts publics. Si un segment présente un saut inhabituel, les hypothèses sous-jacentes concernant les prix, la pénétration ou les indicateurs de demande sont revérifiées, et les répondants sont recontactés lorsque l'écart ne peut être expliqué par des événements connus.
Avant validation finale, le jeu de données et les calculs sont examinés par un autre analyste pour confirmer que les unités, les conversions de devises et les calculs de croissance restent cohérents dans l'ensemble des tableaux. Le rapport est actualisé selon un cycle annuel, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des mouvements importants du prix de l'or, des ajouts majeurs de capacité ou des changements de politique affectant la demande médicale ou électronique. Juste avant la livraison, nous effectuons un dernier passage de validation afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché des Nanoparticules d'Or selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les nanoparticules d'or peuvent varier plus que les acheteurs ne l'anticipent, même lorsque les mêmes utilisations finales sont abordées. Les différences proviennent généralement de la façon dont chaque étude comptabilise une vente de nanoparticules, des applications traitées comme commerciales par opposition à la recherche, et de la façon dont les prix sont moyennés selon les grades.
Les kits de diagnostic et dispositifs finis qui ne contiennent que des nanoparticules d'or sont maintenus hors du périmètre de Mordor Intelligence, ce qui explique pourquoi certaines estimations plus larges peuvent paraître plus élevées même lorsque leurs taux de croissance sont similaires. Des différences apparaissent également lorsqu'une source mélange les matériaux nano-or, applique un prix moyen unique à toutes les tailles de particules, ou s'appuie sur des hypothèses de timing de devises et de prix de l'or plus anciennes sans les revérifier avec les retours récents des fournisseurs et des utilisateurs.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 6,71 milliards USD (2026) | |
| Consultance Mondiale A | 7,99 milliards USD (2024) | Utilise une année de base antérieure et peut refléter une capture plus large des dépenses d'utilisation finale, où la frontière entre les ventes de matériaux nanoparticulaires et la valeur des produits en aval n'est pas toujours clairement séparée dans le résumé publié. |
| Éditeur Sectoriel B | 8,48 milliards USD (2024) | Mélange les rapports de revenus et de volumes dans certaines parties du cadre, et la vue publiée dépend souvent fortement des combinaisons de prix de l'année de base qui peuvent ne pas refléter pleinement les écarts de prix selon le grade de particule et la fonctionnalisation. |
En examinant le tableau, l'écart s'explique principalement par les seuils de périmètre et la façon dont les moyennes sont formées à travers des grades et des cas d'usage très différents. En maintenant le modèle ancré aux signaux de demande applicative, puis en vérifiant les prix et volumes implicites auprès des acteurs du marché, l'estimation reste traçable à des données d'entrée reproductibles plutôt qu'à de larges hypothèses de dépenses.
Questions clés auxquelles le rapport répond
Quel est le chiffre d'affaires projeté pour le marché des nanoparticules d'or en 2031 ?
Le marché des nanoparticules d'or devrait atteindre 11,65 milliards USD d'ici 2031, progressant à un CAGR de 11,68 % par rapport à sa base de 2026.
Quel segment d'application représente actuellement la plus grande part des revenus ?
Les systèmes d'administration ciblée de médicaments sont en tête avec 25,76 % des ventes de 2025, reflétant un fort élan clinique pour les thérapies oncologiques à base de nanoparticules.
Pourquoi les réacteurs en flux continu gagnent-ils en popularité dans la fabrication de nanoparticules d'or ?
Les lignes en flux continu offrent un meilleur contrôle de la distribution granulométrique, réduisent l'utilisation de solvants et intègrent les principes de la chimie verte, ce qui explique leur CAGR prévisionnel de 12,02 % jusqu'en 2031.
Quelle région devrait enregistrer la croissance de la demande la plus rapide ?
L'Asie-Pacifique enregistre le CAGR le plus élevé à 12,62 %, portée par une capacité de fabrication à grande échelle, des investissements croissants dans la santé et une adoption rapide des capteurs IoT.