
Taille et part du marché des cylindres de gaz oxygène médical
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.93 Milliards de dollars |
| Taille du Marché (2031) | 6.39 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.34 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cylindres de gaz oxygène médical par Mordor Intelligence
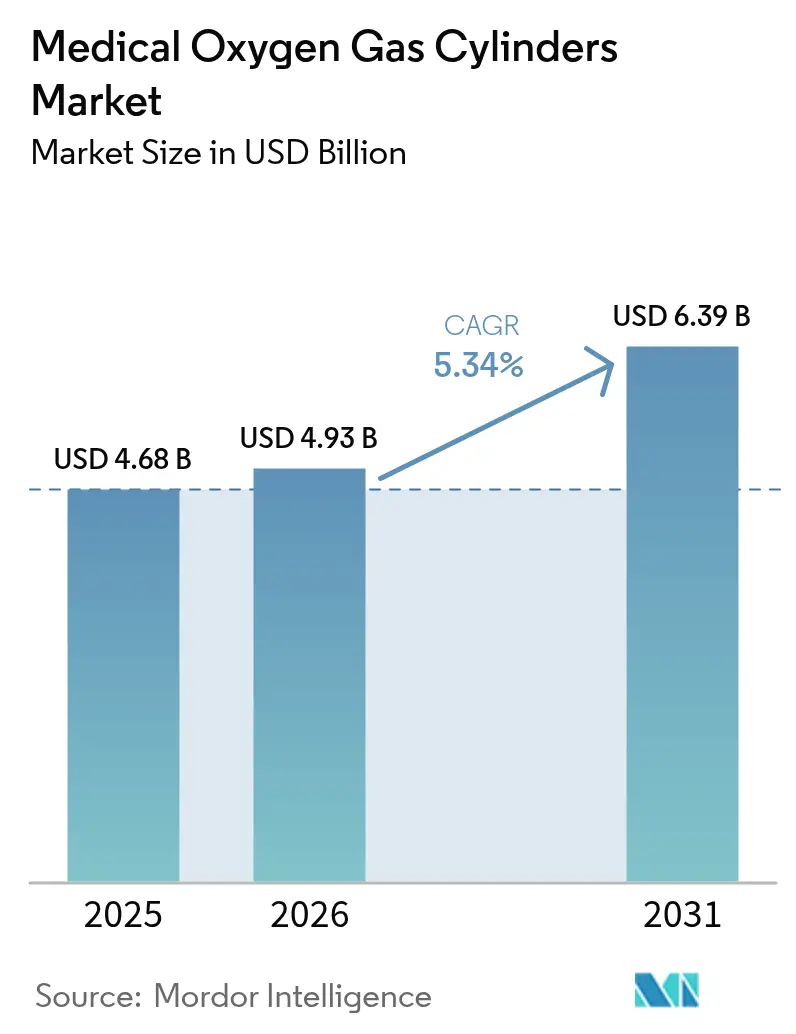
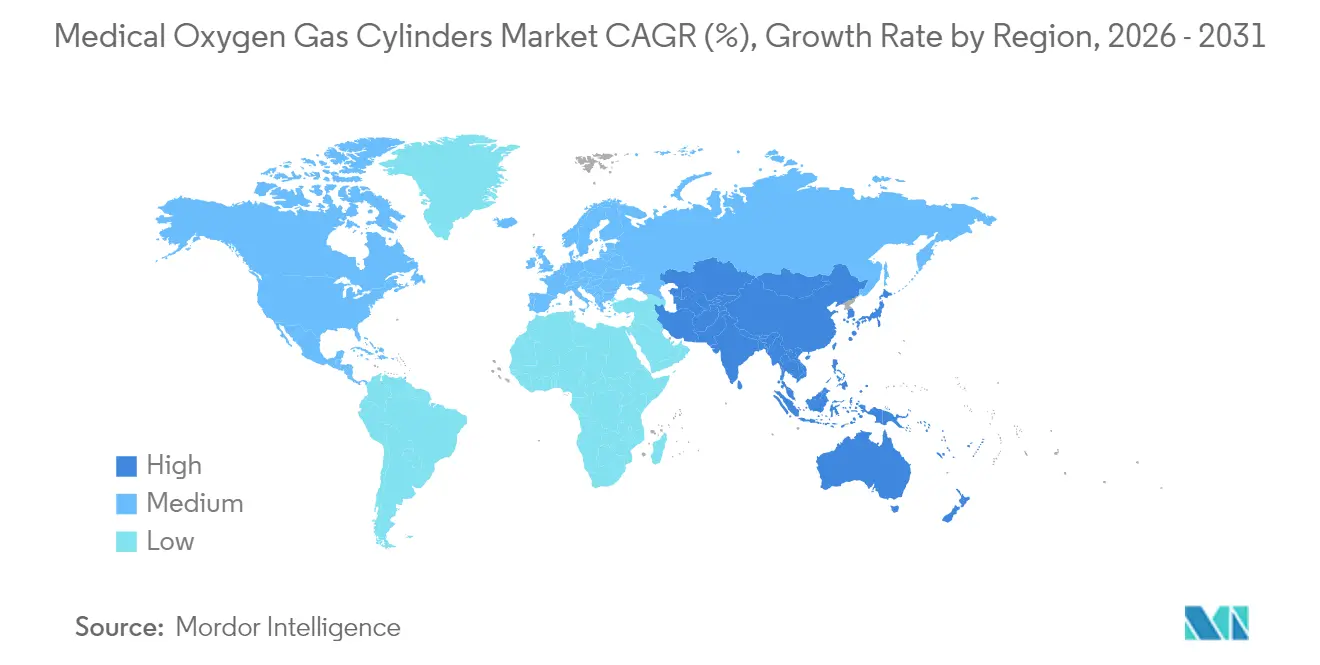
La taille du marché des cylindres de gaz oxygène médical en 2026 est estimée à 4,93 milliards USD, en hausse par rapport à la valeur de 2025 de 4,68 milliards USD, avec des projections pour 2031 affichant 6,39 milliards USD, croissant à un CAGR de 5,34 % sur la période 2026-2031. Les cylindres portables et légers représentent une part de revenus de 61,55 % et croissent à un CAGR de 8,25 %, tandis que l'aluminium conserve sa position de leader en termes de matériau avec une part de 46,53 %, malgré l'expansion des cylindres composites à un CAGR de 11,85 %. La demande augmente alors que les maladies respiratoires chroniques touchent 380 millions de personnes dans le monde et que la population âgée de 65 ans et plus aux États-Unis atteint à elle seule 57,8 millions de personnes. Les hôpitaux et les cliniques restent les utilisateurs dominants avec une part de 49,63 %, tandis que les soins de santé à domicile affichent désormais la croissance de la demande la plus rapide avec un CAGR de 10,27 %. La performance régionale est dominée par l'Amérique du Nord avec une part de 36,63 % grâce à un solide remboursement Medicare, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 9,87 %, les gouvernements investissant dans des programmes de sécurité de l'oxygène.
Principaux enseignements du rapport
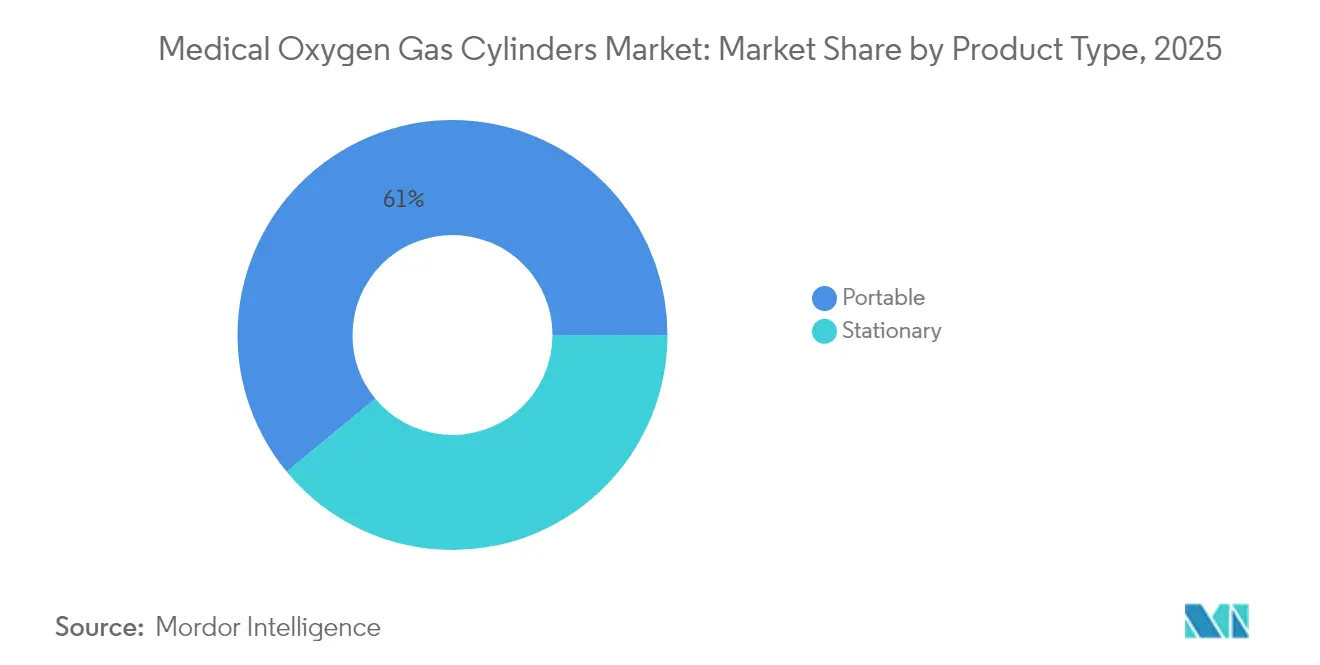
- Par type de produit, les cylindres portables et légers ont capturé 60,98 % de la part du marché des cylindres de gaz oxygène médical en 2025 ; les unités stationnaires sont à la traîne tandis que les unités portables s'accélèrent à un CAGR de 8,17 % jusqu'en 2031.
- Par matériau, l'aluminium a dominé avec une part de 46,11 % de la taille du marché des cylindres de gaz oxygène médical en 2025 ; les composites en fibre de carbone enregistrent le CAGR projeté le plus élevé à 11,64 % jusqu'en 2031.
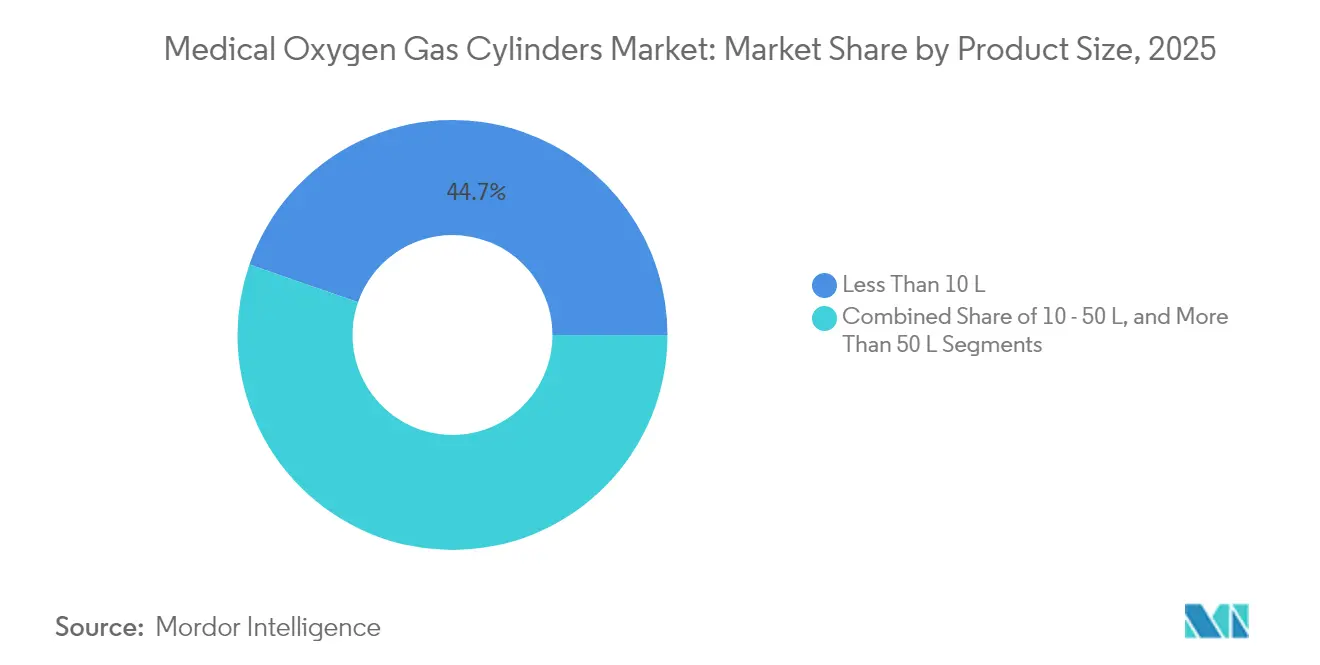
- Par taille de produit, la catégorie de moins de 10 litres représentait 44,68 % de la taille du marché des cylindres de gaz oxygène médical en 2025 et progresse à un CAGR de 9,22 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et les cliniques détenaient une part de 49,10 % du marché des cylindres de gaz oxygène médical en 2025, tandis que les soins de santé à domicile affichent le CAGR le plus élevé à 10,12 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a dominé avec une part de revenus de 36,21 % en 2025 ; l'Asie-Pacifique enregistre le CAGR prévisionnel le plus élevé à 9,76 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Prévalence croissante des maladies respiratoires chroniques | +1.2% | Mondiale, avec l'impact le plus élevé en Asie-Pacifique et au Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Croissance de la population gériatrique nécessitant une oxygénothérapie à long terme | +1.8% | Cœur en Amérique du Nord et en Europe, avec des retombées vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Transition technologique vers des cylindres composites légers et à haute pression | +0.9% | Mondiale, avec une adoption précoce en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Programmes de sécurité de l'oxygène financés par les gouvernements dans les pays à revenu faible et intermédiaire | +1.1% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Télémétrie IoT améliorant la logistique de recharge et réduisant les fuites | +0.8% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des maladies respiratoires chroniques
La maladie pulmonaire obstructive chronique touche 12,64 % des adultes âgés de 40 ans et plus, ce qui représente 213,39 millions de cas prévalents en 2024. Environ 85 % des décès dus à la BPCO surviennent dans les pays à revenu faible et intermédiaire où l'accès à l'oxygène reste limité. La dépendance à l'oxygène supplémentaire s'intensifie à mesure que la maladie progresse ; 68 % des patients atteints de fibrose pulmonaire idiopathique nécessitent finalement une oxygénothérapie. Le tabagisme et les particules fines ambiantes représentent ensemble la majorité des années de vie ajustées sur l'incapacité liées à la BPCO. L'Alliance mondiale de l'OMS contre les maladies respiratoires chroniques cible désormais près de 4 millions de décès évitables chaque année, renforçant la centralité des cylindres dans la survie des patients.
Croissance de la population gériatrique nécessitant une oxygénothérapie à long terme
Les États-Unis comptent 57,8 millions de résidents âgés de 65 ans et plus, soit 17,3 % de la population, et cette part devrait augmenter à 22 % d'ici 2040. Environ 10 % de ce groupe d'âge vit avec la BPCO et 15 % avec une coronaropathie — deux pathologies nécessitant un soutien en oxygène lors des poussées. Environ 1,5 million d'adultes américains utilisent déjà de l'oxygène supplémentaire à domicile pour maintenir leur qualité de vie. Les cylindres plus légers répondent aux préférences de mobilité qui permettent une vie autonome, en particulier pour les seniors fragiles. La dépense moyenne de Medicare de 65 USD par patient et par mois pour l'oxygénothérapie soutient une demande stable.
Transition technologique vers des cylindres composites légers et à haute pression
Les cylindres composites de type III et de type IV réduisent le poids sans compromettre l'intégrité sous pression. Worthington Enterprises a accepté d'acquérir Hexagon Ragasco pour 98 millions USD en 2024 afin d'intégrer un savoir-faire composite avancé[1]Worthington Enterprises, "Worthington Enterprises annonce l'acquisition planifiée de Hexagon Ragasco," worthingtonenterprises.com. Airgas commercialise des cylindres INTELLI-OX+ dotés de jauges intégrées offrant une visibilité en temps réel sur l'approvisionnement. Les conceptions à haute pression permettent de conditionner davantage de litres d'oxygène dans des encombrements physiques réduits, un attribut apprécié dans les soins de santé à domicile où l'espace de rangement est limité. La surveillance intégrée réduit les pertes lors des transferts de patients et facilite la planification préventive des rechargements.
Programmes de sécurité de l'oxygène financés par les gouvernements dans les pays à revenu faible et intermédiaire
L'Alliance mondiale pour l'oxygène s'engage à investir 34 milliards USD sur cinq ans pour réduire les inégalités d'accès à l'oxygène pour 5 milliards de personnes[2]Alliance mondiale pour l'oxygène, "Cadre stratégique mondial pour l'oxygène et analyse d'investissement 2025-2030," globaloxygenalliance.org. Le programme régional d'Unitaid en 2024 en Afrique subsaharienne vise à localiser la production et la distribution d'oxygène. Un projet pilote au Lesotho a rempli 1 565 cylindres dans 21 établissements en 15 mois. Ces initiatives stimulent la demande de cylindres fabriqués selon des normes de qualité internationales et ouvrent de nouvelles opportunités pour les fournisseurs prêts à investir dans des partenariats locaux.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Exigences réglementaires et d'assurance qualité strictes | -0.7% | Mondiale, avec l'application la plus stricte en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Adoption des concentrateurs d'oxygène et des installations PSA sur site | -0.6% | Cœur en Amérique du Nord et en Europe, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Chaînes d'approvisionnement volatiles en aluminium et en fibre de carbone entraînant une hausse des coûts des cylindres | -0.4% | Mondiale, avec l'impact le plus élevé sur les marchés sensibles aux coûts en Asie-Pacifique et au Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Exigences réglementaires et d'assurance qualité strictes
La règle finale de la FDA entrant en vigueur en décembre 2025 renforce les bonnes pratiques de fabrication actuelles, l'étiquetage et la sécurité post-commercialisation des gaz médicaux. Les cylindres doivent désormais être dotés d'étiquettes enveloppantes à 360° avec des codes couleur spécifiques à l'oxygène. L'alignement sur l'ISO 13485:2016 devient obligatoire à l'entrée en vigueur du Règlement sur les systèmes de management de la qualité en février 2026. Les cylindres composites doivent être requalifiés tous les cinq ans, contre dix ans pour les matériaux traditionnels, ce qui augmente les coûts du cycle de vie[3]Ecfr.gov, "49 CFR 180.207 — Exigences de requalification des récipients à pression des Nations Unies," ecfr.gov. Les petites entreprises font face à des obstacles de conformité plus importants, susceptibles d'accélérer la consolidation.
Adoption des concentrateurs d'oxygène et des installations PSA sur site
Les concentrateurs représentent 94 % des demandes de remboursement d'oxygène auprès de Medicare, reflétant une menace de substitution évidente aux cylindres dans les environnements à domicile. Le prototype PSA de la NASA fournit 4 LPM pour seulement 7,2 livres. Les concentrateurs portables atteignent une pureté de 95 % grâce à des supports en zéolithe lithiée. Des études de coûts en Inde confirment un coût total de possession inférieur pour les systèmes de concentrateurs institutionnels par rapport aux chaînes d'approvisionnement en cylindres. À mesure que le poids des concentrateurs diminue, la part des cylindres dans les thérapies à domicile pourrait s'éroder, en particulier là où les régimes de remboursement encouragent la location d'équipements plutôt que la livraison de gaz.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la portabilité oriente l'évolution du marchéLes cylindres portables dominent avec 60,98 % du marché des cylindres de gaz oxygène médical et s'étendront à un CAGR de 8,17 % jusqu'en 2031. La préférence croissante pour les thérapies de maintien à domicile place la mobilité et l'auto-administration au premier plan des décisions d'achat. Les hôpitaux conservent des stocks de cylindres stationnaires pour les blocs opératoires et les unités de soins intensifs, car la fiabilité du débit continu reste non négociable. Les valves intelligentes telles que l'INTELLI-OX+ permettent aux soignants de suivre l'approvisionnement restant et de réduire le risque d'épuisement accidentel. Le remboursement mensuel de 65 USD de Medicare maintient la viabilité de la location de cylindres pour les prestataires gérant des patients chroniques. L'élan du segment portable souligne un glissement plus large vers la gestion des maladies chroniques en ambulatoire.
Dans les sous-segments stationnaires, la demande persiste pour l'oxygène de secours dans les blocs opératoires, les unités psychiatriques et les services d'urgence. Les services d'ambulance transportent des cylindres portables mais s'appuient sur les approvisionnements centralisés des hôpitaux pour le réapprovisionnement rapide. Les fournisseurs continuent d'affiner les fonctions de sécurité à mesure que les normes réglementaires évoluent, créant une différenciation sur l'intégrité des valves, la consistance de la pression et l'intégration de la télémétrie. Le marché des cylindres de gaz oxygène médical équilibre donc l'innovation en matière de portabilité avec les obligations institutionnelles de capacité en vrac.


Par matériau :
le leadership de l'aluminium fait face au défi des compositesL'aluminium conserve une part de 46,11 % du marché des cylindres de gaz oxygène médical grâce à sa chaîne d'approvisionnement mature et à son coût d'achat plus bas. Les composites en fibre de carbone affichent le CAGR le plus élevé à 11,64 %, les systèmes de santé valorisant les économies de poids qui réduisent les blessures de manutention parmi le personnel et favorisent l'adhérence des patients. L'accord Hexagon Ragasco de Worthington Enterprises souligne l'importance stratégique des capacités composites. L'acier continue de servir des besoins spécialisés à haute pression dans les applications militaires et hyperbares. Les cylindres composites doivent faire l'objet d'une requalification quinquennale, ajoutant des coûts d'inspection tout en prolongeant la durée de vie grâce à une usure moindre — un compromis que de nombreux administrateurs hospitaliers acceptent pour les économies de poids. Les choix de matériaux reflètent donc un équilibre à trois voies entre le prix, la durabilité et la facilité de manipulation.
L'adoption des composites prend de l'ampleur en Asie-Pacifique, où les nouvelles constructions hospitalières spécifient des équipements modernes. L'aluminium reste préféré dans les établissements sensibles aux coûts nécessitant de grands inventaires de cylindres. Les fournisseurs s'appuient sur des gammes de produits diversifiées pour servir les deux extrémités du spectre, anticipant une migration progressive des parts vers les composites à mesure que les économies d'échelle réduisent le coût unitaire. Le marché des cylindres de gaz oxygène médical présente donc une substitution matérielle progressive mais non perturbatrice.
Par taille de produit :
les petits cylindres permettent la mobilité des patientsLes cylindres de moins de 10 litres représentent 44,68 % du marché des cylindres de gaz oxygène médical et affichent un CAGR de 9,22 % jusqu'en 2031. La conception légère s'adapte aux limitations de force des utilisateurs âgés. Les unités à faible encombrement se glissent facilement dans les fauteuils roulants et les déambulateurs, aidant les utilisateurs à maintenir leurs activités extérieures sans effort excessif. La construction composite contribue à cet objectif en réduisant les kilogrammes par cylindre. Les cylindres de taille moyenne de 10 à 50 litres restent indispensables dans les unités de soins intermédiaires nécessitant des intervalles de thérapie plus longs, tandis que les modèles de plus de 50 litres servent de réserve stationnaire ou d'alimentateurs de collecteurs pendant les pics de charge dans les centres de chirurgie.
Les fabricants atteignent une densité de gaz plus élevée en optimisant l'épaisseur des parois grâce à la modélisation par éléments finis. Les capteurs IoT suivent les débits et l'humidité, alertant les cliniciens lorsque la consommation s'écarte des normes de prescription. Ces améliorations améliorent l'adhérence, réduisent les visites aux urgences et contiennent les coûts des payeurs. Les patients signalent une satisfaction plus élevée lorsque la fréquence de remplacement des cylindres diminue, un avantage qui se traduit par des achats répétés. La taille du marché des cylindres de gaz oxygène médical penche donc vers les unités plus petites qui concentrent davantage d'oxygène.
Par utilisateur final :
la transition du secteur de la santé vers les soins à domicileLes hôpitaux et les cliniques détenaient une part de 49,10 % du marché des cylindres de gaz oxygène médical en 2025, mais les soins de santé à domicile connaissent la croissance la plus rapide avec un CAGR de 10,12 %. Les parcours de prise en charge des maladies chroniques poussent de plus en plus l'oxygénothérapie hors des services hospitaliers et dans les domiciles, où les services coûtent moins cher et libèrent des lits pour les cas aigus. Environ 1,5 million de patients américains gèrent déjà l'oxygène à domicile. Les prestataires livrent les cylindres selon des itinéraires optimisés de type tournée laitière, activés par la télémétrie, réduisant le kilométrage et les pertes. Les services médicaux d'urgence nécessitent des unités portables renforcées pour le transport en ambulance et les interventions en cas de catastrophe, tandis que les hôpitaux de campagne militaires spécifient des boîtiers résistants aux chocs répondant à des tests de durabilité stricts.
Dans les environnements institutionnels, les cylindres restent des éléments de redondance critiques même là où des installations PSA alimentent la charge de base. Les mandats réglementaires pour un stock de réserve minimum contraignent les établissements à maintenir des banques de cylindres disponibles pendant la maintenance des installations ou les pannes de courant. Pour les entreprises de soins de santé à domicile, la différenciation vient des programmes de formation infirmière aidant les soignants à manipuler les régulateurs en toute sécurité et à éviter les risques d'incendie. Ces nuances façonnent la croissance selon les types d'utilisateurs finaux et soutiennent une demande diversifiée au sein du marché des cylindres de gaz oxygène médical.
Analyse géographique
Marché des Cylindres de Gaz Oxygène Médical en Amérique du Nord
L'Amérique du Nord enregistre une part de revenus de 36,21 % en 2025. Le remboursement mensuel constant de 65 USD par Medicare pour l'oxygène supplémentaire soutient les commandes récurrentes de cylindres. La population américaine âgée de 65 ans et plus atteint 57,8 millions de personnes, alimentant une demande structurelle. Les réglementations de la FDA entrant en vigueur en décembre 2025 définissent des références de pratiques mondiales et imposent de nouveaux formats d'étiquetage qui orientent les décisions d'achat vers les fournisseurs conformes. L'adoption de la télémétrie avancée progresse le plus rapidement dans cette région, grâce à une infrastructure numérique solide et à des remboursements plus élevés pour les dispositifs innovants.
Marché des Cylindres de Gaz Oxygène Médical en Asie-Pacifique
L'Asie-Pacifique enregistre le CAGR le plus élevé, à 9,76 %. Les programmes d'oxygène financés par les gouvernements orientent les capitaux vers les cylindres en tant que capacité immédiate, pendant que les installations PSA permanentes sont en cours de construction. Le plan de 34 milliards USD de la Global Oxygen Alliance réserve d'importantes tranches à l'approvisionnement en cylindres. La forte prévalence de la BPCO due à la pollution atmosphérique dans les économies les plus peuplées amplifie les besoins. Les fabricants régionaux intensifient leurs lignes d'extrusion d'aluminium et d'enroulement composite afin de réduire les délais logistiques liés aux fournisseurs étrangers. Les initiatives multilatérales élèvent les normes de qualité, garantissant que les cylindres respectent les codes ISO et CGA, une évolution qui favorise les entreprises investissant tôt dans la certification.
Marché des Cylindres de Gaz Oxygène Médical en EMEA et en Amérique du Sud
L'Europe affiche une croissance régulière, les systèmes de santé universels remboursant l'oxygénothérapie à long terme. Le vieillissement démographique reflète les tendances américaines et stimule le développement des soins à domicile. La parité réglementaire avec l'Amérique du Nord grâce à l'alignement sur la norme ISO 13485 facilite les accords d'approvisionnement transatlantiques. Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud bénéficient de programmes de développement tels que l'initiative d'Unitaid en Afrique subsaharienne, qui crée des centres régionaux de remplissage de cylindres. Le modèle de Partners In Health au Lesotho démontre que les réseaux de cylindres peuvent desservir rapidement les terrains montagneux. Collectivement, ces facteurs élargissent l'empreinte du marché des cylindres de gaz oxygène médical dans les zones géographiques émergentes.

Paysage réglementaire
La conformité pour les bouteilles de gaz à oxygène médical couvre à la fois les exigences de qualité des gaz médicinaux et les régimes de sécurité des récipients sous pression, avec un contrôle plus strict en Amérique du Nord et en Europe. Aux États-Unis, la FDA a finalisé les bonnes pratiques de fabrication en vigueur, la certification, les exigences de déclaration de sécurité post-commercialisation et d'étiquetage pour les gaz médicaux dans le 21 CFR Part 213, la règle finale entrant en vigueur le 18 décembre 2025 et des amendements spécifiques entrant en vigueur le 2 février 2026. Ces mises à jour renforcent les attentes en matière de documentation, de contrôles d'étiquetage et de pratiques de manipulation des bouteilles tout au long de la chaîne d'approvisionnement.
À l'échelle internationale, la normalisation est influencée par les directives de l'OMS relatives à la qualité de l'oxygène médicinal et par les normes techniques pour les composants de bouteilles et l'interopérabilité, notamment l'ISO 10297 pour les robinets de bouteilles. En Europe, l'EIGA continue de publier des directives harmonisées utilisées par les fournisseurs de gaz et les acteurs de l'écosystème des bouteilles. Sur les marchés d'Asie-Pacifique en forte croissance, les agences nationales renforcent leur surveillance ; par exemple, l'Agence nationale de réglementation pharmaceutique de Malaisie exige des licences et des attentes de BPF pour les gaz médicinaux fournis en bouteilles. Ensemble, ces évolutions soutiennent la demande de traçabilité, de processus validés de nettoyage et de remplissage, et de documentation de conformité à mesure que les bouteilles circulent à travers les réseaux hospitaliers, de soins à domicile et de distribution.
Paysage concurrentiel
La concurrence reste modérée, avec un mélange de conglomérats diversifiés et de producteurs spécialisés. Luxfer Holdings a publié 41,1 millions USD de revenus de cylindres à gaz pour le premier trimestre 2025, une baisse de 9 % en glissement annuel liée à la faiblesse de la demande en carburants alternatifs, tandis que les volumes de soins de santé restent résilients. L'acquisition planifiée de Hexagon Ragasco par Worthington Enterprises sécurise l'expertise composite et renforce l'accès au marché européen. Airgas se différencie grâce à la technologie des cylindres intelligents, en intégrant des valves et des jauges qui fournissent des analyses aux équipes logistiques hospitalières.
Les nouveaux entrants de taille plus modeste se concentrent sur des caractéristiques de conception de niche, telles que des boîtiers anti-chocs pour les flottes de services médicaux d'urgence ou des composites ultra-minces pour un usage pédiatrique. Le durcissement réglementaire favorise les entreprises capables d'absorber les coûts de conformité et de maintenir une documentation robuste selon les règles CGMP de la FDA. La volatilité du prix de l'aluminium influence les marges bénéficiaires, poussant les fabricants à se couvrir sur les matières premières et à diversifier leurs chaînes d'approvisionnement. Les pénuries de résine composite exposent de même les entreprises à base de fournisseurs limitée. La propriété intellectuelle autour des modules de télémétrie et de l'actionnement des valves devient un levier concurrentiel clé, alors que les hôpitaux accordent la priorité à l'intégration des données avec les dossiers médicaux électroniques. Le marché des cylindres de gaz oxygène médical récompense donc l'échelle, la sophistication en matière de conformité et l'alignement sur l'innovation.
Leaders du secteur des cylindres de gaz oxygène médical
Luxfer Gas Cylinders
Worthington Industries
Faber Industrie S.p.A.
Catalina Cylinders
Tianjin Feitian Gas Cylinder
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Cylindres de Gaz Oxygène Médical
- Luxfer Gas Cylinders
- Catalina Cylinders
- Worthington Industries
- Faber Industrie S.p.A.
- Tianjin Feitian Gas Cylinder
- Invacare
- Precision Medical
- CAIRE Inc. (Chart Industries)
- Norris Cylinder Company
- Thunderbird Cylinders
- B.N.O.S Meditech Ltd
- ProRack Gas Control Products
- Desco Medical
- O2 CONCEPTS
- Royax s.r.o.
- Hebei Baigong High-Pressure Cylinder
- Cyl-Tec Inc.
- FIBA Technologies
- Linde plc (Healthcare Gases)
- Air Liquide
Lire l’analyse des entreprises de cylindres de gaz oxygène médical

Opportunités de marché et perspectives d'avenir
Les programmes de sécurité oxygène et la modernisation des chaînes d'approvisionnement des systèmes de santé créent une place pour les fabricants de bouteilles et les prestataires de services capables d'associer des bouteilles conformes à des solutions de suivi, de requalification et de soutien aux réseaux de remplissage. En Afrique, les investissements dans la production amont d'oxygène médical liquide élargissent les modèles de distribution en étoile qui dépendent encore des bouteilles pour la livraison du dernier kilomètre et la mise en réserve dans les établissements. Par exemple, Hewatele a lancé la production dans une nouvelle installation d'oxygène médical liquide à Tatu City, au Kenya, en juin 2026, avec une capacité annoncée de 20 tonnes par jour, ce qui augmente les matières premières disponibles pour le remplissage des bouteilles et la distribution en aval.
La planification nationale formalise également les signaux de demande pour les flottes de bouteilles, la maintenance et les systèmes de qualité. En juillet 2026, le gouvernement du Bangladesh a lancé l'élaboration de la Feuille de route nationale du Bangladesh pour l'oxygène médical (2026-2030) via un comité technique de 27 membres, soutenant un approvisionnement structuré et un alignement sur les normes tout au long de la chaîne de l'oxygène. Les outils de financement pointent également vers des structures d'enlèvement plus finançables pour les fournisseurs : MedAccess a annoncé un accord de garantie de volume avec Synergy Gases Ltd en juillet 2025 pour soutenir la production d'oxygène médical au Kenya. Pour les fournisseurs, ce cadre peut ancrer l'investissement dans les bouteilles, les robinets et la logistique de distribution, où la fiabilité et la responsabilité sont mises en avant.
Recent Industry Developments in Marché des Cylindres de Gaz Oxygène Médical
- Mai 2026 : Worthington Enterprises a annoncé une augmentation de prix de 15 % sur les bouteilles portables et pour chariots élévateurs en acier (jusqu'à 100 livres), effective au 1er juin 2026, citant la poursuite de l'augmentation des coûts des matières premières et de fabrication. Ce changement met en évidence la volatilité continue des coûts des intrants, qui peut faire augmenter les coûts de livraison des bouteilles pour les distributeurs de santé et prestataires de services s'appuyant sur les formats en acier pour des usages exigeants.
- Avril 2026 : Worthington Enterprises a annoncé une augmentation de prix de 7 % pour ses bouteilles portables et pour chariots élévateurs en aluminium, effective au 1er juin 2026, invoquant des contraintes de chaîne d'approvisionnement mondiale et des pressions sur le coût des matières premières. L'aluminium étant un matériau de bouteille de premier plan, les actions de tarification des fournisseurs peuvent accélérer les cycles de refixation des prix dans les flottes de location et inciter les acheteurs à réévaluer le mix de matériaux et les contrats de service sur le cycle de vie.
- Février 2026 : L'UE a imposé des droits antidumping définitifs sur les bouteilles de gaz en acier sans soudure de type 1 chinoises suite à une enquête dans laquelle des producteurs européens, dont Faber Industrie S.p.A. et Worthington Cylinders, ont été identifiés comme plaignants. Cette décision modifie les conditions de concurrence pour les bouteilles en acier sans soudure importées en Europe et peut affecter les stratégies d'approvisionnement pour les chaînes d'approvisionnement de gaz médicaux nécessitant des récipients sous pression certifiés.


Marché des Cylindres de Gaz Oxygène Médical Portée du rapport et méthodologie de recherche
Définition et portée du marché
Ce marché couvre les revenus générés par les bouteilles de gaz à oxygène médical utilisées pour stocker et fournir de l'oxygène de haute pureté pour un usage clinique et de soins à domicile, y compris le corps de la bouteille et les configurations de bouteilles de qualité médicale associées vendues via les canaux de soins de santé.
Exclusions de périmètre : nous excluons les réservoirs d'oxygène liquide en vrac, les systèmes de production d'oxygène sur site et les bouteilles d'oxygène industriel non médical.
Aperçu de la segmentation
- Par type de produit
- Portable / léger
- Stationnaire / lourd
- Par matériau
- Aluminium
- Acier
- Composite en fibre de carbone (type III/IV)
- Par taille de produit
- < 10 L
- 10 - 50 L
- > 50 L
- Par utilisateur final
- Hôpitaux et cliniques
- Soins de santé à domicile
- Services médicaux d'urgence / Ambulances
- Autres
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la cartographie de la chaîne d'approvisionnement et de l'environnement de conformité qui régit les bouteilles d'oxygène médical, car la sécurité et la certification déterminent ce qui peut être vendu et rechargé. Nous examinons les normes et directives publiques, ainsi que les signaux d'utilisation en soins de santé, afin de maintenir un bassin de demande réaliste avant la prévision.
Les sources utilisées comprennent des documents publics tels que les directives de la FDA sur l'oxygène et les gaz médicaux, les références ISO pour les exigences relatives aux bouteilles de gaz médical, les statistiques commerciales de la Commission du commerce international des États-Unis, UN Comtrade pour les expéditions transfrontalières de bouteilles et de robinets, et les publications de l'Organisation mondiale de la santé sur l'oxygénothérapie et les programmes d'accès. Nous utilisons également les dépôts d'entreprises, les présentations aux investisseurs, la presse réputée, et, si nécessaire, des abonnements payants pour les données financières et de veille des entreprises, des bases de données de brevets, et un suivi des importations et exportations au niveau des expéditions pour recouper les volumes et l'orientation des prix. Cette liste n'est pas exhaustive, et de nombreuses autres sources publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la validation de la demande de bouteilles par cadre de soins et par comportement de remplissage, car ces deux points peuvent influencer le marché davantage qu'une simple vue de la base installée. Nous avons échangé avec des fabricants de bouteilles, des partenaires de remplissage et de distribution de gaz, des contacts d'approvisionnement hospitalier et des parties prenantes des soins de santé à domicile dans les régions APAC, EMEA et Amériques. Leurs retours ont été utilisés pour affiner les hypothèses sur les prix de vente moyens, les cycles de remplacement et le mix de bouteilles portables par rapport aux bouteilles lourdes.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 39% | Cadres dirigeants : 14% | APAC : 43% |
| Niveau intermédiaire : 40% | Responsables fonctionnels/d'unité : 26% | EMEA : 37% |
| Petits acteurs : 21% | Managers : 60% | Amériques : 20% |
Dimensionnement et prévision du marché
Nous construisons le marché selon une approche descendante où la demande en oxygène de santé est reconstituée à travers des signaux d'utilisation par cadre de soins, puis traduite en besoins de bouteilles conditionnées. Nous convertissons ces quantités de bouteilles en valeur en utilisant des fourchettes de prix observées sur le marché.
Pour garder les totaux ancrés, nous recoupons le résultat avec des approximations ascendantes sélectives telles que des consolidations de revenus de fournisseurs, des vérifications de canaux auprès des rechargeurs et distributeurs, et des calculs échantillonnés de prix de vente moyen multiplié par le volume pour les tailles de bouteilles courantes.
Les intrants utilisés dans le modèle comprennent la répartition entre bouteilles portables et lourdes, les tranches de taille de bouteilles courantes (comme moins de 10 L, 10 à 50 L, et plus de 50 L), la fréquence typique de remplissage par utilisateur final, la cadence des tests hydrostatiques et de recertification, ainsi que le mix de matériaux influençant les prix (par exemple aluminium contre acier contre composite). Nous suivons également des variables de contexte de la demande telles que les admissions hospitalières liées aux soins respiratoires, la part des soins de santé à domicile dans l'oxygénothérapie, et la sensibilité de l'approvisionnement aux régulateurs de sécurité et aux normes.
Pour la prévision, une analyse de scénarios est utilisée, car les programmes d'accès à l'oxygène pilotés par les politiques publiques et la croissance des soins à domicile peuvent accélérer la demande dans certains pays plus rapidement qu'une tendance linéaire. Lorsque des indicateurs de volume directs manquent pour les géographies plus petites, nous comblons les lacunes à l'aide d'indicateurs proxy tels que le nombre de lits d'hôpitaux, l'adoption de l'oxygénothérapie et la direction des flux commerciaux. Nous revérifions ensuite les résultats avec les retours d'entretiens avant de finaliser.
Validation des données et cycle de mise à jour
La validation est effectuée par plusieurs vérifications afin que le chiffre final puisse être retracé jusqu'à des hypothèses claires. Nous comparons les revenus modélisés à des signaux indépendants tels que les mouvements commerciaux, les évolutions de prix liées aux matériaux et les tendances d'adoption par les utilisateurs finaux. Les valeurs aberrantes sont réexaminées jusqu'à ce que les facteurs sous-jacents soient compris.
Avant validation finale, le modèle et le rapport passent par des révisions d'analystes en plusieurs étapes, et de nouveaux contacts sont déclenchés lorsqu'une hypothèse clé change, comme la tarification du remplissage, le calendrier de certification ou un changement de mix de matériaux. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants se produisent, et une passe finale avant livraison est effectuée pour que les clients reçoivent la vision la plus récente.
Le dimensionnement du marché des bouteilles de gaz à oxygène médical de Mordor Intelligence comparé à d'autres estimations publiées
Les tailles de marché publiées pour les bouteilles de gaz à oxygène médical diffèrent souvent car les limites et la logique de comptage ne sont pas toujours les mêmes, même lorsque les titres semblent similaires. Les différences proviennent généralement de ce qui est inclus avec la bouteille, de la manière dont la demande liée au remplissage est traitée, de l'année utilisée pour la tarification, et de la manière dont les lacunes de données régionales sont traitées.
Des éléments tels que les évolutions du mix de matériaux des bouteilles, les tendances de répartition entre bouteilles portables et lourdes, et les répartitions d'usage par utilisateur final sont utilisés pour maintenir Mordor Intelligence ancré à un bassin de demande limité aux seules bouteilles plutôt qu'à un équipement de distribution d'oxygène plus large. Des écarts apparaissent également lorsque certaines estimations mélangent les bouteilles avec des concentrateurs ou du stockage en vrac, appliquent un prix de vente moyen global unique sans ajustement pour les tranches de taille et les cycles de certification, ou s'appuient sur un calendrier de taux de change plus ancien qui ne correspond pas à l'année de dimensionnement.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,93 milliards USD (2026) | |
| Éditeur sectoriel A | 2,60 milliards USD (2025) | Utilise une base de revenus déclarés plus étroite pour les bouteilles et tend à sous-estimer la hausse de la demande liée au remplissage, ce qui peut réduire la valeur implicite dans les contextes à forte utilisation. |
| Cabinet d'études de marché B | 4,30 milliards USD (2023) | Ancre le dimensionnement sur une année antérieure et applique des ajustements limités pour le mix de matériaux et la répartition des tailles de bouteilles, ce qui peut modifier les hypothèses de prix de vente moyen et la valeur de marché résultante. |
Le tableau montre que l'écart s'explique en grande partie par les limites de périmètre, le calendrier de l'année de tarification, et la manière dont l'intensité d'utilisation est traduite en valeur de bouteille. En gardant les étapes visibles et en testant les hypothèses avec des signaux par cadre de soins et des retours de canaux, l'estimation reste reproductible et pratique pour la planification.


Questions clés abordées dans le rapport
Quelle est la taille actuelle du marché des cylindres de gaz oxygène médical ?
Le marché est évalué à 4,93 milliards USD en 2026 et devrait atteindre 6,39 milliards USD d'ici 2031.
Quel type de cylindre est le plus populaire ?
Les cylindres portables et légers dominent avec une part de revenus de 60,98 % et croissent à un CAGR de 8,17 % grâce à l'adoption des soins à domicile.
Pourquoi les cylindres composites gagnent-ils du terrain ?
Les composites en fibre de carbone croissent à un CAGR de 11,64 % car leur poids réduit facilite la manipulation pour les patients âgés et le personnel soignant.
Comment les réglementations affectent-elles les fournisseurs ?
Les règles de la FDA entrant en vigueur en décembre 2025 imposent des exigences CGMP et d'étiquetage plus strictes, augmentant les coûts de conformité et favorisant les fabricants de grande taille bien capitalisés.
Quelle région affiche la croissance de marché la plus rapide ?
L'Asie-Pacifique enregistre le CAGR le plus élevé à 9,76 % jusqu'en 2031, en raison de la forte charge de BPCO et des programmes de sécurité de l'oxygène représentant plusieurs milliards de dollars.
Dernière mise à jour de la page le:



