
Taille et part de marché des bornes médicales
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.91 Milliards de dollars |
| Taille du Marché (2031) | 3.47 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 12.74 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des bornes médicales par Mordor Intelligence
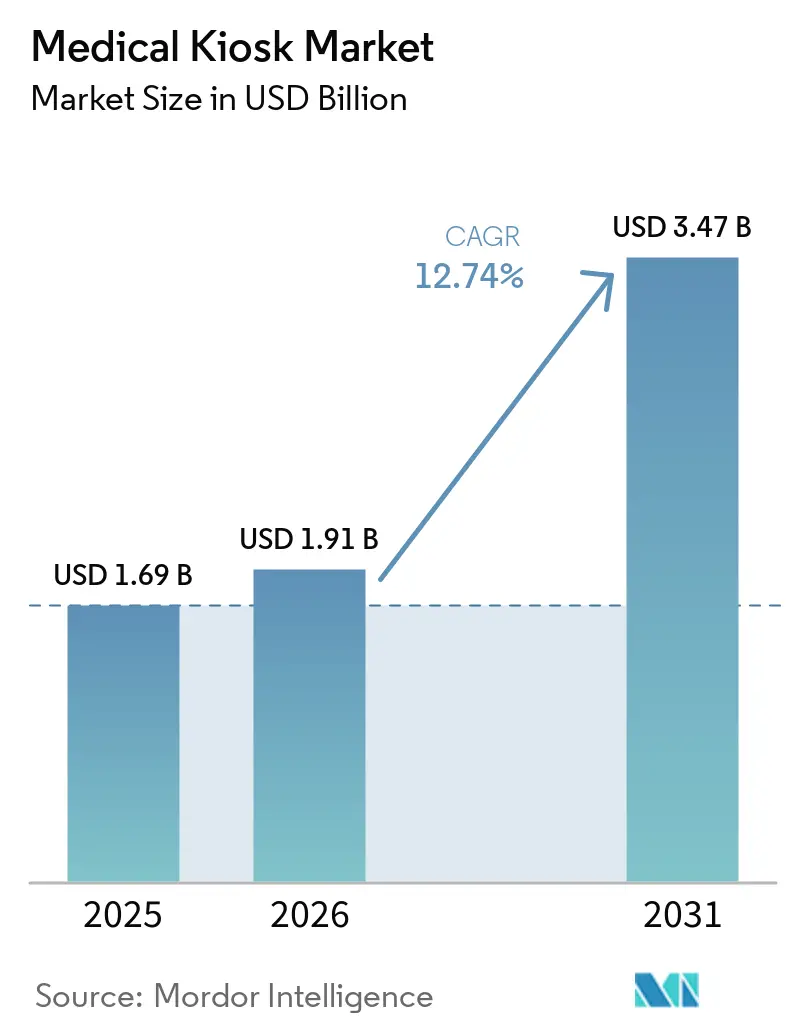
La taille du marché des bornes médicales était évaluée à 1,69 milliard USD en 2025 et estimée à une croissance de 1,91 milliard USD en 2026 pour atteindre 3,47 milliards USD d'ici 2031, à un TCAC de 12,74 % durant la période de prévision (2026-2031).
Des politiques de santé numérique solides, une couverture 5G en expansion rapide et des modules de diagnostic pilotés par l'IA positionnent les bornes médicales comme infrastructure centrale des réseaux de prestation de soins omnicanaux. Les prestataires considèrent ces unités comme un moyen pratique de pallier les pénuries de personnel, de répondre à la demande en soins des maladies chroniques et de se conformer aux normes de contrôle des infections post-pandémiques. Les fournisseurs qui regroupent matériel, logiciel et services d'intégration surpassent les fournisseurs de produits seuls, car les systèmes de santé accordent la priorité à l'interopérabilité et à la supervision de la cybersécurité avant les coûts initiaux du matériel. Parallèlement, les pharmacies de détail, les banques communautaires et les chaînes de supermarchés déploient des bornes de télémédecine pour transformer leurs points de passage en points d'accès aux soins, élargissant ainsi la base commerciale adressable du marché des bornes médicales.
Principaux enseignements du rapport
- Par type, les bornes d'enregistrement ont affiché une part de chiffre d'affaires de 33,02 % en 2025, tandis que les bornes de télémédecine devraient se développer à un TCAC de 13,86 % jusqu'en 2031.
- Par composant, le matériel représentait 51,05 % de la part de marché des bornes médicales en 2025 ; les services enregistrent le TCAC prévisionnel le plus élevé à 15,22 % jusqu'en 2031.
- Par emplacement de déploiement, les unités intérieures détenaient 44,98 % de la taille du marché des bornes médicales en 2025 ; les installations extérieures progressent à un TCAC de 15,59 % jusqu'en 2031.
- Par mobilité, les formats sur pied ont capturé 40,78 % de la part de marché des bornes médicales en 2025, tandis que les solutions mobiles/sur chariot affichent un TCAC de 17,33 % jusqu'en 2031.
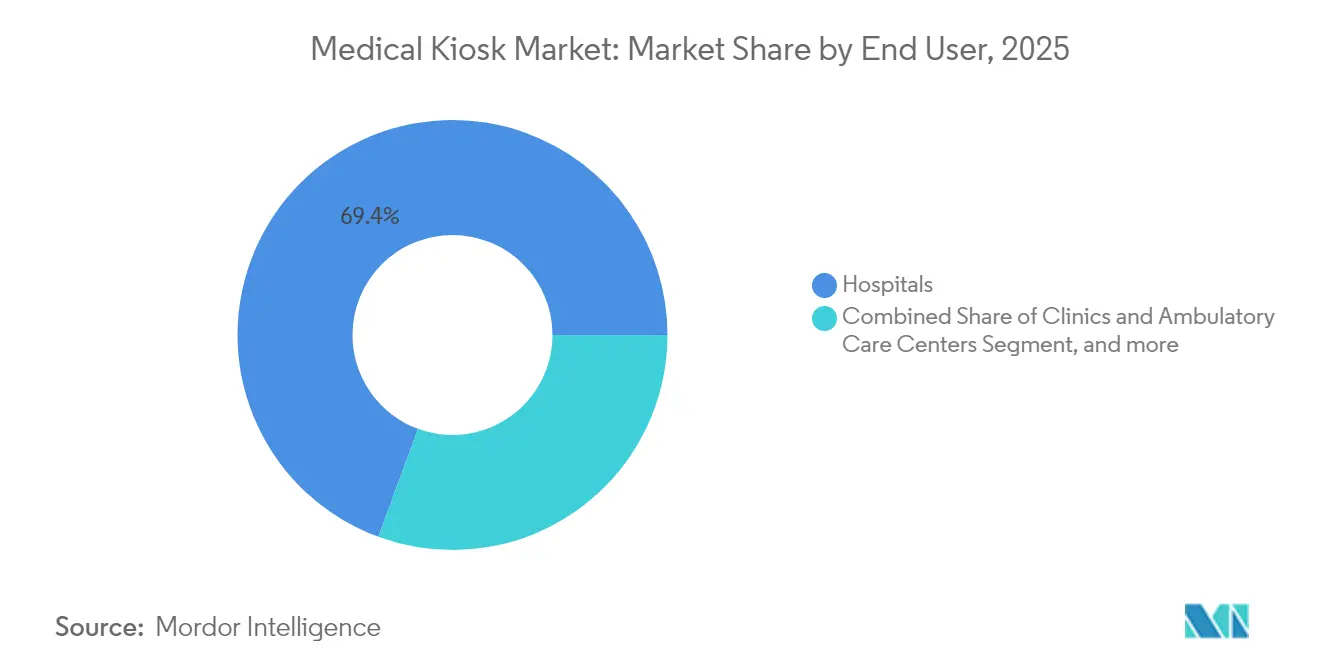
- Par utilisateur final, les hôpitaux sont en tête avec une part de chiffre d'affaires de 69,40 % en 2025 ; les pharmacies et drogueries connaissent la croissance la plus rapide à un TCAC de 18,52 % jusqu'en 2031.
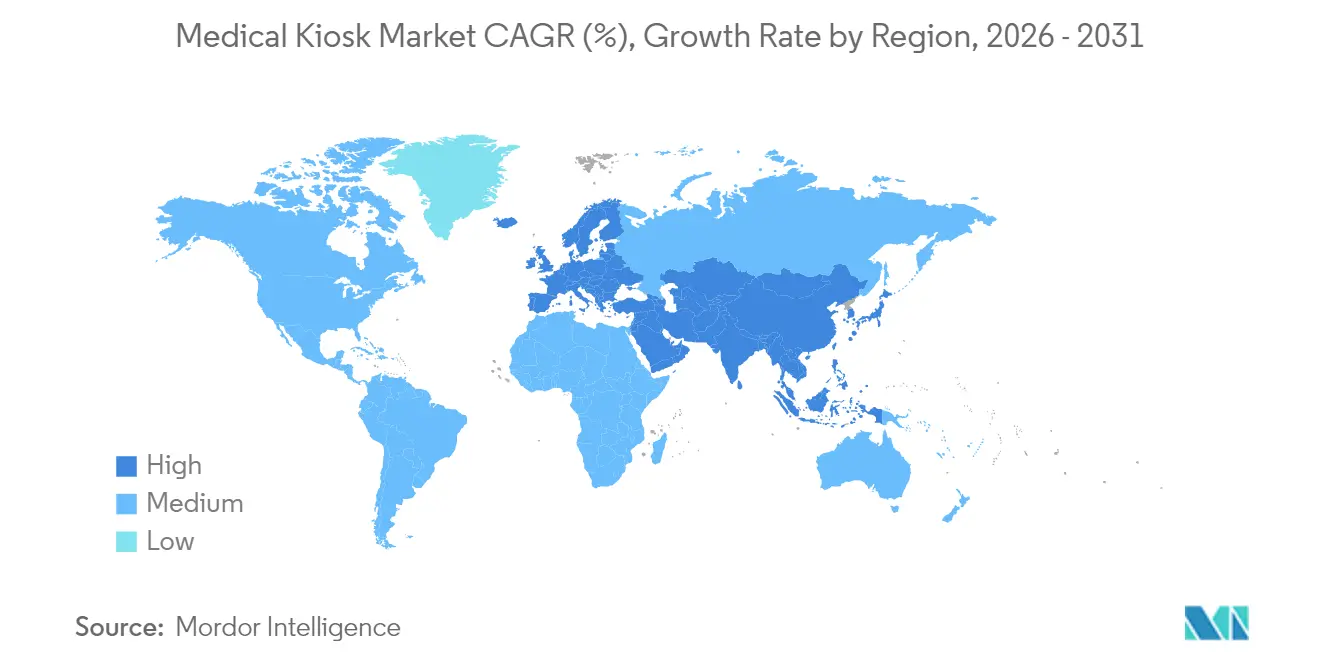
- Par géographie, l'Amérique du Nord commandait 46,45 % de la part de marché des bornes médicales en 2025 ; l'Asie-Pacifique devrait progresser à un TCAC de 19,56 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | ( ~ ) % Impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réseaux 5G permettant la téléconsultation en temps réel | +2.1% | Mondial, adoption la plus précoce en Amérique du Nord, en Chine, en Corée | Moyen terme (2-4 ans) |
| Numérisation des soins de santé pour la surveillance à distance des patients | +2.8% | Mondial, extension aux marchés émergents | Long terme (≥ 4 ans) |
| Demande de libre-service sans contact | +1.9% | Mondial, plus forte en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Programmes pilotes de remboursement gouvernementaux | +1.7% | Amérique du Nord et UE en tête, expansion en Asie-Pacifique | Moyen terme (2-4 ans) |
| Tri et diagnostics pilotés par l'IA | +2.3% | Mondial, plus rapide dans les économies développées | Long terme (≥ 4 ans) |
| Augmentation des maladies chroniques et pénurie de médecins | +2.4% | Mondial, aigu dans les zones rurales d'Amérique du Nord et en Asie-Pacifique vieillissante | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'infrastructure 5G permettant les soins en temps réel
Le projet d'hôpital intelligent 5G de l'hôpital Siriraj a réduit le délai d'exécution en anatomopathologie à quelques minutes et a transmis en continu les constantes vitales des ambulances directement aux spécialistes, prouvant que la connectivité à très faible latence rend les bornes viables pour les interactions de soins critiques.[1] Les systèmes de santé planifient désormais les bornes comme des points d'extrémité de réseau plutôt que comme des machines autonomes, ce qui augmente la capacité de transaction et réduit le coût unitaire à mesure que davantage d'appareils utilisent le même réseau dorsal 5G. Le traitement en périphérie réduit encore davantage la latence, permettant des consultations vidéo en haute définition, des lectures d'images par l'IA et la robotique à distance. Il en résulte un tissu évolutif dans lequel chaque borne renforce l'ensemble du réseau de soins — une dynamique qui sous-tend le marché des bornes médicales dans le monde entier.
Numérisation accélérée des soins de santé rationalisant la surveillance à distance des patients
Les plateformes de surveillance à distance ont atteint un taux d'adoption de l'IA de 35 % en 2024, intégrant les bornes comme points de contact publics pour les patients ne disposant pas d'appareils connectés.[2] La plateforme turque de gestion des maladies a déjà enregistré 73 millions de rencontres avec des patients atteints de maladies chroniques en synchronisant les données des bornes avec son hub de dossiers électroniques, illustrant comment les vastes écosystèmes numériques absorbent les points de service en libre-service. Cette évolution pousse les fournisseurs à certifier les connecteurs HL7-FHIR et les tableaux de bord de santé des populations, approfondissant les revenus de services dans le marché des bornes médicales.
Demande accrue de libre-service sans contact et contrôle des infections
Les flux de travail de la pandémie ont normalisé le triage sans contact. L'interface intelligente de pharmacie de Singapour associe la distribution automatisée à des sessions vidéo avec des pharmaciens, réduisant les temps d'attente et le risque de contamination des surfaces. Les enquêtes sur les préférences des patients montrent que les deux tiers des utilisateurs de la génération Z préfèrent l'enregistrement par borne aux bureaux avec personnel, suggérant un changement comportemental durable qui élargit le marché des bornes médicales.
Programmes pilotes de remboursement soutenus par les gouvernements
Les dispositions de flexibilité de la télésanté de Medicare aux États-Unis, prolongées jusqu'en mars 2025, remboursent de manière égale les interactions à domicile et par borne, éliminant les barrières géographiques et rehaussant les calculs de retour sur investissement pour les prestataires.[3] Le plan proposé de subventions de télésanté pour les anciens combattants finance le matériel dans les comtés ruraux, un catalyseur qui rend les bornes financièrement réalisables pour les cliniques à faible volume.
Analyse de l'impact des freins*
| Frein | ( ~ ) % Impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réglementations strictes en matière de cybersécurité et de protection des données | -1.8% | Mondial, en particulier UE et Amérique du Nord | Moyen terme (2-4 ans) |
| Coûts d'investissement et d'intégration élevés | -1.4% | Mondial, plus fort dans les marchés sensibles aux coûts | Court terme (≤ 2 ans) |
| Adoption limitée par les personnes âgées | -1.1% | Mondial, notable dans les sociétés vieillissantes | Long terme (≥ 4 ans) |
| Risque de dépendance vis-à-vis des fournisseurs | -0.9% | Mondial, plus élevé dans les paysages de payeurs fragmentés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes en matière de cybersécurité et de protection des données
Le mandat de la FDA concernant la nomenclature logicielle (Software Bill of Materials) oblige les fournisseurs à répertorier chaque bibliothèque de code, allongeant les cycles de conformité et favorisant les entreprises disposant d'équipes DevSecOps matures. La loi PATCH et les mises à jour de la loi HIPAA exigent une surveillance des menaces en temps réel ; 67 % des systèmes de santé américains admettent ne pas disposer des ressources nécessaires pour une couverture 24h/24 et 7j/7, ce qui ralentit les décisions d'achat.
Dépenses d'investissement et coûts d'intégration élevés
Les bornes de télémédecine complètes atteignent des déploiements à six chiffres une fois les connecteurs de dossiers de santé électroniques, les audits de cybersécurité et la formation du personnel inclus. Les cliniques de plus petite taille reportent souvent leurs projets ou optent pour du matériel réduit, ce qui comprime l'absorption à court terme dans certains segments du marché des bornes médicales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
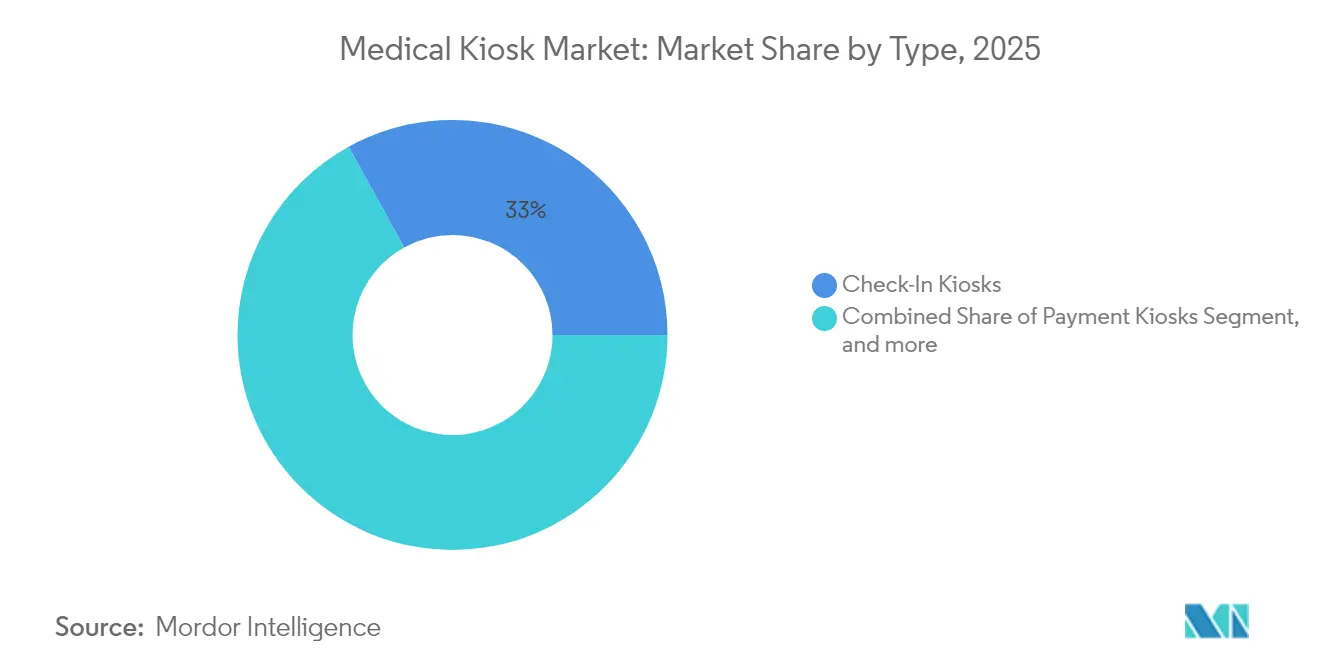
les bornes de télémédecine stimulent la transformation cliniqueLes bornes d'enregistrement détenaient 33,02 % de la part de marché des bornes médicales en 2025, mais les unités de télémédecine devraient croître avec un TCAC de 13,86 % entre 2026 et 2031, surpassant tous les autres types sur le marché des bornes médicales. Les bornes d'enregistrement dominent toujours les flux de travail quotidiens, mais le remboursement soutenu des consultations vidéo élève les bornes de diagnostic au rang de priorité au niveau de l'entreprise. Dans les centres ambulatoires très fréquentés, une seule borne de télémédecine peut effectuer des mesures de constantes vitales, fournir un triage par l'IA et se connecter à un médecin hors site en un seul cycle de salle, libérant ainsi le personnel interne pour les cas aigus.
Les bornes de mesure des constantes vitales et de pharmacie suivent une logique clinique similaire, fournissant des données sur les soins des maladies chroniques et une distribution immédiate en un seul arrêt. Les modèles de paiement et d'orientation restent pertinents pour le débit mais font face à une redondance avec les applications mobiles. À mesure que les modules d'IA arrivent à maturité, les fournisseurs regroupent plusieurs fonctions, incitant les acheteurs à opter pour des contrats de plateforme et élargissant le marché des bornes médicales.


Par composant :
la croissance des services reflète la complexité de l'intégrationLe matériel détenait 51,05 % de la part de marché des bornes médicales en 2025, mais les services affichent la trajectoire la plus rapide à 15,22 % à mesure que les hôpitaux externalisent l'intégration HL7, la documentation de la nomenclature logicielle et la gestion des correctifs. Chaque cycle réglementaire élargit le taux d'attachement des services, transformant les accords de services gérés en flux de revenus pluriannuels qui stabilisent la trésorerie des fournisseurs.
Le logiciel reste essentiel pour l'interface utilisateur et les moteurs d'inférence de l'IA. Cependant, les revenus de licences se convertissent souvent en abonnement, brouillant les frontières entre logiciel et services. Les fournisseurs mettant l'accent sur la livraison clé en main concluent désormais des contrats plus importants, indiquant que les capacités d'écosystème l'emportent sur les caractéristiques du matériel dans le marché des bornes médicales.
Par emplacement de déploiement :
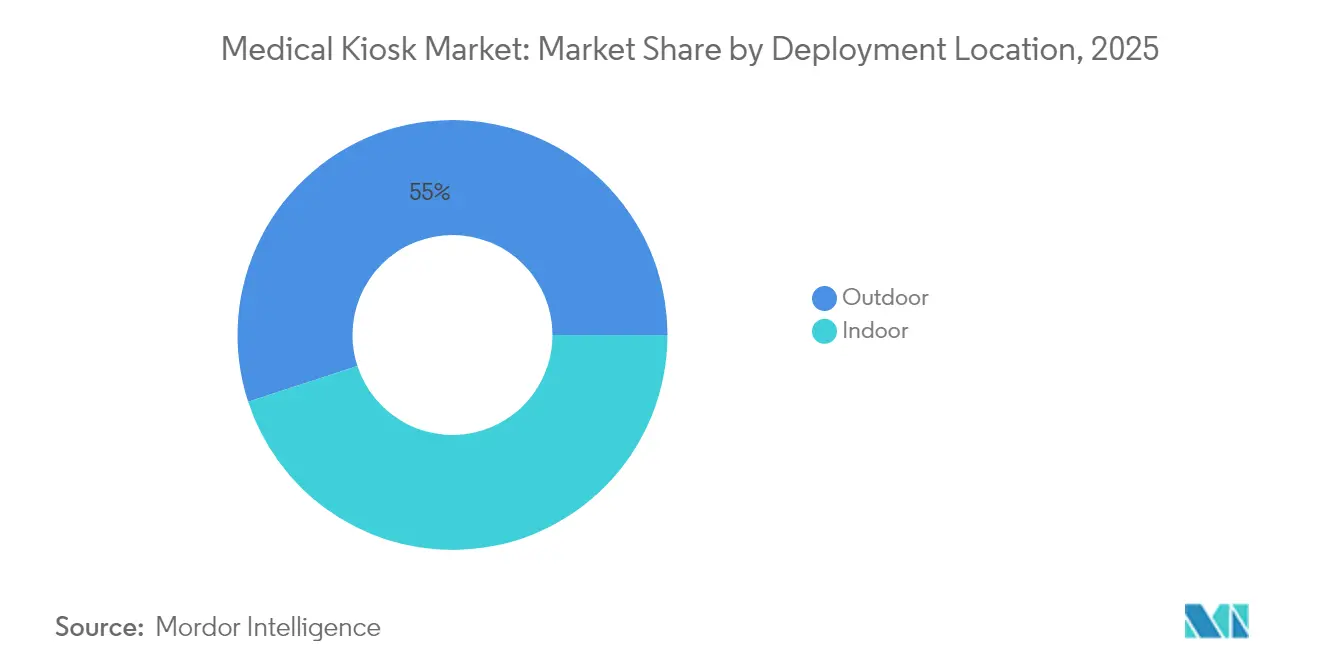
la croissance en extérieur signale l'expansion de l'accèsLes unités extérieures, projetées à un TCAC de 15,59 %, font passer les bornes d'équipements de locaux à des actifs communautaires. Les installations de Hartford HealthCare dans les supermarchés illustrent le soulagement de la congestion dans les hôpitaux et rejoignent les patients là où se déroule leur vie quotidienne. Les boîtiers robustifiés, l'alimentation solaire de secours et la connectivité multivoie atténuent les préoccupations relatives à la disponibilité, élargissant la portée géographique.
Les emplacements intérieurs restent essentiels pour les environnements à forte acuité et les diagnostics contrôlés et représentaient 44,98 % du chiffre d'affaires total en 2025. Pourtant, les payeurs remboursent désormais les interactions avec des bornes extérieures, faisant basculer les modèles de coût total des soins vers un placement distribué. Cette flexibilité élargit la taille du marché des bornes médicales pour les fournisseurs équipés pour certifier des conceptions résistantes aux intempéries.
Par mobilité :
les solutions mobiles permettent une prestation de soins flexibleLes modèles sur pied dominent les installations de base avec 40,78 % en 2025, mais les chariots mobiles affichent un TCAC de 17,33 % jusqu'en 2031, reflétant un pivot vers les soins événementiels et de proximité. Les autorités sanitaires philippines déploient des unités sur chariot après les typhons pour rétablir les services aux patients atteints de maladies chroniques en 48 heures, soulignant la valeur de la mobilité dans la réponse aux catastrophes.
Les conceptions mobiles doivent équilibrer l'autonomie de la batterie, la connectivité et la stérilisation embarquée. Les fournisseurs qui maîtrisent ces nuances techniques captent des revenus supplémentaires auprès des agences humanitaires et des cliniques d'entreprise, enrichissant le paysage du marché des bornes médicales.
Par utilisateur final :
l'adoption par les pharmacies accélère les soins de santé au détailLes pharmacies et drogueries, avec un TCAC de 18,52 %, fusionnent la distribution et les diagnostics, réduisant les cycles de renouvellement des ordonnances et ajoutant des flux de revenus liés à la vaccination. Le déploiement de la distribution robotisée de Walgreens dans 5 000 magasins libère de l'espace en arrière-boutique, laissant les zones en façade de magasin disponibles pour des cabines de télésanté qui valorisent le marché des bornes médicales.
Les hôpitaux, toujours les plus grands acheteurs commandant 69,40 % de la taille totale du marché des bornes médicales en 2025, intègrent les bornes dans les centres de commandement pour distribuer la charge de triage. Les banques, les universités et les chaînes de soins de longue durée suivent en tant qu'adoptants secondaires, chacun imposant de nouvelles exigences de flux de travail qui stimulent les mises à niveau itératives des produits.
Analyse géographique
Marché des Kiosques Médicaux en Amérique du Nord
L'Amérique du Nord a généré 46,45 % des revenus mondiaux en 2025, grâce à la continuité de la politique Medicare et aux subventions qui réduisent les risques liés aux dépenses en capital. La densité régionale des kiosques atteint désormais en moyenne une unité pour 42 000 habitants, un ratio que les décideurs politiques jugent favorable à l'accès aux soins préventifs. La demande bénéficie également d'écosystèmes cohérents de haut débit et d'hébergement en nuage, offrant aux fournisseurs des marges de service prévisibles sur le marché des kiosques médicaux.
Marché des Kiosques Médicaux en Europe
La combinaison du vieillissement démographique et des modèles de financement universel en Europe soutient des cycles de remplacement réguliers. Cependant, les protocoles stricts de consentement imposés par le RGPD allongent les délais de déploiement, contraignant les fournisseurs à intégrer en amont des fonctionnalités de protection de la vie privée dès la conception. Les kiosques de télésanté en plein air dans la région de la Costa del Sol en Espagne prennent désormais en charge les populations touristiques sans dossiers médicaux locaux, démontrant que les obstacles à l'interopérabilité peuvent être surmontés lorsque les financements publics s'alignent sur l'expertise commerciale.
Marché des Kiosques Médicaux en Asie-Pacifique, au Moyen-Orient, en Afrique et en Amérique du Sud
L'Asie-Pacifique affiche la croissance la plus rapide avec un CAGR de 19,56 %, stimulant les budgets d'approvisionnement régionaux pour les points d'accès aux soins à distance. Les subventions gouvernementales pour les hôpitaux intelligents en Thaïlande et la mission numérique Ayushman Bharat en Inde maintiennent le marché des kiosques médicaux en plein essor. Parallèlement, la Corée du Sud expérimente des kiosques connectés en 5G dans les stations de métro, illustrant la convergence des infrastructures. La croissance au Moyen-Orient, en Afrique et en Amérique du Sud suit les cycles d'investissement en capital, mais reste freinée par une connectivité inégale et un nombre limité de partenaires de service locaux.

Paysage réglementaire
Les kiosques médicaux se situent à l'intersection des réglementations sur les dispositifs médicaux et des exigences en matière de santé numérique. Les déploiements comprenant des modules de mesure ou de diagnostic réglementés doivent se conformer aux contrôles de la FDA américaine, y compris l'enregistrement de l'établissement et l'inscription des dispositifs, et doivent également répondre aux exigences plus larges des systèmes de qualité. Pour les composants logiciels, les fournisseurs font face à un examen accru en matière de cybersécurité et de transparence, y compris les pratiques de nomenclature logicielle (Software Bill of Materials). En janvier 2026, la FDA a signalé des changements dans son cadre de santé numérique, notamment des positions mises à jour concernant les fonctions de santé numérique à faible risque telles que le bien-être général et l'aide à la décision clinique (CDS), ce qui affecte la manière dont les fournisseurs de kiosques définissent le périmètre des fonctionnalités, de la documentation et des allégations.
La conformité en matière d'accessibilité façonne également les exigences des kiosques destinés aux patients. Aux États-Unis, les pratiques d'accessibilité alignées sur l'ADA et les exigences WCAG 2.1 AA pour les expériences numériques destinées aux patients influencent les flux d'enregistrement et d'orientation dans les établissements de soins, en particulier lorsque des programmes financés par le HHS sont impliqués, ce qui crée un travail de conception et de rénovation pour les parcs installés. En Europe, l'Acte européen sur l'accessibilité (EAA) et les exigences EN 301 549 pour les terminaux libre-service introduisent des contraintes d'approvisionnement et des considérations de cycle de vie pour les kiosques installés dans les établissements publics et de santé, favorisant les fournisseurs disposant de preuves d'accessibilité dès la conception et de mises à jour logicielles prêtes pour l'audit.
Paysage concurrentiel
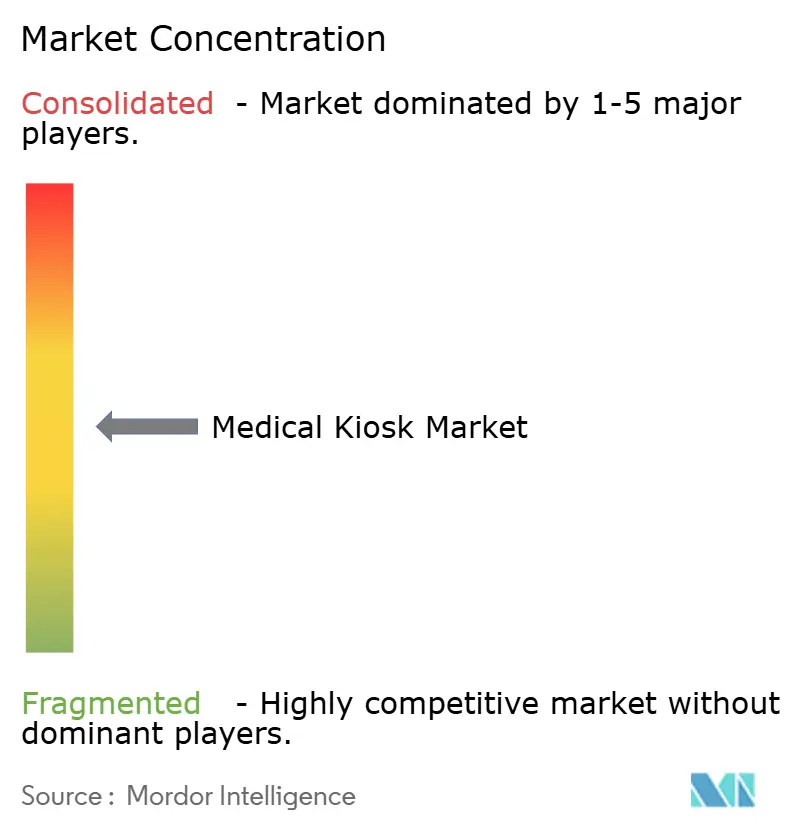
Le marché est modérément concentré. Les grands fournisseurs de libre-service tels que NCR exploitent leur envergure dans la chaîne d'approvisionnement et leur présence sur le terrain pour remporter des contrats multi-sites, tandis que des acteurs spécialisés comme OnMed et UniDoc Health se différencient par leur flux de travail de télésanté et leur portée diagnostique. La norme internationale ISO/IEEE 11073-10700:2024 régit désormais les règles de connectivité des dispositifs, récompensant les entreprises qui ont adopté tôt des conceptions à architecture ouverte.
Les pivots stratégiques s'articulent autour de partenariats d'écosystème. OnMed s'est associé au Système national de médecine catastrophique des États-Unis pour valider les unités CareStation pour les déploiements d'urgence, démontrant la valeur de la marque que confèrent les essais à mission critique. La feuille de route des bornes définies par logiciel de NCR signale l'intention d'intégrer les soins de santé dans son portefeuille de services gérés à la suite d'une hausse de 8 % des revenus du libre-service bancaire au quatrième trimestre 2024.
Le pouvoir de fixation des prix reste dispersé, mais les fournisseurs qui regroupent la surveillance de la cybersécurité et le codage des remboursements bénéficient d'une meilleure rétention des contrats. À mesure que les acheteurs se consolident autour de plateformes interopérables, les fournisseurs aux offres étroitement définies risquent d'être relégués à des niches — un courant sous-jacent qui façonne les futurs glissements de parts au sein du marché des bornes médicales.
Leaders du secteur des bornes médicales
-
Fabcon, Inc.
-
Meridian Kiosks
-
VeriFone, Inc.
-
XIPHIAS Software Technologies
-
RedyRef Interactive Kiosks
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Kiosques Médicaux
- KIOSK Information Systems
- NCR Corporation
- Olea Kiosks
- Meridian Kiosks
- ADVANCED KIOSKS
- Fabcon
- VeriFone
- RedyRef Interactive Kiosks
- imageHOLDERS
- XIPHIAS Software Technologies
- JCM Global
- Frank Mayer and Associates
- Kiosks4business
- DynaTouch
- UniDoc Health Corp.
- Clearwave Corporation
- HashKiosk
- iDoctorCloud
- NCR Voyix
- Phoenix Kiosk Inc.

Opportunités de marché et perspectives d'avenir
La clarté réglementaire concernant les logiciels de santé numérique à moindre risque crée un espace permettant aux fournisseurs de kiosques d'aller au-delà de l'enregistrement administratif pour proposer des modules d'auto-évaluation guidée, d'éducation à la santé et d'aide à la décision non critique en termes de temps, qui maintiennent les allégations dans les limites de la discrétion d'application tout en automatisant les flux de travail. L'activité de la FDA en matière de directives sur la santé numérique en janvier 2026, ainsi que les voies établies pour certains dispositifs concernant certaines fonctions de surveillance physiologique (par exemple, les classifications de dispositifs de diagnostic cardiovasculaire), soutiennent une stratégie produit à deux volets : des périphériques cliniques réglementés là où c'est nécessaire, et des expériences logicielles à faible risque là où la rapidité de déploiement et les mises à jour comptent le plus.
Les services d'intégration constituent un axe de commercialisation concret, les fournisseurs de soins connectant les kiosques aux systèmes DME/SIH pour l'enregistrement, les paiements et la remise des résultats. Cette dynamique augmente la demande en connecteurs HL7-FHIR, en gestion des identités et en correctifs continus. Les déploiements réels montrent également comment le placement élargit la base adressable : Hartford HealthCare s'est associé à OnMed pour installer des Care Stations dans des supermarchés Stop & Shop au Connecticut, indiquant que les emprises de vente au détail peuvent accueillir des points de soins virtuels à orientation clinique. Dans le même temps, des fabricants OEM/ODM tels que Hongzhou Smart positionnent des offres de kiosques de santé mettant l'accent sur du matériel configurable et des couches d'intégration adaptées aux différents environnements informatiques des prestataires de soins. Ces tendances favorisent les offres groupées combinant matériel, logiciel et services, et ouvrent des canaux d'approvisionnement dans les pharmacies, les chaînes d'épicerie et d'autres lieux à fort trafic où les exigences d'accessibilité et de cybersécurité peuvent être satisfaites grâce à des configurations standardisées et évolutives.
Recent Industry Developments in Marché des Kiosques Médicaux
- Juin 2026 : Adherent360 a lancé une solution de kiosque de médicaments et de plateforme pharmaceutique aux urgences AdventHealth Meadow Woods pour faciliter l'accès aux médicaments lors de la sortie des patients. Ce lancement élargit la couverture des cas d'usage cliniques et l'interopérabilité avec le flux de travail de sortie dans un grand système de santé.
- Mars 2025 : NCR Atleos Corporation a annoncé de solides résultats au T4 2024 dans le libre-service bancaire, signalant une expansion potentielle vers les applications de kiosques médicaux. Ce résultat souligne l'applicabilité intersectorielle des plateformes libre-service vers la santé.
- Novembre 2024 : OnMed/CareSource/Valley Healthcare ont collaboré pour déployer OnMed CareStation à Columbus, en Géorgie, premier centre de santé agréé fédéralement à proposer des solutions de soins hybrides. Cela démontre un modèle d'accès communautaire soutenu par les payeurs pour les kiosques médicaux et l'intégration de la télésanté.


Marché des Kiosques Médicaux Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Dans le cadre de cette méthodologie, le marché des kiosques médicaux couvre les kiosques numériques en libre-service et assistés utilisés dans les environnements de soins de santé pour faciliter l'enregistrement des patients, l'orientation, les paiements, la capture de constantes vitales de base et les interactions de type télésanté, comptabilisés sur la base des revenus dans les principales régions.
Exclusions du périmètre : Nous excluons les kiosques en libre-service du commerce de détail général et la signalétique numérique non médicale qui n'est pas conçue pour un usage clinique ou dans le cadre des flux de travail liés aux patients.
Aperçu de la Segmentation
- Par type
- Bornes d'enregistrement
- Bornes de paiement
- Bornes d'orientation et d'information
- Bornes de télémédecine / télésanté
- Bornes de mesure des constantes vitales
- Bornes de pharmacie / distribution de médicaments
- Bornes d'éducation des patients
- Autres
- Par composant
- Matériel
- Logiciel
- Services
- Par emplacement de déploiement
- Intérieur
- Extérieur
- Par mobilité
- Sur pied
- Mural
- Sur comptoir
- Mobile / Sur chariot
- Par utilisateur final
- Hôpitaux
- Cliniques et centres de soins ambulatoires
- Pharmacies et drogueries
- Laboratoires de diagnostic
- Établissements de soins de longue durée
- Centres de santé d'entreprise et industriels
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a débuté par la clarification des lieux de déploiement effectif des kiosques médicaux et de la manière dont la demande se reflète dans les ensembles de données publics. Nous avons utilisé des sources publiques telles que les bases de données de dispositifs de la FDA américaine (pour les modules de mesure connectés concernés), le Bureau of Labor Statistics des États-Unis pour les signaux de pression sur les effectifs, le Bureau du recensement des États-Unis et UN Comtrade pour le contexte des échanges commerciaux en électronique, ainsi que les statistiques de santé de l'OCDE pour vérifier les tendances en matière de débit des sites et des patients.
Nous avons également examiné les dépôts de documents d'entreprises, les présentations aux investisseurs, les avis de marchés publics hospitaliers et les sites d'associations liés à la santé numérique et aux opérations hospitalières afin de comprendre les cycles d'achat et les délais de remplacement. Dans quelques cas, un abonnement payant à des données financières d'entreprises et une base de données de brevets ont été utilisés pour confirmer l'orientation des produits et éviter les doubles comptages dans les catégories de kiosques adjacentes. Les sources documentaires mentionnées sont données à titre illustratif et ne sont pas exhaustives ; de nombreux autres documents publics ont également été utilisés pour la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la validation de ce qui est vendu et installé, ainsi que sur l'évolution des prix et de l'attachement aux services au cours des derniers trimestres. Nous avons échangé avec des fournisseurs de solutions de kiosques, des fournisseurs de composants, des équipes informatiques de santé et des parties prenantes des opérations d'établissements dans les principales régions. Les contributions de ces répondants ont permis de combler les lacunes du modèle et de mettre à l'épreuve les hypothèses relatives à la composition des unités, à la vitesse d'adoption et à la composition des offres de services.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 20 % | APAC : 45 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 31 % |
| Acteurs de plus petite taille : 20 % | Managers : 46 % | Amériques : 24 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit à l'aide d'un modèle descendant partant du nombre de sites de soins de santé et de l'intensité des flux de patients, auquel sont appliqués les taux d'adoption des kiosques et les cycles de remplacement par type d'environnement (par exemple, hôpitaux par rapport aux cliniques, et usage intérieur par rapport à l'usage extérieur). Pour maintenir la praticité du modèle, nous nous sommes appuyés sur des données pouvant être vérifiées de manière répétée dans le temps, notamment la composition par lieu de déploiement, le nombre typique d'unités de kiosques par site, les taux d'attachement aux services, les fourchettes de prix de vente moyens par ensemble de composants, et les délais de remplacement déterminés par la durée de vie du matériel et les cycles de mise à niveau logicielle.
Les résultats ont été corroborés par des approximations ascendantes sélectives, dans lesquelles les prix de vente moyens échantillonnés multipliés par les volumes d'unités implicites ont été comparés aux vérifications auprès des fournisseurs et des canaux de distribution par région. Lorsque des lacunes sont apparues dans la visibilité ascendante, des fourchettes de pénétration conservatrices ont été utilisées, puis ajustées après les retours d'entretiens, notamment lorsque des logiciels et services pluriannuels sont regroupés avec le matériel. Pour les prévisions, une analyse de scénarios a été appliquée, ancrée sur l'adoption de l'enregistrement numérique des patients dans les soins de santé, les contraintes en matière de personnel, le confort du remboursement pour les points de contact de soins à distance, et les schémas budgétaires partagés par les praticiens.
Cycle de Validation des Données et de Mise à Jour
Les résultats du modèle ont été vérifiés par rapport à des signaux indépendants tels que les commentaires sur la base installée dans les documents publics, la saisonnalité des marchés publics et le rythme d'ouverture de nouveaux sites, puis les anomalies ont été examinées avant validation. Si une région ou un contexte d'utilisation présentait un changement inhabituel, les hypothèses étaient retestées par des démarches de suivi et des recoupements sur les fourchettes de prix et l'attachement aux services.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs affectent les prix, la demande ou la disponibilité de l'offre. Avant la livraison, un analyste effectue une dernière actualisation des données clés, notamment les conversions de devises et les vérifications récentes des prix de vente moyens, afin que les clients reçoivent une vue actualisée liée à des étapes reproductibles.
Comparaison de la Taille du Marché des Kiosques Médicaux selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les chiffres de marché publiés pour les kiosques médicaux peuvent différer plus que prévu, car les éditeurs ne comptabilisent pas toujours les mêmes lignes de revenus ni n'appliquent les mêmes hypothèses de calendrier. Les différences dans ce qui est annualisé à partir de contrats pluriannuels, ainsi que la date de change utilisée pour la conversion, peuvent faire varier les totaux même lorsque l'activité de déploiement semble similaire.
Un facteur courant d'écart est la cadence d'actualisation des prix, car les nouvelles configurations (telles que les kiosques compatibles télésanté et les périphériques de qualité supérieure) peuvent modifier le prix de vente moyen sur une courte période. Lorsque les hypothèses relatives au prix de vente moyen et à l'attachement aux services sont revalidées lors des mises à jour et que le calendrier des taux de change est maintenu cohérent, Mordor Intelligence maintient le total lié à une construction de revenus reproductible plutôt qu'à des points de prix plus anciens.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,69 milliard USD (2025) | |
| Cabinet de Conseil Mondial A | 1,42 milliard USD (2023) | Utilise une année de base antérieure et traite généralement le marché comme étant uniquement matériel, ce qui exclut les logiciels récurrents et les services fréquemment regroupés dans les déploiements en soins de santé. |
| Association Sectorielle B | 1,76 milliard USD (2024) | Applique une hypothèse large de prix de vente moyen pour les kiosques et s'appuie sur des soumissions volontaires de membres, ce qui peut surestimer les prix de qualité médicale et sous-estimer les expéditions hors membres dans certaines régions. |
L'écart entre ces trois chiffres s'explique principalement par le calendrier et la manière dont les lignes récurrentes sont traitées, plutôt que par un désaccord sur la direction de la demande. Une fois le périmètre maintenu cohérent entre le matériel, les logiciels et les services, et les prix mis à jour à l'aide de vérifications récentes des contrats, les décideurs disposent d'une valeur plus claire pouvant être reproduite d'année en année.


Questions clés auxquelles répond le rapport
Quelle est la taille projetée du marché des bornes médicales d'ici 2031 ?
Le marché devrait atteindre 3,47 milliards USD d'ici 2031, reflétant un TCAC de 12,74 % sur la période (2026-2031).
Quel segment connaît la croissance la plus rapide au sein du marché des bornes médicales ?
Les bornes de télémédecine enregistrent la croissance la plus élevée, progressant à un TCAC de 13,86 % à mesure que les prestataires passent du libre-service administratif au libre-service clinique.
Pourquoi les services dépassent-ils le matériel en termes de croissance des revenus ?
L'intégration avec les dossiers de santé électroniques, la conformité en matière de cybersécurité et le support logiciel continu stimulent un TCAC de 15,22 % pour les services, dépassant le rythme du matériel.
Quelle région est en tête en termes de part de marché des bornes médicales aujourd'hui ?
L'Amérique du Nord détient 46,45 % de part de marché grâce à une infrastructure informatique mature et une politique de remboursement favorable.
Comment les pharmacies bénéficient-elles de l'adoption des bornes ?
Les pharmacies utilisent les bornes pour les téléconsultations et la distribution automatisée, permettant un TCAC de 18,52 % dans le segment en fusionnant la délivrance de médicaments avec les soins primaires.
Quel est le principal obstacle réglementaire pour les fournisseurs de bornes ?
La conformité à la nomenclature logicielle de la FDA et aux mandats plus larges de cybersécurité augmente les coûts de développement et opérationnels, en particulier pour les fabricants de plus petite taille.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

