
Tamanho e Quota do Mercado de Carrinhos Médicos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.19 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.41 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.05 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
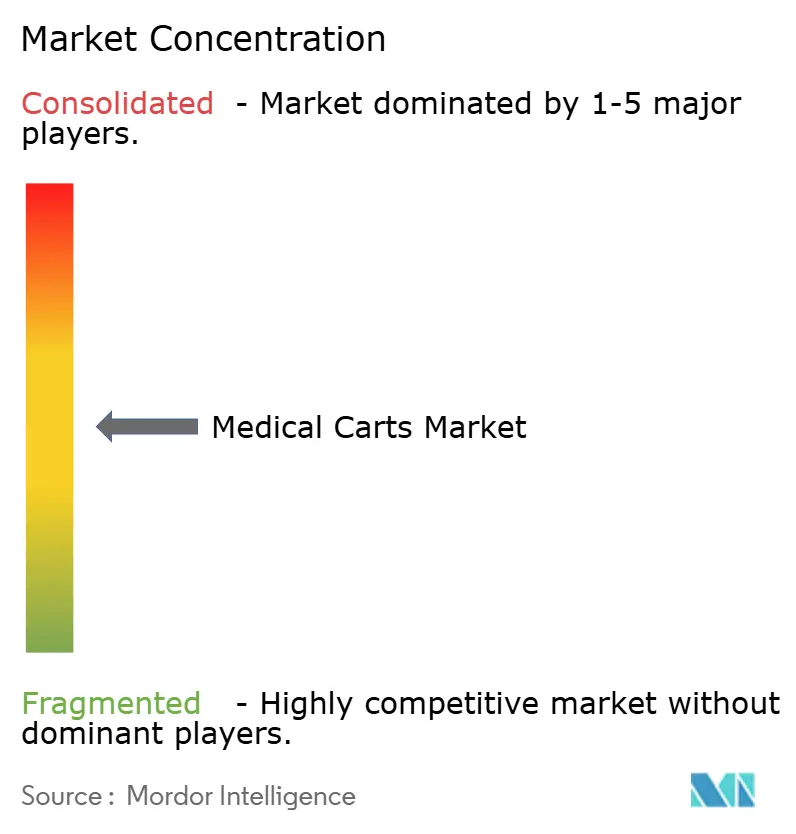
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carrinhos Médicos por Mordor Intelligence
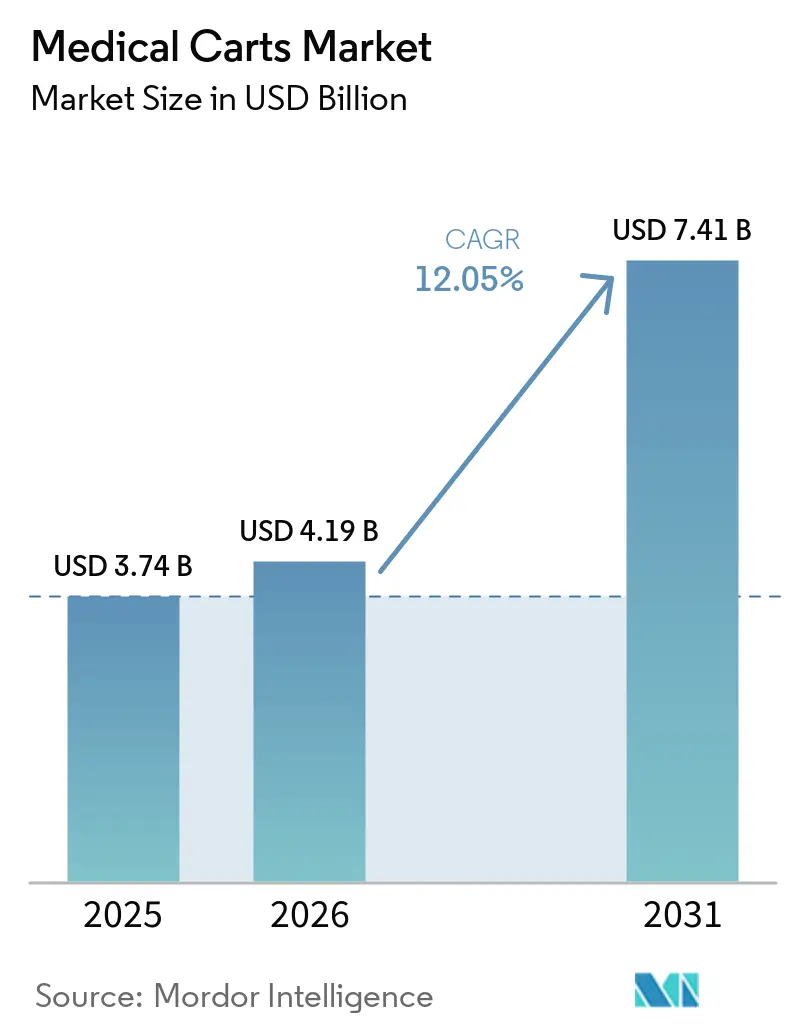
Espera-se que o mercado de carrinhos médicos cresça de USD 3,74 mil milhões em 2025 para USD 4,19 mil milhões em 2026 e prevê-se que atinja USD 7,41 mil milhões até 2031 a um CAGR de 12,05% no período 2026-2031. O crescimento da procura está ancorado na rápida transformação digital dos fluxos de trabalho clínicos, onde as estações de trabalho móveis se tornaram pontos de contacto indispensáveis para o acesso a registos eletrónicos de saúde e para a tomada de decisões à beira do leito. Os padrões de despesas de capital favorecem plataformas que reduzem as transferências de pessoal, melhoram a rastreabilidade de medicamentos e salvaguardam o controlo de infeções, posicionando o mercado de carrinhos médicos como um facilitador fundamental dos modelos de reembolso baseados em valor. A resposta de emergência, a documentação no ponto de cuidados e a telessaúde híbrida elevam a urgência de aquisição à medida que os sistemas de saúde procuram atenuar a escassez de mão de obra, enquanto as mudanças regulatórias — como o Regulamento UE de Baterias 2023/1542 e o futuro Regulamento do Sistema de Gestão da Qualidade da FDA — elevam o padrão técnico para os carrinhos de próxima geração. Neste contexto, o mercado de carrinhos médicos enfrenta também pressão competitiva para incorporar camadas de cibersegurança que limitem os 82% de incidência de ataques relacionados com IoT atualmente reportados nas redes de prestadores de cuidados de saúde.
Principais Conclusões do Relatório
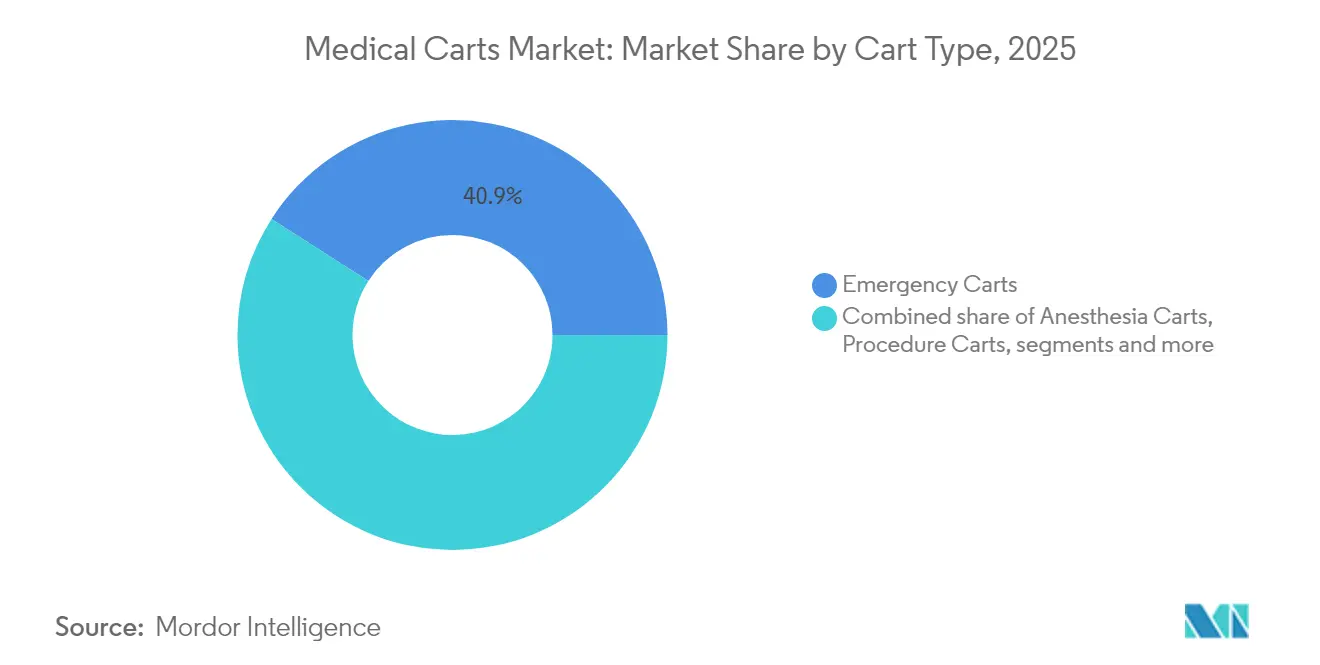
- Por tipo de carrinho, os carrinhos de emergência lideraram com 40,92% da quota do mercado de carrinhos médicos em 2025; as estações de trabalho sobre rodas estão a expandir-se mais rapidamente a um CAGR de 14,15% até 2031.
- Por fonte de energia, os formatos sem alimentação elétrica representaram 52,63% do tamanho do mercado de carrinhos médicos em 2025, enquanto as variantes com alimentação elétrica estão a crescer a um CAGR de 13,05% até 2031.
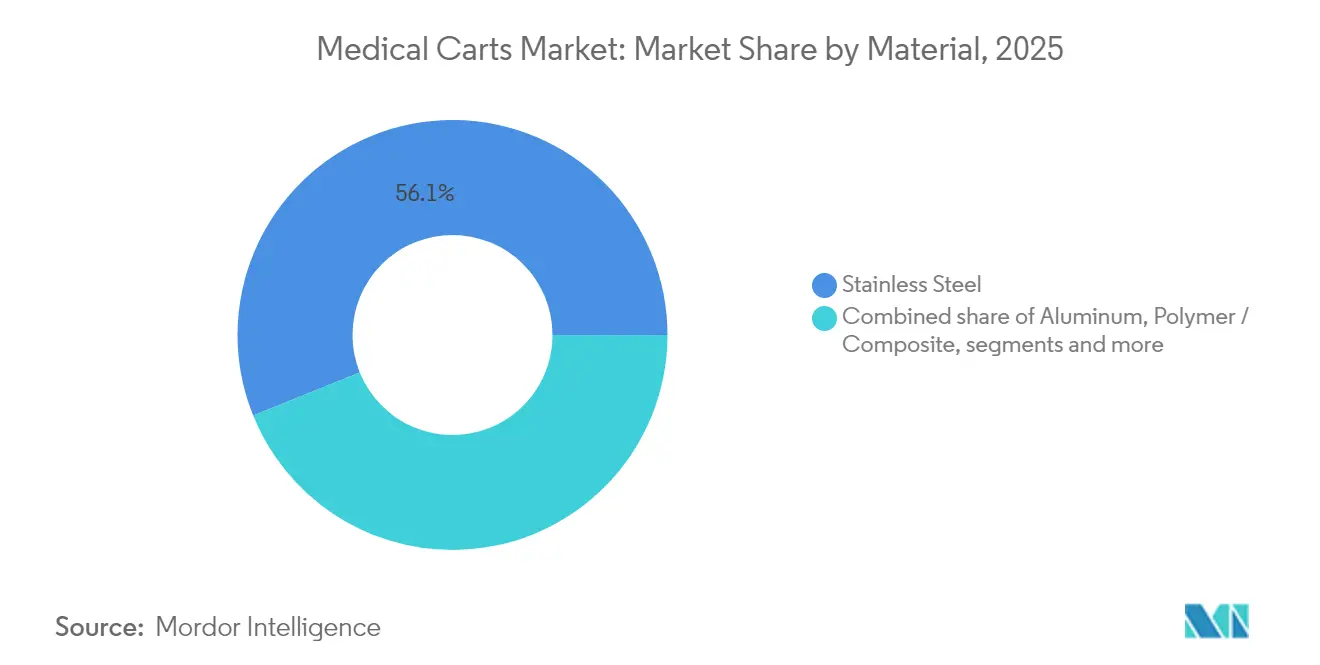
- Por material, o aço inoxidável deteve 56,11% da quota de receita em 2025; as soluções em polímero e composto deverão registar um CAGR de 13,29% até 2031.
- Por utilizador final, os hospitais representaram 52,21% do mercado de carrinhos médicos em 2025; os centros cirúrgicos ambulatoriais apresentam o CAGR mais rápido de 13,89% até 2031.
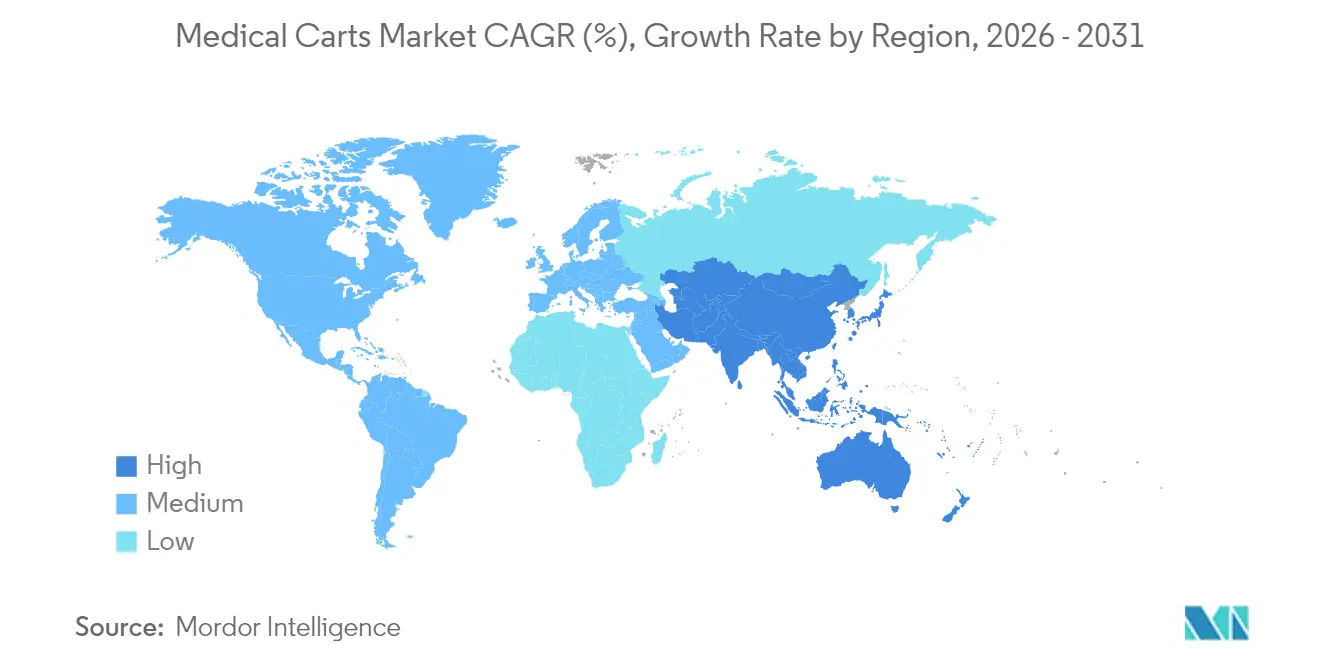
- Por geografia, a América do Norte manteve uma quota regional de 42,74% em 2025; a Ásia-Pacífico está no caminho do avanço mais rápido com um CAGR de 14,92% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Investimentos crescentes em infraestrutura de saúde e cuidados baseados em valor | +3.2% | América do Norte e Europa lideram | Médio prazo (2-4 anos) |
| Crescente carga de doenças crónicas e visitas de emergência | +2.8% | Mais elevado nos mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| A adoção de EMR/EHR impulsiona as estações de trabalho sobre rodas | +2.1% | América do Norte e Europa; Ásia-Pacífico em aceleração | Curto prazo (≤ 2 anos) |
| Carrinhos de telessaúde para modelos de cuidados híbridos | +1.9% | Adoção precoce em centros urbanos em todo o mundo | Médio prazo (2-4 anos) |
| Módulos de energia de iões de lítio de 24 horas | +1.4% | Adoção premium em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Mandatos de superfícies antimicrobianas pós-COVID-19 | +0.9% | Mais forte na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Investimentos crescentes em infraestrutura de saúde e cuidados baseados em valor
As margens operacionais dos hospitais dependem cada vez mais da captura de dados em tempo real que as estações de trabalho móveis proporcionam, tornando o mercado de carrinhos médicos uma rubrica prioritária nos comités de capital. Os carrinhos integrados são agora fornecidos com RFID, leitura de códigos de barras e gavetas automatizadas de medicamentos para reduzir o tempo de documentação, permitir auditorias de rastreamento e controlar eventos adversos com medicamentos. Os sistemas de saúde nos Estados Unidos, Canadá e Alemanha relatam que a introdução de dados no EHR à beira do leito reduz os erros de transcrição em até 55%, ao mesmo tempo que permite poupanças de tempo e movimento equivalentes a dois turnos completos de enfermagem por semana. Os programas de subsídios à infraestrutura na União Europeia estimulam ainda mais os concursos em massa que combinam hardware, software de gestão de frotas e contratos de serviços plurianuais.
Crescente carga de doenças crónicas e visitas de emergência entre populações envelhecidas
Os serviços de urgência tratam volumes crescentes de casos cardíacos, diabéticos e respiratórios, intensificando a procura de carrinhos de emergência robustos equipados com desfibrilhadores, bombas de infusão e kits de via aérea. A escassez de pessoal aumenta a necessidade de configurações ergonómicas que permitam a um único clínico realizar tarefas que anteriormente exigiam duas pessoas, reforçando o investimento em carrinhos com colunas de elevação automática e acesso de 270 graus às gavetas. Só nos Estados Unidos, as chegadas ao serviço de urgência de doentes com idade ≥ 65 anos cresceram 6,4% de um ano para o outro em 2024, uma tendência espelhada no Japão e em Itália. Os carrinhos de emergência avançados integram agora módulos de diagnóstico no ponto de cuidados para lactato ou troponina, reduzindo o tempo de resposta laboratorial em média 20 minutos.
A adoção de EMR/EHR impulsiona as Estações de Trabalho sobre Rodas (EsWs)
Os prazos obrigatórios de registo eletrónico obrigam os clínicos a registar as observações em tempo real, levando os hospitais a implementar EsWs que se ligam de forma segura aos sistemas centrais de tecnologia de informação em saúde. As unidades com assistência de bateria suportam dois monitores de 24 polegadas, ditado por reconhecimento de voz e auxiliares de triagem por IA integrados, permitindo que os médicos completem as rondas 18% mais rapidamente do que as alternativas exclusivamente em tablet. Os módulos de encriptação certificados segundo FIPS 140-2 são agora padrão à medida que os diretores de sistemas de informação reforçam os protocolos de proteção de rede. Os fabricantes de dispositivos também comercializam tabuleiros de energia com troca a quente que se trocam em menos de 15 segundos, mantendo os carrinhos em funcionamento para turnos que se estendem além das 12 horas.
Aumento dos carrinhos de telessaúde para modelos de cuidados híbridos
Os contratos de pagamento por desempenho recompensam as taxas de conclusão de consultas virtuais, levando a investimentos em carrinhos de telessaúde equipados com câmeras HD, estetoscópios digitais e otoscópios. A implementação de 39 carrinhos Visionflex em lares de idosos do Norte do Queensland alargou o acesso a especialistas em 35%, reduzindo os custos de transferência de doentes, evidenciando um rápido retorno sobre o investimento.[1]Healthcare IT News Staff, "Lares de Idosos Australianos Implementam Carrinhos de Telessaúde Visionflex," healthcareitnews.com Centros urbanos em Singapura, Seul e Dubai relatam sucesso semelhante à medida que as infraestruturas 5G eliminam os problemas de latência que outrora dificultavam a auscultação remota.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Operadores qualificados limitados para carrinhos avançados | -1.8% | Agudo nos mercados em desenvolvimento | Médio prazo (2-4 anos) |
| Elevados custos de capital e manutenção | -1.5% | Principalmente nos países de baixo e médio rendimento | Longo prazo (≥ 4 anos) |
| Preocupações de cibersegurança relativas a carrinhos conectados | -1.2% | Agravado nos mercados regulados | Curto prazo (≤ 2 anos) |
| Estrangulamentos na cadeia de fornecimento de células de lítio | -0.9% | Concentração de centros de fabricação na Ásia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Operadores qualificados limitados para carrinhos avançados
As interfaces de utilizador complexas nos carrinhos habilitados por IA requerem formação formal que muitas instalações rurais ou subfinanciadas não podem custear, levando à subutilização das funcionalidades premium. Inquéritos na Tailândia e no Vietname revelaram que apenas 43% do pessoal clínico se sentia confiante a calibrar módulos de ancoragem multiparamétricos, resultando em cronogramas de adoção atrasados e horizontes de retorno sobre o investimento alargados. Os fabricantes agrupam agora plataformas de e-learning e tutoriais de realidade aumentada, reduzindo o tempo de integração em até 40%, mas aumentando o preço total da solução.
Preocupações de cibersegurança relativas a carrinhos conectados
Os agentes de ameaças investigam cada vez mais os carrinhos médicos como pontos de entrada na rede; ataques de ransomware a dois grupos hospitalares da região do Médio Atlântico dos Estados Unidos em 2024 exploraram protocolos sem fio desatualizados incorporados em frotas mais antigas. A FDA emitiu comunicações de segurança instando a autenticação multicamadas, atualização de firmware em tempo real e painéis de rastreamento de ativos para estações de trabalho móveis.[2]Lançamento de Produto Internacional Machan, "Carrinho de Medicamentos IoT Inteligente BAILDIA Conquista Ouro," machangroup.com Os prestadores conduzem consequentemente longos testes de penetração antes de emitirem ordens de compra, alargando os ciclos de aquisição e diminuindo a velocidade de vendas no curto prazo, particularmente nos Estados Unidos e na Alemanha.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Carrinho:
Carrinhos de Emergência Lideram a Quota de MercadoOs carrinhos de emergência capturaram 40,92% do mercado de carrinhos médicos em 2025. A sua presença dominante decorre de mandatos regulatórios que exigem que cada unidade de cuidados intensivos e bloco operatório mantenha equipamento de emergência pronto a usar ao alcance do braço. As estações de trabalho móveis sobre rodas, entretanto, registam o CAGR mais elevado de 14,15%, ilustrando como a documentação digital à beira do leito supera agora os terminais fixos em termos de ganhos de produtividade. O tamanho do mercado de carrinhos médicos para estações de trabalho está projetado para subir de USD 0,98 mil milhões em 2025 para USD 2,17 mil milhões em 2031, impulsionado por ferramentas de triagem baseadas em IA que requerem GPUs de alto desempenho. O Carrinho de Medicamentos IoT Inteligente BAILDIA da Machan International, fabricado com 99,7% de materiais recicláveis, destaca as mudanças de conceção em direção à sustentabilidade e à conectividade IoT, reduzindo os ciclos de pesquisa de medicamentos de alto risco em 25%.
A diversificação da procura persiste nos carrinhos de procedimento e medicamentos que suportam as rondas de enfermaria de rotina, enquanto os carrinhos de telessaúde especializados ganham visibilidade nas alas geriátricas e psiquiátricas. Muitos prestadores agrupam as aquisições para obter descontos de volume em famílias de carrinhos, uma abordagem que pode reduzir os custos do ciclo de vida em 12% abaixo das compras fragmentadas. O mercado de carrinhos médicos está assim a evoluir para uma plataforma integrada onde software de controlo unificado e calhas de acessórios intercambiáveis avançam os objetivos de padronização.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório


Por Fonte de Energia:
Carrinhos sem Alimentação Elétrica Dominam o Mercado AtualOs formatos sem alimentação elétrica detiveram 52,63% da quota do mercado de carrinhos médicos em 2025, principalmente porque apresentam preços de aquisição mais baixos e regimes de manutenção mais simples. Essa vantagem enfraquece à medida que a química de iões de lítio atinge >2.000 ciclos de carga, reduzindo a frequência de substituição. As unidades com alimentação elétrica estão a crescer a um CAGR de 13,05% e prevê-se que ultrapassem USD 2,86 mil milhões até 2031. O tamanho do mercado de carrinhos médicos para as variantes com alimentação elétrica equivalia a USD 1,35 mil milhões em 2025 e espera-se que duplique dentro de cinco anos, uma mudança ainda mais incentivada pelo Regulamento UE 2023/1542, que exige módulos de bateria mais seguros e recicláveis. Os carregadores inteligentes integrados agora autorregulam-se para prolongar a vida útil da bateria, enquanto análises preditivas programam as trocas antes que a capacidade caia abaixo dos 80%.
Apesar dos obstáculos na cadeia de fornecimento de materiais de ânodo, os montadores globais mantêm fontes duplas na Coreia do Sul e na Polónia, limitando os atrasos de envio a menos de quatro semanas na maioria dos casos. Os prestadores ainda preferem indicadores LED de estado de carga (SOC) à vista e alertas sonoros que simplificam os fluxos de trabalho clínicos. Ao longo do período de previsão, a eficiência energética tornar-se-á um critério central nos concursos à medida que os hospitais perseguem metas de descarbonização alinhadas com os compromissos climáticos nacionais.
Por Material:
Aço Inoxidável Mantém a DominânciaO aço inoxidável preservou 56,11% do mercado de carrinhos médicos em 2025, valorizado pela durabilidade, resistência ao calor e compatibilidade comprovada com desinfetantes de grau hospitalar. No entanto, o crescimento gravita para estruturas de polímero e composto de próxima geração a um CAGR de 13,29%, à medida que os responsáveis pelo controlo de infeções adotam superfícies antimicrobianas validadas pelos protocolos de contacto seco ISO 7581:2023. Os hospitais que adotam rotinas de descontaminação robótica de área alargada preferem agora painéis de carrinhos que suportem ciclos repetidos de vapor de peróxido de hidrogénio sem corrosão.
O alumínio permanece relevante para os carrinhos de anestesia leves, reduzindo a força de empurrar por parte dos enfermeiros em 18% em comparação com o aço. As construções de materiais híbridos — chassis de aço com frentes de gavetas em ABS — equilibram a rigidez e a flexibilidade de design, permitindo a codificação por cores que suporta a identificação rápida de narcóticos ou kits de dosagem pediátrica. Ao longo do período de projeção, a escolha de materiais entrelaçar-se-á com as métricas de sustentabilidade à medida que as avaliações do ciclo de vida se tornam padrão nos concursos da UE.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Utilizador Final:
Hospitais Dominam a Procura AtualOs hospitais responderam por 52,21% da receita do mercado de carrinhos médicos em 2025, refletindo as variadas necessidades departamentais e os perfis operacionais de 24 horas. Os hospitais universitários instalam até 1,5 carrinhos por leito de cuidados intensivos para garantir redundância durante as sobreposições de turnos. Os centros cirúrgicos ambulatoriais, embora menores, registram um CAGR de 13,89%, beneficiando-se do crescimento dos procedimentos ortopédicos e oftalmológicos ambulatoriais. O tamanho do mercado de carrinhos médicos para centros cirúrgicos ambulatoriais está projetado para atingir 1,19 bilhões de USD até 2031, impulsionado pelas políticas de pagamento do Medicare que transferem procedimentos de baixo risco para fora dos hospitais de serviço completo.
As clínicas especializadas em diálise, oncologia e cardiologia formam uma base de clientes estável que valoriza gavetas modulares pré-configuradas para insumos específicos de cada doença. Carrinhos para casos cirúrgicos atendem centros de cuidados especializados, centros de cuidados de longa duração e laboratórios de biotecnologia. As instalações de cuidados de longa duração e os prestadores de saúde domiciliar ganham espaço à medida que os códigos de reembolso para monitoramento remoto de sinais vitais entram no uso convencional. Os fornecedores agora cortejam esses segmentos com carrinhos de estrutura estreita que se encaixam nos vãos de elevadores e nas folgas de portas típicas de ambientes residenciais.
Análise Geográfica
Mercado de Carrinhos Médicos da América do Norte
A América do Norte deteve 42,74% da receita de 2025, impulsionada por infraestruturas de TI maduras, mandatos de prontuário eletrônico em larga escala e um mix de pagadores que recompensa a eficiência digital. As subvenções federais de apoio à designação de Hospital de Emergência Rural estimulam ainda mais a aquisição de carrinhos compactos de teletratamento que conectam especialistas remotos via banda larga. O mercado de carrinhos médicos da região continua a introduzir salvaguardas como conjuntos de baterias certificados pela UL e módulos de criptografia validados pelo FIPS para atender a rigorosos regimes de inspeção.
Mercado de Carrinhos Médicos da APAC, EMEA e América do Sul
A Ásia-Pacífico registra o CAGR mais elevado, de 14,92%, com China, Índia e Austrália liderando a construção de hospitais que integram painéis de gestão de frota desde o primeiro dia. Iniciativas público-privadas subsidiam a aquisição de carrinhos equipados com sobreposições de interface multilíngue para atender a equipes clínicas diversificadas. O tamanho do mercado de carrinhos médicos na Ásia-Pacífico está projetado para superar 2,18 bilhões de USD até 2031, sustentado por polos de produção doméstica em Shenzhen, Pune e Osaka. A Europa apresenta ciclos de substituição estáveis, à medida que as diretrizes sobre gestão antimicrobiana e pegadas de carbono impulsionam a troca por materiais compostos leves. Fabricantes de primeiro nível abrem centros de recondicionamento na Alemanha e nos Países Baixos para aproveitar os incentivos da economia circular. No Oriente Médio e na África, a construção de hospitais em greenfield na Arábia Saudita, nos Emirados Árabes Unidos e no Egito impulsiona as primeiras aquisições, embora a latência da cadeia de suprimentos e os regimes tarifários moderem a aceleração no curto prazo. O crescimento na América do Sul situa-se em dígitos médios, liderado pelo Brasil, onde seguradoras privadas especificam estações de trabalho móveis motorizadas para suítes de infusão em oncologia.

Panorama regulatório
A regulamentação de carrinhos médicos está sendo cada vez mais moldada pela forma como o carrinho opera como uma estação de trabalho clínica motorizada e conectada em rede, e não como um simples carrinho passivo. Para carrinhos médicos motorizados e estações de trabalho móveis que integram sistemas elétricos, o acesso ao mercado dos EUA geralmente faz referência a normas de consenso reconhecidas pela FDA, como a IEC 60601-1 (segurança básica e desempenho essencial de equipamentos eletromédicos) e a IEC 60601-1-2, para compatibilidade eletromagnética, o que leva os fabricantes a formalizar planos de CEM baseados em risco e manter arquivos técnicos rastreáveis à medida que os carrinhos incorporam carregadores, computação e docas para dispositivos.
Paralelamente, as compras no setor de saúde estão se tornando mais rigorosas em relação às expectativas de acessibilidade e segurança em programas públicos. O Departamento de Saúde e Serviços Humanos dos EUA finalizou os requisitos para equipamentos de diagnóstico médico acessíveis em 8 de julho de 2024, com conformidade obrigatória para compradores de governos estaduais e locais a partir de 8 de outubro de 2024, afetando a forma como as configurações de diagnóstico montadas em carrinhos são especificadas em licitações. Estruturas de reembolso e políticas públicas (por exemplo, as regras de documentação da CMS para determinados equipamentos relacionados à mobilidade sob a LCD L33789) reforçam a disciplina documental para fornecedores que vendem para ambientes de cuidado regulamentados, e regiões como Singapura passaram a adotar regras de segurança de mobilidade mais estritas (implementação pela Land Transport Authority a partir de 1º de junho de 2026). Essas mudanças aumentam a visibilidade da certificação de segurança contra incêndio para dispositivos de mobilidade alimentados por bateria e categorias de mobilidade adjacentes.
Análise da cadeia de valor
A cadeia de valor de carrinhos médicos abrange fornecedores de componentes (metais, polímeros/compósitos, rodízios, fixadores, sistemas de gavetas, fechaduras), subsistemas elétricos para carrinhos motorizados (baterias, carregadores, chicotes elétricos, distribuição de energia) e camadas digitais (módulos de computação, scanners, RFID, Wi-Fi e software de gestão de frotas). Os fabricantes OEM e ODM/fabricantes contratados convertem esses insumos por meio de design orientado por CAD/CAM, fabricação de metais, acabamento e montagem final, e depois vendem por canais diretos, redes de distribuidores e vias de compras do setor de saúde que cada vez mais combinam carrinhos com implantação e serviços.
Conforme os carrinhos convergem com equipamentos eletromédicos, atividades de qualidade e conformidade, como controles de fabricação alinhados à ISO 13485 e evidências de testes IEC 60601-1/60601-1-2, tornam-se incorporadas na transferência de projeto e na qualificação de fornecedores para configurações motorizadas e conectadas. Na etapa seguinte, integradores e parceiros de serviços voltados a hospitais cuidam da configuração, instalação especializada, integração de acoplamento de dispositivos e manutenção contínua, o que é fundamental para frotas implantadas em enfermarias e fluxos de trabalho farmacêuticos. Parcerias em logística hospitalar e automação adjacentes ilustram como os sistemas relacionados a carrinhos estão se expandindo para uma movimentação de materiais e orquestração de estoque mais amplas, como a integração da Aethon de fluxos de trabalho de AMR com o Oracle Cloud SCM e a parceria da Swisslog Healthcare com a Diligent Robotics para logística hospitalar. Do lado dos prestadores de serviços, as compras também estão sendo simplificadas por meio de programas de fornecimento agrupado e parcerias de plataforma (por exemplo, a Philips ampliando sua parceria com a Medtronic para agrupar suprimentos essenciais com sistemas de monitoramento de pacientes), reforçando uma cadeia de valor em que os carrinhos são adquiridos como parte de pacotes de fluxo de trabalho clínico de ponta a ponta, e não como hardware isolado.
Panorama Competitivo
No setor de carrinhos médicos, os principais intervenientes detêm uma quota significativa, levando a um foco em lançamentos robustos de produtos em detrimento da concorrência por preço. Os concorrentes diferenciam-se através de diagnósticos de bateria proprietários, nanocoatings antimicrobianos e docas GPU prontas para IA. A Machan International ganhou visibilidade através do reconhecimento do seu Carrinho de Medicamentos IoT BAILDIA em novembro de 2024, destacando uma viragem para a sustentabilidade e a análise de dados ao nível das gavetas.
O lançamento do software cloud OmniSphere pela Omnicell em dezembro de 2024 transformou a frota de ativos estáticos em nós de uma plataforma de gestão de medicamentos, abrindo receitas recorrentes de licenciamento e permitindo algoritmos preditivos de reabastecimento de medicamentos. As empresas estabelecidas nos Estados Unidos estabelecem parcerias com empresas de cibersegurança para certificar o firmware segundo IEC 81001-5-1, em resposta ao aumento dos episódios de ransomware. As empresas em fase inicial focam-se em carrinhos autónomos com SLAM que transportam roupa de cama e amostras laboratoriais, embora a penetração permaneça de nicho enquanto se aguarda orientação da OSHA sobre dispositivos autónomos em corredores de doentes.
A integração vertical está a ressurgir à medida que os fabricantes de equipamentos originais investem na produção de baterias na Carolina do Norte e na Baviera, reduzindo a exposição a choques no fornecimento de cobalto. Entretanto, os fabricantes por contrato na Malásia e no México escalam linhas de injeção sobre polímero para satisfazer a procura de carrinhos em composto. À medida que a harmonização regulatória se aprofunda — particularmente com o alinhamento da FDA QMSR com a ISO 13485 em fevereiro de 2026 — as marcas que antecipam a conformidade ganham vantagens nos concursos, encurtando os ciclos de avaliação de licitações em até três meses.
Líderes do Setor de Carrinhos Médicos
Advantech Co Ltd
ITD GmbH
Capsa Healthcare
AFC Industries Inc
JACO Inc. (GCX Corporation)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Carrinhos Médicos
- Advantech
- AFC Industries
- Capsa Healthcare
- ITD
- The Harloff Company
- Joson-Care Enterprise Co. Ltd
- JACO Inc. (GCX Corporation)
- Bergmann Group
- Midmark
- Ergotron
- MPE Inc.
- Omnicell
- Enovate Medical
- Waterloo Healthcare
- Howard Medical
- Bytec Ltd
- InterMetro Industries Corporation
- TouchPoint Medical

Oportunidades de mercado e perspectivas futuras
O espaço em branco está se expandindo à medida que os carrinhos funcionam como plataformas de ponto de cuidado regulamentadas e interoperáveis em fluxos de trabalho de imagem, telessaúde e medicação, em vez de apenas dar suporte a armazenamento e transporte. Um exemplo concreto é o lançamento do SonoPort pela CHISON em abril de 2026, um sistema de ultrassom inteligente baseado em carrinho, construído em torno de operação com múltiplas baterias para varredura contínua, o que indica demanda por arquiteturas de carrinho que gerenciem energia, ergonomia e integração de dispositivos como um único sistema. Os hospitais também continuam a operacionalizar a prestação de cuidados móveis, apoiados por trabalhos publicados sobre saúde digital clínica que enfatizam a interoperabilidade de dispositivos e a captura rotineira de dados brutos em ambientes clínicos. Isso eleva o padrão exigido para carrinhos que possam hospedar dispositivos conectados de forma confiável e se integrar à governança de TI hospitalar e engenharia biomédica.
As oportunidades estão se concentrando em gestão de energia, disponibilidade de frotas e infraestrutura descentralizada dentro das instalações, especialmente à medida que os carrinhos incorporam cargas de computação mais altas, múltiplos periféricos e requisitos de troca rápida de baterias. Roteiros técnicos para arquiteturas de energia mais eficientes, incluindo abordagens de carregamento de maior eficiência usadas em sistemas de energia de nível médico, alinham-se com os esforços dos hospitais para reduzir calor, ruído e tempo de inatividade junto ao leito, apoiando a diferenciação de designs de carrinhos motorizados com melhor capacidade de manutenção e gestão do ciclo de vida. Ao mesmo tempo, os controles de cibersegurança e ciclo de vida de dispositivos estão se tornando portões de compra para carrinhos conectados, impulsionando a demanda por fornecedores que possam combinar hardware com processos de correção, visibilidade de ativos e documentação pronta para conformidade que ajude a agilizar a avaliação de licitações para implantações em toda a rede.
Recent Industry Developments in Mercado de Carrinhos Médicos
- Julho de 2026: A Advantech assinou um memorando de entendimento tripartite com a KLN Medical Limited e a YDCare para avançar a implantação de enfermarias inteligentes em Hong Kong, nomeando a KLN Medical como distribuidora exclusiva das soluções Advantech iWard no mercado. O acordo fortalece o acesso de canal da Advantech para infraestrutura conectada de beira de leito, onde carrinhos móveis e pontos terminais de enfermaria são implantados como parte de uma pilha de fluxo de trabalho digital mais ampla.
- Junho de 2026: A Capsa Healthcare anunciou a aquisição da The Harloff Company, expandindo sua presença em soluções de armazenamento clínico e mobilidade. O negócio amplia o portfólio de produtos da Capsa em linhas de carrinhos e armazenamento e apoia ofertas integradas junto às suas plataformas existentes de gestão de medicamentos e fluxo de trabalho.
- Julho de 2025: A Capsa Healthcare lançou sua Plataforma de Serviços Consolidados de Farmácia (CSPP), posicionada como uma plataforma integrada que combina automação de preenchimento central e gestão de distribuição. O impulso da plataforma reforça a transição de ativos de armazenamento isolados para fluxos de trabalho de medicação de ponta a ponta habilitados por software, que podem influenciar a forma como carrinhos de medicação e soluções de mobilidade relacionadas são especificados e agrupados.


Mercado de Carrinhos Médicos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange carrinhos móveis e estações de trabalho baseadas em carrinhos utilizadas em ambientes de saúde para transportar medicamentos, suprimentos, dispositivos e ferramentas de cuidado no ponto de atendimento até onde o cuidado ao paciente ocorre, incluindo carrinhos que suportam documentação clínica.
Exclusões de escopo: Excluímos carrinhos industriais de uso geral e carrinhos de armazenamento para consumidores que não são projetados e comercializados para uso clínico.
Visão Geral da Segmentação
- Por Tipo de Carrinho
- Carrinhos de Anestesia
- Carrinhos de Emergência
- Carrinhos de Procedimento
- Carrinhos de Medicamentos
- Carrinhos de Computação Móvel / EsWs
- Outros Tipos de Carrinhos
- Por Fonte de Energia
- Carrinhos com Alimentação Elétrica
- Carrinhos sem Alimentação Elétrica
- Por Material
- Alumínio
- Aço Inoxidável
- Polímero / Composto
- Outros
- Por Utilizador Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Clínicas Especializadas
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Resto da Ásia-Pacífico
- Médio Oriente e África
- CCG
- África do Sul
- Resto do Médio Oriente e África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começou pela construção de um mapa claro de demanda sobre onde os carrinhos são efetivamente utilizados, vinculando-o em seguida aos ciclos visíveis de compra e substituição nas instalações de saúde. As fontes públicas que ancoraram nossas premissas incluíram as diretrizes de prevenção de infecções do CDC dos EUA, comunicações de segurança e de dispositivos médicos da FDA dos EUA, estatísticas de instalações dos Centros de Serviços Medicare e Medicaid, e estatísticas de saúde da OCDE para indicadores hospitalares e de pessoal.
Também revisamos periódicos científicos sobre segurança de medicamentos e design de fluxo de trabalho, publicações de associações hospitalares e estatísticas alfandegárias ou de comércio disponíveis, para verificar a dependência de importações nas principais regiões. Relatórios anuais de empresas, apresentações para investidores e comunicados à imprensa foram utilizados para confirmar mudanças no mix de produtos, por exemplo, casos de uso com e sem energia elétrica, e ênfase nos canais de distribuição. Em alguns casos, assinaturas pagas de dados financeiros e de inteligência empresarial, bases de dados de patentes e dados de comércio em nível de remessa foram utilizados para verificar cronogramas e sinais de escala. Esses exemplos não são exaustivos, e outras fontes públicas e pagas também foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
Os insumos primários vieram de entrevistas e pesquisas com fabricantes, distribuidores e usuários clínicos e de compras hospitalares, de modo que nossas premissas não dependessem apenas de declarações publicadas. Para uma visão global, as discussões foram distribuídas pelas Américas, EMEA e APAC para confirmar as diferenças de adoção de carrinhos com energia elétrica, preferências de controle de infecções e cronogramas de substituição. Os resultados foram então utilizados para ajustar as faixas de preço e volume antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 15% | APAC: 50% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 40% | EMEA: 30% |
| Players menores: 22% | Gerentes: 45% | Américas: 20% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído principalmente com uma abordagem de cima para baixo, na qual o universo endereçável de hospitais e cuidados ambulatoriais é reconstruído a partir de indicadores do sistema de saúde e, em seguida, convertido em demanda de carrinhos usando lógica de penetração e substituição. Para torná-lo prático, utilizamos insumos como contagens de hospitais e clínicas, volumes de leitos ocupados e procedimentos, participação de fluxos de trabalho de medicamentos e emergências que requerem armazenamento móvel, adoção de carrinhos com energia elétrica para computação no ponto de atendimento e ciclos típicos de substituição vinculados ao desgaste e às práticas de controle de infecções.
Após a definição da camada superior, verificamos os resultados com aproximações seletivas de baixo para cima, como faixas médias de preço de venda por categoria de carrinho e estimativas aproximadas de volume a partir do feedback de fornecedores e canais. Quando os sinais de baixo para cima eram fragmentados em um país, as lacunas foram tratadas com o uso de índices de referência regionais validados em chamadas e ajustados para poder de compra e mix de instalações. As previsões se apoiaram em análise de cenários sustentada por execuções curtas de regressão multivariada, em que os principais impulsionadores foram adições à infraestrutura de saúde, intensidade de pessoal, adoção de fluxos de trabalho digitais e condições orçamentárias que influenciam o momento de renovação de equipamentos de capital.
Ciclo de Validação e Atualização de Dados
A validação é feita verificando os resultados do modelo em relação a sinais independentes e, em seguida, revisando quaisquer grandes variações antes que os números sejam aprovados. Comparamos as densidades implícitas de carrinhos e os gastos por instalação com o que os entrevistados descrevem, e também testamos se o crescimento regional está alinhado com a expansão hospitalar visível, mudanças de políticas e sentimento de compras.
Se um insumo mudar de forma significativa, como um grande movimento de preços, uma mudança na disponibilidade de carrinhos com energia elétrica ou um novo padrão de controle de infecções, os analistas recontactam as fontes e reexecutam as premissas afetadas. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes no mercado. Antes da entrega, uma revisão final é concluída para que os dados públicos mais recentes e o feedback primário sejam refletidos.
Tamanho do Mercado de Carrinhos Médicos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para carrinhos médicos podem variar bastante, mesmo quando o nome do tema parece o mesmo. As diferenças geralmente decorrem do que cada estudo considera como carrinho médico, quais ambientes de cuidado são incluídos e como os preços e os ciclos de substituição são estimados ao longo do tempo.
Os principais fatores de divergência tendem a ser o escopo e a lógica de conversão. Algumas estimativas incorporam estações de trabalho de computação móvel mais amplas, enquanto outras se mantêm mais próximas dos carrinhos de uso clínico por categoria. Outro ponto de dispersão é como os preços médios de venda são projetados, já que alguns modelos aplicam um crescimento de preços mais rápido, enquanto outros assumem pressão de preços à medida que mais fornecedores entram e os hospitais padronizam as compras. O momento da conversão cambial e a periodicidade de atualização também podem alterar o número principal, especialmente quando os preços de múltiplas regiões são convertidos usando taxas médias anuais diferentes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,19 bilhões de USD (2026) | |
| Consultoria Global A | 2,60 bilhões de USD (2024) | Utiliza um ano-base anterior e uma janela de previsão diferente, e a conversão de instalações para demanda de carrinhos parece enfatizar um conjunto mais restrito de casos de uso, o que pode reduzir o valor inicial. |
| Editora do Setor B | 3,55 bilhões de USD (2024) | Assume um caminho de expansão mais rápido em um horizonte mais longo e frequentemente agrupa definições adjacentes de estações de trabalho móveis, o que pode elevar o valor de 2024 e amplificar o crescimento por meio de uma progressão de preço médio de venda assumida mais alta. |
Ao acompanhar os sinais de expansão das instalações, o momento de substituição e os preços por categoria de carrinho, a Mordor Intelligence mantém a estimativa de 2026 alinhada a um conjunto definido de demanda clínica. Isso ajuda a explicar por que os totais de anos anteriores e as previsões de horizontes mais longos podem ficar acima ou abaixo dela, uma vez que o escopo e as regras de precificação mudam.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de carrinhos médicos?
O tamanho do mercado de carrinhos médicos situou-se em USD 4,19 mil milhões em 2026 e está projetado para crescer para USD 7,41 mil milhões até 2031.
Que tipo de carrinho gera a maior receita atualmente?
Os carrinhos de emergência lideram com 40,92% da quota do mercado de carrinhos médicos graças à presença obrigatória em unidades de emergência e blocos cirúrgicos.
Qual é a região geográfica que se expande mais rapidamente?
A Ásia-Pacífico regista o CAGR mais rápido de 14,92%, sustentada pela construção hospitalar e pelos programas nacionais de saúde digital.
Por que razão os carrinhos com alimentação elétrica estão a ganhar popularidade?
Os avanços nas baterias de iões de lítio proporcionam agora autonomia durante todo o turno, satisfazendo as exigências de tecnologia de informação para acesso contínuo ao EHR e cumprindo as novas regras de segurança da UE.
Página atualizada pela última vez em:



