
Tamaño y Participación del Mercado de Carros Médicos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
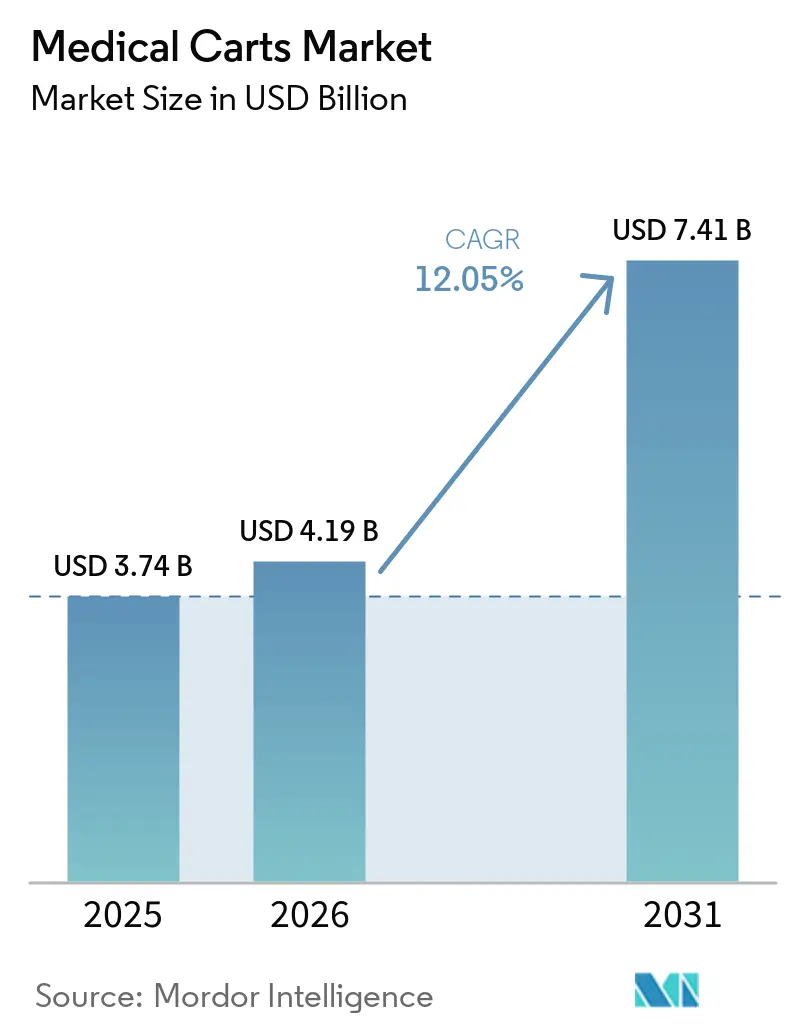
| Tamaño del Mercado (2026) | 4.19 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.41 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.05 % |
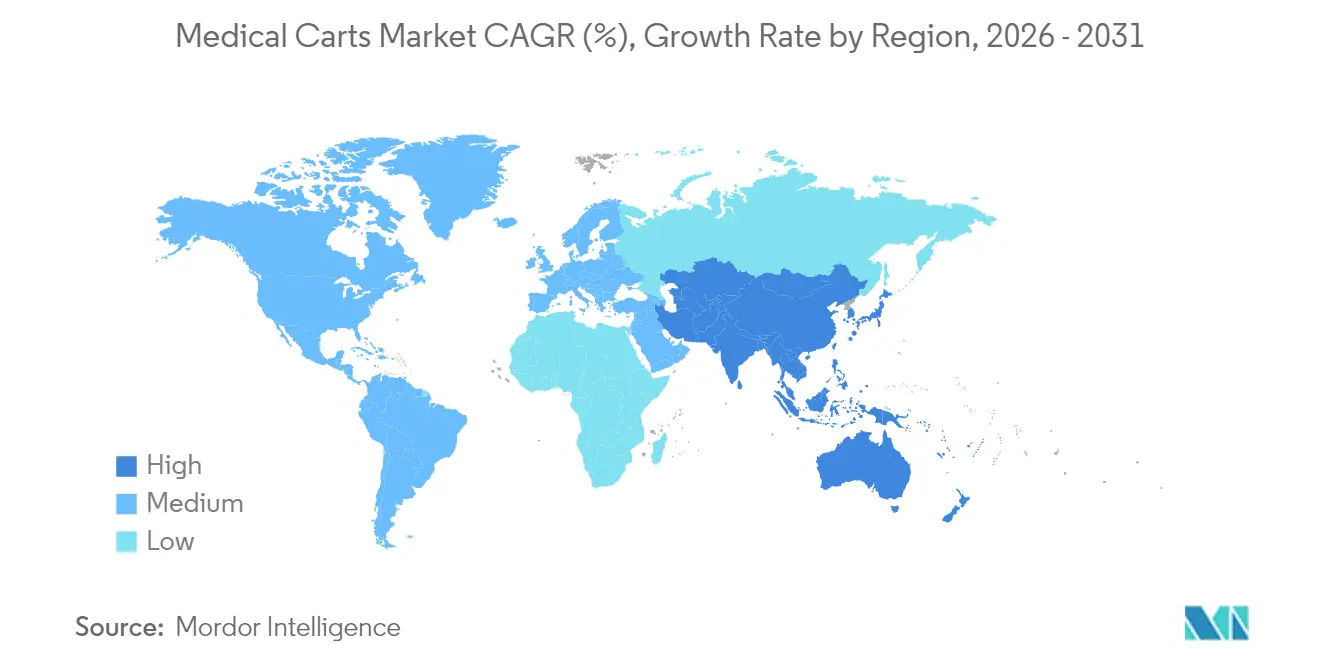
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
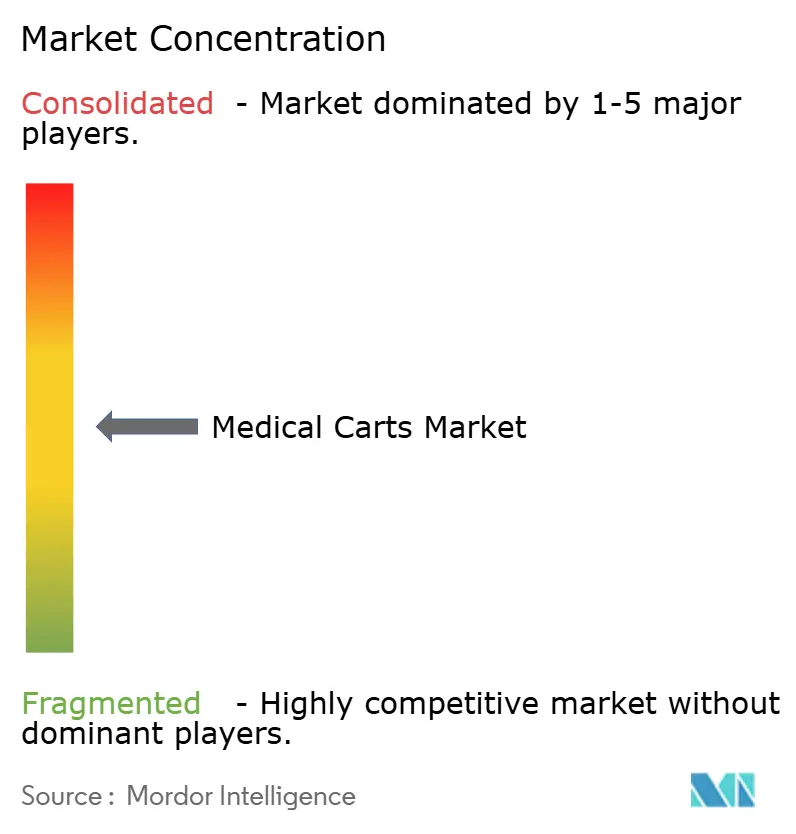
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Carros Médicos por Mordor Intelligence
Se espera que el mercado de carros médicos crezca de USD 3,74 mil millones en 2025 a USD 4,19 mil millones en 2026 y se prevé que alcance USD 7,41 mil millones en 2031 a una CAGR del 12,05% durante el período 2026-2031. El crecimiento de la demanda está anclado en la rápida transformación digital de los flujos de trabajo clínicos, donde las estaciones de trabajo móviles se han convertido en puntos de contacto indispensables para el acceso a registros electrónicos de salud y la toma de decisiones a pie de cama. Los patrones de gasto de capital favorecen las plataformas que reducen los traspasos de personal, mejoran la trazabilidad de los medicamentos y protegen el control de infecciones, posicionando al mercado de carros médicos como un habilitador fundamental de los modelos de reembolso basados en el valor. La respuesta a emergencias, la documentación en el punto de atención y la telemedicina híbrida elevan la urgencia de adquisición a medida que los sistemas de salud buscan mitigar la escasez de personal, mientras que los cambios regulatorios —como el Reglamento de Baterías de la UE 2023/1542 y el próximo Reglamento del Sistema de Gestión de Calidad de la FDA— elevan el listón técnico para los carros de próxima generación. En este contexto, el mercado de carros médicos también enfrenta presión competitiva para incorporar capas de ciberseguridad que limiten el 82% de incidencia de ataques relacionados con IoT que actualmente se reportan en las redes de proveedores.
Conclusiones Clave del Informe
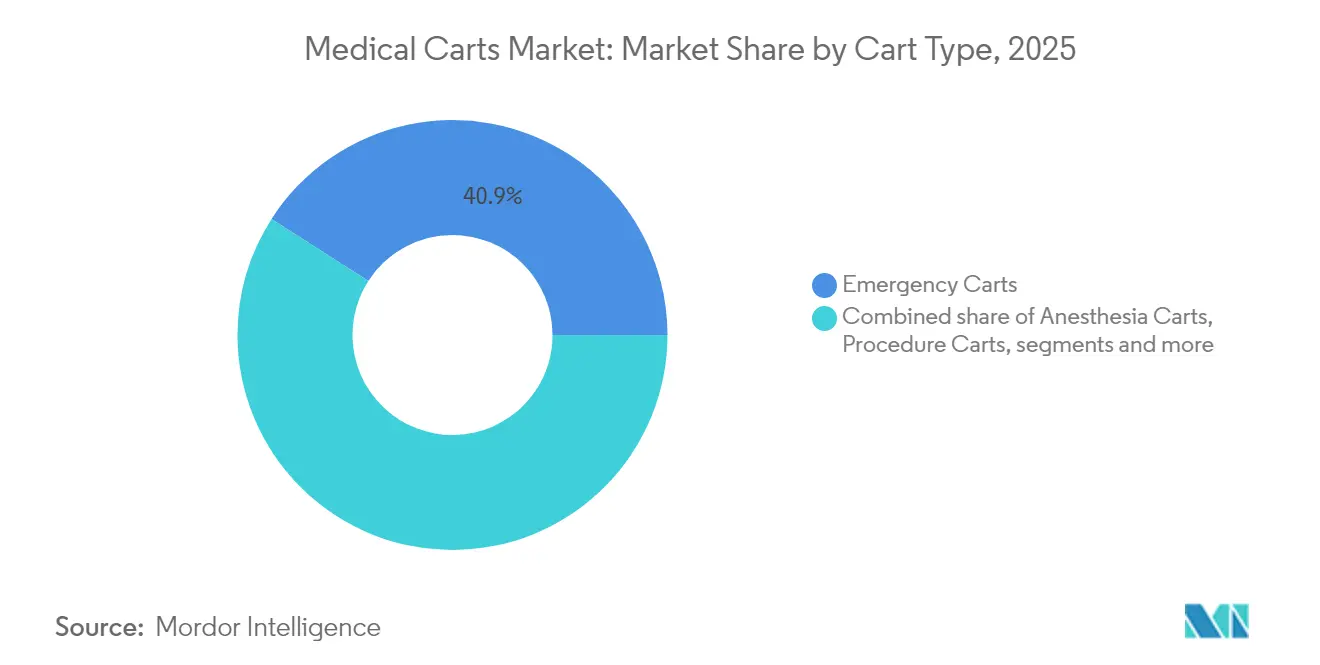
- Por tipo de carro, los carros de emergencia lideraron con el 40,92% de la participación del mercado de carros médicos en 2025; las estaciones de trabajo sobre ruedas se expanden con mayor rapidez a una CAGR del 14,15% hasta 2031.
- Por fuente de alimentación, los formatos no motorizados representaron el 52,63% del tamaño del mercado de carros médicos en 2025, mientras que las variantes motorizadas crecen a una CAGR del 13,05% hasta 2031.
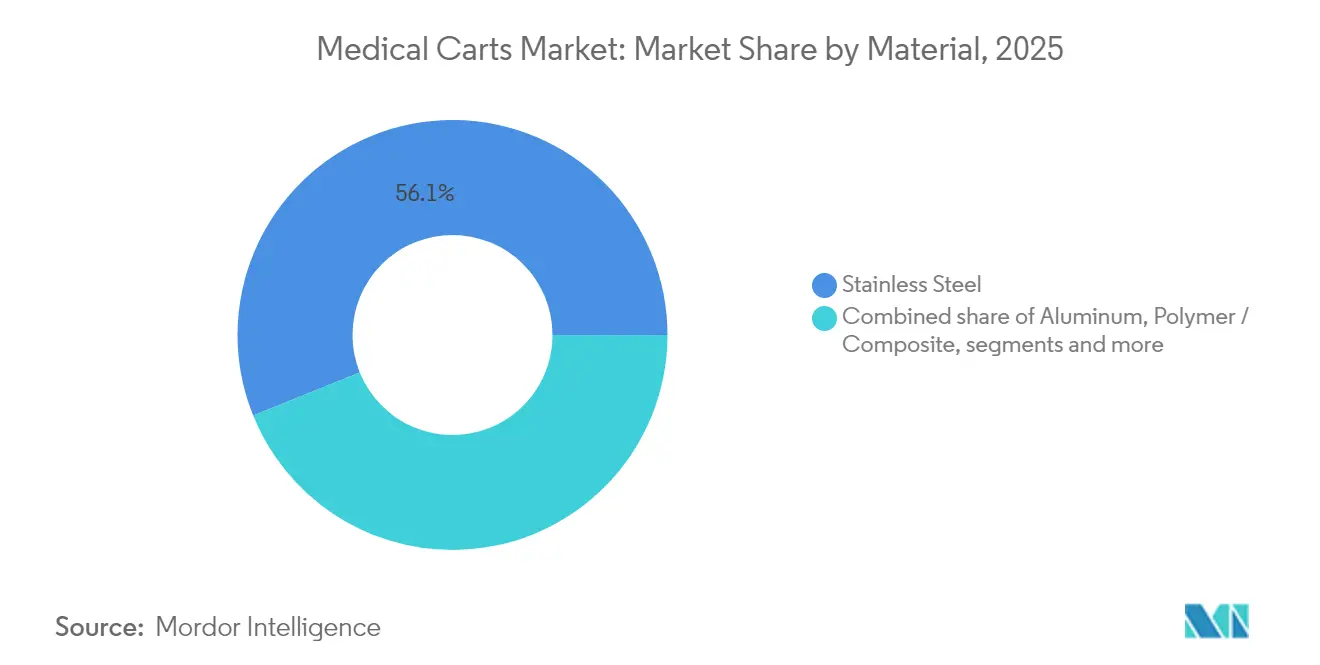
- Por material, el acero inoxidable mantuvo una participación de ingresos del 56,11% en 2025; se prevé que las soluciones de polímero y compuesto registren una CAGR del 13,29% hasta 2031.
- Por usuario final, los hospitales representaron el 52,21% del mercado de carros médicos en 2025; los centros quirúrgicos ambulatorios muestran la CAGR más rápida del 13,89% hasta 2031.
- Por geografía, América del Norte mantuvo una participación regional del 42,74% en 2025; Asia-Pacífico está en camino de lograr el avance más rápido con una CAGR del 14,92% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las inversiones en infraestructura sanitaria y atención basada en el valor | +3.2% | América del Norte y Europa lideran | Mediano plazo (2-4 años) |
| Creciente carga de enfermedades crónicas y visitas de emergencia | +2.8% | Mayor en mercados desarrollados | Largo plazo (≥ 4 años) |
| La adopción de RME/HCE impulsa las estaciones de trabajo sobre ruedas | +2.1% | América del Norte y Europa; Asia-Pacífico en aceleración | Corto plazo (≤ 2 años) |
| Carros de telemedicina para modelos de atención híbrida | +1.9% | Adopción temprana en centros urbanos a nivel mundial | Mediano plazo (2-4 años) |
| Módulos de energía de iones de litio de 24 horas | +1.4% | Adopción premium en mercados desarrollados | Corto plazo (≤ 2 años) |
| Mandatos de superficies antimicrobianas tras la COVID-19 | +0.9% | Más fuertes en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las inversiones en infraestructura sanitaria y atención basada en el valor
Los márgenes operativos de los hospitales dependen cada vez más de la captura de datos en tiempo real que proporcionan las estaciones de trabajo móviles, lo que convierte al mercado de carros médicos en una partida prioritaria para los comités de capital. Los carros integrados ahora se suministran con RFID, escáner de código de barras y cajones automatizados de medicamentos para reducir el tiempo de documentación, permitir auditorías de trazabilidad y limitar los eventos adversos relacionados con medicamentos. Los sistemas de salud en Estados Unidos, Canadá y Alemania reportan que el ingreso de datos de HCE a pie de cama reduce los errores de transcripción hasta en un 55%, al tiempo que genera ahorros de tiempo y movimiento equivalentes a dos turnos completos de enfermería por semana. Los programas de subsidios de infraestructura en la Unión Europea estimulan adicionalmente las licitaciones masivas que combinan hardware, software de gestión de flotas y contratos de servicio plurianuales.
Creciente carga de enfermedades crónicas y visitas de emergencia en poblaciones que envejecen
Los departamentos de emergencia atienden volúmenes crecientes de casos cardíacos, diabéticos y respiratorios, lo que intensifica la demanda de carros de emergencia robustos equipados con desfibriladores, bombas de infusión y kits de vía aérea. La escasez de personal acentúa la necesidad de configuraciones ergonómicas que permitan a un solo clínico completar tareas que antes requerían dos personas, reforzando el gasto en carros con columnas de elevación automática y acceso a cajones de 270 grados. Solo en Estados Unidos, las llegadas a urgencias de pacientes de ≥ 65 años crecieron un 6,4% interanual en 2024, una tendencia que se refleja en Japón e Italia. Los carros de emergencia avanzados ahora integran módulos de análisis en el punto de atención para lactato o troponina, reduciendo el tiempo de respuesta del laboratorio en un promedio de 20 minutos.
La adopción de RME/HCE impulsa las Estaciones de Trabajo sobre Ruedas (EsRs)
Los plazos obligatorios de registro electrónico obligan a los clínicos a registrar observaciones en tiempo real, lo que impulsa a los hospitales a desplegar EsRs que se conectan de forma segura a los sistemas centrales de TI en salud. Las unidades asistidas por batería admiten monitores duales de 24 pulgadas, dictado por reconocimiento de voz y asistentes de triaje con IA integrada, lo que permite a los médicos completar las rondas un 18% más rápido que las alternativas solo con tableta. Los módulos de cifrado certificados según FIPS 140-2 son ahora estándar a medida que los directores de informática refuerzan los protocolos de seguridad de red. Los fabricantes de dispositivos también comercializan bandejas de energía de «intercambio en caliente» que se sustituyen en menos de 15 segundos, manteniendo los carros en funcionamiento durante turnos que se extienden más de 12 horas.
Auge de los carros de telemedicina para modelos de atención híbrida
Los contratos de pago por desempeño recompensan las tasas de cumplimiento de consultas virtuales, lo que impulsa inversiones en carros de telemedicina equipados con cámaras HD, estetoscopios digitales y otoscopios. El despliegue de 39 carros Visionflex en instalaciones de cuidado de ancianos del norte de Queensland amplió el alcance de especialistas en un 35% al tiempo que redujo los costos de traslado de pacientes, demostrando un retorno de la inversión rápido.[1]Personal de Healthcare IT News, "Hogares de Cuidado de Ancianos Australianos Implementan Carros de Telesalud Visionflex," healthcareitnews.com Los centros urbanos de Singapur, Seúl y Dubái reportan un éxito similar dado que las redes troncales de 5G eliminan los problemas de latencia que antes obstaculizaban la auscultación remota.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de operadores calificados para carros avanzados | -1.8% | Aguda en mercados en desarrollo | Mediano plazo (2-4 años) |
| Elevado gasto de capital y mantenimiento | -1.5% | Principalmente en países de ingreso bajo y mediano | Largo plazo (≥ 4 años) |
| Preocupaciones de ciberseguridad sobre carros conectados | -1.2% | Acentuadas en mercados regulados | Corto plazo (≤ 2 años) |
| Cuellos de botella en la cadena de suministro de celdas de litio | -0.9% | Concentración de centros de fabricación en Asia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de operadores calificados para carros avanzados
Las interfaces de usuario complejas en los carros habilitados con IA requieren una capacitación formal que muchas instalaciones rurales o con financiación insuficiente no pueden costear, lo que lleva a la subutilización de las características premium. Encuestas realizadas en Tailandia y Vietnam encontraron que solo el 43% del personal clínico se sentía seguro calibrando módulos de acoplamiento multiparamétrico, lo que resultó en retrasos en los cronogramas de adopción y horizontes de retorno de la inversión prolongados. Los fabricantes ahora incluyen plataformas de aprendizaje electrónico y tutoriales de realidad aumentada, reduciendo el tiempo de incorporación hasta en un 40%, aunque elevando el precio total de la solución.
Preocupaciones de ciberseguridad sobre carros conectados
Los actores de amenazas sondean cada vez más los carros médicos como puntos de entrada a la red; los ataques de ransomware a dos grupos hospitalarios del Atlántico Medio en 2024 explotaron protocolos inalámbricos obsoletos integrados en flotas antiguas. La FDA emitió comunicaciones de seguridad instando a la autenticación multicapa, la aplicación de parches de firmware en tiempo real y los paneles de seguimiento de activos para estaciones de trabajo móviles.[2]Comunicado de Producto de Machan International, "El Carro de Medicamentos Inteligente IoT BAILDIA gana Oro," machangroup.com Los proveedores consecuentemente realizan extensas pruebas de penetración antes de emitir órdenes de compra, lo que extiende los ciclos de adquisición y frena la velocidad de ventas a corto plazo, particularmente en Estados Unidos y Alemania.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Carro:
Los Carros de Emergencia Lideran la Participación de MercadoLos carros de emergencia capturaron el 40,92% del mercado de carros médicos en 2025. Su huella dominante deriva de los mandatos regulatorios que exigen que cada área de cuidados críticos y sala de operaciones mantenga el equipo listo para emergencias al alcance de la mano. Las estaciones de trabajo móviles de computación sobre ruedas, por su parte, registran la CAGR más alta del 14,15%, lo que ilustra cómo la documentación digital a pie de cama supera actualmente a los terminales fijos en términos de mejoras de rendimiento. Se proyecta que el tamaño del mercado de carros médicos para estaciones de trabajo aumente de USD 0,98 mil millones en 2025 a USD 2,17 mil millones en 2031, impulsado por herramientas de triaje con IA que requieren GPU de alto procesamiento. El Carro de Medicamentos Inteligente IoT BAILDIA de Machan International, fabricado con un 99,7% de materiales reciclables, destaca los cambios de diseño hacia la sostenibilidad y la conectividad IoT, reduciendo los ciclos de búsqueda de medicamentos de alta alerta en un 25%.
La diversificación de la demanda persiste en los carros de procedimientos y medicamentos que apoyan las rondas hospitalarias rutinarias, mientras que los carros especializados de telemedicina ganan visibilidad en las alas de geriatría y psiquiatría. Muchos proveedores agrupan las adquisiciones para asegurar descuentos por volumen en todas las familias de carros, un enfoque que puede reducir los costos del ciclo de vida un 12% por debajo de las compras individuales. El mercado de carros médicos está evolucionando así hacia una propuesta de plataforma donde el software de control unificado y los rieles de accesorios intercambiables impulsan los objetivos de estandarización.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Fuente de Alimentación:
Los Carros No Motorizados Dominan el Mercado ActualLos formatos no motorizados mantuvieron el 52,63% de la participación del mercado de carros médicos en 2025, principalmente porque tienen precios de catálogo más bajos y regímenes de mantenimiento más sencillos. Esa ventaja se debilita a medida que la química de iones de litio alcanza >2.000 ciclos de carga, reduciendo drásticamente la frecuencia de reemplazo. Las unidades motorizadas crecen a una CAGR del 13,05% y se prevé que superen los USD 2,86 mil millones para 2031. El tamaño del mercado de carros médicos para variantes motorizadas equivalía a USD 1,35 mil millones en 2025 y se espera que se duplique en cinco años, un cambio impulsado adicionalmente por el Reglamento de la UE 2023/1542, que exige módulos de batería más seguros y reciclables. Los cargadores inteligentes integrados ahora se autorregulan para extender la vida útil de la batería, mientras que los análisis predictivos programan los reemplazos antes de que la capacidad caiga por debajo del 80%.
A pesar de los inconvenientes en la cadena de suministro relacionados con los materiales de ánodo, los ensambladores globales mantienen un doble abastecimiento en Corea del Sur y Polonia, limitando los retrasos en los envíos a menos de cuatro semanas en la mayoría de los casos. Los proveedores aún prefieren los indicadores LED de estado de carga (SOC) y las señales audibles que simplifican los flujos de trabajo clínicos. En el intervalo de pronóstico, la eficiencia energética se convertirá en un criterio central de licitación a medida que los hospitales persigan objetivos de descarbonización alineados con los compromisos climáticos nacionales.
Por Material:
El Acero Inoxidable Mantiene su DominioEl acero inoxidable mantuvo el 56,11% del mercado de carros médicos en 2025, apreciado por su durabilidad, resistencia al calor y compatibilidad comprobada con desinfectantes de grado hospitalario. Sin embargo, el crecimiento se orienta hacia los marcos de polímero y compuesto de próxima generación con una CAGR del 13,29%, ya que los líderes en control de infecciones adoptan superficies antimicrobianas validadas bajo los protocolos de contacto en seco ISO 7581:2023. Los hospitales que persiguen rutinas de descontaminación robótica de amplia área ahora prefieren paneles de carro que soporten ciclos repetidos de vapor de peróxido de hidrógeno sin picaduras.
El aluminio sigue siendo relevante para los carros de anestesia livianos, reduciendo la fuerza de empuje de las enfermeras en un 18% en comparación con el acero. Las construcciones de materiales híbridos —chasis de acero con frentes de cajón de ABS— equilibran la rigidez y la flexibilidad de diseño, permitiendo la codificación por colores que facilita la identificación rápida de narcóticos o kits de dosificación pediátrica. Durante el período de proyección, la elección del material se entrelazará con las métricas de sostenibilidad a medida que las evaluaciones del ciclo de vida se conviertan en estándar en las licitaciones de la UE.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Usuario Final:
Los Hospitales Dominan la Demanda ActualLos hospitales representaron el 52,21% de los ingresos del mercado de carros médicos en 2025, lo que refleja los variados requisitos departamentales y los perfiles operativos de 24 horas. Los hospitales universitarios instalan hasta 1,5 carros por cama de cuidados intensivos para garantizar la redundancia durante los cambios de turno. Los centros de cirugía ambulatoria, aunque de menor tamaño, registran una CAGR del 13,89%, beneficiándose del auge de los procedimientos ortopédicos y oftalmológicos ambulatorios. El tamaño del mercado de carros médicos para los centros de cirugía ambulatoria está en camino de alcanzar 1,19 mil millones de USD en 2031, impulsado por las políticas de pago de Medicare que trasladan los procedimientos de bajo riesgo fuera de los hospitales de servicio completo.
Las clínicas especializadas en diálisis, oncología y cardiología conforman una base de clientes estable que valora los cajones modulares preconfigurados para los insumos específicos de cada enfermedad. Los carros de casos quirúrgicos sirven a centros de atención especializada, centros de atención a largo plazo y laboratorios de biotecnología. Los centros de atención a largo plazo y los proveedores de atención domiciliaria ganan terreno a medida que los códigos de reembolso para el monitoreo remoto de signos vitales se incorporan al uso generalizado. Los proveedores ahora atienden a estos segmentos con carros de marco estrecho que se adaptan a los umbrales de los ascensores y los espacios libres de las puertas típicos de los entornos residenciales.
Análisis Geográfico
Mercado de Carros Médicos de América del Norte
América del Norte concentró el 42,74% de los ingresos de 2025 gracias a la solidez de sus infraestructuras de TI maduras, los mandatos de HCE a gran escala y una combinación de pagadores que recompensa la eficiencia digital. Las subvenciones federales que respaldan la designación de Hospital Rural de Emergencia impulsan además la adquisición de carros de telemedicina compactos que conectan a especialistas remotos mediante banda ancha. El mercado de carros médicos de la región continúa incorporando medidas de seguridad como conjuntos de baterías certificados por UL y módulos de cifrado validados por FIPS para satisfacer los estrictos regímenes de inspección.
Mercado de Carros Médicos en Asia-Pacífico, EMEA y América del Sur
Asia-Pacífico registra el CAGR más elevado, del 14,92%, con China, India y Australia liderando la construcción de hospitales que integran paneles de gestión de flotas desde el primer día. Las iniciativas público-privadas subvencionan la adquisición de carros equipados con interfaces de usuario multilingües para atender a plantillas clínicas diversas. Se proyecta que el tamaño del mercado de carros médicos en Asia-Pacífico supere los 2,18 mil millones de USD en 2031, respaldado por clústeres de producción nacional en Shenzhen, Pune y Osaka. Europa muestra ciclos de reemplazo estables, ya que las directivas sobre gestión antimicrobiana y huella de carbono impulsan la sustitución por materiales compuestos ligeros. Los fabricantes de primer nivel abren centros de reacondicionamiento en Alemania y los Países Bajos para aprovechar los incentivos de economía circular. En Oriente Medio y África, la construcción de hospitales en terrenos vírgenes en Arabia Saudita, los Emiratos Árabes Unidos y Egipto impulsa las primeras adquisiciones, aunque la latencia en la cadena de suministro y los regímenes arancelarios moderan la aceleración a corto plazo. El crecimiento en América del Sur se sitúa en torno a los dígitos medios, liderado por Brasil, donde las aseguradoras privadas especifican estaciones de trabajo con ruedas motorizadas para las salas de infusión oncológica.

Panorama regulatorio
La regulación de los carros médicos está cada vez más determinada por cómo funciona el carro como una estación de trabajo clínica motorizada y conectada en red, en lugar de un simple carrito pasivo. Para los carros médicos motorizados y las estaciones de trabajo con ruedas que integran sistemas eléctricos, el acceso al mercado estadounidense generalmente hace referencia a normas de consenso reconocidas por la FDA, como la IEC 60601-1 (seguridad básica y desempeño esencial de los equipos electromédicos) y la IEC 60601-1-2 para compatibilidad electromagnética, lo que impulsa a los fabricantes a formalizar planes de EMC basados en riesgo y mantener expedientes técnicos trazables a medida que los carros incorporan cargadores, sistemas informáticos y estaciones de acoplamiento para dispositivos.
En paralelo, la adquisición en el sector salud se está endureciendo en torno a las expectativas de accesibilidad y seguridad en los programas públicos. El Departamento de Salud y Servicios Humanos de EE. UU. finalizó los requisitos para equipos de diagnóstico médico accesibles el 8 de julio de 2024, con cumplimiento obligatorio para los compradores gubernamentales estatales y locales a partir del 8 de octubre de 2024, lo que afecta la forma en que se especifican las configuraciones de diagnóstico montadas en carros en las licitaciones. Los marcos de reembolso y política pública (por ejemplo, las normas de documentación de CMS para determinados equipos relacionados con la movilidad bajo la LCD L33789) refuerzan la disciplina documental para los proveedores que venden en entornos de atención regulados, y regiones como Singapur han adoptado normas de seguridad de movilidad más estrictas (implementación de la Land Transport Authority a partir del 1 de junio de 2026). Estos cambios aumentan la visibilidad de la certificación de seguridad contra incendios para dispositivos de movilidad alimentados por batería y categorías de movilidad afines.
Análisis de la cadena de valor
La cadena de valor de los carros médicos abarca proveedores de componentes (metales, polímeros/compuestos, ruedas, sujetadores, sistemas de cajones, cerraduras), subsistemas eléctricos para carros motorizados (baterías, cargadores, arneses de cableado, distribución de energía) y capas digitales (módulos informáticos, escáneres, RFID, Wi-Fi y software de gestión de flotas). Los OEM y los fabricantes ODM/por contrato convierten estos insumos mediante diseño asistido por CAD/CAM, fabricación en metal, acabado y ensamblaje final, y luego venden a través de canales directos, redes de distribuidores y vías de adquisición sanitaria que cada vez más combinan los carros con servicios de implementación.
A medida que los carros convergen con los equipos electromédicos, las actividades de calidad y cumplimiento, como los controles de fabricación alineados con la ISO 13485 y la evidencia de pruebas IEC 60601-1/60601-1-2, se integran en la transferencia de diseño y la cualificación de proveedores para configuraciones motorizadas y conectadas. Aguas abajo, los integradores y los socios de servicio orientados a hospitales se encargan de la configuración, la instalación de alta gama, la integración de acoplamiento de dispositivos y el mantenimiento continuo, lo cual resulta fundamental para las flotas desplegadas en salas y flujos de trabajo de farmacia. Las asociaciones en logística hospitalaria y automatización afines ilustran cómo los sistemas relacionados con los carros se están extendiendo hacia un movimiento de materiales y una orquestación de inventario más amplios, como es el caso de Aethon al integrar flujos de trabajo AMR con Oracle Cloud SCM y Swisslog Healthcare al asociarse con Diligent Robotics para logística hospitalaria. Del lado de los proveedores de atención, la compra también se está simplificando mediante programas de suministro combinados y asociaciones de plataforma (por ejemplo, Philips ampliando su asociación con Medtronic para combinar suministros esenciales con sistemas de monitorización de pacientes), lo que refuerza una cadena de valor en la que los carros se adquieren como parte de paquetes integrales de flujo de trabajo clínico en lugar de como hardware independiente.
Panorama Competitivo
En la industria de carros médicos, los actores principales acaparan una participación significativa, lo que lleva a centrarse en lanzamientos sólidos de productos en lugar de la competencia por precios. Los competidores se diferencian mediante diagnósticos de batería propietarios, nanorecubrimientos antimicrobianos y acopladores GPU listos para IA. Machan International ganó visibilidad gracias al reconocimiento de su Carro de Medicamentos IoT BAILDIA en noviembre de 2024, destacando un giro hacia la sostenibilidad y el análisis de datos a nivel de cajón.
El lanzamiento en diciembre de 2024 de Omnicell del software en la nube OmniSphere transformó la flota de activos estáticos en nodos dentro de una plataforma de gestión de medicamentos, abriendo ingresos recurrentes por licencias y habilitando algoritmos predictivos de reabastecimiento de medicamentos. Los actores establecidos de Estados Unidos se asocian con empresas de ciberseguridad para certificar el firmware según IEC 81001-5-1, en respuesta al aumento de los episodios de ransomware. Las empresas emergentes se centran en carros autónomos con navegación SLAM que transportan ropa de cama y muestras de laboratorio, aunque la penetración sigue siendo de nicho pendiente de las directrices de la OSHA sobre dispositivos autónomos en los pasillos de pacientes.
La integración vertical está resurgiendo a medida que los fabricantes de equipos originales invierten en la producción de paquetes de baterías en Carolina del Norte y Baviera, reduciendo la exposición a los choques de suministro de cobalto. Mientras tanto, los fabricantes contratistas en Malasia y México amplían las líneas de moldeo por inyección sobre polímero para satisfacer la demanda de carros compuestos. A medida que la armonización regulatoria se profundiza —particularmente con la alineación de la FDA QMSR con ISO 13485 prevista para febrero de 2026—, las marcas que priorizan el cumplimiento normativo obtienen ventajas en las licitaciones, acortando los ciclos de evaluación de licitaciones hasta en tres meses.
Líderes de la Industria de Carros Médicos
Advantech Co Ltd
ITD GmbH
Capsa Healthcare
AFC Industries Inc
JACO Inc. (GCX Corporation)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Carros Médicos
- Advantech
- AFC Industries
- Capsa Healthcare
- ITD
- The Harloff Company
- Joson-Care Enterprise Co. Ltd
- JACO Inc. (GCX Corporation)
- Bergmann Group
- Midmark
- Ergotron
- MPE Inc.
- Omnicell
- Enovate Medical
- Waterloo Healthcare
- Howard Medical
- Bytec Ltd
- InterMetro Industries Corporation
- TouchPoint Medical

Oportunidades de mercado y perspectivas futuras
El espacio en blanco se está expandiendo allí donde los carros funcionan como plataformas regulatorias e interoperables de atención en el punto de servicio en flujos de trabajo de imagenología, telesalud y medicación, en lugar de limitarse a soportar el almacenamiento y el transporte. Un ejemplo concreto es el lanzamiento en abril de 2026 por parte de CHISON del SonoPort, un sistema de ultrasonido inteligente basado en carro construido en torno a un funcionamiento con múltiples baterías para exploraciones continuas, lo cual apunta a una demanda de arquitecturas de carros que gestionen la energía, la ergonomía y la integración de dispositivos como un solo sistema. Los hospitales también continúan poniendo en operación la atención móvil, respaldados por trabajos publicados de salud digital clínica que enfatizan la interoperabilidad de dispositivos y la captura rutinaria de datos sin procesar en entornos clínicos. Esto eleva el nivel de exigencia para los carros que puedan alojar de forma confiable dispositivos conectados e integrarse en la gobernanza de TI hospitalaria e ingeniería biomédica.
Las oportunidades se están concentrando en la gestión de energía, el tiempo de actividad de las flotas y la infraestructura descentralizada dentro de las instalaciones, especialmente a medida que los carros incorporan mayores cargas de cómputo, múltiples periféricos y requisitos de intercambio en caliente de baterías. Las hojas de ruta técnicas para arquitecturas de energía más eficientes, incluidos los enfoques de carga de mayor eficiencia utilizados en sistemas de energía de grado médico, se alinean con los esfuerzos hospitalarios para reducir el calor, el ruido y el tiempo de inactividad junto a la cama del paciente, respaldando la diferenciación de los diseños de carros motorizados con una mejor capacidad de servicio y gestión del ciclo de vida. Al mismo tiempo, la ciberseguridad y los controles del ciclo de vida de los dispositivos se están convirtiendo en filtros de adquisición para los carros conectados, impulsando la demanda de proveedores que puedan combinar hardware con procesos de parcheo, visibilidad de activos y documentación lista para el cumplimiento normativo que ayude a acelerar la evaluación de licitaciones para implementaciones a escala del sistema.
Recent Industry Developments in Mercado de Carros Médicos
- Julio de 2026: Advantech firmó un memorando de entendimiento tripartito con KLN Medical Limited y YDCare para impulsar la implementación de salas inteligentes en Hong Kong, designando a KLN Medical como distribuidor exclusivo de las soluciones iWard de Advantech en el mercado. El acuerdo fortalece el acceso de canal de Advantech para infraestructura conectada junto a la cama del paciente, donde los carros móviles y los puntos terminales de sala se implementan como parte de una pila de flujo de trabajo digital más amplia.
- Junio de 2026: Capsa Healthcare anunció la adquisición de The Harloff Company, ampliando su presencia en soluciones de almacenamiento clínico y movilidad. El acuerdo amplía la cartera de productos de Capsa en líneas de carros y almacenamiento y respalda ofertas integradas junto a sus plataformas existentes de gestión de medicación y flujo de trabajo.
- Julio de 2025: Capsa Healthcare lanzó su Plataforma de Servicios Consolidados de Farmacia (CSPP), posicionada como una plataforma integrada que combina automatización de llenado centralizado y gestión de distribución. Este impulso de plataforma refuerza el cambio de activos de almacenamiento independientes hacia flujos de trabajo de medicación integrales habilitados por software, que pueden influir en cómo se especifican y combinan los carros de medicación y las soluciones de movilidad relacionadas.


Mercado de Carros Médicos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los carros móviles y las estaciones de trabajo basadas en carros utilizados dentro de los entornos sanitarios para trasladar medicamentos, suministros, dispositivos y herramientas de atención en el punto de atención al lugar donde se presta la atención al paciente, incluidos los carros que apoyan la documentación clínica.
Exclusiones del alcance: Se excluyen los carros industriales de uso general y los carros de almacenamiento para consumidores que no están diseñados ni comercializados para uso clínico.
Descripción General de la Segmentación
- Por Tipo de Carro
- Carros de Anestesia
- Carros de Emergencia
- Carros de Procedimientos
- Carros de Medicamentos
- Carros de Computación Móvil / Estaciones de Trabajo sobre Ruedas
- Otros Tipos de Carros
- Por Fuente de Alimentación
- Carros Motorizados
- Carros No Motorizados
- Por Material
- Aluminio
- Acero Inoxidable
- Polímero / Compuesto
- Otros
- Por Usuario Final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Clínicas Especializadas
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con la elaboración de un mapa de demanda claro sobre dónde se utilizan realmente los carros, vinculándolo luego a los ciclos de compra y reposición visibles en los centros de atención. Las fuentes públicas que sustentaron nuestros supuestos incluyeron las directrices de prevención de infecciones de los CDC de EE. UU., las comunicaciones de seguridad y de dispositivos médicos de la FDA de EE. UU., las estadísticas de instalaciones de los Centros de Servicios de Medicare y Medicaid, y las estadísticas de salud de la OCDE sobre indicadores hospitalarios y de personal.
También revisamos revistas científicas arbitradas sobre seguridad de medicamentos y diseño de flujos de trabajo, publicaciones de asociaciones hospitalarias y estadísticas aduaneras o comerciales cuando estaban disponibles, para verificar la dependencia de las importaciones en las regiones clave. Los informes anuales de las empresas, las presentaciones para inversores y los comunicados de prensa se utilizaron para confirmar los cambios en la combinación de productos, por ejemplo, los casos de uso con y sin alimentación eléctrica, y el énfasis en los canales de distribución. En algunos casos, se utilizaron suscripciones de pago para obtener información financiera e inteligencia empresarial de las compañías, bases de datos de patentes y datos comerciales a nivel de envíos para verificar los plazos y las señales de escala. Estos ejemplos no son exhaustivos, y también se consultaron otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Los insumos primarios provinieron de entrevistas y encuestas con fabricantes, distribuidores y usuarios de adquisiciones hospitalarias y clínicos, de modo que nuestros supuestos no se basaron únicamente en declaraciones publicadas. Para obtener una visión global, las conversaciones se distribuyeron entre América, EMEA y APAC para confirmar las diferencias en la adopción de carros con alimentación eléctrica, las preferencias de control de infecciones y los plazos de reposición. Los hallazgos se utilizaron luego para ajustar los rangos de precios y volúmenes antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos (CXO): 15% | APAC: 50% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 40% | EMEA: 30% |
| Actores más pequeños: 22% | Gerentes: 45% | América: 20% |
Dimensionamiento del Mercado y Pronósticos
El dimensionamiento se construyó principalmente con un enfoque descendente, en el que el alcance hospitalario y de atención ambulatoria disponible se reconstruye a partir de indicadores del sistema de salud y luego se convierte en demanda de carros utilizando lógica de penetración y reposición. Para hacerlo práctico, utilizamos insumos como el número de hospitales y clínicas, los volúmenes de camas dotadas de personal y procedimientos, la proporción de flujos de trabajo de medicación y emergencias que requieren almacenamiento móvil, la adopción de carros con alimentación eléctrica para la informática en el punto de atención y los ciclos de reposición típicos vinculados a las prácticas de desgaste y control de infecciones.
Una vez establecida la capa superior, verificamos los resultados con aproximaciones selectivas de abajo hacia arriba, como rangos de precios de venta promedio muestreados por categoría de carro y estimaciones aproximadas de volumen a partir de los comentarios de proveedores y canales de distribución. Cuando las señales de abajo hacia arriba eran escasas en un país, las brechas se gestionaron utilizando ratios de referencia regionales que fueron validados en llamadas y ajustados según el poder adquisitivo y la combinación de instalaciones. Los pronósticos se apoyaron en análisis de escenarios respaldados por ejecuciones cortas de regresión multivariante, donde los factores clave fueron las adiciones de infraestructura sanitaria, la intensidad del personal, la adopción de flujos de trabajo digitales y las condiciones presupuestarias que influyen en el momento de renovación del equipamiento de capital.
Ciclo de Validación y Actualización de Datos
La validación se realiza comparando los resultados del modelo con señales independientes y revisando cualquier variación significativa antes de aprobar las cifras. Comparamos las densidades implícitas de carros y el gasto por instalación con lo que describen los entrevistados, y también verificamos si el crecimiento regional se alinea con la expansión hospitalaria visible, los cambios de política y el sentimiento de adquisición.
Si un insumo cambia de manera significativa, como un movimiento importante en los precios, un cambio en la disponibilidad de carros con alimentación eléctrica o una nueva norma de control de infecciones, los analistas vuelven a contactar a las fuentes y reejecutar los supuestos afectados. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos importantes en el mercado. Antes de la entrega, se completa una revisión final para reflejar los datos públicos más recientes y los comentarios primarios.
Tamaño del Mercado de Carros Médicos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los carros médicos pueden variar considerablemente, incluso cuando el nombre del tema parece el mismo. Las diferencias suelen deberse a lo que cada estudio considera un carro médico, qué entornos de atención se incluyen y cómo se asumen los precios y los ciclos de reposición a lo largo del tiempo.
Los principales factores de divergencia tienden a ser el alcance y la lógica de conversión. Algunas estimaciones incluyen estaciones de trabajo informáticas móviles más amplias, mientras que otras se ciñen más a los carros de uso clínico por categoría. Otro punto de dispersión es cómo se proyectan los precios de venta promedio, ya que algunos modelos aplican un crecimiento de precios más rápido, mientras que otros asumen presión sobre los precios a medida que ingresan más proveedores y los hospitales estandarizan las compras. El momento de la conversión de divisas y la frecuencia de actualización también pueden modificar la cifra principal, especialmente cuando los precios multirregionales se convierten utilizando diferentes tasas de año promedio.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,19 mil millones de USD (2026) | |
| Consultora Global A | 2,60 mil millones de USD (2024) | Utiliza un año base anterior y una ventana de pronóstico diferente, y la conversión de instalaciones a demanda de carros parece enfatizar un conjunto más reducido de casos de uso, lo que puede reducir el valor inicial. |
| Editorial del Sector B | 3,55 mil millones de USD (2024) | Asume una trayectoria de expansión más rápida hacia un horizonte más largo y frecuentemente agrupa definiciones adyacentes de estaciones de trabajo móviles, lo que puede elevar el valor de 2024 y luego amplificar el crecimiento a través de una mayor progresión asumida del precio de venta promedio. |
Al rastrear las señales de la huella de instalaciones, el momento de reposición y los precios por categoría de carro, Mordor Intelligence mantiene la estimación de 2026 alineada con un conjunto de demanda clínica definido. Esto ayuda a explicar por qué los totales de años anteriores y los pronósticos a largo plazo pueden situarse por encima o por debajo de ella una vez que cambian el alcance y las reglas de precios.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de carros médicos?
El tamaño del mercado de carros médicos ascendió a USD 4,19 mil millones en 2026 y se proyecta que crezca a USD 7,41 mil millones para 2031.
¿Qué tipo de carro genera los mayores ingresos actualmente?
Los carros de emergencia lideran con el 40,92% de la participación del mercado de carros médicos gracias a su presencia obligatoria en salas de emergencia y quirúrgicas.
¿Qué región geográfica se expande con mayor rapidez?
Asia-Pacífico registra la CAGR más rápida del 14,92%, respaldada por la construcción hospitalaria y los programas nacionales de salud digital.
¿Por qué los carros motorizados están ganando popularidad?
Los avances en las baterías de iones de litio ahora proporcionan un funcionamiento ininterrumpido durante todo el turno, satisfaciendo las demandas de TI para el acceso continuo a HCE y cumpliendo con las nuevas normas de seguridad de la UE.
Última actualización de la página el:



