
Taille et parts du marché de la gestion des installations en Malaisie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
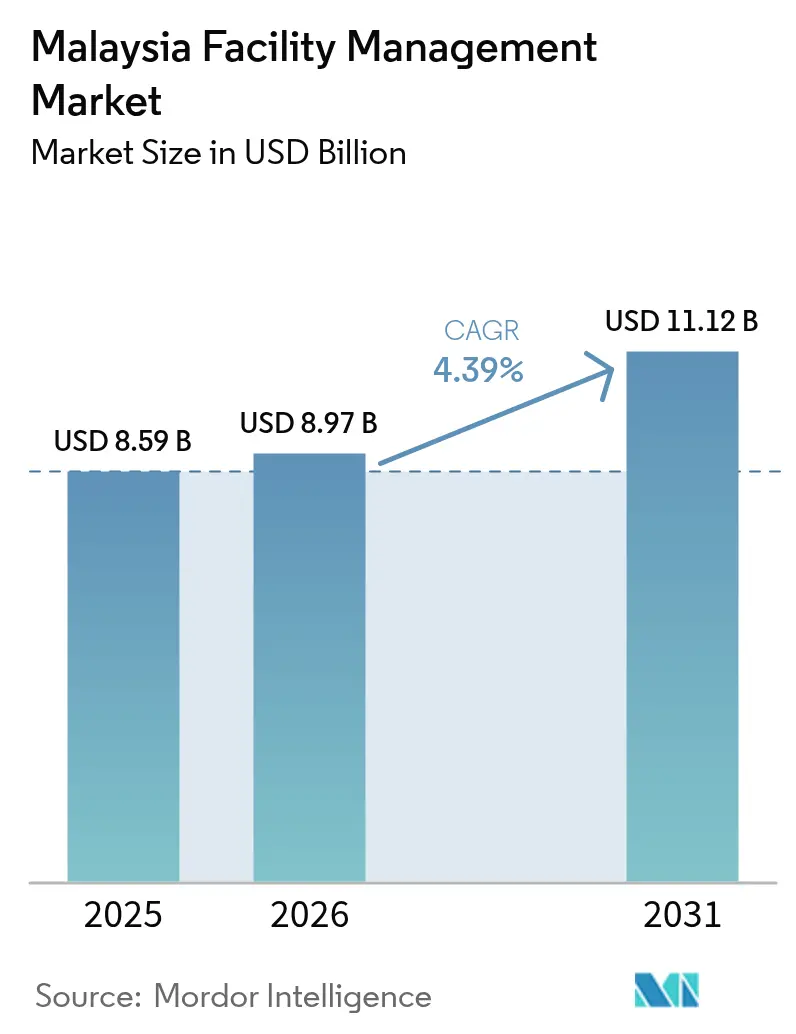
| Taille du marché de l'année de base (2025) | 8.59 Milliards de dollars |
| Taille du Marché (2026) | 8.97 Milliards de dollars |
| Taille du Marché (2031) | 11.12 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.39 % |
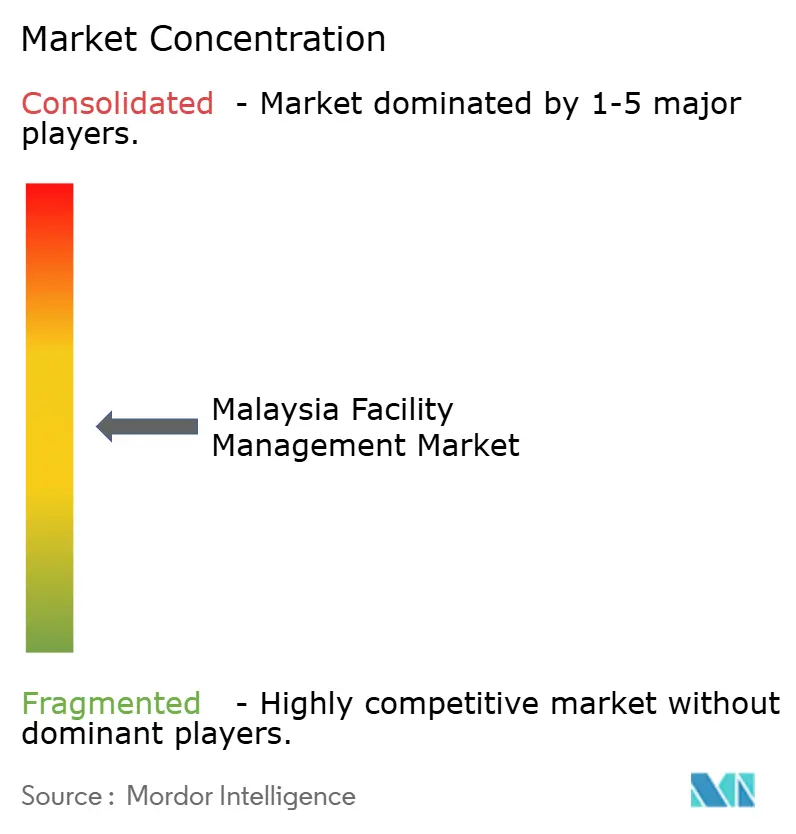
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion des installations en Malaisie par Mordor Intelligence
La taille du marché de la gestion des installations en Malaisie devrait passer de 8,59 milliards USD en 2025 à 8,97 milliards USD en 2026 et est prévue pour atteindre 11,12 milliards USD d'ici 2031, à un TCAC de 4,39 % sur la période 2026-2031. Les solides perspectives de croissance témoignent de la rapidité avec laquelle les prestataires de services s'adaptent aux nouvelles réglementations de sécurité, aux exigences relatives aux bâtiments intelligents et à l'expansion des projets d'infrastructure. Les dépenses publiques-privées importantes, portées par un programme de modernisation aéroportuaire d'une valeur de 10 milliards RM (2,36 milliards USD), attirent les fournisseurs intégrés vers des contrats à long terme. Les plateformes de jumeaux numériques, la planification par intelligence artificielle et les capteurs IoT reconfigurent les tâches de maintenance quotidiennes tout en améliorant le taux de disponibilité et la consommation énergétique. Des règles de reporting ESG plus strictes et la Feuille de route nationale pour la transition énergétique incitent les clients à exiger des résultats mesurables en matière de durabilité dans leurs appels d'offres de gestion des installations. Par ailleurs, les fluctuations monétaires et les pénuries de main-d'œuvre poussent les entreprises à automatiser les tâches répétitives et à renégocier à l'avance les contrats d'équipements importés.
Principaux enseignements du rapport
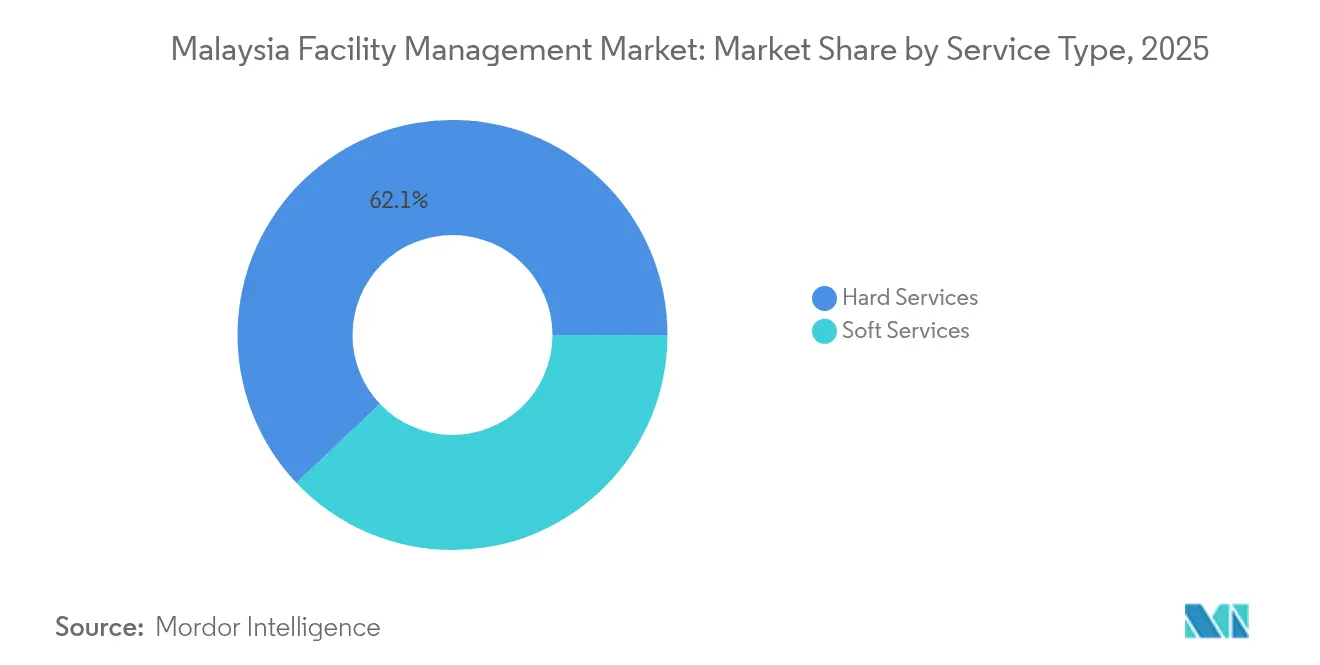
- Par type de service, les services techniques ont dominé avec 62,08 % des parts du marché de la gestion des installations en Malaisie en 2025, tandis que les services généraux ont affiché le TCAC le plus rapide à 4,42 % jusqu'en 2031.
- Par type d'offre, le modèle interne a contrôlé 54,88 % de la taille du marché de la gestion des installations en Malaisie en 2025, tandis que les solutions externalisées devraient se développer à un TCAC de 4,35 % sur l'horizon de prévision.
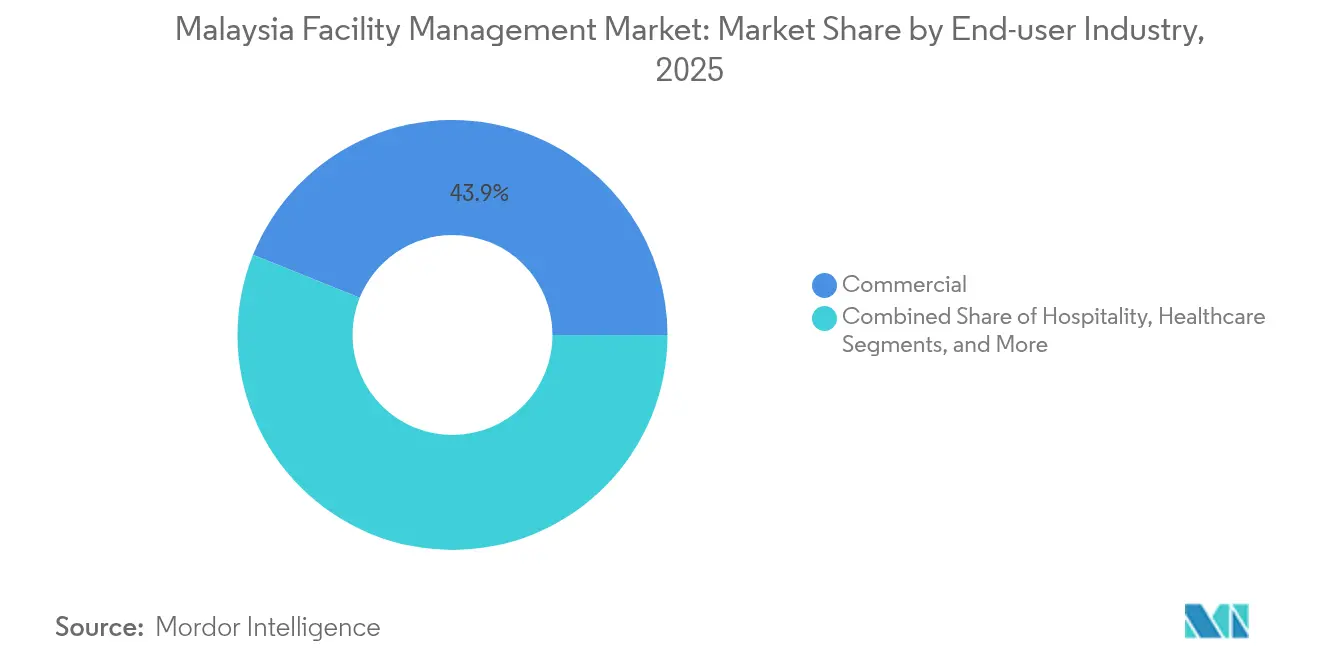
- Par secteur d'utilisation finale, les installations commerciales ont capturé 43,92 % de la part de revenus en 2025, tandis que les sites industriels et de processus progressent à un TCAC de 4,38 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la gestion des installations en Malaisie
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La réforme réglementaire redéfinit les exigences de conformité | +0.8% | National, avec un impact concentré à Kuala Lumpur, Selangor, Johor | Court terme (≤ 2 ans) |
| L'intégration technologique améliore l'efficacité opérationnelle | +0.6% | National, avec une adoption précoce dans la vallée de Klang, Penang, Johor Bahru | Moyen terme (2-4 ans) |
| La conformité ESG devient un facteur de différenciation concurrentiel | +0.4% | National, avec une demande premium dans les centres urbains | Long terme (≥ 4 ans) |
| La contractualisation axée sur les résultats ancre des partenariats à long terme | +0.3% | National, avec le secteur public en tête de l'adoption | Moyen terme (2-4 ans) |
| Les mandats relatifs aux bâtiments intelligents stimulent la demande de jumeaux numériques en gestion des installations | +0.5% | Centres urbains, avec Kuala Lumpur et Cyberjaya en tête | Long terme (≥ 4 ans) |
| Les projets de partenariats public-privé accélèrent l'externalisation de la gestion des installations | +0.7% | National, avec des projets majeurs à Kuala Lumpur, Johor, Penang | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La réforme réglementaire redéfinit les règles de conformité
La loi portant modification de la sécurité et de la santé au travail de 2022, entrée en vigueur le 1er juin 2024, élargit la couverture à tous les lieux de travail et multiplie par dix les amendes pour infraction, portant celles-ci à 500 000 RM (117 771,76 USD). [1]Rödl & Partner, "Les modifications de la loi sur la sécurité et la santé au travail entrent en vigueur," roedl.com Les hôpitaux, les écoles privées et les espaces de coworking font désormais appel à des gestionnaires d'installations spécialisés pour réaliser des audits de risques, former des coordinateurs en matière de sécurité et de santé au travail et tenir des journaux de conformité numériques. Les opérateurs de santé absorbent des coûts d'exploitation plus élevés, le Centre médical de l'Université de Malaya ayant relevé certains honoraires de spécialistes de plus de 200 % pour compenser les investissements en matière de sécurité. La demande est la plus forte à Kuala Lumpur, où la densité des immeubles de grande hauteur et les structures multi-locataires compliquent les plans d'évacuation. Les prestataires de services disposant d'ingénieurs en sécurité certifiés et de tableaux de bord d'incidents en temps réel remportent des contrats pluriannuels intégrant des pénalités de performance en cas de non-conformité.
L'intégration technologique améliore l'efficacité opérationnelle
La gestion de réseau pilotée par intelligence artificielle de Digital Nasional Berhad a atteint un taux de disponibilité de 99,8 % et réduit le nombre d'alarmes de 500 %, offrant un repère de référence clair pour la maintenance prédictive des bâtiments. [2]Ericsson, "Des opérations pilotées par les données aux opérations basées sur les intentions," ericsson.com Les compteurs IoT alimentent des tableaux de bord énergétiques qui détectent les anomalies de consommation en quelques minutes plutôt qu'en quelques jours. Le déploiement de jumeaux numériques réduit les dépenses de maintenance de 30 % et diminue de 70 % les pannes d'équipements non planifiées. Un immeuble de bureaux à Kuala Lumpur a enregistré une amélioration du confort et une réduction du temps de fonctionnement du système CVC après le déploiement d'un système de gestion de l'énergie IoT. L'optimisation des groupes refroidisseurs par intelligence artificielle dans un hôtel de luxe a généré 9 % d'économies d'énergie et accéléré les rapports de conformité. Les plateformes intégrées, telles que SmartConnect de UEM Edgenta, permettent une supervision à distance du portefeuille immobilier et des tableaux de bord KPI standardisés.
La conformité ESG acquiert un poids stratégique
UEM Sunrise vise la neutralité carbone d'ici 2050 et exige des partenaires en gestion des installations qu'ils soumettent des plans de réduction des émissions de carbone dès l'étape de l'appel d'offres, en intégrant les indicateurs de portée 1 et de portée 2 dans les accords de niveau de service. [3]UEM Sunrise, "Adopter la durabilité pour un meilleur cadre de vie," uemsunrise.com Les institutions financières lient désormais les conditions de crédit aux données de durabilité des locataires ; Maybank a mobilisé plus de 34 milliards RM (8,01 milliards USD) en financement durable, orientant les fonds vers des rénovations écologiques et le premier sukuk de durabilité dans le domaine de la santé. Des parcs solaires hybrides à Johor produisent des énergies renouvelables sur site pour les clients industriels qui s'engagent dans des contrats d'achat d'énergie verte à long terme. Les régimes pilotes de taxe carbone dans le cadre de la Feuille de route nationale pour la transition énergétique renforcent encore la demande de suivi vérifiable des émissions dans les contrats de gestion des installations. Les prestataires capables de regrouper conseil en énergie, audit des déchets et tableaux de bord ESG numériques pratiquent des tarifs premium dans les sièges sociaux urbains.
Les contrats axés sur les résultats approfondissent les partenariats
Les agences gouvernementales spécifient désormais le confort des usagers, la disponibilité des actifs et les indicateurs de réduction de la consommation énergétique plutôt que des bons de travail basés sur les effectifs. Malaysia Airports Holdings Berhad conditionne les paiements à des améliorations quantifiables de la disponibilité des terminaux et des scores de service à la clientèle dans le cadre de son programme d'investissement de 10 milliards RM (2,36 milliards USD). Le partenariat public-privé de longue date du tunnel SMART démontre comment des paiements liés à la performance peuvent aligner les incitations pour des opérations complexes de gestion du trafic et des crues. Dans le secteur de la santé, le projet d'hôpital intelligent de KPJ Healthcare évalue les fournisseurs sur le débit de patients et le temps d'arrêt des équipements plutôt que sur les critères traditionnels de nettoyage. Les modèles axés sur les résultats favorisent les entreprises bien capitalisées capables d'absorber le risque de performance, accélérant la consolidation parmi les entreprises de taille intermédiaire à la recherche d'une solidité financière.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La dynamique du marché du travail met à l'épreuve la prestation de services | -0.5% | National, avec des pénuries aiguës à Kuala Lumpur, Penang, Johor Bahru | Court terme (≤ 2 ans) |
| La hausse des taux d'intérêt limite les budgets d'investissement | -0.3% | National, avec un impact plus élevé sur les projets à forte intensité capitalistique | Moyen terme (2-4 ans) |
| Le paysage fragmenté des fournisseurs limite la standardisation | -0.2% | National, avec des variations régionales dans la qualité de service | Long terme (≥ 4 ans) |
| La volatilité des devises augmente le coût des technologies de gestion des installations importées | -0.4% | National, avec un impact plus élevé sur les services dépendant de la technologie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La dynamique du marché du travail met à l'épreuve la prestation de services
Les entreprises à travers la Malaisie signalent un sous-effectif de 25 % dans les opérations de restauration, ce qui les contraint à réduire leurs horaires d'ouverture et entraîne une baisse de revenus de 15 %. Les corps de métier de la construction qui sous-tendent la capacité des services techniques s'appuient encore sur des travailleurs étrangers, avec des plantations fonctionnant à plus de 70 % de main-d'œuvre étrangère. Le gouvernement a levé les quotas sectoriels pour accélérer le recrutement, mais les goulots d'étranglement dans le traitement des visas persistent, notamment pour les techniciens qualifiés. L'inflation salariale s'accélère ; les grandes sociétés d'investissement liées au gouvernement ont fixé un plancher de salaire vital à 3 100 RM (730,18 USD), se répercutant sur les grilles salariales du nettoyage, de la sécurité et de la maintenance. Les prestataires déploient désormais des robots de nettoyage autonomes et des centres d'assistance centralisés pour atténuer la hausse des coûts salariaux, mais la pénurie de talents reste le principal risque opérationnel à court terme.
La volatilité monétaire alourdit le coût des technologies importées
Le ringgit a atteint son niveau le plus bas depuis 26 ans à la fin de 2024, alourdissant les prix à la livraison des capteurs, des serrures intelligentes et des logiciels de SGMO tarifés en dollars américains. Bien que le taux se soit redressé à 4,4185 MYR/USD à mi-2025, les opérateurs anticipent toujours de larges fluctuations liées à la demande d'exportations et aux décisions de politique américaine. Les gestionnaires d'installations signalent que les prix des offres sur les variateurs de vitesse CVC importés ont augmenté de 12 % en termes locaux, déclenchant des clauses de renégociation. Les acteurs sophistiqués couvrent leur exposition aux devises via des contrats à terme et s'approvisionnent en certains appareils IoT auprès de fournisseurs régionaux pour réduire la dépendance au dollar américain. Les petits fournisseurs, dépourvus de capacités de trésorerie, répercutent directement les hausses de coûts sur les clients, réduisant les marges de manœuvre dans les contrats à prix fixe.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : prédominance des services techniques, accélération des services généraux
Les services techniques ont généré 62,08 % des parts du marché de la gestion des installations en Malaisie en 2025, soutenus par l'augmentation des dépenses de conformité en matière de sécurité incendie, de génie électromécanique et de plomberie (MEP) et d'inspections de l'intégrité des actifs. L'expansion des centres de données à Johor Bahru ajoute à elle seule 1,6 GW de capacité critique nécessitant une couverture mécanique et électrique en continu. Les services généraux, bien que moins importants en valeur, progresseront à un TCAC de 4,42 % jusqu'en 2031, l'expérience en milieu de travail devenant un outil concurrentiel dans les bureaux hybrides. Les robots de nettoyage sans contact, les plateformes de restauration à la demande et les moteurs de dotation en personnel prédictifs gagnent du terrain auprès des locataires de premier plan. Les prestataires s'appuient sur l'analyse des visiteurs et les centres d'assistance mobiles pour améliorer les scores de satisfaction des occupants, soutenant le passage d'une logique de centre de coûts à une logique de protection des revenus.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport


Par type d'offre : résilience du modèle interne, dynamisme de l'externalisation
Le modèle interne a contrôlé 54,88 % de la taille du marché de la gestion des installations en Malaisie en 2025, reflétant des secteurs sensibles au risque tels que la santé et la finance qui préfèrent une surveillance totale. Les contrats externalisés progressent cependant à un TCAC de 4,35 % à mesure que le déploiement de bâtiments intelligents exige des compétences de niche pas toujours disponibles en interne. L'externalisation de services uniques convient aux petites entreprises aux budgets limités ; la gestion des installations groupée convient aux entreprises de taille intermédiaire à la recherche d'économies d'échelle ; la gestion des installations intégrée ancre les grands projets de partenariats public-privé comme le tunnel SMART où la responsabilité sur le cycle de vie est primordiale. Les entrants sur le marché disposant d'analyses IoT propriétaires et de tableaux de bord ESG sécurisent des contrats intégrés premium, encourageant les fusions entre entreprises de nettoyage traditionnelles pour élargir les capacités numériques.
Par secteur d'utilisation finale : prédominance du secteur commercial, essor du secteur industriel
Les propriétés commerciales ont représenté 43,92 % de la part de revenus en 2025, portées par les hubs logistiques, les grandes chaînes de distribution et les tours de bureaux qui exigent des normes strictes de disponibilité et de confort des clients. Les enseignes de distribution telles que 99 Speed Mart visent à ouvrir 250 nouveaux points de vente chaque année, garantissant des volumes prévisibles de nettoyage, de sécurité et de travaux mineurs. Les investissements rapides dans les centres de données placent des conditions d'accord de niveau de service critiques au cœur des nouveaux contrats de gestion des installations commerciales. Le segment industriel et de processus connaîtra la croissance la plus rapide à un TCAC de 4,38 %, soutenu par les déploiements d'Industrie 4.0 dans l'électronique, la chimie et l'énergie. Le nouveau Super Center de MKS Instruments à Penang nécessite la maintenance de salles blanches de classe ISO et la calibration de systèmes robotisés — des services qui exigent des tarifs plus élevés que l'entretien traditionnel d'usines. PETRONAS prévoit un flux régulier de contrats de maintenance générale des installations, renforçant la demande pour des partenaires de gestion des installations multidisciplinaires.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
La vallée de Klang représente la plus grande part des revenus du marché de la gestion des installations en Malaisie, soutenue par une dense offre de bureaux, des sièges gouvernementaux et des actifs de transport. Le plan d'investissement de 10 milliards RM (2,36 milliards USD) de Malaysia Airports est centré sur la modernisation de l'aéroport international de Kuala Lumpur, qui nécessite des stratégies avancées de gestion du cycle de vie des actifs. Les projets pilotes de villes intelligentes à Cyberjaya déploient des jumeaux numériques pour la gestion du trafic, de l'éclairage et des déchets, stimulant la demande pour des fournisseurs maîtrisant l'analytique.
Johor est la région à la croissance la plus rapide jusqu'en 2031, la Zone économique spéciale Johor-Singapour et un pipeline de centres de données d'une valeur de 90,2 milliards RM (21,25 milliards USD) transformant la base d'actifs locale. Un parc solaire hybride de 1 GW à Gerbang Nusajaya ouvre une nouvelle catégorie de gestion des installations d'énergie renouvelable, combinant les opérations électriques et la maintenance avec le reporting en matière de durabilité.
Penang conserve sa vocation dans le secteur des semi-conducteurs ; le plan directeur à jumeaux numériques de Bertam City vise une réduction de 69,7 % de la consommation énergétique, établissant un référentiel pour la gestion des installations de campus verts. Sabah et Sarawak présentent des opportunités émergentes dans les infrastructures utilitaires et touristiques, bien que les contraintes logistiques allongent encore les délais d'intervention.
Paysage réglementaire
L'environnement de conformité de la gestion des installations en Malaisie se durcit autour de la sécurité au travail, de l'éligibilité des entrepreneurs et de la standardisation des services. La loi modificative sur la sécurité et la santé au travail (Occupational Safety and Health Amendment Act) 2022 est entrée en vigueur le 1er juin 2024, élargissant les obligations sur les lieux de travail et augmentant les sanctions, ce qui a accru le besoin de gestion des risques documentée, de coordinateurs formés et de journaux auditables dans les actifs multi-locataires. Pour les travaux liés au gouvernement, le Construction Industry Development Board (CIDB) conserve l'autorité statutaire pour enregistrer et approuver les entrepreneurs liés à la FM pour les appels d'offres, renforçant ainsi une couche formelle de contrôle d'accès pour l'entrée sur le marché et les renouvellements.
En ce qui concerne les normes opérationnelles et la préparation numérique, le Department of Standards Malaysia (JSM) maintient des normes malaisiennes alignées sur l'ISO 41001 et l'ISO 41018 pour les systèmes de gestion de la FM et l'élaboration de politiques, y compris un amendement relatif à l'action climatique à la norme MS ISO 41001 (Amd. 1:2024). En février 2026, le ministère du Numérique a lancé la politique Digital Automation and Technological Advancement (DATA) afin d'accélérer l'adoption des données dans le secteur public et la préparation à l'IA, y compris l'extension de MyGDX 2.0 pour le partage sécurisé des données. Cela relève le niveau d'exigence pour les prestataires de FM soutenant les installations gouvernementales, en imposant l'intégration du reporting numérique, de l'interopérabilité et de la gouvernance des données dans la prestation de services.
Analyse de la chaîne de valeur
La chaîne de valeur de la FM en Malaisie commence par des facilitateurs de politique et de qualification, puis évolue vers la création de données d'actifs lors de la remise du projet avant de passer à l'exécution quotidienne des services. En amont, les normes et cadres de compétences (initiatives du CIDB et normes MS ISO 41001/MS ISO 41018 alignées sur le JSM) influencent la manière dont les propriétaires spécifient les résultats, la documentation et les opérations alignées sur les critères ESG dans les appels d'offres. Les intrants comprennent une main-d'œuvre qualifiée et des sous-traitants spécialisés (M&E, systèmes incendie, services d'ascenseurs, sécurité, nettoyage), ainsi que des piles technologiques importées et locales telles que les CMMS, BMS, capteurs, accès intelligents et matériel de surveillance énergétique.
La prestation en midstream se répartit entre les équipes internes et les prestataires externalisés qui coordonnent des services de FM uniques, groupés ou intégrés à travers les portefeuilles. Les acteurs des télécommunications et des infrastructures numériques servent de plus en plus de partenaires facilitateurs pour les bâtiments connectés, notamment CelcomDigi et Telekom Malaysia, qui soutiennent l'IoT, la connectivité privée/industrielle et les cas d'usage de gestion des bâtiments par Vision AI, reliant les opérations réseau, la gestion des appareils et les flux de données aux flux de travail de maintenance. En aval, les utilisateurs finaux tels que les tours commerciales, les zones industrielles, les aéroports, les hôpitaux et les complexes publics acquièrent des services via des accords de niveau de service (SLA) axés sur les résultats, tandis que les rapports de performance, les audits de conformité et les soumissions de données de durabilité alimentent en retour les renouvellements et l'élargissement des périmètres, en particulier pour les actifs intelligents et les infrastructures critiques.
Paysage concurrentiel
La concurrence sur le marché de la gestion des installations en Malaisie reste modérée, les cinq premiers acteurs détenant une part de revenus combinée estimée à 38 %. UEM Edgenta s'appuie sur sa plateforme IoT SmartConnect ainsi qu'une participation de 60 % dans MEEM, basé en Arabie saoudite, pour offrir des références de cas à l'étranger et réaliser des synergies d'échelle. CBRE et Cushman & Wakefield remportent des mandats d'entreprises multinationales pour des services groupés de gestion technique et générale des installations à travers l'ASEAN.
SMRT Holdings s'est restructuré pour se concentrer sur les capteurs IoT, portant les revenus récurrents de maintenance à plus de 50 % et ouvrant des canaux en Indonésie et aux Philippines. GFM Services cible les clients d'installations industrielles avec l'ingénierie de la fiabilité des actifs, tandis que ISS Facility Services renforce la robotique des services généraux.
Des espaces inexploités existent dans la gestion des installations de centres de données, les opérations et la maintenance d'énergie renouvelable, et l'externalisation de la stérilisation dans le secteur de la santé. Les entreprises régionales de taille plus modeste fusionnent ou s'associent avec des spécialistes technologiques pour répondre aux critères des appels d'offres en analytique ESG.
Leaders du secteur de la gestion des installations en Malaisie
AWC Berhad
MST Facilities Sdn Bhd.
Harta Maintenance Sdn Bhd
Zelan AM Services Sdn Bhd
SYREFL Holdings Sdn Bhd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les espaces blancs se concentrent dans la FM intégrée axée sur les données, qui relie les informations sur les actifs, l'exécution sur le terrain et le reporting de conformité au sein d'un seul modèle opérationnel. Un catalyseur spécifique est l'évolution de la Malaisie vers des informations d'actifs numériques standardisées pour les opérations en aval, y compris une exigence obligatoire de modélisation des données du bâtiment (BIM) en vigueur au 1er juillet 2025 pour les projets de construction publics et privés d'une valeur de 10 millions de MYR ou plus, ce qui soutient une remise numérique structurée dans les systèmes de FM. Cela crée une opportunité pour les prestataires capables d'opérationnaliser le BIM dans des flux de travail CMMS, des jumeaux numériques et une performance énergétique et de sécurité mesurable, plutôt que de traiter les données de remise comme une documentation statique.
L'opportunité s'élargit également via des programmes nationaux de numérisation et la base croissante d'installations connectées et prêtes pour l'automatisation. Le treizième plan malaisien (2026-2030) donne la priorité à la numérisation, à l'IA, à l'analyse prédictive et à la robotique dans la productivité et la modernisation de la chaîne de valeur, s'alignant sur des cas d'usage de FM tels que la maintenance prédictive, l'optimisation de la main-d'œuvre et les services doux automatisés. La demande sur le terrain pour une main-d'œuvre et une prestation de services intégrées se reflète dans l'expansion des opérations de YY Group à Melaka en mai 2026 via des services de partenariat en main-d'œuvre pour un hôtel cinq étoiles, ce qui indique que les opérateurs hôteliers et commerciaux multi-sites acquièrent des modèles de service plus structurés et évolutifs au-delà de la vallée de Klang.
Développements récents du secteur
- Juin 2026 : CelcomDigi a lancé un Advanced Intelligent Warehouse au Hap Seng Business Park utilisant la connectivité 5G autonome pour permettre des opérations pilotées par l'IA et la robotique. Cette initiative renforce la couche d'infrastructure pour les installations industrielles intelligentes, augmentant la demande pour des équipes de FM capables d'exploiter des actifs connectés, d'intégrer les données de capteurs dans les flux de maintenance et de respecter des SLA de disponibilité plus stricts.
- Octobre 2025 : AWC Berhad a obtenu un contrat de gestion intégrée des installations de cinq ans auprès de TM Technology Services Sdn Bhd pour les centres de données TM et les bâtiments de TM Central 1. Ce contrat élargit l'exposition d'AWC aux environnements critiques où la maintenance prédictive, la documentation de conformité et la prestation basée sur la performance façonnent la sélection des fournisseurs.
- Octobre 2024 : AWC Berhad a remporté un contrat de gestion des installations et de maintenance de 60 mois auprès de Jabatan Kerja Raya Melaka pour le complexe ICQS à Sungai Melaka. Cette attribution renforce le travail récurrent des installations gouvernementales en dehors de la vallée de Klang et souligne le rôle des périmètres de maintenance pluriannuels dans la stabilisation des carnets de commandes des prestataires.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette méthodologie, le marché couvre les services de gestion des installations fournis pour les bâtiments et sites en Malaisie, où les prestataires gèrent les opérations quotidiennes, l'entretien et les services de support qui maintiennent les installations sûres, fonctionnelles et conformes.
Exclusions de périmètre : nous excluons les travaux de construction ponctuels et les ventes pures de fabrication d'équipement qui ne sont pas vendues dans le cadre d'un contrat de service d'installation en cours.
Aperçu de la segmentation
- Par type de service
- Services techniques
- Gestion des actifs
- Services MEP et CVC
- Systèmes incendie et sécurité
- Autres services techniques
- Services généraux
- Soutien aux bureaux et sécurité
- Services de nettoyage
- Services de restauration
- Autres services généraux
- Services techniques
- Par type d'offre
- Interne
- Externalisé
- Gestion des installations unique
- Gestion des installations groupée
- Gestion des installations intégrée
- Par secteur d'utilisation finale
- Commercial (informatique et télécommunications, distribution et entrepôts, etc.)
- Hôtellerie (hôtels, restaurants, grandes enseignes de restauration)
- Institutionnel et infrastructures publiques (gouvernement, éducation, transport)
- Santé (établissements publics et privés)
- Industriel et de processus (fabrication, énergie, mines)
- Autres secteurs d'utilisation finale (logements collectifs, divertissement, sports et loisirs)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par des signaux publics qui montrent la taille et le niveau d'activité du parc immobilier de la Malaisie et les services nécessaires pour le faire fonctionner. Nous nous appuyons sur des sources telles que le Department of Statistics Malaysia pour les indicateurs de construction et de services, et Bank Negara Malaysia pour l'inflation et les tendances macroéconomiques qui influencent la tarification des contrats.
Pour ancrer les moteurs de la demande, nous examinons également les documents d'agences et d'organismes publics qui suivent l'activité immobilière et infrastructurelle, tels que les portails de marchés publics, les divulgations de projets PPP et les publications relatives à l'efficacité énergétique qui décrivent les besoins de conformité et les priorités opérationnelles des bâtiments. Les rapports annuels, présentations aux investisseurs et dépôts audités des prestataires de services cotés sont utilisés pour comprendre le mix de services, la durée des contrats et la manière dont les revenus sont comptabilisés. Le cas échéant, nous faisons référence à des bases de données financières d'entreprises payantes et à des sources de veille économique, à un flux d'actualités et de données financières, ainsi qu'à des données d'expédition d'import-export au niveau des envois pour valider l'exposition des entreprises et l'intensité des services à forte intensité d'équipement. Ces exemples ne sont pas exhaustifs, et nous utilisons également d'autres sources publiques et payantes pour collecter des données, vérifier des hypothèses de manière croisée et clarifier le périmètre du marché.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester ce que les sources documentaires ne peuvent pas totalement expliquer, en particulier la répartition entre le travail interne et externalisé et la manière dont les contrats uniques, groupés et intégrés sont tarifés. Nous nous entretenons avec des acheteurs et des opérateurs à travers des bâtiments commerciaux, des sites hôteliers, des installations publiques et institutionnelles, des sites de santé et des sites industriels, puis nous comparons la manière dont les services durs et les services doux sont groupés dans les structures contractuelles réelles à travers la Malaisie.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 25 % | Directeurs exécutifs (CXO) : 13 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 36 % |
| Acteurs plus petits : 18 % | Managers : 51 % |
Dimensionnement et prévision du marché
Le dimensionnement commence à partir du pool de demande, où l'activité de construction et les besoins opérationnels sont reconstitués à travers des indicateurs spécifiques à la Malaisie, puis traduits en dépenses de services annuelles. Nous utilisons une approche descendante en cartographiant l'environnement bâti adressable (commercial, hôtellerie, institutionnel et infrastructure publique, santé et sites industriels) par rapport à l'intensité typique des services d'installation, puis en ajustant en fonction de la pénétration de l'externalisation et de la couverture contractuelle.
Pour garder les totaux réalistes, nous corroborons les résultats avec des approximations ascendantes sélectives telles que des valeurs de contrats échantillonnées, des vérifications d'exposition aux revenus des prestataires et de simples calculs volume x ASP pour les lignes de service courantes. Lorsque les prestataires plus petits ne divulguent pas suffisamment de détails, nous comblons les lacunes en utilisant des fourchettes prudentes. Les principaux intrants utilisés dans le modèle comprennent le pipeline de bâtiments actifs et les achèvements, la part de l'externalisation par rapport à la prestation interne, le mix de services durs par rapport aux services doux, les tendances des coûts de main-d'œuvre qui affectent les taux de service, et la part des contrats intégrés ou groupés qui portent généralement une tarification et une rétention différentes.
Pour les prévisions, nous appliquons une analyse de scénarios de sorte que le scénario de base suit la croissance attendue des opérations de bâtiment, tandis que des scénarios distincts capturent une adoption plus rapide de l'externalisation ou des augmentations de taux plus lentes lorsque les budgets se resserrent. La trajectoire finale est sélectionnée après vérification des hypothèses sur la progression des taux de service et le comportement de renouvellement des contrats auprès de répondants primaires qui observent la tarification et les volumes au niveau de l'installation.
Validation des données et cycle de mise à jour
La validation est effectuée via plusieurs contrôles afin qu'aucune série de données unique ne détermine le résultat. Nous comparons les totaux modélisés à des signaux indépendants tels que la direction des revenus des prestataires, les commentaires sur les tensions liées aux effectifs et aux salaires, et les évolutions observées dans l'adoption de l'externalisation et des contrats intégrés, et nous examinons les anomalies jusqu'à ce que les moteurs soient clairement compris.
Avant validation finale, le modèle est examiné par étapes par un autre analyste afin de confirmer les définitions, l'intégrité mathématique et que le périmètre de service correspond à ce que les acheteurs contractent réellement. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants susceptibles de modifier les schémas de tarification ou de demande se produisent. Juste avant la livraison, une dernière révision est effectuée afin que les clients reçoivent la vision la plus récente, alignée sur les intrants macroéconomiques et les retours d'entretiens les plus récents.
Taille du marché de la gestion des installations en Malaisie selon Mordor Intelligence, comparée à d'autres estimations publiées
Les valeurs de marché publiées pour la gestion des installations en Malaisie peuvent différer car chaque éditeur fixe ses propres limites de périmètre et choix de calendrier, puis met à jour ses hypothèses à un rythme différent. Des différences apparaissent également lorsque certaines estimations mélangent des catégories adjacentes ou utilisent une vision de taux de change et d'inflation plus ancienne pour une valeur de marché en USD.
Les principaux moteurs d'écart proviennent généralement de la manière dont l'activité interne est comptabilisée par rapport aux contrats externalisés, de la manière dont les offres uniques, groupées et intégrées sont traitées, et de la rapidité avec laquelle les ASP sont autorisés à évoluer lorsque les salaires et les besoins de conformité changent. La cadence de mise à jour compte également, car un modèle qui revérifie le calendrier des devises et la progression des taux après de nouvelles publications macroéconomiques peut aboutir à une valeur d'année en cours différente d'un modèle reporté à partir d'intrants plus anciens. C'est la raison liée à la mise à jour derrière l'écart que vous observez dans le tableau, ainsi que les contrôles appliqués par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,59 milliards USD (2025) | |
| Revue professionnelle A | 12,47 milliards USD (2025) | L'estimation semble utiliser un panier plus large qui mélange probablement davantage d'activité fournie en interne et de services immobiliers adjacents, et l'on comprend moins clairement comment les contrats groupés et intégrés sont nettés pour éviter le double comptage. |
| Blog sectoriel B | 15,57 milliards USD (2025) | Le chiffre est présenté aux côtés de thèmes liés aux logiciels et à la numérisation, ce qui peut gonfler le périmètre en mélangeant les opérations de FM avec les dépenses technologiques, et la construction de la tarification n'est pas transparente sur la manière dont les ASP évoluent avec le calendrier des salaires et de l'inflation. |
Dans l'ensemble, l'écart s'explique principalement par des choix de périmètre et de calendrier, et non par une seule hypothèse de croissance. En rattachant le total à une limite de contrat de service définie, en vérifiant l'externalisation et le mix d'offres, et en maintenant une logique de tarification cohérente avec l'évolution observée de la main-d'œuvre et de l'inflation, la valeur de marché devient plus facile à tracer et à reproduire.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de la gestion des installations en Malaisie ?
Le marché est évalué à 8,97 milliards USD en 2026, en progression vers 11,12 milliards USD d'ici 2031.
Quel segment détient la plus grande part du marché de la gestion des installations en Malaisie ?
Les services techniques sont en tête avec une part de 62,08 % en 2025, portés par les dépenses obligatoires en matière de sécurité et d'intégrité des actifs.
Pourquoi Johor est-il le marché régional à la croissance la plus rapide ?
Les gigantesques projets de centres de données totalisant 90,2 milliards RM et la Zone économique spéciale Johor-Singapour stimulent une demande spécialisée en gestion des installations.
Comment les nouvelles réglementations en matière de sécurité affectent-elles la demande de services ?
La loi portant modification de la sécurité et de la santé au travail de 2022 élargit la couverture à tous les lieux de travail, alourdit les sanctions et pousse les entreprises à externaliser les tâches de conformité à des gestionnaires d'installations certifiés.
Quel rôle jouent les jumeaux numériques dans le secteur de la gestion des installations en Malaisie ?
Les jumeaux numériques réduisent les coûts de maintenance jusqu'à 30 % et améliorent la disponibilité des actifs, ce qui en fait un critère de sélection clé dans les contrats de gestion des installations axés sur les résultats.
Dernière mise à jour de la page le:


