
Taille et part de marché de la loratadine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 166.82 Millions de dollars américains |
| Taille du Marché (2031) | 190.72 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 2.71 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
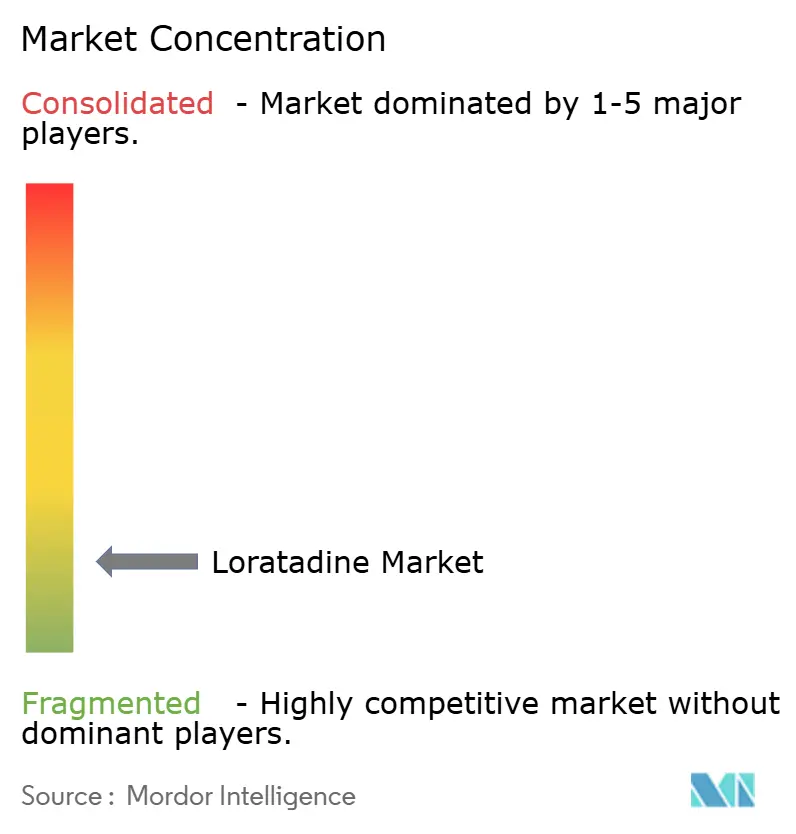
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la loratadine par Mordor Intelligence
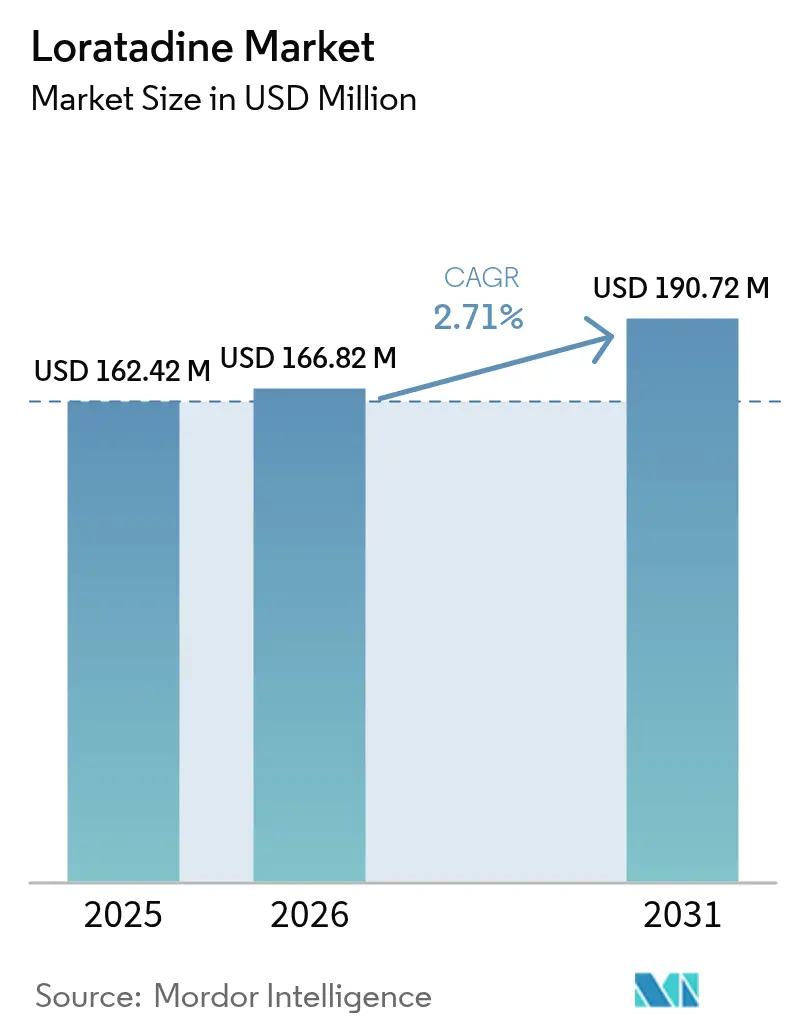
La taille du marché de la loratadine en 2026 est estimée à 166,82 millions USD, en hausse par rapport à la valeur 2025 de 162,42 millions USD, avec des projections pour 2031 indiquant 190,72 millions USD, progressant à un TCAC de 2,71 % sur la période 2026-2031. Une expansion modeste s'observe malgré la progression constante des cas d'allergies à l'échelle mondiale, en raison de l'intensification de la concurrence générique qui comprime les prix et les marges dans les principaux circuits de vente au détail et de pharmacie en ligne. Le marché bénéficie du profil non sédatif de la molécule qui favorise l'observance des patients, des mesures réglementaires élargissant l'accès en vente libre (OTC), et de la numérisation rapide de la distribution médicale. Les pressions concurrentielles demeurent néanmoins prononcées, les antihistaminiques de nouvelle génération gagnant la faveur clinique, contraignant les marques historiques à défendre leurs parts avec des formulations combinées, des technologies à libération prolongée et une tarification agressive. La diversification robuste de la chaîne d'approvisionnement, couvrant des usines d'ingrédients pharmaceutiques actifs (IPA) certifiées en Inde, en Chine et aux États-Unis, renforce la résilience tout en intensifiant la marchandisation, consolidant ainsi le caractère mature du marché mondial de la loratadine.
Principaux enseignements du rapport
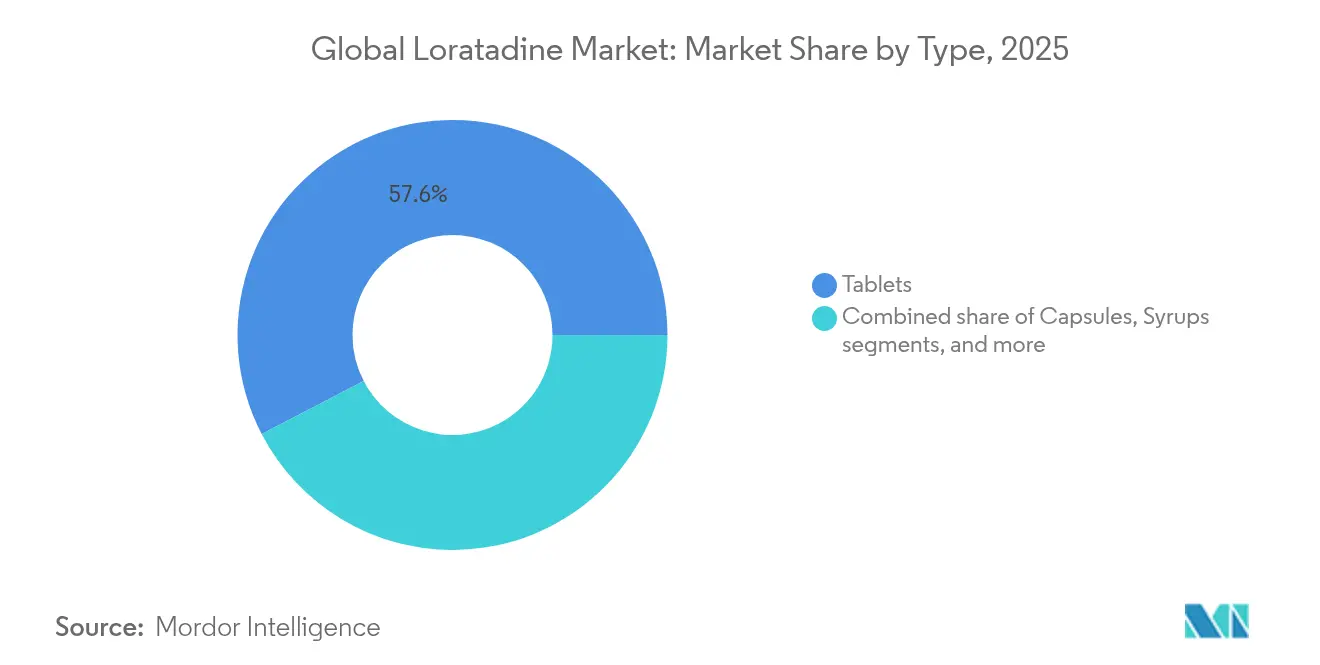
- Par formulation, les comprimés ont représenté 57,62 % de la taille du marché de la loratadine en 2025, tandis que les associations à libération prolongée progressent à un TCAC de 4,38 % jusqu'en 2031.
- Par canal de distribution, les pharmacies de détail ont généré 44,88 % des revenus en 2025, tandis que les pharmacies en ligne progressent à un TCAC de 5,46 % au cours de la période de prévision.
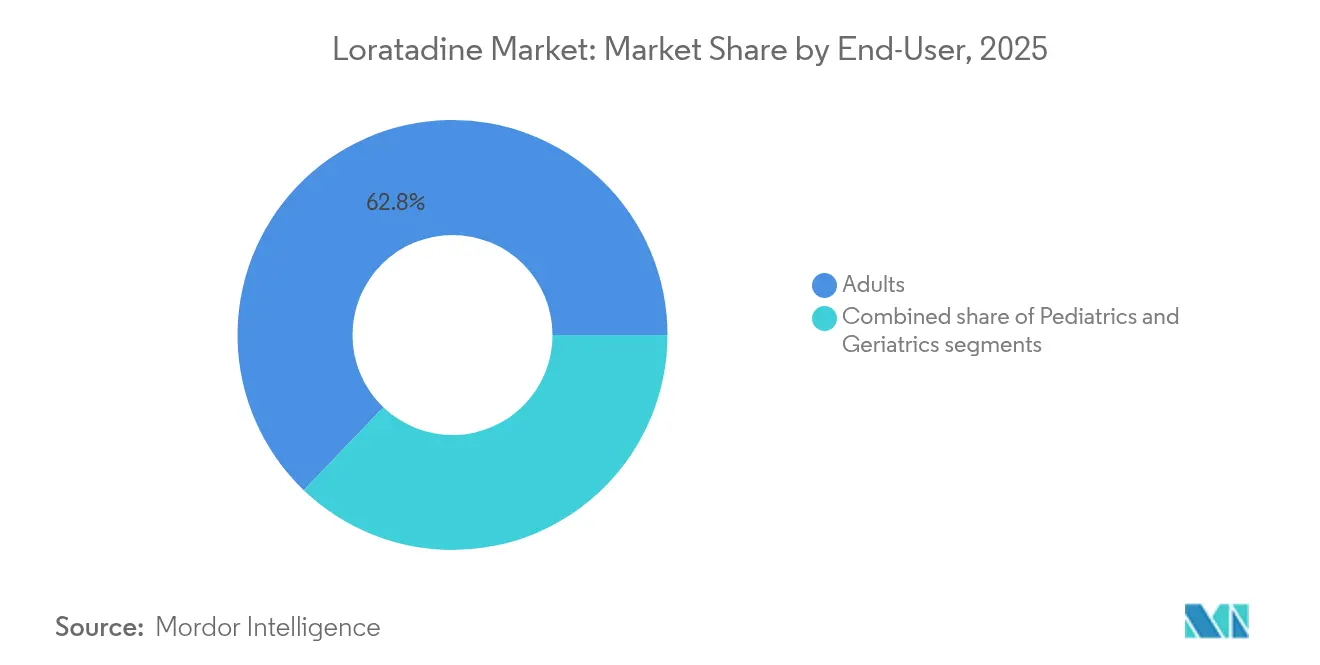
- Par utilisateur final, les adultes représentaient 62,84 % de la demande en 2025, mais l'utilisation pédiatrique progresse à un TCAC de 5,12 % soutenu par des données de sécurité favorables.
- Par classe de formulation, les produits à ingrédient unique ont conservé une part de 65,83 % en 2025, mais les associations à dose fixe loratadine-montélukast devraient progresser à un TCAC de 4,63 % jusqu'en 2031.
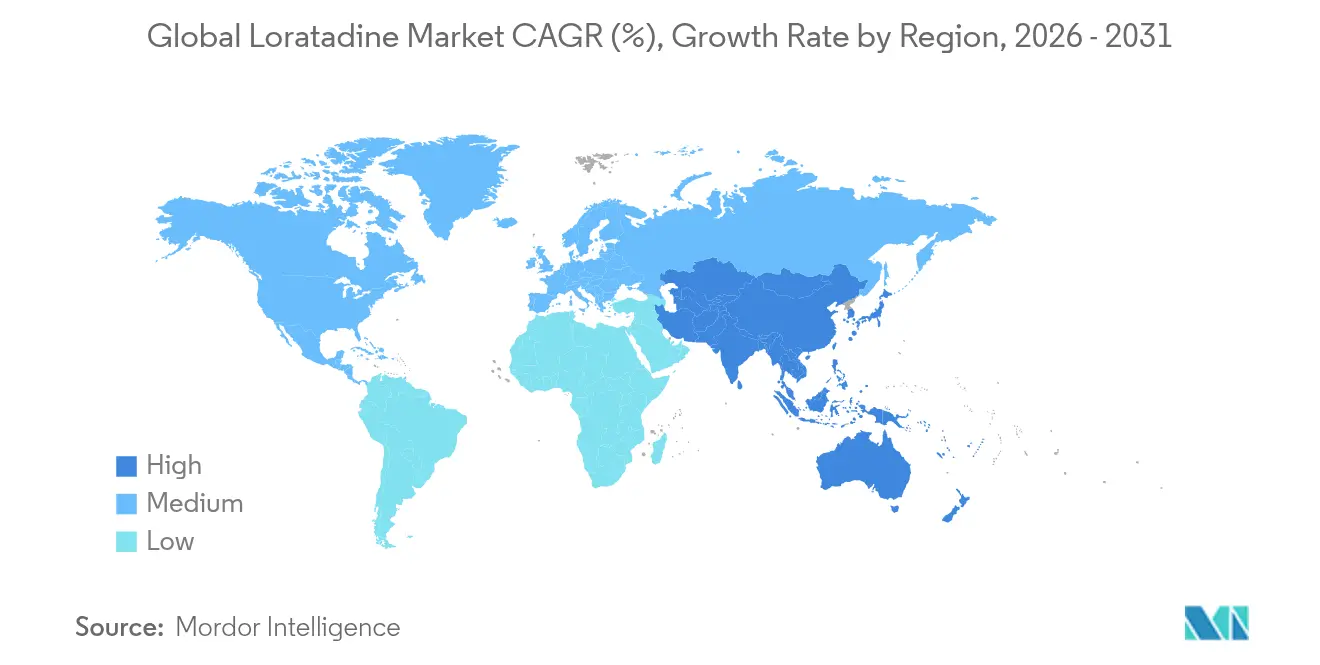
- Par géographie, l'Amérique du Nord détenait 41,98 % de la part de marché de la loratadine en 2025, et l'Asie-Pacifique devrait afficher le TCAC le plus élevé de 3,48 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Augmentation de la prévalence mondiale des allergies | +0.8% | Mondial ; plus élevée en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Accessibilité croissante en vente libre | +0.6% | Mondial ; prononcée dans les marchés émergents | Moyen terme (2-4 ans) |
| Expansion des canaux de distribution en pharmacie en ligne | +0.4% | Amérique du Nord et UE ; expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Progrès dans les associations à dose fixe | +0.5% | Amérique du Nord et UE ; marchés sélectifs d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Préférence croissante pour les agents non sédatifs | +0.3% | Mondial | Moyen terme (2-4 ans) |
| Diversification de l'approvisionnement en IPA | +0.2% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Augmentation de la prévalence mondiale des allergies
L'urbanisation croissante, les changements environnementaux et les modifications du mode de vie font augmenter l'incidence des allergies, élargissant la base de patients du marché de la loratadine[1]Annals of Allergy, Asthma & Immunology, "Lignes directrices pour la prise en charge de la rhinite allergique," annallergy.org. La demande se concentre dans les économies émergentes d'Asie-Pacifique, où l'industrialisation rapide est corrélée à des charges plus élevées en allergènes aéroportés. Les recommandations cliniques inscrivent toujours la loratadine comme traitement de première intention de la rhinite allergique intermittente, offrant un remède largement accessible. L'utilisation élargie dans les cohortes pédiatriques, étayée par des études de sécurité électrocardiographique, agrandit davantage le bassin adressable. Toutefois, la sensibilisation accrue incite également les cliniciens à évaluer de nouvelles molécules présentant des avantages perçus en matière d'efficacité, tempérant la dépendance automatique aux antihistaminiques traditionnels.
Accessibilité croissante en vente libre
La règle finale de la FDA de janvier 2025 sur les conditions supplémentaires d'utilisation sans ordonnance (ACNU) a formalisé une voie simplifiée pour certains médicaments en vente libre, abaissant les barrières d'entrée cliniques pour les antihistaminiques matures tels que la loratadine. Une plus grande disponibilité en vente libre s'aligne sur les efforts des payeurs pour réduire les consultations en soins primaires en encourageant l'automédication pour les épisodes allergiques non compliqués. Dans les marchés émergents, l'assouplissement des exigences en matière d'ordonnances stimule notablement les volumes, en particulier auprès des consommateurs sensibles aux prix qui apprécient les conseils des pharmaciens. Les génériques moins chers, cependant, intensifient la concurrence en rayon, obligeant les marques à se différencier par l'emballage, les programmes de fidélité et les variantes à libération prolongée.
Expansion des canaux de distribution en pharmacie en ligne
Les opérateurs de pharmacie en ligne combinent la transparence des prix avec une livraison à domicile, captant les jeunes clients férus de numérique et les patients souffrant d'allergies chroniques qui préfèrent les renouvellements par abonnement. Les agents conversationnels basés sur l'intelligence artificielle recommandent des schémas posologiques, tandis que les audits par chaîne de blocs renforcent la confiance dans la provenance des produits. Le TCAC de 14,42 % du canal jusqu'en 2026 accélère la pénétration du marché de la loratadine pour les produits combinés qui bénéficient de descriptions de produits en ligne plus riches. Les régulateurs exigent toujours une vérification stricte des ordonnances pour les mélanges décongestionnants contenant de la pseudoéphédrine, ajoutant des coûts à la conformité des plateformes tout en préservant la sécurité des patients.
Progrès dans les thérapies à association à dose fixe
Des méta-analyses portant sur 4 902 participants confirment que la bithérapie loratadine-montélukast produit un soulagement supérieur de la congestion et des symptômes nocturnes par rapport à la monothérapie[2]Frontiers in Pharmacology, "Méta-analyse de l'efficacité de la loratadine-montélukast," frontiersin.org. Les associations ciblent simultanément les voies de l'histamine et des leucotriènes, attirant les patients souffrant d'asthme en comorbidité. Les couches à libération prolongée permettent une posologie de 12 heures et de 24 heures, maintenant les taux plasmatiques et améliorant l'observance. L'approbation réglementaire exige des données de bioéquivalence et de stabilité, décourageant les entrants plus petits et permettant une tarification premium. Les lancements réussis par Perrigo et Viatris démontrent que l'innovation est encore possible dans un marché de la loratadine banalisé.
Analyse de l'impact des freins*
| Analyse de l'impact des freins | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Intensification de la concurrence des antihistaminiques de nouvelle génération | -0.7% | Mondial ; plus forte dans les marchés développés | Moyen terme (2-4 ans) |
| Rigueur réglementaire sur les associations à la pseudoéphédrine | -0.3% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Réactions médicamenteuses indésirables potentielles et interactions | -0.2% | Mondial | Long terme (≥ 4 ans) |
| Pression sur les prix due à la saturation des génériques | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Intensification de la concurrence des antihistaminiques de nouvelle génération
La bilastine et les nouvelles molécules non sédatives affichent une sélectivité des récepteurs supérieure et des profils minimaux d'interactions médicament-médicament, gagnant la faveur de 88,33 % des spécialistes indiens interrogés[3]International Journal of Innovative Research in Medical Science, "Préférence des médecins pour la bilastine," ijirms.in. La desloratadine, commercialisée comme métabolite plus puissant, empiète également sur les prescriptions aux adultes. Les vaporisateurs nasaux avancés tels que Ryaltris associent des corticostéroïdes et des antihistaminiques, reconfigurant les algorithmes des cliniciens. Dans les marchés à revenus élevés, les comités de remboursement pèsent de plus en plus l'efficacité marginale par rapport au coût, érodant les positions historiques. Les fournisseurs traditionnels doivent répondre avec des formats à valeur ajoutée, une contractualisation agressive ou des services de soutien aux patients regroupés.
Pression sur les prix due à la saturation des génériques
Les génériques largement disponibles affichent un prix de blister de 10 comprimés de loratadine d'environ 11 USD, reflétant un champ de fournisseurs encombré de plus de 70 fabricants d'IPA mondiaux. Les payeurs européens appliquent des systèmes d'appels d'offres qui récompensent le moins-disant, comprimant davantage les marges. L'inflation ajoute une volatilité des coûts des matières premières, tandis que les grossistes négocient des remises basées sur le volume. Les entreprises contre-attaquent en se concentrant sur les mélanges à dose fixe et les contrats de marque de distributeur avec les grandes surfaces, mais la spirale des prix reste une contrainte structurelle sur la rentabilité du marché de la loratadine.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la libération prolongée stimule l'innovationLes formulations en comprimés ont dominé avec 57,62 % de la part de marché de la loratadine en 2025, car des décennies de familiarité clinique, des coûts de production faibles et des licences génériques répandues ont maintenu la demande élevée. De nombreux consommateurs considèrent les comprimés à 10 mg comme l'option d'automédication par défaut, disponible dans les épiceries, les commerces de proximité et les pharmacies. L'adoption des gélules reste modeste car la bioéquivalence offre peu d'avantage supplémentaire par rapport à un coût unitaire plus élevé. Les sirops occupent une niche pour les enfants âgés de 2 à 5 ans, étayée par des données pharmacocinétiques claires. Les comprimés à dissolution orale séduisent les utilisateurs atteints de dysphagie mais font face à un espace de rayonnage limité en vente au détail.
Les associations à libération prolongée représentent le type à la croissance la plus rapide, affichant un TCAC de 4,38 % jusqu'en 2031. Les comprimés de loratadine-pseudoéphédrine à 12 heures, commercialisés par Perrigo et les grandes chaînes de vente au détail, prolongent la couverture des symptômes et minimisent la fréquence des prises. Les règles de délivrance derrière le comptoir pour la pseudoéphédrine accroissent l'implication du pharmacien tout en ajoutant des étapes administratives qui freinent les achats impulsifs. Les fabricants investissent donc dans la communication sur le marché de la loratadine mettant en avant le soulagement toute la journée et la synergie du décongestionnant nasal, compensant la friction administrative. L'adoption des marques de distributeur dans les grandes surfaces prouve que les consommateurs échangeront la notoriété d'une marque contre des économies de prix une fois la parité thérapeutique acceptée.


Par canal de distribution :
la transformation numérique s'accélèreLes pharmacies de détail ont conservé 44,88 % des revenus en 2025, soutenues par la commodité des visites spontanées et le désir des consommateurs de bénéficier de conseils de pharmaciens en temps réel. Les chaînes physiques exploitent les programmes de fidélité et les présentoirs saisonniers dédiés aux allergies pour capter les acheteurs occasionnels. Les pharmacies hospitalières répondent aux besoins de prise en charge des allergies en milieu hospitalier mais restent une petite part en raison du statut en vente libre de la loratadine. Les grossistes comme McKesson facilitent la logistique, comprimant les marges grâce à des accords d'achat en gros.
Les pharmacies en ligne, cependant, constituent la success story de la croissance, progressant à un TCAC de 5,46 %. Les modèles par abonnement livrent des renouvellements mensuels, fidélisant les commandes récurrentes tout en offrant une prévisibilité des prix. Les vitrines numériques présentent des tableaux comparatifs qui accroissent la sensibilisation aux options combinées, incitant les acheteurs vers des références à libération prolongée à prix plus élevé. Les liens via interface de programmation d'application avec les plateformes de télémédecine bouclent le cycle de la consultation virtuelle à la livraison à domicile. Les régulateurs imposent la vérification électronique pour les ventes de pseudoéphédrine, mais les contrôles d'identité par chaîne de blocs automatisent de plus en plus la conformité. À mesure que la pénétration mobile s'élargit, notamment en Asie du Sud-Est, le marché de la loratadine trouve une piste fertile pour une mise à l'échelle directe au consommateur.
Par utilisateur final :
la sécurité pédiatrique stimule la croissanceLes adultes ont généré 62,84 % de la demande du marché de la loratadine en 2025, reflétant une exposition élevée aux allergènes environnementaux sur les lieux de travail et en extérieur. Les professionnels actifs apprécient la prise quotidienne unique qui maintient la productivité sans effets sédatifs secondaires. La cohorte gériatrique, bien que plus petite, dépend du métabolisme hépatique doux de la loratadine et de sa faible pénétration du système nerveux central, éléments essentiels pour les régimes de polymédication.
Les enfants constituent le groupe à la croissance la plus rapide, progressant à un TCAC de 5,12 %. L'utilisation pédiatrique prend de l'élan après que des études ont rapporté aucune modification ECG cliniquement pertinente chez les patients âgés de 2 à 5 ans recevant des formulations en sirop. Les soignants privilégient la non-sédation pour maintenir la concentration dans les apprentissages, amplifiant la réputation de la loratadine. Les formulateurs expérimentent des arômes de fruits et des édulcorants sans sucre pour améliorer l'observance. Les recommandations réglementaires permettant l'achat en vente libre en pédiatrie dans plusieurs juridictions suppriment les anciens obstacles à l'ordonnance, élargissant l'adoption en milieu familial et stimulant le marché de la loratadine auprès des jeunes familles.
Par formulation :
les thérapies combinées mènent l'innovationLes produits à ingrédient unique ont capturé 65,83 % de la taille du marché de la loratadine en 2025 en raison d'une efficacité éprouvée, d'une fabrication simple et d'une concurrence générique agressive. La concurrence par les prix frôle la marchandisation, les marques de distributeur de supermarchés surpassant les étiquettes nationales. Les mélanges loratadine-pseudoéphédrine satisfont les patients nécessitant un soulagement décongestionnant mais font face à des restrictions de vente de pseudoéphédrine qui entravent les volumes.
L'association loratadine-montélukast est l'avant-garde de l'innovation, affichant un TCAC de 4,63 %. Les données cliniques issues de 23 essais randomisés montrent une amélioration marquée des scores totaux de symptômes nasaux par rapport à l'antihistaminique seul. L'action à double mécanisme s'adresse à la fois aux démangeaisons médiées par l'histamine et à l'inflammation induite par les leucotriènes, séduisant les patients souffrant d'asthme en chevauchement. Les défis de développement incluent la stabilité de deux principes actifs et des ensembles de données de sécurité complets, mais les approbations réussies garantissent des prix de liste plus élevés et des fenêtres d'exclusivité de marque. Les messages marketing mettent en avant la réduction de la charge de comprimés et le contrôle global des voies respiratoires, renforçant la valeur perçue sur le marché concurrentiel de la loratadine.
Analyse géographique
Marché de la Loratadine en Amérique du Nord
L'Amérique du Nord a contrôlé 41,98 % de la part de marché de la loratadine en 2025, soutenue par une solide culture des médicaments en vente libre, une large couverture d'assurance pour les thérapeutiques antiallergiques et une adoption active du commerce électronique. L'avis de la FDA de mai 2025 soulignant les démangeaisons sévères après l'arrêt brutal de la cétirizine et de la lévocétirizine représente une opportunité de substitution notable en faveur des formulations à base de loratadine. La promotion des fabricants est axée sur les caractéristiques non sédatives et les références combinées positionnées pour un soulagement toute la journée, même si les payeurs encouragent les génériques pour maîtriser les coûts. L'essor de la télémédecine, passant de 11 % à 46 % des consultations médicales, facilite le renouvellement des ordonnances en ligne et la livraison des produits, stimulant ainsi les achats numériques.
Marché de la Loratadine en Europe
L'Europe constitue un marché fortement réglementé mais de taille significative, où les règles d'appels d'offres et la tarification de référence compriment les marges des antihistaminiques matures. Plusieurs gouvernements envisagent une indexation automatique pour ajuster les prix des génériques à l'inflation, afin de sécuriser l'approvisionnement après les pénuries liées à la pandémie. Les médecins suivent des recommandations fondées sur les preuves qui incluent toujours la loratadine comme traitement de première intention, bien que la bilastine gagne du terrain à la suite des approbations de Santé Canada et des autorités européennes. Des mécanismes de tarification durables, notamment les appels d'offres à lauréats multiples, visent à éviter les ruptures d'approvisionnement qui ont précédemment affecté les génériques à faibles marges. Les fabricants diversifient les langues d'emballage et renforcent la déclaration de pharmacovigilance afin de satisfaire aux réglementations nationales hétérogènes.
Marché de la Loratadine en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, progressant à un CAGR de 3,48 % jusqu'en 2031. La pollution urbaine croissante et l'augmentation des concentrations de pollen dans les mégapoles élèvent l'incidence de la rhinite allergique, notamment en Inde où la prévalence atteint 30 % de la population. Les pharmacies se multiplient aussi bien dans les centres métropolitains que dans les villes de second rang ; la chaîne de pharmacies LBX Pharmacy Chain en Chine exploite plus de 15 000 points de vente, intégrant des modèles mixtes physique et numérique pour atteindre les consommateurs ruraux. Des enquêtes auprès des médecins en Malaisie révèlent une forte confiance dans les antihistaminiques non sédatifs pour la rhinite légère, favorisant l'accessibilité en vente libre. Les producteurs multinationaux sont en concurrence avec des génériques nationaux bien capitalisés, ce qui incite à des audits qualité collaboratifs pour rassurer les régulateurs à la suite de précédents scandales d'adultération. Le marché de la loratadine bénéficie des campagnes gouvernementales qui autorisent des projets pilotes d'e-pharmacie, améliorant ainsi l'accès pour les populations éloignées.

Paysage réglementaire
La réglementation de la loratadine repose sur des exigences établies en matière de qualité et d'étiquetage pour les antihistaminiques OTC matures, y compris des attentes harmonisées concernant la conformité pharmacopéique (par exemple, USP) et la maintenance courante de l'étiquetage post-approbation. Aux États-Unis, les actions de la FDA en 2024 ont inclus des processus rationalisés de mise à jour de l'étiquetage OTC (y compris les directives de mars 2024 sur l'étiquetage des rapports annuels pour les médicaments OTC établis) et une dépendance continue aux attentes de bioéquivalence spécifiques aux produits via des voies publiées telles que les directives spécifiques aux produits (PSG) de la FDA pour la loratadine.
Les changements de politique qui permettent un usage sans prescription plus large et une gestion plus rapide du cycle de vie continuent de façonner la stratégie de mise sur le marché. La règle finale de la FDA sur les conditions supplémentaires pour un usage sans prescription (ACNU), finalisée en janvier 2025, a formalisé un mécanisme permettant à certains produits OTC d'être soutenus par des conditions supplémentaires. Cela renforce le rôle de conformité de l'étiquetage, de l'emballage et des conditions d'utilisation contrôlée à travers les canaux de vente au détail et de pharmacie en ligne. Parallèlement, les contrôles affectant les combinaisons décongestionnantes, notamment le suivi et la vérification de la pseudoéphédrine, maintiennent les SKU combinés soumis à des frictions de conformité et de dispensation plus élevées que la loratadine à ingrédient unique, influençant la priorisation de portefeuille par les entreprises actives dans les formats combinés à libération prolongée.
Paysage concurrentiel
La concurrence reste fragmentée : plus de 70 producteurs d'IPA détiennent une capacité active, et 25 maintiennent des enregistrements USDMF, diluant le pouvoir de tarification individuel. Perrigo tire parti d'accords de marque de distributeur avec les détaillants nationaux, intégrant les génériques de loratadine dans les rayons allergy de marque propre. Viatris et Sun Pharmaceutical se concentrent sur l'efficacité de la chaîne d'approvisionnement et l'harmonisation mondiale de la qualité pour défendre les volumes face à une baisse de revenus de 4 % d'une année sur l'autre signalée en 2024. Les entreprises plus petites se différencient via la technologie à libération prolongée ou des formats de niche tels que les comprimés à dissolution orale.
Les évolutions réglementaires façonnent la stratégie. La recommandation simplifiée de la FDA sur l'étiquetage par rapport annuel, publiée en mars 2024, simplifie les mises à jour pour les médicaments OTC établis, permettant des révisions d'emballage plus rapides et une optimisation des allégations. À l'inverse, les règles plus strictes de suivi de la pseudoéphédrine aux États-Unis et en Europe augmentent les coûts de conformité pour les références combinées, favorisant les entités plus grandes dotées de systèmes de données sophistiqués. Les entreprises tournées vers l'avenir couvrent le risque d'approvisionnement en sourçant les intermédiaires clés auprès de plusieurs fournisseurs et en investissant dans la sérialisation numérique qui répond aux mandats de traçabilité transfrontaliers.
L'innovation produit se poursuit malgré la maturité. Le comprimé à libération prolongée loratadine-D douze heures de Perrigo concurrence directement la marque Claritin-D, en gagnant des parts grâce à une tarification compétitive et des allégations d'efficacité équivalente. Le développement du pipeline s'oriente vers des associations à dose fixe offrant un soulagement symptomatique multi-voies, tandis que les antihistaminiques topiques tels que PBZ OTC illustrent une expansion dans des catégories adjacentes. À mesure que les agents oraux de nouvelle génération pénètrent les recommandations, les acteurs historiques mettent en avant la rentabilité et les vastes données de sécurité post-commercialisation pour maintenir leurs positions dans les formulaires au sein du marché concurrentiel de la loratadine.
Leaders du secteur de la loratadine
Bayer AG
Pfizer Inc.
Sun Pharmaceutical Industries Ltd.
Viatris Inc.
Cadila Pharmaceuticals Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Loratadine
- Bayer
- Perrigo Company
- Viatris
- Sun Pharmaceuticals Industries
- Pfizer
- Cadila Pharmaceuticals Ltd.
- Morepen Laboratories Ltd.
- Teva Pharmaceutical Industries
- Apotex
- Dr. Reddy’s Laboratories
- Granules India Ltd.
- Ranbaxy (Subsidiary Of Sun)
- Alkem Laboratories Ltd.
- AdvaCare
- Tagoor Laboratories
- Novartis Consumer Health (Alavert)
- Abbott Laboratories
- Aurobindo Pharma Ltd.
- Glenmark Pharmaceuticals
- Cipla

Opportunités de marché et perspectives d'avenir
Les opportunités sur le marché de la loratadine se concentrent sur les formats OTC à valeur ajoutée et l'exécution des canaux plutôt que sur la découverte de nouvelles molécules, étant donné la faible concentration et la saturation générique généralisée à travers les comprimés à ingrédient unique de 10 mg. L'espace blanc le plus visible se situe dans les combinaisons à dose fixe (par exemple, loratadine-montelukast) et les combinaisons décongestionnantes à libération prolongée, où la commodité de dosage différenciée et la couverture des symptômes soutiennent un positionnement premium, même si elles augmentent les barrières réglementaires et opérationnelles telles que les exigences de bioéquivalence et de stabilité et la vérification de vente contrôlée pour la pseudoéphédrine. La règle finale ACNU de la FDA de janvier 2025 fournit également un cadre concret qui peut être exploité pour développer l'accès sans prescription avec des conditions structurées, ce qui crée de la place pour que les marques et les fournisseurs de marque privée puissent rivaliser sur l'emballage, l'optimisation des allégations et les flux de travail numériques conformes.
Géographiquement, l'expansion de la distribution et le repositionnement de la chaîne d'approvisionnement créent un espace blanc pratique. L'Asie-Pacifique est la région à la croissance la plus rapide dans le périmètre du rapport, soutenue par la prévalence croissante de la rhinite allergique (y compris en Inde) et l'échelle rapide de l'empreinte de vente au détail (par exemple, la chaîne pharmaceutique LBX de Chine exploitant plus de 15 000 points de vente), ainsi que des projets pilotes de pharmacie en ligne soutenus par le gouvernement. Du côté de l'offre, l'obtention par Morepen Laboratories de l'approbation de la NMPA chinoise pour l'API de loratadine (avril 2025) montre comment les fournisseurs d'API utilisent l'accès réglementaire aux nouveaux marchés pour se diversifier au-delà de la demande mature des États-Unis et de l'Europe. La dépendance continue aux matières premières clés importées en Inde souligne également la valeur de l'approvisionnement dual, des audits qualité et de la préparation réglementaire régionale pour une disponibilité OTC ininterrompue.
Recent Industry Developments in Marché de la Loratadine
- Juillet 2026 : Bayer Pharmaceuticals et Daiichi Sankyo Healthcare ont conclu un accord de licence pour Claritin EX au Japon, effectif au 1er juillet 2026. L'accord soutient la localisation d'une marque d'allergie OTC établie via un partenaire disposant d'une portée commerciale nationale, renforçant l'alignement avec la distribution de détail japonaise et l'engagement des consommateurs.
- Avril 2026 : Juno OTC (une filiale à part entière de LSL Pharma Group) a signé une feuille de conditions contraignante avec Instapill Private Limited pour fournir des comprimés à dissolution rapide de loratadine 10 mg de marque privée aux détaillants canadiens. L'accord souligne l'expansion continue des marques de distributeur et des formes de dosage différenciées dans les catégories OTC matures, où les relations avec les détaillants et la présence en rayon influencent le volume.
- Avril 2025 : Morepen Laboratories a reçu l'approbation de la NMPA pour son API de loratadine en Chine. Cette approbation élargit le potentiel d'exportation et diversifie les options d'approvisionnement pour la fabrication de loratadine dans la région.


Marché de la Loratadine Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché est défini comme les revenus générés par les produits antihistaminiques à base de loratadine vendus pour le soulagement des symptômes allergiques dans les principales régions, couvrant à la fois les voies de prescription et de vente libre selon les règles locales.
Exclusions du périmètre : nous ne comptons pas les tests diagnostiques d'allergie, les frais de consultation médicale, ou les antihistaminiques non-loratadine, même s'ils sont utilisés pour des symptômes similaires.
Aperçu de la segmentation
- Par type
- Comprimés
- Gélules
- Sirop
- Comprimés à dissolution orale
- Associations à libération prolongée
- Par canal de distribution
- Pharmacies de détail
- Pharmacies hospitalières
- Pharmacies en ligne
- Grossistes en médicaments
- Par utilisateur final
- Adultes
- Pédiatrie
- Gériatrie
- Par formulation
- Loratadine à ingrédient unique
- Loratadine + pseudoéphédrine
- Loratadine + montélukast
- Loratadine + phényléphrine
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte de la demande et ancrer les intrants qui tendent à rester stables au fil du temps. Nous nous sommes référés à des sources de santé publique et de réglementation pharmaceutique telles que la FDA américaine, le CDC américain, l'OMS et l'Agence européenne des médicaments pour les indications, l'étiquetage et les notes de sécurité qui influencent l'utilisation et le changement de traitement.
Du côté du marché, nous avons également examiné des sources commerciales et statistiques telles que UN Comtrade, les publications douanières nationales et les rapports publiés sur l'utilisation des soins de santé, puis les avons vérifiées avec les rapports annuels des entreprises, les présentations aux investisseurs et la couverture médiatique réputée pour les signaux de disponibilité des produits et de mix de canaux. Le cas échéant, des bases de données par abonnement ont été utilisées pour les données financières et l'intelligence des entreprises, ainsi que des bases de données de brevets pour comprendre l'activité de formulation et l'intensité générique. Ces sources ne sont pas exhaustives, et de nombreux autres documents publics ont également été utilisés pour collecter, valider et clarifier des points de données spécifiques.
Entretiens et enquêtes primaires
Des discussions primaires ont été menées avec un mélange de fabricants, de distributeurs, de participants aux canaux pharmaceutiques et de parties prenantes cliniques qui observent les tendances de la demande pour les thérapies allergiques. Nous avons utilisé ces apports pour confirmer une évolution réaliste des prix, valider les répartitions régionales entre l'APAC, l'EMEA et les Amériques, et tester la robustesse des hypothèses concernant la substitution vers d'autres antihistaminiques et produits combinés.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 38 % | Cadres dirigeants : 14 % | APAC : 50 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 30 % |
| Petits acteurs : 16 % | Managers : 55 % | Amériques : 20 % |
Dimensionnement et prévisions du marché
Pour le dimensionnement, nous appliquons une approche descendante en construisant un bassin de demande traitée à partir de la prévalence des allergies et du comportement de recherche de soins, puis en le convertissant en consommation de loratadine à l'aide d'hypothèses de mix thérapeutique et d'accès aux canaux. Nous corroborons ces totaux avec des approximations ascendantes sélectives, telles que le prix de vente moyen échantillonné par forme de dosage multiplié par le volume implicite, ainsi que des vérifications auprès des canaux de distribution et de pharmacie, avant d'arrêter le chiffre final.
Les principaux intrants utilisés dans le modèle incluent les tendances de prévalence des allergies (rhinite allergique et urticaire), la disponibilité en vente libre et le comportement de changement de traitement, la progression du prix moyen par principales formes de dosage (comprimés, capsules, sirops, et similaires), le mix entre formulations à ingrédient unique et combinées, et les schémas de saisonnalité régionale qui façonnent les pics de demande. Lorsque les répartitions par pays spécifiques étaient minces, nous avons utilisé des indicateurs proxy tels que les taux d'allergie pondérés par la population, puis ajusté à l'aide des retours d'entretiens sur la pénétration locale des canaux.
La prévision a été principalement réalisée à l'aide d'une analyse de scénarios, car la pression sur les prix due aux génériques et à la substitution de produits peut évoluer différemment selon la région. Les hypothèses de chaque scénario ont été examinées avec les répondants primaires, et le scénario médian a été utilisé comme trajectoire de prévision rapportée.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés à travers plusieurs étapes, en commençant par des examens de variance par rapport à des signaux indépendants tels que la direction de la charge allergique, l'expansion des canaux et l'évolution des prix observée dans les dépôts publics et les événements réglementaires. Si le modèle suggérait un saut ou une baisse brusque, nous avons revérifié les intrants moteurs et, si nécessaire, recontacté des experts pour confirmer si le changement était réel ou reflétait une erreur d'hypothèse.
Avant validation finale, l'ensemble complet des calculs est examiné par un autre analyste afin que les incohérences évidentes soient détectées tôt, et les totaux régionaux sont forcés à se réconcilier avec le chiffre mondial. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements matériels se produisent, tels que des changements de politique sur l'accès OTC ou des perturbations majeures de l'approvisionnement. Juste avant la livraison, une dernière passe de données est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché de la loratadine selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour la loratadine ne correspondent souvent pas car le marché est défini de différentes manières, et parce que chaque éditeur fait ses propres choix concernant les prix, la géographie et ce qui compte comme un produit à base de loratadine. Les différences proviennent également de l'année de base utilisée, du moment de la conversion des devises et de la vitesse à laquelle l'érosion des prix est supposée dans les marchés à forte présence de génériques.
Certaines estimations intègrent des signaux de dépenses liées aux diagnostics et aux allergies au sens large dans le récit, ce qui peut faire augmenter la valeur même lorsque le revenu du médicament loratadine lui-même est stable. Dans le modèle de Mordor Intelligence, le marché est limité aux revenus des produits à base de loratadine par forme de dosage et canal, et les formulations combinées ne sont comptées que lorsque la loratadine est le médicament actif vendu dans ce conditionnement.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 162,42 millions USD (2025) | |
| Cabinet de conseil mondial A | 153,40 millions USD (2023) | Utilise une année de base antérieure et une fenêtre de prévision différente, et la description du périmètre est large, ce qui peut appliquer des hypothèses différentes d'érosion des prix et de mix de canaux selon les régions. |
| Éditeur sectoriel B | 164,52 millions USD (2025) | Inclut un ensemble plus large de perspectives de segmentation et de coupes par pays qui peuvent modifier la pondération régionale, et peut appliquer une attente de croissance plus élevée pour l'accès OTC et les pics de demande, ce qui déplace le total. |
Dans l'ensemble, l'écart s'explique principalement par ce qui est compté comme revenu de loratadine dans le périmètre, ainsi que par le moment de l'année de base et la manière dont les changements de prix sont intégrés dans la prévision. Notre approche reste traçable car le total est construit à partir d'indicateurs de demande clairs, puis vérifié par rapport à des hypothèses pratiques de prix et de canaux qui peuvent être expliquées et reproduites.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la loratadine en 2026 ?
La taille du marché de la loratadine est de 166,82 millions USD en 2026, avec une trajectoire vers 190,72 millions USD d'ici 2031 à un TCAC de 2,71 %.
Quelle région est en tête des ventes de loratadine ?
L'Amérique du Nord détient la plus grande part à 41,98 %, soutenue par une culture mature de la vente libre et une large couverture d'assurance.
Pourquoi les associations à dose fixe gagnent-elles en popularité ?
Les comprimés loratadine-montélukast offrent un soulagement à double voie, produisant une réduction plus importante des symptômes et soutenant une croissance de segment à un TCAC de 4,63 %.
Qu'est-ce qui stimule la croissance des pharmacies en ligne pour la loratadine ?
La commodité, les renouvellements par abonnement et les programmes intégrés de télémédecine font progresser les canaux en ligne à un TCAC de 5,46 %.
Comment les antihistaminiques de nouvelle génération affectent-ils la demande de loratadine ?
Des molécules telles que la bilastine affichent une sélectivité des récepteurs plus élevée, attirant la préférence des cliniciens et exerçant un impact négatif de 0,7 % sur le TCAC de la loratadine.
Les préoccupations de sécurité limitent-elles l'utilisation pédiatrique ?
Non ; les données cliniques ne montrent aucune modification ECG significative chez les enfants âgés de 2 à 5 ans, permettant un TCAC de 5,12 % dans la demande pédiatrique.
Dernière mise à jour de la page le:



