
Analyse du Marché Indonésien de l'Assurance Vie et Non-Vie par Mordor Intelligence
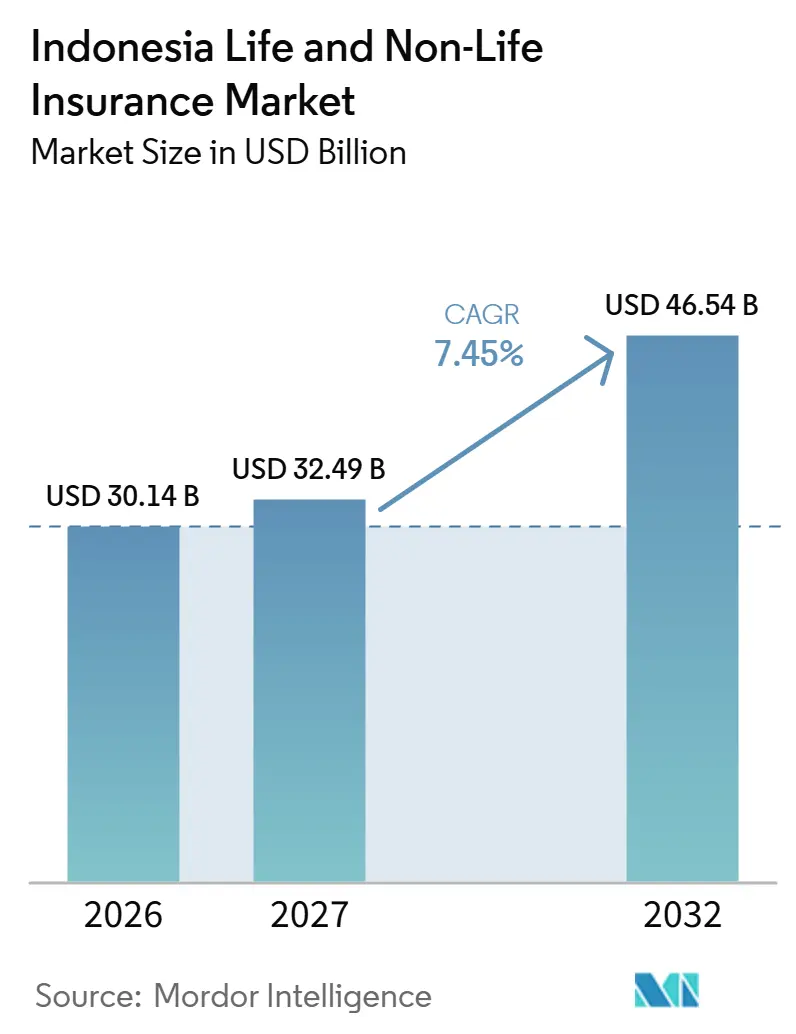
La taille du marché de l'assurance vie et non-vie en Indonésie devrait passer de 30,14 milliards USD en 2026 à 32,49 milliards USD en 2027 et atteindre 46,54 milliards USD d'ici 2032, avec un TCAC de 7,45 % sur la période 2027-2032.
Les assureurs indonésiens peuvent élargir la protection grâce à l'accès aux banques numériques et à la couverture santé complémentaire, tandis que l'exposition aux risques climatiques peut accroître la pertinence du transfert du risque immobilier. Répondre à ces besoins exige des assureurs qu'ils associent une proposition de valeur claire à la distribution et au soutien en matière de sinistres. Les obligations d'approbation en matière de capital et de lignes de santé font de la capacité à porter et à gérer de nouvelles activités une condition de l'expansion. La concurrence repose donc sur la manière dont la portée client, l'accès aux prestataires et la capacité de souscription financée fonctionnent ensemble. L'approbation des lignes de santé fait de la capacité médicale et numérique un prérequis pour développer la couverture complémentaire.
Principaux Enseignements du Rapport
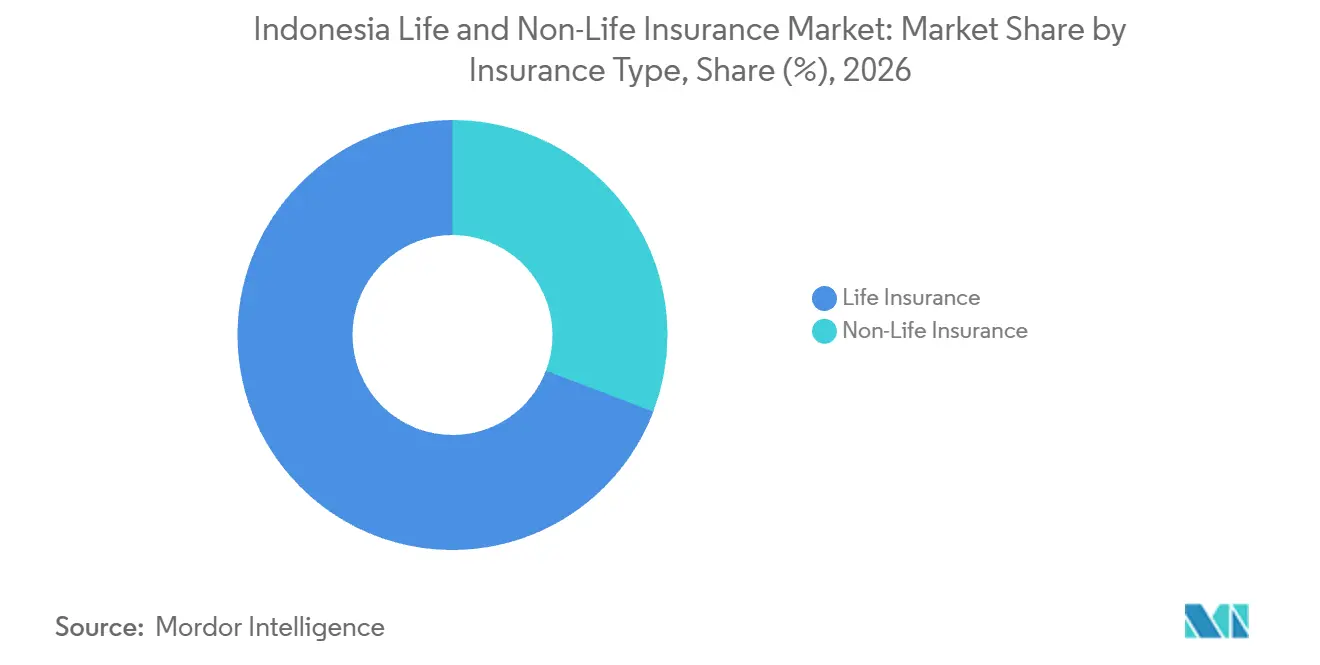
- Par type d'assurance, l'assurance vie détenait une part de marché de 69,2 % sur le marché de l'assurance vie et non-vie en Indonésie en 2026, tandis que l'assurance non-vie devrait connaître la croissance la plus rapide avec un TCAC de 10,4 % sur la période 2027-2032.
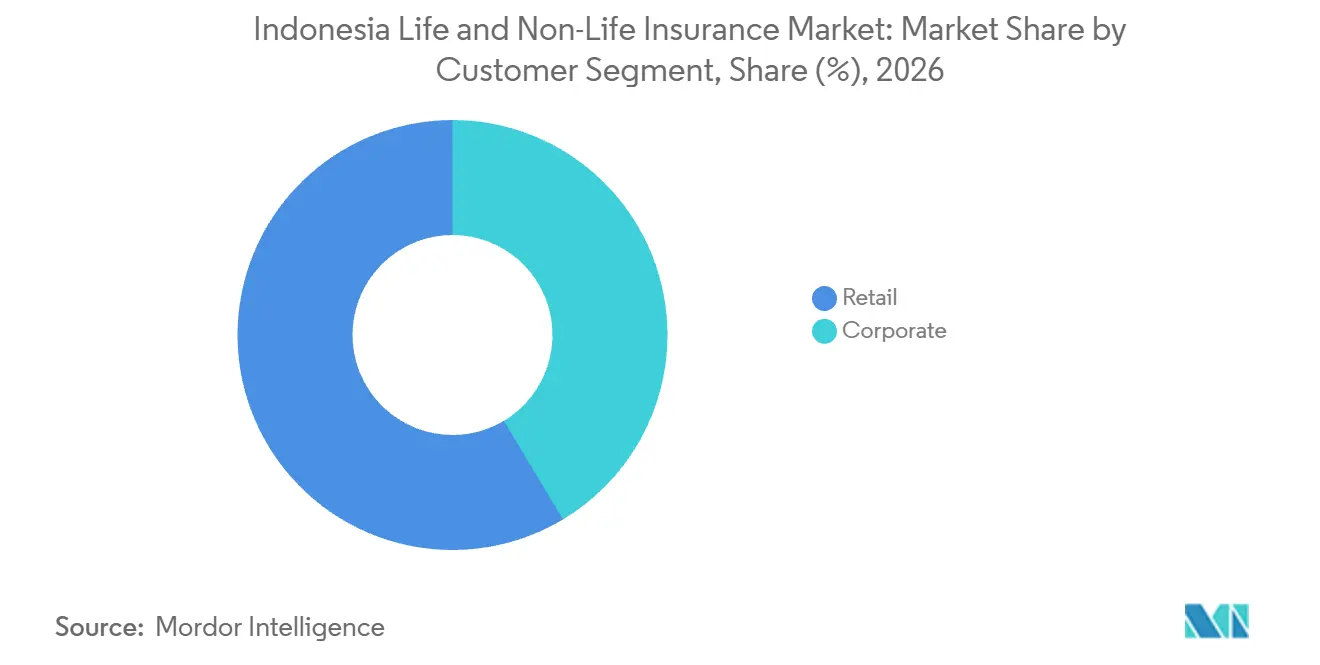
- Parmi les segments de clientèle, les particuliers représentaient une part de 58,6 % de la taille du marché de l'assurance vie et non-vie en Indonésie en 2026 et devraient connaître la croissance la plus rapide avec un TCAC de 8,5 % sur la période 2027-2032.
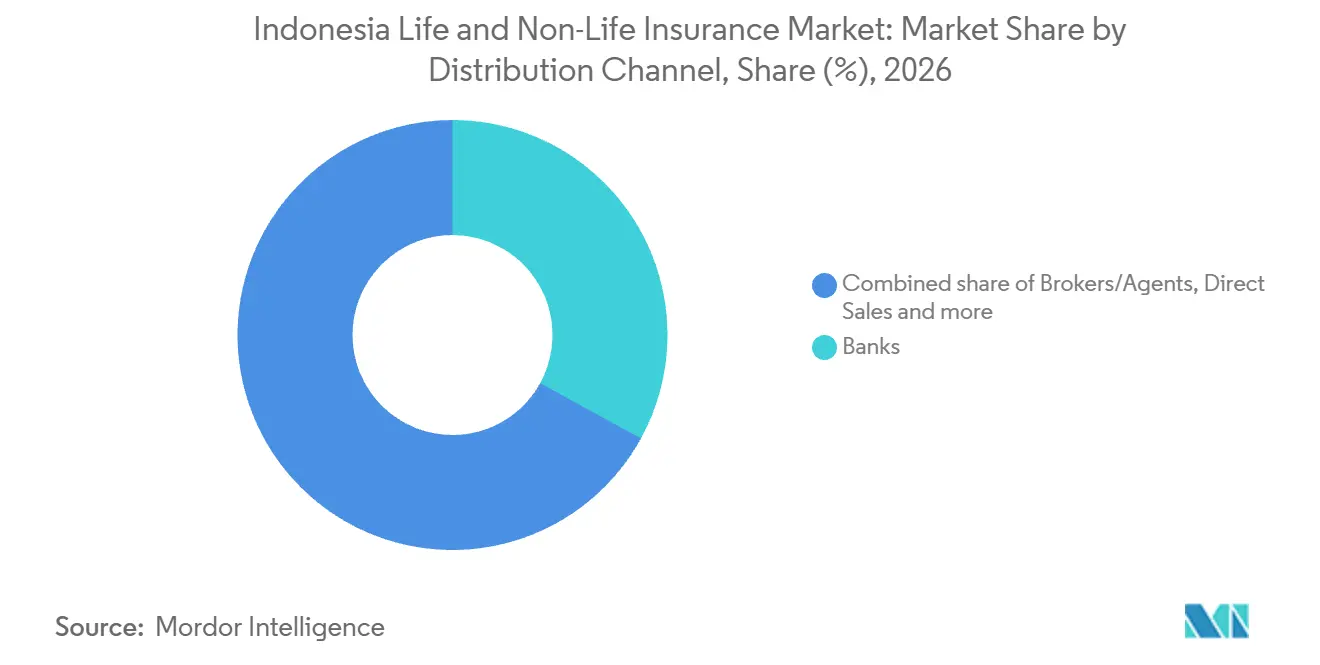
- La répartition des canaux de distribution était dominée par les banques avec une part de 33 % en 2026, tandis que les autres canaux devraient connaître la croissance la plus rapide avec un TCAC de 14,8 % sur la période 2027-2032.
- Sur le plan géographique, Java occupait la position dominante en 2026, avec une activité de primes concentrée sur l'île.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption de la bancassurance numérique soutenue par la POJK 8/2024 | +3.1% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Réformes obligatoires de la BPJS stimulant les polices de santé complémentaires | +2.4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Risque de catastrophe lié au climat accroissant la demande de couverture immobilière | +2% | Sumatra occidental et Aceh | Long terme (≥ 4 ans) |
| Essor de la finance islamique catalysant l'adoption des produits Takaful hors de Java | +1.5% | Ville de Banda Aceh | Moyen terme (2-4 ans) |
| Réglementation PAYDI (liée à l'investissement) débloquant la croissance des produits en unités de compte | +0.9% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Micro-assurance liée au commerce électronique et aux services de covoiturage élargissant les pools de risques | +0.7% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption de la bancassurance numérique soutenue par la POJK 8/2024
La combinaison du conseil bancaire et de l'accès numérique peut créer plusieurs voies vers la souscription d'une assurance vie. Le 11 février 2025, PT Sun Life Financial Indonesia et Bank Muamalat Indonesia ont annoncé une extension de leur partenariat de bancassurance jusqu'en 2036. Leur modèle de distribution convenu comprenait des offres sur plateforme numérique, des recommandations en agence, du télémarketing et des assurances associées à des solutions de financement. Cette combinaison peut relier une offre en ligne à une explication assistée lorsque le client a besoin d'aide pour comprendre la couverture. Les offres numériques constituent l'un des plusieurs canaux du partenariat étendu, de sorte que la voie en ligne complète les ventes gérées par la relation client.
Réformes obligatoires du BPJS stimulant les polices de santé complémentaires
La couverture santé complémentaire offre une voie aux participants au régime national d'assurance maladie indonésien (JKN), géré par BPJS Kesehatan, qui souhaitent bénéficier de soins au-delà de leur droit public. En vigueur depuis le 8 mai 2024, le Règlement présidentiel 59/2024 autorise une assurance complémentaire pour financer des soins de niveau supérieur, y compris des services ambulatoires de type exécutif.[1] Les participants peuvent également payer la différence entre les soins couverts par la BPJS et les coûts des soins améliorés, sous réserve des exceptions prévues par le règlement. Pour les assureurs privés de santé, cela crée une marge pour concevoir des prestations autour des frais de mise à niveau plutôt que de dupliquer le droit sous-jacent. La pertinence commerciale d'une police dépend donc de la clarté avec laquelle ses prestations correspondent à ce coût de traitement supplémentaire.
Risque de catastrophe lié au climat augmentant la demande de couverture immobilière
Les propriétaires immobiliers peuvent répondre à l'exposition aux catastrophes par l'assurance lorsque les actifs et le financement de la protection sont identifiés. L'agence météorologique, climatologique et géophysique indonésienne (BMKG) a établi un lien entre le changement climatique et l'intensification des précipitations extrêmes en Indonésie et a signalé que le cyclone Senyar a apporté environ 3 fois les précipitations normales de novembre à Koto Tangah, dans le Sumatra occidental, et deux fois les précipitations normales à Singkil Utara, à Aceh, fin 2025.[2] En 2026, le programme d'assurance des actifs de l'État indonésien a utilisé un fonds de mutualisation des catastrophes pour protéger 20 838 objets appartenant au ministère des Affaires religieuses, au ministère de la Santé et au Secrétariat d'État. Le programme gouvernemental démontre comment la demande de couverture immobilière peut être organisée autour d'un acheteur institutionnel et de ses actifs identifiés. Étant donné que le fonds de mutualisation finance les primes, cette demande repose sur un acheteur gouvernemental financé plutôt que sur des propriétaires privés décidant de payer pour une couverture catastrophe.
L'essor de la finance syariah catalysant l'adoption des produits Takaful hors de Java
L'assurance générale conforme à la charia peut atteindre une base d'acheteurs géographiquement plus large lorsque les assureurs ajoutent une distribution hors de Java. PT Sompo Insurance Indonesia a ouvert un bureau de commercialisation à Banda Aceh le 12 novembre 2025 pour développer ses services d'assurance générale conformes à la charia. Un bureau de commercialisation géré par un assureur peut faciliter la discussion des conditions des produits avec les clients potentiels. PT Sompo Insurance Indonesia a décrit ce bureau comme un renforcement de sa présence à travers Sumatra, étendant ses services d'assurance générale conformes à la charia à une province hors de Java.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Faible culture de l'assurance dans les provinces orientales | -1.3% | Provinces orientales de l'Indonésie | Long terme (≥ 4 ans) |
| Augmentations des fonds propres imposées par la POJK 23/2023 pesant sur les petits assureurs nationaux | -1.1% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Fraude aux sinistres automobiles et lacunes en matière de qualité des données érodant les marges | -0.4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Volatilité de la roupie indonésienne compliquant la gestion actif-passif et les réserves de capital | -0.3% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Faible culture de l'assurance dans les provinces orientales
Un ménage d'une province orientale envisageant une assurance vie en unités de compte doit comprendre à la fois la composante protection et la composante investissement avant de décider si la police répond à ses besoins. Si ce choix est discuté avec un agent ou un représentant bancaire, une culture limitée peut allonger le temps d'explication nécessaire avant une vente. Une discussion sur la couverture santé soulève une question différente, car les prestations, les exclusions et les responsabilités en matière de sinistres déterminent quels frais de traitement une police peut couvrir. La contrainte pour l'assureur est le travail nécessaire pour expliquer un contrat spécifique à un souscripteur potentiel. Des explications plus claires peuvent réduire la confusion, mais une vente en unités de compte nécessite toujours du temps pour établir que l'acheteur comprend les deux composantes du produit.
Augmentations des fonds propres imposées par la POJK 23/2023 pesant sur les petits assureurs nationaux
La conformité en matière de fonds propres peut limiter l'étendue des produits ainsi que le capital disponible pour l'expansion d'un assureur. En août 2026, l'autorité indonésienne des services financiers (OJK) a signalé que 117 des 147 compagnies d'assurance et de réassurance avaient satisfait à l'exigence de fonds propres minimaux de première étape due au 31 décembre 2026, laissant 30 encore à se conformer. Le Règlement OJK (POJK) 23/2023 fixe une échéance de deuxième étape au 31 décembre 2028 et limite le groupe de niveau de fonds propres KPPE 1 aux activités et produits d'assurance simples. L'OJK détermine les détails supplémentaires du regroupement des entreprises. Pour un assureur ciblant une couverture plus complexe, sa décision de financement affecte donc l'éventail des activités qu'il peut poursuivre parallèlement à sa capacité de souscription. Les fonds propres nécessaires pour la gamme de produits envisagée peuvent par conséquent retarder l'expansion planifiée d'un assureur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type d'assurance :
l'échelle de couverture soutient le leadership de l'assurance vieL'assurance vie représentait une part de 69,2 % de la taille du marché de l'assurance vie et non-vie en Indonésie en 2026. L'Association indonésienne des assureurs vie (AAJI) a signalé que le nombre de personnes assurées au titre de l'assurance vie a augmenté de 24,8 % d'une année sur l'autre pour atteindre 153,6 millions en janvier-juin 2026. Lors de son point de presse du 31 août 2026, l'AAJI a expliqué que les retraits partiels permettent d'accéder à une partie de la valeur d'une police tout en maintenant celle-ci en vigueur, lorsque les conditions du produit le permettent. Pour les assureurs, cette caractéristique fait de la gestion des contrats une partie de la réponse commerciale à un souscripteur cherchant des liquidités.
L'assurance non-vie est le segment à la croissance la plus rapide, avec un TCAC projeté de 10,4 % sur la période 2027-2032. L'Association des assureurs généraux d'Indonésie (AAUI) a enregistré une hausse des primes d'assurance automobile de 4,9 % d'une année sur l'autre en janvier-juin 2026, dans des données avec 2 soumissions d'entreprises en attente. Les primes d'assurance générale totales enregistrées dans le même ensemble de données ont diminué de 0,5 % d'une année sur l'autre en janvier-juin 2026. Étant donné que les primes automobiles ont augmenté tandis que le total a baissé, les autres lignes d'assurance générale ont globalement diminué dans l'ensemble de données. L'automobile a fourni une source de croissance des primes, mais l'expansion prévue de l'assurance non-vie nécessite que les lignes en croissance l'emportent sur les contractions enregistrées ailleurs dans cet ensemble de données.



Par segment de clientèle :
la protection individuelle ancre la demande des particuliersLes particuliers représentaient une part de marché de 58,6 % sur le marché de l'assurance vie et non-vie en Indonésie en 2026, ce qui en fait le segment le plus important, et devraient être le segment à la croissance la plus rapide avec un TCAC de 8,5 % sur la période 2027-2032. L'OJK a signalé que les primes d'assurance vie du segment individuel ont augmenté de 6,58 % d'une année sur l'autre jusqu'en octobre 2025. Cette activité de protection individuelle offre aux assureurs de particuliers une voie identifiable de génération de primes au sein de la demande des ménages. Une portée client plus large doit donc se convertir en protection payée pour prolonger cette croissance des primes.
La prochaine question commerciale pour les particuliers est de savoir comment développer la valeur des primes autour d'une base croissante de personnes assurées. L'AAJI a signalé 22,38 millions de personnes assurées dans le segment de l'assurance vie individuelle en janvier-juin 2026, en hausse de 6,5 % d'une année sur l'autre. Une protection supplémentaire peut répondre à un besoin distinct dans le cadre d'une relation de couverture existante et atteindre également un acheteur d'assurance pour la première fois. Les clients entreprises reçoivent une proposition différente chez AIG Indonésie, qui se concentre sur l'assurance générale, les solutions de gestion des risques et l'expertise locale. La conception des avantages individuels et la gestion des risques organisationnels offrent donc des voies distinctes aux assureurs pour développer leurs activités avec ces groupes de clients.

Par canal de distribution :
les banques en tête alors que la distribution intégrée se développeLes banques constituaient le segment le plus important par canal de distribution, avec une part de 33 % en 2026. L'AAJI a identifié la bancassurance comme le plus grand canal de distribution de l'assurance vie sur une base de primes non pondérées en janvier-juin 2026. Le 15 janvier 2025, PT Sun Life Financial Indonesia et PT Bank CIMB Niaga Tbk ont prolongé leur partenariat de bancassurance jusqu'en 2039. Étant donné que la prolongation court jusqu'en 2039, au-delà de la fin de la période de prévision, ce partenariat bancaire a une durée convenue couvrant chaque année de prévision.
Les autres canaux constituent le segment à la croissance la plus rapide, avec un TCAC projeté de 14,8 % sur la période 2027-2032. Le 23 septembre 2025, Igloo a annoncé un partenariat avec Telkomsel offrant une protection en matière de cybersécurité, de gadgets, de voyages et d'écrans de téléphone lors des recharges de crédit MyTelkomsel ou des achats de forfaits de données.[3] Telkomsel distribue la protection via son application et ses points de vente, tandis qu'Igloo gère la distribution et les sinistres en tant que courtier d'assurance et que les partenaires assureurs fournissent les produits. Le personnel des points de vente ajoute la protection après que le client a confirmé son choix. L'expansion via ce modèle dépend donc de la conversion d'une transaction télécom familière en une décision de protection explicite, avec un service de sinistres coordonné par le courtier.
Analyse Géographique
Marché de l'assurance vie et non-vie à Java
Java occupait la position dominante en 2026, avec l'activité de primes d'assurance concentrée sur l'île. PT Asuransi Bina Dana Arta Tbk a signalé Jabodetabek, un cluster métropolitain à Java, comme son plus grand segment géographique de primes brutes en janvier-juin 2025. Ce portefeuille dépassait chacun de ses segments de Sumatra et Batam, Kalimantan, Sulawesi et Bali. Son segment Jawa distinct formait une base de primes plus petite sur la même île. Les primes de l'assureur à Java se situaient donc principalement dans le cluster Jabodetabek, le segment Jawa séparément répertorié ajoutant une base plus petite.
Sumatra offre une voie axée sur le service pour développer des relations d'assurance vie autour d'un point d'exploitation régional. En 2026, PT Sequis Life a inauguré le Sequis Center Medan, dont le Centre de service régional propose des paiements de primes en personne, des mises à jour de polices, la soumission de sinistres et des consultations sur les produits. La combinaison de ces transactions en un seul centre peut faciliter la gestion de la couverture continue pour les clients qui choisissent de traiter avec un assureur en personne. Kontan a présenté ce centre comme une étape pour élargir la pénétration du marché dans le Sumatra du Nord, et il combine le service client avec l'activité des agents commerciaux, de sorte que le service et l'acquisition partagent un même site.
L'expansion par le réseau d'agents offre une autre voie commerciale à Sulawesi, où un bureau de commercialisation peut donner à un assureur un point local pour l'origination d'activités d'assurance vie. PT Sequis Life a inauguré le bureau de commercialisation Legend Fighter Agency à Makassar le 8 mai 2025. Cette ouverture a étendu sa présence en matière de distribution par agents à Sulawesi. Pour un assureur utilisant ce modèle, un bureau régional crée un lieu pour organiser l'activité commerciale nécessaire pour atteindre les souscripteurs potentiels et expliquer les choix de protection. L'origination locale par agents donne à cette expansion à Sulawesi un axe opérationnel différent du modèle de service aux polices à Medan.
Cadre réglementaire et perspectives
Ces juridictions sélectionnées comparent les obligations nationales d'assurance de l'Indonésie avec le cadre supplémentaire d'Aceh du point de vue d'un assureur conforme à la charia cherchant à opérer une ligne d'assurance maladie. La POJK 8/2024 exige l'approbation de l'OJK pour les nouveaux produits d'assurance et ceux répondant à des critères spécifiés. La POJK 36/2025 exige des capacités médicales, numériques et de conseil médical ainsi que l'approbation de l'OJK avant qu'un assureur n'exploite une ligne d'assurance maladie. Le Qanun d'Aceh numéro 11 de 2018 exige que les institutions financières, y compris les institutions non bancaires, opèrent selon les principes de la charia.
Tableau réglementaire
| Facteur de décision | Indonésie | Aceh |
|---|---|---|
| Autorité principale | OJK | OJK pour la supervision des assurances ; Gouvernement d'Aceh pour le cadre provincial |
| Instruments ou orientations clés | POJK 8/2024 ; POJK 36/2025 | Règles nationales de l'OJK ; Qanun numéro 11 de 2018 |
| Effet commercial | Obligations d'approbation des produits et de capacité en matière de lignes de santé | Obligations d'approbation nationales plus opérations selon les principes de la charia |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | En durcissement | En durcissement |
| Source: Mordor Intelligence | ||
La POJK 36/2025 a été publiée le 17 décembre 2025 et entre en vigueur 3 mois après sa promulgation. Les prestataires déjà exploitant une ligne d'assurance maladie avant son entrée en vigueur doivent obtenir l'approbation de l'OJK dans un délai d'un an à compter de la promulgation. Pour un assureur de ligne de santé conforme à la charia, la note Moyenne de l'Indonésie reflète des obligations d'approbation et de capacité définies, tandis que la note Moyenne d'Aceh reflète ces obligations plus sa condition d'exploitation selon les principes de la charia. Le durcissement dans les deux juridictions repose sur la phase d'approbation nationale, la condition supplémentaire d'Aceh découlant de son cadre provincial établi.
Étapes de la chaîne de valeur
La comparaison retrace la capture de valeur depuis la distribution bancaire jusqu'à la souscription d'assurance et la réassurance en utilisant des exemples d'entreprises sélectionnées pour 2025. SMBC Indonésie a déclaré une catégorie de revenus de commissions consolidés combinant des produits de bancassurance, d'assurance et d'investissement dans le cadre d'accords avec des assureurs en 2025. La distribution peut donc générer des revenus grâce à la relation d'accès, tandis que l'acceptation des risques est une activité commerciale distincte. Les distributeurs bancaires dépendent donc de la connexion de chaque vente à un engagement de risque que l'assureur peut soutenir.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Distribution et origination bancaires | Distributeurs bancaires tels que SMBC Indonésie, Bank Tabungan Negara et Bank Syariah Indonesia | Revenus de commissions dans le cadre d'accords avec des assureurs | Risque d'explications incohérentes des produits lors des transferts entre partenaires | Convenir des explications des produits et des responsabilités d'escalade avec les assureurs |
| Souscription d'assurance | Assureurs généraux tels que Tugu Insurance | Revenus d'assurance dans les rapports consolidés du segment d'assurance générale | Inadéquation entre les risques acceptés et la capacité disponible | Aligner les expositions acceptées avec la capacité de risque disponible |
| Transfert de risque en réassurance | Réassureurs tels que PT Tugu Reasuransi Indonesia | Revenus bruts de primes provenant des affaires souscrites indirectement | Inadéquation entre la couverture sous-jacente et les conditions de réassurance | Aligner les risques transférés et les conditions contractuelles avec la couverture sous-jacente |
| Source: Mordor Intelligence | ||||
Le relevé non audité et non consolidé de PT Tugu Reasuransi Indonesia pour 2025 a enregistré des revenus bruts de primes provenant des affaires souscrites indirectement. Les revenus d'assurance et les primes de réassurance surviennent aux étapes de portage du risque, donnant à ces participants une exposition économique différente des commissions de distribution. La résilience dépend du maintien de la cohérence des explications des produits, des limites de souscription et des risques transférés au fur et à mesure que les activités passent entre ces rôles. La distribution bancaire peut ainsi élargir l'origination tout en laissant le financement du risque d'assurance et de réassurance aux entreprises porteuses de risques.
Paysage concurrentiel
Concentration du Marché
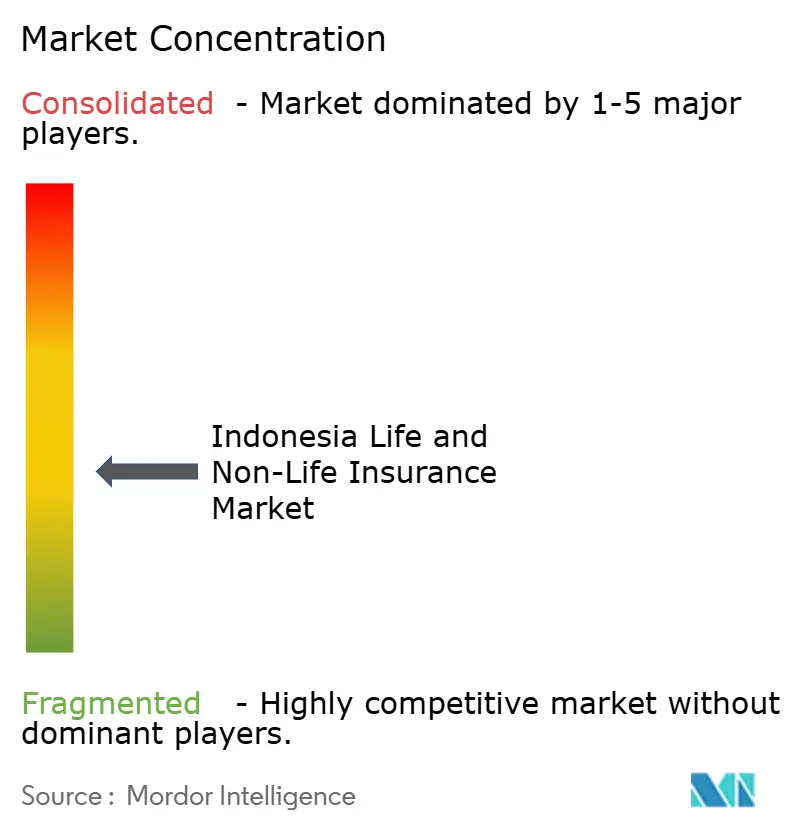
La concurrence est modérément fragmentée, et PT Prudential Life Assurance (Prudential Indonesia) soutenait plus de 62 000 partenaires commerciaux d'agence agréés et consultants en services financiers en 2025. PT AIA Financial a lancé la plateforme numérique AIA+ pour les informations sur les polices et les sinistres en août 2026, tandis que PT Manulife Indonesia émet des assurances vie liées à l'investissement. PT Allianz Life Indonesia a déclaré en août 2026 qu'elle renforçait ses canaux d'agence, de bancassurance et de solutions d'entreprise pour élargir l'accès à la protection. PT AXA Financial Indonesia a lancé AXA Long Term Life Protector, un produit d'assurance vie traditionnel avec des conditions de prime et de couverture sélectionnables par le client, le 16 janvier 2025. Un challenger est donc en concurrence avec une capacité d'origination établie, ce qui rend les ressources nécessaires pour construire et maintenir sa propre voie vers les clients commercialement déterminantes.
La capacité de service offre à un assureur un moyen concret de se différencier après la vente d'une police, en plus des conditions de la police et de l'accès à la distribution. D'ici 2025, le réseau PRUPriority Hospitals de PT Prudential Life Assurance couvrait plus de 1 700 hôpitaux dans plus de 500 villes et régences indonésiennes. Un large réseau de prestataires peut rendre la proposition de prestations de santé pratique dans de nombreux endroits, créant une raison commerciale d'investir dans l'accès ainsi que dans la conception des produits. Reproduire cette proposition de services de santé dans de nombreux endroits exige des challengers qu'ils développent des relations avec les prestataires en plus de vendre des polices.
Le positionnement réglementaire ajoute une condition financière à la concurrence sur la distribution et le service. PT Manulife Indonesia (PT Asuransi Jiwa Manulife Indonesia), l'assureur vie conventionnel, a déclaré un ratio de capital basé sur le risque de 650 % à fin 2025, au-dessus du seuil réglementaire de 120 %. Cette marge de capital peut soutenir sa capacité à porter des obligations assurées tout en développant des capacités de distribution et de service. Un challenger cherchant des clients au-delà de sa portée établie doit également financer à la fois les risques acceptés et la capacité à soutenir les relations de polices qui en résultent. Un challenger acceptant davantage de risques assurés doit également fournir le capital requis pour satisfaire au seuil de 120 %, tandis que Manulife a déclaré une marge substantielle à 650 %.
Leaders du secteur de l'assurance vie et non-vie en Indonésie
-
PT Prudential Life Assurance
-
PT AIA Financial
-
PT Manulife Indonesia
-
PT Allianz Life Indonesia
-
PT AXA Financial Indonesia
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Assurance Vie et Non-Vie en Indonésie Entreprises couvertes dans ce rapport
- PT Prudential Life Assurance
- PT AIA Financial
- PT Manulife Indonesia
- PT Allianz Life Indonesia
- PT AXA Financial Indonesia
- PT Sun Life Financial Indonesia
- PT Great Eastern Life Indonesia
- PT BNI Life Insurance
- PT Sequis Life
- PT Asuransi Jiwasraya (Persero)
- PT Asuransi Astra Buana
- PT Asuransi Sinar Mas
- PT Zurich General Takaful Indonesia
- PT Tokio Marine Indonesia
- PT Zurich Asuransi Indonesia Tbk
- PT Sompo Insurance Indonesia
- PT Chubb General Insurance Indonesia
- Perusahaan Perseroan (Persero) PT Asuransi Jasa Indonesia
- PT KB Insurance Indonesia
- PT AXA Insurance Indonesia
- PT Asuransi Central Asia
- PT Asuransi Tugu Pratama Indonesia Tbk
- Perusahaan Perseroan (Persero) PT Asuransi Kredit Indonesia (Askrindo)
Lire l’analyse des entreprises de assurance vie et non-vie en indonésie
Principales opportunités pour les acteurs du marché
La comparaison se concentre sur les opportunités d'assurance maladie créées par les règles de coordination des prestations et les révisions de produits planifiées. La POJK 36/2025 exige des assureurs qu'ils priorisent la coordination des prestations et des paiements de sinistres avec BPJS Kesehatan ou d'autres garants, incluent des caractéristiques de produits habilitantes et appliquent une gestion prudente des risques. Prudential Indonesia prévoit des modifications de produits de santé et de santé complémentaire spécifiés, effectives au 1er décembre 2026. Les produits d'indemnités journalières hors du champ d'application du règlement sont exclus de ces ajustements.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Couverture santé complémentaire coordonnée | Caractéristiques de coordination des prestations requises | Acheteurs également couverts par BPJS Kesehatan ou un autre garant | Concevoir des prestations complémentaires et des sinistres coordonnés sous des contrôles de risques prudents | Alignement des responsabilités de paiement entre les garants | Assureurs santé tels que Prudential Indonesia |
| Protection hospitalière conditionnelle anticipée | Révision planifiée des exclusions de maladies | Acheteurs de couverture concernée pour des maladies spécifiées | Positionner une éligibilité anticipée avec des conditions de paiement échelonné claires | Paiement partiel des sinistres avant l'application des prestations complètes | Prudential Indonesia |
| Positionnement des prestations d'indemnités journalières | Exception pour les produits d'indemnités journalières hors du champ d'application | Acheteurs recherchant des prestations d'indemnités journalières | Expliquer l'objectif et les limites distincts de l'indemnité | Correspondance de la prestation en espèces avec le besoin de protection visé | Prudential Indonesia |
| Source: Mordor Intelligence | |||||
Pour la couverture hospitalière ou chirurgicale concernée de Prudential Indonesia, certaines périodes d'exclusion de maladies sont prévues pour être réduites de 12 à 6 mois à compter du 1er décembre 2026, avec des conditions variant selon le produit. Selon le calendrier prévu, les sinistres éligibles recevront un paiement de 25 % aux mois 7-11 et de 100 % au mois 12. Les délais de carence applicables restent de 30 jours en général, 90 jours pour le cancer et 12 mois pour les prestations en espèces liées au VIH/SIDA, le cas échéant. Une éligibilité anticipée crée donc une opportunité de produit autour d'une protection partielle, les explications des prestations devant distinguer cette couverture initiale du paiement intégral des sinistres.
Développements industriels récents dans Marché de l'Assurance Vie et Non-Vie en Indonésie
- Oct 2026 : Prudential Indonesia a annoncé des ajustements à des produits de santé et de santé complémentaire spécifiés, effectifs au 1er décembre 2026, pour se conformer à la POJK 36/2025.
- Août 2026 : PT AIA Financial a lancé AIA+, une plateforme numérique offrant un accès aux informations sur les polices, aux sinistres d'assurance et aux services connexes en Indonésie.
- Mai 2026 : PT Great Eastern Life Indonesia a ajouté une option libellée en SGD à GREAT Investlink Protection, son produit d'assurance liée à l'investissement existant.
Marché de l'Assurance Vie et Non-Vie en Indonésie Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché de l'assurance vie et non-vie en Indonésie mesure les primes brutes émises annuellement pour les polices d'assurance vie et non-vie émises par des assureurs agréés en Indonésie, valorisées en USD en utilisant les taux de change moyens annuels de la roupie. Il couvre les primes souscrites pour les souscripteurs particuliers et entreprises par l'intermédiaire de courtiers ou d'agents, de banques, de la vente directe et d'autres canaux.
Exclusions du périmètre : les polices souscrites à l'étranger, la réassurance captive et les régimes micro-takaful inférieurs à 50 millions IDR sont exclus.
Aperçu de la segmentation
- Par Type d'Assurance
- Assurance Vie
- Assurance Non-Vie
- Assurance Automobile
- Assurance Santé
- Assurance Immobilière
- Assurance Responsabilité Civile
- Autres Assurances
- Par Segment de Clientèle
- Particuliers
- Entreprises
- Par Canal de Distribution
- Courtiers/Agents
- Banques
- Vente Directe
- Autres Canaux
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques telles que l'Unité des relations avec les investisseurs de l'OJK, qui publie des mises à jour sur les primes et le capital du secteur de l'assurance, l'AAUI, qui rend compte des performances des lignes d'assurance générale, AM Best, dont le rapport Asie-Pacifique résume les séries de primes vie et non-vie de l'Indonésie, et la BMKG, qui documente les précipitations et les tendances climatiques indonésiennes, aident à suivre les totaux du marché, la composition des produits, la couverture et les conditions de risque. Leurs séries publiées aident également à définir les périodes et à vérifier si les mouvements signalés s'alignent entre les activités vie et non-vie.
Les rapports annuels des entreprises, les états financiers audités, les documents destinés aux investisseurs et les reportages commerciaux réputés peuvent ajouter des détails sur les primes, les produits, la distribution et le capital au niveau des assureurs pour la vérification croisée. Ces sources ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées avec des dirigeants et des spécialistes fonctionnels chez des assureurs vie et généraux, des courtiers, des distributeurs bancaires et des associations d'assurance en Indonésie peuvent tester dans quelle mesure les indicateurs publiés de primes, de canaux et de produits reflètent l'activité du marché. Les réponses peuvent clarifier les lacunes dans les séries secondaires, expliquer les différences dans les définitions de reporting et vérifier les moteurs des prévisions au niveau des variables avant que les résultats ne soient triangulés avec les preuves des régulateurs, des associations et des entreprises.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | |
| Petits acteurs : 20 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Le total du marché est construit de haut en bas à partir des primes brutes émises annuellement sur les polices éligibles émises par des assureurs agréés en Indonésie, converties depuis la roupie aux taux de change moyens annuels. Les primes vie et non-vie sont estimées séparément, puis vérifiées par rapport aux cumuls de primes au niveau des assureurs. La demande des particuliers et des entreprises ainsi que les voies des courtiers ou agents, des banques, de la vente directe et autres définissent les axes client et canal. Les parts de segment combinent les distributions de primes des régulateurs et des associations avec l'évaluation des analystes de chaque type d'assurance, groupe de clients et canal, et sont réconciliées avec le total du marché. Les intrants des prévisions comprennent les primes récentes par type d'assurance, la croissance du nombre de personnes assurées et des polices, les tendances des sinistres et des primes par principales lignes non-vie, l'activité des ménages et des entreprises, l'accès à la distribution combiné aux changements réglementaires des produits, et l'exposition aux catastrophes. Ces 6 indicateurs capturent les conditions de demande, de tarification, d'accès, de produit et de risque. Une régression multivariée peut relier ces séries à la croissance des primes, avec une analyse de scénarios pour les changements réglementaires, de sinistres ou météorologiques importants. Lorsqu'une série est manquante, l'analyste vérifie les indicateurs connexes de l'OJK et des associations et intègre une plage documentée dans la prévision. Des vérifications ascendantes sélectives multiplient les comptes de polices ou de personnes assurées échantillonnés par des niveaux de primes représentatifs et comparent le résultat avec le total descendant, tandis que les spécialistes des assureurs et des canaux peuvent tester si chaque moteur de prévision et sa direction correspondent au marché indonésien. Tout écart est attribué à des différences de période, de définition de produit, de couverture des assureurs ou de traitement des taux de change avant que l'estimation ne soit réconciliée.
Validation des données et cycle de mise à jour
Les analystes triangulent les totaux de l'OJK avec les séries de l'AAJI et de l'AAUI, les dépôts des assureurs et les signaux d'activité indépendants tels que les tendances du nombre de personnes assurées et les sinistres déclarés. Ils réconcilent les périodes de reporting, les définitions des primes, les taux de change et les éventuels doubles comptages, puis examinent les mouvements anormaux ou les écarts importants par rapport à l'estimation précédente avant la validation par la révision des analystes et une révision éditoriale distincte. Une source ou un répondant ciblé est recontacté lorsqu'une définition, une rupture de série ou un mouvement inhabituel reste inexpliqué. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles lorsqu'un événement réglementaire ou de marché important modifie un intrant, et réexaminé par rapport aux publications de sources actuelles immédiatement avant la livraison.
Taille du marché de l'assurance vie et non-vie en Indonésie selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les intrants utilisés pour modéliser la demande. Le marché de l'assurance vie et non-vie en Indonésie mesure les primes brutes émises annuellement pour les polices d'assurance vie et non-vie émises par des assureurs agréés en Indonésie, valorisées en USD en utilisant les taux de change moyens annuels de la roupie.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les intrants des prévisions comprennent les primes récentes par type d'assurance, la croissance du nombre de personnes assurées et des polices, les tendances des sinistres et des primes par principales lignes non-vie, l'activité des ménages et des entreprises, l'accès à la distribution combiné aux changements réglementaires des produits, et l'exposition aux catastrophes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 32,49 milliards USD (2027) | |
| Institut de recherche mondial A | 18,7 milliards USD (2024) | À sa base de 2024, cette estimation est inférieure de 42,4 % à la valeur 2027 de ce rapport de 32,49 milliards USD, 3 ans plus tard. Sa base de primes directes de 2024 précède de trois ans la mesure 2027 du rapport. |
| Cabinet de conseil régional B | 29,53 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 9,1 % à la valeur 2027 de ce rapport de 32,49 milliards USD, 2 ans plus tard. Sa base de valeur de primes est pour 2025, deux ans avant la mesure 2027 du rapport. |
Les analystes de Mordor Intelligence triangulent les totaux de l'OJK avec les séries de l'AAJI et de l'AAUI, les dépôts des assureurs et les signaux d'activité indépendants tels que les tendances du nombre de personnes assurées et les sinistres déclarés.
Questions Clés Répondues dans le Rapport
Quelle est la taille et les perspectives de croissance du marché de l'assurance vie et non-vie en Indonésie ?
La taille devrait atteindre 32,49 milliards USD en 2027 et 46,54 milliards USD en 2032, avec un TCAC de 7,45 % sur la période 2027-2032.
Qu'est-ce qui soutient la demande d'assurance en Indonésie ?
La bancassurance numérique et la couverture santé complémentaire peuvent élargir l'accès. PT Sun Life Financial Indonesia et Bank Muamalat Indonesia ont annoncé une prolongation jusqu'en 2036 en 2025, incluant des offres numériques parmi plusieurs canaux.
Quel type d'assurance est en tête par valeur en Indonésie ?
L'assurance vie détenait une part de 69,2 % en 2026, tandis que l'assurance non-vie devrait connaître la croissance la plus rapide avec un TCAC de 10,4 % sur la période 2027-2032.
Quelles entreprises sont les principaux assureurs vie en Indonésie ?
Les principaux acteurs comprennent PT Prudential Life Assurance, PT AIA Financial, PT Manulife Indonesia, PT Allianz Life Indonesia et PT AXA Financial Indonesia.
Qu'est-ce qui pourrait freiner l'expansion du secteur de l'assurance en Indonésie ?
La POJK 23/2023 fixe une échéance de fonds propres de deuxième étape au 31 décembre 2028 et restreint le groupe de niveau de fonds propres KPPE 1 aux activités et produits d'assurance simples, rendant la disponibilité du capital pertinente pour l'étendue des activités.
Où l'activité d'assurance en Indonésie est-elle concentrée ?
Java occupait la position géographique dominante en 2026, tandis que le centre de service 2026 de PT Sequis Life à Medan et le bureau de commercialisation d'agents 2025 à Makassar ont étendu la présence des assureurs hors de Java.