
Taille et part de marché du chlorhydrate de lidocaïne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 739.57 Millions de dollars américains |
| Taille du Marché (2031) | 965.03 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 5.46 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
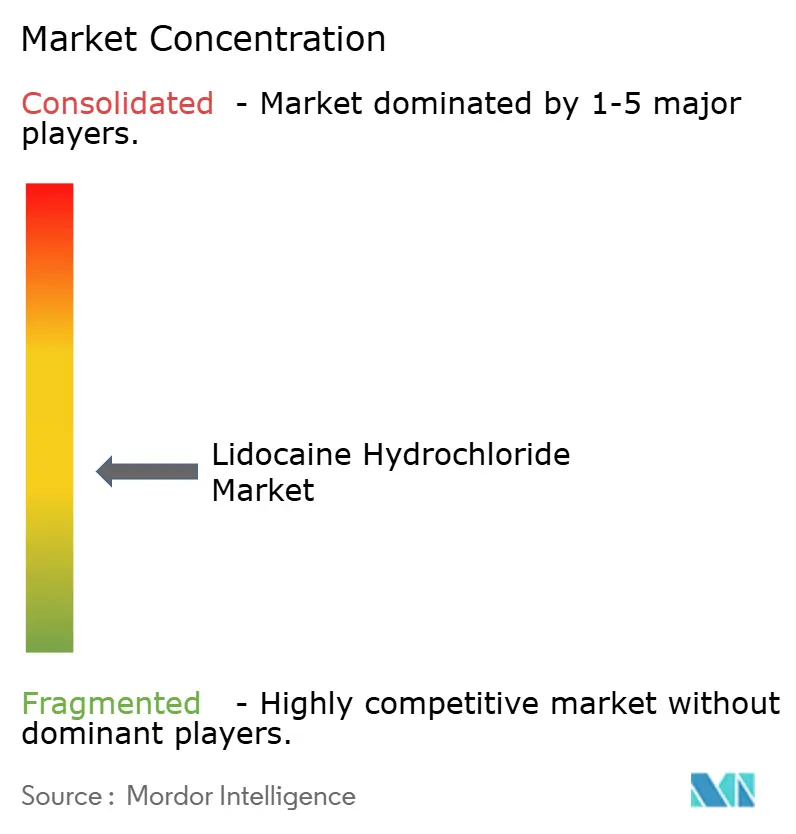
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du chlorhydrate de lidocaïne par Mordor Intelligence
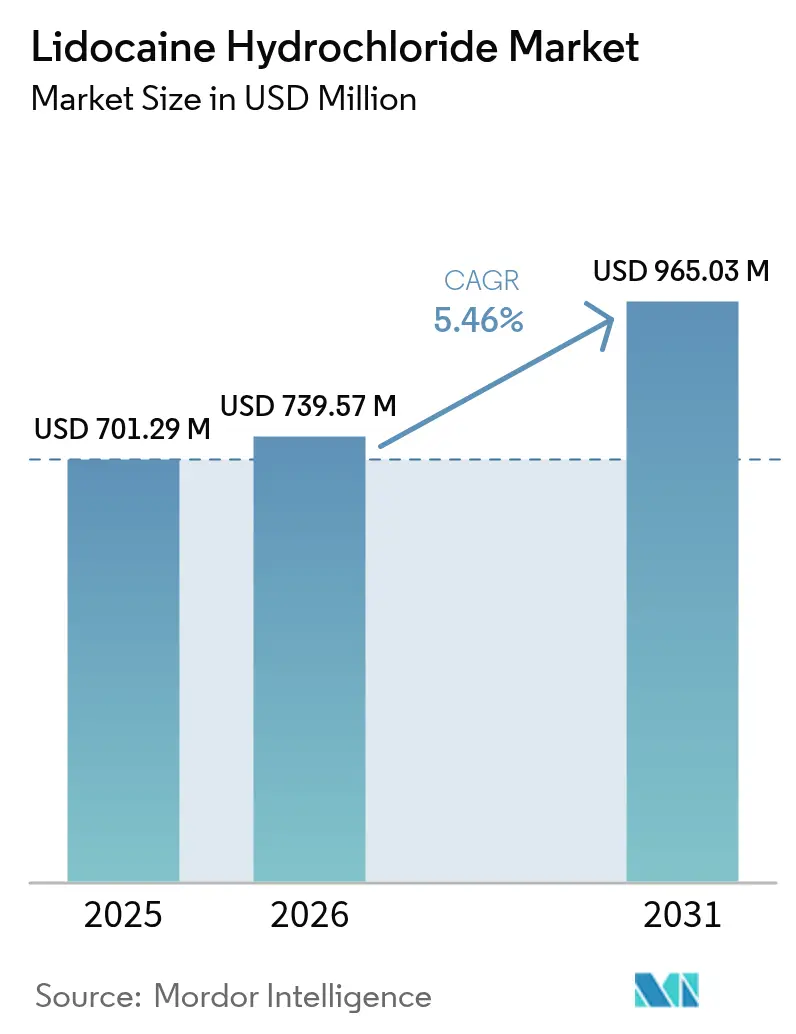
La taille du marché du chlorhydrate de lidocaïne devrait passer de 701,29 millions USD en 2025 à 739,57 millions USD en 2026 et atteindre 965,03 millions USD d'ici 2031, à un TCAC de 5,46 % sur la période 2026-2031.
La demande soutenue d'un anesthésique local fiable dans les contextes chirurgicaux, dentaires et de prise en charge de la douleur constitue le socle de cette expansion régulière. La croissance est renforcée par le virage vers les procédures peu invasives, l'augmentation des volumes de chirurgie élective et l'élargissement de la base de patients souffrant de douleurs neuropathiques qui bénéficient des formulations topiques. L'intensité concurrentielle est modérée ; les acteurs établis s'appuient sur de larges réseaux de distribution tandis que les nouveaux entrants exploitent les perturbations d'approvisionnement. Les approbations réglementaires de nouveaux systèmes d'administration, tels que les patchs transdermiques à faible dose et haute biodisponibilité, élargissent les options thérapeutiques et stimulent l'innovation produit sur l'ensemble du marché du chlorhydrate de lidocaïne.
Principales conclusions du rapport
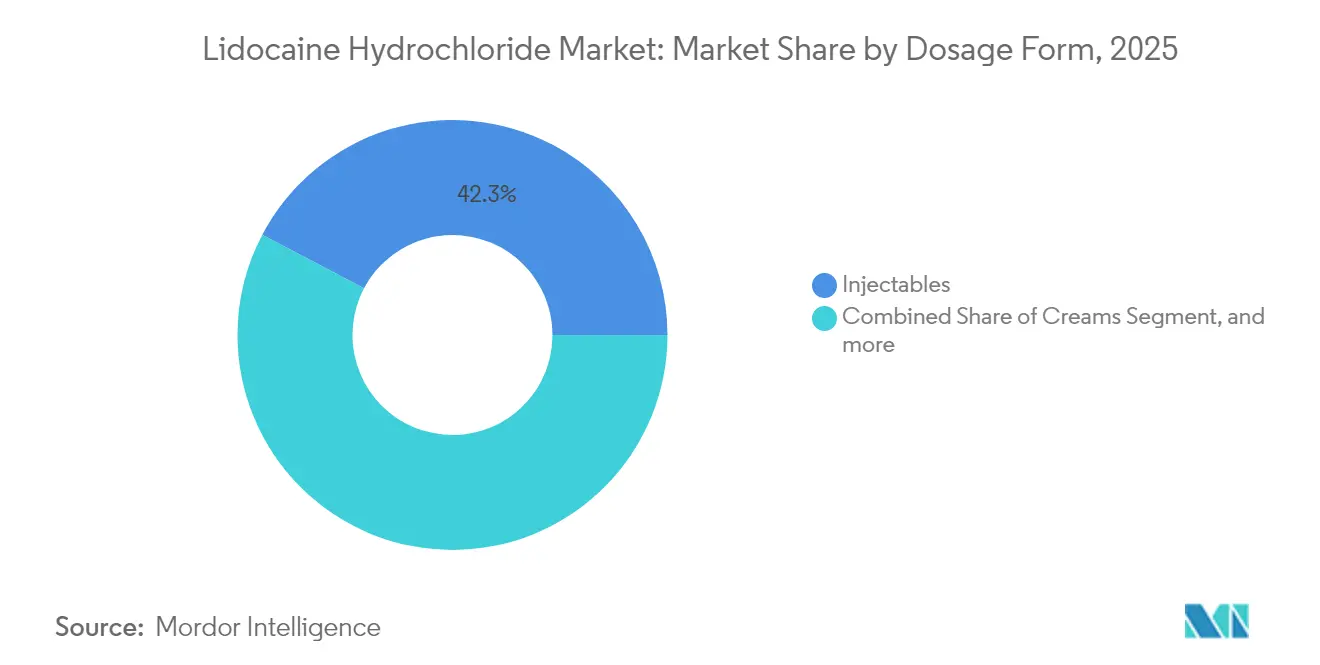
- Par forme pharmaceutique, les injectables détenaient 42,28 % de la part de marché du chlorhydrate de lidocaïne en 2025, tandis que les patchs devraient afficher le TCAC le plus rapide, à 7,33 %, d'ici 2031.
- Par application, les procédures dentaires représentaient 36,12 % de la taille du marché du chlorhydrate de lidocaïne en 2025, tandis que le traitement de la névralgie post-zostérienne devrait progresser à un TCAC de 9,47 %.
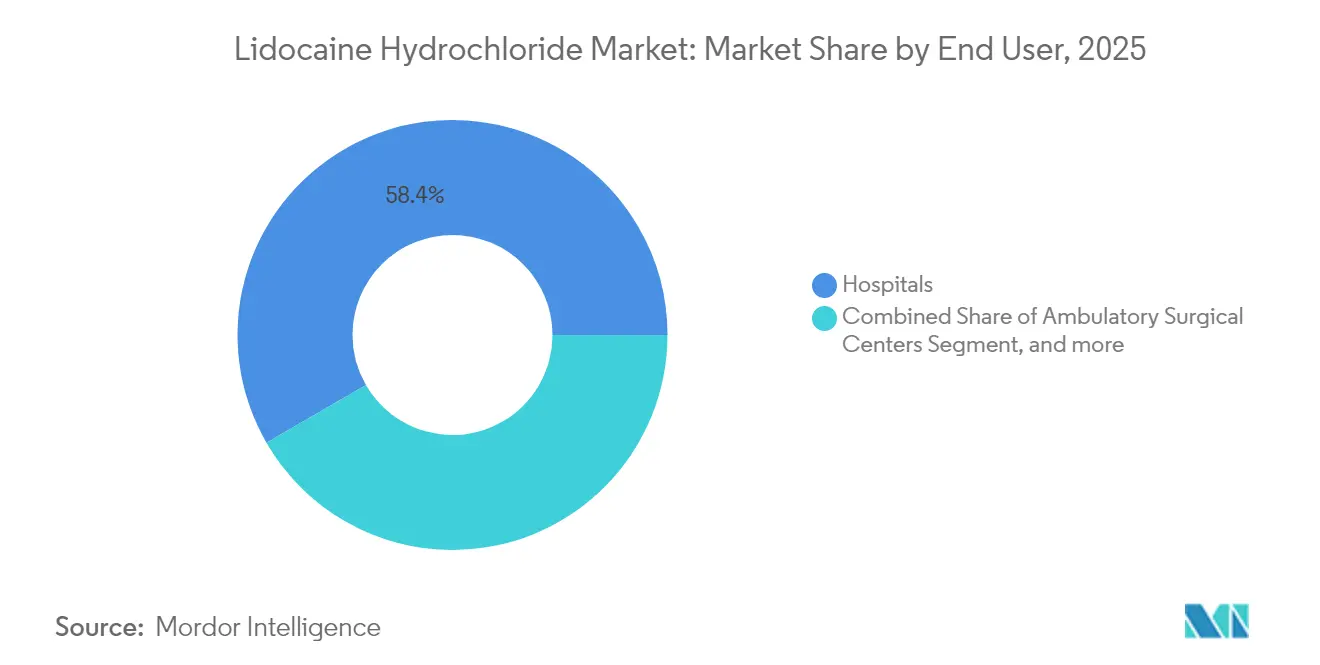
- Par utilisateur final, les hôpitaux étaient en tête avec 58,35 % de la part de marché du chlorhydrate de lidocaïne en 2025 ; les cliniques spécialisées représentent le canal à la croissance la plus rapide, avec un TCAC de 10,58 %.
- Par géographie, l'Amérique du Nord a contribué à hauteur de 37,05 % du chiffre d'affaires en 2025, tandis que l'Asie-Pacifique devrait croître à un TCAC de 8,34 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Augmentation du volume de chirurgies peu invasives et électives | +1.2% | Mondial, avec concentration en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Prévalence croissante des arythmies ventriculaires | +0.8% | Mondial, populations vieillissantes sur les marchés développés | Long terme (≥ 4 ans) |
| Adoption croissante des patchs topiques de lidocaïne pour les douleurs neuropathiques | +1.5% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion rapide des procédures dentaires dans les économies émergentes | +1.1% | Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Approbations de la FDA de systèmes transdermiques à faible dose et haute biodisponibilité | +0.7% | Amérique du Nord, avec extension réglementaire vers l'UE | Court terme (≤ 2 ans) |
| Dispositifs d'administration de lidocaïne personnalisés par impression 3D | +0.3% | Amérique du Nord et Europe, adoption en phase précoce | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation du volume de chirurgies peu invasives et électives
Les procédures laparoscopiques et endoscopiques ambulatoires s'appuient de plus en plus sur la lidocaïne pour une anesthésie à début d'action rapide favorisant la sortie le jour même. Les données probantes montrent que la lidocaïne intraveineuse réduit les scores de douleur postopératoire de 40 % et diminue la consommation d'opioïdes chez les patients opérés de l'abdomen.[1]Tian-Long Ji, « La lidocaïne intraveineuse réduit significativement la douleur postopératoire », Journal of Clinical Medicine, mdpi.com Les hôpitaux intègrent ce médicament dans les protocoles de récupération améliorée afin de maîtriser les coûts liés aux hospitalisations prolongées. Les centres chirurgicaux ambulatoires, en concurrence sur la productivité, voient la demande d'analgésie prévisible renforcer le marché du chlorhydrate de lidocaïne. Les fournisseurs capables de garantir un approvisionnement continu en injectables gagnent des parts dans les régions où les volumes de chirurgie élective rebondissent le plus rapidement après les ralentissements liés à la pandémie.
Prévalence croissante des arythmies ventriculaires
Les maladies cardiovasculaires pèsent lourdement sur une population vieillissante, accentuant l'utilisation clinique de la lidocaïne en tant qu'anti-arythmique de classe IB. Les services des urgences apprécient son début d'action rapide et sa courte demi-vie pour une stabilisation contrôlée du rythme cardiaque, notamment lors des interventions coronariennes percutanées. Les protocoles mis à jour recommandent la lidocaïne pour atténuer les complications liées aux arythmies dans les salles de cathétérisme cardiaque.[2]Vault Pfizer Medical Affairs, « Injection de lidocaïne dans la prise en charge des arythmies cardiaques », Pfizer, pfizer.com La disponibilité croissante des soins cardiologiques avancés dans les économies émergentes élargit encore le bassin de patients accessibles pour ce médicament.
Adoption croissante des patchs topiques de lidocaïne pour les douleurs neuropathiques
Les stratégies de traitement visant à réduire le recours aux opioïdes accélèrent l'adoption des patchs de lidocaïne à 1,8 % et à 5 % chez les patients souffrant de douleurs chroniques. La FDA a autorisé le premier système transdermique générique à 1,8 % en mars 2025, stimulant une concurrence par les prix qui élargit l'accès.[3]Agence américaine des produits alimentaires et médicamenteux (FDA), « Lettre d'avertissement à la société TKTX », fda.gov Les données cliniques confirment des réductions significatives des scores de douleur lorsque les patchs sont associés à la stimulation médullaire pour les cas de névralgie post-zostérienne chez les patients âgés. Ces facteurs alimentent une croissance soutenue à deux chiffres en unités pour ce segment, notamment en Amérique du Nord et en Europe occidentale.
Expansion rapide des procédures dentaires dans les économies émergentes
La hausse du revenu disponible favorise une plus grande adoption de la dentisterie préventive et esthétique en Asie-Pacifique et en Amérique latine. Les aérosols, crèmes et systèmes d'injection contrôlés par ordinateur à base de lidocaïne améliorent le confort en cabinet et encouragent les visites répétées. Un aérosol de lidocaïne à 5,6 % a réduit les scores de douleur lors des procédures parodontales dans un essai portant sur 167 patients, sans effets indésirables. Les gels à base de nanocapsules qui prolongent l'analgésie muqueuse différencient davantage les offres premium, aidant les fabricants à protéger leurs marges sur les marchés sensibles aux prix.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Risques de toxicité indésirable sur le système nerveux central et sur le système cardiovasculaire | -0.9% | Mondial, surveillance réglementaire accrue sur les marchés développés | Court terme (≤ 2 ans) |
| Érosion des prix par les génériques et pressions sur les remboursements | -1.3% | Amérique du Nord et Europe, avec extension vers les marchés émergents | Moyen terme (2-4 ans) |
| Volatilité de l'approvisionnement en matière première xylidine | -0.8% | Mondial, impact concentré dans les pôles de fabrication d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Réglementations plus strictes sur les émissions de solvants dans la fabrication d'ingrédients pharmaceutiques actifs | -0.5% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risques de toxicité indésirable sur le SNC et le système cardiovasculaire
La fenêtre thérapeutique de la lidocaïne reste étroite, ce qui incite les autorités réglementaires à surveiller les produits topiques à haute concentration commercialisés pour les procédures esthétiques. En mars 2024, la FDA a mis en demeure un fabricant commercialisant des crèmes de lidocaïne non approuvées à 40 %, soulignant la vigilance en matière de sécurité. Les cliniciens doivent dépister les patients présentant une insuffisance hépatique et un risque de méthémoglobinémie, ce qui peut limiter la flexibilité des dosages. Ces préoccupations modèrent l'adoption dans les contextes esthétiques électifs, où des alternatives présentant des marges de sécurité plus larges gagnent du terrain.
Érosion des prix par les génériques et pressions sur les remboursements
L'expiration des brevets sur plusieurs formulations favorise une rapide marchandisation. Les payeurs imposent de plus en plus fréquemment une thérapie par étapes privilégiant les génériques à faible coût, ce qui comprime les marges des produits de marque. Le premier patch générique à 1,8 % a reçu son approbation en mars 2025 et a déclenché des substitutions immédiates dans les formulaires des gestionnaires des avantages pharmaceutiques aux États-Unis. Des dynamiques similaires sont attendues en Europe dès l'expiration de l'exclusivité, ce qui freinera la croissance du chiffre d'affaires des entreprises d'origine.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme pharmaceutique :
les patchs portent la vague d'innovationLe sous-segment des injectables représentait 42,28 % de la taille du marché du chlorhydrate de lidocaïne en 2025, en raison de son caractère indispensable dans les contextes chirurgicaux et d'urgence. Les pénuries d'approvisionnement chez les producteurs établis tels que Pfizer et Fresenius Kabi ont prolongé les délais de livraison, tout en favorisant les gains de parts de marché pour les fournisseurs agiles qui ont introduit des flacons prêts à l'emploi début 2024. Un second moteur de croissance est constitué par les patchs, qui affichent un TCAC de 7,33 % jusqu'en 2031, les médecins et les patients se tournant vers des régimes non invasifs. L'approbation du générique en mars 2025 a réduit les coûts unitaires de 35 % en trois mois aux États-Unis, élargissant la couverture des payeurs et accélérant l'adoption. Les crèmes, gels et la classe émergente des nanogels thermoréactifs maintiennent la demande en dermatologie et dans les applications pour les plaies buccales où la libération prolongée est avantageuse. Les formats renforcés par nanotechnologie utilisant des nanocapsules polymériques améliorent la perméation muqueuse et représentent un facteur de différenciation concurrentielle futur pour les fabricants cherchant à défendre leurs marges.
Les pharmacies hospitalières privilégient encore les ampoules multidoses pour leur polyvalence, mais les centres chirurgicaux ambulatoires commandent de plus en plus des seringues pré-remplies afin de minimiser le temps de préparation et les erreurs médicamenteuses. Le marché du chlorhydrate de lidocaïne dispose d'un solide pipeline de réseaux de microaiguilles dissolvables imprimées en 3D, adaptés aux soins des incisions postopératoires. Cette tendance à l'administration personnalisée élargit le fossé d'innovation pour les marques axées sur la technologie et atténue la concurrence par les prix dans le segment des injectables. Dans le même temps, les patchs répondent aux problèmes d'observance dans les douleurs neuropathiques chroniques, offrant l'opportunité d'expansion volumique la plus convaincante pour l'ensemble de l'industrie du chlorhydrate de lidocaïne.


Par application :
la névralgie post-zostérienne stimule la croissanceLes soins dentaires ont capturé 36,12 % du chiffre d'affaires 2025 grâce aux volumes élevés de procédures tant sur les marchés développés qu'émergents. Les cliniques privilégient les systèmes d'injection contrôlés par ordinateur qui réduisent le temps de début d'action de 15 secondes en moyenne, augmentant ainsi la productivité en cabinet. La névralgie post-zostérienne devrait générer le TCAC le plus élevé, à 9,47 %, en raison du vieillissement des populations et des recommandations actualisées en matière de prise en charge de la douleur qui favorisent la lidocaïne topique avant les thérapies systémiques. Les régimes combinant les patchs à 5 % avec la stimulation médullaire ont réduit les scores moyens de douleur de 2,7 à 1,6 dans une étude de 90 jours portant sur des patients âgés.
La cardiologie conserve une niche stable où les propriétés à la fois anti-arythmiques et anesthésiques de la lidocaïne simplifient la prise en charge intraprocédurale. La dermatologie fait face à une surveillance plus stricte après plusieurs mises en garde sur les crèmes composées à haute concentration, mais la croissance persiste pour les formats en aérosol qui minimisent la contamination croisée. La taille du marché du chlorhydrate de lidocaïne pour les soins des plaies en oncologie adjuvante reste modeste mais présente une activité d'essais cliniques robuste au fur et à mesure que les formulations à base de nanovecteurs progressent dans les études de phase II.
Par utilisateur final :
les cliniques spécialisées captent la croissanceLes hôpitaux contrôlaient 58,35 % du volume 2025, ancrés par un débit chirurgical élevé et une demande continue des services des urgences. Cependant, les cliniques spécialisées devraient progresser à un TCAC de 10,58 % jusqu'en 2031, les payeurs favorisant les parcours de soins ambulatoires. Les structures de prise en charge de la douleur chronique adoptent les patchs à longue durée d'action qui réduisent la dépendance aux opioïdes, tandis que les cliniques de dermatologie et dentaires investissent dans des injecteurs guidés par ordinateur pour améliorer le confort des patients.
La fragilité des chaînes d'approvisionnement, mise en évidence par les pénuries de 2024, a conduit l'Association américaine d'académie de dermatologie (American Academy of Dermatology Association) à créer un groupe de travail sur les pénuries de médicaments visant à sécuriser des distributeurs alternatifs. Les cliniques concluent de plus en plus des accords de livraison directe avec des fabricants agiles pour protéger leurs niveaux de stocks, une démarche qui redistribue le pouvoir de négociation au sein de l'industrie du chlorhydrate de lidocaïne et favorise une intégration plus étroite entre les fabricants et les prestataires de soins de proximité.
Analyse géographique
Marché du Chlorhydrate de Lidocaïne en Amérique du Nord
L'Amérique du Nord a conservé une part de revenus de 37,05 % en 2025, soutenue par des systèmes de remboursement matures et des volumes élevés de chirurgies électives. La région est également devenue le terrain de lancement du premier patch générique à 1,8 %, qui a élargi l'accès aux bénéficiaires de Medicare et des régimes commerciaux. Les données américaines sur les pénuries de médicaments révèlent des déficits récurrents en flacons de lidocaïne, incitant les groupes hospitaliers à diversifier leurs fournisseurs et à renégocier des contrats à long terme.
Marché du Chlorhydrate de Lidocaïne en Europe
L'Europe suit avec une demande constante portée par le vieillissement des populations et des voies réglementaires harmonisées qui accélèrent les approbations de nouveaux formats. Les centres ambulatoires allemands ont signalé une hausse de 12 % des procédures arthroscopiques ambulatoires en 2024, stimulant directement la consommation de lidocaïne. La taille du marché du chlorhydrate de lidocaïne attribuée à la France et à l'Italie affiche une croissance résiliente à un chiffre moyen, les recommandations en matière de gestion de la douleur préconisant les voies topiques avant les opioïdes.
Marché du Chlorhydrate de Lidocaïne en Asie-Pacifique
L'Asie-Pacifique enregistre le CAGR le plus élevé, à 8,34 %, reflétant une couverture d'assurance plus large et des investissements dans la capacité nationale de production d'ingrédients pharmaceutiques actifs. Le programme indien des parcs de médicaments en vrac incite à la production locale d'intermédiaires clés afin de réduire la dépendance aux importations. Le secteur biopharmaceutique chinois bénéficie de subventions provinciales qui réduisent les coûts d'installation, permettant une montée en puissance rapide de la fabrication d'ingrédients pharmaceutiques actifs de lidocaïne et renforçant la sécurité d'approvisionnement pour les formulateurs régionaux.
Marché du Chlorhydrate de Lidocaïne en Amérique latine et au Moyen-Orient et Afrique
L'Amérique latine connaît une expansion modérée alors que le Brésil et le Mexique modernisent leurs infrastructures chirurgicales et que les flux de tourisme dentaire augmentent. Les agences réglementaires adoptent des procédures d'examen accéléré pour les anesthésiques essentiels afin d'éviter les pénuries, une politique qui favorise les détenteurs de dossiers établis. Le Moyen-Orient et l'Afrique restent des marchés naissants, mais enregistrent des gains de volumes à deux chiffres là où des chaînes d'hôpitaux privés ouvrent des centres de chirurgie ambulatoire dans les pôles urbains. L'augmentation des budgets d'approvisionnement du secteur public pour les anesthésiques essentiels établit une demande de base que les fournisseurs exploitent pour pénétrer davantage les formats topiques haut de gamme.


Paysage réglementaire
La réglementation du chlorhydrate de lidocaïne repose sur des normes de qualité établies et des exigences évolutives de bioéquivalence pour les génériques dans toutes les formes posologiques. Aux États-Unis, la FDA maintient des lignes directrices spécifiques aux produits pour les formulations de lidocaïne utilisées dans le développement des ANDA, et en février 2026, elle a publié un projet de lignes directrices spécifiques aux produits renforçant les exigences analytiques, incluant une méthode validée avec une limite inférieure de quantification de 0,20 ng/mL pour la caractérisation plasmatique. Les exigences des pharmacopées majeures (USP/EP/BP) continuent de fixer les limites de dosage et d'impuretés pour le chlorhydrate de lidocaïne et l'injection de lidocaïne, soutenant une base de conformité pour les fabricants mondiaux fournissant des injectables stériles et des systèmes topiques.
L'application des règles de sécurité et la politique commerciale façonnent également les conditions d'exploitation. La surveillance par la FDA des produits topiques à haute concentration commercialisés hors des voies d'approbation s'est traduite par des mesures d'application liées aux risques de toxicité, relevant le niveau de conformité exigé pour les crèmes topiques et les formats préparés en pharmacie utilisés dans des contextes cosmétiques. Du côté de l'approvisionnement, une action de la Maison Blanche d'avril 2026 établissant un taux tarifaire de 10 % sur certains produits pharmaceutiques brevetés et ingrédients pharmaceutiques associés importés du Royaume-Uni ajoute une considération variable en matière d'approvisionnement et de sourcing pour les entreprises disposant de chaînes d'approvisionnement transatlantiques, en plus du cadre plus large centré sur l'OMC qui régit les dispositions tarifaires et d'accès pour les produits liés à la santé.
Paysage concurrentiel
Le marché du chlorhydrate de lidocaïne est modérément concurrentiel et comprend plusieurs acteurs majeurs. Pfizer, Teva, Fresenius Kabi et Hikma représentent collectivement une part importante des volumes injectables mondiaux, mais des interruptions de production intermittentes diluent leur domination. Sintetica US a capitalisé sur la pénurie de février 2024, en fournissant des formats de flacons alternatifs et en obtenant une tarification premium pour ses livraisons dans les délais. L'approbation du patch générique d'Aveva en 2025 intensifie la concurrence par les prix dans les formats transdermiques, contraignant les fabricants d'origine à accélérer le lancement de produits de nouvelle génération.
L'axe stratégique se déplace vers des plateformes d'administration différenciées. Plusieurs entreprises testent des réseaux de microaiguilles qui localisent la lidocaïne dans le derme et réduisent le début d'action à moins d'une minute. L'Université de Nottingham a présenté l'impression 3D par jet d'encre multimatériaux pour des comprimés personnalisés intégrant de la lidocaïne avec des co-thérapies anti-arythmiques, préfigurant des schémas posologiques sur mesure. Les partenariats en nanotechnologie avec des laboratoires académiques sont courants, les entreprises cherchant des profils de libération prolongée sans excipients déclenchant des réactions allergiques.
La sécurité de l'approvisionnement est devenue un levier concurrentiel essentiel après que plusieurs fabricants référencés par la FDA ont annoncé un réapprovisionnement des principales unités de gestion de stocks injectables seulement en janvier 2026. Les acteurs disposant d'une capacité d'ingrédients pharmaceutiques actifs intégrée verticalement ou d'un approvisionnement géographiquement diversifié atténuent ce risque et sécurisent des engagements d'achat pluriannuels auprès des groupements d'achat hospitaliers. Les stratégies marketing mettent en avant des données médico-économiques montrant que la réduction de l'utilisation des opioïdes et la diminution des temps de récupération peuvent justifier une tarification premium des systèmes avancés à base de lidocaïne. Les dépôts de propriété intellectuelle révèlent une orientation vers des produits combinés associant la lidocaïne à des agents anti-inflammatoires ou antioxydants, susceptibles d'étendre la durée de vie de l'autorisation de mise sur le marché et de diversifier les sources de revenus au-delà des indications anesthésiques traditionnelles.
Leaders de l'industrie du chlorhydrate de lidocaïne
Pfizer Inc.
Merck KGaA
Teva Pharmaceutical Industries Ltd.
Amneal Pharmaceuticals Inc.
Endo International plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Chlorhydrate de Lidocaïne
- Pfizer
- Merck
- Teva Pharmaceutical Industries
- Amneal Pharmaceuticals
- Endo International
- Hikma Pharmaceuticals
- Taro Pharmaceutical Industries Ltd.
- Fresenius
- Viatris
- AstraZeneca
- Johnson & Johnson
- Amphastar Pharmaceuticals
- Mahendra Chemicals
- Nortec Química
- Scilex Holding
- Jiangsu Tianji Pharmaceutical Co., Ltd.
- Sorrento Therapeutics
- Shanghai Nianxing Industrial Co., Ltd.
- Huons Co., Ltd.
- Alembic Pharmaceuticals Ltd.
- Dentsply Sirona
- B. Braun

Opportunités de marché et perspectives d'avenir
Un écart persiste en matière de résilience de l'approvisionnement et de capacité conforme pour la production de principe actif de chlorhydrate de lidocaïne et de formes finies stériles, notamment au vu des pénuries récurrentes d'injectables mentionnées dans les délais d'approvisionnement hospitalier et de réapprovisionnement des fabricants. Les investissements récents des CDMO reflètent une demande active des acheteurs pour la fabrication de substances médicamenteuses basée aux États-Unis : en juillet 2026, Evonik a annoncé une modernisation de 100 millions USD sur cinq ans de son site de fabrication de principe actif Tippecanoe Labs à Lafayette, Indiana, visant à mettre à niveau les actifs de production et l'automatisation pour améliorer la fiabilité. Pour les fournisseurs et distributeurs de lidocaïne, ce type de modernisation peut favoriser la qualification de sources alternatives, réduire les délais pour les SKU anesthésiques critiques, et améliorer la compétitivité des appels d'offres auprès des groupements d'achat et des systèmes hospitaliers.
La différenciation des formats de produits continue également d'offrir des voies de création de valeur au-delà des injectables banalisés, en particulier dans les systèmes transdermiques et topiques alignés sur les parcours de soins visant à réduire l'usage d'opioïdes. L'approbation par la FDA en mars 2025 du premier système transdermique générique de lidocaïne à 1,8 % a élargi l'accès et intensifié la concurrence sur les prix, ce qui accroît par conséquent les incitations à rechercher des améliorations d'administration (y compris des systèmes à faible dose à biodisponibilité accrue, des réseaux de micro-aiguilles et d'autres approches à libération contrôlée déjà mentionnées dans le pipeline du marché). Parallèlement, la surveillance accrue des crèmes topiques non approuvées à haute concentration pousse les fabricants vers des produits clairement étiquetés, conformes aux directives, et des présentations en dose unitaire ou adaptées aux établissements, réduisant la variabilité de manipulation des médicaments dans les hôpitaux, les cliniques spécialisées et les cabinets dentaires.
Recent Industry Developments in Marché du Chlorhydrate de Lidocaïne
- Mai 2026 : Pfizer a annoncé la disponibilité d'un nouveau NDC (00409-3178-01) pour l'injection de chlorhydrate de lidocaïne et d'épinéphrine à 1 %, USP, dans un flacon en verre multi-doses à capuchon rabattable de 200 mg/20 mL. La mise à jour de l'emballage et du code soutient la standardisation des commandes hospitalières et la gestion des stocks à un moment où la continuité d'approvisionnement des injectables constitue un facteur de différenciation concurrentielle. Elle renforce également la présence de Pfizer dans les cas d'usage principaux d'anesthésie procédurale, où les acheteurs valorisent un approvisionnement fiable et des présentations familières.
- Septembre 2025 : MEDRx USA, Inc. a obtenu l'approbation de la FDA pour Bondlido (système topique de lidocaïne), 10 %, pour le soulagement de la douleur associée à la névralgie post-herpétique. Un système topique à concentration plus élevée élargit l'offre transdermique approuvée dans la douleur neuropathique, un segment où l'adoption de la lidocaïne topique augmente dans le cadre de stratégies visant à réduire l'usage d'opioïdes. Cette approbation intensifie la différenciation et la dynamique tarifaire entre fournisseurs de patchs et de systèmes topiques en concurrence pour une place dans les formulaires.
- Octobre 2024 : Imbed Biosciences a obtenu l'autorisation 510(k) de la FDA pour commercialiser Microlyte Ag/Lidocaine, un pansement antimicrobien pour plaies intégrant la lidocaïne pour les plaies cutanées douloureuses. La combinaison d'une fonction antimicrobienne à base d'argent et d'une administration d'anesthésique local cible les contextes de soins des plaies où le contrôle de la douleur et la gestion des infections sont pris en charge conjointement. Cette autorisation élargit l'usage de la lidocaïne dans les applications de soins des plaies assistées par dispositifs, ajoutant un flux de demande adjacent au-delà des injectables classiques et des topiques grand public.


Marché du Chlorhydrate de Lidocaïne Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est défini comme le chiffre d'affaires annuel généré par les produits pharmaceutiques finis à usage humain dans lesquels le chlorhydrate de lidocaïne est le principal ingrédient actif, dans les formes posologiques courantes telles que les injectables, crèmes, gels, patchs et solutions en aérosol.
Exclusions du périmètre : les produits combinés dans lesquels le chlorhydrate de lidocaïne n'est pas le principal ingrédient actif, ainsi que les volumes de principe actif de qualité industrielle vendus pour la synthèse chimique, ne sont pas comptabilisés.
Aperçu de la segmentation
- Par forme pharmaceutique
- Crèmes
- Patchs
- Injectables
- Gels
- Solutions en aérosol
- Autres formes pharmaceutiques
- Par application
- Arythmie cardiaque
- Procédures dentaires
- Gestion de l'épilepsie
- Névralgie post-zostérienne
- Dermatologie esthétique
- Autres applications
- Par utilisateur final
- Hôpitaux
- Centres chirurgicaux ambulatoires
- Cliniques spécialisées
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la définition des limites, de la terminologie et du bassin de demande probable pour le chlorhydrate de lidocaïne dans les contextes thérapeutiques et procéduraux. Pour cela, nous examinons des sources publiques telles que les bases de données de médicaments et les mises à jour d'étiquetage de la FDA américaine, les listes de médicaments essentiels de l'Organisation mondiale de la santé, et les statistiques sanitaires du CDC américain et de l'OCDE pour comprendre l'intensité des procédures et les schémas d'accès aux soins.
Pour ancrer les signaux d'approvisionnement et de commerce, nous nous référons également à des sources telles que UN Comtrade et les publications douanières nationales, ainsi qu'à la littérature évaluée par des pairs indexée dans des ressources comme PubMed pour les tendances d'utilisation et de formulation. Les rapports annuels des entreprises, les présentations aux investisseurs et les dépôts réglementaires sont utilisés pour vérifier la cohérence des évolutions de mix et d'accent sur les canaux, et des abonnements payants sélectionnés pour les données financières des entreprises, les bases de données de brevets et la visibilité commerciale au niveau des expéditions sont utilisés lorsque les divulgations publiques sont limitées. Ces sources sont illustratives, et d'autres références publiques ont également été consultées pour la collecte de données, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Les données primaires sont recueillies par des entretiens avec des experts et des enquêtes structurées auprès d'un ensemble de fabricants, distributeurs, formulateurs et parties prenantes du secteur de la santé, afin que nos hypothèses correspondent aux comportements d'achat et d'utilisation dans les canaux réels. S'agissant d'un marché mondial, les résultats sont validés dans les principales régions afin de vérifier les différences de mix produit, de fourchettes de prix et de disponibilité, puis les résultats sont utilisés pour confirmer les hypothèses finales de demande et de prix de vente moyen.
Répartition des répondants aux travaux de recherche primaire
| Type d'entreprise | Fonction du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Direction générale : 12 % | APAC : 48 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 31 % |
| Petits acteurs : 17 % | Managers : 56 % | Amériques : 21 % |
Dimensionnement et prévisions du marché
Le dimensionnement du marché est construit selon une approche descendante où les signaux de demande liés aux traitements et aux procédures sont convertis en un bassin de revenus, puis filtrés selon la fréquence d'utilisation des produits à base de chlorhydrate de lidocaïne dans ces contextes. En pratique, nous mettons la demande en correspondance avec des indicateurs tels que les volumes de procédures ambulatoires et hospitalières, l'intensité des visites dentaires, l'incidence des soins aigus liés aux arythmies, et les schémas d'utilisation des anesthésiques topiques, qui sont ensuite reliés aux formes de dosage et tailles d'emballage typiques.
Pour garder les totaux réalistes, des approximations ascendantes sélectives sont utilisées comme vérifications croisées, notamment des prix unitaires échantillonnés par forme posologique, des répartitions de mix de canaux entre médicaments sur prescription et en vente libre le cas échéant, et les retours des fournisseurs et distributeurs sur la demande au rythme d'activité courant. Lorsque la visibilité directe des volumes est limitée dans les pays plus petits, les écarts sont traités à l'aide de ratios proxy tels que les taux de procédures par habitant, les dépenses de santé et la disponibilité au formulaire, suivis d'une révision manuelle afin qu'aucun proxy unique ne détermine seul le résultat final.
Pour les prévisions, nous utilisons une analyse de scénarios soutenue par des relations multivariées simples, où la trajectoire est guidée par les évolutions attendues des volumes de procédures, l'accès aux soins ambulatoires, la concurrence des génériques et la pression sur les prix, ainsi que les évolutions du mix produit vers les formes topiques par rapport aux formes injectables. La trajectoire de croissance finale est vérifiée par rapport aux attentes des personnes interrogées en matière d'utilisation et de tarification, puis intégrée dans les prévisions année par année.
Validation des données et cycle de mise à jour
La validation s'effectue par plusieurs vérifications afin que le résultat final ne soit pas déterminé par une seule série de données. Nous comparons les revenus modélisés avec des signaux indépendants tels que la croissance des procédures, les schémas commerciaux et d'approvisionnement, et les fourchettes de prix observées par forme posologique, puis les valeurs atypiques sont examinées avant validation finale.
Si un écart majeur apparaît, les analystes revérifient les limites de définition, recontactent certains experts et relancent une analyse de sensibilité autour des hypothèses ayant causé l'écart, telles que le calendrier du prix de vente moyen ou la pondération par pays. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants se produisent, notamment des changements réglementaires, des mouvements monétaires marqués ou des évolutions tarifaires inhabituelles. Avant la livraison, une dernière vérification est effectuée afin que la version reçue par le client reflète les données les plus actuelles disponibles.
Comparaison de la taille du marché du chlorhydrate de lidocaïne selon Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour le chlorhydrate de lidocaïne peuvent sembler très éloignées même lorsque le discours de croissance semble similaire, car les règles de comptage sous-jacentes et les choix de calendrier diffèrent. Les différences proviennent généralement de ce qui est comptabilisé (principe actif ou produits finis), des canaux inclus, et de la manière dont les prix sont convertis en USD au fil du temps.
Un autre facteur est le cycle de rafraîchissement et la manière dont la tarification est traitée dans le modèle, car ce marché peut évoluer en raison de la compression des prix des génériques et des effets de change au niveau des pays. Lorsque le prix unitaire est actualisé par forme posologique et validé par des vérifications récentes des canaux, et que la conversion des devises est alignée sur l'année de valeur indiquée, le total a tendance à rester plus proche de l'environnement d'achat réel, ce qui correspond à l'approche appliquée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 739,57 millions USD (2026) | |
| Cabinet de conseil mondial A | 596,40 millions USD (2026) | Utilise un prisme de monétisation plus restreint qui semble plus proche de l'approvisionnement en chlorhydrate de lidocaïne de qualité pharmaceutique et de certaines applications sélectionnées, ce qui peut sous-estimer les revenus des formulations finies et l'étendue des canaux sur/hors prescription dans une couverture multi-pays. |
| Éditeur sectoriel B | 847,25 millions USD (2025) | Ancre l'estimation sur une année de valeur différente et peut refléter une inclusion plus large des formes posologiques et indications sans la même conversion USD alignée sur l'année et le même rythme d'actualisation du prix de vente moyen, ce qui tire le total vers le haut lorsque la tarification et le mix évoluent. |
La comparaison montre principalement que les limites de périmètre et l'alignement des années expliquent la majeure partie de l'écart. Une fois que l'ensemble de produits comptabilisés est clairement limité aux produits finis à usage humain, et que la tarification et le calendrier des devises restent cohérents avec l'année indiquée, la taille du marché devient plus facile à reproduire et à interpréter pour la planification.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché du chlorhydrate de lidocaïne en 2026 ?
Le marché est évalué à 739,57 millions USD en 2026 et devrait atteindre 965,03 millions USD d'ici 2031 à un TCAC de 5,46 %.
Quelle région connaît la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique enregistre le TCAC le plus élevé, à 8,34 %, en raison d'un accès aux soins de santé plus large, d'incitations à la production locale d'ingrédients pharmaceutiques actifs et de volumes croissants de procédures électives.
Quelle forme pharmaceutique connaît la croissance la plus rapide ?
Les patchs affichent le TCAC le plus rapide, à 7,33 %, car les lancements de génériques abaissent les coûts et les recommandations cliniques favorisent l'analgésie topique limitant le recours aux opioïdes.
Pourquoi les cliniques spécialisées gagnent-elles des parts de marché ?
Les payeurs orientent les procédures vers les soins ambulatoires ; les cliniques spécialisées adoptent des systèmes avancés d'administration de lidocaïne qui améliorent le confort des patients et la productivité, portant un TCAC de 10,58 %.
Quels sont les principaux freins à la croissance du marché ?
Les préoccupations relatives à la toxicité sur le SNC et le système cardiovasculaire, l'érosion des prix par les génériques et la volatilité de l'approvisionnement en matières premières.
Dernière mise à jour de la page le:



