
Marktgröße und Marktanteil Lidocainhydrochlorid
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 739.57 Millionen US-Dollar |
| Marktgröße (2031) | 965.03 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.46 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse Lidocainhydrochlorid von Mordor Intelligence
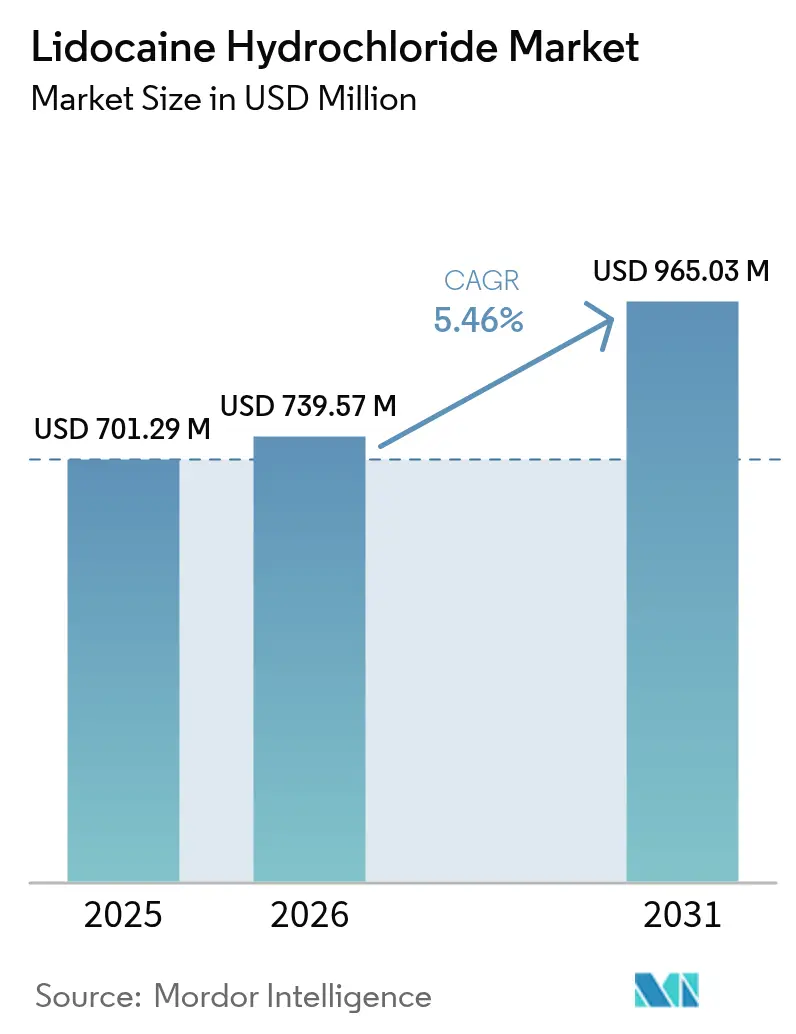
Die Marktgröße des Marktes für Lidocainhydrochlorid soll von 701,29 Millionen USD im Jahr 2025 auf 739,57 Millionen USD im Jahr 2026 wachsen und bis 2031 einen Wert von 965,03 Millionen USD bei einem CAGR von 5,46 % über 2026–2031 erreichen.
Die beständige Nachfrage nach einem zuverlässigen Lokalanästhetikum in chirurgischen, zahnärztlichen und schmerztherapeutischen Bereichen bildet die Grundlage dieser stetigen Expansion. Das Wachstum wird durch die Verlagerung hin zu minimal-invasiven Eingriffen, steigende Volumina elektiver chirurgischer Eingriffe sowie eine wachsende Patientenbasis mit neuropathischen Schmerzen gestützt, die von topischen Formulierungen profitieren. Die Wettbewerbsintensität ist moderat; etablierte Anbieter stützen sich auf weitreichende Vertriebsnetze, während neue Marktteilnehmer Versorgungsunterbrechungen ausnutzen. Regulatorische Zulassungen neuartiger Verabreichungssysteme wie transdermaler Pflaster mit niedriger Dosis und hoher Bioverfügbarkeit erweitern die therapeutischen Optionen und stimulieren die Produktinnovation im Markt für Lidocainhydrochlorid.
Wichtigste Erkenntnisse des Berichts
- Nach Darreichungsform entfielen im Jahr 2025 42,28 % des Marktanteils für Lidocainhydrochlorid auf Injektionslösungen, während Pflaster bis 2031 mit dem schnellsten CAGR von 7,33 % voraussichtlich wachsen werden.
- Nach Anwendung entfielen im Jahr 2025 36,12 % der Marktgröße für Lidocainhydrochlorid auf zahnärztliche Eingriffe, während die Behandlung postherpetischer Neuralgien mit einem CAGR von 9,47 % expandieren soll.
- Nach Endverbraucher lagen Krankenhäuser im Jahr 2025 mit einem Marktanteil von 58,35 % beim Lidocainhydrochlorid-Markt vorn; Fachkliniken stellen mit einem CAGR von 10,58 % den am schnellsten wachsenden Kanal dar.
- Nach Geografie trug Nordamerika im Jahr 2025 einen Umsatzanteil von 37,05 % bei, während Asien-Pazifik bis 2031 mit einem CAGR von 8,34 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigendes Volumen minimal-invasiver und elektiver chirurgischer Eingriffe | +1.2% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Prävalenz ventrikulärer Arrhythmien | +0.8% | Global, alternde Bevölkerungen in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Wachsende Akzeptanz topischer Lidocainpflaster bei neuropathischen Schmerzen | +1.5% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Rasante Expansion zahnärztlicher Eingriffe in Schwellenländern | +1.1% | Asien-Pazifik, Lateinamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| FDA-Zulassungen von transdermalen Systemen mit niedriger Dosis und hoher Bioverfügbarkeit | +0.7% | Nordamerika, mit regulatorischen Auswirkungen auf die EU | Kurzfristig (≤ 2 Jahre) |
| Individuell angepasste 3D-gedruckte Lidocain-Verabreichungsvorrichtungen | +0.3% | Nordamerika und Europa, frühe Adoptionsphase | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes Volumen minimal-invasiver und elektiver chirurgischer Eingriffe
Ambulante laparoskopische und endoskopische Eingriffe setzen zunehmend auf Lidocain für eine schnell einsetzende Anästhesie, die die Entlassung am selben Tag unterstützt. Belege zeigen, dass intravenöses Lidocain die postoperativen Schmerzwerte um 40 % reduziert und den Opioidverbrauch bei Patienten nach Bauchoperationen senkt.[1]Tian-Long Ji, „Intravenöses Lidocain reduziert postoperative Schmerzen signifikant”, Journal of Clinical Medicine, mdpi.com Krankenhäuser integrieren das Medikament in Behandlungspfade zur verbesserten Genesung, um die mit längeren Krankenhausaufenthalten verbundenen Kosten zu steuern. Da ambulante Operationszentren im Durchsatzwettbewerb stehen, erhöht die Nachfrage nach vorhersehbarer Analgesie das Potenzial des Marktes für Lidocainhydrochlorid. Lieferanten, die eine kontinuierliche Versorgung mit Injektionslösungen gewährleisten können, gewinnen Marktanteile in Regionen, in denen die Volumina elektiver Eingriffe nach pandemiebedingten Rückgängen am schnellsten wiederansteigen.
Zunehmende Prävalenz ventrikulärer Arrhythmien
Herz-Kreislauf-Erkrankungen belasten eine alternde Bevölkerung und erhöhen den klinischen Einsatz von Lidocain als Klasse-IB-Antiarrhythmikum. Notaufnahmen schätzen seinen schnellen Wirkungseintritt und die kurze Halbwertszeit zur kontrollierten Rhythmusstabilisierung, insbesondere bei perkutanen Koronarinterventionen. Aktualisierte Protokolle empfehlen Lidocain zur Verringerung arrhythmiebedingter Komplikationen in kardiovaskulären Katheterlabors.[2]Vault Pfizer Medical Affairs, „Lidocain-Injektion im Management kardialer Arrhythmien”, Pfizer, pfizer.com Die breitere Verfügbarkeit fortgeschrittener kardiologischer Versorgung in Schwellenländern erweitert das adressierbare Patientenspektrum des Wirkstoffs weiter.
Wachsende Akzeptanz topischer Lidocainpflaster bei neuropathischen Schmerzen
Opioidschonende Behandlungsstrategien beschleunigen die Akzeptanz von Lidocainpflastern mit 1,8 % und 5 % bei chronischen Schmerzpatienten. Die FDA erteilte im März 2025 die Zulassung für das erste generische transdermale System mit 1,8 %, was den Preiswettbewerb anregt und den Zugang erweitert.[3]US-amerikanische Behörde für Lebens- und Arzneimittel, „Warnschreiben an TKTX Company”, fda.gov Klinische Daten bestätigen signifikante Schmerzwertreduktionen, wenn Pflaster mit Rückenmarkstimulation bei älteren Patienten mit postherpetischer Neuralgie kombiniert werden. Diese Faktoren treiben ein nachhaltiges zweistelliges Einheitenwachstum für das Segment voran, insbesondere in Nordamerika und Westeuropa.
Rasante Expansion zahnärztlicher Eingriffe in Schwellenländern
Steigendes verfügbares Einkommen ermöglicht eine stärkere Inanspruchnahme von Präventions- und ästhetischer Zahnheilkunde in Asien-Pazifik und Lateinamerika. Lidocain-Aerosole, Cremes und computergesteuerte Injektionssysteme verbessern das Behandlungserlebnis am Behandlungsstuhl und fördern Folgebesuche. Ein Lidocain-Aerosol mit 5,6 % senkte Schmerzwerte bei Parodontalbehandlungen in einer Studie mit 167 Patienten ohne unerwünschte Ereignisse. Auf Nanokapseln basierende Gele, die eine verlängerte mukosale Analgesie ermöglichen, differenzieren Premium-Angebote weiter und helfen Herstellern, die Margen in preissensiblen Märkten zu schützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Ungünstige ZNS- und kardiovaskuläre Toxizitätsrisiken | -0.9% | Global, erhöhte regulatorische Kontrolle in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Generischer Preisverfall und Erstattungsdruck | -1.3% | Nordamerika und Europa, Ausbreitung auf Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Volatilität bei der Rohstoffversorgung mit Xylidin | -0.8% | Global, konzentrierte Auswirkungen in asiatisch-pazifischen Fertigungszentren | Kurzfristig (≤ 2 Jahre) |
| Strengere Lösungsmittelemissionsvorschriften in der API-Herstellung | -0.5% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ungünstige ZNS- und kardiovaskuläre Toxizitätsrisiken
Das therapeutische Fenster für Lidocain bleibt eng, was die Behörden veranlasst, hochkonzentrierte topische Produkte, die für kosmetische Eingriffe vermarktet werden, zu überwachen. Im März 2024 warnte die FDA einen Hersteller, der nicht zugelassene Lidocaincremes mit 40 % vermarktete, was die Sicherheitswachsamkeit unterstreicht. Kliniker müssen auf hepatische Beeinträchtigungen und das Risiko einer Methämoglobinämie screenen, was die Dosierungsflexibilität einschränken kann. Diese Bedenken dämpfen die Akzeptanz in elektiven ästhetischen Bereichen, in denen Alternativen mit breiteren Sicherheitsspannen zunehmend an Bedeutung gewinnen.
Generischer Preisverfall und Erstattungsdruck
Der Patentablauf bei mehreren Formulierungen fördert eine rasche Kommodifizierung. Kostenträger schreiben zunehmend eine Stufentherapie vor, die kostengünstige Generika bevorzugt, was die Margen für Markenprodukte comprimiert. Das erste generische Pflaster mit 1,8 % erhielt im März 2025 die Zulassung und löste umgehend Formularswitches bei US-amerikanischen Pharmacy-Benefit-Managern aus. Ähnliche Dynamiken werden in Europa erwartet, sobald die Exklusivität ausläuft, was das Umsatzwachstum für Originatorunternehmen bremst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Darreichungsform:
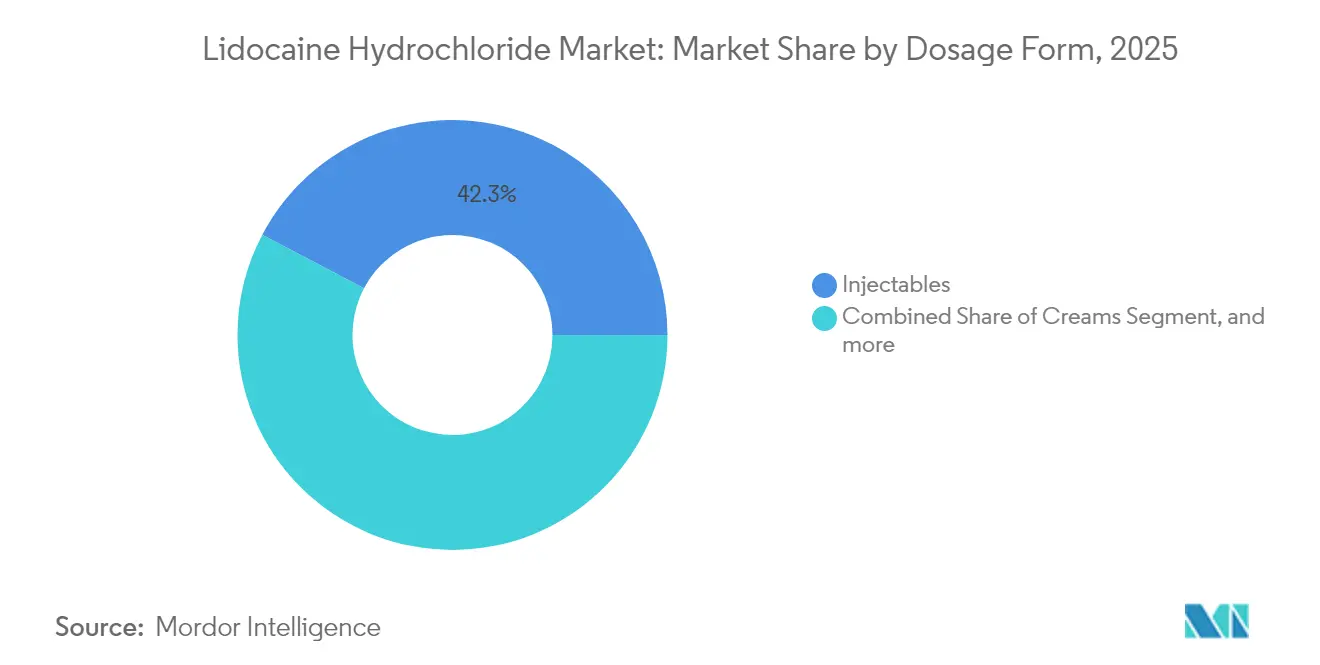
Pflaster führen die Innovationswelle anDas Teilsegment der Injektionslösungen repräsentierte im Jahr 2025 42,28 % der Marktgröße für Lidocainhydrochlorid, bedingt durch seine Unentbehrlichkeit in chirurgischen und Notfallumgebungen. Versorgungsengpässe bei etablierten Herstellern wie Pfizer und Fresenius verlängerten die Lieferzeiten, begünstigten jedoch Marktanteilsgewinne für agile Lieferanten, die Anfang 2024 gebrauchsfertige Fläschchen einführten. Ein zweites Wachstumsmotor ergibt sich aus Pflastern, die durch 2031 einen CAGR von 7,33 % verzeichnen, da Ärzte und Patienten nicht-invasiven Therapieplänen zuneigen. Die generische Zulassung im März 2025 senkte die Stückkosten innerhalb von drei Monaten in den Vereinigten Staaten um 35 %, erweiterte die Kostenträgerdeckung und beschleunigte die Akzeptanz. Cremes, Gele und die aufkommende Klasse thermoresponsiver Nanogele halten die Nachfrage in der Dermatologie und bei oralen Wundanwendungen aufrecht, wo eine verzögerte Freisetzung vorteilhaft ist. Mit Nanotechnologie erweiterte Formate, die polymere Nanokapseln einsetzen, verbessern die mukosale Permeation und stellen einen künftigen Wettbewerbsvorteil für Hersteller dar, die eine Margensicherung anstreben.
Krankenhausapotheken priorisieren weiterhin Mehrdosisampullen wegen ihrer Vielseitigkeit, aber ambulante Operationszentren bestellen zunehmend vorgefüllte Spritzen, um die Vorbereitungszeit und Medikationsfehler zu minimieren. Der Markt für Lidocainhydrochlorid verfügt über eine starke Pipeline von 3D-gedruckten auflösbaren Mikronadel-Arrays, die auf die postoperative Inzisionspflege zugeschnitten sind. Dieser Trend zur personalisierten Verabreichung erweitert den Innovationsvorsprung für technologieorientierte Marken und mildert den reinen Preiswettbewerb im Bereich Injektionslösungen. Gleichzeitig adressieren Pflaster Adhärenzherausforderungen bei chronischen neuropathischen Schmerzen und bieten die überzeugendste Volumenwachstumschance in der gesamten Lidocainhydrochlorid-Branche.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar


Nach Anwendung:
Postherpetische Neuralgie treibt das Wachstum anDie Zahnpflege erfasste 2025 36,12 % des Umsatzes dank hoher Eingriffszahlen in entwickelten und aufstrebenden Märkten. Kliniken bevorzugen computergesteuerte Injektionssysteme, die die Anflutungszeit im Durchschnitt um 15 Sekunden verkürzen und damit den Durchsatz am Behandlungsstuhl erhöhen. Die postherpetische Neuralgie soll den höchsten CAGR von 9,47 % generieren, was alternde Bevölkerungen und aktualisierte Schmerztherapierichtlinien widerspiegelt, die topische Lidocainanwendungen vor systemischen Therapien fördern. Kombinationsregimes, bei denen 5%-Pflaster mit Rückenmarkstimulation kombiniert werden, senkten mittlere Schmerzwerte in einer 90-tägigen Studie mit älteren Patienten von 2,7 auf 1,6.
Die Kardiologie bewahrt eine stabile Nische, in der die dualen antiarrhythmischen und anästhetischen Eigenschaften von Lidocain die intraprozeduralen Behandlungsabläufe straffen. Die Dermatologie steht nach mehreren Warnungen zu hochkonzentrierten kompoundierten Cremes unter strengerer Aufsicht, doch das Wachstum für Aerosolformate, die Kreuzkontamination minimieren, hält an. Die Marktgröße des Lidocainhydrochlorid-Marktes für die onkologische adjuvante Wundversorgung bleibt klein, weist jedoch robuste klinische Studienaktivität auf, da Nanoträger-Formulierungen Phase-II-Studien durchlaufen.
Nach Endverbraucher:
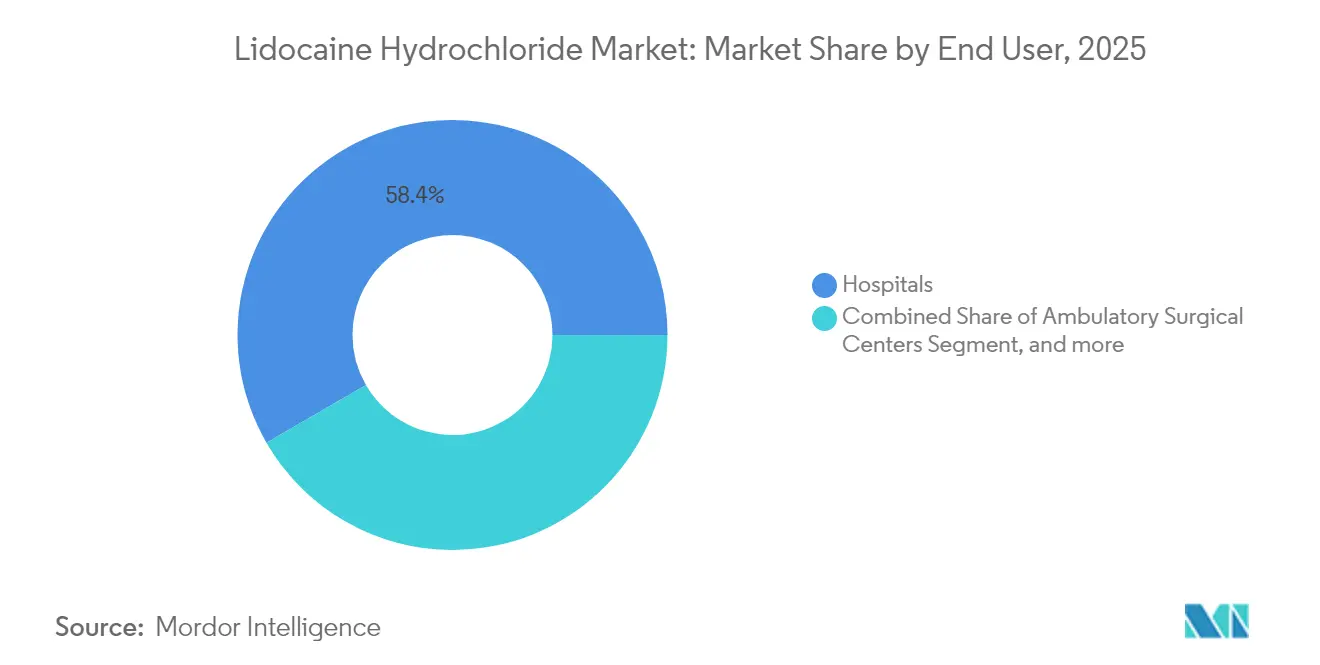
Fachkliniken gewinnen MarktanteileKrankenhäuser kontrollierten 2025 58,35 % des Volumens, gestützt durch einen hohen chirurgischen Durchsatz und eine kontinuierliche Notaufnahmenachfrage. Fachkliniken sollen jedoch bis 2031 mit einem CAGR von 10,58 % wachsen, da Kostenträger ambulante Behandlungspfade bevorzugen. Praxen für chronische Schmerzen setzen auf langwirkende Pflaster, die die Opioidabhängigkeit reduzieren, während Dermatologie- und Zahnkliniken in computergesteuerte Injektionsvorrichtungen investieren, um den Patientenkomfort zu verbessern.
Die durch Engpässe im Jahr 2024 verdeutlichte Anfälligkeit der Lieferkette veranlasste die Amerikanische Akademie für Dermatologie und Dermatologische Chirurgie, eine Arbeitsgruppe zu Arzneimittelengpässen einzurichten, die auf die Sicherung alternativer Distributoren abzielt. Kliniken schließen zunehmend Direktlieferungsvereinbarungen mit agilen Herstellern ab, um Lagerbestände zu sichern – ein Schritt, der die Verhandlungsmacht innerhalb der Lidocainhydrochlorid-Branche umverteilt und eine engere Integration zwischen Herstellern und Versorgungsdienstleistern fördert.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar
Geografische Analyse
Lidocainhydrochlorid-Markt Nordamerika
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 37,05 % und wurde durch ausgereifte Erstattungssysteme sowie hohe Volumina elektiver Eingriffe gestützt. Die Region wurde zudem zur Ausgangsbasis für die Einführung des ersten generischen 1,8%-Pflasters, das den Zugang für Medicare- und Privatversicherungsleistungsempfänger erweiterte. Daten zu Arzneimittelengpässen in den Vereinigten Staaten zeigen wiederkehrende Defizite bei Lidocain-Injektionsfläschchen, was Krankenhausgruppen dazu veranlasst, Lieferanten zu diversifizieren und langfristige Verträge neu zu verhandeln.
Lidocainhydrochlorid-Markt Europa
Europa folgt mit einer konstanten Nachfrage, die durch alternde Bevölkerungen und harmonisierte regulatorische Zulassungswege für neue Darreichungsformen angetrieben wird. Deutsche ambulante Zentren verzeichneten im Jahr 2024 einen Anstieg ambulanter arthroskopischer Eingriffe um 12 %, was den Lidocainverbrauch direkt steigerte. Die dem Lidocainhydrochlorid-Markt zugeschriebene Marktgröße in Frankreich und Italien zeigt ein stabiles Wachstum im mittleren einstelligen Bereich, da Schmerzmanagement-Leitlinien topische Anwendungsformen vor Opioiden empfehlen.
Lidocainhydrochlorid-Markt Asien-Pazifik
Der asiatisch-pazifische Raum verzeichnet mit 8,34 % den höchsten CAGR, was auf eine breitere Krankenversicherungsabdeckung und Investitionen in die heimische Wirkstoffkapazität zurückzuführen ist. Indiens Programm für Bulk-Drug-Parks setzt Anreize für die lokale Produktion wichtiger Zwischenprodukte, um die Importabhängigkeit zu verringern. Chinas biopharmazeutischer Sektor profitiert von provinziellen Subventionen, die die Kosten für die Einrichtung von Produktionsstätten senken, eine schnelle Skalierung der Lidocain-Wirkstoffproduktion ermöglichen und die Versorgungssicherheit für regionale Formulierer stärken.
Lidocainhydrochlorid-Markt Lateinamerika und Naher Osten und Afrika
Lateinamerika verzeichnet eine moderate Expansion, da Brasilien und Mexiko ihre chirurgische Infrastruktur ausbauen und der Zustrom von Dentalturismus zunimmt. Regulierungsbehörden führen beschleunigte Prüfverfahren für kritische Anästhetika ein, um Engpässe zu vermeiden – eine Politik, die etablierten Dossier-Inhabern zugutekommt. Der Nahe Osten und Afrika sind noch in einem frühen Entwicklungsstadium, verzeichnen jedoch zweistellige Volumenzuwächse dort, wo private Krankenhausgruppen Tageskliniken in städtischen Zentren eröffnen. Steigende Beschaffungsbudgets des öffentlichen Sektors für essentielle Anästhetika schaffen eine Basisnachfrage, die Lieferanten für eine weitere Durchdringung mit hochwertigen topischen Darreichungsformen nutzen.


Regulatorisches Umfeld
Die Regulierung von Lidocainhydrochlorid basiert auf etablierten Qualitätsstandards und sich weiterentwickelnden Bioäquivalenzanforderungen für Generika über verschiedene Darreichungsformen hinweg. In den Vereinigten Staaten führt die FDA produktspezifische Leitlinien für Lidocain-Formulierungen, die in der ANDA-Entwicklung verwendet werden, und im Februar 2026 veröffentlichte sie einen Entwurf produktspezifischer Leitlinien, der die analytischen Anforderungen verschärfte, einschließlich einer validierten Methode mit einer unteren Bestimmungsgrenze von 0,20 ng/mL zur Plasmacharakterisierung. Kompendienanforderungen der wichtigsten Pharmakopöen (USP/EP/BP) legen weiterhin Gehalts- und Verunreinigungsgrenzwerte für Lidocainhydrochlorid und Lidocain-Injektionslösung fest und bilden damit eine Compliance-Grundlage für globale Hersteller von sterilen Injektionslösungen und topischen Systemen.
Auch Sicherheitsdurchsetzung und Handelspolitik prägen die Rahmenbedingungen. Die verstärkte Kontrolle hochkonzentrierter topischer Produkte, die außerhalb zugelassener Zulassungswege vermarktet werden, durch die FDA spiegelt sich in Durchsetzungsmaßnahmen im Zusammenhang mit Toxizitätsrisiken wider, was die Compliance-Anforderungen für topische Cremes und rezepturierte Formate im kosmetischen Bereich erhöht. Auf der Angebotsseite fügt eine Maßnahme des Weißen Hauses vom April 2026, die einen Zollsatz von 10 % auf bestimmte patentierte Arzneimittel und zugehörige pharmazeutische Wirkstoffe aus dem Vereinigten Königreich festlegt, eine variable Beschaffungs- und Sourcing-Überlegung für Unternehmen mit transatlantischen Lieferketten hinzu, neben dem breiteren WTO-zentrierten Rahmenwerk, das Zoll- und Zugangsbestimmungen für gesundheitsbezogene Produkte regelt.
Wettbewerbslandschaft
Der Markt für Lidocainhydrochlorid ist mäßig wettbewerbsintensiv und besteht aus mehreren großen Akteuren. Pfizer, Teva, Fresenius Kabi und Hikma vereinen zusammen einen erheblichen Anteil der globalen Injektionsvolumina auf sich, doch gelegentliche Produktionsunterbrechungen schmälern ihre Dominanz. Sintetica US nutzte den Engpass im Februar 2024, lieferte alternative Fläschchengrößen und erzielte Premiumpreise für pünktliche Lieferungen. Aveva's generische Pflasterzulassung 2025 verschärft den Preiswettbewerb bei transdermalen Formaten und zwingt Originatoren, Produktneueinführungen der nächsten Generation zu beschleunigen.
Der strategische Fokus verlagert sich auf differenzierte Verabreichungsplattformen. Mehrere Unternehmen pilotieren Mikronadel-Arrays, die Lidocain gezielt in die Dermis abgeben und den Wirkungseintritt auf unter eine Minute verkürzen. Die Universität Nottingham präsentierte mehrschichtigen Inkjet-3D-Druck für personalisierte Tabletten, die Lidocain mit antiarrhythmischen Kombinationstherapien einbetten – ein Vorgeschmack auf maßgeschneiderte Dosierungsregimes. Nanotechnologiepartnerschaften mit akademischen Labors sind verbreitet, da Unternehmen verlängerte Freisetzungsprofile ohne Hilfsstoffe anstreben, die allergische Reaktionen auslösen.
Versorgungssicherheit hat sich nach dem Ausfall mehrerer FDA-gelisteter Hersteller, die eine Wiederversorgung wichtiger injizierbarer Lagerhaltungseinheiten erst für Januar 2026 prognostizierten, als entscheidender Wettbewerbshebel herausgestellt. Akteure mit vertikal integrierter API-Kapazität oder diversifizierter geografischer Beschaffung mindern dieses Risiko und sichern mehrjährige Kaufverpflichtungen von Krankenhauseinkaufsverbänden. Marketingstrategien betonen klinisch-wirtschaftliche Evidenz, dass reduzierter Opioidverbrauch und kürzere Genesungszeiten Premiumpreise für fortgeschrittene Lidocain-Systeme rechtfertigen können. Schutzrechtsanmeldungen offenbaren eine Tendenz zu Kombinationsprodukten, die Lidocain mit entzündungshemmenden oder antioxidativen Wirkstoffen verbinden und die Produktlebensdauer verlängern sowie Einnahmequellen jenseits traditioneller Anästhesieanwendungen erschließen können.
Branchenführer im Bereich Lidocainhydrochlorid
Pfizer Inc.
Merck KGaA
Teva Pharmaceutical Industries Ltd.
Amneal Pharmaceuticals Inc.
Endo International plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Lidocainhydrochlorid-Markt
- Pfizer
- Merck
- Teva Pharmaceutical Industries
- Amneal Pharmaceuticals
- Endo International
- Hikma Pharmaceuticals
- Taro Pharmaceutical Industries Ltd.
- Fresenius
- Viatris
- AstraZeneca
- Johnson & Johnson
- Amphastar Pharmaceuticals
- Mahendra Chemicals
- Nortec Química
- Scilex Holding
- Jiangsu Tianji Pharmaceutical Co., Ltd.
- Sorrento Therapeutics
- Shanghai Nianxing Industrial Co., Ltd.
- Huons Co., Ltd.
- Alembic Pharmaceuticals Ltd.
- Dentsply Sirona
- B. Braun

Marktchancen und Zukunftsaussichten
Es besteht weiterhin eine Lücke bei der Versorgungsresilienz und den konformen Kapazitäten für die Herstellung von Lidocainhydrochlorid-API und sterilen Fertigarzneimitteln, insbesondere angesichts wiederkehrender Engpässe bei Injektionslösungen, auf die im Zusammenhang mit Krankenhausbeschaffung und Nachlieferungsfristen der Hersteller hingewiesen wird. Jüngste CDMO-Investitionen spiegeln eine aktive Nachfrage nach US-basierter Wirkstoffherstellung wider: Im Juli 2026 kündigte Evonik eine fünfjährige Modernisierung seiner Tippecanoe-Labs-API-Fertigungsanlage in Lafayette, Indiana, im Umfang von 100 Millionen USD an, die auf die Modernisierung von Produktionsanlagen und Automatisierung zur Verbesserung der Zuverlässigkeit abzielt. Für Lidocain-Anbieter und -Vermarkter kann diese Art der Modernisierung die Qualifizierung alternativer Bezugsquellen unterstützen, Lieferzeiten für kritische Anästhetika-SKUs verkürzen und die Wettbewerbsfähigkeit bei Ausschreibungen gegenüber Einkaufsgemeinschaften und Krankenhaussystemen verbessern.
Die Differenzierung nach Produktformat bietet weiterhin Wege zur Wertschöpfung jenseits kommoditisierter Injektionslösungen, insbesondere bei transdermalen und topischen Systemen im Einklang mit opioidsparenden Versorgungspfaden. Die FDA-Zulassung des ersten generischen 1,8%igen transdermalen Lidocain-Systems im März 2025 verbreiterte den Zugang und verschärfte den Preiswettbewerb, was wiederum die Anreize erhöht, Verbesserungen bei der Verabreichung zu verfolgen (einschließlich Niedrigdosis-Systeme mit höherer Bioverfügbarkeit, Mikronadel-Arrays und andere Ansätze mit kontrollierter Freisetzung, die bereits in der Marktpipeline erwähnt werden). Gleichzeitig drängt die verschärfte Kontrolle hochkonzentrierter, nicht zugelassener topischer Cremes Hersteller zu klar gekennzeichneten, leitlinienkonformen Produkten und Einzeldosis- oder einrichtungsfreundlichen Darreichungsformen, die die Variabilität bei der Medikamentenhandhabung in Krankenhäusern, Fachkliniken und Zahnarztpraxen verringern.
Recent Industry Developments in Lidocainhydrochlorid-Markt
- Mai 2026: Pfizer kündigte die Verfügbarkeit einer neuen NDC (00409-3178-01) für Lidocainhydrochlorid- und Epinephrin-Injektionslösung 1 %, USP, in einer 200 mg/20 mL Mehrdosen-Glasflasche mit Klappdeckel an. Die Aktualisierung von Verpackung und Code unterstützt die standardisierte Krankenhausbestellung und Bestandsverwaltung zu einer Zeit, in der die Kontinuität von Injektionslösungen ein Wettbewerbsdifferenzierungsmerkmal darstellt. Sie stärkt zudem Pfizers Präsenz in Kernanwendungsfällen der prozeduralen Anästhesie, in denen Käufer Wert auf verlässliche Beschaffung und vertraute Darreichungsformen legen.
- September 2025: MEDRx USA, Inc. erhielt die FDA-Zulassung für Bondlido (topisches Lidocain-System), 10 %, zur Linderung von Schmerzen im Zusammenhang mit postherpetischer Neuralgie. Ein topisches System mit höherer Konzentration erweitert das zugelassene transdermale Werkzeugset bei neuropathischen Schmerzen, einem Segment, in dem die Anwendung von topischem Lidocain im Rahmen opioidsparender Strategien zunimmt. Die Zulassung verschärft die Differenzierung und Preisdynamik unter Anbietern von Pflastern und topischen Systemen, die um die Aufnahme in Formularien konkurrieren.
- Oktober 2024: Imbed Biosciences erhielt die FDA-510(k)-Zulassung zur Vermarktung von Microlyte Ag/Lidocaine, einem antimikrobiellen Wundverband mit integriertem Lidocain für schmerzhafte Hautwunden. Die Kombination aus silberbasierter antimikrobieller Funktion und lokaler Anästhetika-Abgabe adressiert Wundversorgungsumgebungen, in denen Schmerzkontrolle und Infektionsmanagement gemeinsam gehandhabt werden. Die Zulassung erweitert den Einsatz von Lidocain in gerätegestützten Wundanwendungen und schafft einen zusätzlichen Nachfragestrom über klassische Injektionslösungen und Verbraucher-Topika hinaus.


Lidocainhydrochlorid-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der jährliche Umsatz, der aus fertigen Humanarzneimitteln erzielt wird, bei denen Lidocainhydrochlorid der Hauptwirkstoff ist, über gängige Darreichungsformen wie Injektionslösungen, Cremes, Gele, Pflaster und Aerosollösungen hinweg.
Ausgeschlossen vom Anwendungsbereich: Kombinationsprodukte, bei denen Lidocainhydrochlorid nicht der Hauptwirkstoff ist, sowie industrielle API-Mengen, die für die chemische Synthese verkauft werden, werden nicht berücksichtigt.
Übersicht der Segmentierung
- Nach Darreichungsform
- Cremes
- Pflaster
- Injektionslösungen
- Gele
- Aerosolsprays
- Sonstige Darreichungsformen
- Nach Anwendung
- Herzrhythmusstörungen
- Zahnärztliche Eingriffe
- Epilepsiemanagement
- Postherpetische Neuralgie
- Ästhetische Dermatologie
- Sonstige Anwendungen
- Nach Endverbraucher
- Krankenhäuser
- Ambulante Operationszentren
- Fachkliniken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Restliches Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Restliches Asien-Pazifik
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Restlicher Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Restliches Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Festlegung von Grenzen, Terminologie und dem wahrscheinlichen Nachfragepool für Lidocainhydrochlorid über therapeutische und prozedurale Anwendungsbereiche hinweg. Dazu werten wir öffentliche Quellen wie die Arzneimitteldatenbanken und Kennzeichnungsaktualisierungen der US-FDA, die Listen unentbehrlicher Arzneimittel der Weltgesundheitsorganisation sowie Gesundheitsstatistiken der US-CDC und der OECD aus, um Muster der Verfahrensintensität und des Versorgungszugangs zu verstehen.
Um Angebots- und Handelssignale zu untermauern, ziehen wir zudem Quellen wie UN Comtrade und nationale Zollveröffentlichungen sowie peer-review-geprüfte Literatur, die in Ressourcen wie PubMed indexiert ist, für Nutzungsmuster und Formulierungstrends heran. Geschäftsberichte, Investorenpräsentationen und regulierte Einreichungen von Unternehmen werden genutzt, um Verschiebungen im Mix und in der Kanalgewichtung zu überprüfen, und ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzen, Patentdatenbanken und Sendungsdaten auf Handelsebene werden dort eingesetzt, wo öffentliche Offenlegungen dürftig sind. Diese Quellen sind beispielhaft, und weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärdaten werden durch Experteninterviews und strukturierte Umfragen mit einer Mischung aus Herstellern, Distributoren, Formulierungsexperten und im Gesundheitswesen tätigen Interessengruppen erhoben, damit unsere Annahmen mit dem Kauf- und Nutzungsverhalten in realen Kanälen übereinstimmen. Da es sich um einen globalen Markt handelt, werden die Erkenntnisse über die wichtigsten Regionen hinweg validiert, um Unterschiede im Produktmix, in den Preiskorridoren und in der Verfügbarkeit zu prüfen, und die Ergebnisse werden anschließend genutzt, um die endgültigen Annahmen zu Nachfrage und ASP zu bestätigen.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 36 % | CXOs: 12 % | APAC: 48 % |
| Mid-Tier: 47 % | Funktions-/Bereichsleiter: 32 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 56 % | Amerika: 21 % |
Marktdimensionierung & Prognose
Die Marktdimensionierung erfolgt mittels eines Top-down-Ansatzes, bei dem Nachfragesignale aus Behandlungen und Verfahren in einen Umsatzpool umgewandelt werden, der anschließend danach gefiltert wird, wie häufig auf Lidocainhydrochlorid basierende Produkte in diesen Anwendungsbereichen eingesetzt werden. In der Praxis ordnen wir die Nachfrage Indikatoren wie ambulanten und stationären Verfahrensvolumina, der Intensität von Zahnarztbesuchen, der Inzidenz arrhythmiebedingter Akutversorgung und Mustern der Anwendung topischer Anästhetika zu, die dann mit typischen Darreichungsformen und Packungsgrößen verknüpft werden.
Um die Gesamtwerte realistisch zu halten, werden selektive Bottom-up-Näherungen als Gegenprüfung verwendet, einschließlich stichprobenweise erhobener Preise pro Einheit nach Darreichungsform, Kanalmix-Aufteilungen zwischen Rx und OTC, soweit relevant, sowie Rückmeldungen von Anbietern und Distributoren zur laufenden Nachfrage. Wo die direkte Sichtbarkeit von Volumina in kleineren Ländern eingeschränkt ist, werden die Lücken mithilfe von Proxy-Verhältnissen wie Pro-Kopf-Verfahrensraten, Gesundheitsausgaben und Verfügbarkeit im Formular geschlossen, gefolgt von einer manuellen Überprüfung, damit kein einzelner Proxy das Gesamtergebnis bestimmt.
Für die Prognose verwenden wir Szenarioanalysen, die durch einfache multivariate Zusammenhänge unterstützt werden, wobei der Verlauf durch erwartete Veränderungen bei Verfahrensvolumina, Zugang zur ambulanten Versorgung, Generikawettbewerb und Preisdruck sowie Verschiebungen im Produktmix hin zu topischen gegenüber injizierbaren Formen bestimmt wird. Der endgültige Wachstumspfad wird mit den Erwartungen der Befragten hinsichtlich Nutzung und Preisgestaltung abgeglichen und anschließend in die jahresweise Prognose übernommen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit das Endergebnis nicht von einer einzigen Datenreihe abhängt. Wir vergleichen die modellierten Umsätze mit unabhängigen Signalen wie Verfahrenswachstum, Handels- und Angebotsmustern sowie beobachteten Preisspannen nach Darreichungsform, und Ausreißer werden vor der Freigabe überprüft.
Zeigt sich eine größere Abweichung, überprüfen die Analysten erneut die Definitionsgrenzen, kontaktieren ausgewählte Experten erneut und führen eine erneute Sensitivitätsanalyse hinsichtlich der Annahmen durch, die den Ausschlag verursacht haben, wie etwa das Timing des ASP oder die Ländergewichtung. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden bei wesentlichen Ereignissen ausgelöst, einschließlich regulatorischer Änderungen, starker Währungsbewegungen oder ungewöhnlicher Preisverschiebungen. Vor der Auslieferung wird ein letzter Durchgang abgeschlossen, damit die vom Kunden erhaltene Version die aktuellsten verfügbaren Eingaben widerspiegelt.
Vergleich der Marktgröße für Lidocainhydrochlorid von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Lidocainhydrochlorid können weit voneinander abweichen, selbst wenn die Wachstumsgeschichte ähnlich klingt, da sich die zugrunde liegenden Zählregeln und Zeitpunktwahlen unterscheiden. Unterschiede ergeben sich meist daraus, was gezählt wird (API gegenüber Fertigprodukten), welche Kanäle einbezogen werden und wie Preise im Zeitverlauf in USD umgerechnet werden.
Ein weiterer Faktor ist der Aktualisierungszyklus und die Art, wie die Preisgestaltung im Modell behandelt wird, da sich dieser Markt durch generischen Preisdruck und länderspezifische Währungseffekte verändern kann. Wenn der Preis pro Einheit nach Darreichungsform aktualisiert und mit aktuellen Kanalprüfungen validiert wird und die Währungsumrechnung auf das angegebene Bezugsjahr abgestimmt ist, bleibt der Gesamtwert näher am tatsächlichen Kaufumfeld – dies ist der Ansatz, den Mordor Intelligence anwendet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 739,57 Mio. USD (2026) | |
| Globale Unternehmensberatung A | 596,40 Mio. USD (2026) | Verwendet eine engere Erfassungsperspektive, die dem Angebot an pharmazeutischem Lidocainhydrochlorid und ausgewählten Anwendungen näherzukommen scheint, was die Umsätze aus Fertigformulierungen und die Breite der Rx-/OTC-Kanäle in der länderübergreifenden Abdeckung unterschätzen kann. |
| Branchenpublisher B | 847,25 Mio. USD (2025) | Verankert die Schätzung an einem anderen Bezugsjahr und kann eine breitere Einbeziehung über Darreichungsformen und Indikationen hinweg widerspiegeln, ohne dieselbe jahresabgestimmte USD-Umrechnung und ASP-Aktualisierungsfrequenz, was den Gesamtwert nach oben verschiebt, wenn sich Preisgestaltung und Mix ändern. |
Der Vergleich zeigt vor allem, dass Umfangsgrenzen und Jahresabstimmung den Großteil der Abweichung erklären. Sobald das gezählte Produktset klar auf fertige Humanarzneimittel beschränkt ist und die Preis- und Währungszeitpunkte konsistent mit dem angegebenen Jahr gehalten werden, wird die Marktgröße für Planungszwecke leichter nachvollziehbar und interpretierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Lidocainhydrochlorid im Jahr 2026?
Der Markt wird im Jahr 2026 auf 739,57 Millionen USD geschätzt und soll bis 2031 bei einem CAGR von 5,46 % einen Wert von 965,03 Millionen USD erreichen.
Welche Region wächst bis 2031 am schnellsten?
Asien-Pazifik verzeichnet mit 8,34 % den höchsten CAGR aufgrund eines breiteren Zugangs zur Gesundheitsversorgung, inländischer API-Anreize und steigender Volumina elektiver Eingriffe.
Welche Darreichungsform expandiert am schnellsten?
Pflaster verzeichnen mit 7,33 % den schnellsten CAGR, da generische Markteinführungen die Kosten senken und klinische Leitlinien eine opioidschonende topische Analgesie bevorzugen.
Warum gewinnen Fachkliniken Marktanteile?
Kostenträger verlagern Eingriffe in ambulante Umgebungen; Fachkliniken übernehmen fortschrittliche Lidocain-Verabreichungssysteme, die den Patientenkomfort und den Durchsatz verbessern, und erzielen so einen CAGR von 10,58 %.
Was sind die wichtigsten Wachstumshemmnisse?
Sicherheitsbedenken hinsichtlich ZNS- und kardiovaskulärer Toxizität, generikergetriebener Preisverfall und Volatilität der Rohstoffversorgung.
Seite zuletzt aktualisiert am:



