
Tamaño y Cuota del Mercado de Clorhidrato de Lidocaína
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 739.57 Millones de dólares |
| Tamaño del Mercado (2031) | 965.03 Millones de dólares |
| Growth Rate (2026 - 2031) | 5.46 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
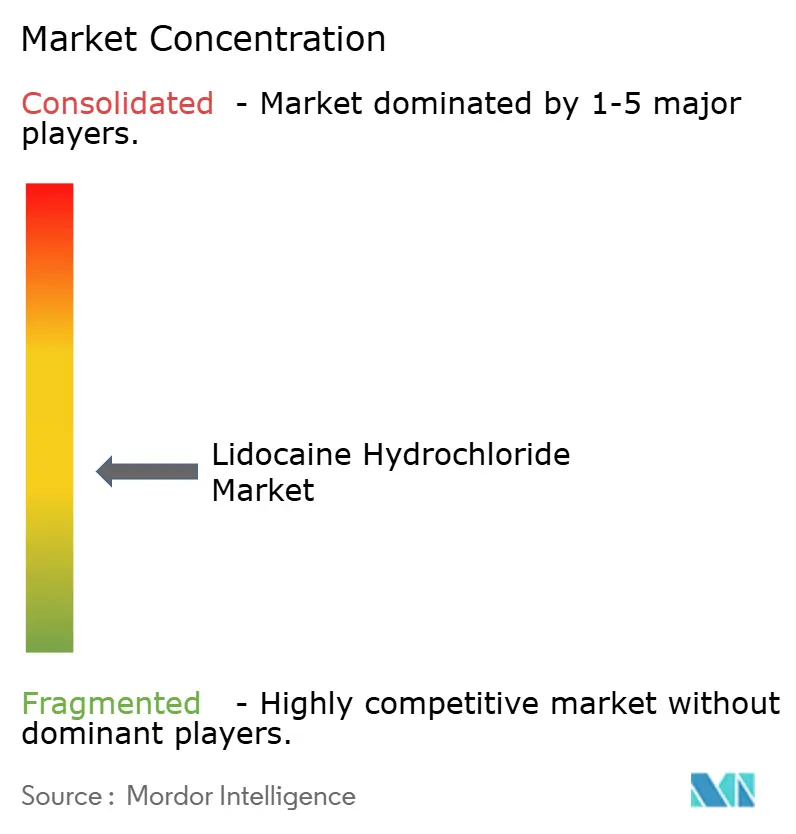
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Clorhidrato de Lidocaína por Mordor Intelligence
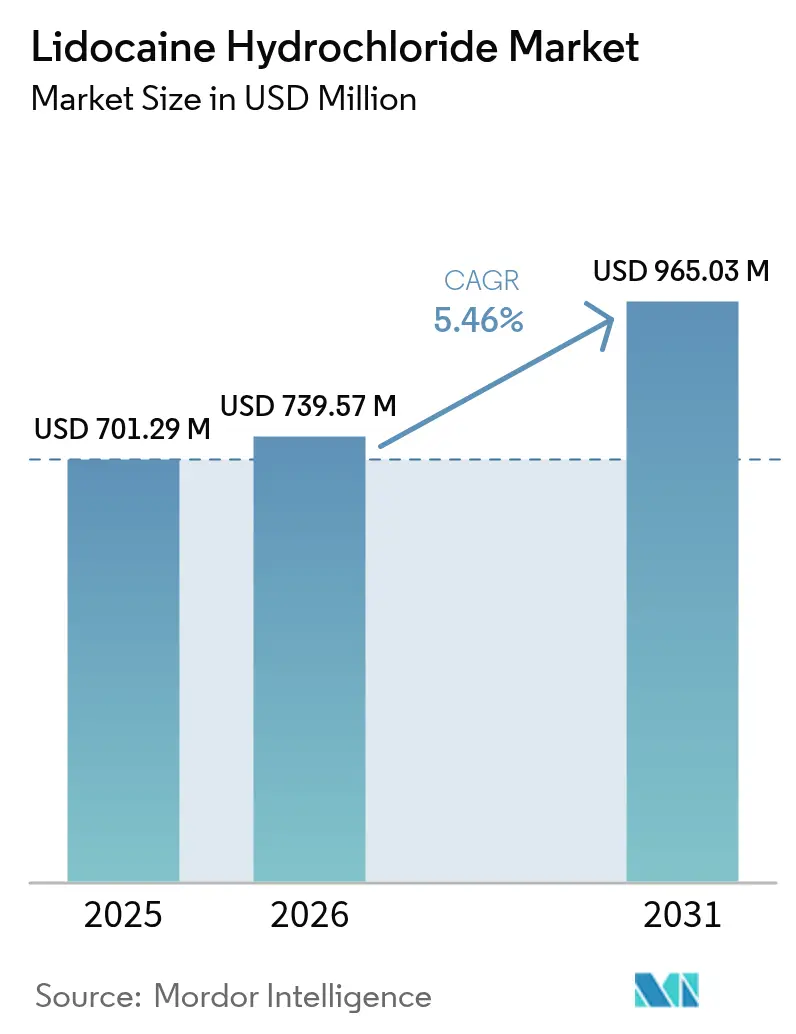
Se espera que el tamaño del Mercado de Clorhidrato de Lidocaína crezca de 701,29 millones de USD en 2025 a 739,57 millones de USD en 2026, y se pronostica que alcance 965,03 millones de USD en 2031 a una CAGR del 5,46% durante el período 2026-2031.
La demanda constante de un anestésico local confiable en entornos quirúrgicos, dentales y de manejo del dolor sustenta esta expansión sostenida. El crecimiento se ve reforzado por el cambio hacia procedimientos mínimamente invasivos, el aumento de los volúmenes de cirugía electiva y una base en expansión de pacientes con dolor neuropático que se benefician de las formulaciones tópicas. La intensidad competitiva es moderada; los actores establecidos se apoyan en amplias redes de distribución, mientras que los nuevos participantes aprovechan las disrupciones en el suministro. Las aprobaciones regulatorias de sistemas novedosos de administración, como los parches transdérmicos de baja dosis y alta biodisponibilidad, están ampliando las opciones terapéuticas y estimulando la innovación de productos en el mercado de clorhidrato de lidocaína.
Conclusiones Clave del Informe
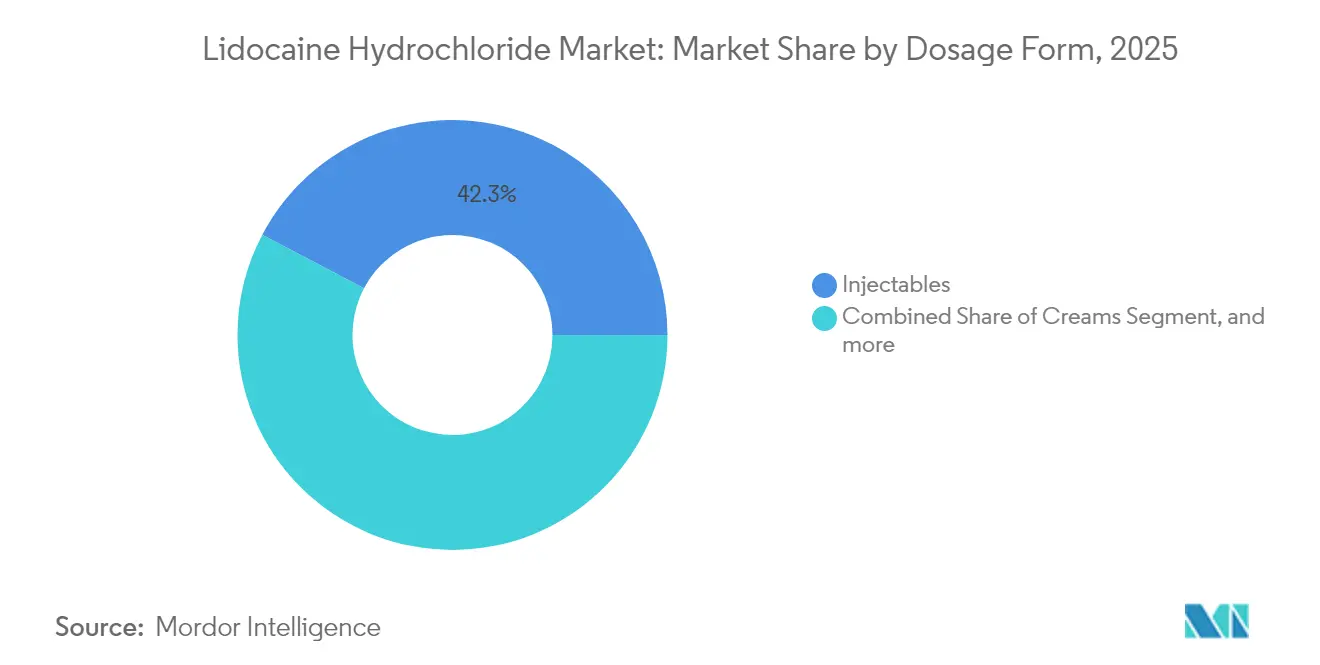
- Por forma farmacéutica, los inyectables representaron el 42,28% de la cuota del mercado de clorhidrato de lidocaína en 2025, mientras que se proyecta que los parches registren la CAGR más rápida del 7,33% hasta 2031.
- Por aplicación, los procedimientos dentales representaron el 36,12% del tamaño del mercado de clorhidrato de lidocaína en 2025, mientras que el tratamiento de la neuralgia postherpética se espera que se expanda a una CAGR del 9,47%.
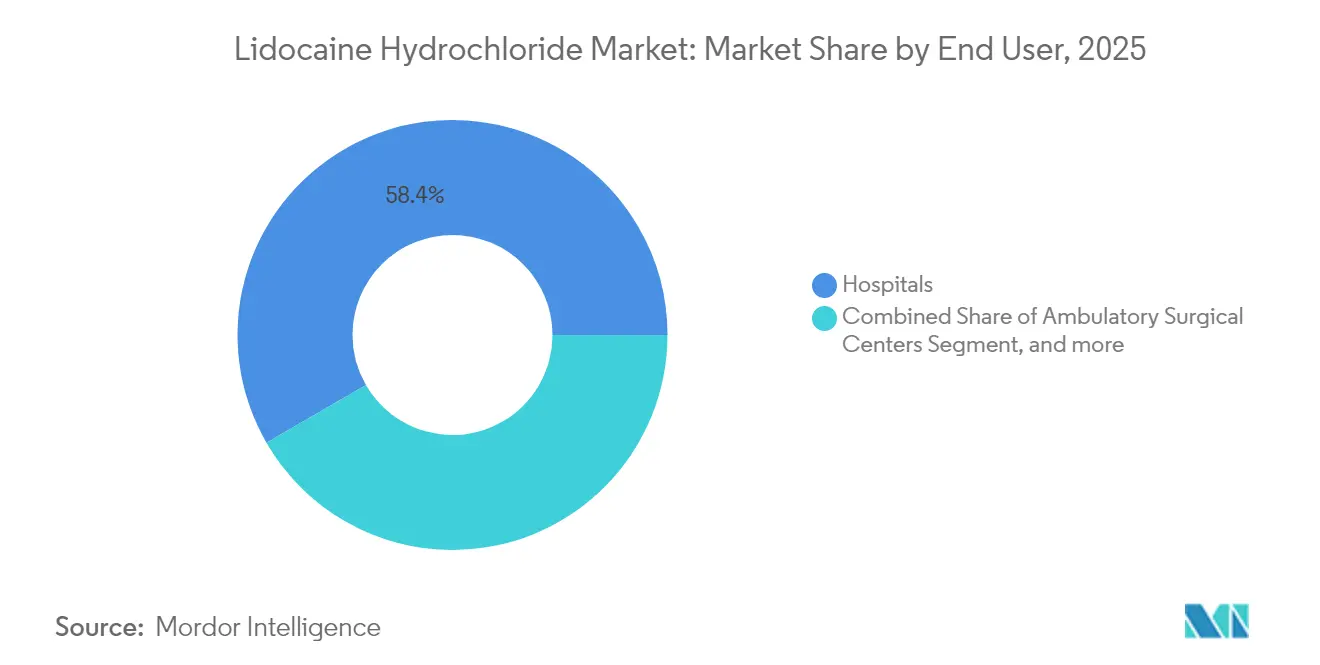
- Por usuario final, los hospitales lideraron con el 58,35% de la cuota del mercado de clorhidrato de lidocaína en 2025; las clínicas especializadas representan el canal de mayor crecimiento con una CAGR del 10,58%.
- Por geografía, América del Norte contribuyó con el 37,05% de los ingresos en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 8,34% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento del Volumen de Cirugías Mínimamente Invasivas y Electivas | +1.2% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de la Prevalencia de Arritmias Ventriculares | +0.8% | Global, poblaciones envejecidas en mercados desarrollados | Largo plazo (≥ 4 años) |
| Creciente Adopción de Parches Tópicos de Lidocaína para el Dolor Neuropático | +1.5% | América del Norte y Europa, en expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Rápida Expansión de los Procedimientos Dentales en Economías Emergentes | +1.1% | Asia-Pacífico, América Latina, Oriente Medio y África | Mediano plazo (2-4 años) |
| Aprobaciones de la FDA de Sistemas Transdérmicos de Baja Dosis y Alta Biodisponibilidad | +0.7% | América del Norte, con repercusión regulatoria en la UE | Corto plazo (≤ 2 años) |
| Dispositivos Personalizados de Administración de Lidocaína Impresos en 3D | +0.3% | América del Norte y Europa, adopción en fase inicial | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Volumen de Cirugías Mínimamente Invasivas y Electivas
Los procedimientos laparoscópicos y endoscópicos ambulatorios dependen cada vez más de la lidocaína para una anestesia de inicio rápido que favorece el alta el mismo día. La evidencia muestra que la lidocaína intravenosa reduce las puntuaciones de dolor posoperatorio en un 40% y disminuye el consumo de opioides en pacientes de cirugía abdominal.[1]Tian-Long Ji, "La Lidocaína Intravenosa Reduce Significativamente el Dolor Posoperatorio," Journal of Clinical Medicine, mdpi.com Los hospitales incorporan el fármaco en las vías de recuperación mejorada para gestionar los costes asociados a las hospitalizaciones prolongadas. A medida que los centros quirúrgicos ambulatorios compiten en rendimiento, la demanda de analgesia predecible incrementa el mercado de clorhidrato de lidocaína. Los proveedores capaces de garantizar un suministro continuo de inyectables capturan cuota en las regiones donde los volúmenes de cirugía electiva se recuperan más rápidamente tras las desaceleraciones relacionadas con la pandemia.
Aumento de la Prevalencia de Arritmias Ventriculares
Las enfermedades cardiovasculares afectan a una población envejecida, incrementando el uso clínico de la lidocaína como antiarrítmico de clase IB. Los servicios de urgencias valoran su inicio rápido y su breve vida media para la estabilización controlada del ritmo cardíaco, en particular durante las intervenciones coronarias percutáneas. Los protocolos actualizados recomiendan la lidocaína para mitigar las complicaciones relacionadas con las arritmias en los laboratorios de cateterismo cardíaco.[2]Vault Pfizer Medical Affairs, "Inyección de Lidocaína en el Manejo de Arritmias Cardíacas," Pfizer, pfizer.com La mayor disponibilidad de atención cardiológica avanzada en las economías emergentes amplía aún más el conjunto de pacientes potenciales del fármaco.
Creciente Adopción de Parches Tópicos de Lidocaína para el Dolor Neuropático
Las estrategias de tratamiento para reducir el uso de opioides aceleran la adopción de parches de lidocaína al 1,8% y al 5% entre los pacientes con dolor crónico. La FDA autorizó el primer sistema transdérmico genérico al 1,8% en marzo de 2025, impulsando la competencia de precios que amplía el acceso.[3]Administración de Alimentos y Medicamentos de los Estados Unidos, "Carta de Advertencia a TKTX Company," fda.gov Los datos clínicos confirman reducciones significativas en las puntuaciones de dolor cuando los parches se combinan con la estimulación de la médula espinal en casos de neuralgia postherpética en pacientes de edad avanzada. Estos factores impulsan un crecimiento unitario sostenido de doble dígito para el segmento, en particular en América del Norte y Europa Occidental.
Rápida Expansión de los Procedimientos Dentales en Economías Emergentes
El aumento de los ingresos disponibles permite una mayor adopción de la odontología preventiva y cosmética en Asia-Pacífico y América Latina. Los aerosoles, las cremas y los sistemas de inyección controlada por ordenador de lidocaína mejoran la experiencia en el sillón dental y fomentan las visitas periódicas. Un aerosol de lidocaína al 5,6% redujo las puntuaciones de dolor en procedimientos periodontales en un ensayo con 167 pacientes sin eventos adversos. Los geles basados en nanocápsulas que prolongan la analgesia mucosa diferencian aún más las ofertas premium, ayudando a los fabricantes a proteger los márgenes en mercados sensibles al precio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Riesgos adversos de toxicidad del sistema nervioso central y cardiovascular | -0.9% | Global, mayor escrutinio regulatorio en mercados desarrollados | Corto plazo (≤ 2 años) |
| Erosión de precios de genéricos y presiones de reembolso | -1.3% | América del Norte y Europa, extendiéndose a mercados emergentes | Mediano plazo (2-4 años) |
| Volatilidad en el suministro de xilidinamateria prima | -0.8% | Global, impacto concentrado en los centros de fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Regulaciones más estrictas sobre emisiones de disolventes en la fabricación de ingredientes farmacéuticos activos | -0.5% | América del Norte y Europa, en expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgos Adversos de Toxicidad del Sistema Nervioso Central y Cardiovascular
La ventana terapéutica de la lidocaína sigue siendo estrecha, lo que lleva a los reguladores a supervisar los productos tópicos de alta concentración comercializados para procedimientos cosméticos. En marzo de 2024, la FDA advirtió a un fabricante que comercializaba cremas de lidocaína al 40% no aprobadas, subrayando la vigilancia en materia de seguridad. Los médicos deben evaluar el riesgo de insuficiencia hepática y metahemoglobinemia, lo que puede limitar la flexibilidad de dosificación. Estas preocupaciones moderan la adopción en entornos estéticos electivos donde las alternativas con mayores márgenes de seguridad están ganando terreno.
Erosión de Precios de Genéricos y Presiones de Reembolso
La expiración de patentes en múltiples formulaciones da lugar a una rápida mercantilización. Los pagadores exigen cada vez más terapias escalonadas que favorecen los genéricos de bajo coste, comprimiendo los márgenes de los productos de marca. El primer parche genérico al 1,8% recibió aprobación en marzo de 2025 y desencadenó cambios inmediatos en los formularios de los gestores de beneficios farmacéuticos de los Estados Unidos. Se esperan dinámicas similares en Europa una vez que caduquen las exclusividades, lo que frenará el crecimiento de los ingresos de las empresas originadoras.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma Farmacéutica:
Los Parches Lideran la Ola de InnovaciónEl subsegmento de inyectables representó el 42,28% del tamaño del mercado de clorhidrato de lidocaína en 2025 debido a su indispensabilidad en entornos quirúrgicos y de emergencia. Las escaseces de suministro de productores establecidos como Pfizer y Fresenius Kabi prolongaron los plazos de entrega, pero facilitaron ganancias de cuota para proveedores ágiles que introdujeron viales listos para usar a principios de 2024. Un segundo motor de crecimiento proviene de los parches, que registran una CAGR del 7,33% hasta 2031, a medida que médicos y pacientes se inclinan por regímenes no invasivos. La aprobación del genérico en marzo de 2025 redujo los costes unitarios en un 35% en tres meses en los Estados Unidos, ampliando la cobertura de los pagadores y acelerando la adopción. Las cremas, los geles y la emergente clase de nanogeles termosensibles sostienen la demanda en dermatología y aplicaciones de heridas orales donde la liberación prolongada es ventajosa. Los formatos mejorados con nanotecnología que emplean nanocápsulas poliméricas mejoran la permeación mucosa y representan un futuro diferenciador competitivo para los fabricantes que buscan defender sus márgenes.
Las farmacias hospitalarias siguen priorizando las ampollas multidosis por su versatilidad, pero los centros quirúrgicos ambulatorios solicitan cada vez más jeringas precargadas para minimizar el tiempo de preparación y los errores de medicación. El mercado de clorhidrato de lidocaína mantiene una sólida cartera de matrices de microagujas disolubles impresas en 3D, adaptadas para el cuidado de incisiones posoperatorias. Esta tendencia de administración personalizada amplía la ventaja de innovación para las marcas impulsadas por la tecnología y mitiga la competencia pura de precios en el espacio de los inyectables. Al mismo tiempo, los parches abordan los desafíos de adherencia al tratamiento en el dolor neuropático crónico, presentando la oportunidad más convincente de expansión de volumen en toda la industria del clorhidrato de lidocaína.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Aplicación:
La Neuralgia Postherpética Impulsa el CrecimientoLa atención dental captó el 36,12% de los ingresos de 2025 gracias a los altos volúmenes de procedimientos tanto en mercados desarrollados como emergentes. Las clínicas prefieren sistemas de inyección controlados por ordenador que reducen el tiempo de inicio en 15 segundos de media, aumentando así la capacidad de atención en el sillón dental. Se prevé que la neuralgia postherpética genere la CAGR más alta del 9,47%, lo que refleja el envejecimiento de las poblaciones y las directrices actualizadas de manejo del dolor que promueven la lidocaína tópica antes que las terapias sistémicas. Los regímenes combinados que combinan parches al 5% con estimulación de la médula espinal redujeron las puntuaciones medias de dolor de 2,7 a 1,6 en un estudio de 90 días en pacientes de edad avanzada.
La cardiología mantiene un nicho estable donde las propiedades antiarrítmicas y anestésicas duales de la lidocaína simplifican la atención intraprocedimiento. La dermatología enfrenta una supervisión más estricta tras múltiples advertencias sobre cremas compuestas de alta concentración, aunque el crecimiento persiste para los formatos en aerosol que minimizan la contaminación cruzada. El tamaño del mercado de clorhidrato de lidocaína para el cuidado de heridas como adyuvante en oncología sigue siendo pequeño, pero muestra una sólida actividad de ensayos clínicos a medida que las formulaciones con nanopartículas avanzan en los estudios de Fase II.
Por Usuario Final:
Las Clínicas Especializadas Capturan el CrecimientoLos hospitales controlaron el 58,35% del volumen de 2025, sustentados por el alto rendimiento quirúrgico y la demanda continua de los servicios de urgencias. Sin embargo, se proyecta que las clínicas especializadas avancen a una CAGR del 10,58% hasta 2031, ya que los pagadores favorecen las vías de atención ambulatoria. Las consultas de dolor crónico adoptan parches de acción prolongada que reducen la dependencia de los opioides, mientras que las clínicas de dermatología y odontología invierten en inyectores guiados por ordenador para mejorar la comodidad del paciente.
La fragilidad de la cadena de suministro puesta de manifiesto por las escaseces de 2024 llevó a la Academia Estadounidense de Dermatología (American Academy of Dermatology Association) a establecer un Grupo de Trabajo sobre Escasez de Medicamentos con el objetivo de asegurar distribuidores alternativos. Las clínicas firman cada vez más acuerdos de envío directo con fabricantes ágiles para proteger los niveles de inventario, una medida que redistribuye el poder de negociación dentro de la industria del clorhidrato de lidocaína y fomenta una integración más estrecha entre fabricantes y proveedores de atención directa.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Clorhidrato de Lidocaína en América del Norte
América del Norte retuvo una participación de ingresos del 37,05% en 2025, respaldada por sistemas de reembolso maduros y altos volúmenes de cirugías electivas. La región también se convirtió en la plataforma de lanzamiento del primer parche genérico al 1,8%, que amplió el acceso para los beneficiarios de Medicare y de planes comerciales. Los datos sobre escasez de medicamentos en Estados Unidos revelan déficits recurrentes en viales de lidocaína, lo que lleva a los grupos hospitalarios a diversificar proveedores y renegociar contratos a largo plazo.
Mercado de Clorhidrato de Lidocaína en Europa
Europa le sigue con una demanda constante impulsada por el envejecimiento de la población y las vías regulatorias armonizadas que agilizan las aprobaciones de nuevos formatos. Los centros ambulatorios alemanes registraron un aumento del 12% en los procedimientos artroscópicos ambulatorios en 2024, lo que incrementó directamente el consumo de lidocaína. El tamaño del mercado de clorhidrato de lidocaína atribuido a Francia e Italia muestra un crecimiento sólido de un dígito medio, ya que las guías de manejo del dolor respaldan las vías tópicas antes que los opioides.
Mercado de Clorhidrato de Lidocaína en Asia-Pacífico
Asia-Pacífico registra la CAGR más alta, del 8,34%, lo que refleja una cobertura de seguros más amplia y la inversión en capacidad nacional de ingredientes farmacéuticos activos. El programa de Parques de Medicamentos a Granel de India incentiva la producción local de intermedios clave para reducir la dependencia de las importaciones. El sector biofarmacéutico de China se beneficia de subsidios provinciales que reducen los costos de instalación, lo que permite una rápida expansión de la fabricación de ingredientes farmacéuticos activos de lidocaína y refuerza la seguridad del suministro para los formuladores regionales.
Mercado de Clorhidrato de Lidocaína en América Latina y Oriente Medio y África
América Latina experimenta una expansión moderada a medida que Brasil y México mejoran la infraestructura quirúrgica y aumentan los flujos de turismo dental. Los organismos reguladores están adoptando revisiones aceleradas para anestésicos críticos con el fin de evitar escaseces, una política que favorece a los titulares de expedientes establecidos. Oriente Medio y África siguen siendo mercados incipientes, pero registran incrementos de volumen de dos dígitos donde las cadenas de hospitales privados abren centros de cirugía ambulatoria en centros urbanos. El aumento de los presupuestos de adquisición del sector público para anestésicos esenciales establece una demanda de base que los proveedores aprovechan para penetrar aún más en los formatos tópicos premium.


Panorama regulatorio
La regulación del clorhidrato de lidocaína se basa en normas de calidad establecidas y en expectativas de bioequivalencia en evolución para genéricos en todas las formas de dosificación. En Estados Unidos, la FDA mantiene guías específicas por producto para las formulaciones de lidocaína utilizadas en el desarrollo de ANDA, y en febrero de 2026 emitió una guía preliminar específica por producto que ajustó las expectativas analíticas, incluyendo un método validado con un límite inferior de cuantificación de 0,20 ng/mL para la caracterización del plasma. Los requisitos de las principales farmacopeas (USP/EP/BP) continúan estableciendo límites de ensayo e impurezas para el clorhidrato de lidocaína y la inyección de lidocaína, respaldando una base de cumplimiento para fabricantes globales que suministran inyectables estériles y sistemas tópicos.
La aplicación de normas de seguridad y la política comercial también están configurando las condiciones operativas. El escrutinio de la FDA sobre productos tópicos de alta concentración comercializados fuera de las vías de aprobación se ha reflejado en medidas de aplicación vinculadas a riesgos de toxicidad, elevando el nivel de cumplimiento exigido para cremas tópicas y formatos preparados por compuestos utilizados en entornos cosméticos. En el lado de la oferta, una medida de la Casa Blanca de abril de 2026 que establece un arancel del 10% sobre ciertos productos farmacéuticos patentados e ingredientes farmacéuticos asociados importados desde el Reino Unido añade una consideración variable de adquisición y abastecimiento para las empresas con cadenas de suministro transatlánticas, junto con el marco más amplio centrado en la OMC que rige las disposiciones arancelarias y de acceso para productos relacionados con la salud.
Panorama Competitivo
El mercado de clorhidrato de lidocaína es moderadamente competitivo y está compuesto por varios actores principales. Pfizer, Teva, Fresenius Kabi e Hikma representan conjuntamente una cuota mayoritaria de los volúmenes inyectables mundiales, pero las interrupciones intermitentes de la producción diluyen su dominio. Sintetica US aprovechó la escasez de febrero de 2024, suministrando tamaños de viales alternativos y captando precios premium por entregas a tiempo. La aprobación del parche genérico de Aveva en 2025 intensifica la competencia de precios en los formatos transdérmicos, lo que obliga a los originadores a acelerar el lanzamiento de productos de próxima generación.
El enfoque estratégico se está desplazando hacia plataformas de administración diferenciadas. Varias empresas están pilotando matrices de microagujas que localizan la lidocaína en la dermis y acortan el inicio a menos de un minuto. La Universidad de Nottingham presentó la impresión en 3D por inyección de tinta con múltiples materiales para comprimidos personalizados que incorporan lidocaína con co-terapias antiarrítmicas, presagiando regímenes de dosificación a medida. Las asociaciones de nanotecnología con laboratorios académicos son comunes, ya que las empresas persiguen perfiles de liberación prolongada sin excipientes que desencadenan reacciones alérgicas.
La seguridad del suministro emergió como un factor competitivo fundamental después de que varios fabricantes incluidos en la lista de la FDA proyectaran el reabastecimiento de unidades de mantenimiento de existencias inyectables clave solo para enero de 2026. Los actores con capacidad de ingredientes farmacéuticos activos verticalmente integrada o con diversificación geográfica de sus fuentes mitigan este riesgo y aseguran compromisos de compra plurianuales de las organizaciones de compras grupales de hospitales. Las estrategias de marketing enfatizan la evidencia clínico-económica de que la reducción del uso de opioides y los tiempos de recuperación más cortos pueden compensar el precio premium de los sistemas avanzados de lidocaína. Los registros de propiedad intelectual revelan una inclinación hacia los productos combinados que mezclan lidocaína con agentes antiinflamatorios o antioxidantes, lo que puede extender la vida útil de la etiqueta y diversificar los flujos de ingresos más allá de las indicaciones anestésicas tradicionales.
Líderes de la Industria del Clorhidrato de Lidocaína
Pfizer Inc.
Merck KGaA
Teva Pharmaceutical Industries Ltd.
Amneal Pharmaceuticals Inc.
Endo International plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Clorhidrato de Lidocaína
- Pfizer
- Merck
- Teva Pharmaceutical Industries
- Amneal Pharmaceuticals
- Endo International
- Hikma Pharmaceuticals
- Taro Pharmaceutical Industries Ltd.
- Fresenius
- Viatris
- AstraZeneca
- Johnson & Johnson
- Amphastar Pharmaceuticals
- Mahendra Chemicals
- Nortec Química
- Scilex Holding
- Jiangsu Tianji Pharmaceutical Co., Ltd.
- Sorrento Therapeutics
- Shanghai Nianxing Industrial Co., Ltd.
- Huons Co., Ltd.
- Alembic Pharmaceuticals Ltd.
- Dentsply Sirona
- B. Braun

Oportunidades de mercado y perspectivas futuras
Persiste una brecha en la resiliencia de la oferta y en la capacidad conforme para la producción del API de clorhidrato de lidocaína y de formas terminadas estériles, particularmente dada la recurrencia de escasez de inyectables mencionada en los cronogramas de adquisición hospitalaria y reabastecimiento de fabricantes. Las inversiones recientes de CDMO reflejan una demanda activa de compradores por fabricación de sustancias farmacológicas con base en EE. UU.: en julio de 2026, Evonik anunció una modernización de 100 millones de USD a cinco años de su planta de fabricación de API Tippecanoe Labs en Lafayette, Indiana, orientada a mejorar los activos de producción y la automatización para aumentar la fiabilidad. Para los proveedores y comercializadores de lidocaína, este tipo de modernización puede ayudar a respaldar la calificación de fuentes alternativas, acortar los plazos de entrega para SKU anestésicos críticos y mejorar la competitividad en licitaciones con organizaciones de compra grupal y sistemas hospitalarios.
La diferenciación por formato de producto también continúa ofreciendo vías de captura de valor más allá de los inyectables comoditizados, especialmente en sistemas transdérmicos y tópicos alineados con vías de atención que reducen el uso de opioides. La aprobación por parte de la FDA en marzo de 2025 del primer sistema transdérmico genérico de lidocaína al 1,8% amplió el acceso e intensificó la competencia de precios, lo que a su vez aumenta los incentivos para buscar mejoras en la administración (incluyendo sistemas de dosis baja con mayor biodisponibilidad, matrices de microagujas y otros enfoques de liberación controlada ya mencionados en el pipeline del mercado). Al mismo tiempo, el escrutinio más estricto sobre cremas tópicas no aprobadas de alta concentración está impulsando a los fabricantes hacia productos claramente etiquetados y alineados con las guías, así como hacia presentaciones de dosis unitaria o aptas para instalaciones que reducen la variabilidad en el manejo de medicamentos en hospitales, clínicas especializadas y entornos dentales.
Recent Industry Developments in Mercado de Clorhidrato de Lidocaína
- Mayo de 2026: Pfizer anunció la disponibilidad de un nuevo NDC (00409-3178-01) para la inyección de clorhidrato de lidocaína y epinefrina al 1%, USP, en un vial multidosis de vidrio con tapa abatible de 200 mg/20 mL. La actualización de empaque y código respalda la estandarización de pedidos hospitalarios y la gestión de inventario en un momento en que la continuidad de inyectables ha sido un diferenciador competitivo. También refuerza la presencia de Pfizer en casos de uso de anestesia procedimental básica, donde los compradores valoran un abastecimiento confiable y presentaciones familiares.
- Septiembre de 2025: MEDRx USA, Inc. recibió la aprobación de la FDA para Bondlido (sistema tópico de lidocaína), 10%, para el alivio del dolor asociado con la neuralgia posherpética. Un sistema tópico de mayor concentración amplía el conjunto de herramientas transdérmicas aprobadas en el dolor neuropático, un segmento donde la adopción de lidocaína tópica está aumentando bajo estrategias que reducen el uso de opioides. La aprobación intensifica la dinámica de diferenciación y precios entre los proveedores de parches y sistemas tópicos que compiten por la inclusión en formularios.
- Octubre de 2024: Imbed Biosciences recibió la autorización 510(k) de la FDA para comercializar Microlyte Ag/Lidocaine, un vendaje antimicrobiano para heridas que integra lidocaína para heridas cutáneas dolorosas. La función antimicrobiana combinada a base de plata y la administración de anestésico local se dirigen a entornos de cuidado de heridas donde el control del dolor y el manejo de infecciones se abordan de manera conjunta. La autorización amplía el uso de lidocaína en aplicaciones de heridas habilitadas por dispositivos, agregando un flujo de demanda adyacente más allá de los inyectables clásicos y los tópicos de consumo.


Mercado de Clorhidrato de Lidocaína Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado se define como los ingresos anuales generados por productos farmacéuticos terminados de uso humano en los que el clorhidrato de lidocaína es el principal ingrediente activo, en formas de dosificación comunes como inyectables, cremas, geles, parches y soluciones en aerosol.
Exclusiones de alcance: no se contabilizan los productos combinados en los que el clorhidrato de lidocaína no es el principal ingrediente activo, ni los volúmenes de API de grado industrial vendidos para síntesis química.
Descripción general de la segmentación
- Por Forma Farmacéutica
- Cremas
- Parches
- Inyectables
- Geles
- Soluciones en Aerosol
- Otras Formas Farmacéuticas
- Por Aplicación
- Arritmia Cardíaca
- Procedimientos Dentales
- Manejo de la Epilepsia
- Neuralgia Postherpética
- Dermatología Cosmética
- Otras Aplicaciones
- Por Usuario Final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Clínicas Especializadas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza estableciendo los límites, la terminología y el probable grupo de demanda para el clorhidrato de lidocaína en los distintos entornos terapéuticos y de procedimientos. Para ello, revisamos fuentes públicas como las bases de datos de medicamentos de la FDA de EE. UU. y las actualizaciones de etiquetado, las listas de medicamentos esenciales de la Organización Mundial de la Salud, y las estadísticas de salud de los CDC de EE. UU. y la OCDE para entender la intensidad de los procedimientos y los patrones de acceso a la atención.
Para fundamentar las señales de oferta y comercio, también recurrimos a fuentes como UN Comtrade y publicaciones aduaneras nacionales, junto con literatura revisada por pares indexada en recursos como PubMed para conocer patrones de uso y tendencias de formulación. Los informes anuales de las empresas, las presentaciones a inversionistas y las presentaciones regulatorias se utilizan para verificar los cambios en la combinación de productos y el énfasis en los canales, y se emplean suscripciones pagas seleccionadas para datos financieros de empresas, bases de datos de patentes y visibilidad comercial a nivel de envíos cuando las divulgaciones públicas son escasas. Estas fuentes son ilustrativas, y también se consultaron otras referencias públicas para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas y encuestas primarias
Los insumos primarios se recopilan mediante entrevistas con expertos y encuestas estructuradas con una combinación de fabricantes, distribuidores, formuladores y partes interesadas del ámbito de la salud, de modo que nuestros supuestos coincidan con el comportamiento real de compra y uso en los canales. Dado que se trata de un mercado global, los hallazgos se validan en las principales regiones para verificar diferencias en la combinación de productos, los rangos de precios y la disponibilidad, y luego los resultados se utilizan para confirmar los supuestos finales de demanda y precio promedio de venta (ASP).
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos (CXO): 12% | APAC: 48% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 32% | EMEA: 31% |
| Actores más pequeños: 17% | Gerentes: 56% | América: 21% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento del mercado se construye utilizando un enfoque de arriba hacia abajo, en el que las señales de demanda de tratamientos y procedimientos se convierten en un grupo de ingresos, que luego se filtra según la frecuencia con que se utilizan los productos a base de clorhidrato de lidocaína en dichos entornos. En la práctica, vinculamos la demanda a indicadores como los volúmenes de procedimientos ambulatorios y hospitalarios, la intensidad de visitas dentales, la incidencia de atención aguda relacionada con arritmias y los patrones de uso de anestésicos tópicos, que luego se relacionan con las formas de dosificación y tamaños de envase habituales.
Para mantener los totales realistas, se utilizan aproximaciones selectivas de abajo hacia arriba como verificaciones cruzadas, incluyendo precios muestreados por unidad según la forma de dosificación, divisiones de la combinación de canales entre recetados (Rx) y de venta libre (OTC) donde corresponda, y comentarios de proveedores y distribuidores sobre la demanda de ritmo continuo. Cuando la visibilidad directa de volumen es limitada en países más pequeños, las brechas se manejan utilizando ratios sustitutos como tasas de procedimientos per cápita, gasto en salud y disponibilidad en formularios, seguido de una revisión manual para que ningún sustituto individual determine el resultado completo.
Para el pronóstico, utilizamos análisis de escenarios respaldado por relaciones multivariadas simples, donde la trayectoria se guía por los cambios esperados en los volúmenes de procedimientos, el acceso a la atención ambulatoria, la competencia de genéricos y la presión de precios, y los cambios en la combinación de productos hacia formas tópicas frente a inyectables. La trayectoria de crecimiento final se verifica frente a las expectativas de los entrevistados sobre utilización y precios, y luego se incorpora al pronóstico año por año.
Validación de datos y ciclo de actualización
La validación se realiza a través de varias verificaciones para que el resultado final no dependa de una sola serie de datos. Comparamos los ingresos modelados con señales independientes como el crecimiento de procedimientos, los patrones de comercio y oferta, y los rangos de precios observados por forma de dosificación, y luego se revisan los valores atípicos antes de la aprobación final.
Si aparece una variación importante, los analistas vuelven a revisar el límite de la definición, contactan nuevamente a expertos seleccionados y vuelven a ejecutar el análisis de sensibilidad en torno a los supuestos que causaron el salto, como el momento del ASP o la ponderación por país. El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurren eventos importantes, incluidos cambios regulatorios, movimientos abruptos de divisas o cambios de precios inusuales. Antes de la entrega, se completa una revisión final para que la versión que recibe el cliente refleje los datos más actuales disponibles.
Tamaño del mercado de clorhidrato de lidocaína de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para el clorhidrato de lidocaína pueden parecer muy distantes entre sí incluso cuando la narrativa de crecimiento suena similar, porque las reglas de conteo subyacentes y las decisiones de temporalidad difieren. Las diferencias suelen provenir de lo que se está contando (API frente a productos terminados), qué canales se incluyen y cómo se convierten los precios a USD a lo largo del tiempo.
Otro factor determinante es el ciclo de actualización y cómo se trata el precio en el modelo, ya que este mercado puede moverse debido a la compresión de precios de genéricos y a efectos de divisas a nivel país. Cuando el precio por unidad se actualiza por forma de dosificación y se valida con verificaciones recientes de canal, y la conversión de divisas se alinea con el año de valor indicado, el total tiende a mantenerse más cercano al entorno real de compra, que es el enfoque aplicado en Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 739,57 millones de USD (2026) | |
| Consultoría global A | 596,40 millones de USD (2026) | Utiliza un enfoque de monetización más estrecho que parece más cercano al suministro de clorhidrato de lidocaína de grado farmacéutico y a aplicaciones seleccionadas, lo que puede subestimar los ingresos de formulaciones terminadas y la amplitud del canal Rx/OTC en la cobertura multipaís. |
| Editorial del sector B | 847,25 millones de USD (2025) | Ancla la estimación en un año de valor diferente y puede reflejar una inclusión más amplia entre formas de dosificación e indicaciones sin la misma conversión a USD alineada por año y sin el mismo ritmo de actualización del ASP, lo que desplaza el total al alza cuando el precio y la combinación de productos están cambiando. |
La comparación muestra principalmente que los límites de alcance y la alineación de años explican la mayor parte de la dispersión. Una vez que el conjunto de productos contabilizado se limita claramente a productos terminados de uso humano, y el precio y la temporalidad de divisas se mantienen coherentes con el año indicado, el tamaño del mercado se vuelve más fácil de replicar e interpretar para la planificación.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de clorhidrato de lidocaína en 2026?
El mercado está valorado en 739,57 millones de USD en 2026 y se proyecta que alcance 965,03 millones de USD en 2031 a una CAGR del 5,46%.
¿Qué región crece más rápido hasta 2031?
Asia-Pacífico registra la CAGR más alta del 8,34% debido a un mayor acceso a la atención sanitaria, incentivos domésticos para ingredientes farmacéuticos activos y el aumento de los volúmenes de procedimientos electivos.
¿Qué forma farmacéutica se está expandiendo más rápidamente?
Los parches registran la CAGR más rápida del 7,33%, ya que los lanzamientos de genéricos reducen los costes y las directrices clínicas favorecen la analgesia tópica para reducir el uso de opioides.
¿Por qué las clínicas especializadas están ganando cuota?
Los pagadores trasladan los procedimientos a entornos ambulatorios; las clínicas especializadas adoptan sistemas avanzados de administración de lidocaína que mejoran la comodidad del paciente y la capacidad de atención, impulsando una CAGR del 10,58%.
¿Cuáles son las principales restricciones al crecimiento del mercado?
Las preocupaciones de seguridad sobre la toxicidad del sistema nervioso central y cardiovascular, la erosión de precios impulsada por los genéricos y la volatilidad en el suministro de materias primas.
Última actualización de la página el:



