
塩酸リドカイン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
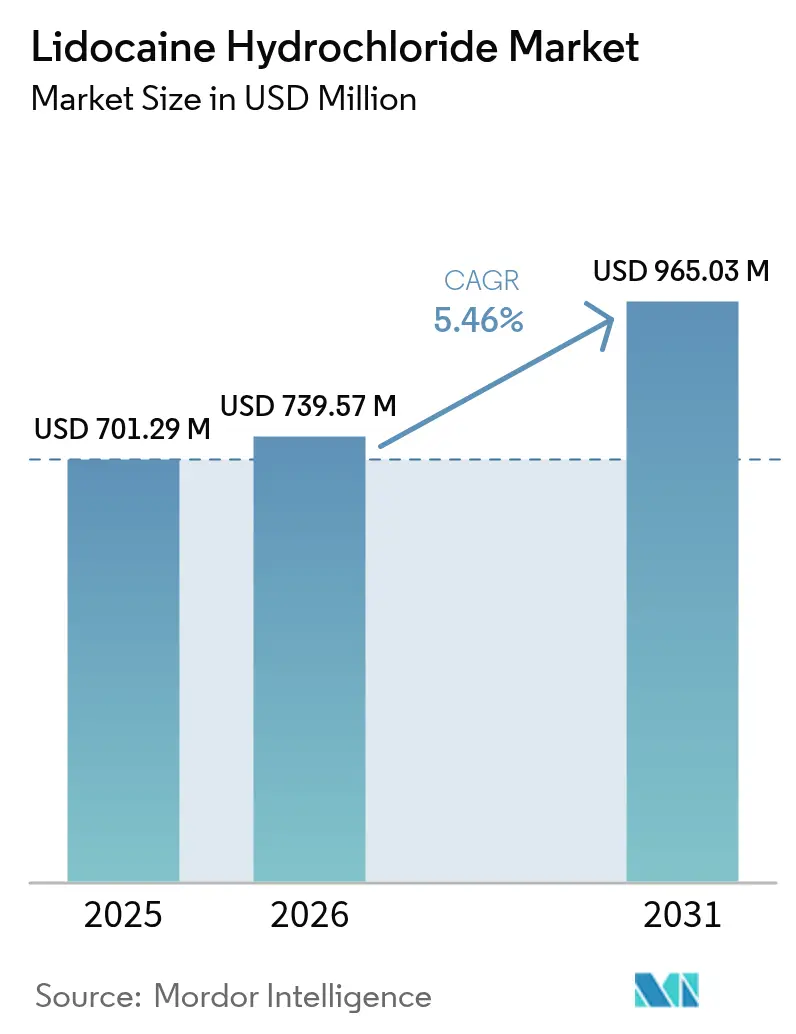
| 市場規模 (2026) | 739.57 百万米ドル |
| 市場規模 (2031) | 965.03 百万米ドル |
| Growth Rate (2026 - 2031) | 5.46 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
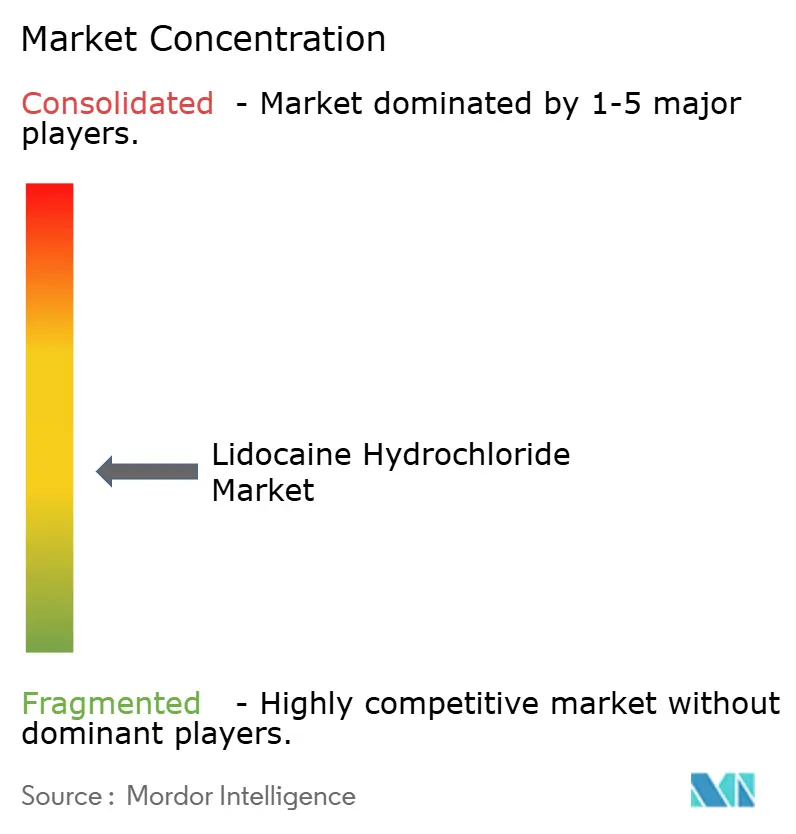
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる塩酸リドカイン市場分析
塩酸リドカイン市場規模は、2025年の7億129万米ドルから2026年には7億3,957万米ドルに成長し、2026年~2031年にかけて5.46% CAGRで2031年までに9億6,503万米ドルに達する見込みです。
外科、歯科、疼痛管理の場面における信頼性の高い局所麻酔薬への一貫した需要が、この安定した拡大を下支えしています。成長は、低侵襲手術へのシフト、選択的手術件数の増加、および局所製剤から恩恵を受ける神経障害性疼痛患者のベース拡大によって強化されています。競合の激しさは中程度であり、既存企業は広範な流通ネットワークに依存する一方、新規参入企業はサプライ混乱を活用しています。低用量高バイオアベイラビリティ経皮パッチなどの新規薬物送達システムに対する規制当局の承認が、治療の選択肢を拡大し、塩酸リドカイン市場全体での製品イノベーションを促進しています。
主要レポートのポイント
- 剤形別では、注射剤が2025年の塩酸リドカイン市場シェアの42.28%を占め、一方パッチは2031年までに最速の7.33% CAGRを達成すると予測されています。
- 適応別では、歯科処置が2025年の塩酸リドカイン市場規模の36.12%を占め、帯状疱疹後神経痛治療は9.47% CAGRで拡大する見込みです。
- エンドユーザー別では、病院が2025年の塩酸リドカイン市場シェアの58.35%をリードし、専門クリニックは10.58% CAGRで最速の成長チャネルを代表しています。
- 地域別では、北米が2025年に37.05%の収益を貢献し、アジア太平洋は2031年までに8.34% CAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)% CAGR予測への影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 低侵襲・選択的手術件数の増加 | +1.2% | 北米・欧州に集中したグローバル | 中期(2〜4年) |
| 心室不整脈の有病率の増加 | +0.8% | 先進市場における高齢化人口を抱えたグローバル | 長期(4年以上) |
| 神経障害性疼痛に対するリドカイン局所パッチの採用拡大 | +1.5% | 北米・欧州、アジア太平洋へ拡大 | 短期(2年以内) |
| 新興経済国における歯科処置の急速な拡大 | +1.1% | アジア太平洋、ラテンアメリカ、中東・アフリカ | 中期(2〜4年) |
| 低用量高バイオアベイラビリティ経皮システムのFDA承認 | +0.7% | 北米、EUへの規制波及を伴う | 短期(2年以内) |
| 3Dプリントによる個別化リドカイン送達デバイス | +0.3% | 北米・欧州、初期段階の採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低侵襲・選択的手術件数の増加
外来腹腔鏡・内視鏡手術では、当日退院を可能にする速効性麻酔のためにリドカインへの依存度が高まっています。エビデンスによれば、静脈内リドカインは術後疼痛スコアを40%低減し、腹部手術患者におけるオピオイド消費量を削減します。[1]Tian-Long Ji、「静脈内リドカインは術後疼痛を有意に軽減する」、Journal of Clinical Medicine、mdpi.com病院は、長期入院に関連するコストを管理するために、同薬を回復強化プログラムに組み込んでいます。外来手術センターがスループットで競合するにつれて、予測可能な鎮痛への需要が塩酸リドカイン市場を拡大させています。継続的な注射剤供給を保証できるサプライヤーは、パンデミック関連の低迷後に選択的手術件数が最も急速に回復する地域でシェアを獲得します。
心室不整脈の有病率の増加
心血管疾患は高齢化する人口層に負担をかけており、クラスIB抗不整脈薬としてのリドカインの臨床使用を増加させています。救急部門は、特に経皮的冠動脈インターベンション中の制御されたリズム安定化において、その速効性と短い半減期を評価しています。更新されたプロトコルでは、心臓カテーテル検査室における不整脈関連合併症を軽減するためにリドカインを推奨しています。[2]Vault Pfizer Medical Affairs、「心臓不整脈管理におけるリドカイン注射」、Pfizer、pfizer.com新興経済国における高度な心臓治療のより広い普及が、同薬の対象患者層をさらに拡大しています。
神経障害性疼痛に対するリドカイン局所パッチの採用拡大
オピオイド温存治療戦略が、慢性疼痛患者の間での1.8%および5%リドカインパッチの採用を加速させています。FDAは2025年3月に初めて1.8%経皮システムのジェネリック薬を承認し、アクセスを拡大する価格競争を促進しました。[3]米国食品医薬品局、「TKTX社への警告書」、fda.gov臨床データは、高齢の帯状疱疹後神経痛患者に対して脊髄刺激療法とパッチを組み合わせた場合に、有意な疼痛スコアの低下が確認されることを示しています。これらの要因が、特に北米および西欧において、同セグメントの持続的な二桁の単位成長を牽引しています。
新興経済国における歯科処置の急速な拡大
可処分所得の増加により、アジア太平洋およびラテンアメリカにおける予防的・審美的歯科治療の普及が進んでいます。リドカインエアゾール、クリーム、コンピュータ制御注射システムがチェアサイドの体験を向上させ、再来院を促進しています。5.6%リドカインエアゾールは、167名の患者を対象とした試験において有害事象なしに歯周処置の疼痛スコアを低減しました。粘膜鎮痛を延長するナノカプセルベースのジェルは、プレミアム製品をさらに差別化し、価格に敏感な市場においてメーカーが利益率を守ることを支援しています。
抑制要因影響分析*
| 抑制要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| CNSおよび心血管毒性リスクの悪影響 | -0.9% | 先進市場における規制監視が強化されたグローバル | 短期(2年以内) |
| ジェネリック価格侵食と償還圧力 | -1.3% | 北米・欧州、新興市場への波及 | 中期(2〜4年) |
| キシリジン原材料供給の変動性 | -0.8% | アジア太平洋製造ハブに集中した影響を持つグローバル | 短期(2年以内) |
| API製造における厳格な溶媒排出規制 | -0.5% | 北米・欧州、アジア太平洋へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
CNSおよび心血管毒性リスクの悪影響
リドカインの治療域は依然として狭く、規制当局は美容処置向けに販売される高濃度局所製品を監視するよう促されています。2024年3月、FDAは未承認の40%リドカインクリームを販売するメーカーに警告を発し、安全性の監視を強調しました。臨床医は肝機能障害とメトヘモグロビン血症リスクをスクリーニングしなければならず、投与柔軟性が制限される場合があります。これらの懸念は、より広い安全余裕を持つ代替品が普及している選択的審美的場面での採用を緩和しています。
ジェネリック価格侵食と償還圧力
複数の製剤にわたる特許失効が急速なコモディティ化を招いています。支払者は低コストジェネリックを優先するステップ療法をますます義務付けており、先発品の利益率を圧縮しています。2025年3月に初の1.8%パッチジェネリックが承認され、米国の薬剤給付管理会社において即座にフォーミュラリー変更を引き起こしました。独占期間が失効すれば、欧州でも同様の動態が予想され、先発企業の収益成長を抑制することになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
剤形別:
パッチがイノベーションの波をリード注射剤サブセグメントは、外科および救急現場における不可欠性により、2025年の塩酸リドカイン市場規模の42.28%を占めました。PfizerやFresenius Kabiなどの既存生産者からの供給不足により調達期間が長期化しましたが、2024年初頭に即使用可能なバイアルを投入した機動力のあるサプライヤーのシェア獲得を促進しました。第二の成長エンジンはパッチであり、医師と患者が非侵襲的なレジメンに傾倒するにつれて、2031年まで7.33% CAGRを達成する見込みです。2025年3月のジェネリック承認により、米国では3カ月以内に単位コストが35%削減され、支払者の適用範囲が拡大し採用が加速しました。クリーム、ジェル、および新興のサーモレスポンシブナノジェルのクラスは、徐放が有利な皮膚科および口腔創傷の適用において需要を維持しています。高分子ナノカプセルを採用したナノテクノロジー強化フォーマットは、粘膜透過性を改善し、利益率防衛を求めるメーカーにとって将来の競合差別化要因となっています。
病院薬局は依然として多目的性のためにマルチドーズアンプルを優先していますが、外来手術センターは調製時間と投薬ミスを最小化するためにプレフィルドシリンジの注文を増やしています。塩酸リドカイン市場は、術後切開ケアに特化した3Dプリント製溶解性マイクロニードルアレイの強力なパイプラインを維持しています。この個別化送達トレンドは、テクノロジー主導ブランドのイノベーション優位性を広げ、注射剤分野での純粋な価格競争を緩和しています。同時に、パッチは慢性神経障害性疼痛における服薬遵守の課題に対応し、塩酸リドカイン産業全体での数量拡大において最も魅力的な機会を提供しています。
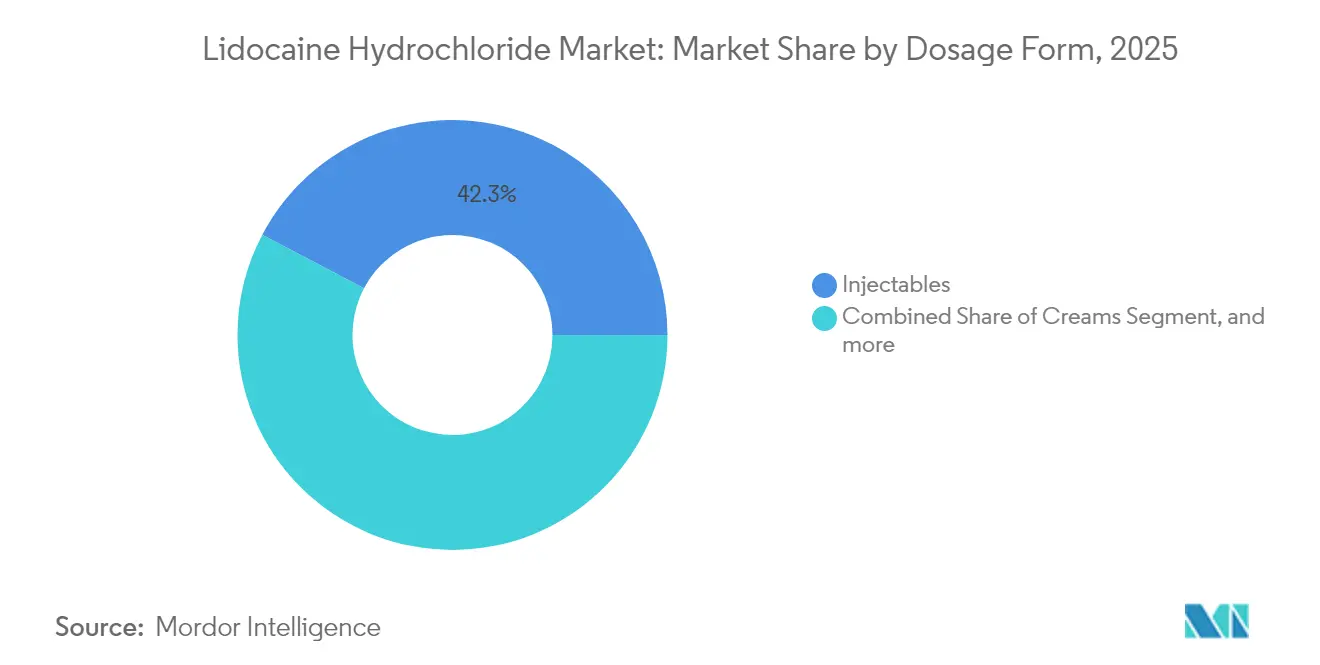
注記: 全セグメントの個別シェアはレポート購入後にご利用いただけます


適応別:
帯状疱疹後神経痛が成長を牽引歯科治療は、先進国および新興市場の両方における高い処置件数のおかげで、2025年収益の36.12%を獲得しました。クリニックは、平均して開始時間を15秒短縮するコンピュータ制御注射システムを好み、チェアサイドのスループットを向上させています。帯状疱疹後神経痛は、高齢化人口と全身療法に先立って局所リドカインを推奨する疼痛管理ガイドラインの更新を反映し、最高の9.47% CAGRを生成すると予測されています。5%パッチと脊髄刺激療法を組み合わせた併用療法は、高齢患者の90日間研究において平均疼痛スコアを2.7から1.6に低下させました。
心臓病学は、リドカインの抗不整脈特性と麻酔特性の両方が処置内ケアを効率化する安定したニッチを維持しています。皮膚科は高濃度調製クリームに対する複数の警告の後、より厳格な監視に直面していますが、汚染リスクを最小化するエアゾール形式の成長は継続しています。腫瘍補助創傷ケアにおける塩酸リドカイン市場規模は依然として小さいものの、ナノキャリア製剤がフェーズII試験を進めるにつれて、堅調な臨床試験活動を示しています。
エンドユーザー別:
専門クリニックが成長を獲得病院は高い外科スループットと継続的な救急部門需要に支えられ、2025年の数量の58.35%を管理しました。しかし、支払者が外来ケアの経路を優先するにつれて、専門クリニックは2031年まで10.58% CAGRで成長する見込みです。慢性疼痛診療所はオピオイド依存を軽減する長時間作用型パッチを採用し、皮膚科および歯科クリニックはコンピュータガイド注射器に投資して患者の快適性を高めています。
2024年の不足により浮き彫りになったサプライチェーンの脆弱性は、米国皮膚科学会(American Academy of Dermatology Association)が代替ディストリビューターの確保を目的とした医薬品不足ワーキンググループを設立するよう促しました。クリニックはますます機動力のあるメーカーと直接出荷契約を締結して在庫水準を保護しており、この動きは塩酸リドカイン産業内の交渉力を再分配し、メーカーとケア提供者間のより緊密な統合を促進しています。
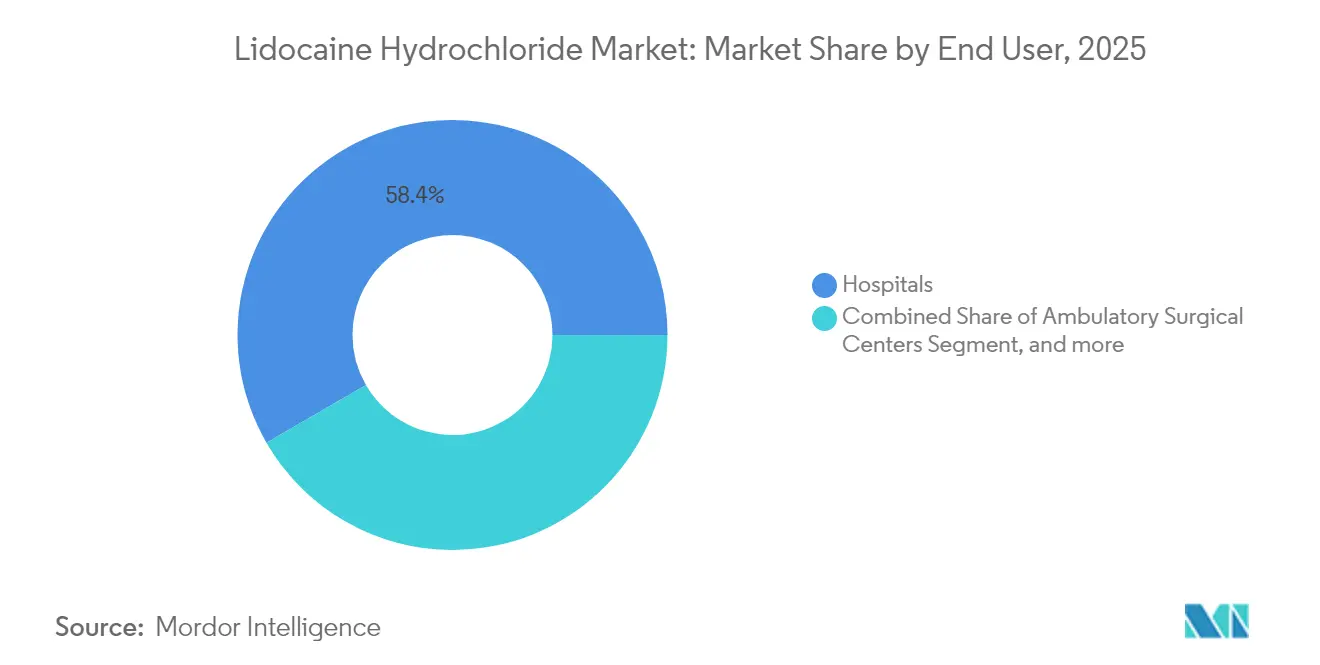
注記: 全セグメントの個別シェアはレポート購入後にご利用いただけます
地域分析
北米塩酸リドカイン市場
北米は2025年に37.05%の収益シェアを維持しており、成熟した償還制度と高い選択的手術件数に支えられています。同地域はまた、初の後発品1.8%パッチの発売拠点となり、メディケアおよび民間保険加入者へのアクセスを拡大しました。米国の医薬品不足データは、リドカインバイアルの慢性的な不足を示しており、病院グループはサプライヤーの多様化と長期契約の再交渉を迫られています。
欧州塩酸リドカイン市場
欧州は、高齢化する人口と新フォーマット承認を迅速化する統一規制経路に牽引された安定した需要が続いています。ドイツの外来センターは2024年に外来関節鏡手術件数が12%増加したと報告しており、これがリドカイン消費量を直接押し上げています。フランスおよびイタリアに帰属する塩酸リドカイン市場規模は、疼痛管理ガイドラインがオピオイドより先に局所投与経路を推奨するなか、堅調な中一桁台の成長を示しています。
アジア太平洋塩酸リドカイン市場
アジア太平洋地域は最高の8.34%のCAGRを達成しており、保険適用範囲の拡大と国内原薬(API)生産能力への投資を反映しています。インドのバルクドラッグパーク制度は、輸入依存を抑制するための主要中間体の国内生産を奨励しています。中国のバイオ医薬品セクターは、施設設置コストを引き下げる省レベルの補助金の恩恵を受けており、リドカインAPI製造の迅速なスールアップを可能にし、地域製剤メーカーへの供給安全保障を強化しています。
ラテンアメリカおよび中東・アフリカ塩酸リドカイン市場
ラテンアメリカでは、ブラジルとメキシコが外科インフラを整備し、歯科ツーリズムの流入が増加するなか、緩やかな拡大が続いています。規制当局は不足を回避するために重要な麻酔薬の迅速審査を採用しており、この政策は既存の申請書類保有者に有利に働いています。中東およびアフリカは依然として初期段階にありますが、民間病院チェーンが都市部のハブにデイサージャリーセンターを開設するなか、二桁台の数量増加を記録しています。必須麻酔薬に対する公共部門の調達予算の増加が基礎需要を確立し、サプライヤーはこれを活用してプレミアム局所製剤フォーマットのさらなる浸透を図っています。


規制環境
塩酸リドカインの規制は、確立された品質基準と、剤形全体にわたるジェネリック医薬品のバイオエクイバレンス(生物学的同等性)に関する要求事項の進化に基づいています。米国では、FDAがANDA開発で使用されるリドカイン製剤に関する製品別ガイダンスを維持しており、2026年2月には分析上の要求事項を厳格化した製品別ガイダンス案を発出し、血漿特性評価のための定量下限0.20 ng/mLを備えた検証済み分析法を含めました。主要薬局方(USP/EP/BP)の規格要求事項は、塩酸リドカインおよびリドカイン注射液の含量規格および不純物限度を定め続けており、無菌注射剤や外用システムを供給する世界的な製造業者にとってコンプライアンスの基準を支えています。
安全性の取締と貿易政策も事業環境を形作っています。承認外の販路で販売される高濃度外用製品に対するFDAの精査は、毒性リスクに関連する取締措置に反映されており、化粧用途で使用される外用クリームや調剤形態のコンプライアンス基準を高めています。供給面では、2026年4月にホワイトハウスが発表した措置により、英国から輸入される特定の特許医薬品および関連する医薬品原料に対して10%の関税率が設定され、大西洋を横断する供給網を持つ企業にとって、変動する調達・供給に関する検討事項が加わっています。これは、医療関連製品の関税および市場アクセス条項を規定する、より広範なWTO中心の枠組みと並行するものです。
競合状況
塩酸リドカイン市場は中程度の競争環境にあり、いくつかの主要プレーヤーで構成されています。Pfizer、Teva、Fresenius Kabi、およびHikmaは世界の注射剤量の主要シェアを合計で占めていますが、断続的な生産中断がその優位性を希薄化しています。Sintetica USは2024年2月の不足を活用し、代替バイアルサイズを供給して時間通りの納品に対してプレミアム価格を獲得しました。Avvaの2025年ジェネリックパッチ承認は経皮フォーマットにおける価格競争を激化させ、先発企業が次世代製品の発売を加速させるよう迫っています。
戦略的焦点は差別化された送達プラットフォームにシフトしています。複数の企業が、リドカインを皮膚に局在化させ開始時間を1分以内に短縮するマイクロニードルアレイを試験しています。ノッティンガム大学は、抗不整脈補助療法とともにリドカインを埋め込んだ個別化タブレットのためのマルチマテリアルインクジェット3Dプリンティングを披露し、カスタム投与計画の先行きを示しました。ナノテクノロジーの学術研究機関とのパートナーシップは、アレルギー反応を引き起こす賦形剤なしで持続放出プロファイルを追求する企業にとって一般的となっています。
サプライセキュリティは、FDAに登録されたいくつかのメーカーが主要注射SKUの再供給を2026年1月にのみ見込んでいると予測した後、重要な競争上のレバーとして浮上しました。垂直統合されたAPI能力または多様化した地理的調達を持つプレーヤーはこのリスクを軽減し、病院グループ購買組織からの複数年購買コミットメントを確保しています。マーケティング戦略は、オピオイド使用量の削減と回復時間の短縮が高度なリドカインシステムのプレミアム価格を相殺できるという臨床経済的エビデンスを強調しています。知的財産の申請は、従来の麻酔適応を超えてラベルの寿命を延長し収益源を多様化できる抗炎症剤または抗酸化剤とリドカインを組み合わせた配合製品に向けた傾向を示しています。
塩酸リドカイン産業リーダー
Pfizer Inc.
Merck KGaA
Teva Pharmaceutical Industries Ltd.
Amneal Pharmaceuticals Inc.
Endo International plc
- *免責事項:主要選手の並び順不同
塩酸リドカイン市場
- Pfizer
- Merck
- Teva Pharmaceutical Industries
- Amneal Pharmaceuticals
- Endo International
- Hikma Pharmaceuticals
- Taro Pharmaceutical Industries Ltd.
- Fresenius
- Viatris
- AstraZeneca
- Johnson & Johnson
- Amphastar Pharmaceuticals
- Mahendra Chemicals
- Nortec Química
- Scilex Holding
- Jiangsu Tianji Pharmaceutical Co., Ltd.
- Sorrento Therapeutics
- Shanghai Nianxing Industrial Co., Ltd.
- Huons Co., Ltd.
- Alembic Pharmaceuticals Ltd.
- Dentsply Sirona
- B. Braun

市場機会と将来展望
塩酸リドカイン原薬(API)と無菌完成剤形製造における供給の強靭性とコンプライアンス対応能力には、依然としてギャップが存在します。特に、病院の調達および製造業者の再供給タイムラインで言及される注射剤の不足が繰り返し発生していることを踏まえると、この点が顕著です。最近のCDMOへの投資は、米国内での原薬製造に対する購入者側の積極的な需要を反映しています。2026年7月、Evonikはインディアナ州ラファイエットにあるTippecanoe LabsのAPI製造施設について、生産資産と自動化のアップグレードによる信頼性向上を目的とした5年間、総額1億米ドルの近代化計画を発表しました。リドカインの供給業者やマーケターにとって、この種の近代化は代替供給元の適格性確認を支援し、重要な麻酔薬SKUのリードタイムを短縮し、共同購入機構や病院システムとの入札における競争力を向上させるのに役立ちます。
製品形態の差別化も、コモディティ化した注射剤を超えた価値創出の道筋を提供し続けています。特に、オピオイド使用を抑制するケア経路と整合する経皮吸収型製剤や外用システムにおいて、その傾向が見られます。2025年3月のFDAによる初のジェネリック1.8%リドカイン経皮吸収型システムの承認は、アクセスを拡大し、価格競争を激化させました。これにより、より高いバイオアベイラビリティを持つ低用量システム、マイクロニードルアレイ、その他既に市場パイプラインで言及されている放出制御アプローチなど、送達技術の改善を追求する動機がさらに強まっています。同時に、承認されていない高濃度外用クリームへの精査強化により、製造業者は、病院、専門クリニック、歯科診療における薬剤取扱いのばらつきを減らす、明確に表示されたガイドライン準拠製品や単回用量・施設対応型の製剤へと向かっています。
Recent Industry Developments in 塩酸リドカイン市場
- 2026年5月:Pfizerは、200 mg/20 mLの複数回使用可能なガラス製フリップトップバイアルにおける塩酸リドカイン・エピネフリン注射液1%、USPの新規NDC(00409-3178-01)の提供開始を発表しました。このパッケージングおよびコードの更新は、注射剤の供給継続性が競争上の差別化要因となっている時期に、病院での標準化された発注および在庫管理を支援します。また、購入者が信頼できる供給源と使い慣れた製剤を重視する主要な処置用麻酔の使用場面において、Pfizerの存在感を強化します。
- 2025年9月:MEDRx USA, Inc.は、帯状疱疹後神経痛に伴う疼痛緩和を目的としたBondlido(リドカイン外用システム)10%についてFDA承認を取得しました。より高濃度の外用システムは、神経障害性疼痛における承認済み経皮吸収型製品の選択肢を広げるものであり、この分野ではオピオイド使用抑制戦略の下で外用リドカインの採用が増加しています。この承認は、処方集への採用を競うパッチおよび外用システム供給業者間の差別化と価格競争を強化します。
- 2024年10月:Imbed Biosciencesは、疼痛を伴う皮膚創傷向けにリドカインを組み込んだ抗菌創傷被覆材Microlyte Ag/Lidocaineの販売についてFDAの510(k)承認を取得しました。銀ベースの抗菌機能と局所麻酔薬の送達を組み合わせたこの製品は、疼痛管理と感染管理が同時に行われる創傷ケアの場面を対象としています。この承認により、従来の注射剤や市販外用薬を超えた、医療機器を活用した創傷用途におけるリドカインの使用が拡大し、隣接する新たな需要が加わります。


塩酸リドカイン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、注射剤、クリーム、ゲル、パッチ、エアゾール溶液といった一般的な剤形にわたり、塩酸リドカインを主成分とするヒト用完成医薬品から生じる年間収益として定義されます。
対象範囲外:塩酸リドカインが主成分でない配合剤、および化学合成用に販売される工業グレードのAPI量は含まれません。
セグメンテーション概要
- 剤形別
- クリーム
- パッチ
- 注射剤
- ジェル
- エアゾール溶液
- その他の剤形
- 適応別
- 心臓不整脈
- 歯科処置
- てんかん管理
- 帯状疱疹後神経痛
- 美容皮膚科
- その他の適応
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模の算出、および検証
デスクリサーチ
デスクワークは、治療および処置の場面全体にわたる塩酸リドカインの境界、用語、および想定される需要プールの設定から始まります。このため、米国FDAの医薬品データベースおよびラベリング更新、世界保健機関(WHO)の必須医薬品リスト、米国CDCおよびOECDの保健統計といった公開情報源を確認し、処置の頻度およびケアアクセスのパターンを把握します。
供給および貿易に関する指標を確認するために、UN Comtradeや各国税関の公表資料などの情報源も参照し、使用パターンおよび製剤動向についてはPubMedなどのリソースに索引付けされた査読済み文献も参照します。企業の年次報告書、投資者向け説明資料、および規制当局への提出書類は、製品構成やチャネルの重点の変化を検証するために使用され、公開情報が限られている場合には、企業財務情報、特許データベース、出荷レベルの貿易可視化に関する有料サブスクリプションも選択的に利用します。これらの情報源は例示であり、データ収集、相互確認、および明確化のために他の公開資料も参照しています。
一次インタビューおよび調査
一次データは、製造業者、流通業者、製剤開発者、および医療関連の利害関係者を組み合わせた専門家インタビューおよび構造化調査を通じて収集され、当社の前提が実際の販路における購買・使用行動と一致するようにしています。これは世界的な市場であるため、主要地域間で洞察を検証し、製品構成、価格帯、および入手可能性の違いを確認した上で、その結果を最終的な需要および平均販売価格(ASP)の前提の確認に用います。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:36% | CXO:12% | APAC:48% |
| ミドルティア:47% | 機能/事業部門リーダー:32% | EMEA:31% |
| 中小規模企業:17% | マネージャー:56% | 南北アメリカ:21% |
市場規模の算出と予測
市場規模はトップダウン方式により構築され、治療および処置の需要指標を収益プールに変換した後、これらの場面で塩酸リドカイン系製品がどの程度使用されているかによってフィルタリングします。実務上は、外来および入院処置件数、歯科受診の頻度、不整脈関連の急性期治療の発生率、外用麻酔薬の使用パターンといった指標に需要を対応させ、それらを一般的な剤形およびパックサイズに結び付けます。
合計値を実態に近づけるため、剤形別のサンプル単価、Rx(処方薬)とOTC(市販薬)間のチャネル構成比(該当する場合)、および供給業者・流通業者からの実行率需要に関するフィードバックなど、選択的なボトムアップ方式による近似値をクロスチェックとして使用します。小規模国において直接的な数量の可視性が限られる場合には、一人当たり処置率、医療支出、処方集での入手可能性といった代替比率を用いてギャップに対処し、その後、単一の代替指標が結果全体を左右しないよう手動での確認を行います。
予測については、単純な多変量関係に支えられたシナリオ分析を用い、処置件数の予想される変化、外来ケアへのアクセス、ジェネリック競争と価格圧力、および外用と注射剤の間の製品構成の変化によって軌道を導きます。最終的な成長経路は、利用状況および価格設定に関する回答者の期待と照合された上で、年次予測に反映されます。
データの検証と更新サイクル
検証は複数の確認を通じて行われ、最終結果が単一のデータ系列に依存しないようにしています。モデル化した収益を、処置件数の成長、貿易・供給のパターン、剤形別の観測された価格帯といった独立した指標と比較し、外れ値を確認した上で承認を行います。
大きな差異が生じた場合、アナリストは定義の境界を再確認し、選定した専門家に再度連絡を取り、ASPのタイミングや国別重み付けなど、変動の原因となった前提について感応度分析を再実施します。本レポートは年次で更新され、規制変更、急激な通貨変動、異常な価格変動といった重大な事象が発生した場合には、臨時の更新が行われます。納品前には最終確認が行われ、クライアントが受け取るバージョンが入手可能な最新の情報を反映していることを確認します。
他の公表推定値と比較したMordor Intelligenceの塩酸リドカイン市場規模
塩酸リドカインの公表市場規模は、成長のストーリーが似ているように見えても、大きく異なる場合があります。これは、根底にある集計ルールやタイミングの選択が異なるためです。差異は通常、何を集計対象とするか(原薬か完成品か)、どのチャネルが含まれるか、および価格が時間の経過とともにどのように米ドルへ変換されるかによって生じます。
もう一つの要因は更新サイクルとモデル内での価格の扱い方であり、この市場はジェネリック医薬品の価格圧縮や国別の通貨変動の影響を受けて変動する可能性があります。単価が剤形別に更新され、最近のチャネル確認によって検証され、通貨換算が明示された基準年に整合している場合、合計値は実際の購買環境に近い状態を維持する傾向があり、これがMordor Intelligenceで採用されているアプローチです。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 739.57 M (2026) | |
| 総合コンサルティング会社A | USD 596.40 M (2026) | 医薬品グレードの塩酸リドカインの供給および選択された用途に近い、より狭いマネタイゼーションの視点を採用しており、多国展開のカバレッジにおいて完成製剤の収益やRx/OTCチャネルの広がりを過小評価する可能性があります。 |
| 業界出版社B | USD 847.25 M (2025) | 推定値の基準年が異なり、剤形や適応症全体にわたるより広範な包含を反映している可能性がありますが、同じ基準年に合わせた米ドル換算やASPの更新サイクルは伴っていない場合があり、価格や製品構成が変化している際には合計値が上方に偏ります。 |
この比較は、対象範囲の境界と基準年の整合性が差異の大部分を説明していることを主に示しています。集計対象の製品セットがヒト用完成品に明確に限定され、価格および通貨のタイミングが明示された基準年と一貫して保たれている場合、市場規模は計画目的での再現および解釈がより容易になります。


レポートで回答される主要な質問
2026年の塩酸リドカイン市場の規模はどのくらいですか?
市場は2026年に7億3,957万米ドルと評価されており、5.46% CAGRで2031年までに9億6,503万米ドルに達する見込みです。
2031年まで最も速く成長する地域はどこですか?
アジア太平洋は、より広範な医療アクセス、国内API奨励策、および選択的手術件数の増加により、最高の8.34% CAGRを記録しています。
最も急速に拡大している剤形は何ですか?
パッチは、ジェネリック発売によるコスト低下とオピオイド温存局所鎮痛を支持する臨床ガイドラインにより、最速の7.33% CAGRを達成しています。
専門クリニックがシェアを獲得しているのはなぜですか?
支払者が手術を外来設定に移行させており、専門クリニックは患者の快適性とスループットを向上させる先進的なリドカイン送達システムを採用し、10.58% CAGRを牽引しています。
市場成長の主な抑制要因は何ですか?
CNSおよび心血管毒性に関する安全上の懸念、ジェネリック主導の価格侵食、および原材料供給の変動性。
最終更新日:



