
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2021 - 2024 |
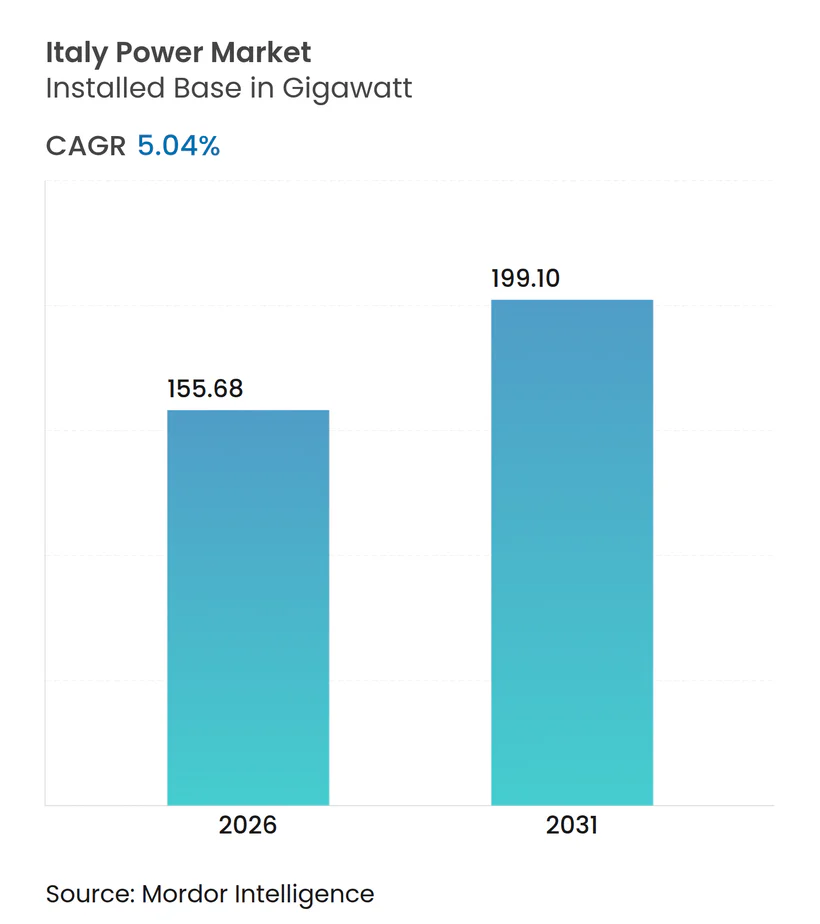
| Volume du Marché (2026) | 155.68 gigawatt |
| Volume du Marché (2031) | 199.10 gigawatt |
| Taux de croissance (2026 - 2031) | 5.04 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
- Afrique
- Algérie
- Amérique du Nord
- Arabie saoudite
- Argentine
- Asie
- Asie du Sud-Est
- Australie
- Brésil
- Brunei
- Canada
- Chine
- Danemark
- Émirats arabes unis
- Espagne
- États-Unis
- Europe
- Gabon
- Guinée équatoriale
- Inde
- Indonésie
- Iran
- Japon
- Koweït
- Malaisie
- Mexique
- Moyen-Orient et Afrique
- Nigeria
- Norvège
- Oman
- Ouzbékistan
- Philippines
- Portugal
- Qatar
- Roumanie
- Royaume-Uni
- Russie
- Soudan
- Thaïlande
- Tunisie
- Venezuela
- Vietnam
Analyse du marché de l'énergie en Italie par Mordor Intelligence
La taille du marché de l'énergie en Italie, en termes de base installée, devrait passer de 155,68 gigawatts en 2026 à 199,10 gigawatts d'ici 2031, à un TCAC de 5,04 % au cours de la période de prévision (2026-2031).
Cette perspective est ancrée par l'accélération des ajouts d'énergies renouvelables, l'abandon progressif du charbon et un plan de modernisation du réseau de transmission d'un montant de 16,5 à 23 milliards d'EUR visant à doubler la capacité d'échange transfrontalier au-delà de 30 GW.[1] Les promoteurs s'empressent de sécuriser l'accès au réseau dans les Pouilles et en Sicile, où la simplification des procédures d'autorisation a réduit les cycles d'approbation à quelques mois, mais les risques de congestion restent élevés et ont déjà entraîné des pénalités d'écrêtement supérieures à 8 % de la production potentielle en 2024.[2] Le gaz naturel continue d'alimenter environ 50 % de la production et, compte tenu d'une exposition aux importations de 90 %, crée une vulnérabilité aux chocs de prix géopolitiques malgré les nouveaux terminaux GNL et la diversification des pipelines. Le stockage monte en puissance rapidement : la première enchère MACSE de Terna en 2024 a attribué 2,3 GW de batteries à grande échelle, signalant un pivot structurel des centrales à gaz de pointe vers les technologies lithium-ion et à flux qui captent les écarts de marché au lendemain et fournissent des services auxiliaires.
Principaux enseignements du rapport
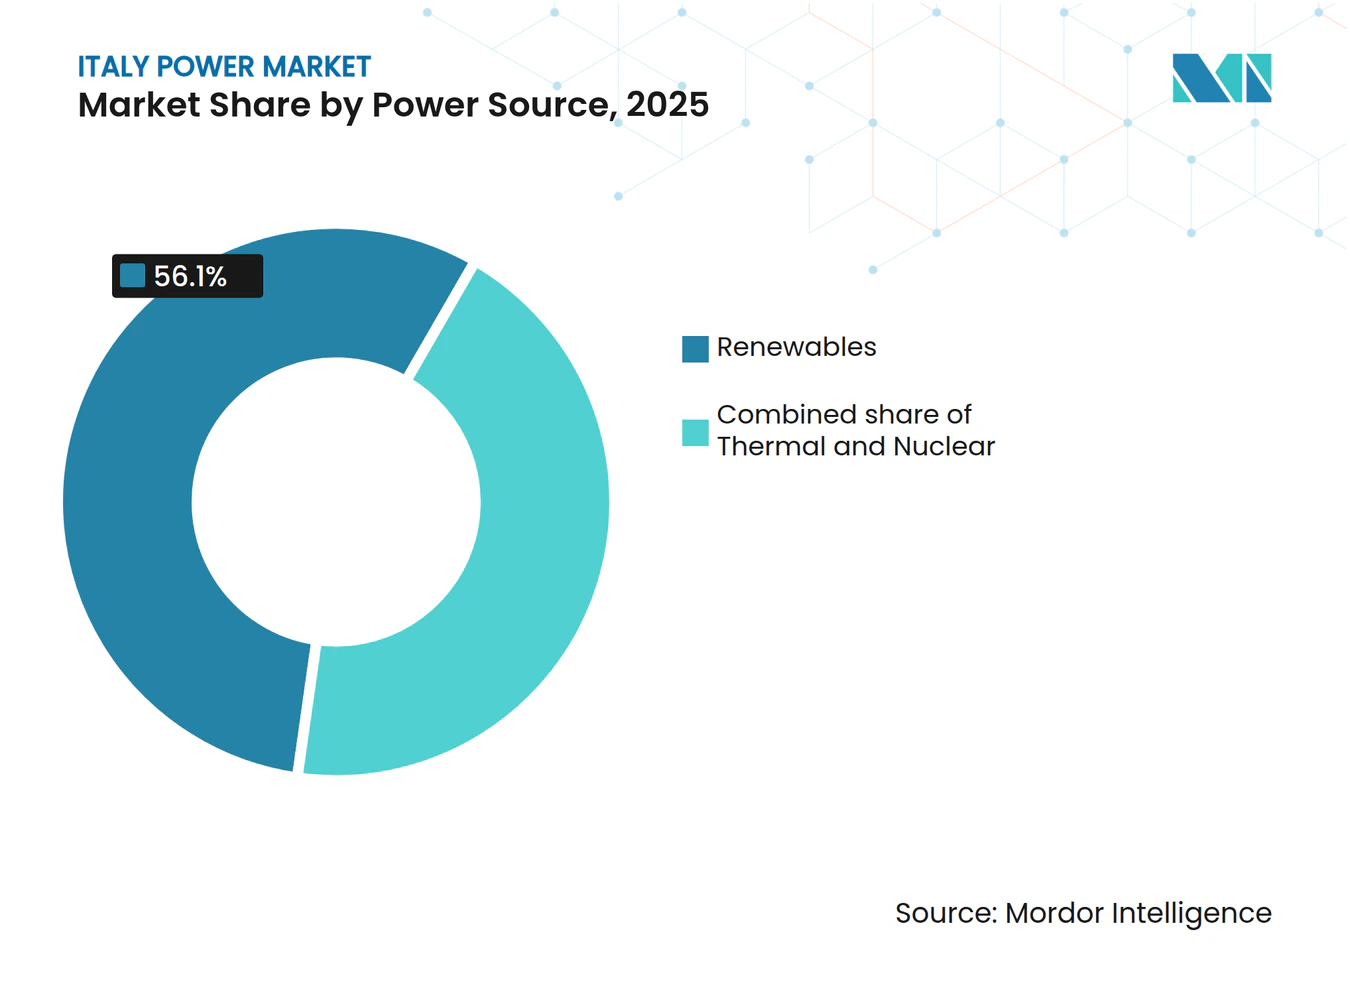
- Par source d'énergie, les énergies renouvelables détenaient 56,1 % de la part du marché de l'énergie en Italie en 2025 et progressent à un TCAC de 8,9 % jusqu'en 2031.
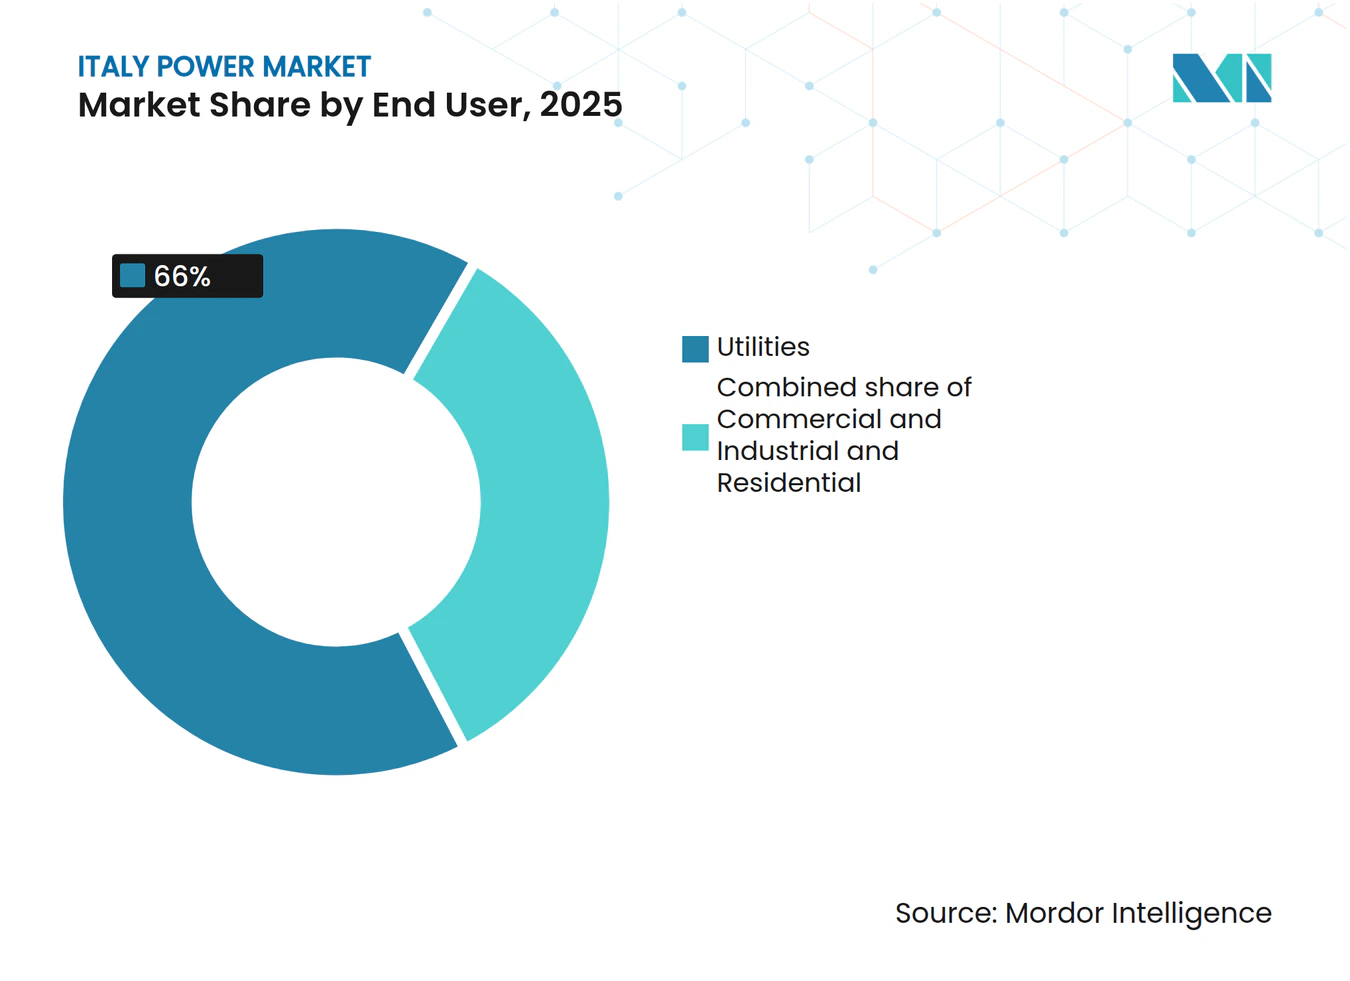
- Par utilisateur final, le segment des services publics contrôlait 66 % de la part du marché de l'énergie en Italie en 2025 et se développe à un TCAC de 6,7 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de l'énergie en Italie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réformes accélérées des procédures d'autorisation en vertu du Décret législatif 199/2021 | +1.2% | National, avec une adoption plus élevée dans les régions du sud (Pouilles, Sicile, Calabre) | Moyen terme (2 à 4 ans) |
| Enchères du marché de capacité de batteries à grande échelle (Terna) | +0.8% | National, concentré dans les zones à forte congestion (Pouilles, Sicile) | Court terme (≤ 2 ans) |
| Abandon du charbon d'ici 2025 créant un déficit de capacité | +0.9% | National, aigu en Sardaigne et dans les zones continentales dépendantes du charbon | Court terme (≤ 2 ans) |
| Projets HVDC financés par REPowerEU (Lien Tyrrhénien) | +0.6% | Corridor Sardaigne-continent, retombées sur le lien Sicile-Tunisie | Long terme (≥ 4 ans) |
| Essor des contrats d'achat d'énergie d'entreprise parmi les grands groupes du luxe et des produits de grande consommation | +0.5% | National, concentré dans les régions industrielles du nord (Lombardie, Vénétie, Émilie-Romagne) | Moyen terme (2 à 4 ans) |
| Stimulus Superbonus 110 % pour le photovoltaïque en toiture | +0.4% | National, avec la plus forte adoption dans les zones de propriété résidentielle du nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réformes accélérées des procédures d'autorisation en vertu du Décret législatif 199/2021
Le Décret législatif 199/2021 a réduit les cycles d'approbation pour le solaire et l'éolien terrestre de plus de deux ans à environ six mois pour les projets inférieurs à 10 MW, tandis que le Décret 190/2024 a étendu la voie rapide au repowering et aux configurations de stockage hybride. Plus de 15 GW de demandes ont été déposées entre 2024 et début 2025, concentrées dans les Pouilles, en Sicile et en Calabre, où la qualité des ressources est la plus élevée. Le droit de veto municipal pour des raisons paysagères continue de ralentir les projets dans les zones patrimoniales, créant des disparités régionales même si l'Italie s'aligne sur son objectif européen de 131 GW d'énergies renouvelables. La réussite de l'exécution dépend désormais de mises à niveau synchronisées du réseau de transmission qui absorbent les apports intermittents sans augmenter l'écrêtement. Les acteurs du marché qui naviguent en premier dans les risques de planification locale peuvent sécuriser des nœuds de réseau rares et s'assurer des rendements de premier entrant.
Enchères du marché de capacité de batteries à grande échelle (MACSE)
L'enchère MACSE 2024 de Terna a attribué 2,3 GW de contrats de disponibilité de 10 ans, créant la première pile de revenus dédiée au stockage sur le marché de l'énergie en Italie. Les projets lauréats, principalement des systèmes lithium-ion de 50 MW co-implantés avec des parcs solaires dans les Pouilles et en Sicile, répondent à la surproduction de midi et aux pics du soir où les écarts de prix ont dépassé 100 EUR/MWh en été 2025. Le modèle a écarté les propositions de pompage-turbinage qui nécessitent plusieurs années de construction et a favorisé à la place des batteries modulaires déployables en 18 mois. L'enchère 2026 de Terna devrait introduire une catégorie de six à huit heures, ouvrant des opportunités pour les batteries à flux et le stockage par air comprimé. Les premiers promoteurs de projets bénéficient d'un double avantage grâce à l'arbitrage et aux paiements de capacité, tout en protégeant les actifs solaires de l'écrêtement, renforçant ainsi la bancabilité des projets dans un environnement de financement tendu.
Abandon du charbon d'ici 2025 créant un déficit de capacité
Les centrales à charbon continentales totalisant 5,7 GW seront mises hors service d'ici fin 2025, les unités sardes suivant d'ici 2029 une fois le Lien Tyrrhénien mis sous tension. La sortie accélère la décarbonation : la production d'énergies renouvelables a atteint 49 % en 2024, mais elle resserre les marges de réserve lors des périodes de faible production renouvelable, poussant Terna à acquérir 11,5 GW de capacité auprès d'Enel et d'autres acteurs lors de l'enchère 2025. Les unités à gaz couvriront le déficit, mais la volatilité des prix du GNL reste une menace, soulignant la nécessité d'une montée en puissance du stockage et de la réponse à la demande. Les investisseurs capables de monétiser les services de flexibilité sont en position de bénéficier de la hausse de la volatilité des écarts de pointe jusqu'à ce que les batteries à grande échelle atteignent une masse critique après 2027.
Projets HVDC financés par REPowerEU (Lien Tyrrhénien)
Le Lien Tyrrhénien de 3,7 milliards d'EUR et 1 000 MW a démarré sa construction en janvier 2025 avec 500 millions d'EUR de cofinancement de l'UE et est prévu pour sa mise en service en 2027-2028. Prysmian fabrique 480 km de câble sous-marin XLPE et assurera la maintenance de l'actif pendant 25 ans, captant des revenus après-vente à long terme.[3] Une fois en ligne, le lien permet à la Sardaigne d'importer les surplus d'énergies renouvelables du continent, permettant la fermeture des dernières unités à charbon de l'île et réduisant le recours aux centrales diesel de pointe qui représentaient 15 % de la demande estivale en 2024. Les longs délais illustrent pourquoi les bénéfices du HVDC ne se matérialisent qu'après 2027, mais sécuriser l'acceptation sociale tôt verrouille une capacité d'interconnexion stratégique essentielle pour les objectifs d'énergies renouvelables de 2030.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Congestion du réseau dans les Pouilles et en Sicile (délais ≥ 36 mois) | -0.7% | Italie du Sud (Pouilles, Sicile, Calabre) | Court terme (≤ 2 ans) |
| Exposition aux importations de gaz aux chocs géopolitiques (≈ 90 %) | -0.5% | National, aigu pendant la saison de chauffage hivernal | Moyen terme (2 à 4 ans) |
| Sous-réalisation des appels d'offres pour l'éolien offshore (Adriatique) | -0.3% | Régions côtières de la mer Adriatique (Pouilles, Abruzzes, Marches) | Moyen terme (2 à 4 ans) |
| Contentieux d'autorisation liés au paysage pour les parcs éoliens | -0.4% | Zones sensibles au patrimoine (Toscane, Ombrie, Sicile) | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Congestion du réseau dans les Pouilles et en Sicile (délais ≥ 36 mois)
Les Pouilles et la Sicile accueillent plus de 40 % du pipeline d'énergies renouvelables, mais les corridors à 150 kV conçus pour des flux nord-sud connaissent désormais des surcharges inverses qui ont déclenché un écrêtement de 8 % en 2024, coûtant aux producteurs plus de 200 millions d'EUR de revenus perdus. Les demandes de raccordement déposées en 2023 font face à des délais ≥ 36 mois en raison des files d'attente pour le renforcement des sous-stations, forçant les promoteurs à accepter des accords interruptibles qui transfèrent le risque d'écrêtement sur l'économie des projets. Le plan Hypergrid de Terna d'un montant de 11 milliards d'EUR reconductorisera les lignes du sud et déploiera des capteurs de calibrage dynamique d'ici 2034, mais les goulots d'étranglement intermédiaires risquent de ralentir le TCAC prévu de 8,9 % pour les énergies renouvelables, à moins que des paiements de capacité temporaires ou des onduleurs formateurs de réseau n'atténuent le risque.
Exposition aux importations de gaz aux chocs géopolitiques
Malgré l'ajout de pipelines algériens et azerbaïdjanais et d'unités GNL flottantes à Piombino et Ravenne, l'Italie importe encore environ 90 % de son gaz, laissant les prix de l'électricité liés à la volatilité du hub TTF qui a dépassé 50 EUR/MWh durant l'hiver 2024-2025. Les retraits du charbon approfondissent la dépendance aux unités à cycle combiné, de sorte que toute pénurie d'approvisionnement force des cargaisons de GNL coûteuses dans l'ordre de mérite. Les tarifs pour les ménages non couverts ont augmenté de 15 à 20 % au début de 2025, et des pics de prix prolongés pourraient freiner le TCAC de 5,04 % du marché de l'énergie en Italie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source d'énergie : les énergies renouvelables dépassent le remplacement thermique
Les énergies renouvelables représentaient 56,1 % de la capacité installée en 2025, la plus grande part du marché de l'énergie en Italie, et devraient croître à un TCAC de 8,9 % jusqu'en 2031. La capacité solaire a bondi de 5,3 GW en 2023, portant la taille du marché de l'énergie en Italie pour le solaire au-delà de 30 GW ; les projets à grande échelle dans les Pouilles et en Sicile ont contribué à plus de 60 % de cette expansion. Le retrait du charbon supprime 5,7 GW d'ici 2025, consolidant le solaire et l'éolien terrestre comme remplacements principaux, bien que les goulots d'étranglement du réseau puissent tempérer l'élan. L'éolien offshore reste marginal jusqu'en 2028, et l'expansion hydroélectrique est plafonnée par les directives-cadres sur l'eau de l'UE, limitant les options de diversification.
L'hydroélectrique contribue encore 19 GW d'actifs de réservoir et au fil de l'eau, la géothermie ajoute environ 800 MW en Toscane, et la biomasse plus les déchets détient 4 GW, donnant à l'Italie l'un des portefeuilles d'énergies renouvelables les plus diversifiés d'Europe. Les turbines à gaz à cycle combiné, actuellement 50 GW, assureront de plus en plus un dispatch d'appoint pour couvrir les périodes de faible production renouvelable. Les centrales à gaz à cycle ouvert de pointe sont progressivement converties en condensateurs synchrones, et aucun programme nucléaire n'est en discussion. Dans l'ensemble, l'essor des énergies renouvelables soutient la décarbonation à long terme mais accentue l'urgence de la livraison du stockage et du HVDC afin que le marché de l'énergie en Italie puisse absorber les apports variables sans risque systémique.



Par utilisateur final : les services publics se consolident mais les contrats d'achat d'énergie commerciaux et industriels progressent
Les services publics détenaient 66 % de la capacité installée et du prélèvement d'électricité en 2025, la part dominante du marché de l'énergie en Italie. Leur segment se développe à un TCAC de 6,7 % à mesure qu'ils acquièrent des énergies renouvelables à grande échelle et des contrats de marché de capacité de batteries qui stabilisent les flux de trésorerie. Les services publics ont sécurisé la majeure partie des 2,3 GW attribués dans le cadre du MACSE en 2024, associant des batteries à des parcs solaires pour atténuer l'écrêtement qui compromet les revenus marchands dans le sud de l'Italie.
Les acheteurs commerciaux et industriels représentent encore une part plus modeste de la taille du marché de l'énergie en Italie, mais croissent rapidement grâce à des contrats d'achat d'énergie d'entreprise de 10 à 50 MW tarifés en dessous de 60 EUR/MWh, dépassant les tarifs de détail lors des pics de prix du gaz. Les maisons de luxe, les entreprises de produits de grande consommation et les opérateurs de centres de données ancrent des pipelines d'énergies renouvelables de plusieurs GW et forcent les services publics à faire évoluer leurs modèles commerciaux de détail. La demande résidentielle, portée par le boom solaire et stockage du Superbonus, contribue désormais à une couche de production distribuée qui couvre jusqu'à 70 % de la consommation annuelle des ménages participants, comprimant les marges des services publics tout en élargissant le pool de centrales électriques virtuelles dispatchables à mesure que l'adoption des batteries se répand.

Analyse géographique
Les régions du sud, menées par les Pouilles et la Sicile, abritent plus de 40 % des demandes d'énergies renouvelables, reflétant une irradiance solaire supérieure et une qualité de ressource éolienne terrestre élevée.[4] Ces régions supportent également le poids de l'écrêtement, soulignant pourquoi Terna a réservé 11 milliards d'EUR pour la reconductorisation Hypergrid qui augmentera la capacité de transfert sud-nord de 50 % une fois achevée après 2030. La taille du marché de l'énergie en Italie attribuable au sud de l'Italie est prête à croître le plus rapidement jusqu'en 2031, à condition que le soulagement de la congestion reste dans les délais prévus.
Les pôles industriels du nord, la Lombardie, la Vénétie et l'Émilie-Romagne, consomment plus de 45 % de l'électricité nationale, ce qui en fait un terrain fertile pour les contrats d'achat d'énergie d'entreprise qui couvrent les tarifs volatils. Comme les ressources solaires et éoliennes locales sont plus faibles, les entreprises importent de l'énergie verte du sud, acceptant un risque de base sur les frais de réseau jusqu'à ce que les renforcements HVDC vers le nord émergent. L'adoption du photovoltaïque en toiture distribué est la plus élevée ici grâce au Superbonus, aplatissant la demande de midi et modifiant la dynamique de la courbe de charge que les services publics doivent intégrer dans les tarifs de détail.
Les îles présentent des dynamiques distinctes. La sortie du charbon de la Sardaigne dépend de la mise sous tension du Lien Tyrrhénien d'ici 2028 ; en attendant, des dérogations permettent une combustion limitée de charbon pour maintenir la stabilité du réseau. La Sicile, déjà un hub d'énergies renouvelables orienté vers l'exportation, bénéficiera d'une redondance d'interconnexion via le lien, permettant une pénétration plus élevée des énergies renouvelables et réduisant le risque d'écrêtement. Ensemble, les îles illustrent comment le HVDC et le stockage sont au cœur de l'équilibrage d'une partie archipelagique du marché de l'énergie en Italie sans compromettre la fiabilité.
Paysage réglementaire
Le secteur électrique italien est façonné par la mise en œuvre nationale de la politique européenne en matière d'énergie et de climat. L'ARERA réglemente les tarifs de réseau, les règles du marché de détail et les normes de qualité de service, tandis que GME gère les marchés de gros de l'électricité selon des règles de marché intégrées. En février 2026, le décret-loi n° 21/2026 (converti en loi n° 49/2026) a introduit des mesures visant à réduire les factures d'énergie, ainsi que des dispositions destinées à traiter les contraintes de raccordement au réseau et de saturation des infrastructures devenues aiguës dans les régions à forte pénétration des énergies renouvelables comme les Pouilles et la Sicile.
Les changements réglementaires de 2026 ont également visé l'efficacité des processus de marché et la visibilité des enchères pour les renouvelables. La résolution 58/2026/R/EEL de l'ARERA a réformé le changement de fournisseur pour permettre un basculement en 24 heures à partir du 1er décembre 2026, favorisant une mobilité client plus rapide et la concurrence dans la fourniture au détail. Du côté de l'offre, le MASE a mis à jour les calendriers d'appels d'offres dans le cadre du décret FER2 (DM du 19 juin 2024) au cours du mois d'avril 2026, offrant des échéanciers plus clairs pour les procédures concurrentielles applicables aux technologies renouvelables éligibles. L'Italie a également soumis un PNIEC actualisé à la Commission européenne en juillet 2026, réaffirmant la planification nationale de décarbonation et le rôle habilitant du renforcement du réseau et des interconnexions.
Paysage concurrentiel
Concentration du Marché
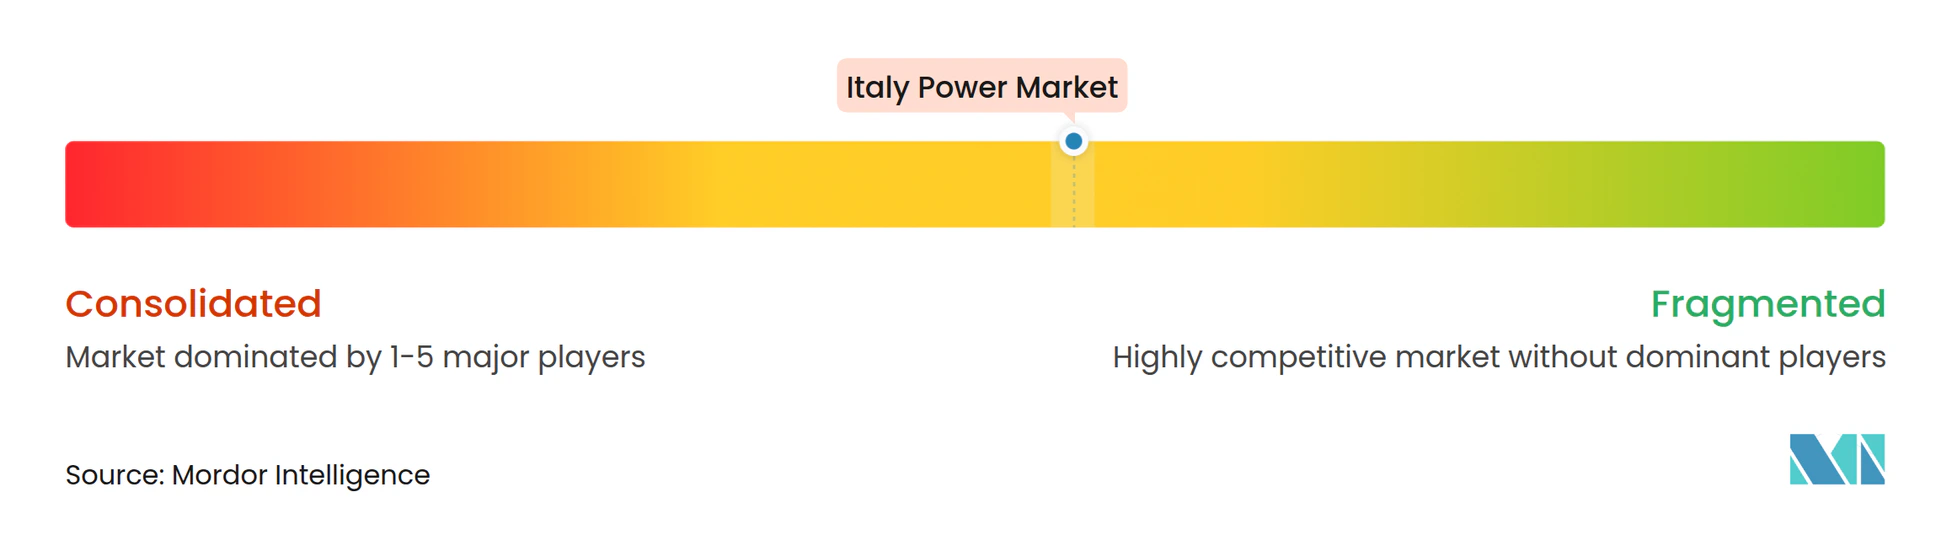
L'Italie dispose d'un parc de production modérément consolidé : les cinq premiers producteurs, Enel, Edison, A2A, ERG et Acea, contrôlent environ 60 % de la capacité, tandis que des entrants internationaux tels que RWE, Iberdrola et ENGIE développent des portefeuilles solaires à grande échelle dans le sud. L'intégration verticale d'Enel est distinctive ; son usine de cellules 3Sun en Sicile atteindra 3 GW de production annuelle d'ici 2026, capturant des marges de fabrication en plus de la production et de la vente au détail. Cela positionne Enel pour capitaliser sur les préférences de contenu domestique de l'UE dans le cadre de la loi sur l'industrie zéro émission nette et ajoute un levier de sécurité d'approvisionnement contre les importations de panneaux asiatiques.
Le positionnement stratégique s'articule autour des offres sur le marché de capacité, de la co-implantation de batteries et des contrats d'achat d'énergie à long terme. Enel, A2A et ERG ont remporté la plupart des contrats MACSE, verrouillant un flux de revenus stable et atténuant l'écrêtement solaire. Edison et RWE ont formé une coentreprise pour 500 MW d'éolien terrestre en Basilicate et en Calabre, signalant un pivot loin des actifs gaziers hérités vers des énergies renouvelables à déploiement rapide qui se qualifient en vertu du Décret 190/2024. Des promoteurs plus petits comme Renantis et Sonnedix poursuivent des modèles agrivoltaïques et hybrides qui contournent les nœuds congestionnés en associant batteries et solaire derrière un seul point d'interconnexion.
Les fournisseurs d'équipements se font concurrence sur la différenciation technologique. Vestas repowere les parcs éoliens du début des années 2000 avec des turbines de 4 à 5 MW qui augmentent la production du site jusqu'à 50 %, tandis que Prysmian sécurise des commandes de câbles à long terme liées au budget HVDC de Terna, intégrant des revenus de rente grâce à des contrats de maintenance de 25 ans. À mesure que l'éolien offshore flottant mûrit, Siemens Gamesa et Hexicon testent des conceptions de plateformes adaptées aux profondeurs de 50 mètres au large de la côte tyrrhénienne, bien que l'intensité des dépenses d'investissement limite encore l'échelle à court terme.
Leaders du secteur de l'énergie en Italie
-
Enel SpA
-
Edison SpA
-
A2A SpA
-
ERG SpA
-
Terna SpA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Les investissements dans l'expansion du réseau et les interconnexions créent des opportunités à court terme en matière de flexibilité, de gestion de la congestion et de structuration de projets prêts au raccordement, en particulier dans les nœuds du sud où l'écrêtement et les files d'attente de raccordement pluriannuelles ont déjà affecté l'économie des projets. Le plan de développement de Terna (2025-2034) ancre plus de 23 milliards d'EUR d'investissements dans le réseau, tandis que les grandes liaisons HVDC passent de la planification à la passation de marchés : en juin 2026, Terna et la STEG tunisienne ont attribué à Hitachi Energy un contrat de 770 millions d'EUR pour les stations de conversion de l'interconnexion HVDC Elmed de 600 MW. Cela élargit la capacité d'échange transfrontalier et renforce le modèle économique des énergies renouvelables en Sicile et dans le sud de l'Italie.
Les énergies renouvelables à l'échelle industrielle continuent d'être portées par des mécanismes soutenus par l'État et par les contrats d'achat d'électricité des entreprises, avec de grandes centrales sur site unique démontrant une exécution à grande échelle. En juin 2026, Iberdrola a inauguré la centrale solaire Fenix de 243 MW en Sicile, mettant en évidence des voies bancables pour les grands projets dans les zones à fort potentiel lorsque l'accès au réseau et les autorisations s'alignent. Sur le plan politique, la Commission européenne a approuvé en juin 2026 un régime d'aide d'État italien (23 milliards d'EUR) pour soutenir le déploiement de 37,15 GW de nouvelle capacité renouvelable, renforçant le pipeline investissable lié aux procédures concurrentielles et aux structures de contrats bidirectionnels. Le stockage gagne également du terrain comme thème de construction parallèle car il cible directement la congestion et la volatilité des prix de pointe : les autorisations du MASE pour des projets de batteries mi-2026 (300 MW en juin 2026 et 720 MW en juillet 2026 dans plusieurs régions) soutiennent les opportunités pour les développeurs de BESS, les intégrateurs, et les configurations hybrides solaire-plus-stockage qui améliorent la répartissabilité et réduisent l'exposition à l'écrêtement.
Développements récents du secteur
- Juillet 2026 : le MASE italien a autorisé 720 MW de projets de stockage d'énergie par batteries répartis dans cinq régions. Cette étape élargit le pipeline à court terme pour le stockage à l'échelle du réseau et soutient les besoins de fiabilité de Terna à mesure que le charbon disparaît et que les renouvelables variables augmentent leur part dans la capacité.
- Juin 2026 : Terna et la STEG tunisienne ont attribué à Hitachi Energy un contrat de 770 millions d'EUR pour les stations de conversion de l'interconnexion HVDC Elmed de 600 MW. L'avancement d'une liaison en courant continu entre l'Italie et l'Afrique du Nord renforce la flexibilité du système et augmente la valeur de la capacité pilotable et du stockage dans le sud de l'Italie.
- Avril 2024 : Terna a organisé sa première enchère du marché de capacité MACSE pour le stockage à l'échelle du réseau, attribuant 2,3 GW de contrats de disponibilité de 10 ans. L'enchère a établi un plancher de revenus plus clair pour les projets de batteries et a accéléré le passage des centrales de pointe au gaz vers une flexibilité soutenue par le stockage dans des zones congestionnées comme les Pouilles et la Sicile.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette méthodologie, le marché de l'énergie en Italie est défini comme la capacité nette installée de production d'électricité physiquement située en Italie, mesurée en gigawatts, couvrant les actifs de production conventionnels et renouvelables qui alimentent le réseau ou servent des charges captives.
Exclusions du périmètre : Nous excluons les infrastructures de transport et de distribution, la valeur de la vente au détail et du négoce d'électricité, ainsi que les flux d'électricité importés via les interconnexions du total du marché.
Aperçu de la segmentation
- Par source d'énergie
- Thermique (charbon, gaz naturel, pétrole et diesel)
- Nucléaire
- Énergies renouvelables (solaire, éolien, hydroélectrique, géothermique, biomasse et déchets, marémotrice)
- Par utilisateur final
- Services publics
- Commercial et industriel
- Résidentiel
- Par niveau de tension de transport et distribution (analyse qualitative uniquement)
- Transport haute tension (au-dessus de 230 kV)
- Sous-transmission (69 à 161 kV)
- Distribution moyenne tension (13,2 à 34,5 kV)
- Distribution basse tension (jusqu'à 1 kV)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire le socle du modèle de capacité, de sorte que chaque chiffre de parc installé puisse être retracé jusqu'à une série publique. Nous nous sommes appuyés sur des sources officielles, notamment les publications du gestionnaire du réseau et du système électrique italien, les publications statistiques nationales, les bilans énergétiques d'Eurostat et les communications du régulateur de l'énergie, afin d'ancrer les signaux historiques de capacité, de production et de demande.
Pour maintenir les hypothèses ancrées dans la réalité des projets, nous avons également examiné les avis de permis et d'appels d'offres pour les centrales électriques, les mises à jour de politique des ministères compétents, ainsi que des publications évaluées par des pairs ou des publications techniques sur les facteurs de charge et les calendriers de mise hors service. Les rapports annuels et les présentations aux investisseurs des entreprises ont été vérifiés pour les jalons importants de mise en service, et un abonnement payant aux actualités et aux données financières a été utilisé pour éviter de manquer des changements de projets sensibles au facteur temps. Les sources répertoriées ici sont illustratives et non exhaustives, et d'autres documents publics ont également été utilisés pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Les travaux primaires se sont concentrés sur la confirmation des projets connectés au réseau par rapport à ceux encore annoncés, ainsi que sur la vérification des calendriers de mise hors service et des retards de mise en service. Nous avons échangé avec un ensemble de services publics, de développeurs, de parties prenantes du secteur de l'ingénierie et d'experts du secteur à travers l'Italie pour valider les résultats documentaires, puis pour tester les hypothèses de modélisation clés avant la finalisation des totaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 27 % |
| Acteurs de plus petite taille : 20 % | Managers : 58 % |
Dimensionnement et prévision du marché
Le dimensionnement central est construit à l'aide d'une reconstruction de capacité descendante, dans laquelle la série nationale du parc installé est reconstruite année par année à partir des registres officiels de capacité et des mises à jour de connexion au réseau, puis mappée à la définition du marché en gigawatts. Une fois la ligne de capacité principale stabilisée, nous la corroborons à l'aide d'approximations ascendantes sélectives, notamment un cumul des principales additions et mises hors service annoncées et des vérifications par échantillonnage des ajouts de capacité par technologie.
Plusieurs données pratiques ont été utilisées pour maintenir le modèle ancré dans la réalité, notamment les pipelines de mise en service par technologie, les calendriers de mise hors service et de prolongation de durée de vie, ainsi que les schémas d'utilisation indiquant si la capacité est susceptible de rester en ligne. Des marqueurs de politique tels que les attributions d'appels d'offres et les fenêtres d'incitation ont également été intégrés. Le calendrier de connexion au réseau, les discussions sur le plafonnement et les délais d'obtention des permis ont été utilisés comme vérifications de la réalité, car ces facteurs expliquent souvent pourquoi les projets planifiés ne se convertissent pas en capacité installée dans l'année prévue.
Pour les prévisions, une analyse de scénarios a été appliquée autour du pipeline de projets et du rythme de mise hors service, et les scénarios ont été calibrés sur la base de ce que les personnes interrogées considéraient comme réalisable compte tenu de la vitesse d'obtention des permis actuelle, des conditions de financement et des contraintes du réseau. Lorsque les détails au niveau des installations étaient incomplets, les lacunes ont été traitées par des hypothèses de calendrier conservatrices et en alignant la capacité résiduelle sur les derniers totaux officiels, de sorte que la série reste cohérente.
Cycle de validation des données et de mise à jour
Les résultats sont validés en comparant la tendance de la capacité installée avec des signaux indépendants tels que les évolutions du mix de production, les annonces de connexion au réseau et les attributions de capacité liées aux politiques, puis en vérifiant si les changements implicites semblent plausibles. Si un saut important d'une année sur l'autre apparaît, nous revérifions les facteurs déterminants, puis effectuons des reprises de contact ciblées pour confirmer si le changement est dû à une mise en service, une reclassification ou une révision des données.
Avant la validation finale, le modèle passe par des examens analytiques en plusieurs étapes, comprenant des vérifications des écarts par rapport aux références historiques et des vérifications de cohérence entre les technologies. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants surviennent, tels que des résultats majeurs d'appels d'offres, des changements de politique soudains ou des retards importants de projets. Juste avant la livraison, nous effectuons une analyse actualisée afin que les clients reçoivent la vue la plus récente.
Taille du marché de l'énergie en Italie selon Mordor Intelligence comparée aux autres estimations publiées
Les estimations publiées du marché de l'énergie en Italie ne correspondent souvent pas entre elles, car elles mesurent des choses différentes et reposent également sur des hypothèses fondées sur des dates différentes. Certaines sources décrivent la capacité installée, tandis que d'autres passent à des totaux de type chiffre d'affaires, ce qui modifie la signification de la taille du marché même lorsque le titre semble similaire.
Les principaux facteurs d'écart sont le rythme d'actualisation et les conventions de calendrier, car les révisions de connexion au réseau en fin d'année, les reclassifications et les dates de conversion des devises peuvent faire varier le chiffre final en USD, et certaines publications mélangent également la capacité avec la valeur de la vente au détail d'électricité. La vérification croisée qui maintient la cohérence de la série est un passage final sur le dernier registre de capacité et les mises à jour de mise en service juste avant la validation finale, et cette étape d'actualisation est appliquée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 155,68 GW (2026) | |
| Consultance mondiale A | 105,60 milliards USD (2024) | Utilise une définition basée sur la valeur ancrée sur une année de base 2024, et peut mélanger la valeur des ventes d'électricité avec l'activité du secteur de l'énergie, ce qui éloigne le total d'une série fondée sur la capacité. |
| Éditeur sectoriel B | 145,40 milliards USD (2025) | Publie le marché en gigawatts pour 2025, ce qui est plus proche en termes de choix d'unité, mais le calendrier du pipeline et le traitement des reclassifications ne sont pas clairement liés aux mises à jour de connexion au réseau, de sorte que les glissements de mise en service peuvent se retrouver dans des années différentes. |
Pour les trois chiffres, l'écart s'explique principalement par le choix de l'unité (capacité par rapport à la valeur), le moment du verrouillage de l'année de base et la question de savoir si les actifs connectés au réseau sont clairement séparés de la valeur plus large du marché de l'électricité. Avec des données et des vérifications liées à des ajouts et des mises hors service de capacité observables, le chiffre obtenu reste plus facile à tracer et à reproduire d'une année sur l'autre.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'énergie en Italie ?
La capacité installée est de 155,68 GW en 2026 et devrait atteindre 199,10 GW d'ici 2031.
Quel segment détient la plus grande part du marché de l'énergie en Italie ?
Les énergies renouvelables ont représenté 56,1 % de la capacité en 2025 et continuent de progresser le plus rapidement.
À quelle vitesse le segment des services publics va-t-il croître ?
Le prélèvement par les services publics devrait progresser à un TCAC de 6,7 % jusqu'en 2031, à mesure que les revenus issus du marché de capacité et du stockage augmentent.
Quel rôle jouent les batteries dans le mix énergétique de l'Italie ?
Les batteries à grande échelle ont remporté 2,3 GW de contrats MACSE de dix ans en 2024, offrant la flexibilité nécessaire pour intégrer les énergies renouvelables intermittentes.
Quand la Sardaigne sortira-t-elle définitivement de la production de charbon ?
Les dernières unités à charbon sont programmées pour fermer d'ici 2029, une fois le câble HVDC du Lien Tyrrhénien opérationnel.