
Taille et part du marché européen de la production d'énergie thermique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 615.90 gigawatt |
| Volume du Marché (2026) | 605.52 gigawatt |
| Volume du Marché (2031) | 567.56 gigawatt |
| Growth Rate (2026 - 2031) | -1.29 % |
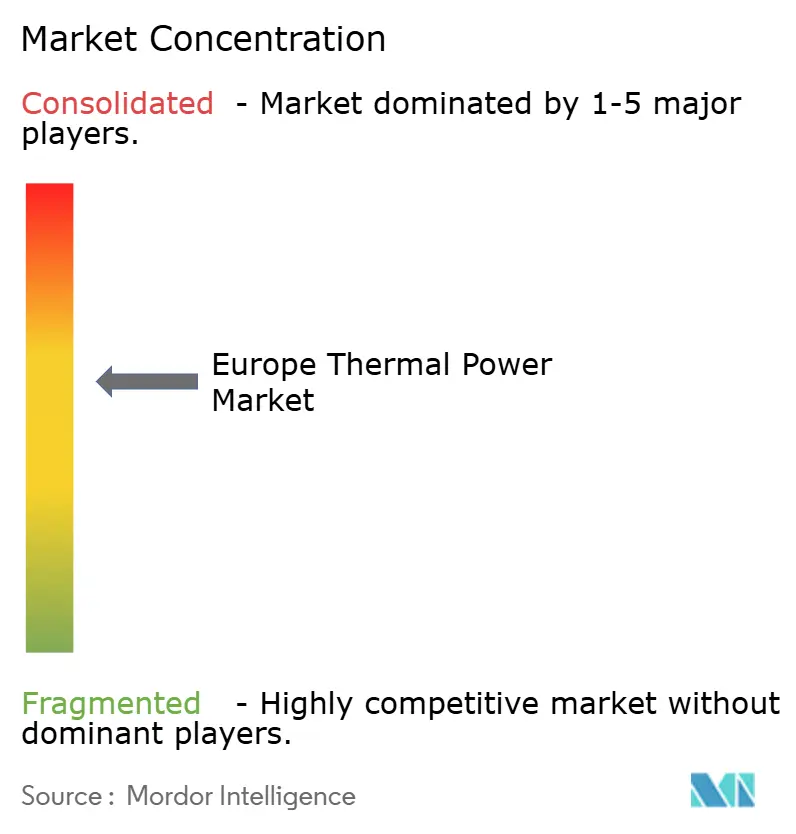
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de la production d'énergie thermique par Mordor Intelligence
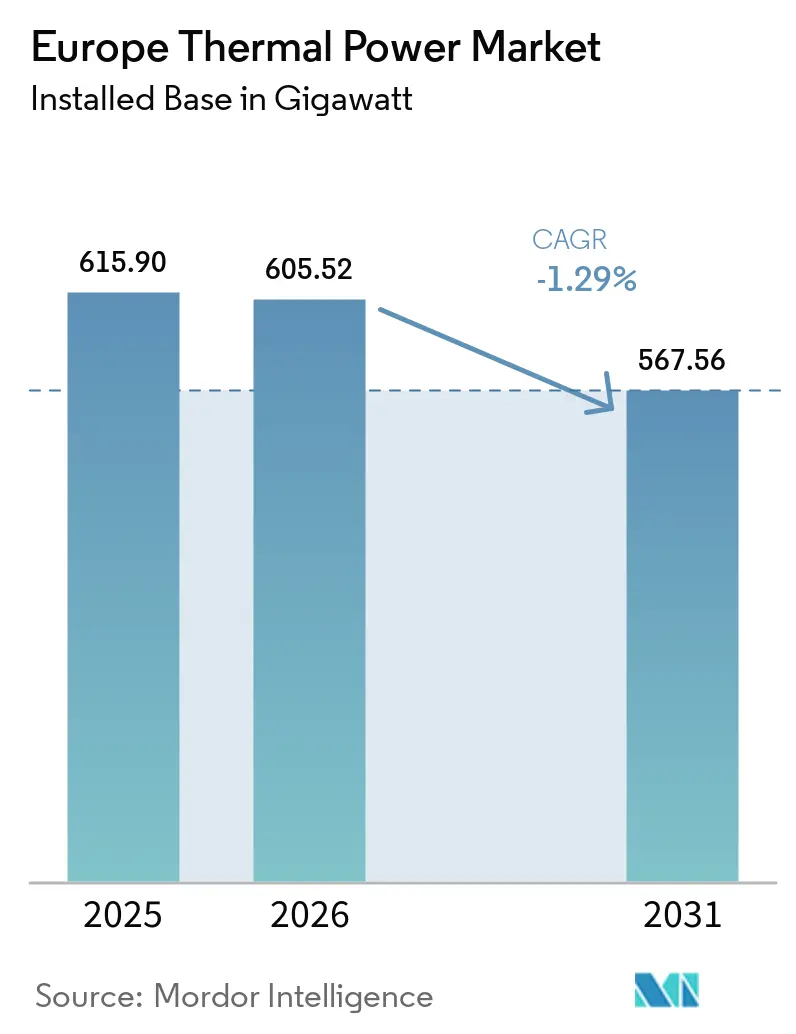
La taille du marché européen de la production d'énergie thermique en termes de base installée devrait diminuer de 615,90 gigawatts en 2025 à 605,52 gigawatts en 2026 et décliner à 567,56 gigawatts d'ici 2031, en recul à un CAGR de -1,29 % sur la période 2026-2031. Le marché européen de la production d'énergie thermique se contracte parce que les retraits de centrales au charbon, au lignite et au pétrole dépassent les ajouts de capacité au gaz. Le gaz reste important là où les réseaux ont besoin d'une production contrôlable pendant les périodes de faible production renouvelable et de demande d'électricité croissante. Les mécanismes de capacité, les exigences de conception prête à l'hydrogène et les nouvelles infrastructures d'importation de gaz orientent les investissements vers des centrales CCGT efficaces plutôt que vers des actifs de combustion plus anciens. La hausse des coûts carbone et le développement de la production éolienne et solaire réduisent l'utilisation des centrales à charbon et modifient le modèle de revenus des installations au gaz. Le marché européen de la production d'énergie thermique favorise donc les capacités flexibles capables de générer des revenus grâce au soutien au système, aux contrats d'électricité directs et aux paiements de capacité.
Points clés du rapport
- Par type de source, le gaz naturel détenait 51,9 % de la part du marché européen de la production d'énergie thermique en 2025, tandis que le gaz naturel devrait croître à un CAGR de 1,1 % jusqu'en 2031.
- Par technologie, le CCGT détenait 33,2 % de la part du marché européen de la production d'énergie thermique en 2025 et devrait se développer à un CAGR de 2,6 % jusqu'en 2031.
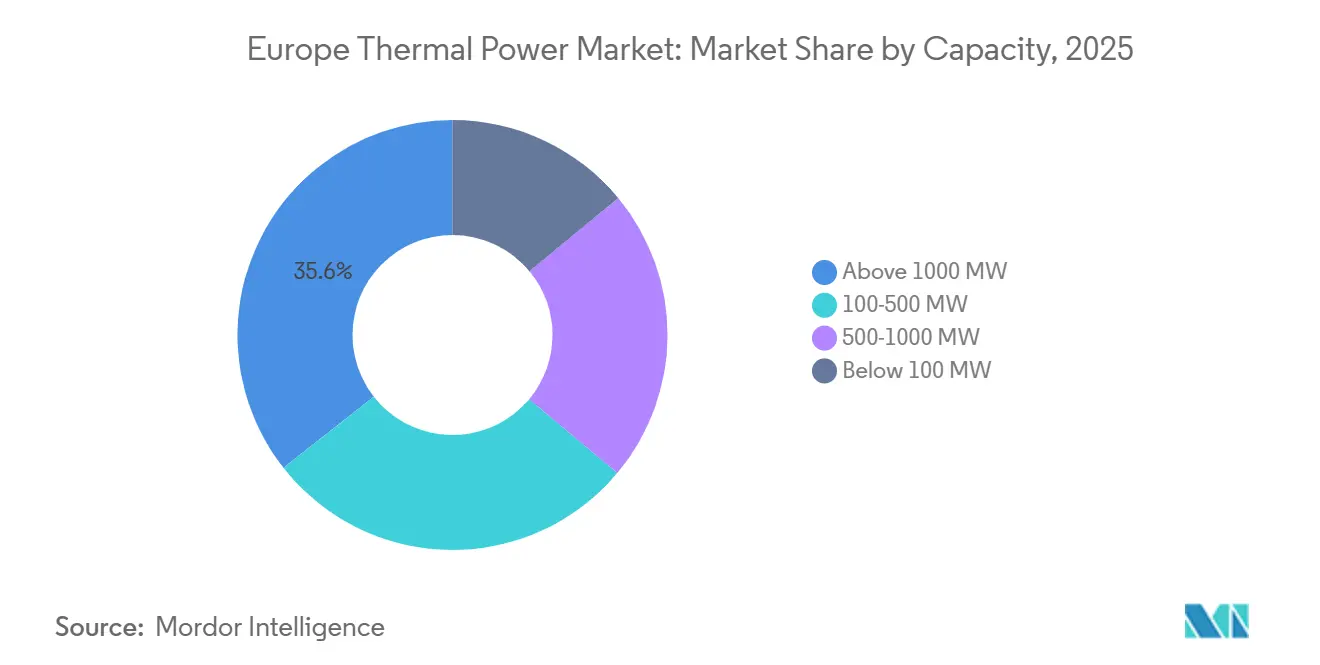
- Par capacité, les centrales de plus de 1 000 MW détenaient 35,6 % de la part de marché en 2025, tandis que les centrales de moins de 100 MW devraient croître à un CAGR de 2,1 % jusqu'en 2031.
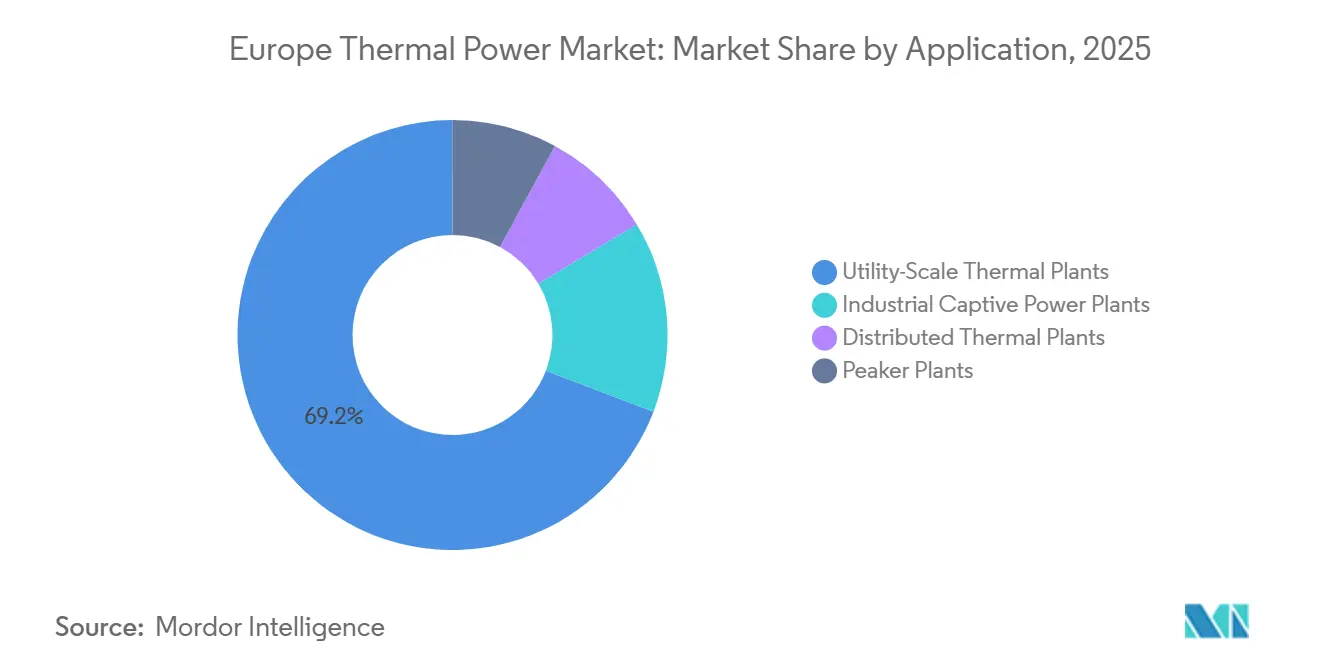
- Par application, les centrales à l'échelle des services publics détenaient 69,2 % de la part de marché en 2025, tandis que les centrales thermiques distribuées devraient se développer à un CAGR de 2,8 % jusqu'en 2031.
- Par géographie, la Russie détenait 29,3 % de la part de marché en 2025, tandis que le reste de l'Europe devrait croître à un CAGR de 1,9 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché européen de la production d'énergie thermique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Remplacement du parc de centrales à charbon vieillissantes par des CCGT | +0.40% | Allemagne, Pologne, Royaume-Uni, Tchéquie, reste de l'Europe | Court terme (≤ 2 ans) |
| Hausse de la demande d'électricité liée aux centres de données et à l'électrification | +0.30% | Irlande, Pays-Bas, Allemagne, Royaume-Uni, pays nordiques | Moyen terme (2 à 4 ans) |
| Soutien gouvernemental à la capacité de « transition » au gaz naturel | +0.20% | Allemagne, France, Royaume-Uni, Pologne, Grèce | Court terme (≤ 2 ans) |
| Abondance des nouvelles infrastructures d'importation de GNL/gaz | +0.10% | Europe méridionale et occidentale ; États membres côtiers de l'UE | Moyen terme (2 à 4 ans) |
| Vague de licences pour les réacteurs modulaires compacts à haute température | +0.10% | France, Royaume-Uni, Pologne, Roumanie, Tchéquie | Long terme (≥ 4 ans) |
| Reconversion charbon-biomasse pour les paiements de mécanismes de capacité | +0.10% | Royaume-Uni | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Remplacement du parc de centrales à charbon vieillissantes par des CCGT
Les plans de retrait des centrales à charbon accélèrent la demande de capacités de remplacement efficaces sur le marché européen de la production d'énergie thermique. ENTSO-E a indiqué que la capacité en charbon dur et en lignite a diminué de 12 GW entre 2024 et l'hiver 2025-2026, tandis que la capacité au gaz a augmenté de 4 GW.[1]Réseau européen des gestionnaires de réseau de transport d'électricité, « Rapport sur les perspectives hivernales 2025-2026 », ENTSO-E, entsoe.eu L'Allemagne a conclu un accord-cadre avec la Commission européenne en janvier 2026 pour 12 GW de capacité contrôlable et prête à l'hydrogène, destinée à être opérationnelle d'ici 2031.[2]Ministère fédéral des Affaires économiques et de l'Énergie, « Grundsatzeinigung Mit Der Europäischen Kommission Über Eckpunkte Der Kraftwerksstrategie », Ministère fédéral des Affaires économiques et de l'Énergie, bundeswirtschaftsministerium.de Le programme avantage les développeurs disposant de raccordements au réseau existants, car les projets de remplacement peuvent avancer plus rapidement que les nouveaux sites. GE Vernova a reçu une commande du groupe Enea en novembre 2025 pour deux blocs à cycle combiné 9HA.01 à Kozienice, avec des turbines à vapeur fabriquées à Elblag, en Pologne. La production locale d'équipements peut raccourcir les délais d'approvisionnement et soutenir les objectifs industriels nationaux lors du remplacement charbon-gaz.
Hausse de la demande d'électricité liée aux centres de données et à l'électrification
La demande des centres de données accroît la valeur des capacités fermes sur le marché européen de la production d'énergie thermique. ENTSO-E prévoit que la consommation d'électricité des centres de données européens dépassera 134 TWh d'ici 2030, contre 87 TWh en 2024. Les installations nécessitant une disponibilité de 99,999 % ont besoin d'une alimentation électrique fiable lorsque la production renouvelable est faible. La production au gaz peut fournir une puissance d'équilibrage et soutenir la stabilité du réseau dans ces conditions. La concentration des charges à Dublin, Amsterdam, Londres et Francfort exerce une pression sur les réseaux régionaux et favorise les capacités proches des centres de demande. Les unités de cogénération distribuées et les centrales de pointe situées à proximité des campus de centres de données peuvent obtenir des contrats d'alimentation directe moins dépendants des schémas de répartition sur le marché de gros dans le marché européen de la production d'énergie thermique.
Soutien gouvernemental à la capacité de transition au gaz naturel
Les mécanismes de capacité apportent un soutien aux revenus des actifs au gaz sur le marché européen de la production d'énergie thermique. La France a publié les paramètres du mécanisme de capacité 2026-2027 en février 2026, incluant des références de coûts de maintenance pour les centrales à cycle combiné au gaz. Le programme allemand exige que les nouvelles centrales contrôlables soient prêtes à l'hydrogène, ce qui offre aux projets CCGT une voie planifiée vers des combustibles à moindres émissions. La Commission européenne a également présenté une stratégie pour les réacteurs modulaires compacts (SMR) et les réacteurs modulaires avancés en mars 2026, avec pour objectif de mettre en service les premiers réacteurs modulaires compacts au début des années 2030.[3]Commission européenne, « La Commission dévoile sa stratégie pour mettre en service les premiers SMR européens au début des années 2030 », Commission européenne, energy.ec.europa.eu Au Royaume-Uni, la reconversion charbon-biomasse continue de bénéficier d'un soutien via des contrats bas carbone pilotables, ce qui peut préserver les capacités sur les sites de production existants. La conception des politiques restera un facteur central dans les décisions de nouvelles constructions jusqu'en 2031.
Abondance des nouvelles infrastructures d'importation de GNL/gaz
Les nouvelles infrastructures de GNL ont renforcé les options d'approvisionnement en combustible disponibles pour le marché européen de la production d'énergie thermique. La Commission européenne indique que l'UE a ajouté une capacité d'importation de GNL significative après 2021 dans le cadre de sa stratégie de diversification. L'ACER a indiqué que l'Europe a importé 112 milliards de mètres cubes de GNL en 2024, ce qui représentait une part importante des importations régionales de gaz. La capacité de regazéification supplémentaire améliore la capacité des marchés côtiers à approvisionner les centrales au gaz pendant les périodes de forte demande. TotalEnergies et EPH ont finalisé une coentreprise à 50/50 en 2026 combinant des capacités GNL avec plus de 14 GW de capacité CCGT brute dans 5 pays européens. Les portefeuilles intégrés peuvent gérer conjointement l'approvisionnement en combustible et les ventes d'électricité, ce qui peut améliorer la résilience des actifs de production au gaz sur le marché européen de la production d'énergie thermique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse des prix du carbone dans le cadre du SEQE-UE | -1.00% | États membres de l'UE27 ; Royaume-Uni (équivalent SEQE-UK) | Court terme (≤ 2 ans) |
| Baisse rapide du coût actualisé de l'énergie solaire et éolienne | -0.80% | Mondial, concentré dans l'UE, en Allemagne, en Espagne et au Royaume-Uni | Moyen terme (2 à 4 ans) |
| Plafonds d'émissions atmosphériques plus stricts au titre de la directive sur les émissions industrielles | -0.40% | UE27 ; délai de transposition : 1er juillet 2026 | Moyen terme (2 à 4 ans) |
| Pénurie d'eau de refroidissement et obstacles aux permis côtiers | -0.30% | France, Europe méridionale, États membres côtiers de l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des prix du carbone dans le cadre du SEQE-UE
Les prix du carbone dans l'UE augmentent les coûts d'exploitation des centrales fonctionnant aux combustibles fossiles sur le marché européen de la production d'énergie thermique. L'ESMA a indiqué que les prix des quotas de l'UE ont atteint en moyenne 74 EUR par tonne d'équivalent dioxyde de carbone en 2025 et ont atteint 90 EUR par tonne en janvier 2026.[4]Autorité européenne des marchés financiers, « Rapport de marché, marchés du carbone de l'UE 2026 », ESMA, esma.europa.eu Le SEQE-UE révisé vise une réduction de 62 % des émissions couvertes d'ici 2030 par rapport aux niveaux de 2005. La charge des coûts est la plus lourde pour les centrales à charbon en raison de leur intensité d'émissions plus élevée. Les centrales au gaz émettent moins de carbone, mais leurs marges peuvent également se réduire lorsque les prix de l'électricité ne compensent pas les coûts du combustible et des quotas. Les unités à cycle ouvert plus anciennes avec une faible utilisation peuvent faire face à une fermeture anticipée sans ordre de retrait formel sur le marché européen de la production d'énergie thermique.
Baisse rapide du coût actualisé de l'énergie solaire et éolienne
La hausse de la production renouvelable réduit le rôle de la production thermique sur le marché européen de la production d'énergie thermique. L'AIE prévoit que la production d'électricité à partir du charbon diminuera de plus de 20 % en 2026 dans des conditions météorologiques normales, à mesure que la production renouvelable se développe. La production au gaz passe d'un rôle de base vers l'équilibrage, l'approvisionnement de réserve et la stabilisation du système. Ce changement réduit l'utilisation des centrales qui avaient été financées sur la base d'une production de gros plus régulière. La directive sur les émissions industrielles est entrée en vigueur en août 2024, et les États membres étaient tenus de la transposer avant le 1er juillet 2026. Des exigences d'émissions plus strictes, des contraintes liées à l'eau de refroidissement et des besoins en matière de permis côtiers peuvent augmenter les coûts des centrales plus anciennes et retarder certains projets de remplacement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de source : le gaz naturel se consolide comme combustible dominant
Le gaz naturel détenait 51,9 % de la part de marché par type de source en 2025 et devrait croître à un CAGR de 1,1 % jusqu'en 2031. Sa position reflète les nouvelles installations au gaz en Allemagne, en Pologne, en Grèce et en Ukraine, même si la base installée globale diminue. Le charbon reste en déclin structurel, car les politiques de retrait et les coûts carbone affaiblissent son économie. L'Allemagne et la Pologne continuent de disposer d'importants parcs de centrales à charbon, mais leurs plans de capacité futurs reposent de plus en plus sur la production de remplacement. L'énergie nucléaire reste pertinente dans la classification thermique plus large car elle utilise un cycle à vapeur pour la production d'électricité. La capacité pétrolière et géothermique représente une part plus faible du parc régional et est la plus pertinente dans les systèmes insulaires et les sites industriels éloignés.
La Russie ancre une grande part de la capacité au gaz et confère à ce type de source un rôle différent de celui qu'il joue en Europe occidentale. Gazprom indique que ses actifs de production comprennent une grande capacité électrique et thermique via des filiales telles que Mosenergo. En Russie, le gaz reste une source majeure d'alimentation régulière en électricité et en chaleur. Dans une grande partie de l'UE, le gaz est de plus en plus utilisé pour la flexibilité à mesure que la capacité renouvelable variable se développe. Cette différence signifie que le marché européen de la production d'énergie thermique comprend à la fois des parcs de gaz orientés vers la production de base et des centrales au gaz flexibles qui opèrent autour de la production renouvelable. Il en résulte un mix de sources dans lequel le gaz naturel reste le combustible principal, mais ses schémas d'exploitation varient considérablement selon les pays.
Par technologie : le CCGT en tête grâce à son efficacité et à son alignement avec les politiques
Le CCGT détenait 33,2 % de la part de marché en 2025 et constitue la technologie à la croissance la plus rapide, avec une taille du marché européen de l'énergie thermique pour le CCGT dont la prévision est d'une expansion à un CAGR de 2,6 % jusqu'en 2031. Les centrales à cycle combiné offrent un rendement supérieur à celui des anciennes unités à cycle à vapeur et sont mieux adaptées aux exigences de conception prêtes à l'hydrogène. Les centrales à turbine à vapeur représentent toujours une large base installée, notamment là où la production au charbon et les anciennes centrales électriques centralisées sont concentrées. Les centrales MCI servent la production décentralisée et les applications de réseau insulaire où la petite échelle et l'installation modulaire sont importantes. Les systèmes de cogénération restent pertinents dans les installations industrielles et les réseaux de chaleur urbains en Scandinavie, dans les pays baltes et en Europe centrale.
Le cadre allemand pour les nouvelles capacités pilotables soutient l'investissement dans les CCGT prêts à l'hydrogène. Uniper a reçu une approbation préliminaire en avril 2026 pour une unité de 890 MW prête à l'hydrogène à Staudinger. Larissa Thermoelectric a sélectionné AVAX en août 2026 pour un projet CCGT de 794 MW en Grèce qui utilisera la technologie de Mitsubishi Power. DTEK fait avancer un projet CCGT de 650 MW à Burshtyn avec GE Vernova. Ces projets montrent que l'industrie européenne de l'énergie thermique oriente son activité de développement vers les capacités à cycle combiné plutôt que vers les technologies à vapeur héritées.
Par capacité : les grandes centrales ancrent l'offre, les petites centrales gagnent en valeur stratégique
Les centrales de plus de 1 000 MW détenaient 35,6 % de la part du marché européen de la production d'énergie thermique en 2025. Ces actifs comprennent de grandes centrales de cogénération, des capacités au gaz adjacentes au nucléaire et les grandes centrales à charbon restantes. La tranche 500-1 000 MW est importante pour les projets CCGT actuels en Pologne, en Allemagne et en Grèce. Les centrales de la tranche 100-500 MW comprennent la cogénération industrielle et les installations au gaz à mérite intermédiaire. La tranche inférieure à 100 MW est la bande de capacité à la croissance la plus rapide, avec un CAGR prévu de 2,1 % jusqu'en 2031. Sa croissance reflète le besoin d'alimentation sur site lorsque les raccordements au réseau sont retardés ou contraints.
Les centres de données, les sites logistiques et les parcs industriels envisagent des unités de production plus petites lorsque les files d'attente de raccordement s'étendent sur plusieurs années. Ces projets peuvent associer la production au gaz à la cogénération pour fournir de l'électricité et de la chaleur utile. Centrica a finalisé l'acquisition de la centrale CCGT Severn de 850 MW en 2026, illustrant la valeur continue des actifs grands et efficaces pour les services publics établis. Les grandes centrales peuvent concourir pour les revenus de services système et de capacité, tandis que les actifs plus petits peuvent rechercher des contrats d'approvisionnement spécifiques à leur localisation. Le marché européen de la production d'énergie thermique soutient les deux approches car les besoins en fiabilité des réseaux nationaux et des utilisateurs individuels ne sont pas les mêmes. Le mix de capacités du marché européen de la production d'énergie thermique devient donc plus diversifié même si la capacité totale diminue.


Par application : les services publics à grande échelle ancrent le volume, le segment distribué gagne du terrain
Les centrales à l'échelle des services publics détenaient 69,2 % de la part de marché par application en 2025. Ces installations comprennent des centrales électriques centrales et des actifs de cogénération plus importants qui répondent à la demande générale du réseau. Les centrales thermiques distribuées devraient croître à un CAGR de 2,8 % jusqu'en 2031, le taux le plus élevé au niveau des applications. Les centrales captives industrielles fournissent de l'électricité et de la chaleur aux secteurs à forte intensité énergétique tels que la chimie, le papier et le ciment. Les centrales de pointe fonctionnent moins d'heures que les centrales centrales, mais peuvent générer des revenus grâce aux mécanismes de capacité et aux services auxiliaires.
La croissance des capacités thermiques distribuées fait suite aux préoccupations concernant la sécurité énergétique et les retards de raccordement au réseau. Eurelectric prévoit que la capacité des centres de données en Europe, au Moyen-Orient et en Afrique augmentera de 21 GW à 34 GW d'ici 2030. Les unités au gaz situées à proximité de grandes charges peuvent proposer des accords d'approvisionnement ferme lorsqu'une mise à niveau du réseau ne peut pas être réalisée rapidement. Le Parlement européen a déclaré que la puissance pilotable reste importante pour stabiliser les systèmes à forte proportion d'électricité renouvelable variable. Cela rend le secteur européen de la production d'énergie thermique pertinent pour un groupe plus restreint d'utilisateurs qui accordent une grande valeur à la disponibilité et au contrôle direct de l'approvisionnement. Le mix d'applications continuera d'inclure de grandes centrales de réseau, l'approvisionnement captif industriel, la production distribuée et des centrales de pointe spécialisées.
Analyse géographique
La Russie détenait 29,3 % de la part de marché en 2025. Son grand parc de centrales électriques centrales et de cogénération répond à la demande d'électricité et de chauffage urbain, ce qui limite la portée d'un remplacement rapide. Le parc gazier russe reste important pour la production régulière plutôt que pour le seul équilibrage des renouvelables. Cette structure d'exploitation soutient la position de capacité régionale de premier plan du pays.
L'Allemagne, le Royaume-Uni et la France sont les principaux marchés au sein du marché européen de la production d'énergie thermique. La production de charbon en Allemagne a atteint un niveau record à la baisse en 2025, tandis que son cadre politique de 2026 prévoyait de nouvelles capacités prêtes à l'hydrogène. Le mécanisme de capacité du Royaume-Uni continue de soutenir les actifs CCGT efficaces, notamment la centrale Severn acquise par Centrica en 2026. La France utilise la production au gaz principalement comme source flexible lorsque la production hydraulique est plus faible ou que les exportations d'électricité sont plus élevées. NaTran a indiqué que la consommation française de CCGT a augmenté de 6,8 % en 2025, alors que le pays s'orientait vers la fermeture ou la conversion de ses derniers sites charbonniers.
Le reste de l'Europe devrait croître à un CAGR de 1,9 % jusqu'en 2031, ce qui en fait le segment géographique à la croissance la plus rapide du marché européen de la production d'énergie thermique. La Pologne développe des capacités CCGT à Gdańsk et remplace les capacités charbonnières à Kozienice. Le projet Larissa en Grèce ajouterait des capacités à cycle combiné avancées en Europe du Sud-Est. L'Ukraine développe des projets à Burshtyn et Poltava dans le cadre de la reconstruction du système électrique. Les sorties du charbon, les exigences du réseau et la disponibilité des financements de développement encouragent les investissements en Europe centrale, orientale et du Sud-Est.
Paysage concurrentiel
Le marché européen de la production d'énergie thermique est modérément concentré à l'échelle régionale et fragmenté au sein des pays individuels. Engie, EDF, Enel, RWE et E.ON exploitent des actifs dans plusieurs marchés européens. Gazprom Energoholding est un opérateur russe majeur via des filiales de production et une grande base d'actifs installés. La diversité des politiques nationales en matière de combustibles empêche l'application d'un modèle concurrentiel unique à travers l'Europe. Les grands services publics bénéficient d'avantages en matière d'approvisionnement en combustible, de négoce, d'exploitation et de capacité à gérer des centrales qui fonctionnent moins d'heures.
TotalEnergies a finalisé sa coentreprise à 50/50 avec EPH en 2026, combinant des capacités GNL avec plus de 14 GW de capacité CCGT brute en Italie, au Royaume-Uni, en Irlande, aux Pays-Bas et en France. L'acquisition de Severn par Centrica a renforcé son portefeuille de production flexible au Royaume-Uni. La commande d'équipements de GE Vernova à Kozienice témoigne de la demande continue pour la technologie CCGT avancée dans les projets de remplacement du charbon. Ces mouvements montrent comment les opérateurs, les fournisseurs de combustible et les équipementiers se positionnent autour des capacités au gaz flexibles. Le marché européen de la production d'énergie thermique crée également des opportunités pour les entreprises capables de livrer des conceptions de centrales prêtes à l'hydrogène et les services associés.
L'Europe centrale et du Sud-Est offre des opportunités de développement là où les sorties du charbon approchent et où le financement domestique est plus limité. Les entreprises affiliées à EPH et CEZ ont une présence régionale qui peut soutenir le développement de projets sur ces marchés. La directive sur les émissions industrielles révisée s'applique aux grandes installations de combustion et renforce l'importance des investissements dans le contrôle des émissions. Les opérateurs disposant de systèmes à faibles émissions de NOx et de réduction catalytique sélective peuvent avoir un avantage lors du renouvellement des permis. Les entreprises qui retardent les mises à niveau environnementales peuvent faire face à des dépenses de modernisation plus élevées ou à des décisions anticipées de retrait d'actifs. Le secteur européen de la production d'énergie thermique se divise donc entre des installations efficaces et adaptables et des centrales plus anciennes présentant une exposition plus élevée à la conformité.
Leaders du secteur européen de la production d'énergie thermique
ENGIE SA
Enel S.p.A.
RWE AG
Électricité de France (EDF)
E.ON SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Août 2026 : Larissa Thermoelectric S.A. en Grèce a sélectionné AVAX comme entrepreneur général pour une centrale à cycle combiné de 794 MW dans la zone industrielle de Larissa. Le projet déploiera la technologie avancée M701JAC de Mitsubishi Power, première installation de ce type en Europe, avec une décision finale d'investissement ciblée avant fin 2026 et une construction attendue dans un délai de 3 ans. Les actionnaires comprennent Clavenia à 38,5 %, Sirec Energy à 16,5 %, Volton à 10 % et DEPA Commercial à 35 %.
- Juillet 2026 : Le Bundestag allemand a approuvé la loi sur la sécurité d'approvisionnement en électricité et les capacités, autorisant des appels d'offres pour 11 GW de nouvelles capacités prêtes à l'hydrogène. Les capacités doivent entrer en service avant fin 2031, et toutes les centrales sont tenues de passer à l'hydrogène ou à un autre combustible sans émissions d'ici 2045.
- Avril 2026 : TotalEnergies a finalisé sa coentreprise à 50/50 avec EPH, créant TTEP pour exploiter un portefeuille de plus de 14 GW d'actifs de production d'électricité flexibles en Europe occidentale, dont un important portefeuille CCGT en Italie.
- Avril 2026 : Uniper a reçu une approbation préliminaire pour une unité CCGT de 890 MW prête à l'hydrogène à la centrale de Staudinger à Großkrotzenburg, en Allemagne. Le deuxième permis partiel de construction est prévu pour le deuxième trimestre 2027, et le projet fait partie de la transformation plus large du site de Staudinger par Uniper en un pôle énergétique.


Périmètre du rapport sur le marché européen de la production d'énergie thermique
Le marché européen de la production d'énergie thermique couvre la production d'électricité et de chaleur à partir d'énergie thermique dans les pays européens. Il comprend les centrales électriques qui convertissent la chaleur provenant de sources d'énergie telles que le charbon, le gaz naturel, le pétrole, le combustible nucléaire, la biomasse et d'autres combustibles en électricité, généralement via des turbines à vapeur, des turbines à gaz, des systèmes à cycle combiné ou des moteurs à combustion interne.
Le marché européen de la production d'énergie thermique est segmenté par type de source, technologie, capacité, application et géographie. Par type de source, le marché est segmenté en charbon, gaz naturel, pétrole, nucléaire et autres sources. Par technologie, le marché est segmenté en turbine à vapeur, turbine à gaz à cycle combiné (CCGT), moteur à combustion interne (ICE), cogénération / production combinée de chaleur et d'électricité (CHP) et autres technologies. Par capacité, le marché est segmenté en moins de 100 MW, 100-500 MW, 500-1 000 MW et plus de 1 000 MW. Par application, le marché est segmenté en centrales à l'échelle des services publics, captives industrielles, distribuées et de pointe. Pour chaque segment, le dimensionnement du marché et les prévisions ont été fournis sur la base du volume (GW).
| Charbon |
| Gaz naturel |
| Pétrole |
| Nucléaire |
| Autres (géothermie, etc.) |
| Centrale à turbine à vapeur |
| Turbine à gaz à cycle combiné (CCGT) |
| Centrales à moteur à combustion interne (ICE) |
| Centrales de cogénération / production combinée de chaleur et d'électricité (CHP) |
| Autres (CSP, cycle ouvert, etc.) |
| Moins de 100 MW |
| 100-500 MW |
| 500-1 000 MW |
| Plus de 1 000 MW |
| Centrales thermiques à l'échelle des services publics |
| Centrales captives industrielles |
| Centrales thermiques distribuées |
| Centrales de pointe |
| Royaume-Uni |
| Allemagne |
| France |
| Russie |
| Reste de l'Europe |
| Par type de source | Charbon |
| Gaz naturel | |
| Pétrole | |
| Nucléaire | |
| Autres (géothermie, etc.) | |
| Par technologie | Centrale à turbine à vapeur |
| Turbine à gaz à cycle combiné (CCGT) | |
| Centrales à moteur à combustion interne (ICE) | |
| Centrales de cogénération / production combinée de chaleur et d'électricité (CHP) | |
| Autres (CSP, cycle ouvert, etc.) | |
| Par capacité | Moins de 100 MW |
| 100-500 MW | |
| 500-1 000 MW | |
| Plus de 1 000 MW | |
| Par application | Centrales thermiques à l'échelle des services publics |
| Centrales captives industrielles | |
| Centrales thermiques distribuées | |
| Centrales de pointe | |
| Par géographie | Royaume-Uni |
| Allemagne | |
| France | |
| Russie | |
| Reste de l'Europe |


Questions clés auxquelles le rapport répond
Quelle est la prévision de la taille du marché européen de la production d'énergie thermique jusqu'en 2031 ?
La taille du marché européen de la production d'énergie thermique devrait diminuer de 605,52 GW en 2026 à 567,56 GW d'ici 2031, à un CAGR négatif de 1,29 %.
Quelle source de combustible détient la plus grande part de la capacité de production d'énergie thermique en Europe ?
Le gaz naturel était en tête par type de source avec 51,9 % de la part de marché en 2025 et devrait croître à un CAGR de 1,1 % jusqu'en 2031.
Pourquoi les centrales CCGT attirent-elles de nouveaux investissements en Europe ?
Les centrales CCGT sont efficaces, peuvent soutenir les réseaux à forte proportion de renouvelables et sont développées avec des conceptions prêtes à l'hydrogène dans le cadre des programmes nationaux de capacité.
Quelle application connaît la croissance la plus rapide jusqu'en 2031 ?
Les centrales thermiques distribuées devraient croître à un CAGR de 2,8 %, soutenues par la demande d'alimentation ferme sur site à proximité des charges industrielles et des centres de données.
Quelle zone géographique connaît la croissance la plus rapide ?
Le reste de l'Europe devrait croître à un CAGR de 1,9 % jusqu'en 2031, alors que la Pologne, la Grèce et l'Ukraine font avancer des projets CCGT.
Comment les prix du carbone dans l'UE affectent-ils les producteurs thermiques ?
La hausse des prix des quotas augmente les coûts d'exploitation, notamment pour les centrales à charbon, et peut réduire les marges des unités au gaz plus anciennes à faible utilisation.
Dernière mise à jour de la page le:



