
Taille et part du marché de l'immobilier de bureaux en Italie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 17.10 Milliards de dollars |
| Taille du Marché (2026) | 17.96 Milliards de dollars |
| Taille du Marché (2031) | 22.98 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.05 % |
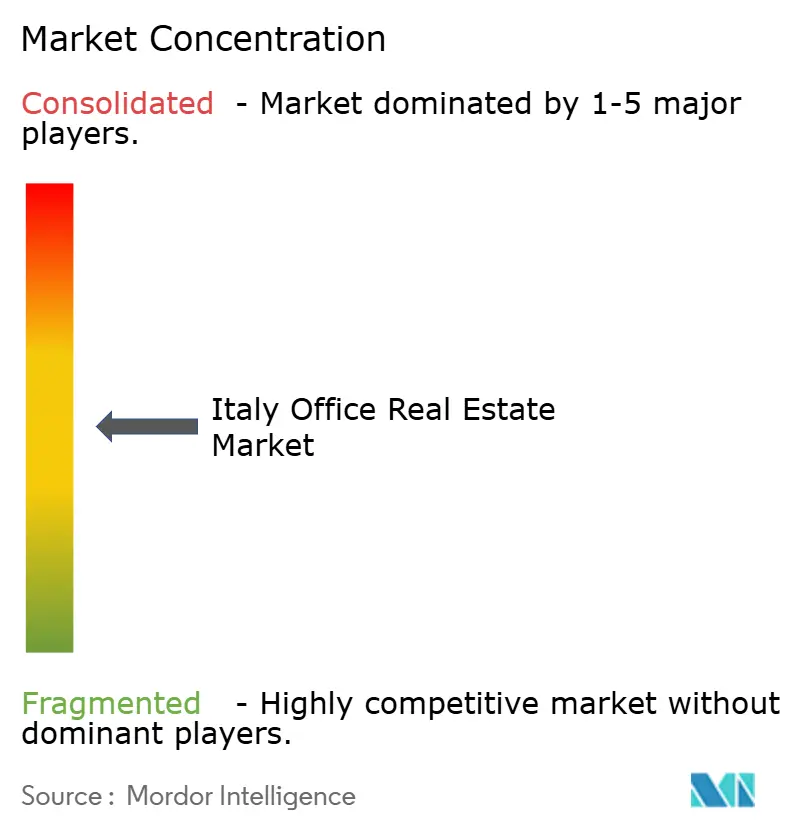
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'immobilier de bureaux en Italie par Mordor Intelligence
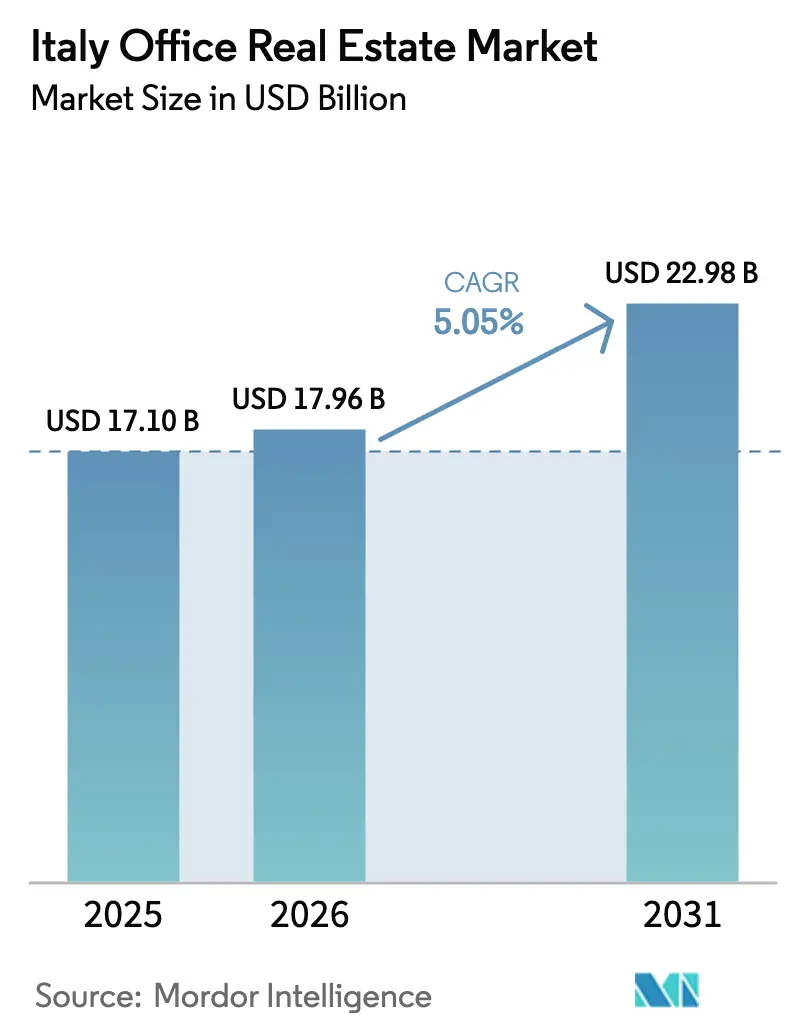
La taille du marché de l'immobilier de bureaux en Italie devrait croître de 17,10 milliards USD en 2025 à 17,96 milliards USD en 2026 et devrait atteindre 22,98 milliards USD d'ici 2031, à un TCAC de 5,05 % sur la période 2026-2031. L'exode urbain, un flux régulier de capitaux étrangers et une demande croissante d'espaces certifiés ESG sous-tendent cette expansion. Les données par segment révèlent une fuite vers la qualité manifeste : les actifs de Classe A détiennent la part la plus importante avec 45 % et progressent également le plus rapidement, avec un TCAC de 5,81 %. Les locations dominent toujours avec 74 %, tandis que les ventes d'investissement s'accélèrent avec un TCAC de 6,10 %. Du côté des occupants, les locataires BFSI représentent 35 % de la demande, tandis que l'IT & ITES affiche la croissance la plus rapide à 6,43 %. Milan reste l'ancre commerciale du pays avec une part de 43 %, mais Rome est appelée à la dépasser, affichant un TCAC projeté de 6,21 %. L'avantage de Rome réside dans ses coûts d'occupation inférieurs et les améliorations de connectivité qui font partie du Plan national de reprise et de résilience (PNRR). La Banque centrale européenne (BCE) note que les prêteurs italiens détiennent une exposition significative aux bureaux ; un contrôle réglementaire renforcé maintient les provisions pour pertes sur prêts sous contrôle strict. La Banque d'Italie ajoute que l'activité de construction liée au PNRR compense la faiblesse du bâtiment résidentiel et contribue à soutenir le pipeline de bureaux.
Points clés du rapport
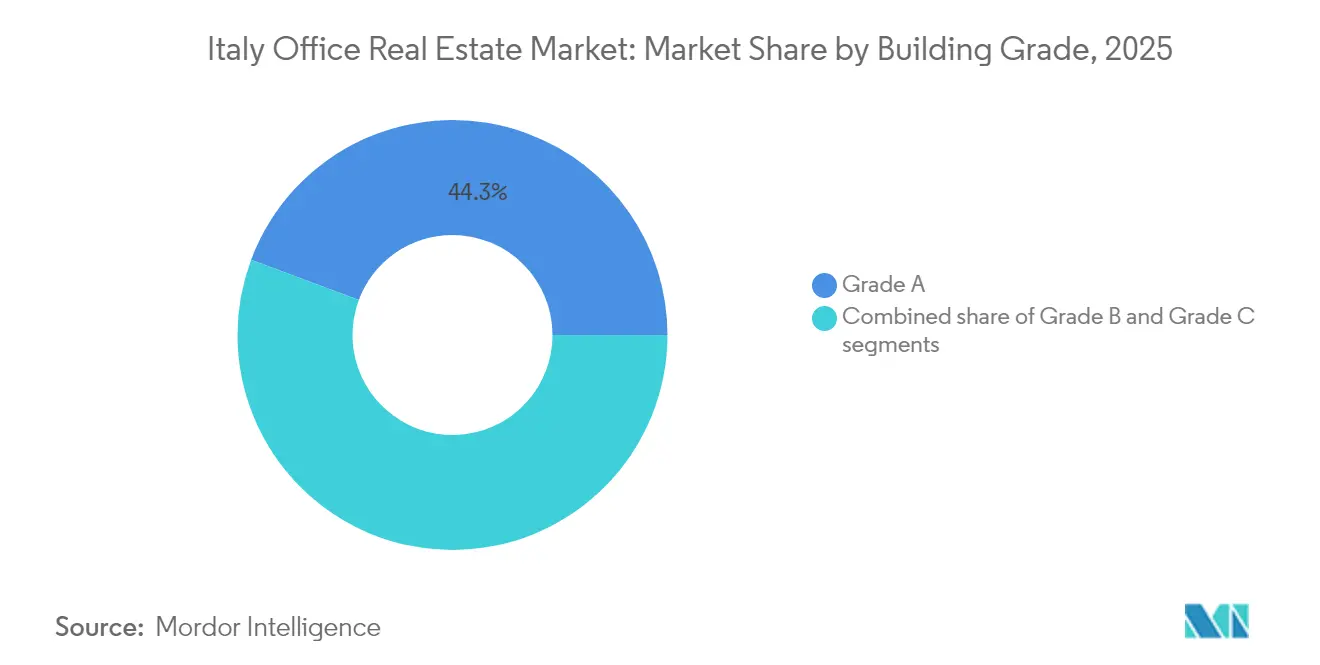
- Par classe de bâtiment, la Classe A a capturé 44,30 % de la part du marché de l'immobilier de bureaux en Italie en 2025 ; ce même segment devrait se développer à un TCAC de 5,62 % d'ici 2031.
- Par type de transaction, les locations ont dominé avec 73,45 % des revenus en 2025, tandis que les ventes devraient afficher le TCAC le plus rapide à 5,93 % entre 2026 et 2031.
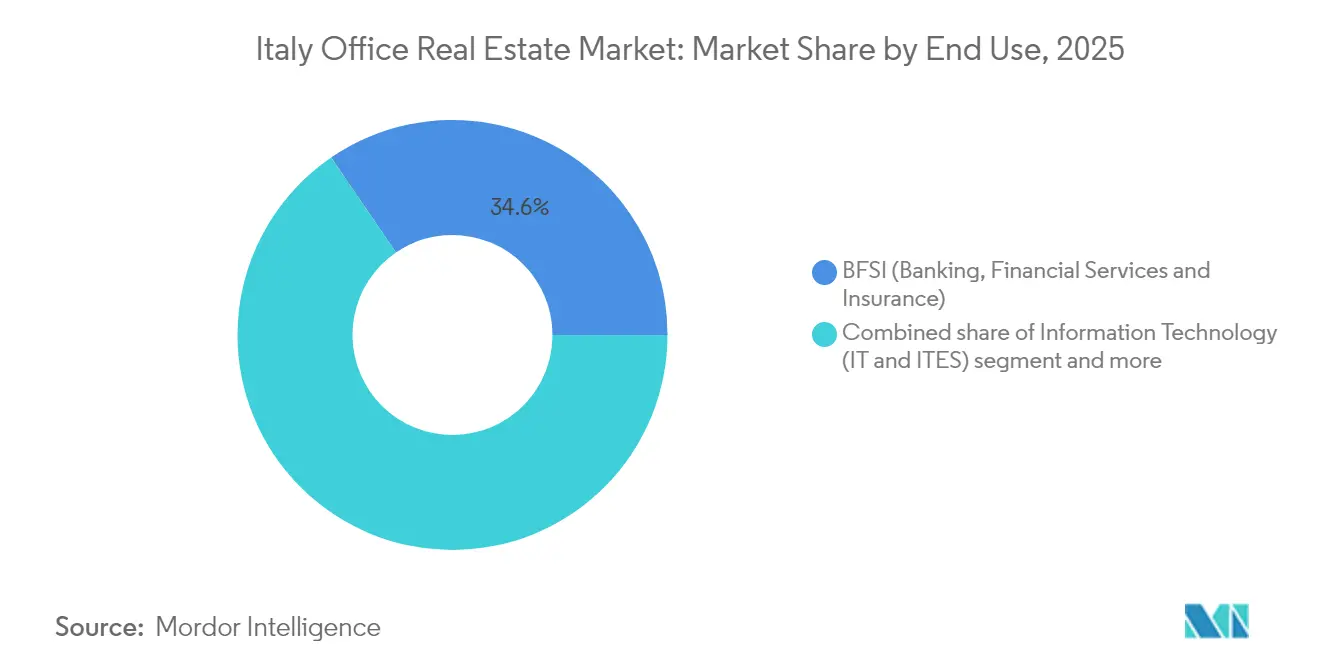
- Par utilisation finale, le BFSI représentait 34,55 % de la taille du marché de l'immobilier de bureaux en Italie en 2025, tandis que l'IT & ITES devrait croître à un TCAC de 6,22 % d'ici 2031.
- Par ville, Milan détenait 42,60 % du chiffre d'affaires national en 2025, mais Rome est en passe d'enregistrer le TCAC le plus élevé à 6,05 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de l'immobilier de bureaux en Italie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur le TCAC prévisionnel | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Urbanisation et développement axé sur le transit | +1.2% | Zones métropolitaines de Milan, Rome, Turin | Moyen terme (2 à 4 ans) |
| Conformité ESG et bâtiment vert | +1.1% | À l'échelle nationale, adoption précoce à Milan et Rome | Long terme (≥ 4 ans) |
| Afflux de capitaux institutionnels étrangers | +0.9% | CBD de Milan, quartier EUR de Rome | Court terme (≤ 2 ans) |
| Expansion du coworking et des bureaux flexibles | +0.7% | Centres-villes de Milan et Rome | Moyen terme (2 à 4 ans) |
| Transition vers des modèles de travail hybrides | +0.6% | Milan, Rome, Turin | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Urbanisation et développement axé sur le transit
Les dépenses publiques s'orientent résolument vers les transports. Sur les 15,0 milliards USD levés par les obligations vertes BTP en 2023, 41,5 % ont été alloués aux projets ferroviaires et de métro[1]Maria Teresa Cannata, "Rapport d'allocation BTP Vert 2023," Ministère de l'Économie et des Finances, mef.gov.it. Le Politecnico di Torino constate que les nœuds à usage mixte, tels que le Municipio de Naples, surpassent les clusters monofonctionnels en termes d'utilisation des transports en commun. Les améliorations du PNRR fluidifient également les liaisons entre villes ; la Banque d'Italie rapporte que ces travaux soutiennent la construction alors même que l'économie dans son ensemble ralentit.
Afflux de capitaux institutionnels étrangers
La zone euro a enregistré un excédent de la balance courante de 464,3 milliards USD en 2024, fournissant de vastes réserves de capitaux pour les allocations en actifs réels. Les recherches de la BCE montrent une croissance rapide des fonds immobiliers paneuropéens, dont beaucoup ciblent les bureaux italiens. Dans le Piémont seul, 27 projets d'investissement direct étranger annoncés en 2024 représentent une valeur de 4,36 milliards USD, dont 18 % dans l'immobilier. Les coûts d'emprunt sont également favorables : le taux moyen sur les nouveaux prêts aux entreprises est tombé à 3,79 % en avril 2025.
Expansion du coworking et des bureaux flexibles
Les contacts de la BCE auprès des entreprises non financières mettent en évidence un accent accru sur les coûts variables, favorisant l'adoption plus large d'espaces en formule d'abonnement. Bien que la Banque d'Italie note un investissement modéré dans les équipements et le matériel industriel, la résilience du secteur des services pousse la demande de bureaux clés en main. Dans la zone EMEA, les inventaires de bureaux flexibles ont augmenté de 161 303 m² en 2023, et les opérateurs milanais signalent un fort taux de pré-location de la part d'entreprises telles que Microsoft et HSBC.
Conformité ESG et bâtiment vert
La directive sur la performance énergétique des bâtiments exige une réduction de 16 % de la consommation d'énergie d'ici 2030 et des normes zéro émission pour les nouveaux bâtiments privés à partir de janvier 2030. La modélisation de la BCE suggère que l'UE doit investir 677,8 milliards USD par an jusqu'en 2030 pour rester sur la bonne trajectoire. L'Italie s'appuie sur les produits des obligations vertes BTP et sur des crédits d'impôt (actuellement une déduction de 5 %, portée à 7,5 % en 2025) pour aider les propriétaires à financer les rénovations. Les premiers adoptants en voient déjà les avantages : les bureaux verts de Generali bénéficient de primes de loyer de 5 % à 7 %, et Stoneweg a 85 % de ses actifs italiens pré-labellisés « verts » avec un score GRESB de 83.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur le TCAC prévisionnel | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Vieillissement du parc de bureaux et coûts de rénovation | −0.8% | Périphérie de Milan, quartiers secondaires de Rome | Long terme (≥ 4 ans) |
| Hausse des coûts de construction et d'aménagement | −0.6% | Au niveau national, avec une pression aiguë à Milan et Rome | Moyen terme (2 à 4 ans) |
| Faible disponibilité de terrains de réaménagement adaptés | −0.4% | Parcelles CBD centrales à Milan, Rome et autres sous-marchés de premier rang | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement du parc de bureaux et coûts de rénovation
Le parc immobilier de bureaux de l'Italie est aux prises avec l'héritage d'une infrastructure obsolète. Plus de 65 % des bâtiments commerciaux du pays ont été construits avant 1980, mais le taux de rénovation annuel ne s'élève qu'à 0,81 %, bien en deçà des objectifs climatiques de l'UE.[2]Roberto Cingolani, "Mise à jour du Plan national pour le Climat et l'Énergie," Ministère de la Transition écologique, mase.gov.it Bien que les rénovations puissent accroître la valeur des actifs d'environ 13,5 %, de nombreux propriétaires — en particulier dans les sous-marchés périphériques — peinent à financer des rénovations profondes, les loyers en vigueur ne justifiant souvent pas le retour sur investissement. Ce déséquilibre alimente le risque de vacance croissant pour les actifs obsolètes, poussant les locataires à privilégier les espaces de Classe A. En conséquence, le marché de l'immobilier de bureaux en Italie continue de connaître une scission structurelle : la tendance à la fuite vers la qualité s'accélère, mais l'absorption nette dans les quartiers anciens reste contrainte.
Hausse des coûts de construction et d'aménagement
Les pressions sur les coûts reconfigurent le pipeline de développement de bureaux en Italie. En 2022, les dépenses totales de construction ont atteint 177,56 milliards USD, mais l'inflation des matériaux et de la main-d'œuvre a fortement comprimé les marges des promoteurs, s'étendant également aux aménagements de bureaux haut de gamme[3]Emily Sanchez, "Italie – Aperçu du marché de la construction 2024," Département du Commerce des États-Unis, trade.gov. L'incitation fiscale Superbonus 110 %, bien que destinée à stimuler les rénovations, a réduit la disponibilité des entrepreneurs et exacerbé les escalades de prix, entraînant des retards et des réductions de périmètre dans plusieurs pipelines de bureaux. Dans ce contexte, les promoteurs sont devenus prudents vis-à-vis des démarrages spéculatifs, conduisant à des pénuries d'offre prolongées dans les zones urbaines à forte demande. Tant que les coûts ne se stabiliseront pas, cette situation risque de freiner la future absorption et de retarder l'apport indispensable de nouvelles surfaces dans les corridors de bureaux centraux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe de bâtiment : la qualité premium commande le leadership du marché
Le parc de Classe A représente 44,30 % du marché en 2025 et devrait croître à un TCAC de 5,62 % d'ici 2031. Les directives d'évaluation de la BCE soulignent la préférence des prêteurs pour les actifs écoénergétiques. Les données semestrielles de l'Agenzia delle Entrate confirment que les emplacements de premier ordre obtiennent une prime de 20 % par rapport aux équivalents de banlieue. Avec seulement 515 000 m² de surfaces de Classe A attendues d'ici 2027, les loyers semblent voués à une nouvelle hausse.
La fuite vers la qualité se manifeste également au-delà de Milan. À Rome, les programmes du quartier EUR de premier rang obtiennent des loyers de 654 USD par m² et attirent un intérêt croissant des occupants internationaux grâce aux nouvelles extensions de métro. Pendant ce temps, le parc de Classe B reste l'alternative économiquement efficace, en particulier pour les entreprises se repositionnant vers des pôles suburbains dans le contexte du travail hybride. Toutefois, les coûts de rénovation et les prochaines réglementations européennes sur l'efficacité énergétique pèsent sur les actifs de Classe C, accélérant les cessions, conversions ou démolitions. Dans l'ensemble, le segment Classe A devrait afficher le TCAC le plus rapide à 5,62 % d'ici 2031, lui assurant de rester l'ancre de la demande future et des tendances tarifaires sur le marché de l'immobilier de bureaux en Italie.


Par type de transaction : domination de la location avec accélération des ventes
Les contrats de location ont représenté 73,45 % de l'activité totale en 2025, reflétant la tradition italienne du bail à long terme et des clauses de renouvellement flexibles, mais les ventes rattrapent leur retard, avec une prévision de TCAC de 5,93 %. L'enquête sur les prêts de la BCE ne montre qu'un léger resserrement du crédit aux entreprises, tandis que des normes hypothécaires plus souples libèrent les bilans bancaires pour les transactions commerciales. Les cessions-bail d'entreprise gagnent en popularité, car les sociétés libèrent des capitaux sans renoncer au contrôle opérationnel.
Les investisseurs nationaux ont dominé 77 % du volume des ventes au premier trimestre 2025, soulignant la conviction locale dans les actifs de base, mais les acteurs transfrontaliers restent actifs dans le haut de gamme du marché. Les entreprises se tournent vers des structures de cession-bail pour libérer des liquidités destinées aux opérations de base, notamment dans les secteurs à forte intensité capitalistique tels que la fabrication et les services aux collectivités. Pour les propriétaires, ces modèles hybrides sécurisent des baux longs auprès de locataires solvables, améliorant les conditions de financement et les valorisations de portefeuille. Ces dynamiques soutiennent une convergence progressive entre les comportements de location et de possession sur le marché de l'immobilier de bureaux en Italie, même si la location reste le mode principal.
Par utilisation finale : leadership du BFSI (Banque, Services financiers et Assurance) avec dynamisme du secteur technologique
Les occupants BFSI (Banque, Services financiers et Assurance) représentaient 34,55 % de la taille du marché de l'immobilier de bureaux en Italie en 2025, ancrés dans le quartier Porta Nuova de Milan et les quartiers bancaires de Rome. Bien que l'optimisation des agences réduise les besoins en surface, la demande de sièges sociaux reste résiliente, nécessitant souvent des dispositifs avancés de sécurité et des caractéristiques ESG. Le segment IT & ITES s'accélère le plus rapidement, à un TCAC de 6,22 %, alimenté par les budgets de transformation numérique et l'attrait de la large base de consommateurs domestiques italienne. Ces entreprises adoptent fréquemment des aménagements de lieu de travail agiles et des horizons de bail plus courts, favorisant l'essor des plateformes de gestion flexible.
Les cabinets de services professionnels, notamment les auditeurs et les conseils juridiques, maintiennent une absorption stable, portée par la complexité réglementaire croissante en matière de durabilité et de protection des données. Les sciences de la vie, l'énergie et les industries créatives complètent la demande, mais stipulent de plus en plus des trajectoires vers le zéro émission net lors de la négociation de nouveaux baux. Collectivement, cette mosaïque d'utilisateurs finaux engendre des profils de demande nuancés que les propriétaires doivent prendre en compte pour maximiser le taux d'occupation et le rendement sur le marché de l'immobilier de bureaux en Italie.
Analyse géographique
Le paysage immobilier de bureaux de l'Italie s'articule autour de deux pôles : Milan conserve une emprise de 42,60 % grâce à son vaste écosystème financier, ses universités de premier rang et son réseau de métro à quatre lignes qui soutient les flux de pendulaires. La rareté de l'offre de Classe A et les afflux constants de capitaux transfrontaliers maintiennent les rendements stables et les loyers à des niveaux historiques, bien que les terrains de développement dans les zones de premier ordre soient presque épuisés. Rome est distancée en termes de part de marché, mais surpasse Milan en termes de croissance, portée par une perspective de TCAC de 6,05 % à mesure que les extensions de métro et les améliorations ferroviaires renforcent l'attrait des quartiers EUR et Tiburtina, autrefois périphériques, pour les multinationales cherchant à réduire leurs coûts sans compromettre la connectivité.
La diversification régionale gagne du terrain. La récolte 2024 de la région du Piémont avec 27 projets d'investissement direct étranger, d'une valeur de 4,36 milliards USD, souligne l'attrait des villes du nord à coûts avantageux telles que Turin et Novara, où les conversions de bureaux peuvent s'appuyer sur des clusters manufacturiers établis. Plus au sud, Bologne et Florence bénéficient de larges populations étudiantes qui alimentent les pipelines de locataires dans la recherche, l'IT et les spin-offs des sciences de la vie ; les subventions publiques pour la numérisation sont particulièrement attrayantes pour ces pôles de la connaissance. Naples et Bari illustrent une dynamique différente, en s'appuyant sur l'extension des lignes à grande vitesse et les capacités portuaires pour attirer des centres de services partagés de back-office à la recherche d'une main-d'œuvre abordable mais à portée internationale. L'investissement orienté vers le transit via le PNRR tisse ces nœuds en un réseau plus intégré, permettant aux occupants de déployer des stratégies en étoile qui réduisent le coût d'occupation par employé tout en préservant l'accès aux villes phares de l'Italie. À mesure que le marché de l'immobilier de bureaux en Italie arrive à maturité, de telles stratégies d'implantation multi-villes contribuent à atténuer les risques, à faciliter le recrutement et à répondre aux préférences des employés pour des trajets plus courts et un logement abordable.
Paysage réglementaire
Le cadre réglementaire de l'immobilier de bureaux en Italie s'appuie sur les règles nationales de construction et d'urbanisme prévues par le Code de la construction consolidé (D.P.R. 380/2001), administré via un système de permis municipaux (permesso di costruire), le ministère des Infrastructures et des Transports (MIT) façonnant la politique nationale en matière de logement, de régénération urbaine et d'infrastructures. La certitude des permis et les fenêtres de risque juridique ont été renforcées par la loi de simplification (loi n° 182 du 2 décembre 2025), qui a réduit le délai d'annulation d'office des actes administratifs illégaux de 12 à 6 mois.
La conformité liée à la durabilité constitue à la fois une contrainte de marché et un moteur de mise à niveau. Les exigences minimales de performance énergétique et de certification APE prévues par le décret législatif 192/2005 s'accompagnent d'un durcissement d'origine européenne des normes de performance énergétique des bâtiments, avec des leviers fiscaux mentionnés dans le contexte du marché (une déduction de 5 %, portée à 7,5 % en 2025) qui soutiennent l'économie de la rénovation. Parallèlement à ces ajustements, l'agenda politique s'est élargi en 2026 avec le décret-loi n° 66 du 7 mai 2026 (Piano Casa), qui simplifie la régénération urbaine et l'utilisation des actifs publics, ainsi qu'avec le projet de loi AS 1894 présenté le 3 juin 2026, proposant une réforme de la profession de courtage immobilier (loi 39/1989), incluant une formation continue et des règles actualisées visant à renforcer les exigences de transparence pour les intermédiaires dans les transactions de location et d'investissement.
Analyse de la chaîne de valeur
La chaîne de valeur de l'immobilier de bureaux en Italie s'étend de l'acquisition de terrains et d'actifs, souvent liée à des opportunités de régénération urbaine et de friches industrielles, à la planification et à l'obtention de permis auprès des autorités municipales (permesso di costruire conformément au D.P.R. 380/2001). Elle passe ensuite par la conception et l'ingénierie, la construction et l'aménagement intérieur, et se termine par la commercialisation via la location et la vente. La couche d'exploitation en aval comprend la gestion d'actifs et immobilière, la gestion des installations et les services aux locataires, soutenus par des prestataires spécialisés en évaluation, due diligence juridique, structuration fiscale, et évaluations ESG et de performance énergétique, y compris la certification APE prévue par le décret législatif 192/2005.
Le capital et l'intermédiation forment l'autre pilier de la chaîne. Les investisseurs institutionnels et véhicules gérés (fonds et autres structures) fournissent le capital d'acquisition et de développement, tandis que des conseillers internationaux tels que CBRE, JLL, Cushman & Wakefield, Savills et Colliers assurent le courtage en location et en marchés de capitaux, en particulier pour les actifs de catégorie A à ticket élevé à Milan et Rome. La représentation et la consultation du secteur sont assurées par Confindustria Assoimmobiliare, et la couche d'intermédiation est poussée vers des normes de qualification plus élevées grâce à la réforme proposée AS 1894 de la profession de courtage. Si elle est adoptée, elle augmenterait les obligations de conformité pour les courtiers et les gestionnaires immobiliers et pourrait influencer les flux de transactions et les normes documentaires.
Paysage concurrentiel
Le marché de l'immobilier de bureaux en Italie affiche une concentration modérée. Les cabinets de conseil internationaux CBRE, Jones Lang LaSalle IP et Cushman & Wakefield continuent d'assurer l'intermédiation de la grande majorité des transactions de location et d'investissement de grande envergure, grâce à leurs relations clients paneuropéennes et à leurs plateformes de données de bout en bout. L'étendue de leurs services — allant des marchés de capitaux au conseil ESG — crée une forte fidélisation auprès des multinationales qui préfèrent des solutions intégrées. Des acteurs nationaux bien établis tels que Gabetti Property Solutions disposent d'une solide connaissance locale, de contacts municipaux et de capacités de gestion d'actifs qui leur permettent de concurrencer efficacement les cessions de taille moyenne et les mandats d'occupants.
Les SIIC et les investisseurs institutionnels à long terme restent des moteurs de demande essentiels : Covivio a porté le taux d'occupation à 95,5 % sur son portefeuille axé sur l'Italie d'une valeur de 16,79 milliards USD, en se concentrant sur des propriétés en centre-ville avec des notations de durabilité élevées. COIMA RES et Generali Real Estate misent également sur des rénovations à valeur ajoutée conformes aux réglementations climatiques de l'UE, une stratégie récompensée par la surperformance locative et un risque d'obsolescence réduit. Les capitaux étrangers — allant des fonds de pension coréens aux SIIC canadiennes — ciblent des actifs de prestige isolés ou des coentreprises qui accélèrent les mises à niveau ESG, injectant une concurrence nouvelle pour un produit de base limité.
L'adoption des technologies immobilières (PropTech) est là où se forme la prochaine vague de différenciation. Les gestionnaires de premier plan déploient des analyses d'occupation, des accès sans contact et des tableaux de bord de suivi carbone qui améliorent la satisfaction des locataires et permettent d'obtenir des loyers premium. Les spécialistes locaux dotés d'une intelligence fine du micro-marché s'associent souvent à ces fournisseurs de technologie pour intégrer rapidement des solutions de bâtiment intelligent. Il en résulte un terrain de jeu multicouche dans lequel l'échelle, les références en matière de durabilité et la capacité numérique déterminent conjointement l'avantage concurrentiel sur le marché de l'immobilier de bureaux en Italie.
Leaders du secteur de l'immobilier de bureaux en Italie
CBRE
Jones Lang LaSalle IP
Cushman & Wakefield
Savills
Colliers
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'opportunité la plus évidente se situe là où le capital revient vers les bureaux et où la fuite structurelle vers la qualité est renforcée par les règles de performance énergétique et le risque d'obsolescence des stocks anciens. L'activité du marché en témoigne. Colliers a fait état d'investissements de bureaux d'environ 410 millions d'EUR au premier trimestre 2026, Rome et Milan étant les cibles principales, et l'investissement immobilier commercial plus large en Italie a augmenté au premier semestre 2026 par rapport au premier semestre 2025. Avec seulement 515 000 m² d'espaces de catégorie A prévus d'ici 2027 (selon le contexte du rapport), les propriétaires et promoteurs capables de livrer des rénovations certifiées et économes en énergie ou des actifs de catégorie A repositionnés dans les sous-marchés centraux sont bien placés pour capter la demande des occupants du secteur BFSI et des secteurs IT et ITES à croissance plus rapide, en quête d'espaces clés en main qualifiés ESG.
Une deuxième opportunité réside dans les filières de régénération urbaine et de conversion soutenues par les politiques publiques. Le décret-loi n° 66 du 7 mai 2026 (Piano Casa) soutient la régénération urbaine et l'utilisation des actifs publics sous-exploités via des mécanismes de partenariat public-privé, élargissant l'ensemble des sites de réaménagement adressables et favorisant des résultats à usage mixte pouvant intégrer des bureaux. Parallèlement, les données du marché indiquent que le capital de conversion constitue un thème actif, JLL notant qu'une part importante du volume d'investissement de bureaux est orientée vers des conversions, renforçant les stratégies de mise à niveau ou de reconversion des stocks secondaires à Milan, Rome et d'autres villes reliées par les modernisations d'infrastructures du PNRR. Du côté des services, les réformes proposées de la profession de courtage (AS 1894, présenté le 3 juin 2026) rehaussent les normes professionnelles et peuvent accélérer l'adoption de modèles d'agence et de gestion immobilière plus transparents et pilotés par les données, en phase avec la demande des occupants pour une performance ESG et opérationnelle mesurable.
Développements récents du secteur
- Juillet 2026 : BNP Paribas a acquis une participation de 51 % dans le fonds immobilier Torre Diamante (Porta Nuova Diamond Fund), incluant son siège milanais, valorisé à plus de 400 millions d'€. L'investissement renforce l'offre d'actifs core à Milan et le portefeuille aligné ESG, et accélère les modèles de coinvestissement avec Coima SGR.
- Juin 2026 : opération en club entre UniCredit et Pimco Prime Real Estate pour acquérir une participation majoritaire dans le Palazzo Esedra, à Rome (plus de 200 millions d'€). L'acquisition renforce la dynamique du marché des bureaux à Rome et illustre les investissements en consortium à valeur ajoutée dans des actifs prime.
- Avril 2026 : conseil du côté vendeur assuré par Cushman & Wakefield et JLL pour la vente du siège de la RAI, situé Via Alessandro Severo 246, à Rome, à CORUM Origin SCPI (France). Ceci confirme l'appétit continu pour les actifs prime et le déploiement de capitaux transfrontaliers sur le marché des bureaux italien.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Selon cette méthodologie, le marché englobe la valeur annuelle liée à l'activité de l'immobilier de bureaux en Italie, centrée sur la location et la vente dans les principaux emplacements de bureaux et niveaux de qualité d'actifs, et exprimée en USD courants pour une comparaison cohérente.
Exclusions du périmètre : nous excluons les types de biens non liés aux bureaux (tels que le commerce de détail, l'industriel, la logistique et le résidentiel) et ne considérons pas les services aux entreprises au sens large comme faisant partie de la valeur de l'immobilier de bureaux.
Aperçu de la segmentation
- Par classe de bâtiment
- Classe A
- Classe B
- Classe C
- Par type de transaction
- Location
- Vente
- Par utilisation finale
- Technologies de l'information (IT et ITES)
- BFSI (Banque, Services financiers et Assurance)
- Conseil en gestion et services professionnels
- Autres services (commerce de détail, sciences de la vie, énergie, services juridiques)
- Par ville
- Milan
- Rome
- Turin
- Reste de l'Italie
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir les règles de base du modèle, notamment sur la manière dont le stock, la demande et les prix des bureaux sont généralement rapportés en Italie. Nous avons examiné les publications statistiques publiques et les indicateurs de marché qui aident à expliquer l'activité des occupants et les flux de capitaux, suivis de vérifications croisées par rapport à des tableaux de bord nationaux et municipaux largement cités.
Les sources incluaient des statistiques et ensembles de données officiels tels que les publications de l'ISTAT, les séries d'Eurostat, les publications de la Banque d'Italie et les notes de marché de l'Agence des recettes italienne (Agenzia delle Entrate), ainsi que des orientations en matière de planification urbaine et de performance énergétique des bâtiments lorsqu'elles étaient disponibles. Pour relier ces signaux aux marchés de bureaux investissables, nous avons également utilisé des dépôts d'entreprises, des présentations aux investisseurs et une couverture de presse réputée, et nous avons sélectivement référencé des abonnements payants pour les données financières d'entreprises, les actualités et données financières, les bases de données de brevets, et une base de données de transactions d'import-export lorsqu'un intrant complémentaire était nécessaire. Cette liste n'est pas exhaustive, et de nombreuses autres sources ont été examinées pour la collecte de données, la validation et la clarification des points ambigus.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour tester la logique de la demande et des prix qui ne peut être pleinement établie à partir des seules séries publiques, en particulier à Milan, Rome et d'autres pôles de bureaux actifs. Nous avons échangé avec un ensemble de bailleurs, courtiers, promoteurs, occupants et conseillers locaux, et utilisé des enquêtes pour confirmer les tailles typiques de transactions, les conditions de location, et la manière dont les rénovations et les mises à niveau en matière de durabilité modifient les loyers réalisables et l'absorption. Lorsque les réponses ne concordaient pas, nous avons effectué un suivi pour revérifier les hypothèses afin que le modèle final reste réaliste pour l'Italie.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 33 % | Directions générales : 13 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 40 % |
| Acteurs plus petits : 20 % | Managers : 47 % |
Dimensionnement du marché et prévisions
Le dimensionnement débute par une reconstruction descendante du pool de valeur des bureaux en Italie à partir du stock de bureaux et des signaux d'activité au niveau des villes, ensuite traduits en valeur à l'aide de fourchettes de loyers et de rendements observées et du calendrier typique des transactions. Pour ancrer l'estimation, les résultats sont ensuite vérifiés par des approximations ascendantes sélectives, telles que des loyers échantillonnés multipliés par la surface louée pour les sous-marchés prime et non prime, ainsi que des vérifications par canal sur les transactions importantes susceptibles de modifier les totaux annuels.
Les principaux intrants utilisés dans le modèle comprennent les tendances d'absorption nette et de prise à bail, l'évolution de la vacance par pôles prime, les niveaux de loyers prime et moyens, l'orientation des taux de capitalisation et de rendement, ainsi que le pipeline de rénovations et de conversions qui modifie l'offre de bureaux utilisable. Pour les prévisions, nous nous sommes appuyés sur une analyse de scénarios soutenue par un lissage simple des tendances sur les variables stables, puis nous avons soumis le résultat à des tests de résistance face aux évolutions attendues de l'adoption du travail hybride, des conditions de financement et du repositionnement des stocks anciens sous l'impulsion des critères ESG. Lorsqu'une vérification ascendante ne pouvait couvrir une ville plus petite de manière cohérente, nous avons utilisé des ratios calibrés liés à l'activité observée dans des emplacements comparables, et nous avons documenté cet écart afin qu'il puisse être revalidé lors des mises à jour.
Validation des données et cycle de mise à jour
La validation est effectuée par plusieurs passages afin que les chiffres ne dépendent pas d'un seul flux de données ou d'un seul ensemble d'entretiens. Nous comparons les résultats du modèle à des signaux de marché indépendants tels que les volumes d'investissement, les fourchettes de loyers publiées et l'orientation de la vacance, puis nous revérifions tout écart important apparaissant au niveau d'une ville ou d'un type de transaction.
Avant validation finale, les hypothèses sont revues par un autre analyste et tout écart aberrant est retracé jusqu'à l'intrant qui en est à l'origine, suivi d'un nouveau contact rapide avec les sources si l'explication n'est pas claire. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs affectent le comportement en matière de location ou d'investissement, et une dernière relecture avant livraison est réalisée afin que les clients reçoivent la vision la plus actuelle.
Taille du marché de l'immobilier de bureaux en Italie selon Mordor Intelligence par rapport à d'autres estimations publiées
Les chiffres de marché publiés pour l'immobilier de bureaux en Italie peuvent sembler très différents, car les règles de comptage sous-jacentes ne sont pas toujours les mêmes, et le libellé de l'année peut masquer une période de référence ou un moment de conversion de devise différent. Dans notre examen, les plus grands écarts proviennent généralement de ce qui est compté comme valeur de bureaux et de la manière dont l'activité de location par rapport à celle de vente est traitée.
Les instantanés de volume d'investissement, la prise à bail au niveau des villes, et les repères de loyers et de rendements prime sont les vérifications qui maintiennent Mordor Intelligence ancré à un pool de demande exclusivement lié aux bureaux, plutôt que de mélanger le chiffre d'affaires immobilier commercial plus large ou les conversions à usage mixte. Les écarts proviennent également du fait que les études valorisent le stock de bureaux existant ou l'activité transactionnelle annuelle, de la manière dont elles lissent la croissance des loyers dans les années volatiles, et du fait que le taux de change est converti à l'aide de moyennes annuelles ou d'un taux ponctuel.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 17,10 milliards d'USD (2025) | |
| Cabinet de conseil mondial A | 18,86 milliards d'USD (2026) | Utilise une année de référence différente et une fenêtre de prévision plus longue, et semble s'appuyer davantage sur un récit centré sur le premium de catégorie A, ce qui peut relever la valeur implicite lorsque le mix de villes et le stock non-prime ne sont pas également pondérés. |
| Portail sectoriel B | 17,10 milliards d'USD (2026) | Reprend une valeur similaire mais l'attribue à une année ultérieure, ce qui peut se produire lorsque les chiffres sont reportés sans retravailler les intrants de loyers, de rendements et d'absorption pour la période de référence indiquée. |
Entre les trois chiffres, l'écart s'explique principalement par l'alignement des années et ce qui est implicitement mis en avant dans le mix de stock et de tarification, plutôt que par un seul moteur de demande. En maintenant la logique de valeur traçable jusqu'à la prise à bail, la vacance, les loyers et les rendements, puis en les revérifiant par rapport aux signaux de flux de transactions, notre estimation reste reproductible et plus facile à auditer lorsque les hypothèses évoluent.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché de l'immobilier de bureaux en Italie ?
Il s'établit à 17,96 milliards USD en 2026 et devrait atteindre 22,98 milliards USD d'ici 2031.
Quelle ville détient la plus grande part du marché des bureaux en Italie ?
Milan est en tête avec une part de marché de 42,60 % en 2025, portée par la concentration de son secteur financier et la disponibilité limitée de surfaces de Classe A.
Pourquoi Rome devrait-elle croître plus vite que Milan ?
Les améliorations d'infrastructure du PNRR en cours et des coûts d'occupation inférieurs devraient porter le TCAC de Rome à 6,05 % d'ici 2031.
Quel segment se développe le plus rapidement par catégorie d'utilisateur final ?
Le segment IT & ITES devrait croître à un TCAC de 6,22 %, alimenté par les investissements en transformation numérique.
Quelle est l'importance de la conformité ESG pour les actifs de bureaux italiens ?
Très importante : 32 % des anciens actifs risquent l'obsolescence d'ici 2030, et les bâtiments verts certifiés commandent des primes de loyer de 5 % à 7 %.
Les bureaux flexibles gagnent-ils du terrain en Italie ?
Oui, l'inventaire de bureaux flexibles dans la zone EMEA a augmenté de plus de 161 000 m² en 2023, et les locataires d'entreprise sécurisent de plus en plus des espaces flexibles à Milan et Rome.
Dernière mise à jour de la page le:



