
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 5.75 Millions de tonnes |
| Volume du Marché (2026) | 5.87 Millions de tonnes |
| Volume du Marché (2031) | 6.49 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 2.04 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du verre d'emballage en Italie par Mordor Intelligence
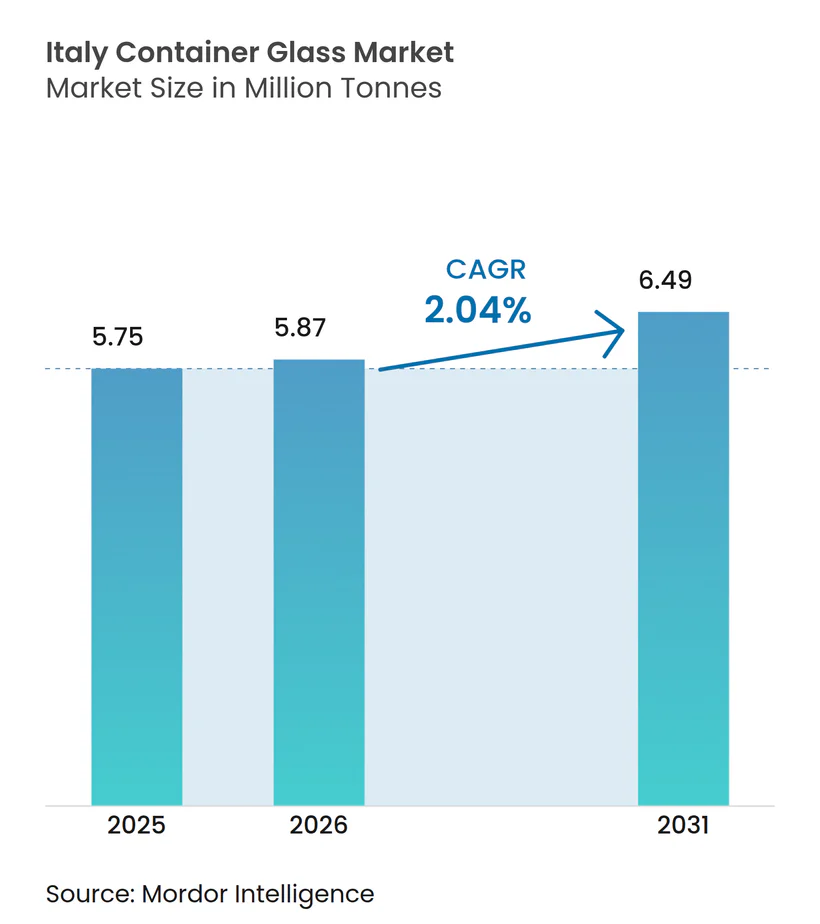
La taille du marché du verre d'emballage en Italie devrait passer de 5,75 millions de tonnes en 2025 à 5,87 millions de tonnes en 2026 et devrait atteindre 6,49 millions de tonnes d'ici 2031, à un TCAC de 2,04 % sur la période 2026-2031. Cette trajectoire régulière illustre comment le marché du verre d'emballage en Italie bénéficie d'un écosystème de recyclage mature, d'une forte demande pour les boissons haut de gamme et d'une législation favorable à l'économie circulaire. Le marché du verre d'emballage en Italie continue de bénéficier d'un sentiment favorable des consommateurs envers les emballages recyclables, même si les alternatives légères se montrent très compétitives sur les coûts logistiques. Les incitations réglementaires en faveur du contenu recyclé renforcent la résilience du marché du verre d'emballage en Italie, tandis que l'image premium du verre soutient le pouvoir de fixation des prix dans les applications liées au vin, aux spiritueux et aux cosmétiques. Les investissements technologiques dans les fours électriques et hybrides, associés à l'expansion des approvisionnements en calcin, ancrent davantage le marché du verre d'emballage en Italie sur une trajectoire équilibrée de gains de volume progressifs et de valeur croissante par tonne.
Principaux enseignements du rapport
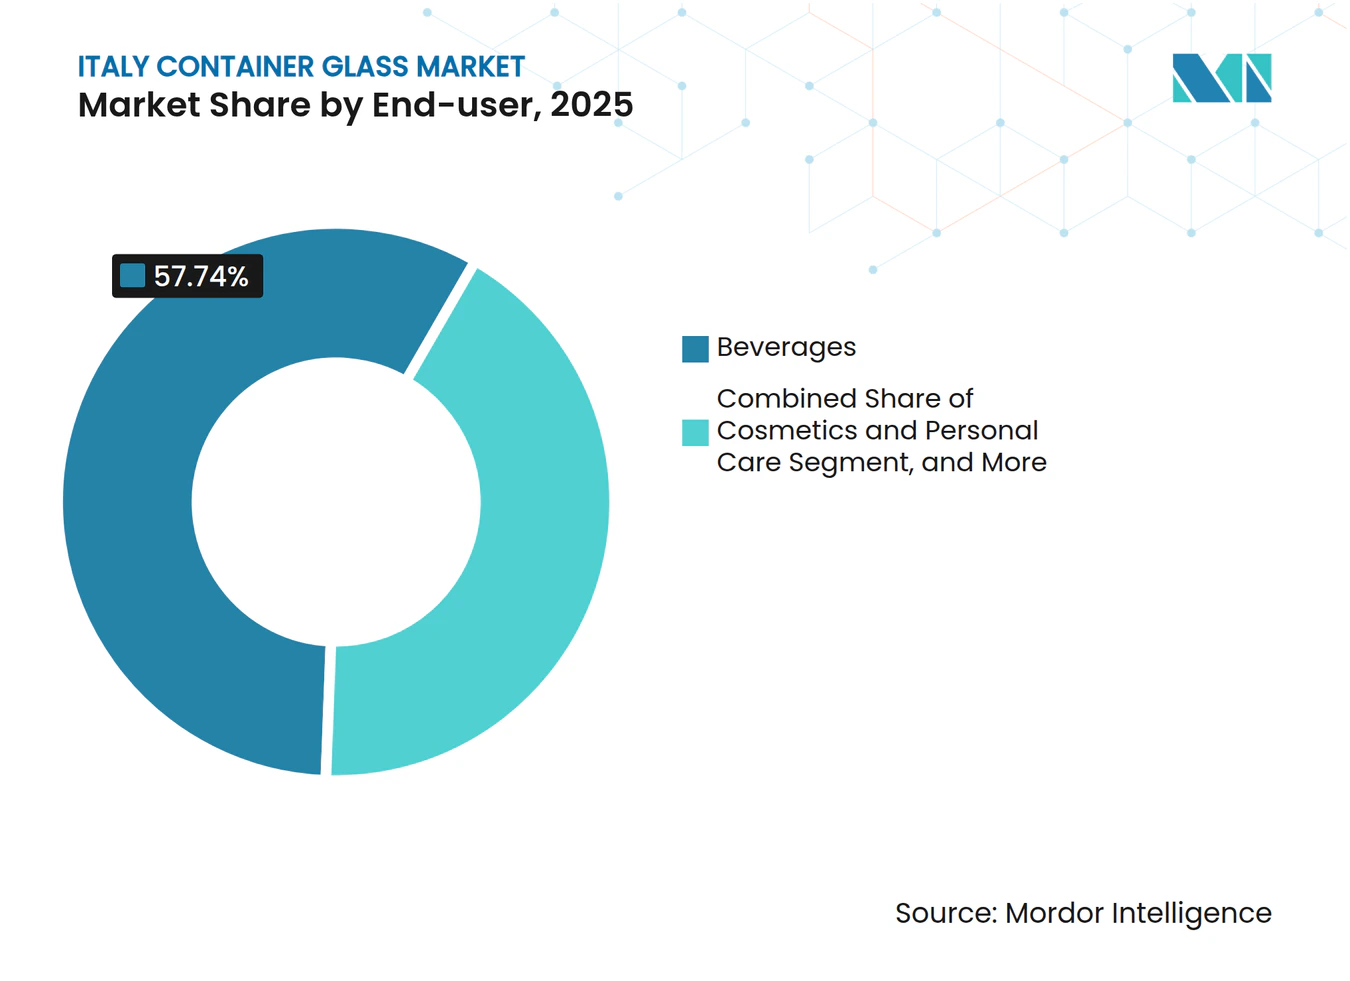
- Par utilisateur final, les boissons ont capté 57,74 % de la part du marché du verre d'emballage en Italie en 2025.
- Par couleur, la taille du marché du verre d'emballage en Italie pour le segment du verre ambré devrait progresser à un TCAC de 3,62 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du verre d'emballage en Italie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de solutions d'emballage écologiques et durables | +0.8% | Italie, avec des retombées sur les marchés de l'UE | Moyen terme (2-4 ans) |
| Politiques gouvernementales et réglementations de l'UE soutenant l'économie circulaire | +0.6% | Italie et région UE au sens large | Long terme (≥ 4 ans) |
| Essor du secteur des boissons, notamment le vin, les spiritueux et la bière artisanale | +0.4% | Régions viticoles du nord de l'Italie, marché national des spiritueux | Court terme (≤ 2 ans) |
| Sensibilisation des consommateurs à la santé et à la sécurité | +0.3% | Italie, notamment les centres urbains et les segments de marché premium | Moyen terme (2-4 ans) |
| Innovations technologiques dans la fabrication du verre | +0.3% | Pôles industriels italiens en Vénétie et en Lombardie | Moyen terme (2-4 ans) |
| Image de marque premium et attrait visuel des emballages en verre | +0.2% | Italie, avec un accent sur les produits de luxe et les marchés d'exportation | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de solutions d'emballage écologiques et durables
Les consommateurs italiens perçoivent le verre infiniment recyclable comme une réponse concrète aux préoccupations liées aux déchets d'emballage. Les supermarchés accordent désormais la priorité aux espaces de rayonnage pour les produits en bouteilles consignées ou à haute teneur en matières recyclées, incitant les propriétaires de marques à se tourner vers le verre. L'objectif de collecte de 90 % fixé par le règlement sur les emballages et les déchets d'emballages (PPWR) d'ici 2030 accélère cette transition, et le marché du verre d'emballage en Italie bénéficie d'un soutien structurel à mesure que le réseau de logistique inverse de CONAI assure des flux de calcin réguliers. Les marques prêtes à payer une prime verte amplifient la demande, garantissant que le marché du verre d'emballage en Italie reste la référence pour les produits à forte image, tandis que les alternatives plastiques font face à des taxes et à des risques de réputation.[1]
Politiques gouvernementales et réglementations de l'UE soutenant l'économie circulaire
La taxe italienne sur les plastiques de 0,45 EUR (0,48 USD) par kg, introduite en 2024, a immédiatement réduit l'écart de coût entre le PET et le verre. Les frais de responsabilité élargie des producteurs sont désormais modulés en fonction des scores de recyclabilité, subventionnant de fait le verre en raison de son taux de récupération élevé. Les usines nationales de recyclage du verre opérant sous l'égide de CoReVe traitent plus de 2 millions de tonnes de calcin par an, garantissant la stabilité de l'approvisionnement pour les producteurs. Ces leviers politiques élèvent collectivement le niveau de référence du marché du verre d'emballage en Italie et découragent la substitution dans les segments premium.[2]
Essor du secteur des boissons, notamment le vin, les spiritueux et la bière artisanale
Une production viticole de 44,5 millions d'hectolitres en 2024 soutient un solide pipeline de demande en bouteilles, et les étiquettes premium continuent de spécifier un verre plus lourd pour se démarquer en termes d'image de marque. Plus de 900 brasseries artisanales amplifient les commandes de bouteilles sur mesure qui symbolisent l'authenticité. Les producteurs de spiritueux orientés à l'exportation, qui bénéficient d'une croissance à deux chiffres de leurs ventes aux États-Unis, s'appuient sur le verre pour son impact en rayon et son acceptation réglementaire à l'étranger. Cette combinaison de volume et de valeur protège le marché du verre d'emballage en Italie contre une érosion des volumes à court terme et maintient les taux d'utilisation des fours.
Innovations technologiques dans la fabrication du verre
Les fours électriques et hybrides installés dans le nord de l'Italie affichent une intensité énergétique inférieure de 15 % et des changements de couleur plus rapides. La modélisation en temps réel des fours prolonge la durée des campagnes et réduit les temps d'arrêt, tandis que les trieurs optiques avancés améliorent la pureté du calcin, permettant à la teneur en matières recyclées de dépasser 50 % dans certaines séries de production. Ces gains techniques améliorent les marges et réduisent l'empreinte carbone, renforçant la compétitivité du marché du verre d'emballage en Italie même lorsque les prix des combustibles fluctuent.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence intense des alternatives légères et économiques | -0.4% | Italie et marchés européens au sens large | Court terme (≤ 2 ans) |
| Fragilité et risque de casse lors de la manutention et du transport | -0.3% | Italie, affectant particulièrement les opérations d'exportation et de logistique | Moyen terme (2-4 ans) |
| Coûts de transport et de stockage plus élevés en raison du poids | -0.3% | Italie, affectant particulièrement les marchés d'exportation | Moyen terme (2-4 ans) |
| Flexibilité de conception limitée par rapport aux matériaux malléables | -0.2% | Italie, avec un accent sur les biens de consommation et les secteurs des boissons | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Concurrence intense des alternatives légères et économiques
Les canettes en aluminium pèsent environ 60 % de moins que le verre de volume équivalent, réduisant les frais de fret jusqu'à 25 % pour les longues distances. Les bouteilles en PET offrent une liberté de conception et une résistance aux chocs qui séduisent les consommateurs nomades. Les géants des boissons cherchant à réduire rapidement leurs coûts peuvent changer de format rapidement, détournant des volumes partagés du marché du verre d'emballage en Italie dans les segments d'entrée de gamme. Les producteurs de verre répondent en ciblant les gammes premium où l'emballage est au cœur du patrimoine de la marque plutôt qu'un coût banalisé.
Coûts de transport et de stockage plus élevés en raison du poids
Le poids de chaque bouteille en verre augmente les dépenses de transport par unité de 0,15 à 0,25 EUR (0,16 à 0,26 USD) sur les longues distances, et les exploitants d'entrepôts allouent 40 % d'espace supplémentaire pour un empilage sécurisé. À mesure que les surcharges diesel et les futures taxes carbone alourdissent les dépenses logistiques, les exportateurs voient leurs marges se réduire. Le marché du verre d'emballage en Italie se concentre donc sur les flux domestiques et les flux intra-UE de proximité, acceptant un périmètre d'opportunités géographiquement limité jusqu'à ce que des options logistiques plus vertes se développent à grande échelle.[3]
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par utilisateur final : les boissons ancrent le positionnement premium
Le segment des boissons a représenté 57,74 % du marché du verre d'emballage en Italie en 2025, générant l'essentiel du débit des fours et soutenant des opérations en plusieurs équipes. Les boissons alcoolisées, notamment le vin, représentent 35 % du volume total et restent étroitement liées aux clusters viticoles ruraux. La bière artisanale, affichant une croissance annuelle de 4,2 %, dynamise la demande de moules de bouteilles distinctifs que les petits verriers peuvent fournir à des marges attractives. Les jus premium non alcoolisés et les sodas botaniques rejoignent cet élan, renforçant la progression de la taille du marché du verre d'emballage en Italie.
Les cosmétiques et soins personnels affichent la croissance la plus rapide avec un TCAC de 3,9 %, reflétant l'appétit des consommateurs pour les pots en verre rechargeables et les parfums de prestige. Les marques de luxe exploitent les qualités tactiles et visuelles du verre pour justifier des prix plus élevés, augmentant la densité de revenus par tonne. Les applications alimentaires constituent une base stable et peu volatile, tandis que les flacons et ampoules pharmaceutiques bénéficient du secteur pharmaceutique italien orienté à l'exportation. Ensemble, ces tendances maintiennent le taux d'utilisation des fours au-dessus de 90 % et encouragent les lignes dédiées aux séries de plus petits volumes à marges plus élevées.



Par couleur : le verre blanc (flint) conserve son échelle, le verre ambré s'accélère
Le verre blanc (flint) a représenté 36,85 % de la taille du marché du verre d'emballage en Italie en 2025, tirant parti de sa large applicabilité dans le vin, les spiritueux et les eaux haut de gamme. L'emballage transparent met en valeur la couleur et la clarté du liquide, des attributs que les producteurs premium exploitent pour se différencier en rayon. Les économies d'échelle dans la production de verre blanc maintiennent les coûts unitaires compétitifs malgré la hausse des prix de l'énergie, préservant son rôle central sur le marché du verre d'emballage en Italie.
Le verre ambré progresse à un TCAC de 3,62 %, porté par les produits pharmaceutiques qui nécessitent une protection contre les UV et par les brasseurs artisanaux qui privilégient l'aspect ambré classique. Les seuils de teneur en matières recyclées plus élevés sont plus faciles à atteindre avec le verre ambré, ce qui lui confère un avantage en matière de durabilité. Les bouteilles vertes continuent de soutenir les exportations traditionnelles de vin, tandis que les teintes spéciales servent des séries promotionnelles de niche. La diversité des couleurs fonctionne de plus en plus comme un accessoire de marque plutôt qu'une contrainte technique, élargissant la palette de conception disponible pour les acteurs du marché du verre d'emballage en Italie.
Analyse géographique
Le nord de l'Italie abrite environ 65 % des capacités de production de verre d'emballage, la Vénétie et la Lombardie offrant des clusters denses de main-d'œuvre qualifiée, de fournisseurs de calcin et de clients du secteur des boissons à proximité. La colocalisation régionale des verreries et des vignobles réduit les délais de livraison, un avantage décisif pour les opérations d'embouteillage en flux tendu. Les pilotes de fours électriques à Vérone illustrent comment le marché du verre d'emballage en Italie peut se décarboner tout en restant ancré dans son berceau historique.
Les territoires du centre, tels que la Toscane et le Latium, offrent des poches de demande en croissance, portées par les domaines viticoles de luxe et le pôle de distribution cosmétique de Rome. Les verriers qui s'y développent acceptent des chaînes d'approvisionnement en calcin plus longues mais accèdent à des clients premium qui valorisent les formes de bouteilles sur mesure. Les récentes expansions sur des sites industriels existants à Florence ciblent les marques de vin prêtes à l'exportation, élargissant l'empreinte du marché du verre d'emballage en Italie dans la péninsule centrale.
Le sud de l'Italie doit faire face à des coûts de fret sortant plus élevés vers les acheteurs du nord, mais offre des économies de main-d'œuvre comparatives. Des investissements progressifs en Sicile exploitent la proximité des voies maritimes méditerranéennes, permettant au marché du verre d'emballage en Italie de servir les embouteilleurs de boissons d'Afrique du Nord et du Moyen-Orient. Les fonds d'infrastructure de l'UE continuent d'améliorer les réseaux routiers et portuaires du sud, réduisant progressivement l'écart logistique avec le nord.
Paysage réglementaire
Le marché italien du verre d'emballage évolue dans le cadre des règles européennes sur les emballages et du Code de l'environnement italien (décret législatif 152/2006), mis en œuvre via le système national de REP coordonné par CONAI (Consorzio Nazionale Imballaggi). Le règlement européen sur les emballages et les déchets d'emballages, Règlement (UE) 2025/40 (PPWR), devient applicable le 12 août 2026, formalisant des objectifs contraignants de recyclage et de réemploi qui renforcent l'attention portée à la conformité dans l'ensemble des chaînes de valeur des emballages.
Pour aligner les règles nationales sur le PPWR, la loi 36/2026 délègue au Conseil des ministres le pouvoir d'adopter des décrets législatifs d'ici le 9 décembre 2026. Avec l'utilisation par l'Italie de redevances REP modulées reflétant les caractéristiques de recyclabilité, le verre conserve un avantage par rapport aux formats moins recyclables, maintenant la performance en matière de contenu recyclé et de collecte au cœur des décisions des fournisseurs et des propriétaires de marques.
Analyse de la chaîne de valeur
La chaîne de valeur du verre d'emballage en Italie commence par les matières premières (sable de silice, carbonate de sodium, calcaire et additifs) et une fusion à haute température dans des fours fortement consommateurs de gaz et d'électricité. Elle se poursuit ensuite par le formage, la recuisson, l'inspection, la décoration et la distribution vers les conditionneurs et les propriétaires de marques. Assovetro (l'Association italienne des industriels du verre) assure la coordination du secteur, représentant 17 entreprises et 40 sites de production, et l'ensemble du secteur reste centré sur des opérations continues à grande échelle liées à un approvisionnement stable en énergie et en calcin.
La demande se concentre dans l'embouteillage de boissons et l'alimentation haut de gamme, où la logistique favorise la proximité entre les verreries et les lignes de conditionnement en raison du poids et du risque de casse. Sur le plan circulaire, le verre post-consommation revient via l'écosystème italien de REP et de collecte sous l'égide de CONAI, le recyclage spécifique au verre étant coordonné par CoReVe afin de soutenir un flux régulier de calcin pour des productions à teneur plus élevée en contenu recyclé. De grands producteurs tels que Verallia Italia (sept sites de production et plus de 1 600 employés) et Vetri Speciali S.p.A. (cinq usines réparties entre Gardolo, Ormelle et San Vito al Tagliamento) illustrent l'échelle et le regroupement régional qui influencent la sélection des fournisseurs, les délais de livraison et la capacité de personnalisation.
Paysage concurrentiel
Concentration du Marché
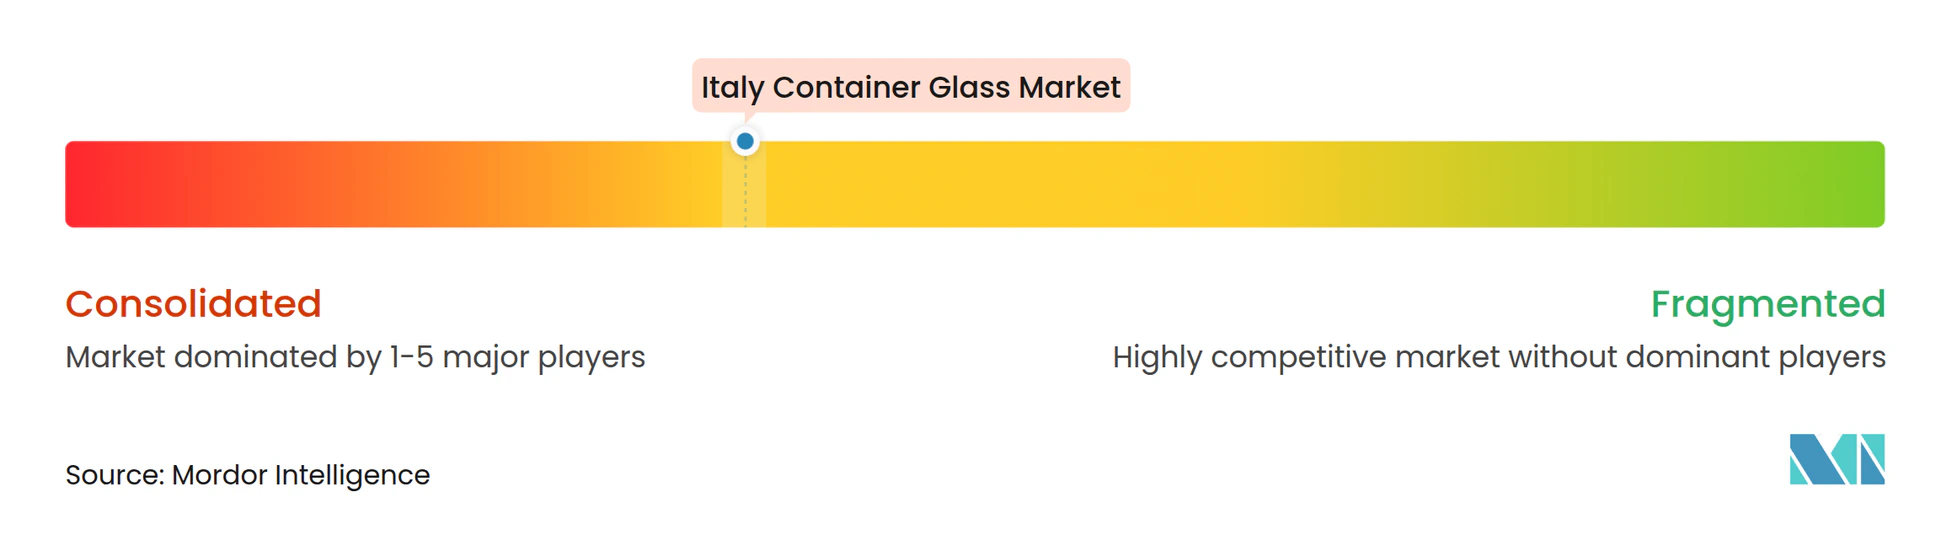
L'arène concurrentielle présente une concentration modérée, Verallia Italia, O-I Glass Italy et Zignago Vetro contrôlant une part significative tout en laissant de la place aux entreprises de taille intermédiaire spécialisées dans les séries artisanales. Les stratégies d'entreprise se concentrent sur l'efficacité du capital, la modernisation des fours et l'approvisionnement en calcin intégré verticalement. L'acquisition d'Allied Glass par Verallia pour 1,2 milliard EUR (1,29 milliard USD) élargit le savoir-faire en matière de spécialités, renforçant sa position sur les emballages de spiritueux à haute valeur ajoutée. La ligne pharmaceutique de 45 millions EUR planifiée par Zignago Vetro illustre le pivot vers des segments à marges élevées où la certification et la traçabilité constituent des barrières à l'entrée.
La différenciation technologique est désormais centrale. La mise à niveau des trieurs optiques d'O-I alimente un calcin plus propre, permettant une teneur de 50 % en matières recyclées sans compromettre la clarté des bouteilles. Les essais de biocarburants d'Ardagh visent des réductions de carbone à long terme qui pourraient protéger le marché du verre d'emballage en Italie de la hausse des charges liées au système d'échange de quotas d'émissions (SEQE). Les acteurs de plus petite taille atténuent leurs désavantages d'échelle grâce à des équipements de moulage flexibles et à une capacité de changement de couleur rapide, servant les marques de boissons artisanales qui nécessitent des séries de production limitées.
La proximité client reste primordiale. Les vignobles et les marques de cosmétiques exigent une conception collaborative et des livraisons en flux tendu, favorisant les fournisseurs situés à moins d'une journée de route. Cette réalité logistique préserve un paysage multi-acteurs malgré les tendances mondiales à la consolidation. Les cinq premiers producteurs détenant environ 70 % du volume national, le marché reçoit un score de concentration de 7, reflétant une dominance significative mais non écrasante.
Leaders du secteur du verre d'emballage en Italie
-
Verallia Group
-
Vetropack Holding Ltd
-
Vetri Speciali SpA
-
Vetrobalsamo S.p.A.
-
O-I Glass Italy S.r.l. (Owens-Illinois)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Les échéances de mise en œuvre du PPWR créent une opportunité à court terme pour les producteurs et les propriétaires de marques d'accélérer la refonte des emballages autour de la recyclabilité et du contenu recyclé, en s'appuyant sur le système établi CONAI-CoReVe italien pour améliorer la qualité du calcin. Les modernisations qui améliorent l'efficacité des fours et la compatibilité avec la décarbonation créent également de la place pour des accords d'approvisionnement à plus long terme avec les clients des secteurs des boissons, de l'alimentation et des cosmétiques, qui renforcent leurs exigences de durabilité en matière d'emballage.
Les récentes améliorations de capacité et de capabilité en Italie montrent où pourraient se concentrer les décisions d'approvisionnement. Verallia Italia a inauguré en juin 2026 un four à oxycombustion de 110 millions d'EUR à Pescia, et a également testé un camion hybride hydrogène-électrique dans le cadre d'initiatives de logistique durable. Parallèlement, les améliorations du tri optique (y compris des initiatives évoquées pour O-I Glass Italy) élargissent la marge technique pour une production à teneur plus élevée en contenu recyclé sans compromettre la clarté des bouteilles, ce qui favorise les formats haut de gamme en verre extra-blanc et les formats spéciaux où la performance et l'esthétique déterminent les décisions d'achat.
Développements récents du secteur
- Juin 2026 : Verallia Italia inaugure un nouveau four à oxycombustion pour les emballages en verre alimentaires à Pescia. Cette modernisation améliore l'efficacité énergétique et augmente le potentiel de contenu recyclé, s'alignant sur les tendances de l'économie circulaire. L'ajout de capacité renforce la position de Verallia dans les emballages haut de gamme en Italie, soutenant des applications à plus forte valeur pour le vin et les spiritueux.
- Avril 2026 : Verallia Italia développe le restylage d'Aperol pour Campari Group. Cette collaboration répond à la demande d'emballages de boissons haut de gamme et crée des opportunités de co-conception pour des lignes en édition limitée. Cet engagement souligne une demande croissante de solutions d'emballage personnalisées avec les grandes marques de boissons.
- Janvier 2026 : l'autorité italienne de la concurrence AGCM clôture l'enquête de 2023 concernant les hausses de prix dans le secteur des bouteilles de vin sans constater d'infraction. Ce dénouement réglementaire clarifie l'environnement concurrentiel et pourrait influencer la stratégie de tarification des emballages de vin haut de gamme.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette méthodologie, le marché du verre d'emballage en Italie couvre le volume de bouteilles en verre, de bocaux et de contenants en verre rigide similaires fournis aux utilisateurs finaux italiens, dans les secteurs de l'alimentation, des boissons et d'autres besoins d'emballage, mesuré en tonnes.
Exclusions du périmètre : sont exclus le verre plat, la fibre de verre, la vaisselle et la plupart des articles non destinés à l'emballage, tels que les ampoules et la verrerie de laboratoire.
Aperçu de la segmentation
- Par utilisateur final
- Boissons
- Alcoolisées
- Bière
- Vin
- Spiritueux
- Autres boissons alcoolisées (cidre et autres boissons fermentées)
- Non alcoolisées
- Jus
- Boissons gazeuses (CSDs)
- Boissons à base de produits laitiers
- Autres boissons non alcoolisées
- Alcoolisées
- Alimentation (confiture, gelée, marmelades, miel, saucisses et condiments, huile, conserves au vinaigre)
- Cosmétiques et soins personnels
- Produits pharmaceutiques (à l'exclusion des flacons et ampoules)
- Parfumerie
- Boissons
- Par couleur
- Vert
- Ambré
- Blanc (Flint)
- Autres couleurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, établir une première image de l'offre et de la demande, et aligner le modèle sur des indicateurs nationaux observables. Nous avons examiné des statistiques publiques et des publications sectorielles permettant d'expliquer la production de verre, l'utilisation des emballages et les flux liés à l'économie circulaire, notamment les publications de l'ISTAT, d'Eurostat PRODCOM, d'UN Comtrade, ainsi que les directives européennes pertinentes en matière d'emballages et de déchets.
Nous avons également utilisé des sources sectorielles telles que les publications d'Assovetro et les documents du COREVE sur la collecte et le recyclage du verre, ainsi que des revues scientifiques portant sur la production de verre italienne, l'intensité énergétique et l'utilisation du calcin. Les rapports annuels, les rapports de développement durable et la couverture presse des entreprises ont également été consultés pour confirmer les évolutions de capacité, les cycles de reconstruction des fours et les commentaires sur les prix. Des abonnements payants sélectionnés ont été utilisés uniquement pour les données financières et le renseignement sur les entreprises, ainsi que pour les recherches de brevets lorsque des améliorations de procédés étaient mentionnées. Cette liste est indicative et de nombreuses autres sources ont été consultées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour confirmer la répartition de la demande entre les principaux usages des contenants et pour mettre à l'épreuve les hypothèses documentaires qui ne sont pas visibles dans les bases de données publiques. Nous avons échangé avec des dirigeants, des responsables d'usines et commerciaux, ainsi que des acheteurs d'emballages en aval, afin de valider les mouvements de tonnage, la disponibilité du calcin et les évolutions typiques du mix produit au cours de l'année.
S'agissant d'une étude portant sur un seul pays, les répondants ont été sélectionnés à travers l'Italie, avec une attention particulière portée aux principaux corridors de fabrication et de consommation, afin que les signaux de capacité et la demande des utilisateurs finaux restent alignés dans le modèle final.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 12 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 41 % |
| Acteurs de plus petite taille : 15 % | Managers : 47 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une reconstruction descendante de la demande italienne de verre d'emballage en tonnes. La logique de production, de commerce et de consommation apparente est utilisée pour construire le bassin de demande national, puis réconciliée avec les signaux d'utilisation finale.
Nous avons ensuite appliqué des vérifications ascendantes sélectives, telles que des agrégations d'output de producteurs échantillonnés, des discussions avec les canaux de distribution sur les schémas d'expédition, et les conversions typiques entre le mix de contenants et le tonnage, afin d'ajuster les totaux lorsque l'image globale semblait surestimée.
Les principales données utilisées dans le modèle comprennent les volumes de production de contenants en verre, les mouvements de tonnage à l'import et à l'export, les taux de collecte et de recyclage du calcin (comme indicateur de la faisabilité du contenu recyclé), le calendrier de reconstruction des fours, et les évolutions visibles de la demande en emballages pour boissons et produits alimentaires. Le prix et la valeur ne constituent pas l'unité centrale de dimensionnement ; l'accent a donc été mis sur le volume physique et sur la cohérence logique entre les taux d'utilisation, les flux commerciaux et la consommation.
Pour les prévisions, une analyse de scénarios a été appliquée, car le volume à court terme est sensible aux cycles des coûts énergétiques, à la substitution des emballages et au rythme d'intégration du contenu recyclé. Les hypothèses de chaque scénario ont été examinées avec les répondants primaires. Lorsque des lacunes de données existaient dans des niches plus restreintes, nous avons eu recours à une interpolation prudente ancrée sur la production totale de contenants et validée par les retours d'entretiens.
Cycle de validation des données et de mise à jour
Les résultats ont été vérifiés à travers plusieurs passes afin que la série temporelle finale reste cohérente avec les signaux du monde réel. Nous avons comparé la consommation apparente aux tendances de production et de commerce, puis vérifié que les taux de croissance implicites correspondaient à ce que les fabricants et les principaux utilisateurs finaux avaient décrit, avant de procéder à la validation finale.
Des contrôles de variance ont été effectués sur les variations d'une année à l'autre, les pics commerciaux inhabituels et tout écart entre la disponibilité du recyclage et le besoin implicite en calcin. Lorsqu'une anomalie apparaissait, nous réexaminions l'hypothèse sous-jacente et, si nécessaire, recontactions les répondants pour clarification. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs tels que des arrêts majeurs de fours, des démarrages de capacité ou des évolutions soudaines de la pression des importations. Avant la livraison, un analyste procède à une révision actualisée afin que les clients reçoivent la vue la plus récente.
Taille du marché du verre d'emballage en Italie selon Mordor Intelligence comparée aux autres estimations publiées
Les chiffres de marché publiés pour le verre d'emballage en Italie ne concordent pas toujours, car ils mesurent souvent des réalités différentes, même lorsque les intitulés semblent similaires. Les différences proviennent généralement du fait que l'estimation est exprimée en tonnes ou en USD, de la manière dont les importations et les exportations sont traitées, et de l'inclusion discrète ou non de produits verriers adjacents.
Le tableau de référence affiche un écart important, car certaines sources convertissent le marché en chiffre d'affaires en utilisant des hypothèses de prix de vente moyen, tandis que d'autres restent focalisées sur le tonnage de contenants en verre échangés. Cette approche capte les flux transfrontaliers mais manque la plupart des expéditions domestiques. Dans le modèle de Mordor Intelligence, le marché est dimensionné en volume (tonnes) pour le verre d'emballage fourni aux utilisateurs finaux italiens, et évite de mélanger le verre plat, la fibre de verre et la vaisselle, qui peuvent gonfler les totaux lorsque la définition est large.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,75 M de tonnes (2025) | |
| Éditeur de données commerciales A | 0,93 million USD (2024) | Utilise le tonnage d'importation et d'exportation de contenants en verre comme principal indicateur de la taille du marché, ce qui sous-estime la production nationale expédiée au sein de l'Italie et peut également appliquer des limites de codes SH qui ne correspondent pas entièrement au verre d'emballage utilisé dans le conditionnement. |
| Groupe de recherche indépendant B | 1,67 milliard USD (2025) | Présente le marché en chiffre d'affaires et applique vraisemblablement des hypothèses de prix de vente moyen mixtes ainsi qu'un périmètre d'emballage plus large, de sorte qu'une inflation de la valeur peut survenir si des bouteilles haut de gamme, des contenants décoratifs ou des services sont inclus au-delà du seul volume de verre d'emballage. |
Prises ensemble, les différences s'expliquent principalement par le choix des unités et la définition du périmètre, plutôt que par un véritable désaccord sur la direction du secteur. Notre approche maintient le total traçable aux signaux liés à la production, au commerce et au recyclage, et les vérifications issues des entretiens contribuent à maintenir la tendance volumique réaliste d'année en année.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du verre d'emballage en Italie en 2026 ?
Le marché totalise 5,87 millions de tonnes en 2026 et est en bonne voie pour une croissance composée de 2,04 % jusqu'en 2031 (2026-2031).
Quel segment d'utilisateurs finaux domine la demande ?
Les boissons représentent 57,74 % du volume total, portées par le vin, les spiritueux et le développement des gammes de bières artisanales.
Pourquoi le verre ambré croît-il plus vite que les autres couleurs ?
Les propriétés de protection contre les UV du verre ambré répondent aux besoins des secteurs pharmaceutique et de la bière artisanale, soutenant un TCAC de 3,62 % jusqu'en 2031.
Comment les réglementations de l'UE influencent-elles les emballages en verre en Italie ?
Les taxes sur les plastiques, les objectifs de recyclage plus élevés et les frais de responsabilité élargie des producteurs incitent les propriétaires de marques à choisir le verre et renforcent les obligations en matière de teneur en matières recyclées.
Quelles tendances technologiques façonnent la compétitivité des verriers italiens ?
Les investissements dans les fours électriques ou hybrides, le tri optique du calcin et les lignes à changement de couleur rapide réduisent les émissions et améliorent la flexibilité de production.