
Taille et part du marché de la disposition des actifs informatiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
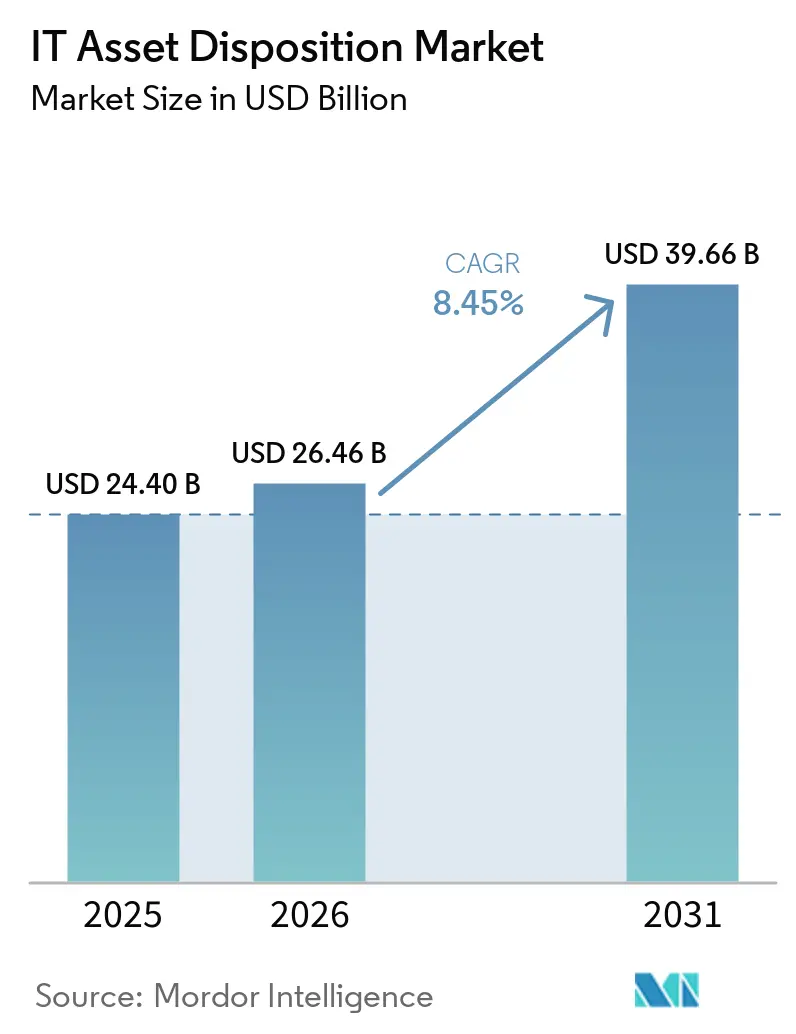
| Taille du Marché (2026) | 26.46 Milliards de dollars |
| Taille du Marché (2031) | 39.66 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.45 % |
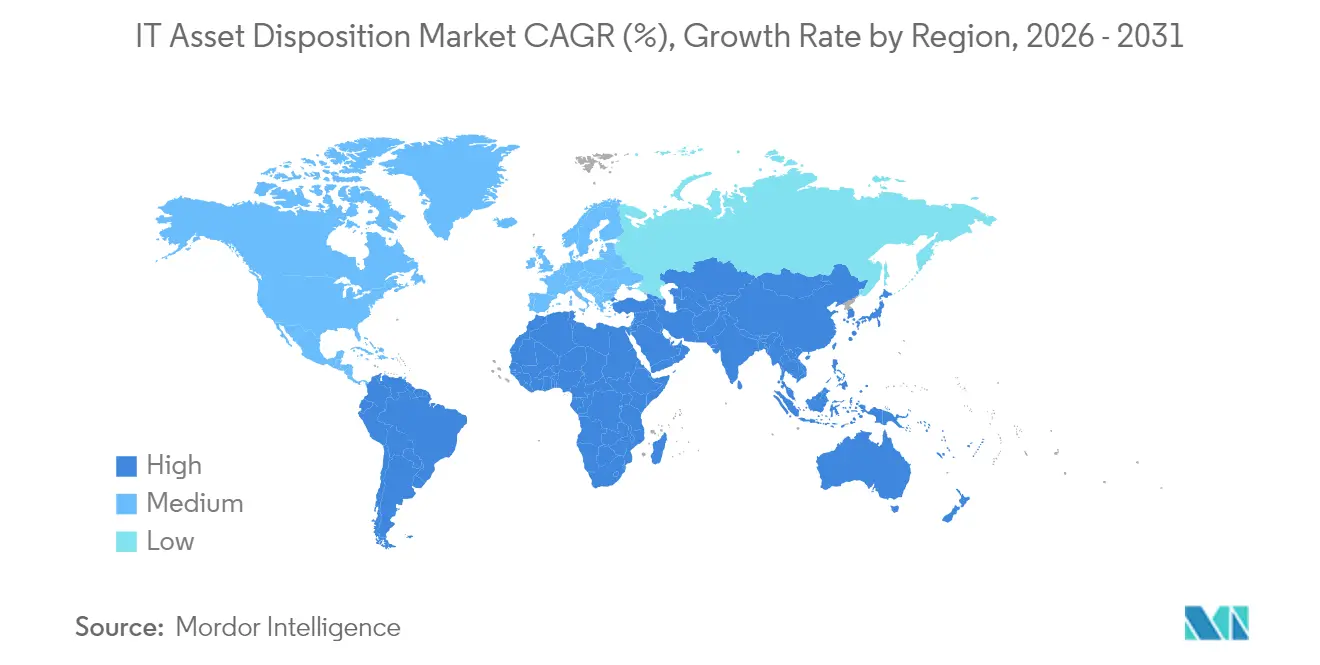
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
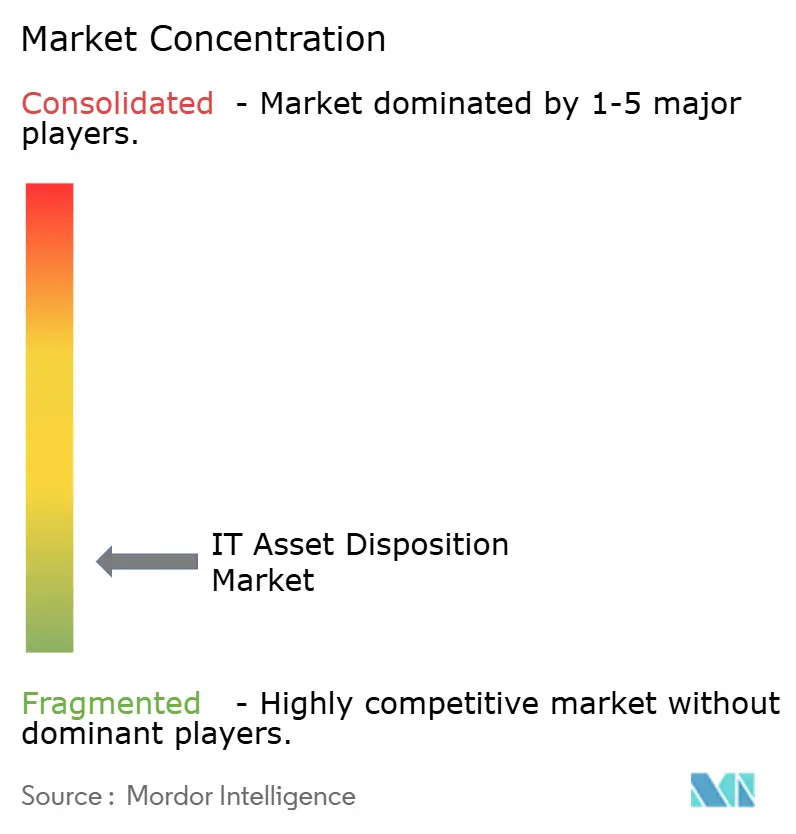
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la disposition des actifs informatiques par Mordor Intelligence
La taille du marché de la disposition des actifs informatiques devrait croître de 24,4 milliards USD en 2025 à 26,46 milliards USD en 2026 et devrait atteindre 39,66 milliards USD d'ici 2031 à un TCAC de 8,45 % sur la période 2026-2031. L'augmentation des volumes d'ordinateurs personnels en fin de vie, les cycles de renouvellement rapides des centres de données prêts pour l'IA et le renforcement des règles de divulgation environnementale reconfigurent l'économie de la mise hors service du matériel informatique d'entreprise. Les entreprises compriment les intervalles de renouvellement de 5 à 7 ans à 3 à 4 ans, ce qui achemine un flux constant d'équipements vers des canaux de disposition certifiés. Les obligations de reporting carbone de portée 3 imposées par les cadres réglementaires SEC et CSRD incitent les directeurs financiers à privilégier des programmes de mise hors service d'actifs auditables, tandis que les contrats d'Appareil-en-tant-que-Service intègrent des engagements de logistique inverse garantissant des volumes prévisibles de retour d'actifs. Parallèlement, les opérateurs d'hyperscale cèdent des serveurs patrimoniaux pour libérer des capitaux destinés aux accélérateurs d'IA, catalysant ainsi des marchés secondaires à haute valeur ajoutée. L'ensemble de ces forces maintient des prix attractifs pour le matériel reconditionné, même si les primes d'assurance incendie liées aux batteries et les pénuries de talents exercent une pression sur les coûts des opérations de logistique et de destruction des données.
Principaux enseignements du rapport
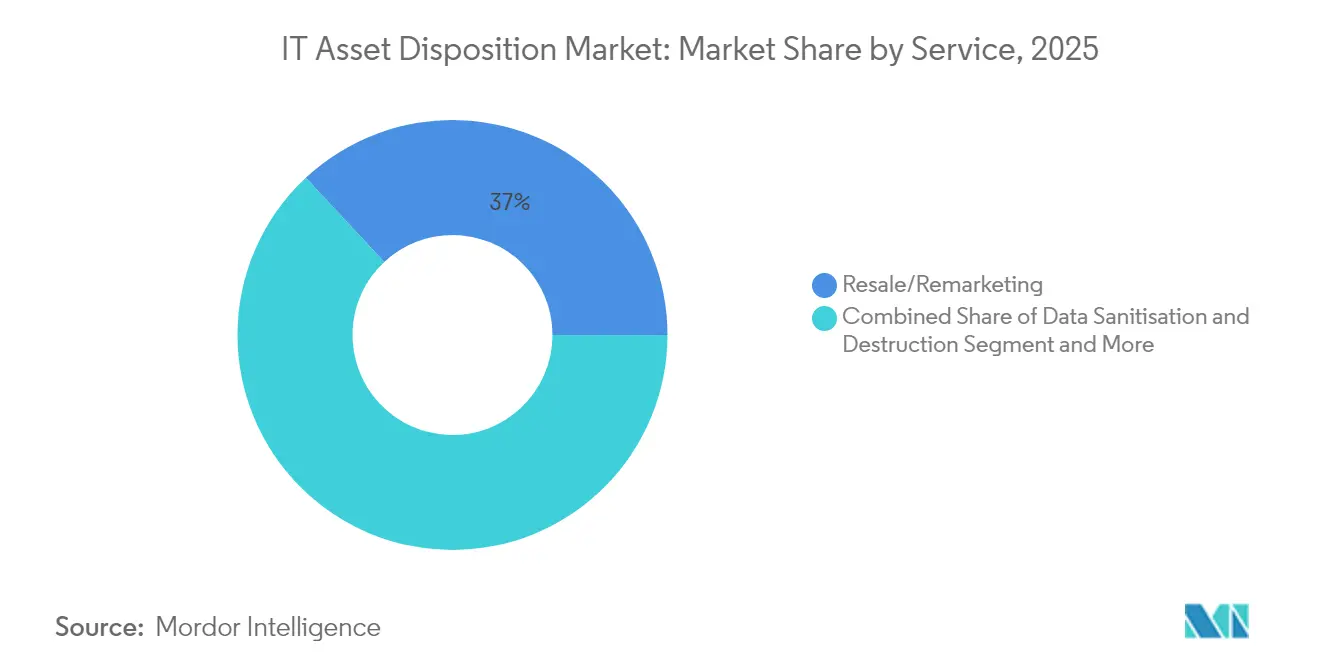
- Par service, la revente/remise sur le marché a représenté 36,95 % de la part des revenus en 2025 ; la gestion complète du cycle de vie des actifs devrait se développer à un TCAC de 12,25 % jusqu'en 2031.
- Par type d'actif, les équipements de bureau/portables représentaient 30,45 % de la part de marché de la disposition des actifs informatiques en 2025, tandis que la disposition des serveurs devrait croître à un TCAC de 12 % jusqu'en 2031.
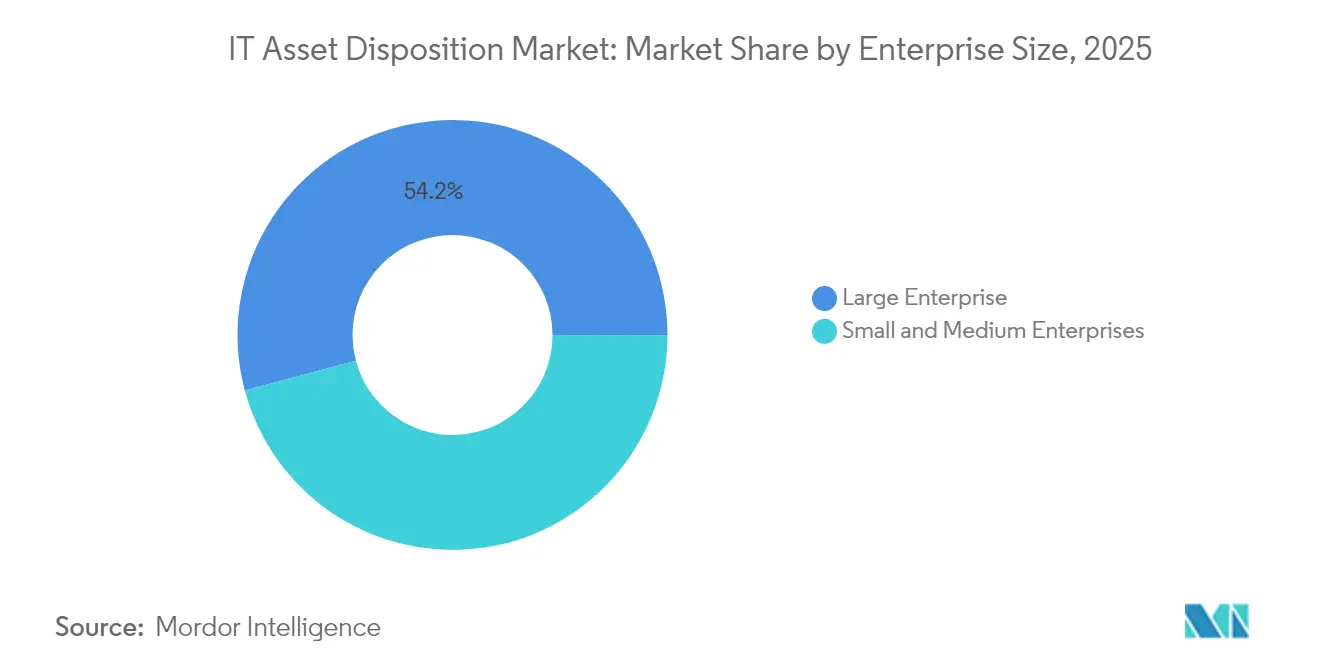
- Par taille d'entreprise, les grandes entreprises détenaient 54,15 % de la taille totale du marché de la disposition des actifs informatiques en 2025, tandis que le segment des PME devrait progresser à un TCAC de 10,6 % jusqu'en 2031.
- Par secteur d'utilisation final, les technologies de l'information et les télécommunications ont conservé 27,85 % des revenus en 2025 ; le secteur de la santé devrait afficher le TCAC le plus élevé avec 11,1 % jusqu'en 2031.
- Par zone géographique, l'Amérique du Nord a dominé avec une part de 41,35 % en 2025 ; l'Asie-Pacifique est la région à la croissance la plus rapide avec un TCAC de 12,8 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs sur le Marché de la Gestion des Actifs Informatiques en Fin de Vie*
| Facteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Explosion des cycles de renouvellement des centres de données prêts pour l'IA | +2.1% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Contrats d'Appareil-en-tant-que-Service intégrant des clauses de logistique inverse | +1.8% | Amérique du Nord et Europe, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Obligations de divulgation comptable carbone (SEC, CSRD) renforçant la demande de disposition des actifs informatiques | +1.5% | Amérique du Nord et UE, débordement vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Tarification du crédit liée aux critères ESG récompensant les pratiques de technologie circulaire certifiées | +1.2% | Mondial, porté par les marchés développés | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Explosion des cycles de renouvellement des centres de données prêts pour l'IA
La compression des intervalles de renouvellement des infrastructures optimisées pour l'IA achemine des volumes de matériel sans précédent vers le marché de la disposition des actifs informatiques. Les entreprises mettent hors service environ 240 millions de PC Windows 10 en 2025 lors de leur transition vers des appareils capables d'IA, contraignant les prestataires de disposition à accroître leur capacité tout en renforçant la rigueur de la désinfection des données. Les centres de données ont généré 61,9 millions de tonnes métriques de déchets électroniques en 2022, mais le recyclage formel n'a capturé que 22,3 % de ce flux, soulignant un écart que les fournisseurs certifiés s'empressent de combler. L'investissement de Microsoft dans Cyclic Materials illustre le pivot vers la récupération des terres rares à partir de disques durs mis hors service, associant sécurité des données et extraction avancée de matériaux. Les prestataires capables d'intégrer le déchiquetage, la démagnétisation et la séparation précise des métaux bénéficient désormais de marges premium. À mesure que les charges de travail d'IA se multiplient, la demande de GPU de classe serveur comprimer davantage les délais de renouvellement des serveurs, soutenant la croissance à long terme du marché de la disposition des actifs informatiques.
Contrats d'Appareil-en-tant-que-Service intégrant des clauses de logistique inverse
Les modèles d'Appareil-en-tant-que-Service transfèrent les obligations de fin de vie des acheteurs aux fournisseurs, garantissant des circuits de reprise certifiés et stabilisant les volumes de disposition. L'enquête 2025 de Cascade Asset Management auprès de 55 entreprises a révélé que 34 % des répondants intègrent des critères ESG dans les achats informatiques, contre 18 % deux ans auparavant. [1]Cascade Asset Management, "Rapport de référence ITAD 2025," Cascade-Assets.com Les effectifs importants et dispersés géographiquement s'appuient sur des collectes par coursier et un suivi validé de la chaîne de traçabilité, ce qui incite les entreprises de disposition à investir dans des logiciels de planification géolocalisée et des emballages inviolables. Des clauses de retour standardisées réduisent les fuites vers les marchés gris et améliorent les prévisions pour les canaux de remise sur le marché. À long terme, la logistique inverse intégrée devrait normaliser les flux de recommerce, soutenant la stabilité des prix des ordinateurs portables et des smartphones reconditionnés sur le marché de la disposition des actifs informatiques.
Obligations de divulgation comptable carbone renforçant la demande de disposition des actifs informatiques
Les règles de reporting de portée 3 imposent une comptabilisation détaillée de la mise hors service du matériel en aval, incitant les entreprises à choisir des fournisseurs capables de fournir des données de cycle de vie auditables. Apple a détourné 40 000 tonnes métriques de déchets vers des recycleurs certifiés en 2024 et a atteint la neutralité carbone au niveau du produit sur le Mac mini grâce à 50 % de contenu recyclé, établissant ainsi une référence en matière de transparence de la disposition des actifs. Les lignes directrices de divulgation de la SEC, dont l'application progressive est prévue en 2026, incitent déjà les conseils d'administration du Fortune 500 à formaliser les pistes d'audit de la disposition des actifs informatiques. Les fournisseurs proposant des certificats sécurisés par blockchain et des calculateurs automatisés d'équivalent CO₂ décrochent des accords-cadres pluriannuels, renforçant l'expansion structurelle du marché de la disposition des actifs informatiques.
Tarification du crédit liée aux critères ESG récompensant les pratiques de technologie circulaire certifiées
Les banques associent les écarts de taux d'intérêt à des indicateurs vérifiés de réutilisation et de recyclage. ERI a traité 123,98 millions de livres d'équipements électroniques en 2023, tout en évitant 675 millions de livres d'émissions de CO₂, une traçabilité qui a permis à plusieurs clients d'obtenir des prêts à durabilité liée à taux réduit en 2024. Comme le coût du capital devient tributaire d'une circularité démontrée, les entreprises considèrent la documentation de disposition comme un paramètre de notation de crédit plutôt qu'une simple formalité de conformité. Cet alignement des incitations élargit l'attention des acheteurs de la simple sécurité des données à l'optimisation holistique du cycle de vie, approfondissant davantage les réservoirs de revenus pour le marché de la disposition des actifs informatiques.
Analyse de l'Impact des Freins sur le Marché de la Gestion des Actifs Informatiques en Fin de Vie*
| Facteur de frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Fragmentation des normes mondiales de chaîne de traçabilité | -1.4% | Mondial, affectant particulièrement les opérations transfrontalières | Moyen terme (2 à 4 ans) |
| Pénurie de talents dans les opérateurs certifiés de destruction des données | -1.1% | Mondial, particulièrement aigu dans les marchés développés | Court terme (≤ 2 ans) |
| Primes d'assurance incendie liées aux batteries pour les prestataires logistiques | -0.8% | Mondial, concentré dans les régions à réglementation stricte en matière de responsabilité | Court terme (≤ 2 ans) |
| Essor des exportations vers les marchés gris provoquant une compression des prix | -0.6% | Mondial, affectant particulièrement les marchés en développement | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation des normes mondiales de chaîne de traçabilité
Les entreprises multinationales sont souvent aux prises avec des réglementations nationales contradictoires en matière de classification des déchets, d'autorisations d'expédition et d'attestations de destruction des données. La Table ronde européenne de l'industrie a répertorié plus de 100 obstacles réglementaires entravant les flux transfrontaliers de déchets électroniques en 2025, y compris des exigences divergentes concernant le transit de batteries lithium-ion. Les amendements à la Convention de Bâle entrés en vigueur en janvier 2025 obligent désormais les exportateurs à obtenir le consentement préalable en connaissance de cause pour de nombreuses catégories de déchets électroniques, prolongeant les délais de transit et alourdissant la charge administrative. Les entreprises de disposition ayant une présence multinationale absorbent ces coûts via leurs services de conformité, mais les spécialistes de plus petite taille perdent des marges ou cèdent des parts de marché, freinant la croissance globale du marché de la disposition des actifs informatiques.
Pénurie de talents dans les opérateurs certifiés de destruction des données
L'offre de techniciens qualifiés NAID AAA a été insuffisante pour répondre à la demande, en particulier dans le secteur de la santé et de la finance, où le chiffrement des disques à état solide et les règles HIPAA accroissent la complexité de l'élimination. Le coût moyen d'une violation de données dans les hôpitaux américains s'élevait à 10,93 millions USD en 2024, rendant la destruction certifiée incontournable. [2]Synetic Technologies, "Atténuation des risques financiers et réputationnels," SyneticTechnologies.com L'inflation salariale des ingénieurs de terrain et des superviseurs d'usine s'élève à 9-12 % par an dans les grandes métropoles, érodant les marges brutes. L'automatisation peut déchiqueter les disques, mais la validation de la chaîne de traçabilité et la purge mobile sur site restent tributaires de la supervision humaine, limitant la capacité sur le marché de la disposition des actifs informatiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché de la Gestion des Actifs Informatiques en Fin de Vie
Par service :
la gestion complète du cycle de vie des actifs prend de l'élanLa revente et la remise sur le marché ont capté 36,95 % des revenus de 2025, ancrant le marché de la disposition des actifs informatiques grâce à une demande prévisible en appareils secondaires. Pourtant, la suite à la croissance rapide de gestion complète du cycle de vie des actifs affiche un TCAC de 12,25 % qui augmentera sa contribution au sein de la taille globale du marché de la disposition des actifs informatiques sur la période de prévision. Les entreprises regroupent l'approvisionnement, la maintenance et la disposition dans le cadre d'un accord de services-cadre unique afin de simplifier la conformité et de dégager des informations sur la valeur résiduelle dès le début du cycle d'achat.
Les programmes à spectre complet intègrent l'étiquetage des actifs au déploiement, l'effacement du micrologiciel à la mise hors service et la récupération des matériaux pour les minéraux critiques tels que le néodyme. Les prestataires qui combinent des portails d'inventaire en temps réel, une logistique certifiée et des partenariats de raffinage en aval peuvent défendre leurs prix, même si les marges de la revente pure se banalisent. Cette posture intégrée estompe la frontière entre la disposition des actifs informatiques et les services gérés, renforçant la fidélisation sur le marché de la disposition des actifs informatiques.


Par type d'actif :
la disposition des serveurs s'accélèreLes équipements de bureau et les ordinateurs portables détenaient 30,45 % de la part de marché de la disposition des actifs informatiques en 2025 en raison des renouvellements persistants liés à la mobilité en entreprise. Cependant, les volumes de serveurs devraient se développer à un TCAC de 12 %, élargissant leur part de la taille du marché de la disposition des actifs informatiques à mesure que les opérateurs d'hyperscale remplacent les baies x86 par des nœuds à haute densité de GPU. La mise hors service à l'échelle du rack favorise le déchiquetage sur site et le suivi sérialisé des composants, accroissant la complexité logistique.
Les lames hébergeant des accélérateurs d'IA se négocient à prime sur les marchés secondaires, ce qui encourage une manipulation esthétique minutieuse pour maximiser la valeur de revente. La convergence du stockage, du calcul et de la mise en réseau au sein d'infrastructures hyper-convergées élève également le niveau technique requis des spécialistes de la disposition. Les entreprises capables de séparer les disques à état solide pour un effacement sécurisé tout en récupérant le cuivre des dissipateurs thermiques sont les mieux positionnées pour capter les opportunités de croissance sur le marché de la disposition des actifs informatiques.
Par taille d'entreprise :
l'adoption par les PME s'accélèreLes grandes entreprises ont contribué à 54,15 % du chiffre d'affaires total en 2025, reflétant leurs empreintes d'actifs mondiales et leur exposition à de multiples réglementations. Pourtant, l'adoption par les PME progresse à un TCAC de 10,6 %, élargissant l'assiette du secteur de la disposition des actifs informatiques. Les portails en nuage et les rapports de conformité standardisés permettent aux petites entreprises de satisfaire aux audits clients sans personnel dédié à la gestion des actifs.
Les divisions de financement des fournisseurs intègrent la disposition par appareil dans les mensualités de location d'appareils, facilitant la gestion des flux de trésorerie pour les entreprises en croissance. À mesure que davantage de contrats dans la chaîne d'approvisionnement exigent des pratiques vérifiables en matière de déchets électroniques, la pénétration des PME diversifiera les sources de volume pour le marché de la disposition des actifs informatiques et atténuera la dépendance à l'égard d'un petit nombre de grands déployeurs.
Par secteur d'utilisation final :
la santé mène la croissanceLes entreprises des technologies de l'information et des télécommunications ont maintenu 27,85 % des revenus de 2025, mais le TCAC de 11,1 % de la santé établit le rythme de croissance. Cette trajectoire élargira la part de la santé dans la taille du marché de la disposition des actifs informatiques pour le matériel réglementé portant des données. Les mises à niveau de cryptographie post-quantique dans les systèmes d'imagerie et les serveurs de dossiers de santé électroniques accélèrent les cycles de renouvellement, tandis que les pénalités HIPAA encouragent des protocoles certifiés de chaîne de traçabilité.
Les laboratoires pharmaceutiques considèrent également le matériel en fin de vie comme une source de platine récupérable à partir des équipements de test, alliant sécurité et durabilité. À mesure que la télémédecine se généralise, les appareils de périphérie dans les cliniques et les kits de surveillance à domicile alimenteront de nouveaux flux sur le marché de la disposition des actifs informatiques.
Analyse géographique
Marché de la Gestion des Actifs Informatiques en Fin de Vie en Amérique du Nord
L'Amérique du Nord a conservé une part de revenus de 41,35 % en 2025, soutenue par les obligations de divulgation climatique de la SEC, des canaux de matériel informatique secondaire matures et des protocoles de certification bien établis tels que R2v3. Les ordinateurs et ordinateurs portables ont représenté 42,60 % de la part de marché de la Gestion de Fin de Vie des Actifs Informatiques en Amérique du Nord en 2025, le travail hybride ayant nécessité des renouvellements réguliers pour sécuriser les points de terminaison distribués. Les contrats gouvernementaux accessibles via des distributeurs tels que Carahsoft garantissent une demande fédérale prévisible, maintenant des taux d'utilisation élevés pour les installations de destruction dans le Texas, l'Ohio et l'Ontario.
Marché de la Gestion des Actifs Informatiques en Fin de Vie en Europe
L'Europe s'appuie sur la législation CSRD et DEEE pour faire respecter les objectifs d'économie circulaire, faisant de la profondeur de la documentation un facteur de différenciation concurrentielle. L'hétérogénéité réglementaire au sein du bloc augmente les coûts de conformité, mais ouvre également la voie à une tarification premium pour les fournisseurs capables de naviguer dans des régimes d'audit multilingues. Les révisions de la Convention de Bâle sur les exportations ajoutent des couches administratives aux flux transfrontaliers, favorisant les entreprises de gestion des actifs en fin de vie disposant d'une capacité de traitement locale en Allemagne, en France et dans les pays nordiques.
Marché de la Gestion des Actifs Informatiques en Fin de Vie en Asie-Pacifique
L'Asie-Pacifique se développe à un CAGR de 12,8 %, reflétant les programmes de gouvernement numérique et l'essor des investissements hyperscale. La coentreprise de SK Tes avec VSD Holdings ouvrira une usine à Hanoï début 2026, soulignant le passage de l'Asie du Sud-Est de la collecte au traitement complet. Les règles chinoises de Responsabilité Élargie des Producteurs et l'amendement indien sur la gestion des déchets électroniques obligent les fabricants d'équipements d'origine à prouver le recyclage domestique, offrant une voie d'entrée aux marques mondiales de gestion des actifs informatiques en fin de vie via des partenariats locaux agréés. Ces dynamiques conjuguées diversifient les revenus du marché de la gestion des actifs informatiques en fin de vie et couvrent le risque de change.

Paysage réglementaire
Les mouvements transfrontaliers et les exigences documentaires se durcissent pour les équipements informatiques en fin de vie, ce qui influence la conception des programmes ITAD multinationaux. Les contrôles des déchets électroniques de la Convention de Bâle ont été renforcés par des amendements entrés en vigueur en janvier 2025, augmentant le besoin de consentement préalable donné en connaissance de cause et de classification plus claire des déchets lors du déplacement des actifs mis hors service à travers les frontières. En Europe, le règlement de l'UE sur les transferts de déchets introduit une numérisation et un formalisme de conformité supplémentaires, y compris l'utilisation du système numérique de transfert de déchets (DIWASS) à partir du 21 mai 2026, ce qui relève le niveau d'exigence en matière de chaîne de traçabilité auditable pour les expéditions internationales.
Les normes de désinfection des données et d'assurance deviennent également plus prescriptives dans les principaux segments d'acheteurs tels que les administrations publiques et les secteurs réglementés. Aux États-Unis, la norme NIST SP 800-88 Revision 2 (finalisée en septembre 2025) renforce une base moderne pour la désinfection des supports, façonnant les pratiques d'achat alignées sur le fédéral et d'élimination chez les sous-traitants. Les exigences de protection des supports du CMMC 2.0 (y compris les registres de désinfection) étendent les attentes documentaires à la chaîne d'approvisionnement de la défense. Au Royaume-Uni, la norme ADISA ICT Asset Recovery Standard 8.0 (v4.0), publiée le 12 mars 2026, ajoute une référence reconnue pour les processus audités de récupération d'actifs informatiques, s'alignant sur les exigences des appels d'offres d'entreprise qui mettent l'accent sur les résultats certifiés et la cohérence des rapports.
Paysage concurrentiel
Le marché est modérément fragmenté ; les cinq premiers fournisseurs représentent environ 25 à 35 % des revenus mondiaux combinés, laissant de la place aux spécialistes régionaux. Iron Mountain exploite son héritage archivistique pour regrouper le stockage de documents physiques avec la destruction d'appareils et s'est associé à Carahsoft pour accéder aux canaux fédéraux. [3]Iron Mountain, "Iron Mountain s'associe à Carahsoft," IronMountain.com Dell Technologies intègre la reprise dans les ventes d'appareils clients, tirant parti de son échelle de fabricant d'équipements d'origine pour subventionner la logistique. Sims Lifecycle Services se concentre sur l'infrastructure des opérateurs d'hyperscale, en obtenant des contrats pluriannuels pour la remise sur le marché des serveurs.
La consolidation prend de l'élan : Closed Loop Partners a pris une participation majoritaire dans Sage Sustainable Electronics en 2023, et Sage a acquis Relectro en 2024 pour renforcer son empreinte européenne. L'intégration verticale apparaît dans les services HPE Pointnext, qui intègrent la disposition des actifs informatiques dans les accords de support aux entreprises, protégeant les points de contact clients et la capture de valeur résiduelle.
L'investissement technologique constitue un autre terrain de compétition. L'extraction de terres rares CC360™ de Cyclic Materials a attiré le financement de Microsoft, offrant aux fournisseurs de disposition des actifs informatiques participants un flux de métaux à valeur ajoutée. L'automatisation, la vision par ordinateur pour l'évaluation esthétique et les pistes d'audit par blockchain constituent désormais des exigences minimales pour les appels d'offres d'entreprise, élevant les seuils de capital pour les nouveaux entrants tout en améliorant la scalabilité sur le marché de la disposition des actifs informatiques.
Leaders du secteur de la disposition des actifs informatiques
Iron Mountain
Dell Technologies
Sims Lifecycle Services
Hewlett Packard Enterprise
Cascade Asset Management
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises Couvertes dans ce Rapport sur le Marché de la Gestion des Actifs Informatiques en Fin de Vie
- Iron Mountain
- Dell Technologies
- Sims Lifecycle Services
- Hewlett Packard Enterprise
- Cascade Asset Management
- Apto Solutions
- SK tes
- Ingram Micro
- Procurri
- Wisetek
- Sage Sustainable Electronics
- Arrow Value Recovery
- DMD Systems
- CloudBlue
- Celestica
- IBM Global Asset Recovery
- Global Resale
- TES-AMM
- ERI
- PlanITROI
Lire l’analyse des entreprises de gestion de fin de vie des actifs informatiques

Opportunités de marché et perspectives d'avenir
Les acheteurs d'entreprise standardisent la mise hors service des actifs informatiques en programmes pilotés par des plateformes et auditables, combinant sécurité des données, indicateurs de circularité et logistique inverse. Un écart notable subsiste autour de l'orchestration unifiée du retour des actifs et du reporting sur des sites distribués, où les acheteurs privilégient des flux de traitement cohérents, des certificats vérifiés et des résultats de comptabilité carbone en plus de la récupération financière.
Cette orientation se manifeste dans des initiatives menées par des opérateurs, telles que le lancement par Orange et CircularPlace de l'initiative REvalueIT en juin 2026, visant à fournir une plateforme unifiée pour la gestion des équipements informatiques d'entreprise en fin de vie. Cette initiative témoigne d'une demande pour des places de marché coordonnées et un contrôle des processus plutôt que des mises au rebut ponctuelles. Les opportunités s'étendent également au traitement à haute complexité des équipements de centres de données et à la récupération avancée des matériaux, avec la formation de nouveaux partenariats visant à industrialiser l'exploitation minière urbaine et les chaînes d'approvisionnement circulaires. En mai 2026, n2s et NTT Data ont conclu un partenariat de trois ans pour gérer 40 000 actifs informatiques pour Virgin Media O2, illustrant des programmes d'actifs pluriannuels à l'échelle de l'entreprise mettant l'accent sur la traçabilité et les filières de récupération. Au Japon, ITOCHU Corporation et ERI ont créé ERI Japan Inc. en avril 2026 pour développer des infrastructures de recyclage, et NTT et Mitsubishi Materials ont créé NTT Circurust en juin 2026 pour intégrer les flux de matières et les informations d'attributs pour les infrastructures informatiques recyclées, soutenant une récupération à plus forte valeur et un reporting aval vérifiable.
Développements Récents du Secteur sur le Marché de la Gestion des Actifs Informatiques en Fin de Vie
- Juillet 2026 : Sims Limited a annoncé le départ à la retraite d'Ingrid Sinclair, présidente de Sims Lifecycle Services, et a dévoilé un plan de succession pour la direction de la division. Cette annonce souligne la continuité de la gouvernance en matière de mise hors service des actifs informatiques chez Sims, alors que l'entreprise réaligne sa couverture exécutive. Elle renforce également la capacité de Sims à gérer des transitions ITAD à grande échelle auprès de clients hyperscale.
- Mars 2026 : Sims Lifecycle Services a été reconnu dans le 2026 Gartner Market Guide for IT Asset Disposition pour la sixième fois. Cette reconnaissance reflète un positionnement continu dans la mise hors service des actifs informatiques auprès des acheteurs d'entreprise. Elle pourrait influencer les appels d'offres et les attributions de contrats ITAD en entreprise en différenciant Sims dans les offres concurrentielles.
- Février 2026 : Sims Lifecycle Services développe une nouvelle installation de 120 000 pieds carrés en Irlande pour soutenir le démantèlement de centres de données hyperscale. Cette expansion améliore la proximité géographique avec les principaux pôles hyperscale et augmente la capacité de récupération d'actifs à forte valeur. Cette nouvelle capacité positionne Sims pour capter davantage de volume de travaux ITAD auprès des principaux fournisseurs de cloud.


Marché de la Gestion de Fin de Vie des Actifs Informatiques Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les services utilisés pour retirer le matériel informatique de manière contrôlée, notamment la collecte, la désinfection ou destruction sécurisée des données, les tests et la classification, la remise sur le marché, ainsi que le recyclage ou la récupération de matériaux. Le chiffre d'affaires est comptabilisé lorsqu'un service payant est fourni pour des actifs informatiques d'entreprise ou institutionnels usagés.
Exclusions du périmètre : la revente entre particuliers, le commerce informel de ferraille et les activités d'élimination interne non rémunérées sont exclus des totaux du marché.
Aperçu de la segmentation
- Par service
- Désinfection et destruction des données
- Revente/Remise sur le marché
- Recyclage et récupération des matériaux
- Logistique inverse et entreposage
- Gestion complète du cycle de vie des actifs
- Par type d'actif
- Ordinateurs de bureau/portables
- Appareils mobiles
- Serveurs
- Dispositifs de stockage
- Équipements réseau et de périphérie
- Autres
- Par taille d'entreprise
- Grandes entreprises
- Petites et moyennes entreprises
- Par secteur d'utilisation final
- BFSI
- Technologies de l'information et télécommunications
- Santé
- Gouvernement et institutions publiques
- Industrie et énergie
- Éducation et autres
- Par zone géographique
- Amérique du Nord
- États-Unis
- Canada
- Europe
- Allemagne
- Royaume-Uni
- France
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- CCG
- Turquie
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte de la demande et pour tester les données d'entrée du modèle qui déterminent les volumes et les prix de la Gestion de Fin de Vie des Actifs Informatiques. Nous avons consulté des sources publiques telles que les statistiques de gestion des matériaux de l'Agence de protection de l'environnement des États-Unis, les publications des Nations Unies sur les déchets électroniques, les indicateurs d'économie circulaire de l'OCDE, les orientations du NIST sur la désinfection des supports, ainsi que les séries de données d'Eurostat sur les déchets et le recyclage. Ces sources permettent d'évaluer la quantité d'équipements arrivant en fin de vie et la manière dont ils sont traités.
Pour relier ces signaux aux revenus du marché, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs, les déclarations de durabilité et la couverture presse fiable portant sur les cycles de renouvellement des appareils et l'application des règles de sécurité des données. Par ailleurs, des abonnements payants à des bases de données financières et de renseignement sur les entreprises, des bases de données de brevets et des données d'importation et d'exportation au niveau des expéditions ont été utilisés de manière sélective pour valider l'échelle, la composition des services et les mouvements transfrontaliers d'équipements usagés. Cette liste de recherches documentaires est illustrative, et de nombreuses autres sources publiques et payantes ont été consultées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur le comblement des lacunes que les sources documentaires ne permettent pas de mettre clairement en évidence, telles que les taux d'attachement des services, les fourchettes de prix typiques pour la destruction des données et la logistique, et la manière dont les rendements de remise sur le marché varient selon l'état des actifs. Nous avons échangé avec un panel de prestataires de services de Gestion de Fin de Vie des Actifs Informatiques, de remetteurs à neuf, de recycleurs, d'équipes informatiques et d'approvisionnement d'entreprises, ainsi que de parties prenantes en matière de conformité et de sécurité dans les principales régions, afin de vérifier les hypothèses avant la finalisation des totaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 17 % | APAC : 45 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 30 % |
| Acteurs de plus petite taille : 21 % | Responsables : 46 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une reconstruction du bassin de demande dans lequel la base installée et le comportement de renouvellement sont traduits en unités disponibles pour la mise hors service, puis filtrés selon la participation au canal formel de Gestion de Fin de Vie des Actifs Informatiques. Cette approche descendante repose sur des signaux concrets, notamment les cycles de renouvellement des appareils en entreprise, l'activité de remplacement du matériel des centres de données, les tendances de collecte des déchets électroniques, les objectifs déclarés de reprise et de réutilisation, ainsi que les prix moyens des services par activité (désinfection des données, logistique inverse, remise sur le marché et recyclage).
Une fois la première estimation établie, nous la corroborons par des approximations ascendantes sélectives, telles que l'échantillonnage des déclarations de revenus des prestataires, l'utilisation de contrôles de canaux sur les frais typiques par actif, et l'application du volume au prix pour les principales catégories d'actifs telles que les ordinateurs portables, les ordinateurs de bureau, les serveurs, le stockage et les appareils mobiles. Lorsque la visibilité ascendante est faible, les lacunes sont traitées avec des hypothèses de pénétration prudentes et des recoupements avec des indicateurs adjacents tels que le débit de recyclage et les flux commerciaux d'appareils usagés. Les prévisions utilisent une analyse de scénarios étayée par les avis d'experts sur l'application de la réglementation, la posture de risque en matière de sécurité et les prix du marché secondaire, qui tendent à évoluer en fonction des lancements de nouveaux appareils et des budgets de renouvellement des entreprises.
Cycle de validation des données et de mise à jour
La validation est effectuée par plusieurs contrôles afin que le modèle reste aligné sur la réalité. Nous comparons les résultats à des signaux indépendants tels que les tendances de génération de déchets électroniques, l'orientation des dépenses informatiques et les déclarations publiques sur les ventes de produits reconditionnés et les programmes de reprise, puis nous examinons les écarts importants avant la validation interne.
Lorsqu'une hypothèse semble instable, comme un changement brutal des prix de remise sur le marché ou un nouveau déclencheur de conformité, les experts sont recontactés et les données d'entrée concernées sont mises à jour avant le verrouillage des totaux. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une révision finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Comparaison du dimensionnement du marché de la Gestion de Fin de Vie des Actifs Informatiques par Mordor Intelligence avec d'autres estimations publiées
Les chiffres publiés sur le marché de la Gestion de Fin de Vie des Actifs Informatiques peuvent différer car le périmètre des services n'est pas toujours traité de la même manière, et les hypothèses de prix varient en fonction de la composition des actifs et de la valeur de revente. Le calendrier joue également un rôle, car un cycle de renouvellement plus récent des PC et des centres de données modifie rapidement les volumes disponibles, ce qui modifie ensuite le bassin de revenus.
Les principaux facteurs d'écart que nous observons habituellement sont la question de savoir si la logistique inverse et l'entreposage sont comptabilisés dans le chiffre d'affaires des services, si les programmes internes des entreprises sont traités comme des dépenses de marché, et la manière dont la revente est mesurée (valeur brute de revente par rapport au chiffre d'affaires des services du prestataire). Certaines estimations appliquent également des taux de croissance des prix ou de réutilisation agressifs sans les vérifier par rapport aux capacités réelles de collecte et de traitement, et le calendrier de conversion des devises peut élargir l'écart lorsque les compositions régionales diffèrent.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 24,40 milliards USD (2025) | |
| Cabinet de conseil mondial A | 32,41 milliards USD (2025) | Ce chiffre semble comptabiliser un bassin de revenus plus large en intégrant la valeur de revente et des services de cycle de vie plus étendus dans la Gestion de Fin de Vie des Actifs Informatiques, ce qui élève le total de 2025 par rapport à une vision des revenus limitée aux services. |
| Éditeur sectoriel B | 19,20 milliards USD (2025) | Cette estimation utilise probablement une définition plus étroite des services payants et des hypothèses plus prudentes concernant la participation au canal formel, ce qui réduit le volume implicite d'actifs entrant dans les programmes de mise hors service certifiés. |
L'écart s'explique principalement par la manière dont la revente est traitée, par la part de la logistique et de l'entreposage incluse, et par la rapidité avec laquelle les volumes générés par le renouvellement sont supposés atteindre les prestataires payants. Une vision des revenus de services liée aux volumes de renouvellement, à la participation au canal et à une tarification réaliste par actif permet de maintenir la taille du marché 2025 traçable et reproductible, ce qui constitue le choix de modélisation appliqué par Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de la disposition des actifs informatiques ?
Le secteur s'élève à 26,46 milliards USD en 2026 et devrait atteindre 39,66 milliards USD d'ici 2031.
Quelle catégorie de services connaît la croissance la plus rapide ?
La gestion complète du cycle de vie des actifs croît à un TCAC de 12,25 % car les entreprises privilégient des solutions intégrées de bout en bout.
Pourquoi la disposition des serveurs dépasse-t-elle les autres types d'actifs ?
Les opérateurs d'hyperscale mettent hors service les baies x86 traditionnelles au profit de systèmes optimisés pour l'IA, portant les volumes de disposition des serveurs à un TCAC de 12 %.
Comment les règles SEC et CSRD influencent-elles la demande de disposition des actifs informatiques ?
Les deux cadres obligent les entreprises à déclarer les émissions de portée 3, encourageant un recours accru aux prestataires certifiés de disposition des actifs informatiques capables de documenter les impacts carbone.
Quelles régions offrent le potentiel de croissance le plus élevé ?
L'Asie-Pacifique devrait mener avec un TCAC de 12,8 % grâce à la digitalisation rapide et à l'évolution des réglementations sur les déchets électroniques.
Quel est le degré de fragmentation du paysage concurrentiel ?
Les cinq premiers acteurs détiennent moins d'un tiers des revenus mondiaux, laissant aux prestataires spécialisés de plus petite taille la place de se développer.
Dernière mise à jour de la page le:



