
Taille et part du marché des biomarqueurs aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
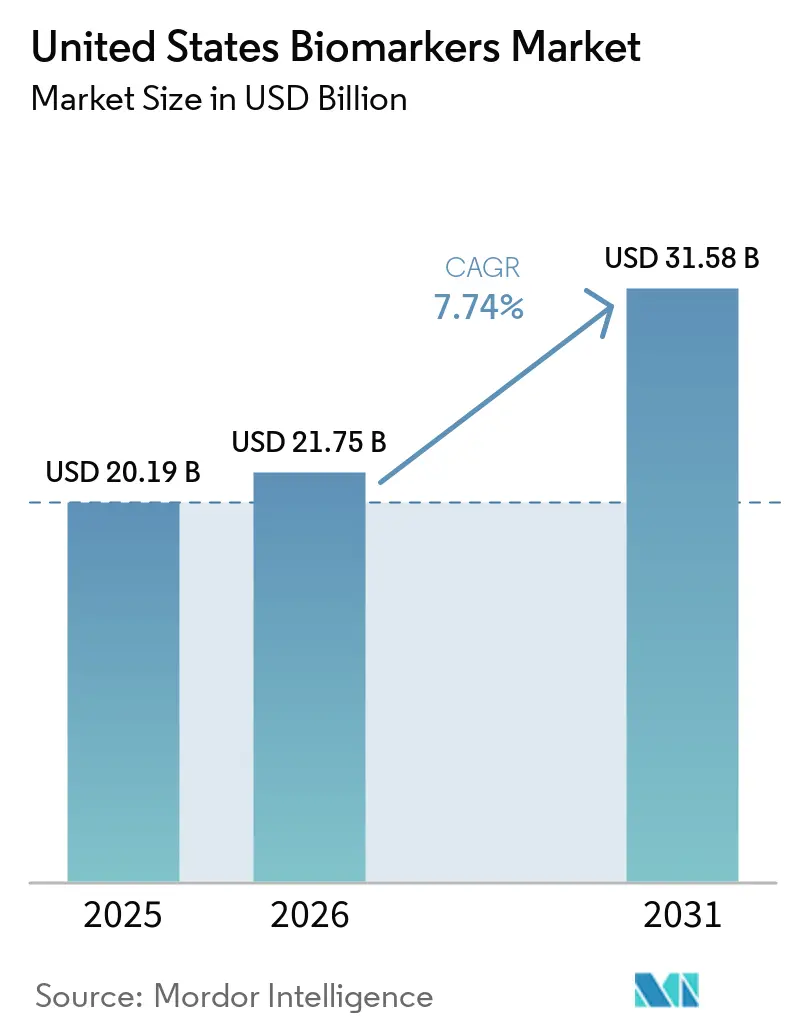
| Taille du marché de l'année de base (2025) | 20.19 Milliards de dollars |
| Taille du Marché (2026) | 21.75 Milliards de dollars |
| Taille du Marché (2031) | 31.58 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.74 % |
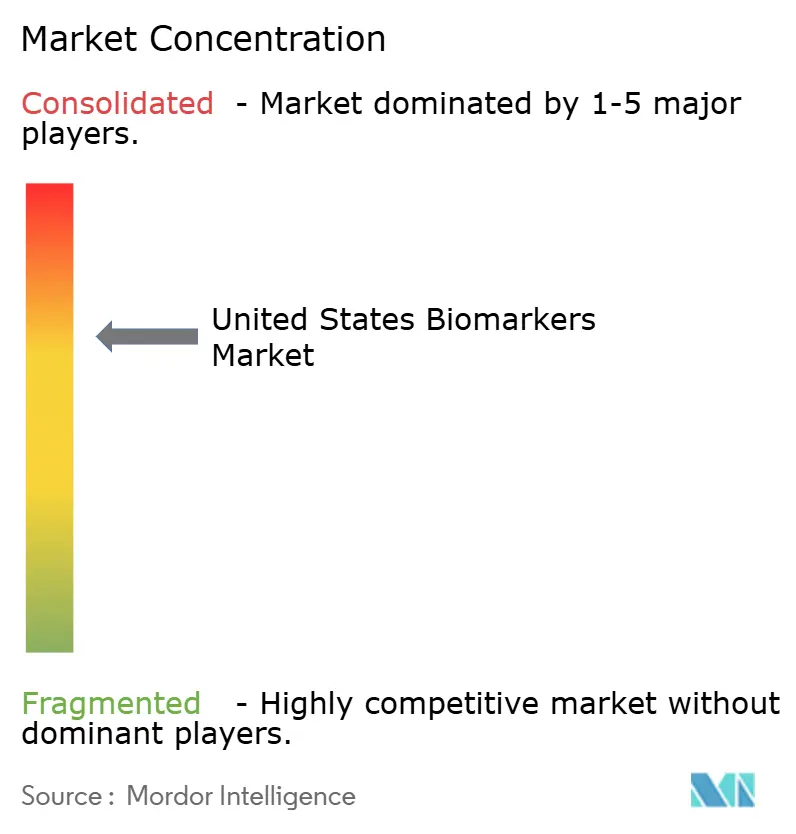
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des biomarqueurs aux États-Unis par Mordor Intelligence
La taille du marché des biomarqueurs aux États-Unis devrait croître de 20,19 milliards USD en 2025 à 21,75 milliards USD en 2026 et devrait atteindre 31,58 milliards USD d'ici 2031 à un CAGR de 7,74 % sur la période 2026-2031. La croissance est renforcée par la baisse des coûts du séquençage de nouvelle génération, qui élargit les menus de tests et accélère les délais de validation dans les contextes cliniques et de recherche. L'adoption est également soutenue par l'intégration continue des diagnostics compagnons dans les étiquettes de médicaments de la FDA, qui renforce le lien entre les thérapies ciblées et les décisions d'éligibilité basées sur les tests. Les projets pilotes de couverture des Centers for Medicare & Medicaid Services pour les biomarqueurs de neurodégénérescence à base sanguine ouvrent des voies de détection précoce et créent des précédents de remboursement qui élargissent l'utilisation clinique. Des initiatives d'interopérabilité plus larges, notamment TEFCA et USCDI+, améliorent la liquidité des données pour les preuves du monde réel et l'évaluation post-commercialisation, ce qui renforce les arguments d'utilité clinique et soutient la croissance du marché des biomarqueurs aux États-Unis.
Principaux enseignements du rapport
- Par produit, les consommables ont dominé avec une part de revenus de 51,78 % en 2025, tandis que les services et logiciels devraient se développer à un CAGR de 10,05 % jusqu'en 2031.
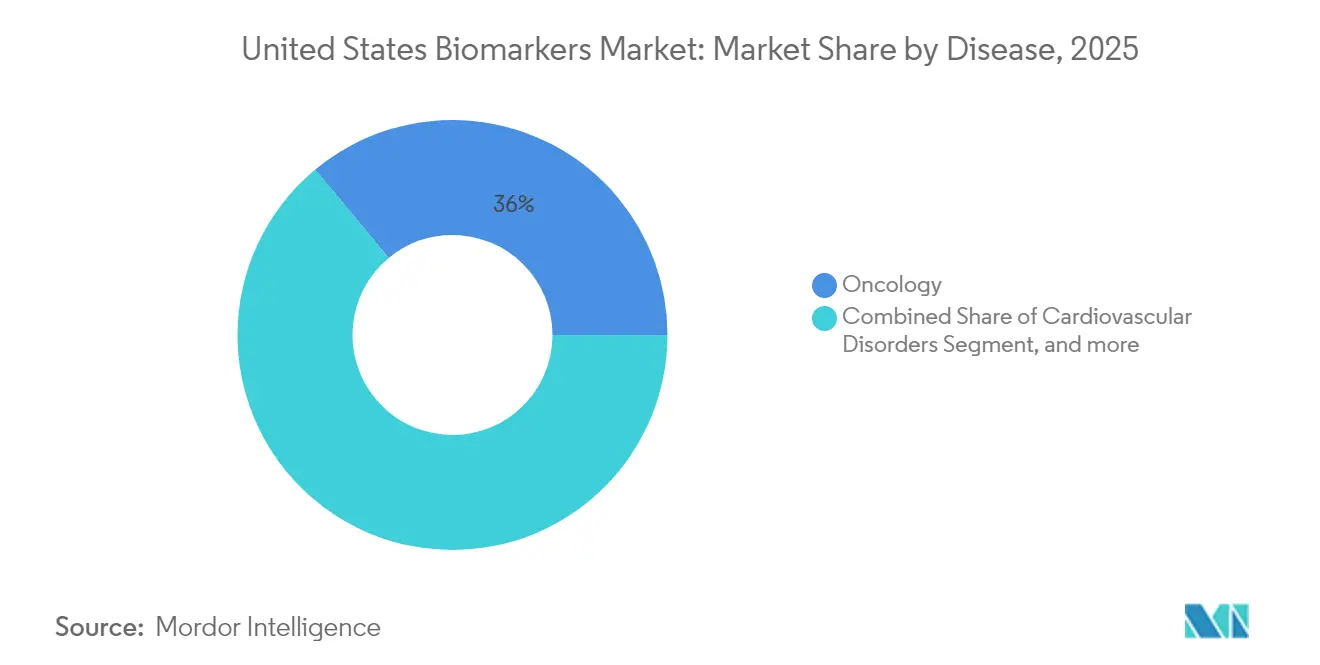
- Par maladie, l'oncologie détenait 36,02 % de la part du marché des biomarqueurs aux États-Unis en 2025, tandis que les troubles neurologiques devraient enregistrer un CAGR de 8,86 % jusqu'en 2031.
- Par type, les biomarqueurs de sécurité représentaient 41,23 % de la part en 2025, et les biomarqueurs d'efficacité devraient croître à un CAGR de 10,28 % jusqu'en 2031.
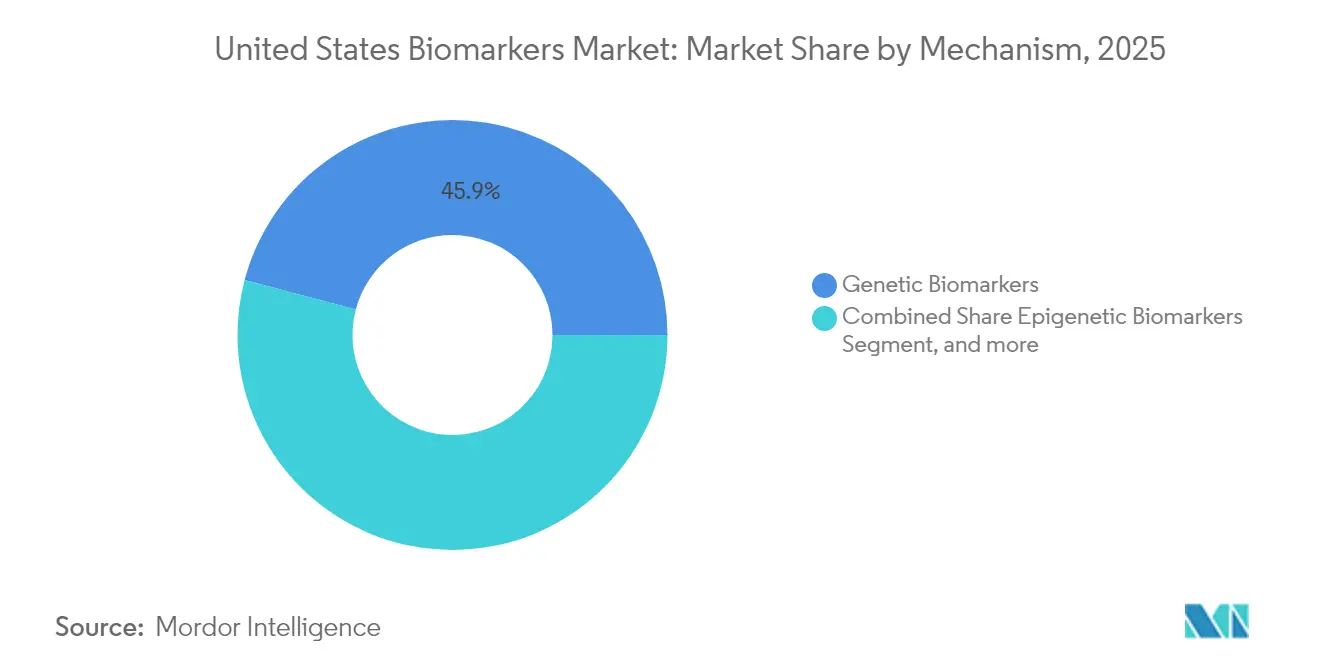
- Par mécanisme, les biomarqueurs génétiques détenaient 45,89 % de la part en 2025, tandis que les biomarqueurs épigénétiques devraient se développer à un CAGR de 10,86 % jusqu'en 2031.
- Par application, la découverte et le développement de médicaments ont capturé 30,89 % des revenus de 2025, tandis que la médecine personnalisée devrait croître à un CAGR de 11,65 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des biomarqueurs aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation du fardeau oncologique et de la prévalence des maladies chroniques aux États-Unis | 1.2% | National, avec une concentration plus élevée dans les populations vieillissantes du Nord-Est et du Midwest | Long terme (≥ 4 ans) |
| Adoption plus large des diagnostics cliniques et du dépistage basés sur les biomarqueurs dans les systèmes de santé américains | 1.5% | National, adoption précoce dans les centres médicaux universitaires et les réseaux de prestation intégrés | Moyen terme (2-4 ans) |
| Accélération des diagnostics compagnons intégrés dans les étiquettes de médicaments et les essais cliniques | 1.3% | National, avec concentration dans les centres d'excellence en oncologie | Moyen terme (2-4 ans) |
| Baisse des coûts du séquençage de nouvelle génération et de la multi-omique permettant une découverte et une validation clinique plus larges | 1.4% | National, avec des retombées vers les hôpitaux communautaires à mesure que les partenariats avec les laboratoires de référence se développent | Court terme (≤ 2 ans) |
| Projets pilotes de couverture des CMS pour les biomarqueurs neurodégénératifs à base sanguine catalysant une détection précoce | 1.1% | National, impact initial sur les marchés Medicare Advantage | Court terme (≤ 2 ans) |
| Liquidité des données via TEFCA/USCDI+ permettant des pipelines de preuves du monde réel pour la validation et l'extension des étiquettes | 0.9% | National, accéléré dans les États disposant d'échanges d'informations de santé matures | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation du fardeau oncologique et de la prévalence des maladies chroniques aux États-Unis
Les projections d'incidence du cancer indiquent que les États-Unis enregistreront environ 2 millions de nouveaux diagnostics par an d'ici 2030, les cancers du poumon et colorectaux représentant des volumes de cas importants qui bénéficient d'une sélection thérapeutique guidée par les biomarqueurs[1]National Cancer Institute, "Cancer Statistics," National Institutes of Health, cancer.gov. Les maladies cardiovasculaires et métaboliques chroniques touchent une large population adulte, ce qui soutient la demande en biomarqueurs cardiaques et métaboliques biomarqueurs intégrés dans les protocoles de traitement des systèmes de santé. Un profil démographique vieillissant, avec des adultes âgés de 65 ans et plus qui devraient représenter une part croissante de la population américaine d'ici 2030, accroît les comorbidités et encourage le recours à des panels multi-maladies qui rationalisent les flux de travail pour une initiation plus rapide du traitement. Le profilage moléculaire identifie des mutations actionnables dans une part significative des cancers à un stade avancé, ce qui permet l'inclusion dans des essais de précision et l'accès à des thérapies ciblées surpassant les schémas empiriques dans des contextes spécifiques. Des programmes réglementaires tels que les politiques de biomarqueurs tumor-agnostiques de la FDA et les règles de qualité des laboratoires dans le cadre du CLIA continuent de standardiser les performances des tests, ce qui renforce la confiance des payeurs dans le marché des biomarqueurs aux États-Unis.
Projets pilotes de couverture des CMS pour les biomarqueurs neurodégénératifs à base sanguine catalysant une détection précoce
Les projets de détermination de couverture des CMS en 2024 pour les tests plasmatiques mesurant les ratios de tau phosphorylé et de bêta-amyloïde ont reconnu leur rôle dans l'exclusion de la pathologie d'Alzheimer chez les patients présentant un trouble cognitif léger. Les modèles de couverture avec développement de preuves exigent des registres prospectifs pour recueillir les résultats, ce qui lie le remboursement aux performances du monde réel et aux bénéfices cliniques. Les cliniciens intègrent les tests sanguins dans les flux de travail diagnostiques, ce qui raccourcit le délai de diagnostic et soutient la planification des soins plus tôt dans l'évolution de la maladie[2]Alzheimer's Association, "Essais cliniques et études," Alzheimer's Association, alz.org. Les assureurs privés observent les projets pilotes Medicare et adaptent des politiques qui utilisent la documentation des biomarqueurs comme prédicat pour les orientations vers des spécialistes chez les adultes âgés. Les entreprises de diagnostic développent des plateformes d'immunodosage et de spectrométrie de masse pour le traitement à haut volume à mesure que la couverture s'étend au-delà des centres spécialisés. Le CLIA et les déterminations de couverture locales ou nationales continuent d'ancrer les paramètres de qualité et d'accès pour les sites de test décentralisés dans le marché des biomarqueurs aux États-Unis.
Liquidité des données via TEFCA/USCDI+ permettant des pipelines de preuves du monde réel pour la validation et l'extension des étiquettes
TEFCA crée un cadre pour l'interopérabilité à l'échelle nationale qui permet aux données de biomarqueurs et de résultats cliniques de circuler entre les échanges d'informations de santé à des fins de soins et de recherche. USCDI+ promeut la représentation standardisée des résultats de laboratoire en utilisant LOINC et SNOMED, ce qui améliore l'analyse et réduit les frictions de mappage entre les systèmes[3]SNOMED International, "Aperçu de SNOMED CT," SNOMED International, snomed.org. Les prestataires et les commanditaires mènent des essais pragmatiques qui intègrent la logique d'éligibilité dans les dossiers médicaux électroniques pour comprimer les délais d'inscription et réduire les coûts par patient. Les payeurs exploitent des registres interopérables pour surveiller les schémas d'utilisation des tests et aligner le remboursement sur les prescriptions fondées sur des preuves. Les consortiums universitaires utilisent des ensembles de données multi-institutionnels dé-identifiés pour découvrir des associations entre les signatures moléculaires et les résultats qui informent les mises à jour des directives et les soumissions de qualification des biomarqueurs à la FDA. La loi du 21e siècle sur les remèdes et les dispositions HIPAA équilibrent le partage des données avec des garanties de confidentialité, ce qui assure un consentement approprié et une dé-identification pour la recherche.
Baisse des coûts du séquençage de nouvelle génération et de la multi-omique permettant une découverte et une validation clinique plus larges
Les coûts de séquençage ont diminué ces dernières années en raison des avancées en chimie et en débit, ce qui soutient des cas d'utilisation cliniques et de découverte plus larges. Les programmes de génomique des populations menés par des centres universitaires et des initiatives nationales génèrent des informations sur les variants qui alimentent les outils d'aide à la décision utilisés au point de soins. Les entreprises biopharmaceutiques déploient des approches multi-omiques dans le développement précoce pour identifier des cohortes enrichies en réponse et réduire la taille et la durée des essais pivots. Les laboratoires cliniques continuent de passer des tests à gène unique aux panels tumoraux complets tout en préservant des délais d'exécution compatibles avec une planification urgente du traitement, guidés par les attentes de validation publiées par la FDA pour les tests oncologiques basés sur le séquençage de nouvelle génération. Les laboratoires de référence automatisent la préparation des bibliothèques et les pipelines de bio-informatique pour gérer la demande de tests variable, aidés par les avancées des plateformes des principaux fournisseurs d'instruments. Des orientations réglementaires plus claires pour la validation du séquençage de nouvelle génération concernant la limite de détection et la précision ont soutenu l'adoption sans compromettre les performances analytiques.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La complexité du remboursement et l'évolution de la réglementation FDA sur les dispositifs de diagnostic in vitro et les tests développés en laboratoire augmentent le délai de mise sur le marché | -0.8% | National, avec un impact aigu sur les tests développés en laboratoire dans les hôpitaux et les milieux universitaires | Moyen terme (2-4 ans) |
| Coûts élevés de développement des tests et de validation clinique multi-sites | -0.6% | National, charge disproportionnée pour les entreprises de diagnostic émergentes | Court terme (≤ 2 ans) |
| La standardisation limitée des tests et l'interopérabilité entre les plateformes freinent l'acceptation des payeurs | -0.5% | National, plus prononcé dans les réseaux de laboratoires décentralisés | Long terme (≥ 4 ans) |
| Les attentes en matière de transparence algorithmique et de contrôle des modifications pour les biomarqueurs d'intelligence artificielle ralentissent l'adoption | -0.4% | National, concentré dans l'imagerie activée par l'intelligence artificielle et l'interprétation de la biopsie liquide | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La complexité du remboursement et l'évolution de la réglementation FDA sur les dispositifs de diagnostic in vitro et les tests développés en laboratoire augmentent le délai de mise sur le marché
Le cadre proposé par la FDA pour réglementer les tests développés en laboratoire élargit les attentes en matière d'examen préalable à la mise sur le marché pour les tests internes, ce qui allonge les cycles de développement et augmente les coûts de soumission pour les laboratoires hospitaliers et universitaires. De nombreuses institutions réévaluent leurs pipelines d'innovation ou recherchent des partenaires commerciaux capables de prendre en charge les exigences réglementaires et de qualité dans le cadre du marché des biomarqueurs aux États-Unis. La fragmentation des politiques de couverture entre les contractants administratifs Medicare crée une variabilité région par région dans les approbations qui limite un remboursement prévisible. Les autorisations préalables et les vérifications de nécessité médicale ajoutent des étapes administratives qui réduisent les taux de prescription même pour les tests bénéficiant de preuves cliniques solides. L'absence de codes CPT spécifiques pour les nouvelles catégories de biomarqueurs oblige souvent à utiliser des codes divers qui sont remboursés à des taux inférieurs ou font l'objet de refus, ce qui retarde l'adoption. Ces obstacles ralentissent collectivement l'entrée sur le marché et la croissance pour les nouveaux tests qui répondraient autrement aux besoins cliniques.
Coûts élevés de développement des tests et de validation clinique multi-sites
Le développement de bout en bout d'un biomarqueur cliniquement validé, de la découverte à la soumission réglementaire, nécessite un investissement pluriannuel et de grandes études prospectives qui mettent à rude épreuve les budgets des premières étapes dans le marché des biomarqueurs aux États-Unis. Les petites entreprises de diagnostic peinent à financer des essais multicentriques pour des populations atteintes de maladies rares où le recrutement est lent et les sites sont largement dispersés. Les activités de recherche sous contrat, la logistique des bioéchantillons et la surveillance conforme des sites ajoutent des couches de coûts qui alourdissent le fardeau en capital pour les nouvelles catégories de tests. Les soumissions réglementaires exigent une validation analytique complète, incluant la limite de détection, la précision, l'exactitude et les études d'interférence, ce qui nécessite des matériaux de référence étendus et des mois de travail en laboratoire. Les payeurs demandent de plus en plus des modèles d'économie de la santé crédibles avant d'émettre des politiques, ce qui ajoute de la complexité à l'étude et du temps avant une utilisation clinique couverte. Ces facteurs de coût façonnent le rythme et le séquençage des décisions de pipeline pour les développeurs de tests émergents.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par maladie : la domination de l'oncologie persiste tandis que les troubles neurologiques s'accélèrent grâce aux avancées des tests d'Alzheimer à base sanguine
L'oncologie représentait 36,02 % des revenus spécifiques aux maladies en 2025, soutenue par l'adoption généralisée du profilage génomique complet pour la caractérisation des tumeurs et la sélection thérapeutique. Le marché des biomarqueurs aux États-Unis a intégré les tests pour les cibles qui guident le traitement dans le cancer du poumon non à petites cellules, le cancer colorectal, le cancer du sein et le mélanome, ce qui sous-tend l'inscription aux essais cliniques et l'accès aux agents ciblés. Les troubles neurologiques devraient croître à un CAGR de 8,86 % jusqu'en 2031, car les tests de phospho-tau plasmatique et d'amyloïde entrent dans l'usage courant en soins primaires pour trier les cas suspects d'Alzheimer après les récents projets pilotes de couverture. Les biomarqueurs cardiovasculaires tels que la troponine haute sensibilité et les peptides natriurétiques soutiennent les soins guidés par les directives qui utilisent des mesures en série pour titrer la thérapie et évaluer le risque résiduel dans la gestion ambulatoire. Les programmes d'immunologie s'appuient sur des biomarqueurs tels que la protéine C-réactive et les anticorps anti-CCP, bien que l'expansion soit tempérée par la maturité du marché et le nombre réduit de nouveaux marqueurs aux performances supérieures.
Les tests rénaux et urologiques pour la stadification de la maladie rénale chronique restent essentiels, bien que la pression sur les prix mette à l'épreuve la croissance des revenus à mesure que les payeurs appliquent des modèles basés sur la valeur. Les biomarqueurs des maladies infectieuses et de la sepsis continuent de soutenir les protocoles de gestion qui ciblent l'intervention précoce et une meilleure utilisation des antibiotiques dans les milieux hospitaliers. Les biomarqueurs métaboliques et endocriniens tels que l'hémoglobine A1c et la TSH maintiennent leur volume grâce aux initiatives de santé des populations qui identifient et surveillent les individus à risque. Les domaines émergents dans les troubles respiratoires et gastro-intestinaux comprennent la stadification non invasive de la fibrose et l'évaluation de l'asthme basée sur le phénotype, ce qui pourrait réduire la dépendance aux procédures invasives une fois la validation terminée. Le marché des biomarqueurs aux États-Unis continue de voir l'oncologie comme l'ancre des diagnostics de précision, tandis que la neurologie est le domaine pathologique à évolution la plus rapide sur la base des tendances récentes de couverture et des nouvelles modalités à base sanguine.


Par produit : les services et logiciels progressent fortement alors que l'analyse en nuage et l'interprétation par intelligence artificielle remodèlent l'intégration des flux de travail
Les consommables détenaient 51,78 % des revenus en 2025, les laboratoires des hôpitaux, des centres de référence et de la recherche pharmaceutique maintenant des commandes à haut volume de réactifs et de kits pour les flux de travail d'immunodosage, de PCR et de séquençage. Le marché des biomarqueurs aux États-Unis continue de dépendre de chaînes d'approvisionnement stables pour ces intrants essentiels, ce qui sous-tend les tests de routine en oncologie, cardiologie et programmes de maladies infectieuses. Les services et logiciels constituent la catégorie à la croissance la plus rapide avec un CAGR de 10,05 % jusqu'en 2031, portés par la bio-informatique en nuage qui automatise l'appel de variants, l'annotation et la génération de rapports alignés sur les normes cliniques pour des résultats structurés. Les systèmes de santé intègrent des modules d'interprétation activés par l'intelligence artificielle dans les dossiers médicaux électroniques pour acheminer les résultats cliniquement exploitables vers des parcours de soins qui améliorent la cohérence des prescriptions et les délais d'exécution. Les fournisseurs se différencient avec l'aide à la décision pharmacogénomique et le suivi longitudinal des changements d'ADN tumoral circulant, ce qui aide les cliniciens à adapter les séquences thérapeutiques. Le secteur des biomarqueurs aux États-Unis voit également des offres groupées qui combinent le traitement en laboratoire humide avec une révision d'experts, ce qui simplifie les besoins en personnel pour les prestataires communautaires.
La demande d'instruments reste mitigée car les pressions de maîtrise des coûts influencent les budgets d'investissement, mais les mises à niveau vers des séquenceurs à débit plus élevé et des plateformes d'automatisation se poursuivent là où l'échelle apporte des avantages en termes de marge opérationnelle. Les laboratoires de référence externalisent l'interprétation spécialisée à des équipes centralisées qui gèrent des comités tumoraux moléculaires et des consultations sur les risques héréditaires, ce qui peut améliorer la clarté et réduire la variabilité des recommandations. Les composants logiciels qui produisent des résultats spécifiques aux patients relèvent de la supervision du CLIA, ce qui nécessite une validation que l'automatisation produit des résultats concordants par rapport à la révision d'experts. Le marché des biomarqueurs aux États-Unis bénéficie d'investissements dans les rapports basés sur des modèles et les codes standardisés qui réduisent le mappage manuel entre les terminologies LOINC et SNOMED. Ces dynamiques au niveau des produits renforcent un glissement vers des flux de revenus récurrents provenant de l'analyse et des services qui complètent les volumes de consommables.
Par mécanisme : les biomarqueurs épigénétiques progressent fortement grâce à l'élan de la biopsie liquide basée sur la méthylation dans les maladies résiduelles colorectales et mammaires
Les biomarqueurs génétiques représentaient 45,89 % des revenus basés sur les mécanismes en 2025, ancrés par des panels de séquençage de nouvelle génération qui interrogent les principaux facteurs oncogènes dans les tumeurs solides. Ces menus de tests soutiennent la sélection pour les thérapies ciblées ou l'inscription aux essais dans des indications tumorales agnostiques ou spécifiques, telles que soutenues par les biomarqueurs génomiques reconnus par la FDA. Les biomarqueurs épigénétiques devraient croître à un CAGR de 10,86 % jusqu'en 2031, portés par des approches de biopsie liquide basées sur la méthylation qui détectent la maladie résiduelle minimale après chirurgie ou thérapie adjuvante dans des cohortes colorectales et mammaires. Le secteur des biomarqueurs aux États-Unis connaît une forte activité de développement autour des signatures de méthylation pour la détection précoce et la surveillance, y compris les plateformes de détection précoce multi-cancers qui avancent dans la validation clinique.
Les biomarqueurs protéomiques mesurés par spectrométrie de masse et immunodosages multiplex gagnent du terrain en immunologie et en neurologie pour la surveillance longitudinale, mais le remboursement reste un obstacle jusqu'à ce que l'utilité clinique soit établie. Les approches métabolomiques sont utilisées dans des programmes ciblés tels que le dépistage néonatal et les projets pilotes de nutrition de précision, tandis qu'une adoption plus large attend des flux de travail plus simples et des matériaux de référence largement disponibles. Le profilage lipidomique pour le risque cardiovasculaire et neurodégénératif est à l'étude, la traduction dépendant de la preuve d'une valeur prédictive incrémentale au-delà des panels standard. Les biomarqueurs d'imagerie dérivés de la TEP, de l'IRM et de la TDM contribuent à l'évaluation pharmacodynamique et à la mesure de la réponse dans les essais oncologiques, avec des normes d'imagerie quantitative soutenues par des collaborations professionnelles. Le marché des biomarqueurs aux États-Unis continue d'évoluer vers des signatures multimodales qui intègrent des caractéristiques génomiques, épigénomiques et d'imagerie pour une gestion des maladies plus fiable.
Par application : la médecine personnalisée mène la croissance alors que les panels pharmacogénomiques réduisent les événements indésirables et optimisent la posologie dans les soins cardiovasculaires et psychiatriques
La découverte et le développement de médicaments ont capturé 30,89 % des revenus d'application en 2025 grâce à la validation de cibles guidée par les biomarqueurs et à la stratification des patients qui comprime la taille et les délais des essais. Le co-développement de diagnostics compagnons reste central pour les soumissions thérapeutiques et les engagements post-approbation pour les revendications d'étiquettes dans le marché des biomarqueurs aux États-Unis. La médecine personnalisée est l'application à la croissance la plus rapide avec un CAGR de 11,65 % jusqu'en 2031, portée par la pharmacogénomique préemptive pour des médicaments tels que le clopidogrel, la warfarine, les statines et les ISRS qui réduit les événements indésirables et améliore la sélection des doses. Les diagnostics cliniques restent un domaine à haut volume en oncologie, maladies infectieuses, cardiologie et neurologie, guidés par des directives préventives et spécialisées.
L'évaluation du risque de maladie utilisant des scores de risque polygénique émerge dans les milieux de bien-être et d'employeurs, avec une intégration clinique rythmée par les preuves d'exploitabilité et les décisions de couverture des payeurs. Les applications de pronostic et de surveillance telles que les tests en série d'ADN tumoral circulant se développent, ce qui soutient les schémas oncologiques adaptés à la réponse et crée une demande de tests récurrents. Le marché des biomarqueurs aux États-Unis favorise les applications qui associent l'impact clinique à une logique de remboursement claire, ce qui inclut les stratégies d'optimisation des doses et de désescalade qui réduisent les coûts en aval. À mesure que davantage de preuves du monde réel s'accumulent, les payeurs sont susceptibles d'affiner les politiques qui alignent le paiement sur les résultats et l'adhésion aux directives. Cette boucle de rétroaction entre les preuves d'utilité clinique et la couverture façonne la pente d'adoption dans les différents cas d'utilisation.
Par type : les biomarqueurs d'efficacité dépassent les marqueurs de sécurité alors que les payeurs exigent des preuves du monde réel reliant la réponse aux résultats
Les biomarqueurs de sécurité représentaient 41,23 % des revenus basés sur le type en 2025, reflétant l'importance de la surveillance de la toxicité lors des essais en phase précoce alors que les commanditaires identifient la dose maximale tolérée. Les payeurs et les cliniciens continuent de s'appuyer sur les marqueurs de sécurité dans la pratique clinique pour gérer les risques thérapeutiques dans le cadre de protocoles de surveillance intensive. Les biomarqueurs d'efficacité devraient croître à un CAGR de 10,28 % jusqu'en 2031, car les politiques de couverture exigent de plus en plus des preuves objectives de réponse au traitement pour autoriser la poursuite des thérapies à coût élevé dans le marché des biomarqueurs aux États-Unis. Les biomarqueurs pronostiques aident à stratifier les patients par risque de base, ce qui informe le moment d'escalader ou de désescalader les schémas, comme les décisions de thérapie adjuvante en oncologie. Les biomarqueurs prédictifs identifient les patients susceptibles de bénéficier de thérapies spécifiques, comme en témoignent les tests PD-L1 et l'évaluation de la charge mutationnelle tumorale qui soutient la sélection de l'immunothérapie dans des contextes définis.
Les marqueurs pharmacodynamiques qui confirment l'activité médicamenteuse sur la voie cible sont cruciaux dans le développement en phase précoce et peuvent réduire l'attrition coûteuse en phase tardive en validant le mécanisme d'action. Les critères de substitution tels que la maladie résiduelle minimale dans les cancers hématologiques sont utilisés dans des voies accélérées, ce qui peut faire avancer les décisions réglementaires en attendant des essais confirmatoires. Les biomarqueurs de validation qui assurent l'intégrité des échantillons et la cohérence des tests restent essentiels pour une interprétation crédible des marqueurs de sécurité et d'efficacité. La taille du marché des biomarqueurs aux États-Unis pour les biomarqueurs d'efficacité devrait se développer régulièrement parallèlement aux exigences des payeurs qui lient le remboursement à un changement clinique mesurable.
Paysage réglementaire
Le marché des biomarqueurs aux États-Unis est régi par un cadre multi-agences qui combine la supervision de la FDA pour les DIV (CDRH) et les outils de développement de médicaments (CDER), avec des exigences de qualité de laboratoire basées sur la CLIA pour les tests cliniques dans de nombreux hôpitaux et laboratoires de référence. L'adoption des biomarqueurs est influencée par des programmes de la FDA tels que le Biomarker Qualification Program (BQP) du CDER, qui soutient l'utilisation des biomarqueurs dans plusieurs programmes de développement de médicaments une fois qualifiés, et par les voies du CDRH pour les autorisations et approbations diagnostiques. En février 2026, la FDA a mis à jour le plan de contenu de la lettre d'intention du BQP, renforçant des soumissions plus structurées et des interactions plus précoces pour les développeurs de biomarqueurs.
Les politiques de remboursement et de couverture continuent d'affecter les délais de commercialisation, y compris les projets pilotes de couverture de la CMS pour les biomarqueurs de neurodégénérescence basés sur le sang, qui utilisent des modèles de développement de preuves et des registres prospectifs. Au niveau des États, la loi A8502 de l'État de New York (signée le 7 février 2024, en vigueur depuis le 1er janvier 2025) impose la couverture d'assurance pour les tests de biomarqueurs dans la gestion des maladies, et la variabilité de mise en œuvre a été un thème récurrent dans les discussions avec les payeurs commerciaux. Par ailleurs, le débat politique sur la supervision des LDT s'est intensifié suite aux actions de la FDA visant à éliminer progressivement la discrétion d'application sur une période pluriannuelle, et les propositions législatives de 2026 qui transféreraient des éléments de supervision vers la CMS ajoutent une couche de planification supplémentaire pour les développeurs de tests.
Analyse de la chaîne de valeur
La chaîne de valeur du marché des biomarqueurs aux États-Unis commence par les intrants de découverte (biospécimens, données omiques et d'imagerie, normes de référence et réactifs), puis passe par le développement de tests et la validation analytique, la validation clinique dans des études multicentriques, et les étapes réglementaires et de système de qualité (voies de la FDA pour les DIV et exigences CLIA pour les laboratoires). La commercialisation et la livraison sont généralement gérées par des laboratoires de référence centralisés et, de plus en plus, par des laboratoires de systèmes de santé décentralisés, avec des logiciels de flux de travail, la bioinformatique et des services d'interprétation soutenant la commande, le rapport et le suivi longitudinal.
L'intégration menée par des partenariats est une caractéristique déterminante de la chaîne de valeur actuelle, en particulier pour les diagnostics compagnons et les tests de précision décentralisés. En janvier 2026, Guardant Health et Merck (MSD) ont annoncé une collaboration pluriannuelle pour développer et commercialiser des diagnostics compagnons utilisant la plateforme Guardant Infinity Smart, renforçant les liens entre les tests de biomarqueurs et le lancement des thérapies. En mars 2026, Illumina et Labcorp ont élargi leur collaboration pour élargir l'accès aux tests d'oncologie de précision, y compris la co-commercialisation du PGDx elio plasma focus Dx de Labcorp et des kits TruSight Oncology Comprehensive d'Illumina, reflétant un passage des tests sur site unique vers des modèles distribués. En amont, l'innovation en matière de réactifs et de tests se déplace également vers des cas d'utilisation neurologiques à forte croissance, comme le partenariat de Bio-Techne avec Spear Bio en juillet 2025 pour distribuer des immunodosages ultrasensibles pour les biomarqueurs neurologiques de faible abondance.
Paysage concurrentiel
Le marché des biomarqueurs aux États-Unis comprend des leaders établis du diagnostic aux côtés d'innovateurs soutenus par du capital-risque qui se concentrent sur la biopsie liquide, l'interprétation activée par l'intelligence artificielle et les flux de travail à haut débit. Les acteurs en place élargissent leurs menus par le biais d'acquisitions et de partenariats qui ajoutent des tests de neurodégénérescence, d'oncologie et d'immunologie, tout en renforçant les couches de services qui s'intègrent directement aux dossiers médicaux électroniques. Les entreprises spécialisées développent des contrats pluriannuels avec des réseaux de prestation intégrés et des employeurs auto-assurés pour réduire le délai de diagnostic et les coûts en aval, ce qui intensifie la concurrence dans la surveillance oncologique et la détection précoce. Les payeurs expérimentent des contrats basés sur les résultats où le remboursement des tests est lié à l'adhésion aux directives et au bénéfice clinique documenté.
Les mouvements stratégiques en 2024 mettent en évidence le rythme de l'innovation et de la commercialisation. Guardant Health a annoncé l'approbation par la FDA d'un test de profilage génomique complet à base sanguine pour les tumeurs solides avancées, qui offre une alternative lorsque le tissu est limité ou inaccessible. Exact Sciences a signé un accord pluriannuel avec un réseau de prestation intégré pour déployer un test de détection précoce multi-cancers chez des individus à risque moyen, signalant une diversification au-delà du dépistage colorectal. Thermo Fisher a renforcé ses capacités de test de neurodégénérescence par acquisition, ce qui s'aligne sur la dynamique favorable de couverture pour les tests sanguins d'Alzheimer. Abbott a reçu l'autorisation de la FDA pour un test de troponine haute sensibilité optimisé pour une utilisation au point de soins, ce qui soutient les protocoles de médecine d'urgence.
L'activité des plateformes et des partenariats continue de façonner les positions concurrentielles. Illumina a lancé une plateforme de séquençage de nouvelle génération qui améliore le débit et réduit les coûts par échantillon pour les charges de travail de génomique des populations et de cancer héréditaire. Foundation Medicine a élargi son co-développement de diagnostics compagnons avec un partenaire pharmaceutique axé sur les fusions rares, ce qui reflète une coordination plus étroite entre la commercialisation des médicaments et des diagnostics. Natera a terminé le recrutement pour un essai pivot de surveillance de l'ADN tumoral circulant dans le cancer colorectal de stade II, avec des résultats attendus pour influencer les directives cliniques et les décisions de couverture en 2025. Tempus a annoncé une intégration avec un échange d'informations de santé pour permettre des analyses rétrospectives des tests de biomarqueurs et des résultats, ce qui soutient l'extension des étiquettes et la surveillance post-commercialisation. Ces mouvements indiquent que les capacités de services, d'analyse et de génération de preuves seront aussi importantes que les performances en laboratoire humide pour définir le leadership.
Leaders du secteur des biomarqueurs aux États-Unis
-
Abbott Laboratories Inc.
-
Thermo Fisher Scientific
-
F. Hoffmann-La Roche Ltd
-
Danaher Corporation
-
QIAGEN N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les évolutions réglementaires et de couverture créent des opportunités pour les développeurs de tests capables de démontrer une utilité clinique par des preuves prospectives et des flux de données interopérables. La règle finale de la FDA de mai 2024 visant à supprimer progressivement la discrétion d'application pour les LDT sur une période de quatre ans a accru la demande de conception de tests conformes, de documentation et de contrôle des changements, tandis que les propositions législatives de 2026, y compris l'Enhancing Clinical Laboratory Innovation and Access (CLIA) Act de 2026 introduite en mai 2026, indiquent une incertitude continue quant au modèle de supervision final. Cet environnement favorise les opportunités pour les entreprises et laboratoires capables d'opérer selon des exigences de validation plus strictes, de s'aligner sur les exigences de preuve de la CMS, et de présenter les résultats des biomarqueurs dans des formats normalisés et partageables soutenus par des initiatives d'interopérabilité (TEFCA et USCDI+).
Des opportunités commerciales émergent également à mesure que les autorisations de la FDA et les actions des entreprises élargissent les menus de tests et les modèles de livraison. Les diagnostics moléculaires au point de service ont gagné en dynamisme lorsque Baebies a obtenu l'autorisation 510(k) et une dérogation CLIA pour son test respiratoire sur le système Finder en mars 2026, permettant une prise de décision plus rapide dans les environnements de proximité du patient. Dans le domaine du dépistage et de la stratification des risques, Labcorp et Geneoscopy ont procédé à la disponibilité nationale du test ColoSense à domicile approuvé par la FDA, basé sur l'ARN, pour le dépistage du cancer colorectal en juin 2026, et la FDA a accordé une PMA pour le test diagnostique hépatique HepQuant SHUNT en juin 2026, reflétant un intérêt continu des payeurs et des prestataires pour des diagnostics non invasifs et adaptés aux flux de travail, ancrés dans des biomarqueurs validés. En neurologie, les projets pilotes de couverture de la CMS pour les biomarqueurs liés à la maladie d'Alzheimer basés sur le sang et des mouvements au niveau des plateformes, tels que l'accord de licence d'ALZpath avec Abbott pour l'intégration de pTau217 sur les systèmes Alinity, élargissent le chemin de l'innovation en matière de tests vers un déploiement d'immunodosage à grande échelle.
Développements récents du secteur
- Juin 2026 : ALZpath a signé un accord de licence mondial avec Abbott pour intégrer l'anticorps propriétaire pTau217 d'ALZpath dans un test de diagnostic in vitro pour la maladie d'Alzheimer sur les systèmes Alinity ci-series d'Abbott. Cet accord relie un actif de réactif de biomarqueur de neurodégénérescence spécialisé à une plateforme d'immunodosage à haut débit déjà intégrée dans les laboratoires cliniques. Cela renforce le chemin des biomarqueurs sanguins de niveau recherche vers des flux de travail de routine, en phase avec l'élan croissant de couverture pour les tests liés à la maladie d'Alzheimer.
- Août 2025 : Thermo Fisher Scientific a reçu l'approbation de la FDA pour son test Oncomine Dx Target en tant que diagnostic compagnon pour identifier les patients atteints de cancer du poumon non à petites cellules avec mutation HER2/ERBB2 éligibles à la thérapie zongertinib de Boehringer Ingelheim. Cette approbation élargit le rôle des biomarqueurs basés sur le NGS dans la sélection des traitements et renforce le couplage commercial des thérapies ciblées avec des diagnostics validés. Elle soutient également une adoption plus large du profilage génomique standardisé dans les parcours de tests oncologiques aux États-Unis.
- Décembre 2024 : Thermo Fisher Scientific a lancé Gibco CTS Detachable Dynabeads CD4 et CTS Detachable Dynabeads CD8 pour soutenir l'isolement et l'activation cellulaire dans les flux de travail de développement et de production de thérapies cellulaires. Ces outils aident à opérationnaliser les étapes de sélection et de caractérisation cellulaire pilotées par biomarqueurs, situées en amont de la fabrication clinique et du contrôle qualité. Ce lancement soutient des pipelines translationnels à grande échelle où les tests de biomarqueurs et l'analytique de fabrication sont étroitement liés aux critères de libération et à la cohérence.


Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Dans le cadre de cette étude, le marché des biomarqueurs aux États-Unis couvre la valeur générée par les tests de biomarqueurs et les kits associés utilisés pour le dépistage, le diagnostic, la stadification, la surveillance ou l'orientation des décisions thérapeutiques aux États-Unis.
Exclusions du périmètre : les réactifs à usage exclusivement recherche et les marqueurs expérimentaux non validés pour un usage clinique de routine sont exclus du dimensionnement.
Aperçu de la Segmentation
-
Par maladie
- Oncologie
- Troubles cardiovasculaires
- Troubles neurologiques
- Troubles immunologiques et inflammatoires
- Troubles rénaux et urologiques
- Maladies infectieuses et sepsis
- Troubles métaboliques et endocriniens
- Troubles respiratoires
- Troubles gastro-intestinaux et hépatiques
-
Par type
-
Biomarqueurs d'efficacité
- Biomarqueurs pronostiques
- Biomarqueurs prédictifs
- Biomarqueurs pharmacodynamiques
- Marqueurs de critères de substitution
- Biomarqueurs de sécurité
- Biomarqueurs de validation
-
Biomarqueurs d'efficacité
-
Par mécanisme
- Biomarqueurs génétiques (génomiques)
- Biomarqueurs épigénétiques
- Biomarqueurs protéomiques
- Biomarqueurs métabolomiques
- Biomarqueurs lipidomiques
- Biomarqueurs d'imagerie
-
Par application
- Diagnostics cliniques
- Découverte et développement de médicaments
- Médecine personnalisée
- Évaluation du risque de maladie
- Pronostic et surveillance
-
Par produit
- Consommables
- Instruments
- Services et logiciels
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Nous avons commencé par constituer une base factuelle fiable sur la charge de morbidité, l'intensité des tests et la capacité des laboratoires, car ces signaux permettent d'identifier les zones où la demande en biomarqueurs est susceptible d'exister au cours d'une année donnée. Les sources publiques ayant contribué à ancrer les hypothèses comprennent la FDA américaine (autorisations de tests et de kits), le CDC (statistiques de dépistage et de santé publique), les NIH et les registres d'essais cliniques (activité de pipeline et d'études), ainsi que les documents de couverture et de remboursement du CMS, le cas échéant.
Pour convertir les signaux de demande en un marché en valeur, le modèle a été complété par des dépôts de sociétés et des présentations aux investisseurs, des publications d'associations et de réseaux de laboratoires, ainsi que des articles de presse réputés sur l'adoption des tests. Dans quelques cas, nous avons également eu recours à des abonnements à des bases de données payantes pour les données financières et le renseignement sur les entreprises, les recherches de brevets, et les vérifications de signaux d'expédition ou de commerce lorsque ceux-ci étaient pertinents pour la validation. Ces sources documentaires ne sont pas exhaustives, et de nombreuses autres références ont été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens Primaires et Enquêtes
Nos travaux primaires ont porté sur des entretiens et des enquêtes structurées auprès de parties prenantes de laboratoires cliniques, de fournisseurs de diagnostics et de sciences du vivant, ainsi que d'experts du domaine qui suivent l'adoption dans les environnements hospitaliers, de laboratoires de référence et de recherche. S'agissant d'un marché à pays unique, nous avons validé les données auprès des principaux bassins de demande américains en interrogeant des répondants liés à différents canaux de tests et contextes de soins, puis en revérifiant les hypothèses ayant le plus fort impact sur le modèle final.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 12 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 33 % |
| Acteurs de plus petite taille : 17 % | Managers : 55 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été réalisé selon une approche descendante dans laquelle les cohortes de patients diagnostiqués et dépistés, les taux de tests et les signaux de débit des laboratoires ont été utilisés pour reconstituer la demande adressable, qui a ensuite été traduite en valeur via une couche de prix de vente moyen (ASP). Pour maintenir des totaux réalistes, des vérifications ascendantes sélectives ont été effectuées à l'aide de consolidations de fournisseurs, de points de prix échantillonnés sur les types de tests courants et de vérifications de canaux auprès de laboratoires et de distributeurs. Le modèle n'a été ajusté que lorsque plusieurs signaux convergeaient dans la même direction.
Les principaux paramètres utilisés dans le modèle comprenaient le nombre de procédures diagnostiques pertinentes, l'adoption de parcours thérapeutiques guidés par les biomarqueurs, la répartition entre le traitement en laboratoire hospitalier et en laboratoire de référence, les évolutions observées vers des tests multiplex ou à plus haute valeur ajoutée, ainsi que les mouvements typiques de remboursement et de tarification dans le contexte américain. Lorsque des signaux de volume directs faisaient défaut pour un cas d'usage restreint, les lacunes ont été comblées à l'aide d'indicateurs de substitution (par exemple, volumes de procédures ou schémas de base installée), puis soumis à des tests de résistance avec des retours primaires.
Pour les prévisions, une analyse de scénarios a été utilisée afin que les évolutions à court terme du comportement de test, les mises à jour de tarification et l'adoption liée au pipeline puissent être reflétées sans surajustement des chiffres. Les trajectoires de croissance finales ont été alignées sur le consensus d'experts le plus cohérent quant à la rapidité avec laquelle l'intensité des tests et les ASP devraient évoluer sur la fenêtre de prévision.
Validation des Données et Cycle de Mise à Jour
Nous avons validé les résultats en triangulant les signaux côté demande (taux de tests, indicateurs d'adoption clinique) et les signaux côté offre (disponibilité des kits, capacité des laboratoires et orientation des revenus déclarés). Les valeurs aberrantes ont été signalées par des contrôles de variance par année et par domaine d'utilisation principal, puis examinées dans le cadre d'un processus interne en plusieurs étapes avant validation. Un nouveau contact a été établi lorsqu'une hypothèse unique modifiait le total de manière significative.
Le rapport est actualisé selon un cycle annuel, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des modifications de remboursement ou des évolutions importantes de la pratique clinique. Avant la livraison, une passe finale est effectuée afin que les clients reçoivent la vue la plus récente basée sur les données nouvellement disponibles et les hypothèses revalidées.
Comparaison de la Taille du Marché des Biomarqueurs aux États-Unis selon Mordor Intelligence avec d'Autres Estimations Publiées
Les chiffres publiés pour les biomarqueurs américains ne concordent souvent pas en raison de différences dans le calendrier de mise à jour et dans le traitement de la couche de tarification, notamment lorsque l'évolution de l'ASP est supposée plutôt que revérifiée. L'année utilisée pour le calendrier de la devise, la composition des activités cliniques par rapport aux activités de recherche, et ce qui est comptabilisé comme revenu de tests validés tendent également à faire varier le total à la hausse ou à la baisse.
Les principaux facteurs d'écart sont généralement liés à la question de savoir si les volumes à usage exclusivement recherche sont intégrés dans la valeur, si les marqueurs en pipeline ou expérimentaux sont traités comme des revenus courants, et à la rapidité avec laquelle les évolutions de tarification et de remboursement sont incorporées dans le modèle. En effectuant des actualisations annuelles et en revalidant la logique ASP avec des vérifications côté laboratoire proches de la publication, Mordor Intelligence réduit les distorsions liées au calendrier qui peuvent apparaître lorsque des hypothèses de tarification plus anciennes sont reconduites.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 20,19 milliards USD (2025) | |
| Éditeur de Recherche Sectorielle A | 19,58 milliards USD (2025) | Cette estimation semble utiliser un prisme de segmentation plus large, et l'écart peut provenir de règles d'inclusion différentes concernant l'activité de recherche et la manière dont la progression de l'ASP est répercutée sur l'année de base. |
| Distributeur de Rapports Syndiqués B | 18,10 milliards USD (2024) | Ce chiffre est ancré à une année antérieure, de sorte que la différence peut refléter des choix de devise et de calendrier, ainsi qu'une actualisation plus lente des mises à jour de tarification et de remboursement dans la valeur de l'année en cours. |
Dans l'ensemble, l'écart entre les sources s'explique principalement par le traitement du calendrier et de la tarification, suivi par ce qui est comptabilisé comme revenu clinique validé par rapport à l'activité de recherche adjacente. Notre approche maintient des hypothèses traçables jusqu'aux indicateurs de demande et aux vérifications de prix, ce qui rend la taille de marché résultante plus facile à reproduire et à mettre à jour d'année en année.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et les perspectives de croissance du marché des biomarqueurs aux États-Unis ?
Le marché a atteint 21,75 milliards USD en 2026 et devrait atteindre 31,58 milliards USD d'ici 2031 à un CAGR de 7,74 %.
Quel domaine pathologique mène la demande sur le marché des biomarqueurs aux États-Unis ?
L'oncologie a dominé avec 36,02 % des revenus en 2025, portée par le profilage génomique complet pour la sélection thérapeutique et l'inscription aux essais cliniques.
Quelle application connaît la croissance la plus rapide sur le marché des biomarqueurs aux États-Unis ?
La médecine personnalisée est l'application à la croissance la plus rapide avec un CAGR de 11,65 % jusqu'en 2031, soutenue par les tests pharmacogénomiques préemptifs dans les soins cardiovasculaires et psychiatriques.
Quelle catégorie de produits se développe le plus rapidement sur le marché des biomarqueurs aux États-Unis ?
Les services et logiciels se développent à un CAGR de 10,05 % jusqu'en 2031, car l'analyse en nuage et l'interprétation activée par l'intelligence artificielle s'intègrent aux flux de travail des dossiers médicaux électroniques.
Quel type de mécanisme affiche la croissance la plus élevée sur le marché des biomarqueurs aux États-Unis ?
Les biomarqueurs épigénétiques devraient croître à un CAGR de 10,86 % jusqu'en 2031, portés par la biopsie liquide basée sur la méthylation pour la détection de la maladie résiduelle minimale.
Quelle région des États-Unis connaîtra la croissance la plus rapide pour les biomarqueurs sur la période de prévision ?
Le Sud-Est devrait croître à un CAGR de 7,96 % jusqu'en 2031, tandis que l'Ouest est attendu à 7,78 %, soutenu par l'innovation des payeurs et l'expansion des programmes de médecine de précision.
Dernière mise à jour de la page le:



