
Taille et part du marché de la gestion des déchets industriels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 315.37 Milliards de dollars |
| Taille du Marché (2031) | 424.03 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.10 % |
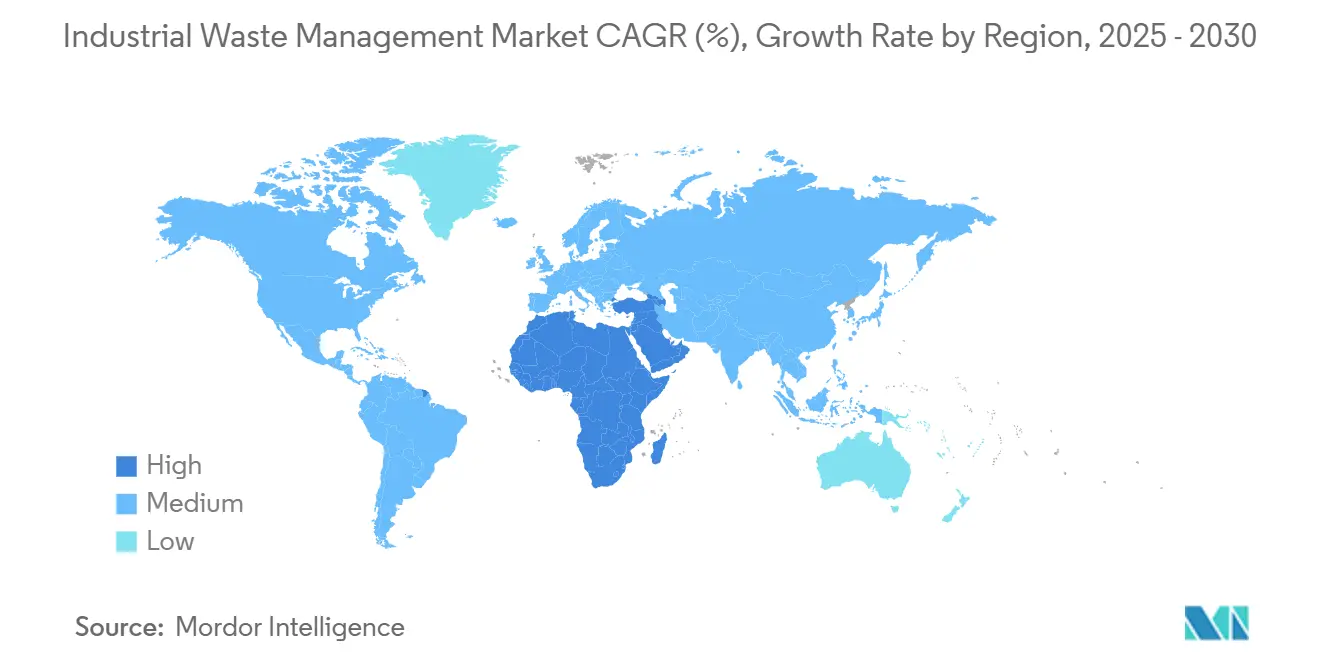
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion des déchets industriels par Mordor Intelligence
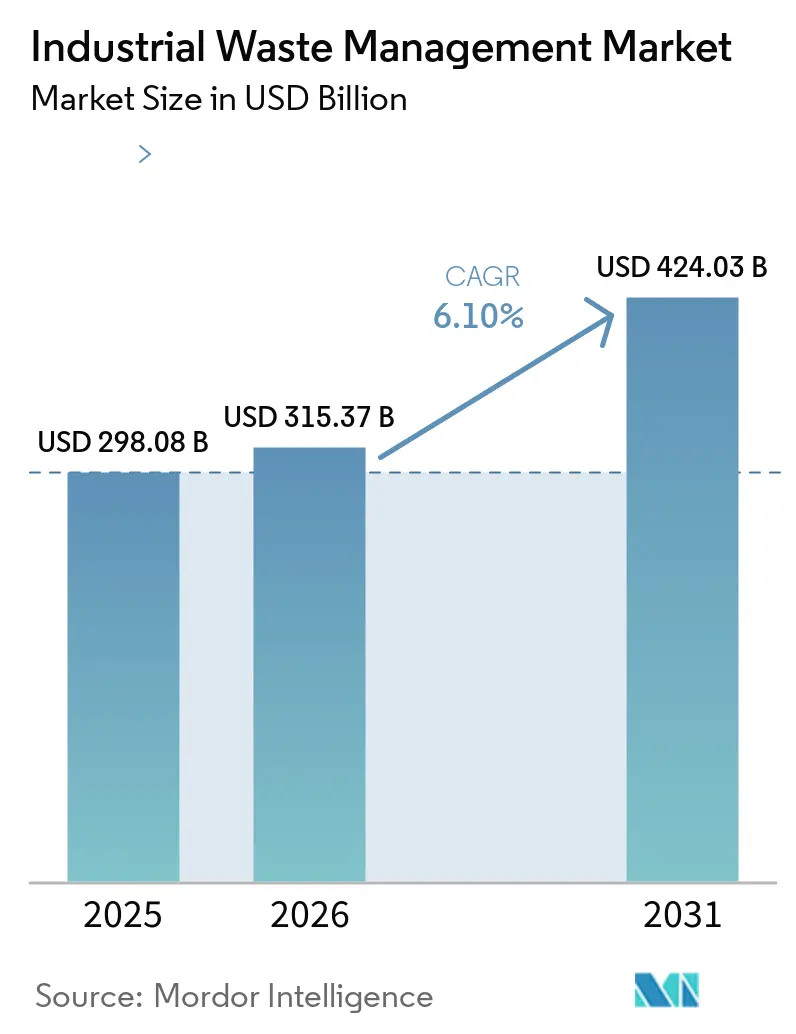
La taille du Marché de la Gestion des Déchets Industriels est projetée à 298,08 milliards USD en 2025, 315,37 milliards USD en 2026, et devrait atteindre 424,03 milliards USD d'ici 2031, avec un TCAC supérieur à 6,10 % de 2026 à 2031.
Cette trajectoire signale des attentes croissantes de la part des régulateurs, des investisseurs et des communautés, selon lesquelles les opérations industrielles doivent internaliser le coût réel des déchets. Une part significative de la hausse provient du renforcement des règles de détournement des décharges, qui poussent déjà les fabricants à intégrer l'efficacité des ressources dans les indicateurs clés de performance au niveau des usines. Une autre implication est que les capitaux se déplacent vers des technologies qui maintiennent les matériaux dans des cycles d'utilisation productifs, traitant effectivement les flux de déchets comme des matières premières alternatives. Le secteur de la Gestion des Déchets Industriels évolue donc d'une orientation centre de coûts vers une plateforme qui soutient la décarbonisation industrielle par la circularité des matériaux. En conséquence, les financiers commencent à considérer les actifs de traitement avancé comme des infrastructures présentant des profils de risque similaires à ceux des services publics, une évolution qui réduit le coût du capital pour les installations de récupération à forte intensité capitalistique. L'expansion de la taille du marché signifie également une participation plus large à travers les régions, l'Asie-Pacifique générant près de la moitié des déchets industriels mondiaux tout en ne captant qu'un tiers du pool de bénéfices du secteur. Ce déséquilibre d'échelle indique un potentiel de marge latent, une fois que les infrastructures de récupération avancée atteignent une masse critique en Chine, en Inde et en Asie du Sud-Est. Parallèlement, les mécanismes de tarification du carbone en Europe et en Amérique du Nord continuent de faire pencher l'économie vers des méthodes d'élimination à faibles émissions, remodelant la demande de services en récompensant les traitements thermiques qui captent l'énergie et le carbone. Cette impulsion politique est complétée par une pression du côté de la demande, les engagements zéro déchet des entreprises gagnant du terrain parmi les producteurs d'électronique, d'automobile et d'alimentation[1]. Par conséquent, la part de marché devrait se redistribuer vers les prestataires de services qui combinent la ségrégation à la source sur site, le tri assisté par intelligence artificielle et le recyclage chimique à haute température — des capacités qui améliorent les rendements de récupération et ouvrent de nouveaux flux de revenus.
Principaux enseignements du rapport
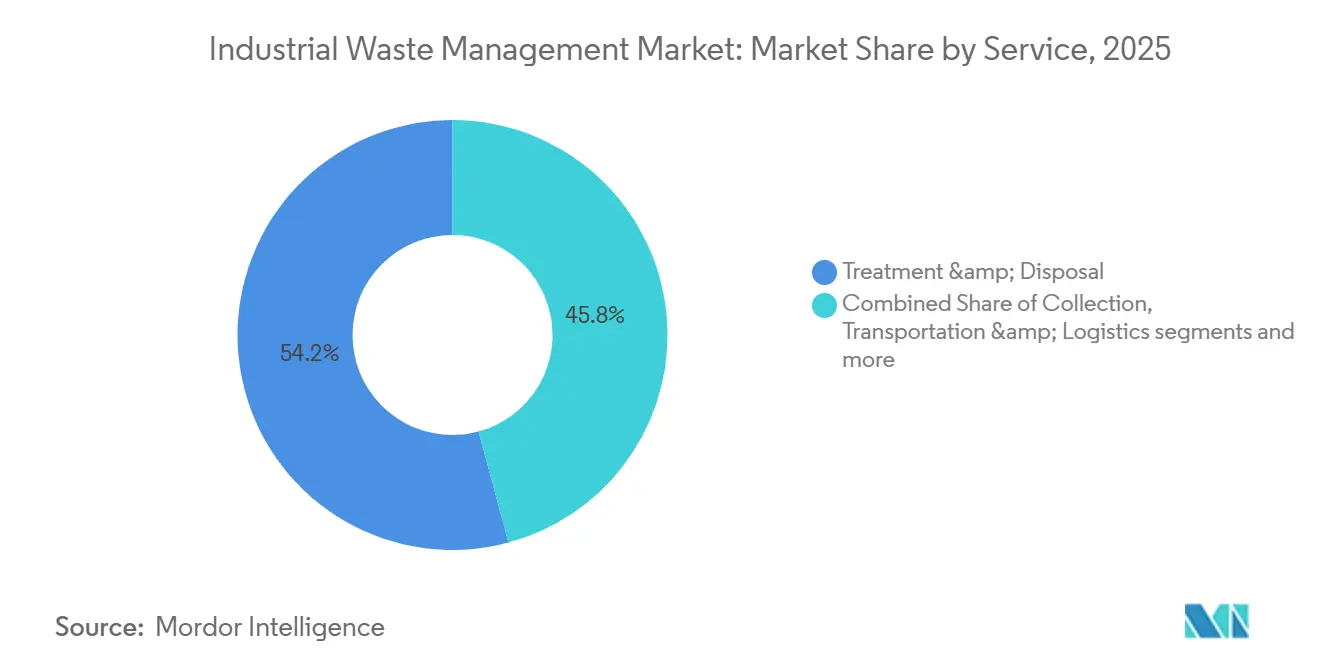
- Par service, le traitement et l'élimination détenaient 54,2 % de la part du marché de la Gestion des Déchets Industriels en 2025, tandis que le segment du recyclage et de la récupération des matériaux devrait se développer à un TCAC de 8,1 % de 2026 à 2031.
- Par méthode d'élimination, la mise en décharge représentait une part de 45 % du marché de la Gestion des Déchets Industriels en 2025, tandis que le segment Incinération et Récupération d'Énergie (CDR, CSR, valorisation énergétique des déchets) devrait se développer à 8,7 % de 2026 à 2031.
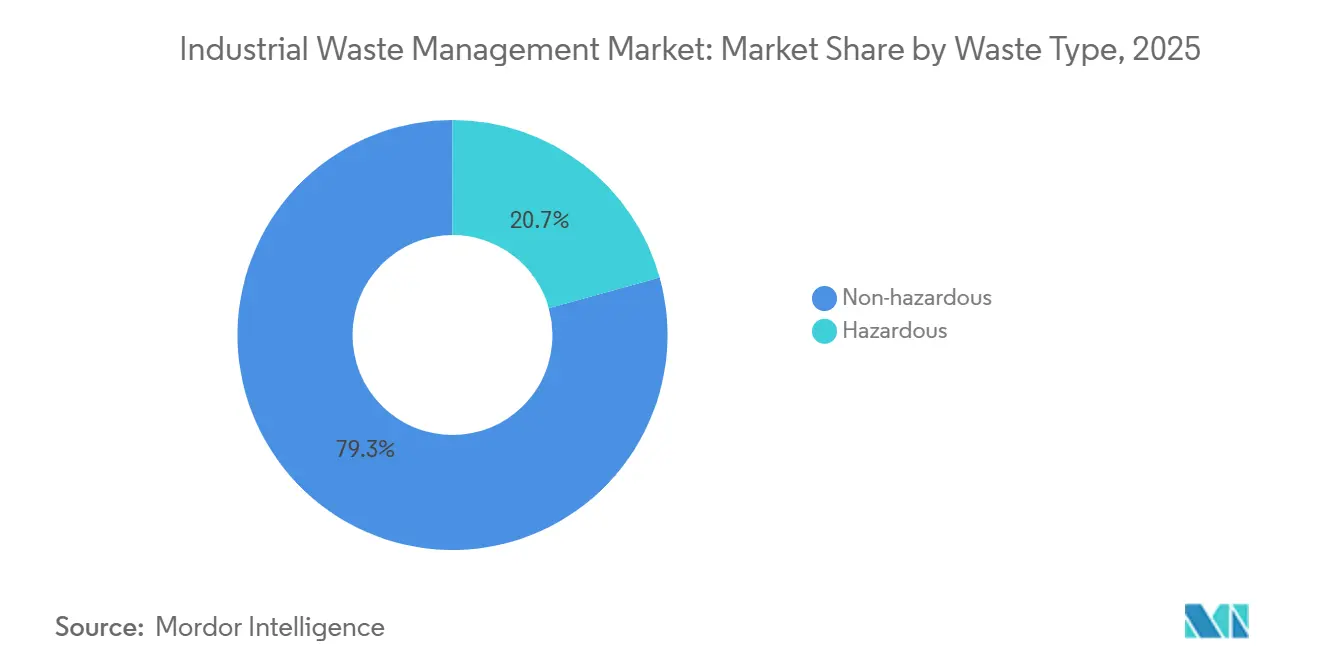
- Par type de déchets, le segment des déchets non dangereux occupait une part de 79,3 % du marché de la Gestion des Déchets Industriels, tandis que le segment des déchets dangereux devrait croître à un TCAC de 6,5 % jusqu'en 2031.
- Par secteur, les produits chimiques et la pétrochimie détenaient la plus grande part du marché des déchets industriels textiles à 18,4 % en 2025, tandis que le segment électrique et électronique devrait croître de 9,3 % de 2026 à 2031.
- Par zone géographique, l'Asie représentait 46,1 % du marché de la Gestion des Déchets Industriels en 2025, tandis que le Moyen-Orient devrait croître de 8,5 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Croissance des réglementations européennes sur l'économie circulaire | +2.0 % | Europe, avec des répercussions mondiales | Moyen terme (2-4 ans) |
| Pression en faveur de la décarbonation pour les combustibles dérivés des déchets | +1.8 % | Mondial, avec accent sur l'UE et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Mandats zéro déchet en décharge en Amérique du Nord | +1.5 % | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Développement des infrastructures en partenariat public-privé au Moyen-Orient | +1.2 % | Économies du Conseil de coopération du Golfe | Moyen terme (2-4 ans) |
| Expansion du recyclage chimique des déchets dangereux en Asie | +1.0 % | Chine, Japon, Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La croissance des réglementations sur l'économie circulaire dans l'UE stimule la valorisation des déchets industriels
Les textes législatifs sur l'économie circulaire dans l'Union européenne exigent de plus en plus que les résidus industriels soient récupérés pour en extraire les métaux, les solvants et les minéraux critiques avant toute destruction thermique ou mise en décharge. Le dernier rapport de mise en œuvre de la Commission européenne fait état d'une amélioration à deux chiffres de l'utilisation des matériaux circulaires depuis 2020, témoignant d'une adoption rapide des mesures de conformité. À mesure que les volumes de matières premières récupérées augmentent, les fabricants reconçoivent leurs produits pour accepter des intrants secondaires, ce qui élargit de fait le marché adressable pour les recyclats de haute pureté. L'un des résultats immédiats est la hausse de la demande entrante pour des traiteurs de déchets spécialisés disposant de capacités hydrométallurgiques et de biolixiviation, ce qui positionne le marché de la gestion des déchets industriels pour capter une marge de récupération premium.
La pression de la décarbonation stimule la demande de combustibles dérivés des déchets dans les industries lourdes
Les cimenteries, les aciéries et les verreries co-incinèrent des combustibles dérivés des déchets à des taux de substitution compris entre 18 % et 35 %, principalement pour satisfaire aux clauses émergentes de répercussion des coûts du carbone dans les contrats d'approvisionnement à long terme. Cette substitution de combustible a engendré une catégorie spécialisée de combustibles alternatifs élaborés avec des spécifications strictes en matière de pouvoir calorifique et d'humidité, rehaussant les exigences en matière de contrôle de la qualité du prétraitement. Les gestionnaires de déchets qui livrent des granulés conformes aux spécifications obtiennent des primes de prix qui dépassent les frais de mise en décharge, créant un cercle vertueux d'investissement dans des actifs de déchiquetage, de séchage et de densification. Par conséquent, le secteur de la gestion des déchets industriels réduit la division historique entre les services de gestion des déchets et les fournisseurs d'énergie.
Les mandats zéro déchet en décharge s'accélèrent dans les pôles de fabrication d'Amérique du Nord
Les grandes usines nord-américaines, dont 42 % ont désormais adopté des objectifs zéro déchet, génèrent un flux régulier de résidus triés à la source. Ces résidus sont ensuite acheminés vers des installations privées de valorisation des matériaux. Ces mandats raccourcissent les durées de contrat pour l'élimination en décharge tout en prolongeant les accords de service pluriannuels pour le recyclage et la fourniture de combustibles dérivés des déchets. Les installations qui parviennent à éliminer les décharges font état de réductions de coûts notables, soulignant que la conformité peut aller de pair avec des indicateurs d'exploitation compétitifs. L'avantage implicite pour le secteur de la gestion des déchets industriels réside dans la prévisibilité du flux de matières premières, ce qui réduit le risque lié aux investissements en capital dans des systèmes de tri haute efficacité et de prétraitement sur site.
Expansion de la capacité de recyclage chimique des déchets dangereux en Asie
La Chine, le Japon et la Corée du Sud mettent en service des unités de récupération de solvants et des lignes de dépolymérisation catalytique qui, collectivement, augmentent la capacité de recyclage chimique asiatique de plus des deux tiers entre 2024 et 2027. Ces installations ciblent les flux organiques dangereux qui contiennent une valeur intrinsèque mais nécessitent des contrôles de destruction stricts. À mesure que les périodes d'équilibre financier se raccourcissent, les producteurs chimiques de taille moyenne pivotent des contrats d'incinération vers la réutilisation en circuit fermé des solvants, réduisant simultanément les achats de matières vierges et les émissions de portée 3. La part de marché de la gestion des déchets industriels des opérateurs de recyclage chimique est appelée à progresser à mesure que la libération de capacités supprime les goulets d'étranglement géographiques.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des prix des recyclats | −1.5 % | Europe, Amérique du Nord | Court terme (≤ 2 ans) |
| Dépôts sauvages en Afrique et en Asie | −1.2 % | Afrique subsaharienne, Asie du Sud | Long terme (≥ 4 ans) |
| Faibles pratiques de tri dans les PME d'Amérique du Sud | −1.0 % | Brésil, Argentine | Moyen terme (2-4 ans) |
| Investissements élevés pour la gazéification par plasma | −0.8 % | Marchés développés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pratiques limitées de tri des déchets parmi les PME d'Amérique du Sud
Les petites et moyennes entreprises (PME) d'Amérique du Sud continuent d'accuser un retard dans les pratiques de tri des déchets, avec seulement 23 % d'entre elles mettant en œuvre des systèmes de tri complets en 2025. Cet écart opérationnel réduit considérablement la qualité et la valeur des matériaux récupérables, compromettant l'économie des processus de recyclage en aval. Le défi est aggravé par des cadres réglementaires fragmentés qui ne parviennent pas à fournir des incitations cohérentes ou des mécanismes d'application pour une gestion appropriée des déchets. Les contraintes de connaissances et de ressources auxquelles font face les PME créent un obstacle persistant à l'adoption, malgré les avantages potentiels en termes de coûts d'une meilleure efficacité des ressources. Cette limitation régionale a des implications mondiales pour les chaînes d'approvisionnement intégrant des composants manufacturés en Amérique du Sud, car les multinationales exigent de plus en plus la conformité en matière de gestion des déchets dans l'ensemble de leurs réseaux de fournisseurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service :
la valorisation des matériaux dépasse l'élimination traditionnelleBien que le traitement et l'élimination aient détenu une part de marché de 54,2 % dans la Gestion des Déchets Industriels en 2025, une compression des marges est évidente là où les frais de mise en décharge restent statiques, tandis que les coûts de conformité augmentent. Les opérateurs se modernisent avec des modules de recirculation du lixiviat et de captage de gaz qui génèrent des crédits carbone, créant de nouveaux flux de revenus même lorsque le tonnage diminue. Parallèlement, les services de transport intègrent la télématique qui réduit le kilométrage à vide de 28 %, maintenant la rentabilité malgré la volatilité des prix du carburant. Pris ensemble, la stratification des modèles de service suggère que la récupération à haute technologie absorbera le volume de l'élimination à faible technologie plus rapidement que ce que les tendances historiques impliquent.
Le segment du recyclage et de la récupération des matériaux devrait se développer à un TCAC de 8,1 % de 2026 à 2031, dépassant la croissance globale de la taille du marché de la Gestion des Déchets Industriels. Cette progression reflète un pivot réglementaire qui pénalise l'élimination tout en créant des incitations fiscales pour les actifs de traitement en boucle fermée. De nouvelles données issues d'audits d'installations indiquent que les trieurs alimentés par intelligence artificielle atteignent désormais une précision d'identification de 99 %, améliorant la pureté des balles et permettant des prix de matières premières plus élevés. Un effet secondaire est que les entreprises multi-services restructurent leurs réseaux de tournées afin que les flottes de collecte alimentent directement les installations de récupération propriétaires, réduisant les dépenses logistiques et renforçant la sécurité de l'approvisionnement.



Par méthode d'élimination :
la valorisation énergétique défie la domination des déchargesEn 2025, le segment de la mise en décharge occupait une part de 45 % du marché. Le recyclage se situe entre la mise en décharge et l'incinération en termes de coût, mais est en tête en matière de licence sociale d'exploitation, un facteur qui influence les préférences des comités d'investissement des fonds d'infrastructure. Les données opérationnelles des installations pilotes du Moyen-Orient montrent des rendements en huile de pyrolyse dépassant 70 % lorsque la cohérence des matières premières est maintenue, un résultat qui a accéléré les engagements de financement pour les installations de mise à l'échelle. L'interaction de la tarification du carbone, de l'insécurité énergétique et des engagements de durabilité des entreprises pousse ainsi l'économie de l'élimination vers des solutions qui réduisent à la fois le volume des déchets et créent de l'énergie dispatchable.
Les solutions de valorisation énergétique des déchets affichent une perspective de TCAC de 8,7 % jusqu'en 2031, érodant la part de marché de 45 % des décharges dans la Gestion des Déchets Industriels grâce à une combinaison de revenus énergétiques et de valeur d'abattement du carbone. Les signaux réglementaires en Europe ont déjà plafonné les émissions de méthane par alvéole de décharge, incitant les opérateurs à ajouter des unités de gazéification qui convertissent les matières organiques résiduelles en gaz de synthèse. Ce modèle de modernisation démontre que la frontière entre la mise en décharge et le traitement thermique est de plus en plus poreuse, permettant aux propriétaires de sites d'extraire des rendements supplémentaires des actifs existants[2].
Par type de déchets :
la complexité de la gestion des déchets dangereux stimule la croissanceEn 2025, le segment des déchets non dangereux occupait la plus grande part de marché à 79,3 %. La réglementation classe désormais les PFAS et certaines chimies de batteries au lithium comme dangereux, élargissant instantanément le pool de traitement adressable. Les technologies de destruction spécialisées — arc plasma, oxydation supercritique à l'eau — présentent des barrières à l'entrée qui protègent les marges, ce qui explique pourquoi les prestataires de services de déchets dangereux enregistrent systématiquement des écarts d'EBITDA supérieurs à la médiane du secteur. Une déduction immédiate est que les groupes de gestion des déchets multinationaux canalisent les dépenses d'investissement de manière disproportionnée vers des clusters de traitement des déchets dangereux, pariant sur une demande à long terme.
Les déchets dangereux devraient croître à un TCAC de 6,5 % jusqu'en 2031, dépassant les catégories non dangereuses malgré leur représentation de seulement 20,7 % de la taille du marché de la Gestion des Déchets Industriels en 2025. Le segment des déchets dangereux stimule également la récupération des ressources, car les solvants usés et les métaux à haute valeur peuvent compenser les coûts de traitement. Les nouvelles installations intègrent une surveillance continue des émissions et un suivi par chaîne de blocs, renforçant la transparence pour les régulateurs et les clients. Ces avantages de traçabilité apparaissent de plus en plus dans les critères d'évaluation des achats, donnant aux opérateurs conformes un avantage commercial. Pour les parties prenantes du secteur de la Gestion des Déchets Industriels, cela signifie que la capacité en matière de déchets dangereux devient un prérequis pour participer à des secteurs verticaux à forte croissance tels que le recyclage des batteries.

Par secteur d'activité :
le secteur de l'électronique mène la croissance dans un contexte de demande diversifiéeLes produits chimiques et la pétrochimie constituaient le secteur générateur de déchets le plus important, avec 18,4 % de la part du marché de la Gestion des Déchets Industriels en 2025, reflétant non seulement la taille du secteur mais aussi des régimes de conformité stricts. L'intensification des procédés dans les raffineries produit des concentrations plus élevées de résidus dangereux nécessitant un traitement avancé, soutenant la demande d'incinération spécialisée et de régénération de solvants. Dans le même temps, les transformateurs de produits alimentaires et de boissons accélèrent l'adoption de la digestion anaérobie, convertissant les déchets organiques en biogaz qui se substitue au gaz naturel dans les usines. Ces trajectoires diverses illustrent comment les moteurs spécifiques à chaque secteur élargissent cumulativement la taille globale du marché, renforçant l'idée qu'aucun secteur vertical unique ne peut saturer la capacité de service à moyen terme.
Le secteur électrique et électronique devrait enregistrer un TCAC de 9,3 % jusqu'en 2031, le plus rapide au sein du marché de la Gestion des Déchets Industriels. Le renouvellement rapide des appareils et la miniaturisation des conceptions créent des flux de déchets complexes riches en métaux précieux, motivant l'exploitation minière urbaine de haute qualité. Les entreprises de gestion des déchets qui déploient l'extraction hydrométallurgique bénéficient d'une hausse immédiate des revenus grâce à l'appréciation des cours au comptant des métaux, couvrant ainsi efficacement le risque de déclin de la demande de mise en décharge.
Analyse géographique
Marché de la gestion des déchets industriels en Asie-Pacifique
L'Asie-Pacifique commande une part de marché de 46,1 % dans la Gestion des Déchets Industriels en 2025, ancrée par d'importantes empreintes manufacturières en Chine et en Inde. Les autorités locales qui s'appuyaient autrefois sur des canaux d'exportation pour l'élimination des déchets imposent désormais la valorisation domestique, entraînant une hausse de 43 % des capacités de recyclage de haute spécification entre 2023 et 2025. Les dépenses d'investissement s'orientent vers des installations capables de traiter des flux multi-matériaux, une conception opérationnelle qui permet un ajustement rapide aux évolutions des productions industrielles. Un schéma émergent montre que les services publics d'État prennent des participations minoritaires dans des entreprises privées de gestion des déchets, signalant la reconnaissance officielle que la récupération des ressources est une classe d'actifs quasi stratégique.
Marché de la gestion des déchets industriels au Moyen-Orient
Le Moyen-Orient affiche le TCAC régional le plus élevé à 8,5 % jusqu'en 2031, porté par des plans de diversification nationaux qui cherchent à monétiser les déchets comme matière première pour les industries en aval. L'Arabie Saoudite et les Émirats Arabes Unis associent des concessions de partenariats public-privé à des accords d'achat à long terme, créant des cadres de revenus bancables pour les installations en construction. Les premiers adoptants emploient des technologies de rupture telles que la gazéification à faible teneur en oxygène, contournant la modernisation par phases et atteignant des normes d'émissions de niveau européen dès le premier jour. À mesure que les parcs de symbiose industrielle gagnent du terrain, la chaleur résiduelle de la pyrolyse des plastiques est désormais acheminée vers des unités de dessalement adjacentes, illustrant une planification intégrée des ressources absente dans les systèmes occidentaux hérités.
Marché de la gestion des déchets industriels en Amérique du Nord et en Europe
L'Amérique du Nord demeure un marché mature mais innovant, où les programmes d'entreprise zéro déchet se traduisent par un approvisionnement régulier en matières premières pour les installations de valorisation des matériaux. Des subventions fédérales d'un montant de 1,7 milliard USD destinées à des projets pilotes de recyclage avancé soulignent le soutien politique en faveur d'infrastructures de nouvelle génération[3]. Les exploitants de décharges réagissent en installant des systèmes de captage du méthane au niveau des alvéoles, revendus dans le cadre de contrats de gaz naturel renouvelable, prolongeant ainsi la pertinence des actifs tout en répondant aux impératifs climatiques. L'Europe, bien que moins importante en volume, continue de fixer le référentiel réglementaire que les autres s'efforcent d'imiter, garantissant que son influence sur les modèles technologiques et de services dépasse largement sa part en tonnage.
Paysage concurrentiel
Concentration du Marché
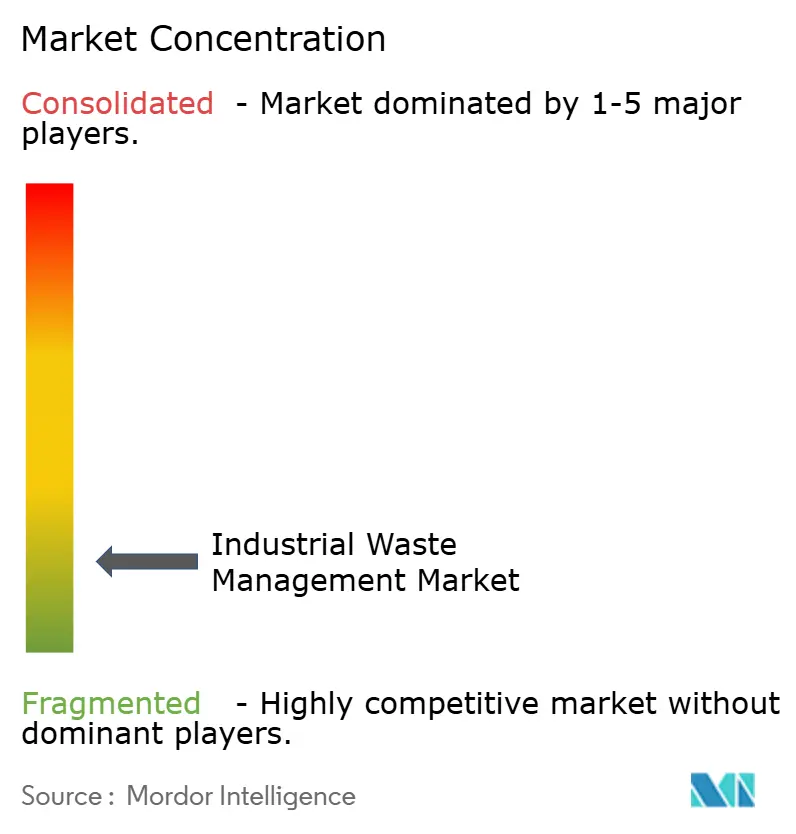
En 2025, les cinq premiers acteurs du secteur de la Gestion des Déchets Industriels contrôlent environ un tiers des revenus mondiaux, soulignant la nature fragmentée du secteur. Les acteurs établis affinent leur positionnement concurrentiel en acquérant des entreprises technologiques de niche — comme en témoigne l'engagement récent de Veolia de 2 milliards USD dans des actifs de déchets dangereux. L'investissement technologique se concentre sur le tri par intelligence artificielle, la robotique et les jumeaux numériques qui prévoient la génération de déchets, fournissant aux clients des données granulaires pour remplir leurs obligations de reporting ESG. Ces couches numériques font progresser la proposition de service dans la chaîne de valeur, positionnant les prestataires comme des partenaires de données plutôt que de simples transporteurs.
Les opportunités d'espaces vierges se concentrent autour de types de déchets émergents tels que les batteries lithium-ion, les boues chargées en PFAS et les déchets composites provenant des pales d'éoliennes. Les prestataires de services qui maîtrisent des chimies sur mesure captent les rentes de premier entrant et érigent des barrières de connaissance contre les suiveurs rapides. Parallèlement, les entrants sur plateforme exploitent des places de marché en nuage pour optimiser la logistique de retour à vide, réduisant le coût par tonne pour les petits et moyens générateurs qui étaient historiquement mal desservis. Cette démocratisation de l'accès laisse entrevoir un avenir où des intermédiaires légers en actifs coexistent avec des transformateurs lourds en actifs, chacun occupant des niches distinctes de part de marché.
Les indicateurs financiers révèlent que les acteurs intégrés affichent des flux de trésorerie plus stables que les entreprises mono-service, en grande partie grâce à la subvention croisée entre les unités de collecte, de traitement et de vente d'énergie. Les agences de notation obligataire citent la diversification des revenus comme facteur derrière les récentes améliorations de notation de crédit des grands opérateurs, permettant des coûts d'emprunt plus faibles et une expansion inorganique accrue. Un indicateur révélateur est l'amélioration de 27 % des taux de récupération dans les centres de tri des matériaux équipés d'intelligence artificielle de Waste Management Inc., qui se traduit par des ventes de matières premières plus solides et confirme que le leadership technologique peut compenser la variabilité des volumes.
Principaux acteurs du secteur de la gestion des déchets industriels
-
Veolia Environment SA
-
Suez Environment S.A.
-
Republic Services, Inc.
-
Waste Connections
-
Biffa Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Gestion des Déchets Industriels Entreprises couvertes dans ce rapport
- Veolia Environnement SA
- SUEZ SA
- Waste Management Inc.
- Republic Services Inc.
- Waste Connections Inc.
- Clean Harbors Inc.
- REMONDIS AG & Co. KG
- Biffa Group Ltd
- Covanta Holding Corp.
- GFL Environmental Inc.
- Stericycle Inc.
- DS Smith Plc
- FCC Environment Ltd
- Sims Limited (Sims Metal)
- Cleanaway Waste Management Ltd
- EnviroServ Waste Management
- US Ecology Inc.*
- Daiseki Co. Ltd
- Beijing OriginWater Tech.
- Averda International
- Renewi Plc
Lire l’analyse des entreprises de gestion des déchets industriels
Développements industriels récents dans Marché de la Gestion des Déchets Industriels
- Mai 2025 : Veolia s'est engagée à investir 1,2 milliard USD pour accroître la capacité de recyclage chimique des déchets dangereux dans la région Asie-Pacifique ; le programme multi-sites cible les organiques complexes et comprend la valorisation énergétique sur site.
- Avril 2025 : Republic Services a finalisé l'acquisition de US Ecology pour 2,2 milliards USD, intégrant un réseau national de traitement des déchets dangereux dans son portefeuille de clients industriels.
- Mars 2025 : SUEZ et REMONDIS ont créé une coentreprise pour développer le recyclage des déchets électroniques en Europe, en mutualisant leurs savoir-faire en extraction hydrométallurgique avancée et leurs actifs logistiques.
- Février 2025 : Clean Harbors a inauguré un incinérateur à haute température de 120 millions USD au Texas ; l'installation augmente le débit annuel de déchets dangereux de 60 000 tonnes et respecte les normes des meilleures technologies de contrôle disponibles.
Marché de la Gestion des Déchets Industriels Portée du rapport et méthodologie de recherche
Définitions du Marché et Couverture Principale
Selon Mordor Intelligence, nous définissons le marché de la gestion des déchets industriels comme la planification, la collecte, le transport, le traitement, la récupération des matériaux et l'élimination finale des résidus solides, liquides ou gazeux générés par les activités manufacturières, de transformation, énergétiques et extractives, avec des revenus capturés au niveau du prestataire de services au cours de l'année 2025 en dollars américains constants de 2024. Nous comptabilisons délibérément uniquement les services basés sur des honoraires et n'incluons pas les ventes d'équipements ni les coûts de traitement captif interne.
Exclusions du périmètre : Les flux de déchets ménagers, municipaux solides et de construction-démolition sont exclus, de même que les ventes de machines de traitement des déchets.
Aperçu de la Segmentation
- Par service
- Collecte
- Transport et logistique
- Traitement et élimination
- Recyclage et valorisation des matériaux
- Par méthode d'élimination
- Décharge
- Recyclage
- Incinération et valorisation énergétique (CDR, CSR, valorisation énergétique des déchets)
- Par type de déchets
- Non dangereux
- Dangereux
- Par secteur d'activité
- Produits chimiques et pétrochimie
- Pétrole et gaz
- Production d'énergie
- Métallurgie et extraction minière
- Transformation alimentaire et des boissons
- Produits pharmaceutiques
- Électrique et électronique
- Matériaux de construction
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Russie
- Pays nordiques (Suède, Norvège, Danemark, Finlande)
- Reste de l'Europe
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Afrique du Sud
- Égypte
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN (Indonésie, Malaisie, Philippines, Thaïlande, Vietnam)
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Nord
Méthodologie de Recherche Détaillée et Validation des Données
Recherche Primaire
Les analystes de Mordor ont interrogé des régulateurs environnementaux, des responsables HSE dans des usines chimiques, métallurgiques et de production d'énergie, ainsi que des cadres supérieurs de contractants intégrés de gestion des déchets en Asie-Pacifique, en Amérique du Nord, en Europe et dans le Golfe. Ces discussions ont validé les fourchettes de coûts d'élimination, les objectifs de détournement des décharges et les taux de récupération spécifiques aux régions, comblant les lacunes révélées lors des travaux documentaires.
Recherche Documentaire
Nous avons commencé par des ensembles de données ouvertes tels que le Rapport Biennal sur les Déchets Dangereux de l'Agence de Protection de l'Environnement des États-Unis, les statistiques sur les déchets d'Eurostat, les enquêtes du Ministère de l'Environnement du Japon et les codes d'expédition de la Base de Données Statistiques du Commerce des Produits de Base des Nations Unies qui suivent les matières premières secondaires. Nos analystes ont également consulté des documents de position de l'Association Internationale des Déchets Solides, les directives techniques de la Convention de Bâle et les associations nationales de cimentiers qui divulguent les volumes de co-traitement. Les rapports annuels 10-K des entreprises, les déclarations de durabilité et les avis d'appels d'offres mondiaux ont été exploités via Dow Jones Factiva, tandis que D&B Hoovers et Volza ont soutenu l'étalonnage des revenus et les vérifications des flux transfrontaliers. Ces sources sont données à titre indicatif uniquement ; de nombreux autres actifs publics et par abonnement ont alimenté la collecte, la validation et la clarification des données.
Dimensionnement du Marché et Prévisions
Un modèle descendant convertit les facteurs de production industrielle et d'intensité de génération de déchets en un pool de demande d'élimination, qui est ensuite vérifié par des agrégations ascendantes sélectives des revenus des opérateurs et des prix de service moyens échantillonnés. Là où les données au niveau des installations étaient rares, des ratios dérivés d'entretiens ont comblé les lacunes avant la calibration finale. Les variables clés comprennent la répartition déchets dangereux/non dangereux, les frais de mise en décharge réglementés, le taux d'utilisation des capacités de valorisation énergétique des déchets, les incitations aux crédits de recyclage et la valeur ajoutée manufacturière régionale. Nous projetons le marché jusqu'en 2030 en utilisant une régression multivariée reliant les revenus des services aux tendances de l'indice des directeurs d'achat industriels, aux cycles de dépenses d'investissement et aux jalons réglementaires annoncés.
Validation des Données et Cycle de Mise à Jour
Nos analystes soumettent chaque modèle provisoire à des vérifications de variance par rapport aux tonnages d'élimination historiques et aux marges opérationnelles, suivies d'une révision par les pairs parmi les membres seniors de l'équipe. Les rapports sont actualisés annuellement, et les événements importants tels que les modifications réglementaires majeures ou les grandes fusions déclenchent des mises à jour intermédiaires. Un balayage final avant publication garantit que les clients reçoivent la vue la plus récente.
Pourquoi la Base de Référence de Mordor sur la Gestion des Déchets Industriels Offre des Orientations Fiables
Les estimations publiées divergent souvent parce que les entreprises mélangent les catégories de déchets, appliquent des bases de prix différentes et mettent à jour les modèles à des cadences variables.
Les principaux facteurs d'écart comprennent l'inclusion des flux municipaux, la comptabilisation des ventes d'équipements comme revenus de services, des ratios de conversion non vérifiés et une escalade agressive des prix de service moyens, tandis que l'étude de Mordor limite le périmètre aux clients industriels et valide chaque paire prix-volume par des vérifications à double source.
Comparaison de référence
| Taille du Marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 298,08 milliards USD (2025) | Mordor Intelligence | |
| 1 647,42 milliards USD (2024) | Cabinet de Conseil Mondial A | Combine les déchets municipaux, de construction et ménagers et ajoute les ventes d'équipements, gonflant les totaux |
| 581,61 milliards USD (2025) | Revue Sectorielle B | Agrège les revenus des opérateurs de décharges et applique une croissance uniforme sans vérifications par segment |
En résumé, la sélection rigoureuse des variables de Mordor, les étapes de modélisation transparentes et les mises à jour en temps opportun donnent aux décideurs une base de référence équilibrée et reproductible qu'ils peuvent utiliser en toute confiance pour la planification stratégique et les décisions d'investissement.
Principales questions auxquelles le rapport répond
Quelle est la taille actuelle du marché de la gestion des déchets industriels ?
Le marché s'établit à 315,37 milliards USD en 2026 et devrait atteindre 424,03 milliards USD d'ici 2031.
Quelle région détient la plus grande part du marché de la gestion des déchets industriels ?
L'Asie-Pacifique est en tête avec environ 46 % des revenus mondiaux en 2025 en raison de l'industrialisation rapide et du renforcement des lois environnementales.
Quel segment de services connaît la croissance la plus rapide au sein du secteur de la gestion des déchets industriels ?
Les services de recyclage et de valorisation des matériaux se développent à un TCAC de 8 %, portés par les politiques d'économie circulaire et la hausse des prix des matières premières.
Pourquoi la gestion des déchets dangereux gagne-t-elle en importance ?
Des réglementations mondiales plus strictes sur les produits chimiques tels que les PFAS et le développement de la fabrication de batteries nécessitent des technologies spécialisées de destruction et de valorisation.