
Taille et part du marché du financement des véhicules d'occasion en Indonésie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 8.15 Milliards de dollars |
| Taille du Marché (2026) | 8.72 Milliards de dollars |
| Taille du Marché (2031) | 12.22 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.99 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du financement des véhicules d'occasion en Indonésie par Mordor Intelligence
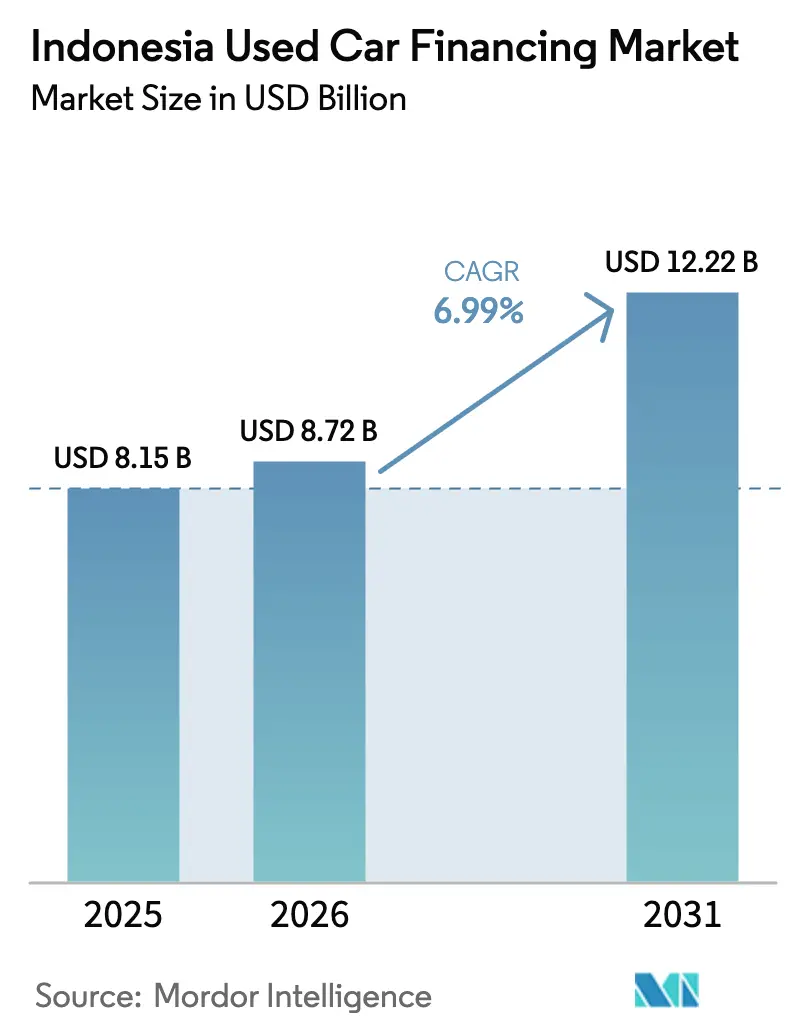
La taille du marché indonésien du financement des véhicules d'occasion devrait s'étendre de 8,15 milliards USD en 2025, à 8,72 milliards USD en 2026, pour atteindre 12,22 milliards USD d'ici 2031, enregistrant un TCAC de 6,99 % de 2026 à 2031. La forte sensibilité des ménages aux prix, l'écart croissant entre les prix catalogue des véhicules neufs et le revenu disponible, ainsi que les taux de prêt encore élevés de Bank Indonesia ont poussé de nombreux primo-accédants et acheteurs récurrents vers des véhicules d'occasion. Les places de marché numériques qui intègrent des approbations instantanées réduisent les délais de décision de plusieurs jours à moins de 24 heures, attirant des emprunteurs férus de technologie tout en réduisant les coûts d'origination pour les prêteurs. Les produits conformes à la charia se développent à mesure que les banques islamiques et les unités de multifinancement formalisent les contrats de mourabaha et d'ijara, exploitant une large clientèle motivée par la foi et approfondissant le marché indonésien du financement des véhicules d'occasion. La dynamique concurrentielle s'intensifie car les plateformes fintech exploitent des données alternatives pour les emprunteurs à faible historique de crédit, bien que des seuils de capital et de gouvernance plus stricts de l'OJK tempèrent désormais leur potentiel de revenus. Parallèlement, les améliorations de la qualité des véhicules, notamment pour les stocks âgés de trois à sept ans, élargissent les réserves de garanties et stimulent des durées de financement plus longues.
Points clés du rapport
- Par type de véhicule, les véhicules multifonctions représentaient 44,15 % de la part du marché indonésien du financement des véhicules d'occasion en 2025, tandis que les véhicules utilitaires sport enregistraient le TCAC le plus rapide, à 8,45 %, jusqu'en 2031.
- Par fournisseur de financement, les banques commerciales contrôlaient 70,25 % de la part du marché indonésien du financement des véhicules d'occasion en 2025 ; les prêteurs pair-à-pair et fintech affichaient le TCAC le plus élevé, à 9,75 %, jusqu'en 2031.
- Par durée, la tranche 25-48 mois représentait 49,10 % de la taille du marché indonésien du financement des véhicules d'occasion en 2025, tandis que les prêts de plus de 72 mois devraient progresser à un TCAC de 8,93 %.
- Par âge du véhicule, les voitures de 3 ans ou plus représentaient 58,36 % de la taille du marché indonésien du financement des véhicules d'occasion en 2025 ; les véhicules âgés de 4 à 7 ans devraient se développer à un TCAC de 10,14 %.
- Par province, Jakarta représentait 32,11 % des originations de 2025, et Banten devrait progresser à un TCAC de 7,28 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du financement des véhicules d'occasion en Indonésie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Passage des véhicules neufs aux véhicules d'occasion | +2.1% | Jakarta, Java occidental, Java oriental | Moyen terme (2 à 4 ans) |
| Expansion du multifinancement et des banques | +1.8% | Provinces de Java, Banten | Moyen terme (2 à 4 ans) |
| Approbations de prêts sur les places de marché numériques | +1.4% | Jakarta, Surabaya, Medan, Bandung | Court terme (≤ 2 ans) |
| Financement automobile conforme à la charia | +0.9% | Aceh, Sumatra occidental, Jakarta | Long terme (≥ 4 ans) |
| Achat immédiat avec paiement différé (BNPL) | +0.6% | Jakarta, Banten, Java occidental | Court terme (≤ 2 ans) |
| Incitations pour les véhicules d'occasion | +0.3% | Jakarta, Banten, Surabaya | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte demande de passage des véhicules neufs aux véhicules d'occasion dans un contexte de taux d'intérêt élevés
Les ventes de véhicules d'occasion ont atteint 1,8 million d'unités en 2024, contre 889 680 immatriculations de véhicules neufs, reflétant une substitution motivée par les coûts alors que la croissance des salaires nominaux est inférieure à l'inflation des véhicules [1]« Données nationales de ventes 2024 », Association des industries automobiles indonésiennes, gaikindo.or.id . En septembre 2024, Bank Indonesia a maintenu son taux directeur stable. En conséquence, de nombreuses familles ont dû faire face à des taux de prêt automobile qui sont restés élevés. Ce scénario a amplifié l'avantage en termes d'accessibilité des véhicules multifonctions (MPV) âgés de trois ans, dont les mensualités sont nettement inférieures à celles de leurs homologues neufs. Réagissant rapidement, les sociétés de multifinancement ont ajusté leurs portefeuilles. Notamment, BFI Finance a connu une hausse notable des créances liées aux concessionnaires en 2024, soulignant une forte demande dans les circuits de vente au détail organisés. Pour contrecarrer les effets de la baisse du pouvoir d'achat et maintenir les flux d'origination de prêts, les prêteurs ont commencé à prolonger les durées de prêt au-delà de la durée habituelle, affichant une augmentation annuelle. Cependant, cette stratégie s'accompagne d'une exposition prolongée au risque de crédit. Dans l'ensemble, ces dynamiques soulignent que les défis d'accessibilité sont les principaux moteurs orientant les flux vers le marché indonésien du financement des véhicules d'occasion.
Expansion des portefeuilles de prêts des sociétés de multifinancement et des banques vers les véhicules d'occasion
En juin 2024, les décaissements totaux pour les véhicules à moteur ont connu une croissance significative, les prêteurs ayant déplacé leur attention vers les segments de véhicules d'occasion à rendement plus élevé, en réponse à un recul de la demande de véhicules neufs. La fusion d'Adira Finance avec Mandala Multifinance en octobre 2025 a donné naissance à une plateforme dotée d'une base d'utilisateurs substantielle et de nombreux points de service, élargissant considérablement son empreinte géographique. Dans le même ordre d'idées, BCA Finance a, en septembre 2024, rationalisé sa filiale spécialisée dans les véhicules d'occasion, harmonisant les systèmes de risque et réduisant les coûts de traitement des prêts. Bien que le financement des véhicules d'occasion commande des marges plus larges en raison de perceptions de risque d'actif plus élevées, cela est compensé par des rachats rapides et répétés, les propriétaires passant à des modèles plus récents tous les trois à quatre ans. En conséquence, le marché indonésien du financement des véhicules d'occasion continue d'attirer des capitaux institutionnels robustes, même si les prêteurs mettent en œuvre des mesures d'évaluation plus strictes pour atténuer les risques de défaut.
Intégration d'approbations de prêts instantanées sur les places de marché numériques
Les plateformes de commerce électronique préchargent désormais des offres de crédit conditionnelles dans les annonces de véhicules, comprimant le parcours d'achat de plusieurs jours de visites en agence à moins de 24 heures, une évolution majeure qui accélère la conversion de l'entonnoir de vente. OTO Multiartha exploite les historiques de portefeuilles électroniques, les métadonnées téléphoniques et les traces d'achats intégrés aux applications pour évaluer les candidats disposant de peu d'antécédents auprès des bureaux de crédit, soutenant les segments précédemment mal desservis du marché indonésien du financement des véhicules d'occasion. Le règlement OJK 40/2024 exige une notation de crédit vérifiée et une documentation des emprunteurs, augmentant les coûts de conformité tout en formalisant les normes de données pour stabiliser la qualité des actifs. Les prêteurs fintech progressent à un TCAC notable jusqu'en 2031, mais leurs plafonds de frais et leurs limites de propriété étrangère amplifient le besoin de partenariats de bilan avec des banques. La rapidité et une expérience utilisateur sans friction restent leurs principaux leviers concurrentiels, car les vendeurs pressés par le temps exigent une certitude rapide.
Développement des produits de financement automobile conformes à la charia
En décembre 2023, BCA Syariah a signalé une croissance du financement de véhicules (KKB iB), soulignant la forte demande de solutions de financement sans intérêt parmi la population majoritairement musulmane d'Indonésie. Les structures de financement islamique, comme la mourabaha, offrent des versements fixes et des marges claires. Cela protège non seulement les emprunteurs de l'imprévisibilité des taux variables, mais garantit également la conformité avec la loi islamique. Bank Syariah Indonesia développe sa division OTO, et en réponse au POJK 46/2024, les sociétés de multifinancement lancent des guichets dédiés à la charia. Les nouvelles réglementations autorisent désormais des variantes pair-à-pair conformes à la charia, étendant leur portée au-delà des agences bancaires traditionnelles. Cependant, des défis subsistent : la compréhension limitée des produits et la pénurie d'évaluateurs certifiés en charia pour les véhicules d'occasion freinent l'acceptation généralisée. Pourtant, avec des objectifs ambitieux d'inclusion financière, les actifs conformes à la charia sont en passe de gagner une place plus forte dans le paysage du financement des véhicules d'occasion en Indonésie.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fraude à la confiance et au compteur kilométrique | –1.2% | Villes secondaires, zones rurales | Moyen terme (2 à 4 ans) |
| Taux de prêt et volatilité macroéconomique | –0.9% | Segments nationaux à faibles revenus | Court terme (≤ 2 ans) |
| Fraude aux garanties et risque de véhicules volés | –0.7% | Jakarta, Surabaya, Medan | Moyen terme (2 à 4 ans) |
| Plafonds OJK sur les prêts fintech | –0.5% | Plateformes numériques à l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Problèmes persistants de fraude à la confiance et au compteur kilométrique
Des enquêtes sectorielles révèlent une manipulation du kilométrage dans environ un quart des unités échangées, gonflant les valeurs résiduelles et imposant aux emprunteurs comme aux prêteurs des factures de réparation imprévues qui érodent la couverture des garanties. L'absence d'un registre national de l'historique des véhicules oblige les prêteurs à recourir à des inspections manuelles qui prolongent les délais d'approbation et augmentent les dépenses opérationnelles. Bien que le POJK 46/2024 impose des normes d'évaluation plus strictes et une vérification des emprunteurs, l'application régionale inégale permet aux concessionnaires informels de contourner le contrôle, perpétuant des lacunes en matière de crédibilité[2]« Texte réglementaire POJK 46/2024 et POJK 40/2024 », Autorité des services financiers, ojk.go.id . Des registres blockchain pilotés par certaines sociétés de multifinancement visent à enregistrer des historiques de service immuables, mais nécessitent un partage de données interministériel. Tant que la couverture ne sera pas universelle, les déficits de confiance freineront la pénétration des primo-accédants et tempèreront le marché indonésien du financement des véhicules d'occasion.
Taux de prêt élevés et volatilité macroéconomique
En 2024, Bank Indonesia a réduit son taux directeur. Cependant, les taux finaux appliqués aux emprunteurs restent supérieurs aux niveaux acceptables. Cet écart s'explique par le fait que les prêteurs tiennent compte des risques de change et des coûts de financement de gros élevés. En 2024, la hausse des rendements obligataires a augmenté les coûts de financement de BFI Finance, même avec un levier financier stable. Pendant ce temps, Adira Finance a connu un recul des nouveaux décaissements. En raison de l'inertie des taux, l'accessibilité pour les emprunteurs à risque est mise à rude épreuve, entraînant des durées plus courtes. Cette situation pousse les acheteurs à faibles revenus vers des créanciers du marché gris, qui imposent des charges élevées. En conséquence, les chocs macroéconomiques, comme la dépréciation de la roupie, peuvent peser sur les budgets des ménages et freiner la dynamique du marché indonésien du financement des véhicules d'occasion.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule : les MPV maintiennent leur échelle tandis que les SUV accélèrent
Les véhicules multifonctions représentaient 44,15 % des originations de financement en 2025, soulignant leur adéquation aux familles nombreuses qui dominent la démographie indonésienne. Les SUV compacts dépassent toutes les autres catégories avec un TCAC de 8,45 %, les acheteurs de la classe moyenne aspirationnelle étant attirés par une garde au sol plus élevée et une perception premium, payant souvent des primes de revente supérieures à celles des berlines du même âge. Les prêteurs accordent généralement jusqu'à 80 % de ratio prêt/valeur sur les MPV ou SUV de trois ans en raison de leur forte liquidité et de leurs courbes de garantie prévisibles, garantissant que la taille du marché indonésien du financement des véhicules d'occasion liée à ces segments reste robuste tout au long de la période de prévision.
Les berlines et les citadines représentent une part décroissante, les constructeurs automobiles abandonnant progressivement les petites voitures à faible marge. Les flottes de covoiturage soutiennent encore la demande de berlines, mais les propriétaires privés se tournent vers des designs crossover offrant plus de statut perçu et une structure d'habitacle plus sûre. Les produits de prêt différencient désormais les plafonds de durée : les SUV peuvent bénéficier de durées de 72 mois, tandis que les citadines plus anciennes sont souvent plafonnées à 48 mois en raison d'une dépréciation plus rapide. Ces nuances de souscription renforcent la divergence segmentaire au sein du marché indonésien du financement des véhicules d'occasion.


Par fournisseur de financement : les banques maintiennent leur échelle, les fintechs gagnent du terrain
Grâce à des dépôts à faible coût et à la capacité de vente croisée, les banques commerciales ont sécurisé une part dominante de 70,25 % des originations de 2025, consolidant leur domination sur le marché indonésien du financement des véhicules d'occasion. Pourtant, les plateformes pair-à-pair et fintech progressent à un TCAC de 9,75 % en offrant des décisions en temps réel et des analyses de crédit alternatives qui intègrent des candidats écartés par les systèmes de notation traditionnels. Les sociétés de multifinancement non bancaires se situent entre ces deux pôles, combinant une connaissance approfondie des véhicules avec une numérisation modérée, bien que leurs marges de financement soient soumises à une pression des deux côtés.
Les modèles de partenariat se multiplient : l'application de BCA Finance est désormais intégrée dans les principales places de marché, comblant l'écart de commodité avec les fintechs pures tout en préservant une tarification financée par les dépôts. Le règlement 40/2024 oblige les prêteurs pair-à-pair à maintenir une note composite minimale de 3 et des fonds propres équivalant à 50 % du capital libéré, ce qui relève les seuils et déclenche une consolidation. Les coentreprises entre prêteurs numériques et banques de taille intermédiaire deviennent donc une voie essentielle pour atteindre l'échelle au sein du marché indonésien du financement des véhicules d'occasion.
Par durée de financement : le moyen terme prévaut, les durées ultra-longues émergent
Les prêts de 25 à 48 mois représentaient 49,10 % du pool de 2025, équilibrant l'accessibilité mensuelle avec une exposition au risque de crédit gérable. Cependant, les prêts de plus de 72 mois se développent à un rythme annuel de 8,93 %, les ménages en difficulté ayant besoin de mensualités plus faibles pour absorber des environnements de taux plus élevés, notamment pour les véhicules âgés de 4 à 7 ans où les montants sont plus faibles mais le risque d'entretien est plus élevé. Les prêteurs compensent par une tarification progressive et des réserves tampons plus strictes, conformément au modèle de provisionnement basé sur le risque du POJK 46/2024. Les durées plus courtes inférieures à deux ans s'adressent désormais principalement aux acheteurs disposant de liquidités, optimisant les paiements d'intérêts, et représentent un profil en réduction au sein de la matrice de taille du marché indonésien du financement des véhicules d'occasion.
Les moteurs de tarification dynamique récompensent les contrats plus courts par des taux plus bas, mais la pression concurrentielle pour préserver les volumes l'emporte souvent sur ces signaux. La durée moyenne du portefeuille chez Adira Finance est restée stable en 2024, la direction ayant privilégié la qualité du crédit, prouvant que les politiques de segmentation par durée diffèrent selon les établissements mais convergent toujours vers le respect des seuils d'accessibilité pour la large base d'emprunteurs.

Par âge du véhicule : les stocks récents en tête, les véhicules d'âge intermédiaire à la croissance la plus rapide
Les voitures de moins de trois ans représentaient 58,36 % des unités financées en 2025, reflétant le confort des prêteurs avec les valeurs résiduelles et les circuits de revente actifs soutenus par les garanties des constructeurs automobiles. La tranche 4-7 ans est la plus dynamique avec un TCAC de 10,14 %, les consommateurs acceptant un kilométrage plus élevé pour réduire le coût initial et les outils d'analyse affinant la précision des évaluations. Les prêts garantis par des voitures de plus de sept ans restent marginaux car la dépréciation accélérée nécessite des plafonds de ratio prêt/valeur significatifs et des limites de durée à 36 mois, décourageant de nombreux prêteurs formels et maintenant ce segment faiblement pénétré par le secteur indonésien du financement des véhicules d'occasion.
La dynamique de l'offre oriente également les préférences. Les ventes de véhicules neufs ont chuté à 889 680 unités en 2024, réduisant les futurs apports de stocks de moins de trois ans, de sorte que les prêteurs préparent des stratégies de garantie pour les véhicules d'âge intermédiaire, notamment la surveillance de l'état par télématique pour garantir l'intégrité des actifs sur des horizons de remboursement plus longs.
Analyse géographique
Jakarta a fourni 32,11 % des volumes de 2025 grâce à un réseau d'agences dense, un revenu par habitant plus élevé et des dépenses marketing concentrées des prêteurs numériques. Le contrôle réglementaire de la ville et les restrictions de circulation, comme l'élargissement des contrôles de plaques paires-impaires, modèrent désormais la demande incrémentale, orientant la croissance vers les régions satellites. Banten, adjacente à la capitale, devrait progresser à un TCAC de 7,28 % jusqu'en 2031, tirant parti de l'expansion industrielle rapide à Tangerang et Serang qui élève les populations de navetteurs de la classe moyenne.
Les trois provinces du cœur javanais — Java occidental, Java central et Java oriental — bénéficient de vastes corridors manufacturiers qui soutiennent une demande stable de véhicules parmi les effectifs des usines. Cependant, la motorisation des ménages commence souvent par des deux-roues ; par conséquent, la pénétration des quatre-roues par habitant reste inférieure à celle de Jakarta. Les acteurs du multifinancement tels que Mandiri Tunas Finance adaptent donc la souscription aux schémas de revenus variables, adoptant des calendriers de paiement flexibles et des garanties d'âge intermédiaire pour approfondir leur portée [3]« Profil du réseau d'agences », PT Mandiri Tunas Finance, mtf.co.id .
La proximité de Banten avec Jakarta permet d'accéder au vaste inventaire de véhicules d'occasion de la capitale tout en offrant aux résidents des coûts de logement plus bas et une circulation plus légère, stimulant l'intention d'achat. Ses parcs industriels favorisent l'emploi formel, améliorant l'éligibilité au crédit. En revanche, l'économie de plantation de Sumatra du Nord et la rareté des agences de prêt freinent l'adoption du financement, bien que des initiatives de souscription mobile progressent. À l'échelle nationale, l'OJK impose une parité de gouvernance des risques entre les provinces, poussant les prêteurs à investir dans la diversification des agences et la vérification d'identité numérique pour maintenir la conformité à mesure qu'ils développent le marché indonésien du financement des véhicules d'occasion.
Paysage réglementaire
Le financement des voitures d'occasion en Indonésie est principalement supervisé par l'Autorité des services financiers (OJK), qui réglemente les sociétés de financement et établit des attentes en matière de gouvernance, de capital et de souscription qui façonnent la participation des prêteurs au crédit sur véhicules d'occasion. La réglementation POJK 46/2024 a renforcé les normes d'évaluation, la vérification des emprunteurs et les attentes en matière de provisionnement des risques pour les sociétés de financement. Elle vise directement les problèmes récurrents liés à la qualité des garanties sur véhicules d'occasion, notamment la précision de l'évaluation et la prévention de la fraude, tout en augmentant les coûts de conformité pour les prêteurs de plus petite taille.
Le cadre réglementaire a été mis à jour par la réglementation POJK 35/2025, entrée en vigueur le 22 décembre 2025. Elle a modifié certaines dispositions de la POJK 46/2024 en assouplissant certaines exigences relatives aux opérations d'entreprise et aux processus de financement, y compris une plus grande flexibilité pour les activités de financement numériques sans contact et des délais plus rapides pour les recommandations d'émission. La position réglementaire a également élargi la marge de manœuvre en matière de conception des produits concernant les acomptes de financement de véhicules, y compris des structures allant jusqu'à 0 % pour les sociétés financièrement saines et éligibles. Cela pousse la concurrence vers des contrôles de risque plus solides, une vérification des données et un suivi de portefeuille plus poussés dans l'octroi de crédit sur véhicules d'occasion.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'agrégation de l'offre de voitures d'occasion via des revendeurs informels, des réseaux de concessionnaires organisés et des places de marché numériques. Le financement est assuré par des banques et des sociétés de financement multiservices, notamment Astra Credit Companies (ACC), BFI Finance, Adira Finance, Mandiri Tunas Finance et OTO Multiartha. La génération de prospects et la conversion au point de vente se déroulent de plus en plus au sein des annonces des places de marché et des écosystèmes de concessionnaires, où les prêteurs intègrent des préapprobations, utilisent des outils de KYC numérique et appliquent des outils d'évaluation pour définir les limites de ratio prêt-valeur et de durée pour des segments tels que les unités de 3 ans et moins et le stock de 4 à 7 ans en forte croissance.
La souscription et le service des prêts s'appuient sur des modèles opérationnels hybrides. Les équipes de terrain des agences et des concessionnaires gèrent l'inspection, la documentation et le recouvrement, tandis que les applications et les flux de travail intégrés réduisent les délais d'approbation et les coûts d'origination. Le financement et la liquidité proviennent des dépôts (pour les banques), des lignes de crédit bancaires et des instruments de marchés de capitaux pour les acteurs multiservices cotés en bourse, la gestion du risque de portefeuille étant encadrée par les normes de l'OJK relatives à la notation vérifiée, à la documentation des emprunteurs et au provisionnement. En aval, les prêteurs coordonnent leurs actions avec les assureurs et les canaux de reprise ou de reconditionnement, où des faiblesses dans la transparence de l'historique des véhicules et la qualité de la documentation peuvent accroître la sévérité des pertes et allonger les délais de recouvrement.
Paysage concurrentiel
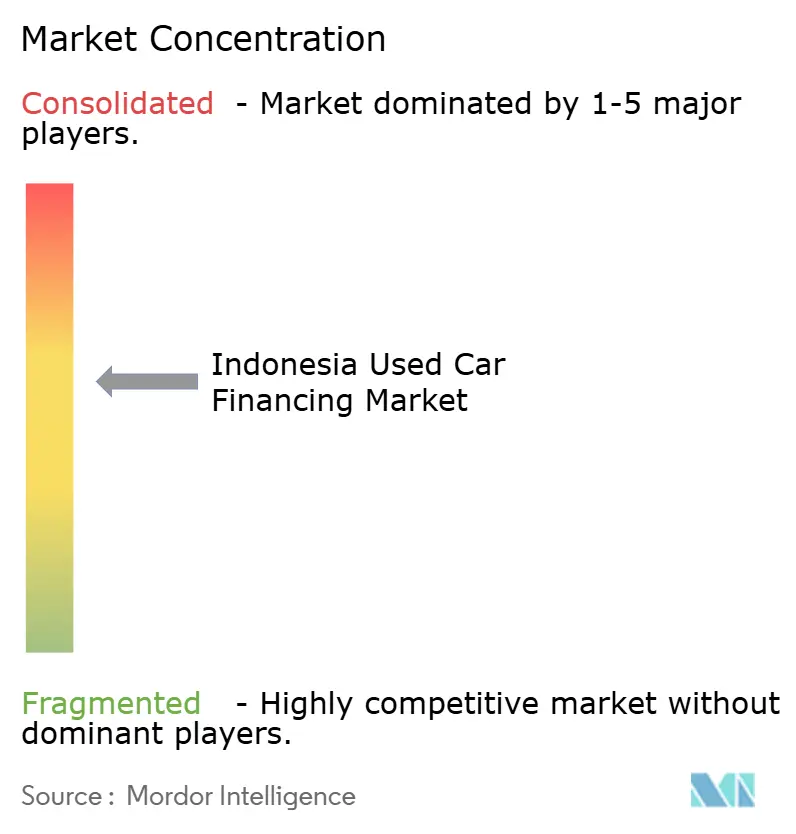
L'arène du crédit aux véhicules d'occasion en Indonésie est modérément concentrée : les trois premiers groupes — Astra Credit Companies, BFI Finance et Adira Finance — contrôlent une part notable des créances, tandis que les banques commerciales et leurs filiales de multifinancement dépassent ensemble la majorité des originations, laissant une longue traîne de petites entités non bancaires et de fintechs. Les challengers numériques accélèrent la vitesse d'approbation et ciblent les bassins d'emprunteurs sous-bancarisés en utilisant des données en temps réel, mais les ratios de capital et de gouvernance plus stricts de l'OJK tempèrent la montée en puissance agressive, incitant à des partenariats avec des banques de taille intermédiaire pour la solidité du bilan.
La consolidation stratégique est marquée. BCA Finance a absorbé BCA Multi Finance en septembre 2024, intégrant les systèmes de risque et réduisant les doublons opérationnels. Adira Finance a fusionné avec Mandala Multifinance en octobre 2025, portant les utilisateurs actifs au-delà de 2,6 millions et s'étendant à 850 sites. Les banques approfondissent l'intégration verticale pour capter la marge par la vente croisée directe, aidées par le financement par dépôts qui réduit le coût du capital par rapport aux obligations à prix de marché.
Les axes de croissance incluent désormais les niches de véhicules électriques et hybrides d'occasion — soutenus par des garanties de batterie de seconde main — et les pools conformes à la charia. L'adoption technologique est décisive : les flux de travail mobiles de bout en bout réduisent les délais de décaissement à moins d'une journée, et les moteurs d'évaluation pilotés par l'IA calibrent des ratios prêt/valeur dynamiques en analysant les courbes de prix des places de marché. Les grands acteurs établis financent ces mises à niveau par des programmes obligataires fréquents ; l'Obligation à Enregistrement en Rayon VII d'Adira témoigne de la large confiance des investisseurs malgré des environnements de taux plus élevés [4]« Prospectus de l'Obligation à Enregistrement en Rayon VII », PT Adira Dinamika Multi Finance Tbk, adira.co.id . Les dépenses de conformité augmentent pour tous les participants dans le cadre du POJK 46/2024, mais les acteurs à grande échelle amortissent ce coût plus efficacement, faisant pencher les avantages concurrentiels vers les bilans plus importants au sein du marché indonésien du financement des véhicules d'occasion.
Leaders du secteur du financement des véhicules d'occasion en Indonésie
BFI Finance Indonesia
Astra Credit Companies (ACC)
Adira Dinamika Multi Finance
Mandiri Tunas Finance
Oto Multiartha
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La refonte des produits autour de l'accessibilité constitue un espace blanc évident après l'entrée en vigueur de la POJK 35/2025 (le 22 décembre 2025), qui permet une plus grande flexibilité en matière d'acompte, y compris des structures à 0 % pour les sociétés de financement éligibles. Cela crée une marge de manœuvre pour les prêteurs et les places de marché afin de regrouper les prêts pour voitures d'occasion avec des contrôles de risque plus stricts, tels qu'une documentation vérifiée des emprunteurs, des contrôles de garantie renforcés et une tarification dynamique en fonction de l'âge du véhicule. La concurrence peut alors se déplacer vers les exigences de liquidités initiales pour les ménages passant du véhicule neuf au véhicule d'occasion.
Le financement de voitures d'occasion à origination numérique dispose également d'une marge de croissance à mesure que la vérification des données et la gouvernance se standardisent sous les règles de l'OJK. Cela permet aux banques et aux sociétés de financement multiservices d'étendre les approbations intégrées tout en gérant le risque de fraude. L'activité du marché au début de 2026 met en évidence le rôle intégré du segment dans les portefeuilles multiservices : en février 2026, le financement de voitures d'occasion s'élevait à 88,36 billions de roupies indonésiennes (16,32 % du portefeuille multiservices total), tandis que le financement de voitures neuves atteignait 143,28 billions de roupies indonésiennes (26,47 %). Cet écart suggère une marge de progression pour la pénétration du crédit sur véhicules d'occasion via des partenariats entre prêteurs et réseaux de concessionnaires organisés, ainsi que via des structures conformes à la charia, comme la murabaha et l'ijara, qui peuvent élargir le bassin d'emprunteurs adressables dans les provinces où la préférence pour la finance islamique est plus marquée et l'adoption du crédit conventionnel plus limitée.
Développements récents du secteur
- Mai 2026 : Adira Finance - A rapporté que son événement Adira Expo Tebar Promo comprenait des offres de financement pour voitures avec des taux d'intérêt à partir de 1,99 % par an ou des acomptes à partir de 15 %, dans le cadre d'une stratégie visant à élargir l'accès au financement. Ces offres renforcent l'accessibilité pour les acheteurs et étendent la portée d'Adira dans les segments à revenus moyens et faibles, consolidant sa position concurrentielle sur le marché indonésien du financement de voitures d'occasion. Cette campagne soutient des originations plus rapides et une pénétration de marché plus profonde grâce à des incitations de financement promotionnelles.
- Avril 2026 : PT BFI Finance Indonesia Tbk - Nouveaux décaissements de financement de 5,5 billions de roupies indonésiennes pour le premier trimestre 2026. Ce flux trimestriel indique une dynamique de prêt stable dans le segment indonésien du financement de voitures d'occasion. Ce résultat soutient une capacité continue à répondre à la demande croissante et maintient la confiance des prêteurs dans les rendements ajustés au risque.
- Mars 2026 : Adira Finance - A dévoilé ses résultats financiers 2025 : un bénéfice net de 1,5 billion de roupies indonésiennes et un total de nouveaux financements de 43,2 billions de roupies indonésiennes (croissance en glissement annuel). Cette rentabilité et cette activité de financement soulignent une position concurrentielle renforcée pour Adira au cours du cycle 2025. Ces chiffres renforcent la confiance des investisseurs dans la plateforme de financement d'Adira et sa capacité à faire croître ses originations.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre la valeur du financement lié aux achats de véhicules particuliers d'occasion en Indonésie, y compris les prêts et produits de crédit similaires organisés par des prestataires de financement et des canaux formels. L'étude comptabilise cette valeur en dollars américains sur la période étudiée.
Exclusions du périmètre : nous excluons le financement lié aux achats de véhicules neufs, les prêts personnels non garantis utilisés à des fins générales, et le crédit à la consommation non lié directement à une transaction de voiture d'occasion.
Aperçu de la segmentation
- Par type de véhicule
- Citadine
- Berline
- Véhicule utilitaire sport (SUV)
- Véhicule multifonction (MPV)
- Par fournisseur de financement
- Financement OEM captif
- Banques commerciales
- Sociétés financières non bancaires
- Prêteurs pair-à-pair / fintech
- Par durée de financement
- Inférieur ou égal à 24 mois
- 25 - 48 mois
- 49 - 72 mois
- Plus de 72 mois
- Par âge du véhicule
- Inférieur ou égal à 3 ans
- 4 - 7 ans
- Plus de 7 ans
- Par province
- Jakarta
- Java occidental
- Java oriental
- Java central
- Banten
- Sumatra du Nord
- Autres provinces
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a d'abord été utilisée pour établir le contexte de la demande et l'environnement de crédit, car le financement de voitures d'occasion suit le pouvoir d'achat des ménages et les cycles de taux d'intérêt en Indonésie. Nous nous sommes référés à des sources publiques telles que les publications de Bank Indonesia pour les taux directeurs et les indicateurs de crédit, l'institut statistique indonésien (BPS) pour les tendances macroéconomiques et des ménages, et les publications de l'OJK pour les signaux relatifs à la supervision multiservices et bancaire.
Pour ancrer le modèle de marché, nous avons également utilisé des sources telles que les mises à jour de Gaikindo pour l'orientation du secteur automobile, les statistiques douanières et commerciales le cas échéant pour les signaux de flux de véhicules, et des articles évalués par des pairs sur le comportement en matière de crédit à la consommation et de financement automobile en Indonésie. Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse économique réputée ont ensuite été utilisés pour valider le mix produits, les évolutions de canaux et les tendances de croissance du portefeuille de prêts divulguées, tandis qu'un abonnement payant pour les données financières et actualités d'entreprises a permis de recouper les mouvements déclarés du portefeuille de financement au fil du temps. Les sources documentaires citées ci-dessus sont uniquement illustratives, et de nombreux autres documents et jeux de données publics ont également été consultés pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour tester les hypothèses clés de dimensionnement difficiles à établir à partir des statistiques publiques, telles que les montants moyens des prêts, les taux d'approbation, les préférences en matière de durée, et l'impact de l'âge du véhicule d'occasion sur le comportement en matière de ratio prêt-valeur. Nous nous sommes entretenus avec un ensemble de banques, de sociétés de financement multiservices, d'équipes de financement liées aux concessionnaires et de participants de l'écosystème dans les principales provinces d'Indonésie, et les contributions des répondants ont été utilisées pour corriger les lacunes de la recherche documentaire avant que les chiffres finaux ne soient arrêtés.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 32 % | Cadres dirigeants : 19 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 39 % |
| Acteurs plus petits : 19 % | Managers : 42 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché a été construit selon une approche descendante, où l'activité de transaction de voitures d'occasion et les hypothèses de pénétration du financement ont été utilisées pour reconstituer le pool de valeur financée, celui-ci étant ensuite réparti selon les schémas de fournisseurs et de canaux à partir des enseignements tirés des entretiens. En parallèle, nous avons utilisé des approximations ascendantes sélectives comme contrôle de cohérence, où les montants moyens de prêts échantillonnés ont été multipliés par le nombre estimé d'unités financées dans les principales provinces, puis comparés au total reconstitué.
Les données les plus déterminantes dans le modèle étaient la dynamique des ventes de voitures d'occasion, l'orientation des taux d'intérêt et l'accessibilité des mensualités, les niveaux d'acompte habituels, les prix moyens des voitures d'occasion (et leur évolution en glissement annuel), la répartition des durées de prêt, et les évolutions entre le crédit bancaire et les produits multiservices. Lorsque les données au niveau provincial étaient limitées, nous avons utilisé des indicateurs proxy tels que la population et l'intensité de possession de véhicules, puis ajusté les répartitions après les retours des répondants.
Les prévisions se sont appuyées sur une analyse de scénarios soutenue par une régression multivariée simple pour les principaux moteurs de valeur, en particulier l'accessibilité des mensualités et les évolutions de pénétration liées aux taux. Nous avons utilisé un consensus d'experts pour établir des fourchettes pratiques concernant la pénétration future, la progression des montants moyens de prêts et le durcissement lié aux impayés, puis ces fourchettes ont été appliquées de manière cohérente sur toute la période de prévision.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par triangulation selon trois angles, à savoir la valeur de financement reconstituée à partir de l'activité de transaction, les unités financées et montants de prêts implicites, et les tendances observées de croissance du portefeuille des prêteurs. En cas d'écart constaté, nous en avons examiné les causes profondes, telles qu'un changement soudain de tarification, une modification ponctuelle de politique, ou une hypothèse aberrante, puis le modèle n'a été corrigé qu'après une nouvelle vérification des données sous-jacentes.
Avant validation finale, les travaux passent par une revue analytique en plusieurs étapes afin que la logique de calcul, les conversions de devises et les notes d'hypothèses restent cohérentes. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées en cas d'événements significatifs, tels que des mouvements de taux marqués ou des changements réglementaires majeurs sous l'autorité des régulateurs indonésiens, suivies d'une dernière révision avant livraison afin de garantir que les dernières informations sont bien prises en compte.
Taille du marché du financement de voitures d'occasion en Indonésie selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour le financement de voitures d'occasion en Indonésie peuvent sembler très éloignées les unes des autres, même lorsqu'elles se réfèrent au même pays, car le calendrier, la logique de comptage et la définition de la valeur du financement ne sont pas toujours alignés. Les différences apparaissent généralement autour de ce qui est considéré comme valeur financée (prêt décaissé versus prêt en cours), de la manière dont le montant moyen de prêt est mis à jour lorsque les prix des voitures d'occasion évoluent, et de la manière dont l'année de référence de la devise et le calendrier de conversion sont appliqués.
Dans nos vérifications, les principaux facteurs d'écart étaient la fréquence de mise à jour et les étapes de validation, car les variations mensuelles des taux et les évolutions des prix des voitures d'occasion peuvent rapidement rendre les anciennes hypothèses de montant moyen de prêt trop élevées ou trop basses. Certaines estimations mélangent également le crédit automobile au sens large avec la part des voitures d'occasion, ou incluent le crédit-bail et des produits de crédit adjacents sans règle cohérente, ce qui peut gonfler la taille de marché indiquée pour une année donnée. En actualisant les hypothèses de montant moyen de prêt au plus près de la publication et en revérifiant le calendrier de conversion en dollars américains autour de l'année de référence, Mordor Intelligence réduit les dérives liées à des hypothèses de prix obsolètes et à des relevés de taux de change anciens.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,15 milliards USD (2025) | |
| Éditeur de recherche sectorielle A | 40,00 milliards USD (2024) | Utilise un périmètre plus large de fournisseurs et de produits pouvant mélanger le financement de voitures d'occasion avec le crédit-bail et des options de crédit adjacentes, et le chiffre est présenté pour une année de référence différente sans alignement clair sur la valeur de financement décaissée par rapport à la valeur du portefeuille en cours. |
| Agence de presse financière B | 41,56 milliards USD (2024) | Couvre le marché plus large du financement automobile, qui peut inclure les véhicules neufs et d'autres catégories de véhicules, de sorte que le pool de financement spécifique aux voitures d'occasion n'est pas isolé avec une construction transparente en matière de pénétration et de montant moyen de prêt. |
En observant le tableau, l'écart s'explique principalement par les limites de périmètre et l'alignement des années plutôt que par des erreurs de calcul. Lorsque le marché est strictement limité à la valeur de financement liée aux achats de voitures d'occasion et que les données clés sont actualisées avec des signaux récents de prix et de taux, le chiffre obtenu devient plus facile à retracer et à reproduire selon les mêmes étapes lors du prochain cycle de mise à jour.


Questions clés auxquelles le rapport répond
À quelle vitesse les volumes de financement croîtront-ils entre 2026 et 2031 dans le segment des véhicules d'occasion en Indonésie ?
Les volumes devraient augmenter à un TCAC de 6,99 %, portant la taille du marché indonésien du financement des véhicules d'occasion à 12,22 milliards USD d'ici 2031.
Quelles catégories de véhicules attirent le plus de prêts pour véhicules d'occasion ?
Les véhicules multifonctions sont en tête avec 44,15 % des originations de 2025, tandis que les véhicules utilitaires sport sont les plus dynamiques avec un TCAC de 8,45 %.
Les prêteurs numériques gagnent-ils des parts aux dépens des banques ?
Oui, les plateformes pair-à-pair et fintech se développent à un TCAC de 9,75 %, bien que les banques commerciales contrôlent encore 70,25 % des volumes de 2025.
Quelles provinces dépasseront la croissance nationale ?
Banten devrait se développer à un TCAC de 7,28 % jusqu'en 2031, portée par l'industrialisation à Tangerang et Serang qui stimule la possession automobile de la classe moyenne.
Dernière mise à jour de la page le:



