
Taille et part du marché indonésien des aliments et boissons à base de plantes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.04 Milliards de dollars |
| Taille du Marché (2026) | 1.11 Milliards de dollars |
| Taille du Marché (2031) | 1.56 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.94 % |
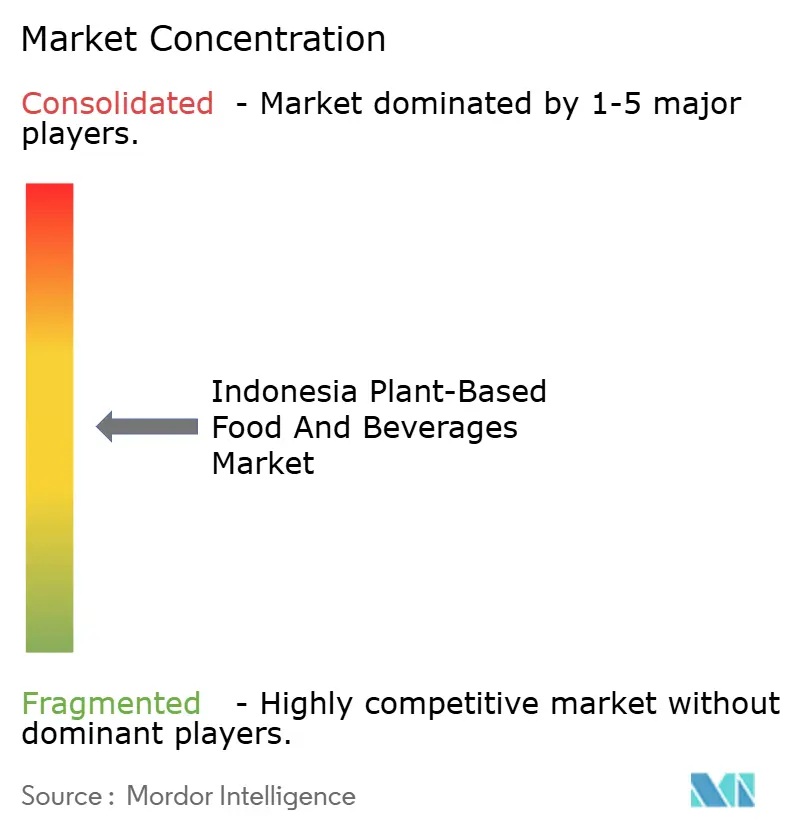
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché indonésien des aliments et boissons à base de plantes par Mordor Intelligence
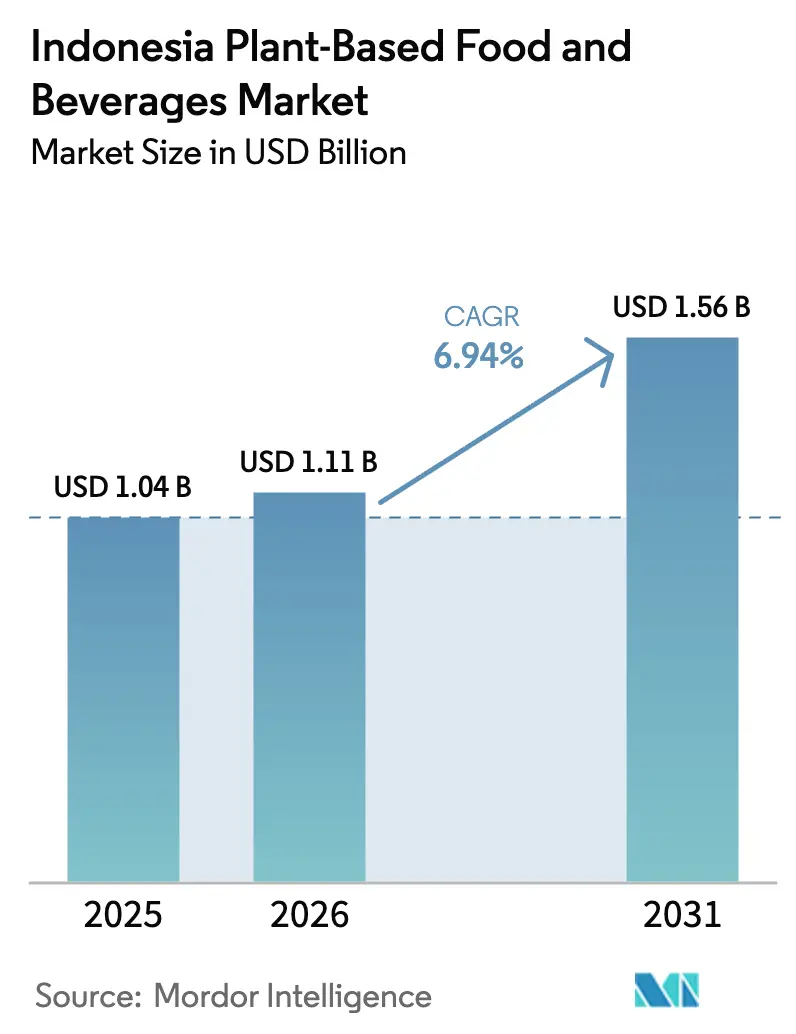
La taille du marché indonésien des aliments et boissons à base de plantes en 2026 est estimée à 1,11 milliard USD, en progression par rapport à la valeur de 2025 de 1,04 milliard USD, avec des projections pour 2031 indiquant 1,56 milliard USD, soit une croissance au CAGR de 6,94 % sur la période 2026-2031. Cette trajectoire de croissance reflète la position unique de l'Indonésie en tant que plus grande nation à majorité musulmane du monde, qui adopte les alternatives à base de plantes tout en naviguant dans des exigences complexes de certification halal et des traditions culinaires profondément enracinées. L'expansion du marché coïncide avec les initiatives plus larges de sécurité alimentaire de l'Indonésie, alors que le gouvernement poursuit l'autosuffisance agricole à travers son programme Swasembada Pangan, ciblant une production domestique accrue de produits de base essentiels, notamment le soja et d'autres protéines végétales [1]Source : Indonesia.go.id., « Créer un sentiment d'autosuffisance alimentaire », indonesia.go.id. Les boissons alternatives aux produits laitiers détiennent la part de chiffre d'affaires la plus élevée, tandis que les substituts de viande affichent la croissance la plus rapide, les innovateurs locaux développant leur activité à travers des partenariats avec la restauration. La diversification des ingrédients au-delà du soja, l'amélioration du réseau de chaîne du froid et l'intégration de la conformité halal dans la conception des produits soutiennent davantage l'élan de croissance. La concurrence reste fragmentée, laissant de la place aux spécialistes régionaux pour s'épanouir aux côtés des multinationales mondiales.
Principales conclusions du rapport
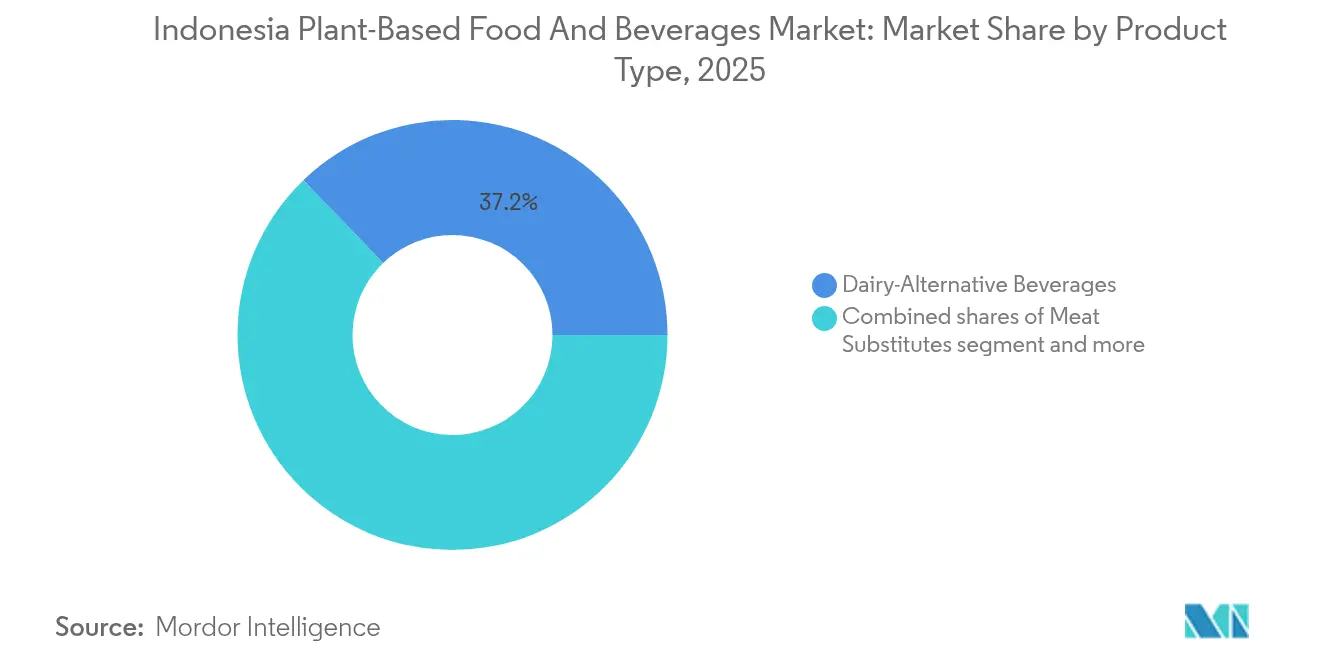
- Par type de produit, les boissons alternatives aux produits laitiers ont été en tête avec une part de chiffre d'affaires de 37,20 % en 2025, tandis que les substituts de viande devraient croître à un CAGR de 7,02 % jusqu'en 2031.
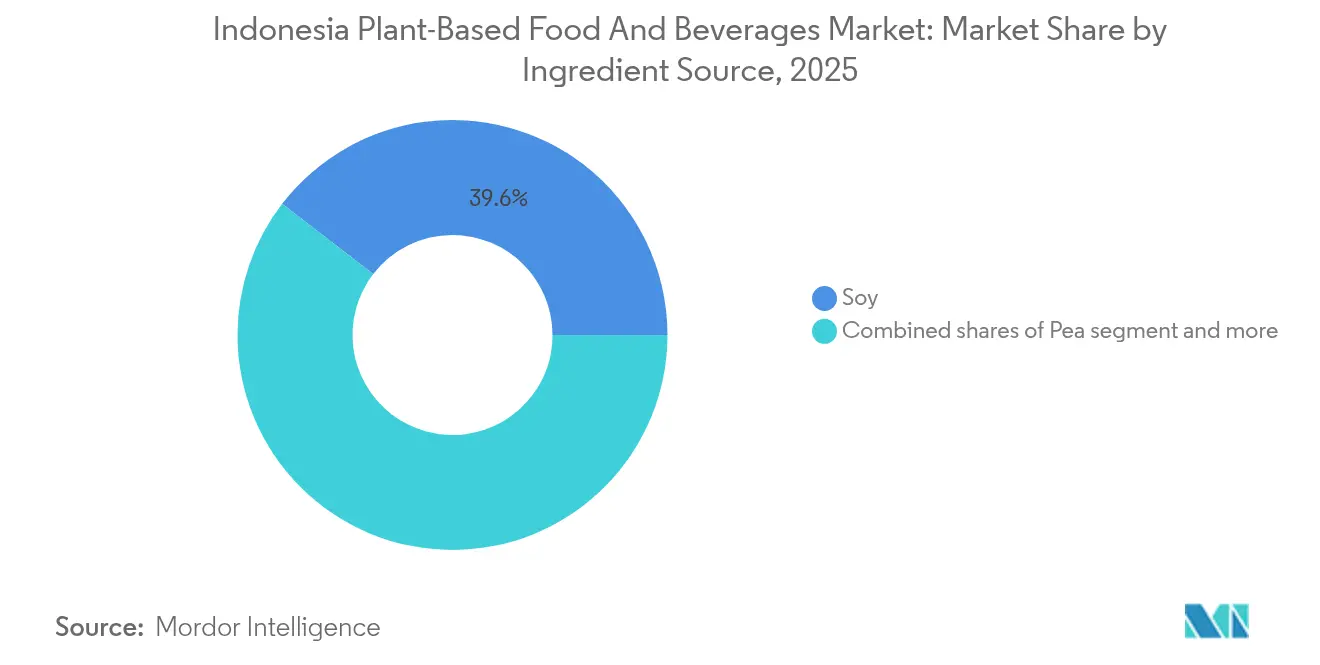
- Par source d'ingrédients, le soja représentait 39,56 % de la part du marché indonésien des aliments à base de plantes en 2025, tandis que la protéine de pois est prévue de progresser à un CAGR de 7,07 % jusqu'en 2031.
- Par forme, les produits réfrigérés/stables à température ambiante représentaient 85,27 % de la taille du marché indonésien des aliments à base de plantes en 2025 et les offres surgelées devraient progresser à un CAGR de 7,34 % sur la période de prévision.
- Par canal de distribution, les circuits hors établissement ont capté 53,98 % des ventes en 2025, tandis que les établissements de restauration enregistrent une trajectoire de croissance de 6,35 % vers 2031.
- Par zone géographique, l'Indonésie occidentale détenait 64,57 % du chiffre d'affaires 2025, tandis que l'Indonésie orientale est positionnée pour un CAGR de 6,62 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché indonésien des aliments et boissons à base de plantes
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | Impact (~) % sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Sensibilisation croissante des consommateurs à la santé et au bien-être | + 1.8% | Nationale, concentrée dans les zones urbaines de Java et Sumatra | Moyen terme (2-4 ans) |
| Préoccupations éthiques croissantes pour le bien-être animal | + 1.2% | Centres urbains de l'Indonésie occidentale, émergents dans les régions orientales | Long terme (≥ 4 ans) |
| Avancées dans l'innovation et la qualité des produits | + 1.5% | Nationale, avec des centres de R&D à Java | Court terme (≤ 2 ans) |
| Politiques et initiatives gouvernementales favorables | + 1.0% | Nationale, avec des programmes pilotes dans les zones rurales | Long terme (≥ 4 ans) |
| Acceptation culturelle des aliments à base de plantes | + 0.8% | Variations régionales, plus fortes dans les zones javanaises et sundanaises | Long terme (≥ 4 ans) |
| Essor des startups de technologie alimentaire | + 0.7% | Concentré dans les pôles technologiques de Jakarta et Bandung | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation croissante des consommateurs à la santé et au bien-être
La montée de la conscience sanitaire en Indonésie est directement corrélée à la prévalence croissante des maladies non transmissibles, notamment le diabète et les affections cardiovasculaires affectant les populations urbaines. La promotion par le gouvernement de régimes alimentaires à base de plantes à travers les communications officielles du ministère de la santé positionne la nutrition axée sur les plantes comme une stratégie de soins de santé préventifs, conférant une légitimité institutionnelle aux protéines alternatives. Cette demande tirée par la santé bénéficie particulièrement aux alternatives laitières, car l'intolérance au lactose affecte 90 % des Indonésiens, faisant du lait à base de plantes une nécessité fonctionnelle plutôt qu'un choix de style de vie. Les millénaux urbains et les consommateurs de la génération Z considèrent de plus en plus les aliments à base de plantes comme des produits de bien-être haut de gamme, prêts à payer des prix plus élevés pour les bénéfices santé perçus. La tendance s'accélère dans les zones métropolitaines de Java où l'accès aux soins de santé et l'éducation nutritionnelle créent des bases de consommateurs informés. Cependant, les populations rurales restent sensibles aux prix, ce qui nécessite des options à base de plantes abordables pour atteindre une pénétration du marché de masse.
Préoccupations éthiques croissantes pour le bien-être animal
La conscience du bien-être animal émerge progressivement au sein de la population indonésienne à prédominance musulmane, où les exigences alimentaires halal mettent déjà l'accent sur les principes de traitement humain. Les consommateurs urbains instruits remettent de plus en plus en question les pratiques d'élevage industriel, créant une demande pour des alternatives produites de manière éthique qui s'alignent avec les valeurs islamiques de compassion envers les animaux. Ce changement éthique influence particulièrement les jeunes démographies exposées aux récits mondiaux de durabilité à travers les réseaux sociaux et l'éducation internationale. La tendance prend de l'élan dans les villes cosmopolites comme Jakarta et Surabaya, où l'exposition aux cultures alimentaires internationales normalise les choix à base de plantes. Les approbations des érudits islamiques locaux des aliments à base de plantes en tant qu'intrinsèquement halal éliminent les barrières religieuses, accélérant potentiellement l'adoption parmi les consommateurs pratiquants. Le mouvement reste naissant par rapport aux marchés occidentaux mais montre un potentiel de croissance significatif à mesure que la conscience environnementale et éthique s'élargit.
Avancées dans l'innovation et la qualité des produits
Les entreprises indonésiennes de technologie alimentaire réalisent des améliorations décisives en matière de goût et de texture, s'attaquant au principal obstacle à l'adoption des produits à base de plantes par les consommateurs. Les startups locales tirent parti de l'expertise traditionnelle indonésienne en matière de tempeh et de tofu pour créer des profils de saveurs familiers dans de nouveaux formats, illustrés par les produits à base de plantes aromatisés au rendang de Green Rebel qui résonnent avec les palais locaux. L'intégration de mélanges d'épices traditionnels et de techniques culinaires dans les formulations modernes à base de plantes crée des avantages concurrentiels par rapport aux marques internationales qui manquent de connaissance culinaire locale. Les instituts de recherche tels que l'Université IPB collaborent avec les acteurs de l'industrie pour développer des aliments fonctionnels à partir de sources végétales indigènes, créant des avantages en matière de propriété intellectuelle pour les fabricants nationaux. Les améliorations des procédés de fabrication réduisent les coûts de production tout en maintenant la qualité, rendant les produits à base de plantes plus accessibles aux consommateurs indonésiens soucieux des prix. Le transfert de technologie des entreprises alimentaires établies accélère les cycles d'innovation, permettant une itération rapide des produits et une réactivité au marché.
Politiques et initiatives gouvernementales favorables
L'agenda d'autosuffisance alimentaire de l'Indonésie soutient indirectement le développement des aliments à base de plantes à travers des initiatives de diversification agricole et des objectifs de réduction de la dépendance aux importations. L'accent mis par le ministère de l'Agriculture sur l'augmentation de la production nationale de soja crée des conditions favorables pour les industries de protéines végétales, tandis que les mandats de durabilité environnementale encouragent les alternatives à l'agriculture animale à forte intensité de ressources. Les programmes nutritionnels gouvernementaux mettant l'accent sur la diversité alimentaire créent une demande institutionnelle pour les options à base de plantes dans les programmes d'alimentation scolaire et les initiatives de santé publique. La clarté réglementaire de la BPOM concernant l'étiquetage et les normes de sécurité des aliments à base de plantes réduit les barrières à l'entrée sur le marché pour les fabricants, tandis que la simplification de la certification halal renforce la confiance des consommateurs. La promotion par le Ministère coordinateur des affaires alimentaires de systèmes agricoles respectueux de l'environnement s'aligne avec les objectifs de croissance de l'industrie des aliments à base de plantes [2]Source : MINISTÈRE COORDINATEUR DES AFFAIRES ÉCONOMIQUES, « Soutenir l'autosuffisance alimentaire pour l'indépendance de la nation, le gouvernement encourage la mise en œuvre d'un système agricole respectueux de l'environnement », ekon.go.id. Cependant, la mise en œuvre reste incohérente selon les régions, nécessitant un engagement politique soutenu pour obtenir un impact significatif sur le marché.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | Impact (~) % sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hésitation des consommateurs concernant le goût et la texture | -1.5% | Nationale, particulièrement dans les régions à forte tradition alimentaire | Court terme (≤ 2 ans) |
| Défis dans les chaînes d'approvisionnement en matières premières | -1.2% | Nationale, aiguë en Indonésie orientale | Moyen terme (2-4 ans) |
| Barrières réglementaires et de certification | -0.8% | Nationale, complexe dans la géographie multi-îles | Long terme (≥ 4 ans) |
| Sensibilisation limitée au sein de certaines populations | -0.9% | Zones rurales et provinces d'Indonésie orientale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hésitation des consommateurs concernant le goût et la texture
Les consommateurs indonésiens maintiennent de fortes préférences pour les textures et les saveurs alimentaires traditionnelles, créant des obstacles significatifs pour les alternatives à base de plantes qui ne parviennent pas à reproduire les expériences sensorielles familières. Des recherches académiques révèlent que le goût et la texture se classent parmi les principaux facteurs déterminant l'acceptation des aliments à base de plantes parmi les consommateurs indonésiens, avec des produits nécessitant un travail de formulation extensif pour correspondre aux attentes du palais local. Le défi s'intensifie dans les régions dotées de traditions culinaires distinctes, où les consommateurs attendent des caractéristiques spécifiques de texture en bouche dans les produits à base de viande et de produits laitiers développés au fil des générations. Les fabricants d'aliments à base de plantes doivent investir massivement en R&D pour atteindre des propriétés organoleptiques acceptables, ce qui augmente les coûts de développement des produits et les délais de mise sur le marché. Les préférences gustatives régionales varient considérablement à travers l'archipel diversifié d'Indonésie, nécessitant des formulations de produits localisées qui compliquent les stratégies de fabrication et de distribution. Le succès dépend de l'atteinte d'une parité sensorielle avec les produits conventionnels tout en maintenant la compétitivité en termes de coûts, un défi technique qui continue de limiter les taux de pénétration du marché.
Défis dans les chaînes d'approvisionnement en matières premières
La forte dépendance de l'Indonésie à l'égard du soja importé, représentant plus de 80 % de la consommation intérieure, crée une vulnérabilité à la volatilité des prix mondiaux et aux perturbations d'approvisionnement qui affectent directement les coûts des aliments à base de plantes. La capacité agricole nationale reste insuffisante pour répondre à la demande croissante de protéines végétales, tandis que la variabilité climatique affecte les rendements des cultures locales et la cohérence de qualité requise pour la fabrication alimentaire. La géographie archipelagique complique la distribution des ingrédients, en particulier vers les régions d'Indonésie orientale où les coûts de transport augmentent considérablement les dépenses en matières premières. L'infrastructure limitée de chaîne du froid dans les zones reculées restreint l'utilisation d'ingrédients à base de plantes périssables, obligeant les fabricants à s'appuyer sur des alternatives transformées qui peuvent compromettre la qualité des produits. Les inefficacités de la chaîne d'approvisionnement s'accentuent durant les périodes de forte demande, créant des défis de gestion des stocks pour les entreprises d'aliments à base de plantes. Le développement de sources d'approvisionnement nationales fiables nécessite des investissements agricoles substantiels et des programmes d'éducation des agriculteurs qui dépassent les capacités individuelles des entreprises.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : Les boissons mènent la vague d'innovation
Les boissons alternatives aux produits laitiers commandent une part de marché de 37,20 % en 2025, tirées par la forte prévalence de l'intolérance au lactose en Indonésie et l'expansion de la culture du café dans les centres urbains. L'entrée réussie d'Oatside sur le marché démontre comment le développement de produits localisés crée des avantages concurrentiels, la variante au chocolat malté de l'entreprise ciblant spécifiquement les adolescents indonésiens et obtenant un engagement significatif sur les réseaux sociaux grâce à des partenariats avec des écoles locales. Les substituts de viande émergent comme le segment à la croissance la plus rapide avec un CAGR de 7,02 % jusqu'en 2031, bénéficiant des partenariats stratégiques de Green Rebel avec les principales chaînes de restauration et de produits innovants comme les options à base de plantes aromatisées au rendang qui résonnent avec les goûts locaux.
Les crèmes glacées et desserts surgelés sans produits laitiers gagnent du terrain sur les marchés urbains haut de gamme, tandis que les segments du fromage et du yaourt sans produits laitiers restent naissants en raison des habitudes de consommation locale limitées et des prix plus élevés. Les pâtes à tartiner et les beurres à base de plantes montrent un potentiel de croissance, en particulier sur le marché touristique de Bali où les préférences alimentaires internationales influencent les tendances alimentaires locales. La sous-catégorie du lait conditionné au sein des alternatives laitières bénéficie de réseaux de distribution établis et de la familiarité des consommateurs, tandis que les applications café et thé stimulent l'innovation dans les formulations de qualité barista conçues pour la culture florissante des cafés en Indonésie.
Note: Les parts des segments pour l'ensemble des segments individuels sont disponibles à l'achat du rapport


Par source d'ingrédients : Diversification au-delà de la domination du soja
Le soja maintient une part de marché de 39,56 % en 2025, tirant parti de l'expertise traditionnelle indonésienne en matière de tempeh et de tofu, bien que la dépendance aux importations crée des vulnérabilités dans la chaîne d'approvisionnement que les fabricants abordent de plus en plus à travers des stratégies de diversification. La protéine de pois émerge comme la source d'ingrédients à la croissance la plus rapide avec un CAGR de 7,07 % jusqu'en 2031, offrant des propriétés fonctionnelles supérieures et une allergénicité réduite par rapport aux alternatives à base de soja. Les produits à base d'avoine gagnent en élan grâce à des marques comme Oatside, qui s'approvisionne en avoine australienne pour garantir une qualité constante tout en développant des capacités de production locales à Java.
Les ingrédients à base de noix de coco bénéficient de la position de l'Indonésie en tant que grand producteur mondial de noix de coco, offrant des avantages en termes de coûts et une sécurité d'approvisionnement pour les fabricants développant des produits aux saveurs tropicales. Les ingrédients à base de riz et de blé servent des applications de niche, particulièrement dans les formulations sans gluten ciblant les consommateurs urbains soucieux de leur santé. Les produits à base d'amande font face à des défis en raison des exigences d'importation et des coûts plus élevés, limitant la pénétration du marché aux segments haut de gamme. La tendance à la diversification reflète les efforts stratégiques des fabricants pour réduire la dépendance à un seul ingrédient tout en créant des propositions de valeur uniques adaptées aux préférences gustatives locales et aux réalités de la chaîne d'approvisionnement.
Par forme : La domination des produits stables à température ambiante reflète les réalités de l'infrastructure
Les produits réfrigérés et stables à température ambiante dominent avec une part de marché de 85,27 % en 2025, reflétant l'infrastructure limitée de chaîne du froid en Indonésie et les exigences pratiques des réseaux de distribution multi-îles. Cette préférence de format permet une portée géographique plus large et réduit les coûts de distribution, particulièrement cruciale pour desservir les marchés reculés d'Indonésie orientale où le transport réfrigéré reste difficile. Les produits surgelés représentent le segment de forme à la croissance la plus rapide avec un CAGR de 7,34 % jusqu'en 2031, portés par l'amélioration des installations de stockage à froid dans les grands centres urbains et l'acceptation croissante des consommateurs pour les aliments de commodité surgelés.
La domination des produits stables à température ambiante crée des opportunités pour des solutions d'emballage innovantes qui prolongent la durée de vie des produits tout en maintenant leur qualité nutritionnelle, particulièrement importante pour les produits à base de plantes sujets à la détérioration dans les climats tropicaux. Les fabricants investissent dans des technologies de traitement aseptique et d'emballage barrière pour atteindre une durée de conservation prolongée sans compromettre le goût ou la texture. La croissance du segment surgelé est corrélée à l'expansion de la distribution moderne et à la pénétration des congélateurs domestiques dans les zones urbaines de classe moyenne, où la commodité oriente de plus en plus les décisions d'achat. La répartition par forme reflète le stade de développement infrastructurel de l'Indonésie, avec des implications pour les stratégies de formulation des produits et le calendrier d'entrée sur le marché dans différentes régions.
Note: Les parts des segments pour l'ensemble des segments individuels sont disponibles à l'achat du rapport
Par canal de distribution : Les circuits hors établissement favorisent l'accessibilité
Les circuits hors établissement commandent une part de marché de 53,98 % en 2025, les supermarchés et les hypermarchés servant de principaux points de découverte des produits à base de plantes parmi les consommateurs indonésiens. Les plateformes de vente en ligne connaissent une croissance rapide, notamment durant la pandémie de COVID-19, créant des opportunités de vente directe aux consommateurs pour les marques émergentes ne disposant pas de relations avec la distribution traditionnelle. Les supérettes et les épiceries offrent une accessibilité cruciale dans les zones urbaines denses où les achats fréquents caractérisent les comportements des consommateurs.
Les circuits en établissement affichent une croissance prometteuse de 6,35 % jusqu'en 2031, portée par les partenariats réussis de Green Rebel avec les grandes chaînes de restauration, notamment Starbucks, ABUBA Steak et Pepper Lunch, qui introduisent des options à base de plantes dans les expériences de restauration courante. Les partenariats avec la restauration créent des opportunités d'essai qui se traduisent souvent par des achats en circuit de distribution, faisant des circuits en établissement des vecteurs précieux pour la construction de marque malgré des contributions en volume plus faibles. La stratégie de distribution reflète l'évolution du paysage du commerce de détail indonésien, où les marchés traditionnels humides coexistent avec les formats modernes, nécessitant des approches multicanaux pour atteindre une couverture de marché complète. La croissance du commerce électronique s'accélère en 2024-2025, soutenue par l'amélioration des réseaux logistiques et l'adoption des paiements numériques parmi les millénaux urbains.
Analyse géographique
Le leadership de marché de l'Indonésie occidentale découle de populations urbaines concentrées à Java et Sumatra, où une part de marché de 64,57 % en 2025 reflète un pouvoir d'achat supérieur, une infrastructure de distribution et une ouverture culturelle à l'innovation alimentaire. L'environnement cosmopolite de Jakarta crée des conditions idéales pour les lancements de produits à base de plantes, les chaînes alimentaires internationales et les formats de commerce de détail modernes fournissant des canaux de distribution qui atteignent les premiers adoptants aisés. La région bénéficie d'une logistique de chaîne du froid établie et de cycles fréquents de réapprovisionnement des produits qui maintiennent la fraîcheur et la variété, des facteurs cruciaux pour les produits à base de plantes dont les durées de conservation sont plus courtes que les alternatives conventionnelles. Les centres de population denses de Java permettent des campagnes marketing efficaces et des programmes d'échantillonnage qui renforcent la notoriété des marques de manière rentable. Les traditions culinaires sundanaises en Java occidental mettent déjà l'accent sur les légumes frais et les préparations à base de tofu et tempeh, créant une familiarité culturelle qui réduit les barrières à l'adoption pour les innovations à base de plantes.
L'Indonésie orientale représente le plus grand potentiel de croissance du marché avec un CAGR de 6,62 % jusqu'en 2031, portée par l'amélioration des infrastructures et les programmes gouvernementaux de nutrition ciblant la diversification alimentaire dans les zones reculées. La dépendance traditionnelle de la région au sagou, aux tubercules et aux protéines végétales locales crée une affinité naturelle pour les alternatives à base de plantes, bien que le pouvoir d'achat limité exige des formulations de produits abordables et des emballages de plus petite taille. Les provinces de Papouasie et des Moluques montrent des signes prometteurs alors que les industries minières et d'huile de palme augmentent les revenus locaux tandis que la conscience environnementale se développe parmi les populations éduquées. Les défis de distribution restent importants, avec les coûts de transport inter-îles et le stockage à froid limité nécessitant des solutions d'emballage innovantes et des formulations stables à température ambiante. Les initiatives gouvernementales promouvant la sécurité alimentaire et l'éducation nutritionnelle créent une demande institutionnelle pour les produits à base de plantes dans les programmes d'alimentation scolaire et les établissements de santé, offrant des opportunités d'entrée sur le marché aux fabricants prêts à investir dans des réseaux de distribution en zones reculées. Le différentiel de croissance géographique reflète les schémas de développement inégaux de l'Indonésie, où les régions occidentales bénéficient de décennies d'investissements industriels tandis que les territoires orientaux connaissent une croissance de rattrapage rapide. Les études alimentaires régionales révèlent des modes de consommation de protéines favorisant les sources végétales en Indonésie orientale, créant potentiellement des taux d'adoption plus rapides une fois les barrières de distribution levées. Les impacts du changement climatique sur les systèmes alimentaires traditionnels dans les régions orientales pourraient accélérer la demande pour des alternatives à base de plantes résilientes qui fournissent une nutrition constante malgré la variabilité environnementale. La stratégie d'expansion géographique nécessite une compréhension des cultures alimentaires locales, les marques à succès étant susceptibles d'émerger de partenariats avec des distributeurs régionaux et des leaders communautaires qui comprennent les préférences et les habitudes de consommation locales.
Paysage réglementaire
Les produits alimentaires et boissons à base de plantes en Indonésie relèvent du régime national des aliments transformés, qui exige une autorisation de mise sur le marché BPOM (Izin Edar). Pour les articles produits localement, celle-ci est délivrée sous la forme BPOM RI MD, tandis que les importations utilisent BPOM RI ML. Le décret BPOM n° 70 de 2025 a mis à jour les définitions des catégories alimentaires, y compris les classifications pertinentes pour les matières premières issues de plantes ou d'animaux. Cela influence la manière dont les référencements de produits à base de plantes sont enregistrés et étiquetés selon les catégories.
Les conventions d'étiquetage façonnent également la mise sur le marché des alternatives laitières végétales. Selon les directives du BPOM sur la terminologie laitière, les boissons à base de plantes ne peuvent pas être enregistrées dans les catégories laitières, et le terme « lait » est réservé au liquide issu des glandes mammaires des animaux laitiers. Par conséquent, les marques s'appuient généralement sur des dénominations alternatives, des mentions en face avant d'emballage et des décisions de placement de catégorie dans le commerce moderne et le commerce électronique.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'approvisionnement en protéines végétales et en ingrédients de base. Le soja reste central, mais il expose également les fabricants à des fluctuations de coûts et de disponibilité, car l'Indonésie dépend largement des importations de soja. Les marques et fabricants réagissent par la diversification des ingrédients (par exemple, l'avoine et d'autres sources végétales) et en ciblant des intrants disponibles localement, comme les champignons pour des gammes de produits spécifiques, ainsi que des formats à longue conservation adaptés aux contraintes de distribution multi-îles.
La transformation et le développement de produits se concentrent sur la formulation, la texturation et l'emballage, suivis de l'exécution de la mise sur le marché à travers les canaux hors domicile et à domicile. Les plateformes de restauration peuvent accélérer l'essai et la demande répétée pour les substituts de viande, Green Rebel s'appuyant sur de grandes chaînes (par exemple, Starbucks, Ikea et Domino's) pour élargir la visibilité au menu. Les producteurs à vocation locale tels que Meatless Kingdom mettent également l'accent sur l'approvisionnement local en champignons et en soja pour améliorer la continuité de l'approvisionnement et l'économie unitaire.
Paysage concurrentiel
Le marché indonésien des aliments à base de plantes présente une concentration modérée, caractérisée par une concurrence intense entre les multinationales établies et les startups locales agiles qui tirent parti de leurs connaissances culturelles et de leurs avantages en termes de chaîne d'approvisionnement. Les géants internationaux comme Nestlé, Danone et Unilever se positionnent sur le haut de gamme grâce à leur positionnement premium et leurs capacités mondiales de R&D, tandis que les entreprises indonésiennes émergentes telles que Green Rebel Foods et Meatless Kingdom gagnent des parts de marché grâce au développement de produits localisés et à des partenariats stratégiques avec la restauration.
La dynamique concurrentielle favorise les entreprises qui naviguent avec succès dans l'environnement réglementaire complexe de l'Indonésie, notamment les exigences de certification halal du MUI (Conseil des oulémas indonésiens) qui créent des barrières à l'entrée pour les fabricants ne disposant pas d'une expertise en matière de conformité islamique. Les schémas d'adoption technologique révèlent des opportunités de différenciation stratégique, les acteurs à succès investissant dans l'approvisionnement local en ingrédients et l'intégration de saveurs traditionnelles pour créer des produits qui résonnent avec les palais indonésiens. L'expansion des partenariats de Green Rebel avec les grandes chaînes de restauration, notamment les 460 établissements indonésiens de Starbucks, démontre comment la stratégie de distribution l'emporte sur la seule innovation produit pour atteindre la pénétration du marché.
Des opportunités existent dans les options à base de plantes abordables pour les consommateurs du marché de masse, les catégories de produits surgelés et les réseaux de distribution en Indonésie orientale où les limitations d'infrastructure créent des fossés concurrentiels pour les premiers entrants. Le paysage fragmenté permet aux acteurs de niche d'établir des bastions régionaux avant de s'étendre à l'échelle nationale, particulièrement pour les entreprises qui comprennent les diverses traditions culinaires de l'Indonésie et peuvent adapter leurs produits en conséquence. Les facteurs de conformité réglementaire influencent significativement le positionnement concurrentiel, les normes de sécurité alimentaire de la BPOM et la certification halal créant une complexité opérationnelle qui favorise les acteurs établis disposant d'une expertise réglementaire.
Principaux acteurs du secteur indonésien des aliments et boissons à base de plantes
Amy's Kitchen, Inc.
Green Rebel Foods
Meatless Kingdom
Nestlé S.A.
Danone S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'expansion vers le marché de masse des boissons alternatives laitières progresse grâce à une distribution menée par les minimarchés et à des formats de plus petite taille, ce qui réduit les barrières à l'essai pour les consommateurs sensibles au prix. Arummi Foods en fournit un exemple concret, en introduisant le lait de cajou dans plus de 20 000 minimarchés en 2026 et en lançant un format de 200 ml à emporter, montrant comment des bases alternatives autres que le soja et l'avoine peuvent atteindre une portée nationale lorsqu'elles sont associées à une distribution à haute fréquence.
Les canaux hors domicile et institutionnels restent également un canal clé pour accélérer l'adoption des substituts de viande, notamment grâce à des partenariats qui intègrent les protéines végétales dans des menus familiers. Green Rebel Foods a levé 12,5 millions USD en février 2026 (portant le capital total levé à environ 15 millions USD) et a utilisé de grands partenariats de restauration comme moteur de distribution à travers l'Asie du Sud-Est. Cela soutient la mise à l'échelle des marques à base de plantes d'origine indonésienne, alors que les fabricants gèrent les contraintes de la chaîne d'approvisionnement domestique et la conformité en matière d'étiquetage parallèlement à la croissance.
Développements récents du secteur
- Juillet 2026 : Arummi Foods a lancé un format de lait de cajou à emporter de 200 ml en trois variantes : Classic, Chocolate et Barista. Ce lancement élargit les options d'alternatives laitières de masse pour les consommateurs indonésiens, tandis que l'accès à emporter s'améliore et que l'économie unitaire de la catégorie du lait de cajou est renforcée.
- Juin 2026 : Arummi Foods a étendu la distribution du lait de cajou à plus de 20 000 minimarchés à travers l'Indonésie. Cette expansion élargit la pénétration au détail dans les canaux de masse et renforce l'empreinte nationale, augmentant la familiarité des consommateurs avec les produits laitiers à base de cajou.
- Février 2026 : Green Rebel Foods a obtenu 12,5 millions USD de nouveau financement pour accélérer la croissance de la viande à base de plantes et sa mise à l'échelle en Asie du Sud-Est. Ce financement accélère la capacité de production et la portée du marché dans la région, soutenant une expansion plus rapide à travers l'Asie du Sud-Est.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Pour cette étude, le marché couvre la valeur des aliments et boissons à base de plantes emballés et préparés vendus en Indonésie en tant que substituts aux produits d'origine animale, à travers le commerce de détail et la restauration, mesurée en USD.
Exclusions du champ d'application : nous excluons les aliments conventionnels d'origine animale, les articles faits maison frais non marqués et les ingrédients végétaux vendus principalement comme matières premières plutôt que comme produits de consommation de marque.
Aperçu de la segmentation
- Par type de produit
- Substituts de viande
- Tofu
- Tempeh
- Autres
- Boissons alternatives aux produits laitiers
- Lait conditionné
- Smoothies conditionnés
- Café
- Thé
- Autres boissons à base de plantes
- Crèmes glacées et desserts surgelés sans produits laitiers
- Fromage sans produits laitiers
- Yaourt sans produits laitiers
- Autres
- Substituts de viande
- Par source d'ingrédients
- Soja
- Amande
- Pois
- Avoine
- Blé
- Riz
- Noix de coco
- Autres sources
- Par forme
- Réfrigéré/Stable à température ambiante
- Surgelé
- Par canal de distribution
- Commerce en établissement
- Commerce hors établissement
- Supermarchés / Hypermarchés
- Supérettes/Épiceries
- Boutiques de vente en ligne
- Autres canaux de distribution
- Par zone géographique
- Indonésie occidentale
- Indonésie orientale
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a aidés à définir les limites de ce qui constitue des substituts à base de plantes en Indonésie et la manière dont les produits circulent à travers les canaux hors domicile et à domicile. Nous avons examiné des références publiques telles que les tableaux de dépenses et de consommation des ménages de Statistics Indonesia (BPS), les statistiques commerciales des douanes indonésiennes pour les catégories d'aliments transformés pertinentes, et les directives du BPOM sur l'enregistrement et l'étiquetage des aliments transformés.
Pour garder des hypothèses réalistes, nous nous sommes également appuyés sur des sources telles que les communiqués du ministère de l'Agriculture et du ministère de l'Industrie sur l'activité de transformation alimentaire, des références de l'écosystème halal du MUI et de la BPJPH, ainsi que des articles sélectionnés de revues à comité de lecture en nutrition et en science alimentaire traitant de l'adoption des protéines végétales en Indonésie. Les dépôts d'entreprises, les présentations aux investisseurs et la presse crédible ont été utilisés pour vérifier les lancements de produits et la portée de la distribution, et un abonnement payant aux données financières et actualités d'entreprises a été utilisé pour suivre les actions des sociétés et les indices de revenus rapportés. Ce ne sont là que des sources illustratives, et de nombreuses autres références ont été utilisées pour collecter les données, les valider et clarifier les écarts.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour confirmer les répartitions par catégorie, les échelles de prix et les dynamiques de canaux qui ne sont pas visibles dans les ensembles de données publics. Nous avons échangé avec un panel de fabricants, fournisseurs d'ingrédients, distributeurs, détaillants et opérateurs de restauration à travers l'Indonésie occidentale et orientale, puis avons recoupé les thèmes avec des experts indépendants pour affiner les hypothèses et réduire le double comptage.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30 % | Dirigeants (CXO) : 16 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 30 % |
| Petits acteurs : 18 % | Managers : 54 % |
Dimensionnement et prévisions de marché
Le dimensionnement débute par une construction descendante qui reconstitue le bassin de demande adressable à partir des dépenses alimentaires et de boissons en Indonésie, puis applique une pénétration au niveau des catégories pour les substituts à base de plantes par canal et groupe de produits. Les totaux obtenus sont ensuite testés de manière sélective à l'aide d'approximations ascendantes, telles que des points de prix de marques échantillonnées multipliés par les volumes observés lors de vérifications auprès des distributeurs et détaillants, ce qui aide à ajuster les lacunes de reporting.
Quelques éléments qui façonnent significativement le modèle incluent : la part des boissons alternatives laitières dans la valeur totale à base de plantes, la répartition entre hors domicile et à domicile, les besoins de manipulation réfrigérée versus congelée, les évolutions des sources d'ingrédients (comme le soja et la noix de coco par rapport à des bases plus récentes), et les primes de prix typiques par rapport aux équivalents conventionnels. Là où les signaux directs de volume sont ténus, nous combler les lacunes avec des indicateurs proxy tels que les schémas d'importation pour les principales sous-catégories transformées et l'expansion rapportée des linéaires en magasin, puis nous les revérifions avec les retours d'entretiens.
Les prévisions sont construites à l'aide d'une analyse de scénarios appuyée par des tendances sur la disponibilité des produits, l'expansion des canaux et les attentes de normalisation des prix, puis réconciliées avec la trajectoire de croissance implicite de 2026 à 2031. Les hypothèses sont maintenues reproductibles afin que le modèle puisse être actualisé à mesure que de nouvelles publications publiques et signaux de canaux apparaissent.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation à travers des signaux indépendants, suivie de vérifications de variance aux niveaux de la catégorie, du canal et de la région pour détecter les discontinuités. Si une anomalie apparaît, les données sous-jacentes sont réexaminées, et des recontacts ciblés sont déclenchés pour confirmer si le changement est réel ou un artefact des données.
Avant validation finale, le modèle passe par des révisions d'analystes en plusieurs étapes, où les totaux sont réconciliés avec le comportement observable du marché, comme les fourchettes de prix et la portée de la distribution. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et une nouvelle révision finale est effectuée juste avant la livraison afin que les clients reçoivent la vue la plus récente.
Dimensionnement du marché indonésien des aliments et boissons à base de plantes par Mordor Intelligence, comparé à d'autres estimations publiées
Les chiffres de marché publiés diffèrent souvent parce que chaque estimation trace la limite d'une manière légèrement différente, puis utilise des hypothèses de prix et de canaux différentes. Les plus grandes variations proviennent généralement de ce qui est compté comme produit substitut, de la manière dont la restauration est traitée, et de la question de savoir si le modèle est actualisé après des cycles rapides de lancement et de déréférencement.
Les vérifications de prix de détail à travers le commerce moderne et les principales plateformes de commerce électronique, combinées à des entretiens de canaux confirmant les ventes réelles hors domicile pour les alternatives laitières et les substituts de viande, sont les ancrages de preuve qui maintiennent Mordor Intelligence limité aux seuls aliments et boissons de substitution à base de plantes finis vendus en Indonésie, plutôt qu'aux marchés plus larges des protéines alternatives ou des ingrédients.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,04 milliard USD (2025) | |
| Éditeur du secteur A | 0,68 milliard USD (2026) | Utilise un panier de produits plus étroit qui semble se concentrer sur certains articles emballés à base de plantes sélectionnés et sous-représente la contribution hors domicile, ce qui peut réduire le total même si les taux de croissance semblent sains. |
| Observateur du secteur B | 0,20 milliard USD (2024) | Rapporte probablement un sous-ensemble plus large de protéines alternatives avec une normalisation des prix limitée et une année de base différente, ce qui peut créer un point de départ plus bas lorsque seule une petite partie des aliments et boissons à base de plantes est capturée. |
Le tableau montre que la majeure partie de l'écart peut être attribuée aux limites des catégories et à la manière dont les canaux et les années de base sont traités. En limitant les inclusions aux produits de substitution destinés aux consommateurs et en revérifiant les prix et la répartition des canaux lors des mises à jour, le modèle reste transparent et plus facile à reproduire lorsque les hypothèses doivent être révisées.


Questions clés traitées dans le rapport
Quelle est la taille du marché indonésien des aliments à base de plantes en 2026 ?
Le marché est évalué à 1,11 milliard USD en 2026 avec un CAGR projeté de 6,94 % jusqu'en 2031.
Quelle catégorie de produit mène actuellement les ventes ?
Les boissons alternatives aux produits laitiers commandent la part la plus élevée avec 37,20 % du chiffre d'affaires 2025.
Quel segment connaît la croissance la plus rapide ?
Les substituts de viande affichent l'expansion la plus rapide avec un CAGR de 7,02 % jusqu'en 2031.
Quelle région offre les meilleures perspectives de croissance ?
L'Indonésie orientale devrait progresser à un CAGR de 6,62 % grâce aux améliorations d'infrastructure et aux programmes nutritionnels.
Dernière mise à jour de la page le:



