
インジウムスズ酸化物市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
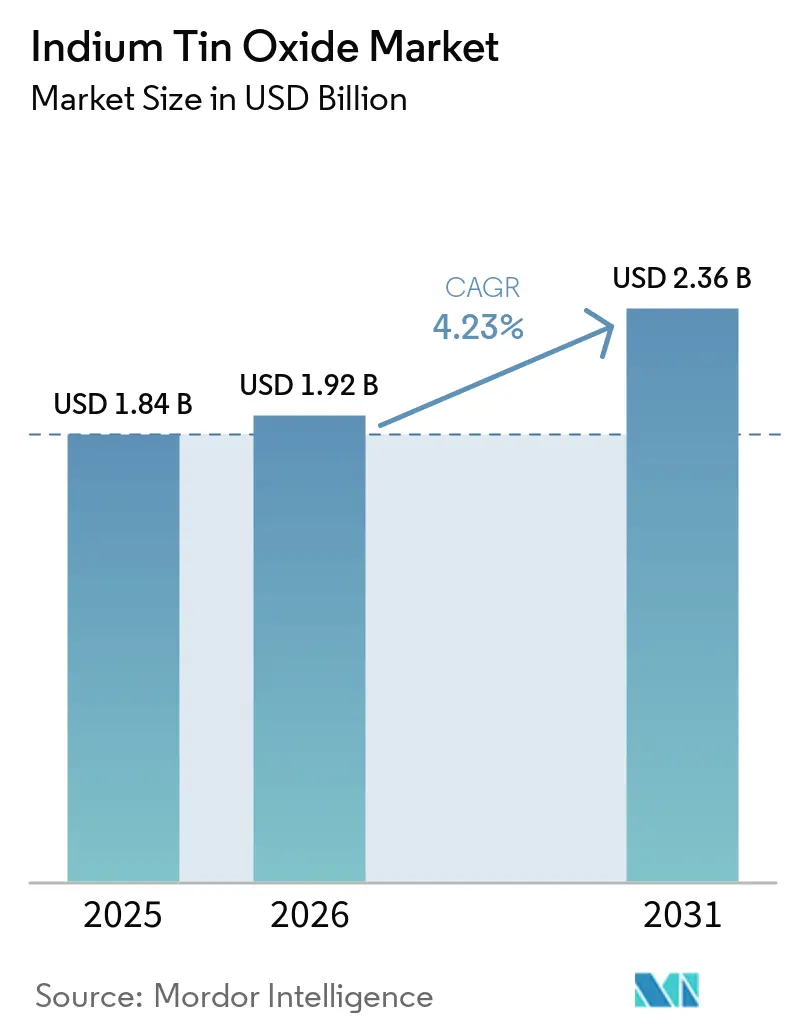
| 市場規模 (2026) | 1.92 十億米ドル |
| 市場規模 (2031) | 2.36 十億米ドル |
| Growth Rate (2026 - 2031) | 4.23 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
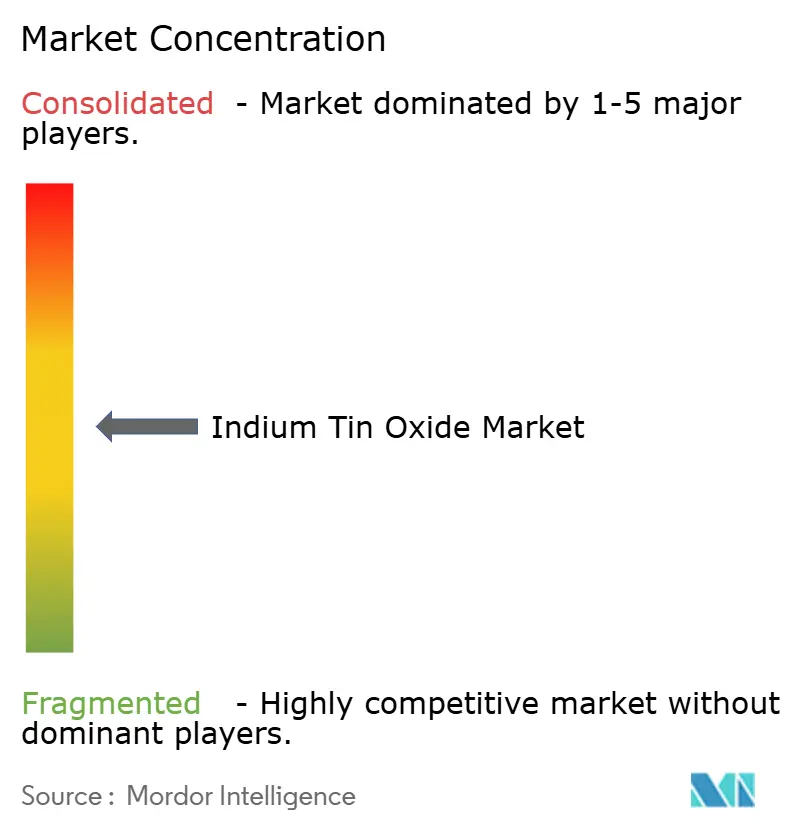
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインジウムスズ酸化物市場分析
インジウムスズ酸化物市場規模は2025年に18億4,000万米ドルと評価され、2026年の19億2,000万米ドルから2031年には23億6,000万米ドルへと成長し、予測期間(2026年〜2031年)のCAGRは4.23%と推定されます。ディスプレイメーカーは均一性の高い高導電性透明電極を必要とする第8世代OLEDファブの拡張を進めており、薄膜太陽電池やスマートガラスプロジェクトが新たなエンドユーズ分野を開拓しています。自動車用デジタルコックピットおよびバッテリー熱センサーは、高マージンのニッチ市場として台頭しています。供給面では、インジウムの輸出規制とリサイクルの進展が調達戦略を再定義し、生産者をクローズドループ回収システムへと向かわせています。
主要レポートのポイント
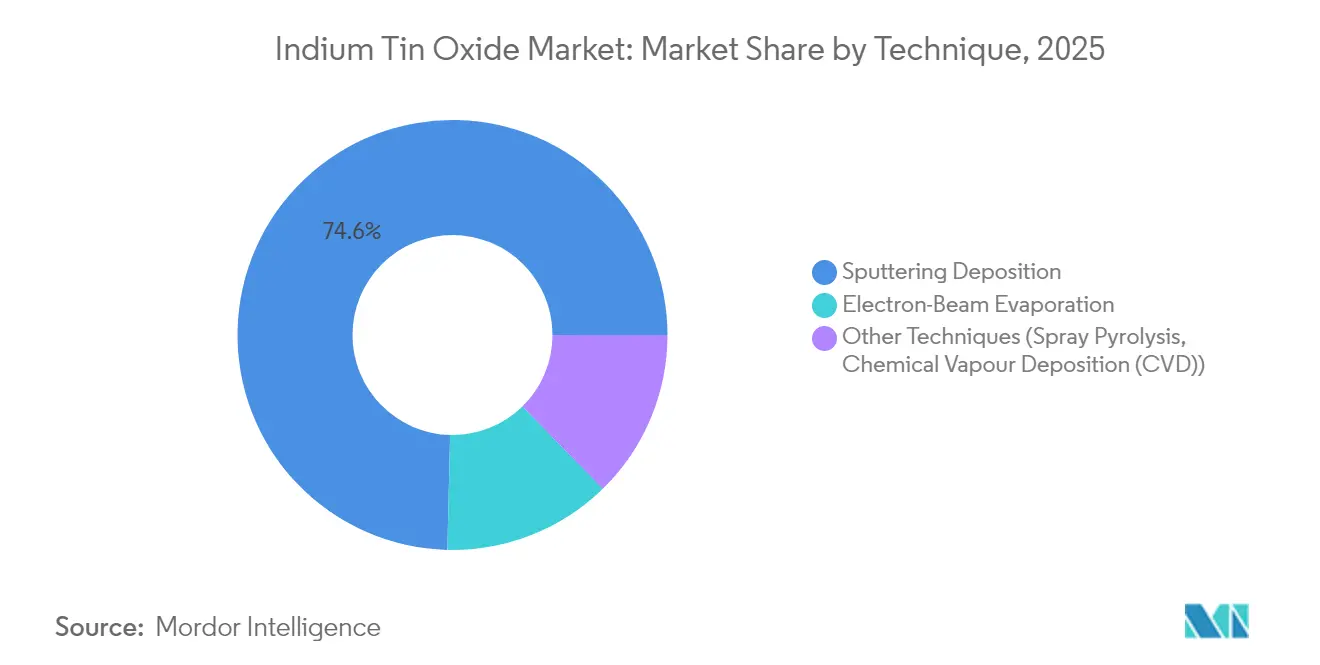
- 技術別では、スパッタリング蒸着が2025年のインジウムスズ酸化物市場シェアの74.62%を占めてトップとなり、スプレー熱分解およびその他の手法は2031年までに5.12%のCAGRを記録する見込みです。
- 用途別では、オプトエレクトロニクスが2025年の売上高の47.12%を占め、太陽電池は2031年までに5.02%のCAGRで成長すると予測されています。
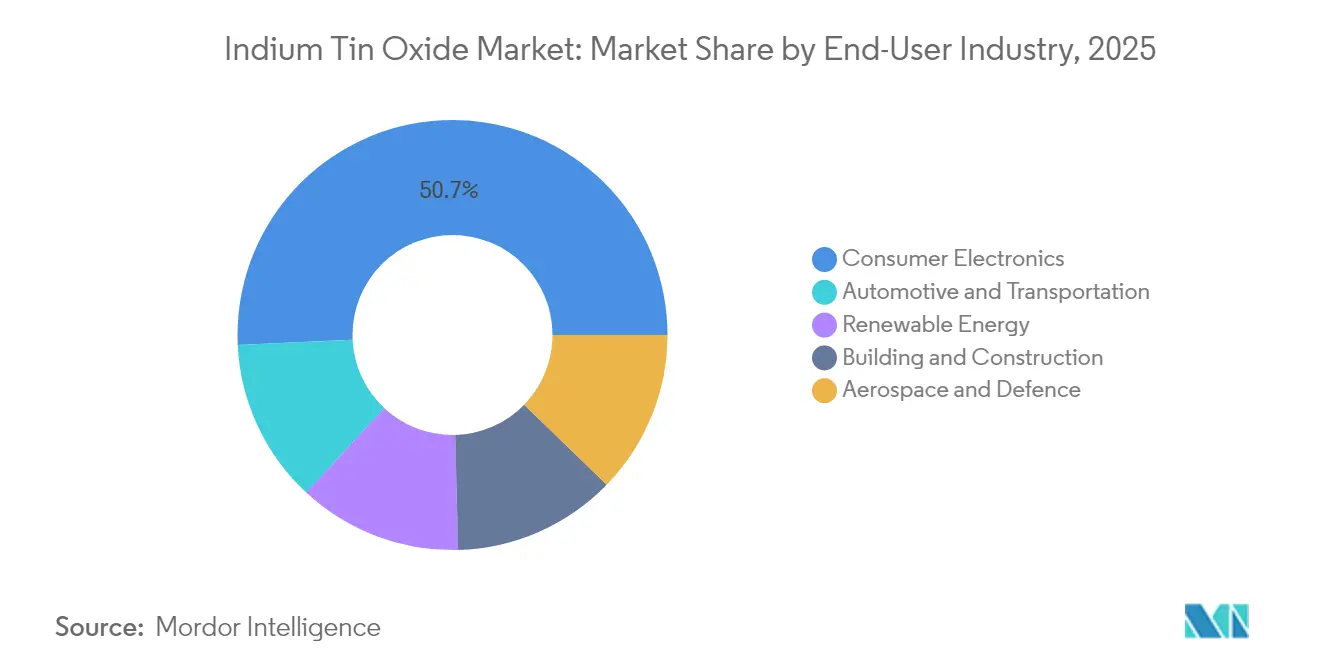
- エンドユーザー産業別では、民生用電子機器が2025年のインジウムスズ酸化物市場の50.74%を占め、自動車用途は2031年までに5.06%のCAGRで拡大する見込みです。
- 地域別では、アジア太平洋が2025年の世界売上高の55.68%を占め、2031年までに4.82%のCAGRが見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| パネル生産能力増強による需要増加 | +1.2% | アジア太平洋中心、世界のサプライチェーンへの波及 | 中期(2〜4年) |
| 透明電極を必要とする太陽光発電設備の増加 | +0.9% | 中国、インド、EU市場に集中した世界規模 | 長期(4年以上) |
| スマートガラスおよびタッチインターフェースデバイスの成長 | +0.8% | 北米・EUが先行、アジア太平洋が製造を担う | 中期(2〜4年) |
| 熱感知用超薄型ITOコーティングを採用するEVバッテリータブ | +0.6% | 世界のEV市場、中国・欧州での早期採用 | 長期(4年以上) |
| ウェアラブルおよびフレキシブルエレクトロニクスからの需要増加 | +0.5% | 世界の民生市場、アジア太平洋での製造 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
新規パネル生産能力からの需要増加
中国、韓国、日本で建設中のOLEDファブは、インジウムスズ酸化物ターゲットの長期引き取り契約を押し上げています。BOE TechnologyおよびTCL CSOTは大型基板向けに設計された第8世代ラインを発表しており、高均一性スパッタリング膜を優先する仕様を推進しています。フレキシブルスマートフォンディスプレイは2024年末までに出荷台数の半数を超えると予測されており、近接目視デバイス向けのマイクロOLED投資も加速しています。装置メーカーはバックログの増加を報告しており、ITOコーティング需要に対する複数年の視認性を強化しています。インクジェット印刷電極は改善が進んでいるものの、主流生産においては既存のスパッタリング経済性が依然として競争力を維持しています[1]BOE Technology Group Co.、「成都8.6G OLEDファブ投資に関するお知らせ」、boe.com。
透明電極を必要とする太陽光発電設備の増加
2024年の世界の太陽光発電新規導入量は230 GWを超え、政府入札は2025年のさらなる拡大を示唆している。薄膜CIGS開発企業は、特にタンデム型およびペロブスカイト・オン・シリコン設計において、透明性とシート抵抗のバランスを取るために酸化インジウムスズ(ITO)層に依存している。モジュールの供給過剰により価格は下落しているが、ワット当たりの設備投資コストの低下が分散型発電における普及を促進している。研究グループは、電解法を用いて使用済みCIGSモジュールから52%のインジウム回収を達成しており、これは一次供給の集中リスクを相殺する一歩となっている。長期的には、高効率ペロブスカイトは耐久性の高い低欠陥透明導電体を必要とし、ITOの基本需要量を下支えするだろう。
スマートガラスおよびタッチインターフェースデバイスの成長
商業用不動産におけるエレクトロクロミックウィンドウの改修は、建物オーナーがHVACコストの30〜40%削減を目指す中で拡大しています。これらのシステムはITOコーティングされたエッジを使用して、大型ガラスパネル全体に電圧を均一に分配します。自動車用サンルーフおよびプライバシーガラスも同様の構造を採用しており、インジウムスズ酸化物市場をモビリティプラットフォーム全体に拡大しています。民生用電子機器では、投影型静電容量式タッチスクリーンが10年以上にわたって標準となっており、折りたたみデバイスがセカンダリパネルを追加するにつれてセンサー総面積が増加しています。銀ナノワイヤーのパイロット導入が進む中でも、量産メーカーは安定したサプライチェーンと確立された信頼性試験プロトコルを理由にITOを指定し続けています。
超薄型ITOコーティングを使用するEVバッテリータブ
パック設計者はバッテリータブに温度感知ITOフィルムを配置してホットスポットを迅速に検出し、安全性の向上と寿命の延長を図っています。LG Displayの40インチ自動車用コックピットはローカルディミング技術を統合して発熱を低減しており、ディスプレイと熱管理のノウハウの融合を示しています。印刷センサーサプライヤーは、LiDARドームおよびウィンドシールド領域に適用される透明ヒーターの対応可能市場が2034年までに9億6,000万米ドルに達すると予測しています。炭素系ヒーターは有望性を示しているものの、スパッタリングされたインジウムスズ酸化物の結晶性が、自動車認証に必要な低ヘイズおよび高電力密度を実現しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インジウム価格の高い変動性と供給リスク | -0.7% | コスト感応度の高い用途に特に影響する世界規模 | 短期(2年以内) |
| 低コスト代替品の入手可能性 | -0.5% | 世界規模、フレキシブルエレクトロニクス市場での採用加速 | 中期(2〜4年) |
| バージンターゲット需要を低下させるリサイクル義務の増加 | -0.3% | EUおよび北米が先行、段階的な世界規模での採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インジウム価格の高い変動性と供給リスク
インジウム価格は、中国がいくつかのインジウム化合物に輸出ライセンスを導入した2025年初頭に約13%上昇しました。一次インジウムの75〜80%は亜鉛の副産物として回収されるため、スポット需要が急増しても鉱山は迅速に生産量を増やすことができず、精錬業者は在庫に依存せざるを得ません。米国は精製インジウムの輸入が国家安全保障を脅かすかどうかを判断するためにセクション232調査を開始しており、関税や備蓄措置の可能性を示唆しています。韓国およびカナダの製錬業者は残渣浸出を検討して回収率を向上させており、ブランドオーナーは割り当てを確保するために長期契約を交渉しています。これらの戦略はインジウムスズ酸化物産業参加者のコスト予測不可能性を抑制しますが、完全には排除しません[2]米国商務省、「重要鉱物輸入に関するセクション232調査の通知」、commerce.gov 。
低コスト代替品の商業化
銀および銅のナノワイヤーフィルムは、60Ω/□未満のシート抵抗で90%以上の透過率を達成しており、ロールツーロールコーティングラインは毎分100mを超え、単位コストを削減しています。ナノワイヤーとカーボンナノチューブを組み合わせたハイブリッドスタックは、材料コストをさらに低減し、折り曲げ耐性を向上させます。モリブデンドープ酸化インジウムは、より少ないインジウムを使用して従来のITOの2倍の導電性を示し、重要金属の節約を目指すディスプレイファブに訴求しています。周囲空気中で合成されたPBDFなどの高分子導電体は1.0×10^4 S/cmに達しますが、長期的なUV安定性は依然として評価中です。これらの選択肢の広範な商業化は、フレキシブルフォームファクターにおける従来のインジウムスズ酸化物市場用途から需要を転換させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
スパッタリングがリードを維持しながら代替手法が拡大スパッタリングは2025年のインジウムスズ酸化物市場において74.62%の売上高シェアで支配的地位を占め、プロセスの成熟度と優れた膜均一性に支えられています。ロータリーカソードのアップグレードによりアーキング現象が減少し、ターゲット利用率が向上してコスト(平方メートル当たり)が低下しています。一部の生産者は、導電性のための酸素希薄シード膜と光学的透明性のための酸素リッチキャップ層からなる二層スパッタリングを採用し、性能とスループットのバランスを取っています。スプレー熱分解や化学気相成長法を含むその他の技術は、フレキシブル基板が低温プロセスを必要とするため、2031年までに合計5.12%のCAGRを記録すると予測されています。これらの手法は、基板の熱予算が200℃を超えられない折りたたみディスプレイを製造するスタートアップに訴求しています。
電子ビーム蒸着は超高真空純度を必要とするニッチな光学分野での地位を維持しています。JX Advanced MetalsのアリゾナメサプラントのOEM拡張は、地政学的圧力の中でスパッタリングターゲットのサプライチェーンを地域化するOEMの取り組みを示しています。ポリマーウェブのインサイチュプラズマクリーニングに関する研究は、スパッタリングと大気圧スプレー法の効率ギャップをさらに縮小する可能性があり、蒸着手法の選択が急激ではなく段階的に多様化することを示唆しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


用途別:
オプトエレクトロニクスがシェアを維持しながら太陽電池が加速オプトエレクトロニクスは、スマートフォン、テレビ、ノートパソコンの継続的な生産に支えられ、2025年売上高の47.12%を維持しました。オプトエレクトロニクス向けインジウムスズ酸化物市場規模は、より大型・高リフレッシュレートのOLEDパネルへの移行に支えられ、安定した3.78%の複合成長率で拡大すると予測されています。一方、太陽電池はタンデムアーキテクチャが透明電極の品質要件を高めるため、より速い5.02%のCAGRが見込まれています。ペロブスカイト・シリコンスタックの開発者は、92%の可視光透過率とともに15Ω/□未満のシート抵抗を指定しており、これは既存のITOスパッタリングラインがすでに満たしている閾値です。
ウェアラブルおよび拡張現実光学は小規模ながら急成長するセグメントを形成しており、数千サイクルの屈曲に耐える耐久性コーティングを必要としています。高周波ICパッケージングにおけるバッテリー抑制膜およびEMIシールドは、薄くて低応力のITO層が厚い金属メッシュを凌駕する新興の細分市場を代表しています。セグメント全体で、導電性高分子による段階的な代替は2031年まで売上高の5%未満にとどまると予測されており、主流用途におけるインジウムスズ酸化物の市場シェアは維持されます。
エンドユーザー産業別:
自動車需要が勢いを増す民生用電子機器は2025年の全体消費量の50.74%を生み出しました。スマートフォンの買い替えサイクルが長期化しているにもかかわらず、デバイス1台当たりの平均ディスプレイ面積は増加しており、単位当たりのITO使用量を安定させています。自動車用ディスプレイ、インストルメントクラスター、ヘッドアッププロジェクションは現在、より大きな対角線サイズでOEMラインから出荷されており、セグメントの5.06%のCAGRを牽引しています。現在の統合ロードマップが維持されれば、自動車用スクリーン向けインジウムスズ酸化物市場規模は2031年までに3億4,560万米ドルを超える可能性があります。
建物は厳格化するエネルギー基準を満たすためにエレクトロクロミックファサードを採用しており、EUのいくつかの改修補助金がスマートガラスのコストを補填しています。再生可能エネルギー開発者は先進薄膜モジュールおよびコンセントレーター光学にITOを使用しています。航空宇宙は特殊な購買者として残り、プレミアム価格でもコックピット航空電子機器向けの耐放射線コーティングを重視しています。産業全体で、持続可能性への取り組みがコーティングガラスおよび太陽電池の回収を促進し、クローズドループサプライの目標を強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
アジア太平洋インジウムスズ酸化物市場
アジア太平洋地域の55.68%という収益シェアは、垂直統合されたディスプレイおよび太陽光発電コシステムに支えられています。中国だけで2025年までに世界のOLED生産能力の76%を掌握すると予測されており、BOEなどのメーカーはガラス溶融、ターゲットボンディング、リサイクルユニットを同一敷地内に集約した製造パークを運営しています。韓国は生産量では後れを取るものの、プロセスイノベーションでは先行しており、日本は高純度スパッタリングターゲットおよびマスクセットを供給しています。中国の2025年輸出ライセンス規制にもかかわらず、国内リサイクルおよび東南アジアのバックエンド組立が域外流出リスクを軽減することから、地域成長率はCAGR 4.82%と予測されています。
北米および欧州インジウムスズ酸化物市場
北米は需要の成長と重要鉱物の安全保障プログラムのバランスを取っています。アリゾナ州における新たなスパッタリングターゲット工場、およびオンタリオ州で計画中のインジウムリサイクルハブは、半導体および自動車顧客向けのサプライチェーンの短縮を目指しています。米国のインフレ抑制法によるEVインセンティブは、国内自動車メーカーのディスプイ刷新を通じてITO需要を間接的に押し上げています。欧州の重要原材料法は2030年までに戦略金属の国内調達率10%を目標とし、ベルギーおよびブルガリアの亜鉛製錬残渣からの二次インジウム抽出に関するフィージビリティスタディを促進しています。改訂された建築物エネルギー性能指令におけるスマートガラスの義務化により、地域消費量はさらに増加する見込みです。
南米および中東インジウムスズ酸化物市場
南米および中東における規模は小さいながらも有望な市場は、豊富な太陽光資源を活用しています。ブラジルの分散型太陽光発電入札は地域のITOコーティングパートナーを優遇するローカルコンテンツ要件を規定しており、サウジアラビアのNEOMプロジェクトは主要ゾーン全体にエレクトロクロミックファサードを指定しています。現地でのターゲット製造が限られているため、依然としてアジア太平洋地域からの輸入に依存していますが、エンドユーザー近隣にスパッタリング能力を追加するため、日本および韓国のメーカーとの合弁事業が交渉中です。


バリューチェーン分析
バリューチェーンは、主に亜鉛精製の副産物として回収されるインジウム供給から始まり、精錬を経て高純度インジウム金属となり、酸化インジウム(In2O3)へと変換される。ITO原料は、高純度In2O3と酸化スズ(SnO2)を混合(通常約90~95%対5~10%の比率)し、湿式化学前駆体経路、焼成、粒子サイズと相純度を制御するための粉砕を経てITO粉末を製造することで生産される。下流工程では、粉末は焼結および/または熱間静水圧プレスによってスパッタリングターゲットに固化され、高密度を達成した後、ディスプレイ、タッチパネル、PVコーティングラインでの薄膜堆積用に平面型または回転型カソードへ機械加工または接合される。三井金属鉱業やJX金属など日本関連のターゲットエコシステムはこのチェーンの高純度側に位置し、中国と韓国はインジウムの供給可能性と大量電子機器製造の需要牽引の両面で中心的な役割を維持している。
主要な障壁とコスト要因は、インジウムの供給可能性、純度仕様、および堆積工程での歩留まり損失に集中している。インジウムは鉱山・精錬工程で分散し、コーティング工程(使用済みターゲット、チャンバー残留物、エッチング廃棄物)でも再び分散するため、ITO残留物、コーティングガラス、廃電子機器からの二次回収の役割が高まる。バイヤーが供給保証とカーボン報告を強化するにつれ、チェーンは精錬業者、ターゲットメーカー、大量コーティング業者間のより緊密な統合または長期パートナーシップへ移行しつつあり、インジウムを含むスクラップを精錬工程に戻す閉ループリサイクルプログラムも進んでいる。代替技術(銀ナノワイヤー、グラフェン、カーボンナノチューブ、PEDOT系導電性ポリマーなど)による代替圧力はフレキシブルおよびウェアラブル形態で最も顕著であり、ITOサプライヤーは低温プロセス、長寿命回転ターゲット、コーティング1平方メートル当たりのインジウム使用強度を低減するための利用率改善によって差別化を図る動きを強めている。
競合環境
インジウムスズ酸化物市場は中程度に分散した状態を維持しています。上位5社のサプライヤーがターゲット出荷量の約62%を掌握しており、価格規律をもたらしながらもニッチ参入者の余地を残しています。主要企業は精錬まで遡って統合し、原料金属の入手可能性を確保して、亜鉛製錬所の生産量に連動した安定した契約を顧客に提供しています。継続的なR&D投資は、長寿命ロータリーターゲット、酸素調整二層スタック、低温蒸着化学に焦点を当てています。
代替材料の挑戦者はフレキシブルエレクトロニクスにおける競争圧力を高めていますが、大面積用途での同等の長期信頼性データはまだ確保されていません。ディスプレイメーカーと材料スタートアップの戦略的協力がパイロット展開を加速させており、例えば自動車OEMは湾曲したダッシュボードの反射を低減するためにハイブリッドナノワイヤー・ITOラミネートをテストしています。環境・社会・ガバナンス基準が調達に影響を与えており、リサイクル可能性認証とカーボン強度の開示がサプライヤー資格審査の標準となりつつあります。インジウム輸出をめぐる地政学的不確実性は、西側企業が韓国とカナダからのターゲットのデュアルソーシングを進め、使用済み太陽電池ガラスからの二次回収を模索することを促しています。
イノベーションパイプラインには、帯電防止コーティング用ナノスケールインジウム分散体や、フォトレジスト廃棄物なしにパターン電極を可能にする選択的領域化学気相成長法が含まれています。ターンキースパッタリングライン、社内リサイクル、共同設計電極スタック設計を提供できる企業は、特に自動車および建物統合型太陽電池における将来の成長を取り込む最良のポジションにあります。
インジウムスズ酸化物産業リーダー
Indium Corporation
Umicore
MITSUI MINING & SMELTING Co.,LTD.
Nitto Denko Corporation.
ENAM Optoelectronic Material
- *免責事項:主要選手の並び順不同
インジウムスズ酸化物市場
- American Elements
- Diamond Coatings Inc
- ENAM Optoelectronic Material
- Guangxi Crystal Union Photoelectric Materials Co., Ltd. (CUPM)
- Indium Corporation
- Knight Optical
- MITSUI MINING & SMELTING CO.,LTD.
- Nitto Denko Corporation.
- OPCO Laboratory, Inc.,
- Sumitomo Metal Mining Co., Ltd.
- Touch International, Inc.
- Umicore
- Vital Materials Co., Limited.

市場機会と将来展望
インジウムのリスク軽減は短期的な機会として残っており、認定済みの積層構造にITOを維持しつつ、原料金属への依存を減らすことに焦点が当てられている。中国は2025年にインジウム関連材料に輸出許可制度を導入し、2025年初頭にはインジウム価格が上昇したことで、閉ループ回収サービス、複数年供給契約、大面積スパッタリング需要に対応するOEM向けの現地精錬・ターゲット供給の価値が高まっている。同時に、レポートで取り上げられているディスプレイ・電子機器のパイプライン、特にBOE TechnologyやTCL CSOTなどのパネルメーカーによる第8世代OLED生産能力の動きは、大型基板における利用率向上と稼働停止時間の削減を目指す、より高い均一性のスパッタリングターゲットとプロセスレシピの対象市場を拡大している。
技術的な空白領域は、代替技術が進展してもITOが透明導電体エコシステム内で存在意義を保つ、フレキシブルエレクトロニクスと次世代酸化物積層構造の周辺で形成されつつある。量産対応可能なフレキシブルITO薄膜トランジスタに関する2026年の発表や、インジウムフリーのZnSnO(ZTO)ターゲットを評価する研究は、2つの開発方向を示している。すなわち、ITOの能力を機械的に厳しい要求のある基板へ拡張すること、そして新しい酸化物組成や堆積方式によりインジウムを節約する経路を開発することである。サプライヤーにとっては、低温ITO堆積化学、二層または傾斜電極積層構造、信頼性と屈曲耐久性に関する機器メーカーとの共同開発など、差別化された製品・サービスの余地が生まれており、リサイクルと二次回収プログラムは、光電子工学と薄膜PV両分野の顧客への供給を安定させる実用的な手段となっている。
Recent Industry Developments in インジウムスズ酸化物市場
- 2026年4月:Indium Corporationは、インジウムを含む電子スクラップから回収される重要金属を対象とした、Flash Metals USA Inc.との10年間の長期購買契約フレームワークを発表した。この動きは二次インジウム原料へのアクセスを強化し、電子機器コーティングのバリューチェーン全体で使用される材料における供給保証とリサイクル含有率に関する顧客の要望を支えるものである。
- 2025年2月:中国商務部と税関総署は、酸化インジウムスズを含むインジウム関連材料に対する輸出管理を実施し、輸出業者に管轄商務部門からの許可取得を義務付けた。この政策措置はITOターゲットの調達計画を厳格化し、主要な輸出チャネル以外での供給源の多様化とリサイクル経路の重要性を高めた。
- 2024年7月:Umicoreは、薄膜用途(蒸着グレードのITOを含む)に使用される酸化インジウムスズ材料に関する更新済み技術資料を発表した。製品仕様と取扱いガイダンスの更新は、コーティングラインによるプロセス適格性評価作業を支援し、光電子工学および関連薄膜製造向け高純度ITO材料におけるUmicoreの位置付けを強化する。


インジウムスズ酸化物市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、電子機器、エネルギー、および産業用途向けに透明かつ電気伝導性のある層を形成するために使用される酸化インジウムスズ(ITO)材料およびコーティングの価値を対象としている。市場規模の算定は、ITOが機能性膜として、または完成部品への投入材として適用される最終用途からの需要に基づいている。
対象外の範囲:本推計には、隣接する透明導電性代替材料や非ITOの導電性コーティングは対象市場に含まれない。
セグメンテーション概要
- 技術別
- スパッタリング蒸着
- 電子ビーム蒸着
- その他の技術(スプレー熱分解、化学気相成長法(CVD))
- 用途別
- オプトエレクトロニクス
- 太陽電池
- バッテリー抑制材
- その他の用途(ウェアラブルおよびフレキシブルエレクトロニクス等)
- エンドユーザー産業別
- 民生用電子機器
- 再生可能エネルギー
- 自動車・輸送
- 建築・建設
- 航空宇宙・防衛
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、インジウム、酸化スズ、および薄膜成膜に関する供給と需要のコンテキストを構築することから始まる。インジウムの供給とリサイクルに関する情報についてはUSGS、関連材料の貿易フローについてはUN Comtrade、プラント活動のベンチマークに役立つ太陽光発電需要の方向性については国際エネルギー機関(IEA)などの公開情報源を活用している。
前提条件を現実に即したものとするため、設備能力と稼働率のテーマについてはSEMIおよびディスプレイ産業の刊行物、ITO薄膜の使用状況と成膜歩留まりについては査読済み学術論文、主要な生産・消費地域の公式税関または統計ポータルも参照している。企業の財務報告書、投資家向け資料、信頼性の高いプレスリリースは、設備増強、製品ミックスの変化価格に関するコメントの相互確認に使用し、さらに企業財務データおよび輸出入貨物レベルのデータベースを選択的に活用して活動シグナルを確認している。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開・有料情報源も参照している。
一次インタビューおよびサーベイ
一次調査は、ITO薄膜需要、価格動向、成膜技術の実際の分布、および最終用途の牽引力に関するデスクリサーチの前提条件を検証するために実施した。APAC、EMEA、および南北アメリカにわたる材料サプライヤー、コーティング・成膜エコシステムの参加者、および川下バイヤーと幅広く対話し、稼働率、歩留まり、代替リスクに関するギャップをモデル確定前に解消した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | CXO:12% | APAC:48% |
| 中位層:60% | 部門・ユニットリーダー:40% | EMEA:31% |
| 中小規模プレイヤー:15% | マネージャー:48% | 南北アメリカ:21% |
市場規模算定と予測
市場規模の算定は、ディスプイおよびオプトエレクトロニクスの生産量、太陽光発電の導入活動、ならびにITOベースの機能性コーティングの採用状況から最終用途需要プールを再構築するトップダウンアプローチを用いて構築されている。これらの需要プールは、典型的な薄膜使用強度と実現価格を用いてITOの価値に換算される。
合計値の現実性を担保するため、サンプリングされたサプライヤーの収益レンジ、コーティング量に関するチャネルチェック、および一般的な用途における数量×平均販売単価(ASP)の妥当性確認を含む選択的なボトムアップ推計によっても結果を裏付けている。
モデルには、ディスプレイパネルの設備能力と稼働率、オプトエレクトロニクスのミックス(OLEDおよび関連スタックへのシフトを含む)、薄膜太陽光発電の需要シグナル、インジウムの供給可能量とリサイクル率、ならびにインジウム価格動向に連動したITO価格トレンドの観測値といった市場固有のインプットを使用している。データが乏しい箇所では、歩留まり損失、地域別稼働率、代替影響について保守的なレンジを適用し、インタビュ対象者が現在の調達・生産において把握している内容に基づいてそのレンジを絞り込んでいる。
予測にあたっては、パネル面積生産量、太陽光発電の新規導入量、平均販売単価の推移といった主要ドライバーとITO需要との間のシンプルな回帰的関係とともにシナリオ分析を活用している。最終的な予測パスは、示唆される使用強度と価格軌跡が、産業参加者が次のサイクルにわたって達成可能と考える水準と一致していることを確認した上で選択される。
データ検証と更新サイクル
検証は、モデル出力と独立した指標との間で繰り返し三角測量を行うことで実施される。独立した指標には、民生用電子機器および再生可能エネルギーにおける需要トレンド、インジウム供給とリサイクルに関するコメントの動向、主要製造地域における設備能力の発表などが含まれる。差異が異常に見える場合は前提条件を再検討し、外れ値を再確認した上でフォローアップ調査を実施し、用途および地域をまたいでロジックの一貫性を維持する。
最終承認前に、数値は単位の一貫性、価格年の整合性、およ地域別集計の整合性に焦点を当てた多段階のアナリストレビューを経る。レポートは年次で更新され、主要な設備能力の変化、インジウム供給に影響する政策動向、急激な価格変動などの重要事象が発生した場合には中間更新を実施し、クライアントが最新の見解を受け取れるよう最終納品前レビューを行う。
Mordor Intelligenceの酸化インジウムスズ市場規模算定と他の公表推計との比較
酸化インジウムスズの公表市場規模が大きく乖離して見える場合があるのは、対象範囲の境界線が必ずしも同じ方法で引かれているわけではなく、コーティング活動から収益への換算が価格年と用途マッピングに大きく依存するためである。また、古い設備稼働率の前提条件が引き継がれている場合や、通貨タイミングとインフレ処理が地域間で統一されていない場合にも差異が生じる。
一般的な乖離要因の一つは、数値がITO材料収益のみを表しているのか、成膜サービス、コーティング済み基板、あるいは隣接する代替材料を含む広義の透明導電性薄膜の価値を表しているのかという点である。もう一つの要因、各情報源が技術別の分布をどのように扱っているかであり、特にスパッタリングと蒸着ルートの比較において、使用強度とスクラップ率が示唆される数量を変化させる。また、予測がASPの継続的な下落、横ばいの価格推移、またはインジウムの逼迫とリサイクルに連動した反発を前提としているかどうかによっても差異が説明され、本調査ではMordor Intelligenceが採用するモデリング手法を用いて用途レベルのチェックにより対応している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 18.4億米ドル(2025年) | |
| グローバルコンサルタンシーA | 19.5億米ドル(2025年) | ITO材料を超えた一部の透明導電性薄膜の価値を取り込んでいると見られる広義の最終用途マッピングを使用しており、地域別ASPの差異を明確に正規化することなく2025年基準年の価格スナップショットを適用している。 |
| 産業データポータルB | 18.3億米ドル(2024年) | 価格年換算と用途ウェイト付けに関する可視性が限定的な2024年の数値に依存しており、後年への展開時にディスプレイ稼働率の変動やインジム価格動向の影響を過小評価する可能性がある。 |
3つの数値を比較すると、差異の大部分はITO収益として計上されるものと、より広義のコーティングおよび基板バリューチェーンとして計上されるものの違いから生じており、次いで価格タイミングの処理方法が影響している。最終用途の生産量シグナルに需要を紐付け、示唆される数量とASPロジックを相互確認することで、本推計は新たな設備能力と価格情報が出現した際に再確認可能な、再現性のある一連のステップに基づいた追跡可能な形を維持している。


レポートで回答される主要な質問
インジウムスズ酸化物市場の現在の規模は?
インジウムスズ酸化物市場規模は2026年に19億2,000万米ドルと評価されています。
インジウムスズ酸化物市場はどのくらいの速さで成長すると予測されていますか?
2026年から2031年の間に4.23%のCAGRを記録し、23億6,000万米ドルに達すると予測されています。
現在、最も高いITO消費量を牽引しているエンドユーズセクターはどこですか?
民生用電子機器がスマートフォン、テレビ、タブレットを中心に50.74%の最大シェアを占めています。
なぜアジア太平洋はITOサプライチェーンにおいてこれほど支配的なのですか?
同地域は世界のOLEDパネル生産能力、太陽光モジュール生産量、スパッタリングターゲット製造インフラの大部分を集積しています。
最終更新日:



