
Taille et part du marché indien de la fabrication métallique
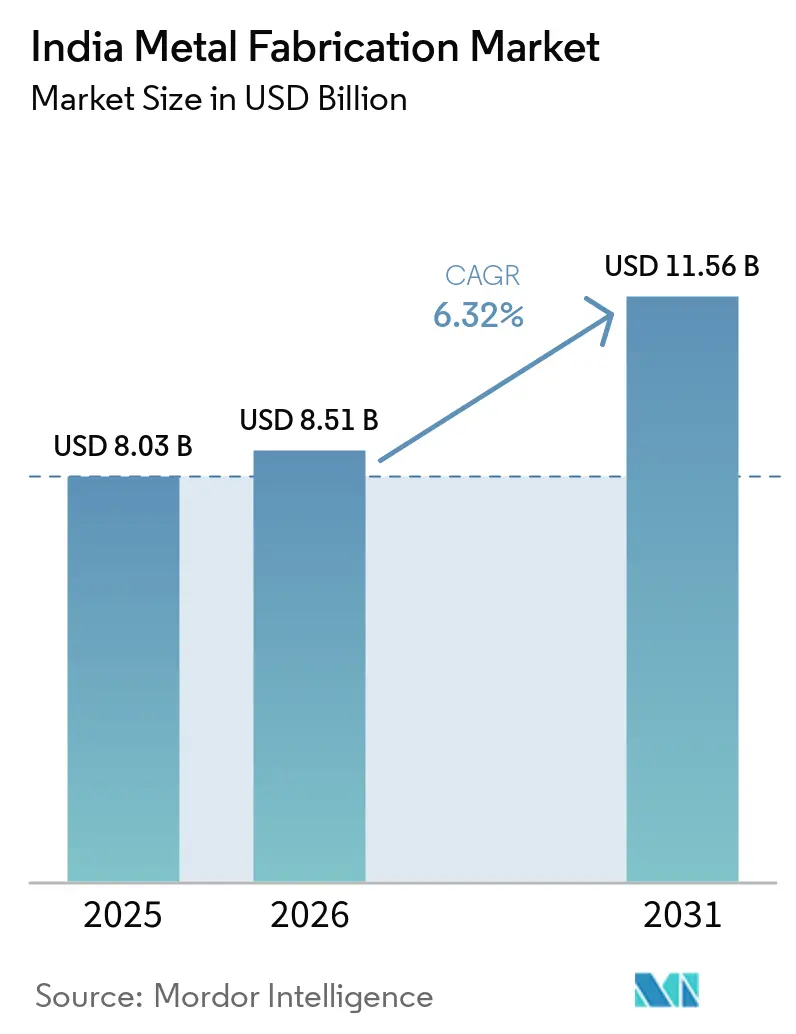
Analyse du marché indien de la fabrication métallique par Mordor Intelligence
La taille du marché indien de la fabrication métallique devrait augmenter de 8,51 milliards USD en 2026 à 9,05 milliards USD en 2027 et atteindre 12,54 milliards USD d'ici 2032, avec un CAGR de 6,74 % sur 2027-2032.
Les investissements dans les transports et la construction industrielle en Inde élargissent la demande de structures en acier fabriqué, tandis que l'éligibilité des composants oriente l'approvisionnement en énergie renouvelable. Les assemblages de fuselage désignés et les boîtiers de batteries en aluminium relient la demande aérospatiale et celle des véhicules électriques à des fournisseurs individuels. La volatilité du charbon en amont et les interruptions locales d'électricité peuvent contraindre une livraison rentable et fiable. Le mécanisme d'ajustement carbone aux frontières de l'UE (MACF), dont l'obligation de certificat pour les importations couvertes a débuté en janvier 2026, ajoute une exposition à la conformité pour les exportations indiennes de structures en acier entrant dans son champ d'application. Les fabricants capables de livrer de l'acier de construction malgré les fluctuations des prix des intrants et les pannes locales sont les mieux placés pour transformer les projets de transport et l'éligibilité aux tours éoliennes en chiffre d'affaires.
Principaux enseignements du rapport
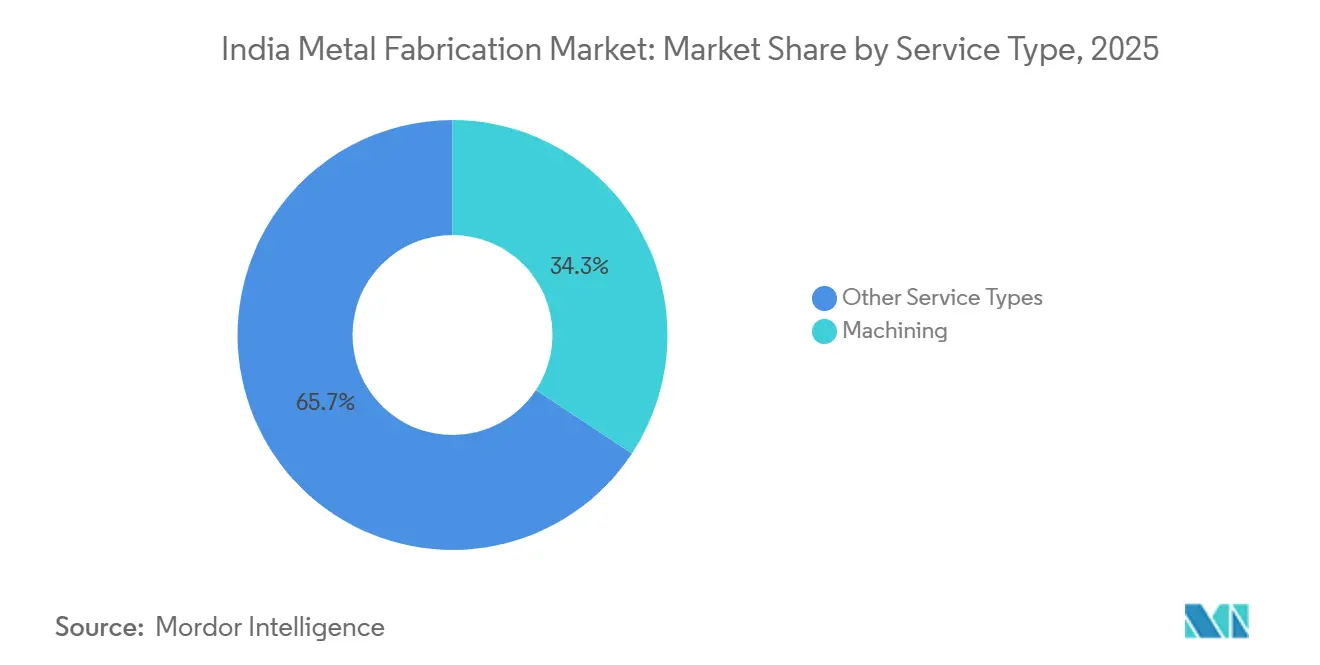
- Par type de service, l'usinage a dominé avec une part de marché de 34,22 % dans le marché indien de la fabrication métallique en 2026, tandis que le soudage devrait être le segment à la croissance la plus rapide avec un CAGR de 7,72 % sur 2027-2032.
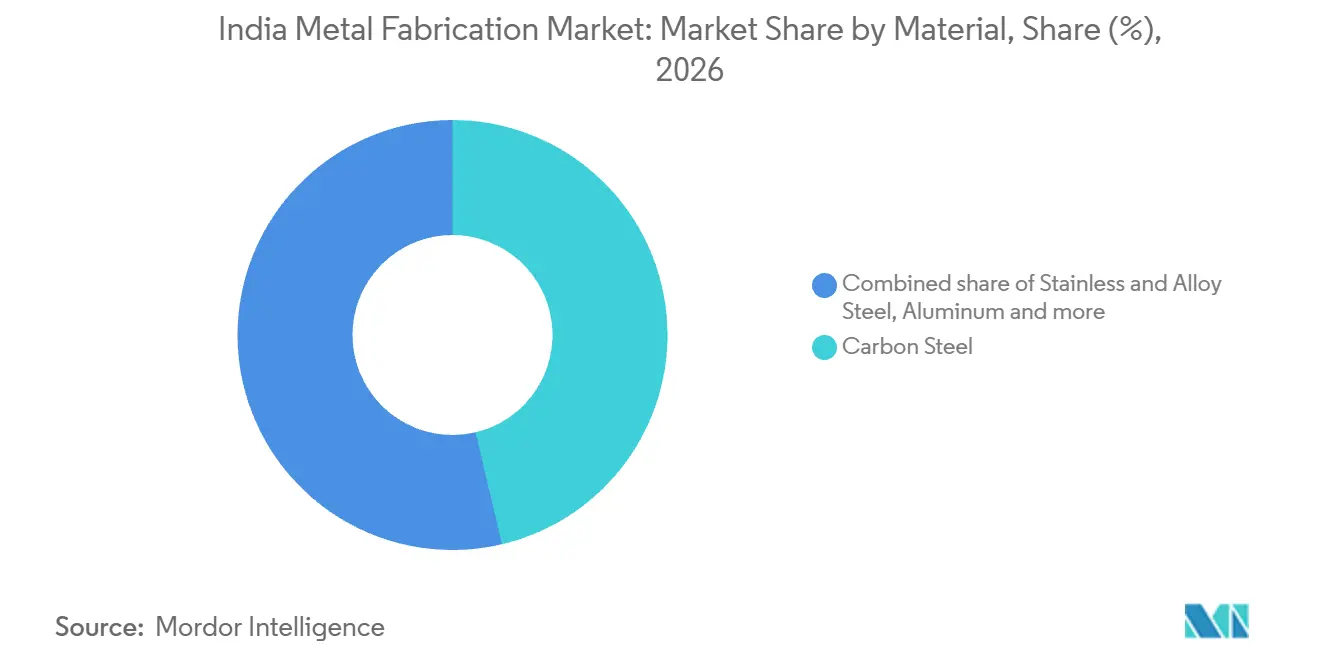
- Par matériau, l'acier au carbone a détenu une part de 46,3 % de la taille du marché indien de la fabrication métallique en 2026, et l'aluminium devrait être le segment à la croissance la plus rapide avec un CAGR de 8,35 % sur 2027-2032.
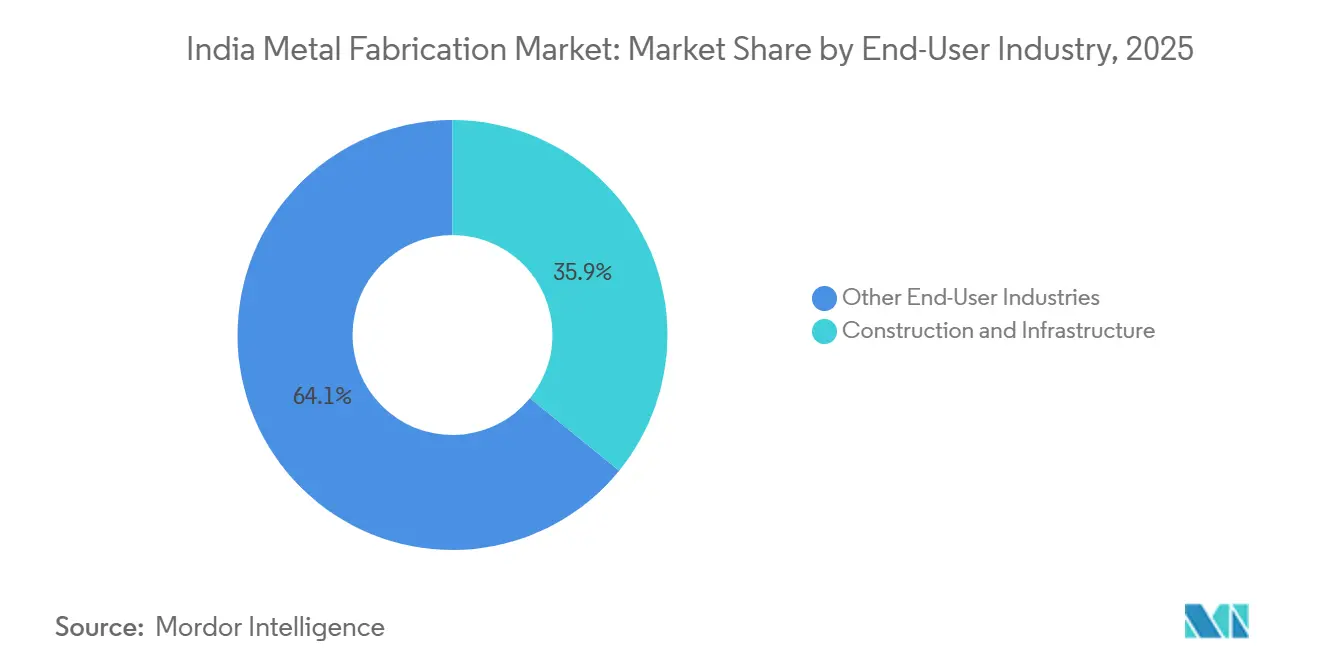
- La construction et l'infrastructure ont dominé les secteurs d'utilisation finale avec une part de 35,73 % en 2026, tandis que l'aérospatiale et la défense devrait être le segment à la croissance la plus rapide avec un CAGR de 8,58 % sur 2027-2032.
- Géographiquement, l'Inde occidentale a dominé avec 32,76 % des revenus en 2026, et l'Inde méridionale est la région à la croissance la plus rapide avec un CAGR prévu de 7,7 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Super-cycle des infrastructures (Gati Shakti, NIP) libérant la demande en acier de construction | +3% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Localisation des équipementiers en énergie renouvelable (tours éoliennes, systèmes de montage solaire) | +1.6% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Compensations de défense accélérant la fabrication de précision | +1.3% | Unité de fabrication d'Hyderabad | Moyen terme (2-4 ans) |
| Essor des centres de données stimulant la fabrication modulaire lourde | +1.1% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Allègement des véhicules électriques et des blocs-batteries créant une demande de sous-assemblages en aluminium | +0.7% | Chakan, Maharashtra | Moyen terme (2-4 ans) |
| Mandats proposés d'approvisionnement en acier vert (appels d'offres publics) | +0.2% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Super-cycle des infrastructures (Gati Shakti, NIP) libérant la demande en acier de construction
L'expansion des infrastructures accroît la demande de fabrication lorsque les projets de transport approuvés se transforment en commandes de structures identifiables. Les Chemins de fer indiens ont approuvé 100 projets dans le cadre de PM Gati Shakti au cours de l'exercice 2025-26, contre 64 au cours de l'exercice 2024-25, et s'attendaient à ce qu'ils stimulent la demande d'acier et de ciment.[1] En février 2025, la National High Speed Rail Corporation Limited a lancé un pont en acier de 100 mètres et 1 432 tonnes métriques fabriqué dans un atelier de Bhuj pour le projet de train à grande vitesse Mumbai-Ahmedabad. Il s'agissait du sixième des 17 ponts en acier prévus au Gujarat. Les approbations établissent un pipeline prospectif, tandis que le pont achevé montre comment la construction d'infrastructures se traduit par un assemblage discret produit en atelier. Pour les fabricants de ponts, le pipeline d'approbations plus important crée des commandes potentielles, mais le chiffre d'affaires de l'atelier dépend des projets approuvés qui libèrent des travaux de structure.
Localisation des équipementiers en énergie renouvelable (tours éoliennes, systèmes de montage solaire)
L'éligibilité des composants locaux offre aux fabricants de tours éoliennes un accès aux marchés d'approvisionnement en turbines que la seule capacité de production supplémentaire ne peut garantir. L'amendement de juillet 2025 du ministère des Nouvelles et Énergies Renouvelables (MNRE) exigeait que les éoliennes répertoriées utilisent des tours répertoriées et d'autres composants principaux, sous réserve d'exemptions spécifiées pour les projets et les nouveaux modèles. L'amendement excluait les projets déjà soumis à appel d'offres et les projets captifs, en accès ouvert, commerciaux et industriels, ou de vente à des tiers mis en service dans les 18 mois suivant la publication. Les nouveaux fabricants ou modèles ont bénéficié d'une exemption couvrant 800 MW sur deux ans pour promouvoir les technologies innovantes et les performances non disponibles localement. Ces dispositions transitoires échelonnent l'ouverture commerciale, de sorte que les fournisseurs de tours qualifiés doivent distinguer les projets couverts des activités éoliennes exemptées. L'avantage qui en résulte appartient aux fabricants capables d'entrer dans le canal des composants approuvés, plutôt qu'à chaque atelier capable de produire des structures en acier.
Compensations de défense accélérant la fabrication de précision
Les accords de fabrication de défense peuvent confier aux entreprises de fabrication indiennes la responsabilité de packages structurels importants pour les aéronefs. En juin 2025, Dassault Aviation et Tata Advanced Systems Limited ont signé 4 accords pour transférer la production du fuselage du Rafale en Inde. L'installation prévue à Hyderabad devait fabriquer les coques latérales arrière et les sections de fuselage avant, central et arrière. Cette portée définie donne au partenaire de fabrication indien un rôle organisé autour des sections principales de l'aéronef, reliant la capacité de fabrication à un programme de production identifiable. Les premières sections étaient attendues au cours de l'exercice 2028, et le rythme prévu de l'installation, pouvant atteindre 2 fuselages complets par mois, cadencerait les travaux de fabrication d'Hyderabad dans la période de prévision.
Essor des centres de données stimulant la fabrication modulaire lourde
L'expansion des centres de données élargit la base de clients d'infrastructure pour les solutions de construction fabriquées à partir de plaques. La capacité installée des centres de données en Inde est passée de 375 MW en 2020 à environ 1 575 MW en août 2026, selon le ministère de l'Électronique et des Technologies de l'Information. Tata Steel, producteur d'acier intégré et fournisseur de solutions de construction fabriquées, a servi plus de 11 grands projets d'infrastructure avec des solutions de construction fabriquées à partir de plaques au cours de l'exercice 2025-26. Il a lié ces capacités aux développements industriels et d'infrastructure, notamment les centres de données, les aéroports et les centrales électriques. Tata Steel a déclaré que son réseau élargi de fabrication et de traitement avait amélioré la réactivité aux exigences complexes des projets. Avec une capacité installée représentant plus de 4 fois son niveau de 2020, les constructeurs de centres de données représentent un groupe d'acheteurs en expansion pour les capacités de traitement de plaques également utilisées dans les aéroports et les centrales électriques.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité du coût du charbon à coke importé | -0.6% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Goulets d'étranglement dans l'alimentation électrique des PME | -0.4% | Irugur, Coimbatore, Tamil Nadu | Court terme (≤ 2 ans) |
| Un écosystème d'assurance qualité fragmenté limite la préparation à l'exportation | -0.2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Coût de conformité carbone lié au MACF pour les exportations d'aluminium et d'acier | -0.2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du coût du charbon à coke importé
La volatilité du charbon importé crée un risque de prix en amont pour les contrats de fabrication à forte intensité d'acier. Le ministère indien de l'Acier identifie une offre domestique limitée de charbon à coke à faible teneur en cendres par rapport à la demande et une charge de coût de production d'acier majeure pour les producteurs intégrés. Son indice de référence FOB australien est passé d'environ 175 USD par tonne métrique en mars 2025 à environ 246 USD en février 2026, puis à 239 USD en mai 2026. Ce mouvement rend le calendrier des engagements d'approvisionnement en acier commercialement conséquent lorsque la réévaluation des intrants atteint les fournisseurs en aval. Un fabricant maintenant un prix de vente fixe aurait moins de marge pour absorber une augmentation de sa facture de matériaux. Les engagements à prix fixe en acier de construction pris près du niveau de référence bas de mars 2025 feraient face à une pression sur les marges en cas de répercussion ultérieure des coûts de l'acier, même si la demande du projet se maintenait.
Goulets d'étranglement dans l'alimentation électrique des PME
Des interruptions répétées de l'alimentation électrique peuvent rendre les heures d'atelier disponibles plus restrictives que les machines installées pour les petits fournisseurs de fabrication. Un opérateur d'unité d'ingénierie à Irugur a signalé 7 à 8 coupures de courant quotidiennes au cours des 3 jours précédant le 21 septembre 2026. Pour un fabricant confronté à des interruptions similaires, l'augmentation de la capacité en équipements ne récupérerait pas le temps d'exploitation perdu chaque fois que l'électricité devient indisponible. La contrainte commerciale est donc une fenêtre de livraison fiable plus réduite, en particulier lorsque plusieurs étapes de traitement doivent être achevées avant qu'un assemblage fini puisse quitter l'atelier. Accepter des travaux supplémentaires dans ces conditions peut augmenter les engagements de livraison sans créer le temps de production ininterrompu nécessaire pour les honorer.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
échelle d'usinage et investissement en soudage spécifique à l'applicationL'usinage représentait une part de 34,22 % de la taille du marché indien de la fabrication métallique en 2026. Aequs a déclaré une capacité d'usinage annuelle dans le segment aérospatial de 1,83 million d'heures pour l'exercice 2026, annualisée à partir des performances depuis le début de l'exercice jusqu'au troisième trimestre de l'exercice 2026. Cela se comparait à 1,72 million d'heures au cours de l'exercice 2025, soit une augmentation d'environ 6 % de la capacité annualisée. Aequs a également déclaré 206 machines à commande numérique par ordinateur (CNC) au 31 décembre 2025. Pour les fournisseurs poursuivant des travaux aérospatiaux d'une échelle comparable, la combinaison d'heures annuelles supplémentaires et d'un grand parc de machines CNC fait de l'engagement en équipements une exigence concurrentielle centrale.
Le soudage devrait être le segment à la croissance la plus rapide, avec un CAGR de 7,72 % sur 2027-2032. En juillet 2025, RIJ Engineering India a contracté avec Fives Cinetic pour une machine de soudage laser CO2 supplémentaire à Pune pour les engrenages de transmission automobiles et agricoles. L'annonce prévoyait la mise en service pour l'automne 2025 et anticipait une augmentation de 25 % de la capacité de production globale de RIJ. La commande faisait suite à 3 machines de soudage laser Fives Cinetic antérieures chez RIJ, en faisant un investissement répété dans le procédé. Pour ces fabricants de composants, l'investissement en soudage peut étendre une ligne de production complète d'engrenages à mesure que la demande d'engrenages de transmission augmente.

Par matériau :
échelle d'approvisionnement en acier au carbone et demande de composants en aluminiumL'acier au carbone représentait une part de marché de 46,3 % dans le marché indien de la fabrication métallique en 2026. Au cours de l'exercice 2025-26, AM/NS India, une coentreprise d'ArcelorMittal et de Nippon Steel, exploitait son usine phare de Hazira avec une capacité annuelle d'acier brut de 9 millions de tonnes métriques. Son activité d'acier plat au carbone produisait également une gamme de produits plats, dont de l'acier à valeur ajoutée. Cette échelle et cette gamme de produits constituent le cadre en amont du plus grand segment, avec une production substantielle de matériaux précédant la conversion en pièces industrielles. Une base de production d'acier domestique de cette envergure, associée à des produits plats à valeur ajoutée, place la capacité de conversion au cœur de la concurrence entre les fabricants d'acier au carbone.
L'aluminium est le segment à la croissance la plus rapide, avec un CAGR prévu de 8,35 % sur 2027-2032. Le 25 avril 2025, Hindalco Industries Ltd a annoncé avoir livré 10 000 boîtiers de batteries en aluminium pour les SUV électriques BE 6 et XEV 9e de Mahindra depuis son installation de Chakan.[2] Pour les fournisseurs de boîtiers, la production des modèles de SUV électriques désignés est la source pertinente de demande récurrente. Les composants en cuivre dans les autres matériaux ont un rôle dans les équipements électriques, Vishalfab fabriquant des pièces en cuivre et des sous-assemblages pour les appareillages de commutation et les panneaux.
Par secteur d'utilisation finale :
lots de travaux de construction et approvisionnement en assemblages d'aéronefsLa construction et l'infrastructure constituaient le plus grand segment, représentant 35,73 % du chiffre d'affaires du secteur en 2026. L'Autorité nationale des autoroutes de l'Inde (NHAI) a construit 5 313 kilomètres d'autoroutes nationales au cours de l'exercice 2025-26, soit environ 15 % au-dessus de son objectif de 4 640 kilomètres. Le 21 février 2025, Venkatesh Infra Projects Pvt. Ltd. a attribué à Hazoor Multi Projects Limited la découpe, le pliage et la fixation d'acier d'armature, ainsi que la fabrication d'acier de construction sur le site du Versova Bandra Sea Link à Mumbai. L'attribution montre un spécialiste entrant par un lot de travaux de charpente métallique de pont défini émis par un entrepreneur civil. La commande associe la découpe, le pliage et la fixation d'acier d'armature conformément aux plans techniques à la fabrication d'acier de construction, de sorte qu'un sous-contrat couvre à la fois le traitement des barres d'armature et les travaux de structure.
L'aérospatiale et la défense devrait être le segment à la croissance la plus rapide, avec un CAGR de 8,58 % sur 2027-2032. VEM Technologies a remis le premier assemblage de fuselage central pour le LCA Tejas Mk1A à Hindustan Aeronautics Limited à Hyderabad le 30 mai 2025. Larsen & Toubro Ltd a remis le premier ensemble d'assemblages d'ailes du LCA Mk1A au même constructeur aéronautique à Coimbatore le 17 juillet 2025. Ces remises répartissent la production de structures d'aéronefs entre les fournisseurs responsables des assemblages désignés.
Analyse géographique
Marché de la fabrication métallique en Inde occidentale (Maharashtra, Gujarat, Goa)
L'Inde occidentale détenait une part de 32,76 % de la taille du marché indien de la fabrication métallique en 2026, ce qui en fait la plus grande région. L'unité d'Umbergaon au Gujarat de Karbonsteel Engineering disposait d'une capacité de fabrication installée de 30 000 tonnes métriques et en a utilisé 28 567,84 tonnes métriques, soit 95,23 % de cette capacité, au cours de l'exercice 2025, l'exercice clos le 31 mars 2025. Sa capacité installée est passée de 18 000 à 30 000 tonnes métriques entre l'exercice 2024 et l'exercice 2025, tandis que le taux d'utilisation est passé de 85,88 % à 95,23 %. Le volume utilisé a dépassé la capacité installée de l'année précédente, laissant peu de capacité inutilisée dans l'unité agrandie.
Marché de la fabrication métallique en Inde méridionale (Tamil Nadu, Karnataka, Telangana, Andhra Pradesh, Kerala)
L'Inde méridionale est la région à la croissance la plus rapide, avec un CAGR prévu de 7,7 % sur 2027-2032. Le projet d'usine Hyundai Kefico de Lingam Metal Infrastructure de mars à juillet 2025 pour Dongyang E&C India Pvt Ltd couvrait l'exécution structurelle à Sriperumbudur, Tamil Nadu. Le besoin en acier déclaré était de 1 450 tonnes métriques. La portée de Lingam combinait le détail, l'approvisionnement en matières premières, la fabrication, le transport, l'érection et la remise, de sorte que le projet d'usine a généré des travaux au-delà de l'atelier de fabrication lui-même. La voie de croissance illustrée ici est la construction d'usines industrielles, où un investissement manufacturier crée une exigence distincte pour la structure du bâtiment fabriqué.
La production de matériel roulant en Inde du Nord offre une base d'assemblage distincte, avec la Modern Coach Factory de Rae Bareli produisant 2 205 assemblages de caisses de voitures au cours de l'exercice 2025-26. Les travaux sur les installations industrielles en Inde de l'Est comprennent Indfab Projects, basée à Angul, qui fabrique et érige des bâtiments et des structures pour les installations d'aluminium, d'acier et d'énergie en Odisha. Les travaux de charpente métallique liés aux projets en Inde centrale comprennent la commande de mars 2026 d'Artson Limited pour des structures en acier préfabriquées pour Anuppur Thermal Energy (MP) Pvt. Ltd. au Madhya Pradesh. L'attribution Artson exigeait une livraison sur site en Livraison au lieu convenu (DDP) et comportait une période d'achèvement prévue de 6 mois. Ces exemples distinguent l'assemblage de matériel roulant, les structures pour l'industrie de process et les charpentes métalliques préfabriquées livrées sur site, indiquant des relations de production différentes pour les fabricants desservant chaque région.
Cadre réglementaire et perspectives
Le tableau compare les juridictions sélectionnées du point de vue d'un opérateur de micro ou petite unité de fabrication cherchant à établir ou à développer sa production. L'amendement indien sur le consentement en matière d'air, entré en vigueur le 27 janvier 2026, offre un consentement d'établissement présumé pour les unités éligibles dans des zones industrielles dûment notifiées après que le porteur de projet soumet une demande de formulaire I auto-certifiée. Les demandeurs peuvent également faire appel à un auditeur environnemental agréé comme alternative à l'inspection du conseil d'État pour les travaux de vérification spécifiés. La comparaison distingue la simplification conditionnelle d'entrée du traitement des demandes au niveau de l'État.
Tableau réglementaire
| Facteur de décision | Inde | Maharashtra |
|---|---|---|
| Autorité principale | Conseils de contrôle de la pollution des États | Conseil de contrôle de la pollution du Maharashtra |
| Instruments ou directives clés | Amendement de la directive sur le consentement en matière d'air de janvier 2026 | Procédures de consentement en vertu des lois sur l'air et l'eau ; circulaire de traitement révisée de février 2026 |
| Effet commercial | Accès conditionnel à une approbation d'établissement simplifiée pour les micro et petites unités éligibles | Délais de traitement maximum de 15 jours ouvrables pour les demandes vertes, 24 pour les oranges et 40 pour les rouges |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Assouplissement | Assouplissement |
| Source: Mordor Intelligence | ||
La note Moyenne de l'Inde reflète l'accès conditionnel au consentement d'établissement présumé pour les unités éligibles dans les zones industrielles notifiées. Le Maharashtra reçoit également la note Moyenne car les opérations polluantes couvertes suivent un processus de consentement qui exige les systèmes de contrôle de la pollution pertinents. Les deux orientations sont à l'Assouplissement sur le plan administratif, fondées sur l'amendement national de janvier 2026 et la circulaire de traitement du Maharashtra du 23 février 2026. La circulaire de l'État a maintenu les dispositions antérieures relatives aux pénalités et a fixé des délais de traitement maximum pour l'octroi ou le refus, de sorte qu'un processus plus rapide ne garantit pas l'approbation.
Étapes de la chaîne de valeur
La chaîne de valeur compare l'approvisionnement en acier en amont, l'ingénierie des équipements et la fabrication physique selon leurs mécanismes de capture de valeur et leurs contraintes d'exécution. Les opérations de JSW Steel au cours de l'exercice 2025-26 couvraient le traitement des matières premières, la production d'acier et les produits en acier à valeur ajoutée en aval, la plaçant en amont de la fabrication. L&T Heavy Engineering conçoit des équipements en fonction des exigences des clients et des codes internationaux, illustrant le travail d'ingénierie nécessaire avant la production physique. La capture de valeur dépend donc de la question de savoir si un fournisseur fournit le matériau, résout la conception ou livre l'équipement fabriqué.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Production et approvisionnement en acier | Producteurs d'acier intégrés tels que JSW Steel | Ventes de produits en acier | Risque de décalage entre le matériau commandé et les exigences du chantier | Aligner les spécifications et les quantités de matériaux avec les conceptions approuvées |
| Conception et ingénierie des équipements | Entreprises d'ingénierie d'équipements telles que L&T Heavy Engineering | Travaux d'ingénierie intégrés dans les contrats d'équipements | Résolution des exigences des clients et des codes applicables avant la production | Achever les revues de conception avant de publier les plans de fabrication |
| Traitement et fabrication des métaux | Fabricants d'équipements lourds tels que L&T Heavy Engineering ; fabricants de bâtiments en acier tels que Kirby Building Systems India | Ventes d'équipements fabriqués et de lots de structures | Charges de travail inégales entre les opérations de découpe, de formage, d'usinage et de soudage | Coordonner les calendriers de processus autour de l'assemblage fini |
| Source: Mordor Intelligence | ||||
La capture de valeur dans une installation intégrée dépend du goulot d'étranglement de traitement au sein d'un chantier. L'installation de Hazira de L&T Heavy Engineering effectue la fabrication lourde et combine la découpe, le formage, l'usinage, le soudage et les tests au sein de la même installation. Pour un fabricant intégré, un déséquilibre entre ces processus peut retarder la vente d'un assemblage complet même lorsque les autres opérations disposent de capacités disponibles.
Paysage concurrentiel
La concurrence combine de grands groupes d'ingénierie avec des fournisseurs spécialisés en bâtiments en acier et en structures, créant un domaine fragmenté différencié par l'étendue des travaux que chacun peut exécuter. Larsen & Toubro Ltd fournit des modules d'ingénierie lourde, Kirby Building Systems India produit des bâtiments en acier préfabriqués, et Zamil Steel Buildings India Private Limited fournit des structures de bâtiments préfabriqués. ISGEC Heavy Engineering Ltd fabrique des biens d'équipement lourds via son segment machines et équipements, tandis que l'activité PEB & Structures de Pennar Industries Ltd livre des charpentes métalliques. En septembre 2026, Larsen & Toubro Ltd avait achevé la fabrication et la livraison de 110 modules pesant environ 64 000 tonnes métriques à Kattupalli en Inde pour le Projet CERES en Australie occidentale. L'exportation de modules achevés permet à un chantier de fabrication indien de servir des projets d'investissement à l'étranger, élargissant sa demande adressable au-delà de la construction d'installations domestiques.
En septembre 2026, Kirby Building Systems India, une filiale d'Alghanim Industries, a posé la première pierre d'une installation à Manapparai, près de Trichy, Tamil Nadu. L'usine de bâtiments en acier préfabriqués était prévue pour une capacité de fabrication annuelle de 100 000 tonnes métriques, avec des opérations commerciales attendues d'ici mi-2027. Une fois opérationnelle, l'installation devait porter la capacité de fabrication annuelle totale de Kirby India de 300 000 à 400 000 tonnes métriques. La société a lié cette expansion à un meilleur service en Inde méridionale et dans d'autres marchés clés, de sorte que les acheteurs régionaux auraient accès à une base de production Kirby plus importante après le démarrage prévu.
Les projets de bâtiments industriels achevés donnent aux fabricants un historique d'exécution spécifique que les acheteurs peuvent utiliser pour comparer les fournisseurs pour des installations similaires. En juillet 2026, Zamil Steel Buildings India Private Limited avait livré une structure de bâtiment préfabriqué de 9 000 tonnes métriques couvrant 90 000 mètres carrés pour Carl Zeiss India à Devanahalli, Karnataka.[3] En février 2026, l'activité PEB & Structures de Pennar Industries Ltd avait livré environ 4 900 tonnes métriques d'acier de construction pour l'entrepôt et une partie du bâtiment de fabrication de l'installation de Micron Technology à Sanand au Gujarat. Sa portée couvrait la conception, la fabrication, la fourniture, l'assemblage et l'érection, ajoutant une référence d'installation de semi-conducteurs aux côtés du projet d'usine de lentilles de Zamil. Un challenger sans projet achevé d'une portée comparable part avec un dossier plus faible lorsque les acheteurs comparent les fournisseurs pour une usine de semi-conducteurs ou une usine de lentilles.
Leaders du secteur indien de la fabrication métallique
-
Larsen & Toubro Ltd
-
Kirby Building Systems India
-
Zamil Steel Buildings India Private Limited
-
ISGEC Heavy Engineering Ltd
-
Pennar Industries Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
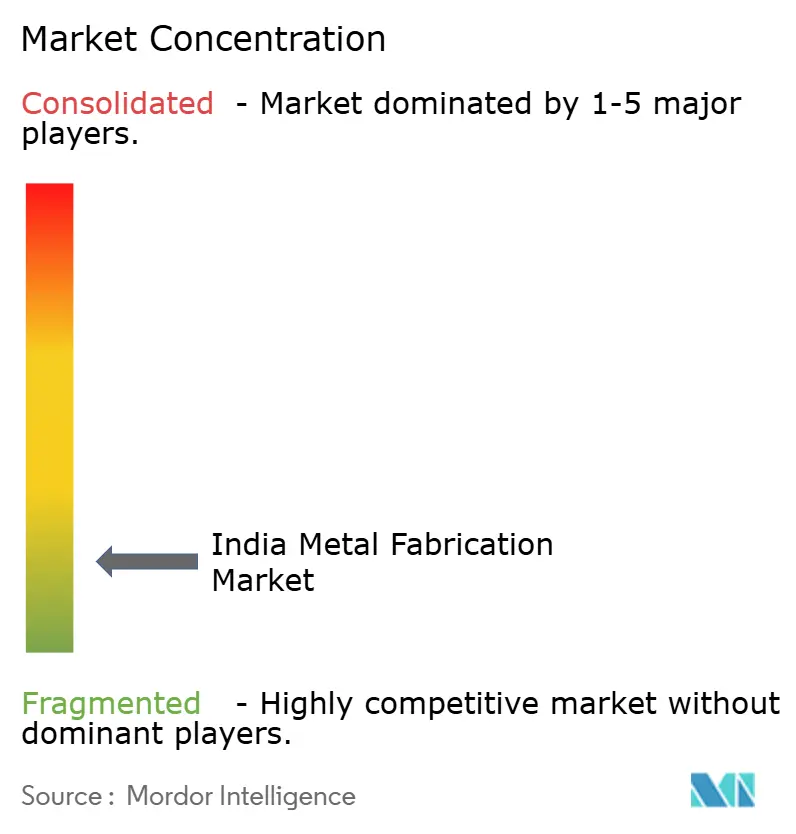
Marché indien de la fabrication métallique Entreprises couvertes dans ce rapport
- Larsen & Toubro Ltd
- Kirby Building Systems India
- Zamil Steel Buildings India Private Limited
- ISGEC Heavy Engineering Ltd
- Pennar Industries Ltd
- Salasar Techno Engineering Ltd
- JSW Severfield Structures Ltd
- Godrej Process Equipment
- Diamond Engineering (India) Pvt Ltd
- TEMA India Ltd
- Novatech Projects (India) Pvt Ltd
- Karamtara Engineering Ltd
- Bharat Heavy Electricals Ltd (Fabrication Div.)
- Tata Projects Ltd
- Welspun Corp Ltd
- Hindustan Dorr-Oliver Ltd
- Jindal Stainless - Fabrication Unit
- Bharat Forge Ltd (Fabrication Business)
- Essar Heavy Engineering Services
- Technofab Engineering Ltd
Principales opportunités pour les acteurs du marché
Les opportunités comparent les lots de structures complets avec l'approvisionnement au niveau des composants pour les infrastructures numériques et les énergies renouvelables. Les opérateurs de centres de données indiens ont utilisé des structures en acier préfabriquées parmi leurs méthodes de construction lors de l'expansion jusqu'à mi-2026. L'Inde disposait également d'environ 28 GW de capacité éolienne supplémentaire en cours de mise en œuvre au 31 juillet 2026. Le choix commercial est de savoir s'il faut répondre aux besoins en composants d'un entrepreneur principal ou prendre en charge un lot de structures plus important.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Structures de centres de données préfabriquées | Utilisation de l'acier préfabriqué dans la construction de centres de données | Opérateurs de centres de données et entrepreneurs en construction | Combiner la conception des connexions avec la fabrication du lot de structures | Coordination de la conception, de la fabrication et de l'érection sur site | Spécialistes des charpentes métalliques tels que JSW Severfield Structures Ltd |
| Fabrication de tours éoliennes liée aux projets | Environ 28 GW de capacité éolienne en cours de mise en œuvre en juillet 2026 | Fabricants d'éoliennes et développeurs de projets | Lier la capacité de fabrication de tours à des attributions de projets spécifiques | Exécution du projet et calendrier d'approvisionnement | Fabricants de tours éoliennes |
| Fourniture de connexions fabriquées et de sous-assemblages | Les structures préfabriquées créent une interface entre la conception des connexions et la fabrication | Entrepreneurs principaux en charpente métallique | Fournir des sous-assemblages fabriqués définis dans un lot de charpente métallique plus important | Acceptation des interfaces de conception et d'assemblage | Fabricants de composants travaillant avec des ingénieurs en structures tels que JSW Severfield Structures Ltd et des entrepreneurs principaux tels que Sterling & Wilson |
| Source: Mordor Intelligence | |||||
Les charpentes métalliques pour centres de données offrent une opportunité de combiner ingénierie et fabrication autour d'une livraison structurelle unique. JSW Severfield Structures est l'ingénieur en structures du projet de centre de données Colt à Navi Mumbai, où Sterling & Wilson est l'entrepreneur principal et la portée des travaux de charpente comprend la conception des connexions, la fabrication et l'érection. Les travaux de sous-assemblage définis offrent une entrée commerciale pour les fabricants de composants, l'entrepreneur principal en structures gérant la coordination au-delà de leur livrable spécifique.
Développements industriels récents dans Marché indien de la fabrication métallique
- Sep 2026 : Larsen & Toubro Ltd a achevé la fabrication et la livraison de 110 modules pesant environ 64 000 tonnes métriques à Kattupalli en Inde pour le Projet CERES, la plus grande usine de fabrication d'urée d'Australie, à Karratha, Australie occidentale.
- Sep 2026 : Kirby Building Systems India, une filiale d'Alghanim Industries, a posé la première pierre d'une installation de bâtiments en acier préfabriqués et de charpente métallique à Manapparai, près de Trichy, Tamil Nadu. Sa capacité de fabrication annuelle prévue est de 100 000 tonnes métriques, avec des opérations commerciales attendues d'ici mi-2027.
Marché indien de la fabrication métallique Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché indien de la fabrication métallique mesure la valeur annuelle générée par les fabricants professionnels exploitant des installations fixes à travers l'Inde. Il couvre les revenus provenant de la transformation des métaux industriels en pièces prêtes à assembler et en structures complètes pour les acheteurs industriels.
Exclusions du périmètre : la bijouterie, l'artisanat des métaux précieux et les unités artisanales gérées par des micro-entreprises, les services de fonderie, de forge et de tuberie, les stocks de métal brut vendus séparément, et les travaux d'installation, de réparation ou de révision facturés séparément sont exclus.
Aperçu de la segmentation
- Par type de service
- Découpe
- Formage et pliage
- Soudage
- Usinage
- Poinçonnage et emboutissage
- Finition et traitement de surface
- Autres (assemblage, etc.)
- Par matériau
- Acier au carbone
- Acier inoxydable et acier allié
- Aluminium
- Autres (cuivre, laiton, alliages spéciaux, tôle (CRCA, GI, HR))
- Par secteur d'utilisation finale
- Construction et infrastructure
- Automobile et composants automobiles
- Voies ferrées et métro
- Énergie et services publics
- Aérospatiale et défense
- Pétrole, gaz et raffinage
- Marine et construction navale
- Fabrication - Machines lourdes et biens de consommation durables
- Autres (ateliers de sous-traitance, équipements agricoles, électricité, biens de consommation durables, etc.)
- Par région
- Inde occidentale (Maharashtra, Gujarat, Goa)
- Inde méridionale (Tamil Nadu, Karnataka, Telangana, Andhra Pradesh, Kerala)
- Inde septentrionale (Delhi NCR, Haryana, Punjab, Uttar Pradesh, Uttarakhand, Himachal Pradesh, Rajasthan)
- Inde orientale (Bengale-Occidental, Jharkhand, Odisha, Bihar, Chhattisgarh)
- Inde centrale (Madhya Pradesh, parties du Chhattisgarh)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les preuves secondaires publiques s'appuieraient sur des sources telles que le rapport annuel du ministère de l'Acier sur la production et la consommation d'acier fini, l'Indice de la production industrielle du MoSPI pour l'activité manufacturière, les communiqués du Bureau d'information de la presse sur la construction d'autoroutes nationales, et la revue du Bureau d'information de la presse Transformation de l'infrastructure de transport de l'Inde (2014-2025). Ces sources fournissent des signaux au niveau de l'Inde sur l'acier, la production industrielle, la construction d'infrastructures et la logistique que les analystes alignent sur la demande de fabrication.
Les rapports annuels des entreprises, les dépôts audités, les présentations aux investisseurs et la presse indienne réputée dans les domaines de la fabrication et des infrastructures peuvent ajouter des informations sur la capacité des installations, les commandes, les investissements et les conditions d'exploitation. Ces éléments aident à vérifier la couverture des producteurs et à expliquer les changements entre les services, les matériaux, les utilisateurs finaux et les régions. Ces sources sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
La recherche primaire devrait recueillir les perspectives des fabricants indiens sous contrat et captifs, des fournisseurs de bâtiments en acier et d'équipements, et des acheteurs industriels dans les secteurs de la construction, de l'automobile, du ferroviaire, de l'énergie et des industries de process. Les entretiens ou les enquêtes structurées testeraient les définitions des sources, les schémas de capacité et d'utilisation, les combinaisons de services et de matériaux, le calendrier des commandes et les hypothèses de demande régionale par rapport aux preuves secondaires. Lorsque les preuves sont incomplètes ou contradictoires, les analystes enregistreraient l'écart, chercheraient des éclaircissements auprès des répondants concernés et triangulariseraient avec les divulgations des entreprises, les indicateurs de production publics, les attributions de projets et les vérifications au niveau des fournisseurs avant de réviser une donnée d'entrée.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux et assimilés : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Petits acteurs : 27 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Le modèle estime le chiffre d'affaires annuel de la fabrication en Inde en USD, comptabilisé à la valeur de vente du fabricant pour les pièces et les structures, en utilisant une construction descendante à partir de la demande industrielle et de l'activité des fabricants pour l'année de base 2026 avant de porter l'estimation jusqu'en 2027-2032. Un cadre de régression multivariée peut relier le chiffre d'affaires aux dépenses d'investissement en infrastructure en Inde et aux attributions de projets, à la consommation d'acier fini, à la production automobile, aux commandes d'équipements renouvelables et d'énergie, et à la capacité ou à l'utilisation de fabrication divulguée. Les prix des matériaux et la combinaison de travaux en acier et en aluminium aident à distinguer les changements d'activité physique des changements de valeur réalisée. Les parts par service, matériau, utilisateur final et région sont construites à partir des divulgations disponibles des entreprises, des preuves de projets et de production, et des vérifications des répondants, chaque répartition étant contrainte de se réconcilier avec le total national. Des vérifications ascendantes sélectives, notamment des cumuls de chiffre d'affaires des fournisseurs et des prix de vente moyens échantillonnés multipliés par le volume de production, testent l'estimation descendante. Les divulgations incomplètes sont comblées par des indicateurs publics comparables et des plages documentées, puis vérifiées avec les fabricants et les acheteurs au niveau des variables. Les hypothèses de prévision sont comparées aux points de vue des répondants sur le calendrier des projets, les ajouts de capacité, les coûts des intrants et la conversion des commandes, et ajustées lorsque ces vérifications entrent en conflit avec les preuves opérationnelles observées.
Validation des données et cycle de mise à jour
Les analystes triangularisent l'estimation à travers les signaux de production publics, de projets, d'entreprises et de répondants, puis examinent les valeurs aberrantes, les unités incohérentes, les chevauchements de couverture et les variances significatives d'une année à l'autre avant la validation finale. Un examen en plusieurs étapes vérifie les dates des sources, les calculs, la réconciliation des segments et les explications, avec un recontact ciblé lorsqu'une hypothèse importante change ou qu'un conflit de sources persiste. Le modèle est actualisé annuellement, révisé entre les cycles après des événements sectoriels ou politiques importants, et soumis à une nouvelle validation avant livraison.
Taille du marché indien de la fabrication métallique de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché indien de la fabrication métallique mesure la valeur annuelle générée par les fabricants professionnels exploitant des installations fixes à travers l'Inde.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les hypothèses de prévision sont comparées aux points de vue des répondants sur le calendrier des projets, les ajouts de capacité, les coûts des intrants et la conversion des commandes, et ajustées lorsque ces vérifications entrent en conflit avec les preuves opérationnelles observées.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 9,05 milliards USD (2027) | |
| Cabinet de recherche régional A | 2,91 milliards USD (2025) | Sur la base 2025, cette estimation est inférieure de 67,8 % à la valeur 2027 de ce rapport de 9,05 milliards USD, 2 ans plus tard. La base 2025 plus ancienne et le taux de prévision publié de 5,27 % indiquent un niveau de comparaison inférieur. Sa taxonomie déclarée inclut la fonderie, la forge, le soudage et la tuberie. |
| Cabinet de recherche mondial B | 3,75 milliards USD (2026) | Sur la base 2026, cette estimation est inférieure de 58,6 % à la valeur 2027 de ce rapport de 9,05 milliards USD, 1 an plus tard. La base 2026 plus ancienne et le taux de prévision publié de 4,23 % indiquent un niveau de comparaison inférieur. Son périmètre listé inclut la fonderie, la forge et la tuberie. |
Les analystes de Mordor Intelligence triangularisent l'estimation à travers les signaux de production publics, de projets, d'entreprises et de répondants, puis examinent les valeurs aberrantes, les unités incohérentes, les chevauchements de couverture et les variances significatives d'une année à l'autre avant la validation finale.
Questions clés auxquelles répond le rapport
Quelle est la taille et les perspectives de croissance du marché indien de la fabrication métallique ?
Le marché devrait passer de 9,05 milliards USD en 2027 à 12,54 milliards USD d'ici 2032, avec un CAGR de 6,74 % sur 2027-2032.
Qu'est-ce qui stimule la demande de services de fabrication métallique en Inde ?
Les investissements dans les transports et la construction de centres de données soutiennent la demande en Inde. Les Chemins de fer indiens ont approuvé 100 projets PM Gati Shakti au cours de l'exercice 2025-26.
Quel service de fabrication métallique est en tête en Inde ?
L'usinage a dominé avec une part de 34,22 % en 2026. Le soudage devrait être le service à la croissance la plus rapide, avec un CAGR de 7,72 % sur 2027-2032.
Quelles entreprises sont en concurrence dans le secteur de la fabrication en Inde ?
Les concurrents comprennent Larsen & Toubro Ltd, Kirby Building Systems India, Zamil Steel Buildings India Private Limited, ISGEC Heavy Engineering Ltd et Pennar Industries Ltd.
Qu'est-ce qui peut contraindre les perspectives de fabrication en Inde ?
La volatilité du charbon importé et les interruptions d'électricité peuvent contraindre la tarification et la livraison. Un opérateur d'unité d'ingénierie à Irugur a signalé 7 à 8 coupures de courant quotidiennes au cours des 3 jours précédant le 21 septembre 2026.
Quelle région indienne est en tête de la fabrication métallique, et laquelle connaît la croissance la plus rapide ?
L'Inde occidentale détenait 32,76 % des revenus en 2026. L'Inde méridionale est la région à la croissance la plus rapide, avec un CAGR prévu de 7,7 % pour 2027-2032.